Préface
« De quelle régulation l’industrie crypto a-t-elle besoin ? » Cette question, en apparence élémentaire, recouvre en réalité une très grande complexité.
En effet, l’industrie crypto ne constitue jamais une activité homogène.
Les plateformes centralisées assurent l’appariement des trades, la conservation des actifs et la liquidité du marché. Les protocoles DeFi utilisent des smart contracts pour permettre trading, prêt et diverses fonctions financières. Les stablecoins jouent avant tout un rôle d’actif numérique, de paiement et de règlement. Tous ces modèles évoluent dans l’écosystème blockchain, mais leur création de valeur, leur profil de risque et leur rapport à l’utilisateur diffèrent radicalement.
L’application d’un cadre réglementaire uniforme à l’ensemble pose deux grands écueils : soit il est trop généraliste pour maîtriser les risques spécifiques, soit il transpose les modèles financiers traditionnels, ce qui augmente les coûts sur ces nouveaux modèles sans résoudre leur réalité.
C’est bien pour cette raison que les débats sur la structure de marché aux États-Unis législatifs en 2026 autour de la SEC, de la CFTC, des stablecoins, de la DeFi et des intermédiaires sont au cœur des discussions : l’actif numérique ne correspond plus à un label unique. Le CLARITY Act vise dès le départ à clarifier le cadre applicable aux produits dérivés numériques, contrats d’investissement, plateformes de trading et mécanismes de protection des clients. Parallèlement, la SEC et la CFTC élargissent le périmètre réglementaire de différentes catégories d’actifs numériques via des interprétations et de nouvelles règles.
Plutôt que de raisonner en termes de sévérité ou de souplesse de la régulation, il est donc plus pertinent de poser la question suivante :
Quels sont les risques que chaque modèle Web3 doit effectivement traiter ?
Cette approche est plus proche du vrai sujet que la régulation doit résoudre, et elle offre à l’industrie une meilleure compréhension de la structure de marché appelée à émerger.
Points clés à retenir
-
Les plateformes centralisées, la DeFi et les stablecoins assurent des fonctions économiques très différentes et ne peuvent être régis selon la même logique
-
Les axes de risque principaux des plateformes centralisées concernent la conservation, l’intégrité de marché, la détention d’actifs clients, et les conflits d’intérêts
-
Pour la DeFi, les complexités tiennent à la frontière des responsabilités, aux risques du code, aux structures de gouvernance et au contrôle des protocoles
-
Les stablecoins posent essentiellement des questions de réserves, capacité de rachat, risques liés à l’émetteur, et sécurité des paiements et règlements
-
Une « régulation fonctionnelle » convient mieux à la complexité du marché Web3 qu’un simple tri par noms de Tokens
-
La stratification ne suppose pas des règles différentes pour chaque modèle, mais un alignement plus étroit des règles sur les risques concrets
-
À mesure que Web3 mûrit, le trading, le paiement, la garde, l’émission, et les infrastructures de protocole pourraient s’orienter vers une spécialisation certaine
Les plateformes centralisées constituent le modèle le plus intuitif.
Les utilisateurs déposent leurs actifs sur une plateforme qui assure la gestion des trades, la garde des actifs, les retraits, et d’autres services. D’un point de vue économique, cela rappelle les bourses, les services de courtage et de conservation dans la finance traditionnelle.
Mais le propre du marché crypto est de réunir souvent toutes ces fonctions au sein d’une même plateforme.
Une seule plateforme va offrir trading, conservation, lending, conversion de stablecoins, produits dérivés, etc. Ce haut niveau d’intégration verticale bénéficie à l’utilisateur, mais rend la gestion des conflits d’intérêts et l’isolation des risques plus complexe.
Si la même plateforme conserve les actifs des clients tout en faisant du market making ou en distribuant ses propres produits financiers, la régulation s’intéressera inévitablement à plusieurs points : Les actifs clients sont-ils isolés ? Les règles de trading sont-elles équitables ? La gestion des risques est-elle efficace ? Le personnel a-t-il accès à des données sensibles ? Que deviennent les actifs en cas de faillite ?
Ce sont des problématiques très proches de l’intégrité et de la protection des clients dans la finance classique.
Le CLARITY Act rappelle d’ailleurs ces exigences pour les entités soumises aux cadres de la SEC ou CFTC, tout en cherchant à clarifier la responsabilité dans le marché des actifs numériques.
Ainsi, pour les plateformes centralisées, le cœur des enjeux réglementaires n’est pas la nouveauté du support blockchain, mais : Quelles responsabilités le prestataire endosse-t-il en tant qu’intermédiaire ?
DeFi : quand trading et prêt deviennent automatisés par le code
La DeFi innove en confiant une part de l’intermédiation financière aux smart contracts.
Ainsi, l’utilisateur peut ne pas créer de compte ni confier ses avoirs à une plateforme : tout passe directement via des smart contracts accessibles depuis le portefeuille. L’appariement des ordres, le prêt, la mise en collatéral, la liquidation — tous ces processus sont automatisés.
La composabilité du système financier s’en trouve accrue.
Un Token peut servir à la fois de support de trading, de collatéral, et de source de liquidité. Un protocole accède facilement à la liquidité d’un autre.
Mais le profil de risque évolue aussi en profondeur.
Les plateformes centralisées présentent avant tout un risque de défaillance humaine ou organisationnelle, la DeFi y ajoute le risque de défaillance du code.
La moindre faille dans un smart contract, un oracle, une attaque sur la gouvernance, une erreur de permission, une faiblesse dans le modèle économique : tout cela peut provoquer d’importantes pertes sans aucun intermédiaire humain.
La question de la responsabilité devient alors centrale.
Prenons un protocole open source : s’il a été publié par des développeurs puis mis à jour par une DAO, qui contrôle vraiment le système ?
Si le frontend appartient à une société externe et qu’il permet d’accéder au protocole, cette société doit-elle assumer les mêmes responsabilités ?
Si le protocole n’est pas porté par une entreprise traditionnelle, qui prend en charge la gestion du risque au fil du temps ?
Autant d’éléments qui empêchent de calquer le cadre réglementaire classique sur la DeFi.
DeFi ne signifie pas “absence de cadre”
L’erreur fréquente consiste à imaginer la DeFi comme seulement deux états : décentralisée ou centralisée.
Mais la plupart des protocoles combinent automatisation et points de contrôle réels : droit d’upgrade, gestion de l’oracle, gestion du frontend, émission d’actifs, incitations, réserves de stablecoins, etc.
Dès lors, la question clé devient :
Qui a réellement le pouvoir de modifier le fonctionnement du système ?
L’interprétation conjointe SEC-CFTC de mars 2026 va d’ailleurs dans ce sens : elle clarifie les activités de staking, airdrop, wrapping, et catégorie “non-security”, montrant l’évolution du critère d’actif vers l’analyse fonctionnelle.
Pour la DeFi, c’est un tournant décisif.
Plus la régulation ciblera le contrôle effectif, l’exposition client, le risque sur l’actif, et le rôle de marché, moins la seule décentralisation vaudra exemption — mais tous les protocoles ne seront pas pour autant assimilés à la finance institutionnelle.
Tout ramène à la fonction réelle et au risque.
Stablecoins : l’infrastructure de paiement plus que le Token classique
La logique des stablecoins s’écarte également des autres modèles.
Les plateformes centralisées s’attachent au trading, la DeFi à l’exécution par le code ; ici, le cœur du risque est la stabilité de la transmission et du règlement de la valeur.
Première exposition : le risque de réserve. Un stablecoin qui affiche une parité doit être adossé à des actifs réels.
Deuxième : risque de rachat. La capacité pour chaque utilisateur de racheter des stablecoins contre la contrepartie promise structure la confiance.
Troisième : risque émetteur. Un stablecoin implique toujours une gestion, une institution, une gouvernance, jamais une création ex nihilo.
Quatrième : risque systémique, à mesure que les stablecoins entrent dans le paiement, deviennent liés à la banque, aux institutions de paiement et aux marchés de capitaux.
Le schéma probable de régulation :
Réserve → Rachat → Émetteur → Paiement
Ce qui diffère d’une régulation des titres centrée sur la transparence et la conduite de marché.
Pourquoi une seule règle ne répond pas à tous les modèles
La comparaison des trois modèles révèle des profils de risque structurellement dissemblables.
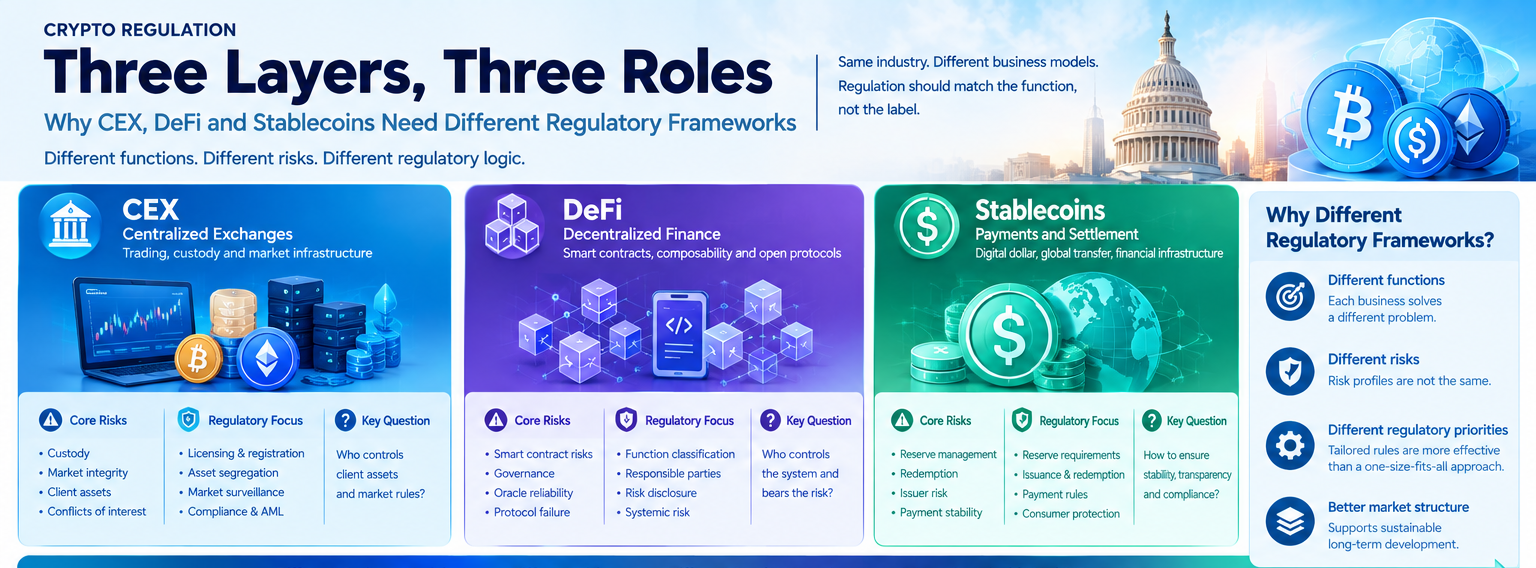
Plateformes centralisées : risque d’intermédiation.
DeFi : risque de code, gouvernance, responsabilité.
Stablecoins : risque de réserve, rachat, paiement, règlement.
En imposant des règles identiques, certains risques sont vus — d’autres restent hors champ.
Par exemple, exiger d’un protocole DeFi qu’il applique toute la conformité d’une bourse classique ne traite pas les bugs du smart contract. À l’inverse, traiter une plateforme centralisée comme un simple logiciel n’apporte aucune réponse sur la conservation des actifs.
Une meilleure grille de lecture :
Classer selon la fonction, pas selon le caractère “crypto”.
C’est cohérent avec la doctrine SEC 2026 : différencier commodity numérique, stablecoin, security, tout en affinant la portée juridique selon les activités.
Ce que la structure de marché doit résoudre : la responsabilité
Le cœur de la régulation sectorielle n’est pas la catégorie du Token, mais la désignation des responsabilités tout au long de la chaîne de valeur.
Qui contrôle les actifs utilisateurs ?
Qui définit les règles de trading ?
Qui émet ?
Qui gère les réserves ?
Qui met à jour le smart contract ?
Qui opère le frontend ?
Qui indemnise en cas de perte ?
Répondre à ces questions rend viable la construction réglementaire.
C’est aussi ce qui explique que la future régulation Web3 privilégiera la chaîne de responsabilité à la seule qualification des actifs.
Pour les plateformes centralisées, la chaîne se lit aisément, avec la plateforme au centre.
Pour les stablecoins, autour de l’émetteur, du dépositaire, du mécanisme de rachat.
Pour la DeFi, tout est plus diffus ; il faut déterminer qui détient le contrôle, la gouvernance, l’influence.
Spécialisation croissante des rôles à mesure que la régulation se clarifie
Avec des règles plus précises, la spécialisation du secteur s’accentue.
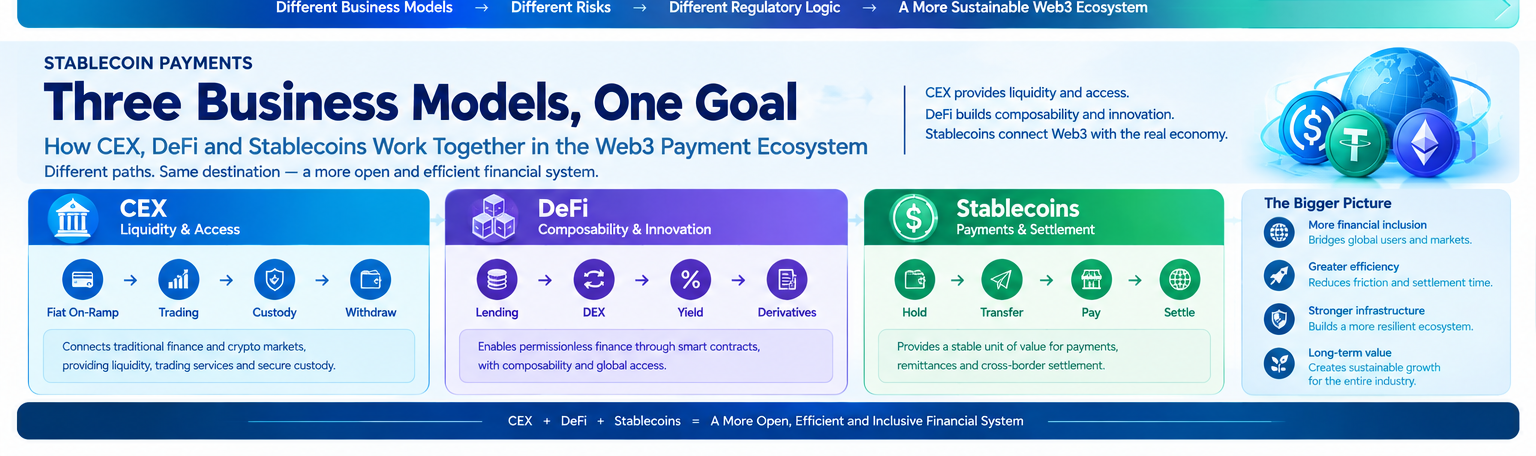
Hier, une plateforme crypto visait à tout couvrir :
Trading + Conservation + Paiement + Prêt + Émission + Stablecoins.
Demain, chaque rôle fonctionnel sera assumé séparément.
Les plateformes de trading gèrent la liquidité, les dépositaires la sécurité, les émetteurs de stablecoins gèrent paiement et règlement, les plateformes de tokenisation l’émission d’actifs réels, la DeFi les applications financières on-chain.
Ce mouvement ne signifie pas une simple copie de la finance classique.
L’atout de la blockchain reste la connexion de ces modules spécialisés par des protocoles ouverts.
La spécialisation dans la finance traditionnelle multiplie les silos, là où Web3 pourrait reposer sur une couche de règlement interopérable.
C’est là que la structure de marché pourrait transformer Web3 : non pour refermer le réseau, mais pour clarifier et redistribuer les responsabilités au sein de ce réseau ouvert.
Si la régulation évolue vers une logique fonctionnelle, les points d’attention des porteurs de projet changent.
Jusqu’à maintenant, beaucoup de projets Web3 démarraient par le Token, puis structuraient la communauté, le trading, le produit.
À l’avenir, la séquence tend à devenir :
Fonction métier → Droits utilisateur → Structure des actifs → Statut réglementaire → Modèle du Token
En pratique, il faut commencer par le problème à résoudre, puis la structure de produit, avant de définir le rôle du Token.
Cela restreint la place du simple narratif marché. Pour les équipes tournées vers l’infrastructure Web3 institutionnelle, cela clarifie la conception produit.
Une plateforme de tokenisation d’actifs réels devra traiter les actifs supports, la garde, l’accès investisseur, avant de statuer sur l’émission du Token. Une solution de paiement stablecoin doit traiter réserves, rachat, conformité des paiements avant l’expérience on-chain.
C’est tout l’inverse de la logique d’antan : “on émet le Token et on invente un cas d’usage ensuite”.
L’utilisateur lambda n’a pas à maîtriser toute la réglementation.
Son enjeu majeur : identifier le type de service utilisé.
Sur une plateforme centralisée : compte, garde, retrait, séparation des avoirs, règles du trading, solidité du prestataire.
Côté DeFi : smart contract, droits, oracles, gouvernance, liquidation.
Pour les stablecoins : émetteur, réserves, mode de rachat, fonctions de paiement.
En résumé :
Chaque type de service implique sa propre check-list de risques.
C’est là l’apport clé de la régulation stratifiée.
Elle aide non seulement à identifier le bon responsable, mais elle donne aussi aux utilisateurs les moyens de comprendre leur exposition réelle aux risques.
Longtemps, la régulation fut vue en termes binaires :
Soutenir Web3, ou l’entraver.
Avec la montée en sophistication du secteur, cette vision ne suffit plus.
La tendance de fond : des types d’activités différenciés selon leur profil de risque, leur responsabilité, et leur régime de marché.
Les plateformes centralisées visent les enjeux d’intermédiation et la sécurité client.
La DeFi cible la sécurité des smart contracts, la gouvernance et les responsabilités.
Les stablecoins doivent garantir la réserve, les rachats et la stabilité des paiements.
Les actifs tokenisés devront lier droit réel, conservation et existence “on-chain”.
Tous ces modèles peuvent coexister dans l’écosystème Web3, sans devoir pour autant être assujettis à la même catégorie produit.
L’un des progrès majeurs du débat américain en 2026 : faire ressortir qu’il ne s’agit pas d’imposer une règle unique à toutes les activités crypto, mais de mettre en place une structure de marché calée sur la fonction, les risques et les responsabilités. La SEC et la CFTC vont déjà en ce sens, affinant la classification des actifs numériques et l’analyse des activités, alors que la législation se poursuit.
Pour Web3, cela ne se traduira pas par la fin de la décentralisation, mais par une nouvelle phase d’infrastructure : chaque acteur endosse sa responsabilité, chaque modèle d’activité relève des règles adaptées au risque, la blockchain continue de fonctionner comme technologie ouverte et couche de règlement.
FAQ
Quelle est la distinction majeure entre plateformes centralisées et DeFi ?
Les plateformes centralisées reposent sur des entreprises identifiées pour assurer trading et conservation, tandis que la DeFi s’appuie sur des smart contracts pour gérer opérations et finance. Le risque porte donc sur l’intermédiation, la garde et l’actif client pour les premières, sur le code, la gouvernance et les frontières de responsabilité pour la seconde.
Pourquoi les stablecoins nécessitent-ils un cadre différent de celui des Tokens ordinaires ?
Les stablecoins visent principalement paiement, règlement et transfert de valeur : la solidité des réserves, l’émetteur, les modalités de rachat sont ainsi au cœur de leur régulation, qui diffère des actifs numériques à vocation d’investissement.
La DeFi doit-elle encore être régulée si elle devient décentralisée ?
Cela dépend de la réalité du modèle et de la distribution des responsabilités. La décentralisation ne détermine pas nécessairement qui contrôle le protocole, opère le frontend, supervise les upgrades ou supporte le risque de marché.
Quel est l’enjeu d’une régulation stratifiée pour Web3 ?
Chaque modèle engendre des risques propres. Analyser les plateformes de trading, la DeFi, les stablecoins ou les actifs tokenisés selon leur fonctionnalité et leur structure de responsabilité permet d’aligner exigences réglementaires et risques réels.
Que signifie une régulation crypto plus claire pour Web3 ?
Elle se traduira par la spécialisation du secteur et par la standardisation de l’infrastructure. Trading, garde, paiement, émission et DeFi verront leur responsabilité mieux répartie, liaisons préservées grâce au réseau blockchain.