Pour les traders qui souhaitent comparer la largeur des Bandes de Bollinger à l’ATR, le choix dépend davantage de ce que vous souhaitez mesurer que de la question de savoir quel indicateur est « meilleur ». Une personne qui surveille la compression de la volatilité privilégiera la largeur des Bandes de Bollinger. Pour déterminer si l’amplitude habituelle des mouvements de prix est de 200 $ ou 600 $ par heure, l’ATR fournira une information plus pertinente.
La distinction est essentielle en cryptomonnaie, car la volatilité peut changer très rapidement. Un intervalle de prix étroit peut se dilater brutalement, tandis qu’un ATR élevé peut rester constant aussi bien lors de fortes tendances haussières que lors de baisses marquées. Aucun indicateur ne prédit l’orientation future du prix. Toutefois, associés à la structure du marché, au volume des transactions et aux outils de tendance, ils permettent d’identifier plus précisément si la volatilité se contracte, s’étend ou reste élevée.
Points clés
-
La largeur des Bandes de Bollinger permet de mesurer la volatilité relative en comparant la distance entre les bandes supérieure et inférieure à la bande médiane.
-
L’Average True Range mesure le mouvement réel des prix en lissant les valeurs du true range sur 14 périodes en général.
-
Une contraction des Bandes de Bollinger est très utile pour repérer les squeezes de volatilité et les conditions propices à un breakout.
-
L’ATR est plus indiqué pour le réglage des stops, la détermination de la taille des positions et l’évaluation de l’amplitude normale des oscillations des prix.
-
Ni l’ATR ni la largeur des Bandes de Bollinger ne prédisent la direction : une expansion de volatilité peut correspondre aussi bien à un mouvement haussier qu’à une baisse.
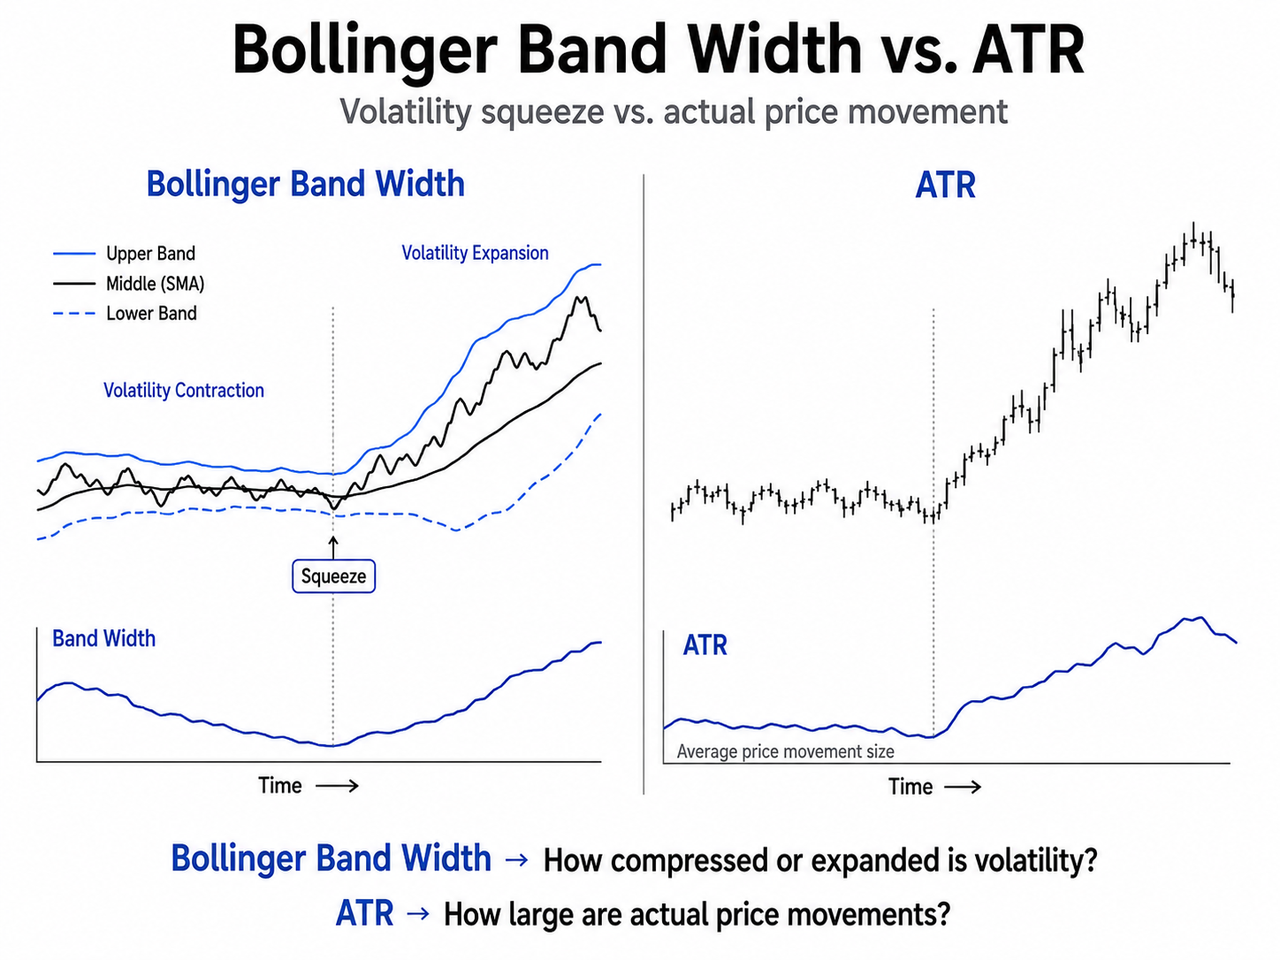
Largeur des Bandes de Bollinger vs ATR : quel est le meilleur indicateur de volatilité ?
Pour mesurer l’ampleur réelle des mouvements de prix, l’ATR présente l’avantage de se baser directement sur l’intervalle de trading de chaque période, en intégrant les gaps par rapport à la clôture précédente. Pour déterminer si la volatilité est particulièrement comprimée ou élargie par rapport au comportement récent de l’actif, la largeur des Bandes de Bollinger reste généralement plus intuitive.
| Critère |
Largeur des Bandes de Bollinger |
Average True Range |
| Fonction principale |
Expansion/contraction de la volatilité relative |
Amplitude des mouvements de prix |
| Paramètres de calcul |
SMA et écart-type |
Plus haut, plus bas et clôture précédente |
| Paramètre d’usage courant |
20 périodes, 2 écarts-types |
14 périodes |
| Résultat |
Ratio ou pourcentage |
Unités de prix |
| Directionnel ? |
Non |
Non |
| Cas d’utilisation type |
Squeezes et contextes de breakout |
Stops, dimensionnement et analyse d’intervalle |
| Réagit aux gaps |
Indirectement via l’historique des clôtures |
Directement via le true range |
| Valeur en hausse |
Bandes qui s’élargissent |
Intervalles de prix qui augmentent |
| Valeur en baisse |
Bandes qui se resserrent |
Intervalles de prix qui diminuent |
Les deux indicateurs ne sont pas en concurrence directe. Chacun décrit une facette différente de la volatilité ; leur combinaison révèle souvent davantage que l’utilisation de l’un seul.
Calcul de la volatilité selon les Bandes de Bollinger
Les Bandes de Bollinger comportent une bande supérieure et une bande inférieure centrées sur une moyenne mobile. La configuration standard utilise une moyenne mobile simple sur 20 périodes en bande médiane et place les bandes extérieures à deux écarts-types au-dessus et au-dessous.
Formule simplifiée :
Bande médiane = SMA sur 20 périodes
Bande supérieure = Bande médiane + (2 × écart-type)
Bande inférieure = Bande médiane − (2 × écart-type)
L’écart-type indique la dispersion des prix de clôture autour de leur moyenne. Si cette dispersion augmente, les bandes s’élargissent ; si les prix restent regroupés, les bandes se contractent.
Cela diffère de l’approche ATR, car les Bandes de Bollinger mesurent la dispersion des valeurs de clôture, là où l’ATR fait la moyenne de l’intervalle haut-bas de chaque bougie.
La différence Bandes de Bollinger vs Keltner Channel ressort clairement : les Bandes de Bollinger recourent à l’écart-type, alors que les Keltner Channels modernes utilisent l’ATR pour définir la distance des canaux.
Calcul de la largeur des Bandes de Bollinger
La largeur des Bandes de Bollinger transforme la distance entre les bandes supérieure et inférieure en un indicateur numérique de volatilité :
Largeur = (Bande supérieure − Bande inférieure) / Bande médiane
Certains outils multiplient le résultat par 100 pour obtenir un pourcentage. Cette normalisation est essentielle : un écart de bandes de 1 000 $ n’a pas la même signification pour un actif à 10 000 $ que pour un actif à 100 000 $.
Puisque le dénominateur tient compte du niveau de prix, la largeur des Bandes de Bollinger offre un moyen de comparer la volatilité actuelle à la volatilité historique d’un même marché.
L’indicateur Bollinger %B répond à une autre question : la largeur indique l’écartement des bandes, tandis que %B indique la marche du prix actuel entre la bande inférieure et supérieure.
Contraction des Bandes de Bollinger et squeeze de volatilité
La largeur des Bandes de Bollinger devient particulièrement utile lorsque les valeurs sont exceptionnellement basses.
Supposons que BTC évolue sur plusieurs séances dans des intervalles très étroits : l’écart-type diminue, les bandes se rapprochent et la largeur diminue. Les traders appellent ce phénomène Bollinger squeeze.
Le squeeze ne prédit pas la direction. Il signale la contraction de la volatilité.
Si la largeur reprend rapidement, les bandes s’élargissent et une nouvelle phase de volatilité peut s’installer. Le prix peut s’envoler, chuter ou dépasser temporairement l’intervalle avant de revenir. L’indicateur ne distingue pas ces options.
C’est pourquoi le contexte de breakout est primordial : structure du prix, supports/résistances, volume et indicateurs techniques directionnels apportent des données absentes de la largeur des bandes.
Les Donchian Channels définissent un intervalle sur la base des plus hauts et plus bas récents, plutôt que des écarts-types. Le franchissement d’une limite Donchian, accompagné d’une expansion de la largeur des Bandes de Bollinger, apporte une lecture différente du breakout.
Qu’est-ce que l’Average True Range ?
L’Average True Range, ou ATR, est un indicateur de volatilité non directionnel créé par J. Welles Wilder. Au lieu de mesurer la dispersion autour de la moyenne mobile, il estime l’amplitude réelle des mouvements de prix sur les périodes récentes.
Pour chaque bougie, le true range retient la valeur maximale parmi :
-
Le plus haut actuel moins le plus bas actuel
-
Valeur absolue du plus haut actuel moins la clôture précédente
-
Valeur absolue du plus bas actuel moins la clôture précédente
L’ATR lisse ensuite ces valeurs sur une durée donnée, souvent 14 périodes, mais ajustable selon la plateforme ou la stratégie.
L’indicateur Average True Range inclut ainsi des informations non prises en compte dans une simple amplitude haut-bas.
Par exemple, si un actif clôture à 100 $, ouvre la période suivante à 108 $ puis oscille entre 107 $ et 110 $, l’intervalle de 3 $ dans la bougie sous-évalue le mouvement total. Le true range intègre la distance par rapport à la clôture précédente.
Ce traitement des gaps explique pourquoi l’ATR fournit une mesure directe du mouvement réel des prix.
ATR vs Bandes de Bollinger en période de forte volatilité
Quand la volatilité s’accroît fortement, les deux indicateurs augmentent, mais pas toujours au même rythme ni pour la même raison.
La largeur des Bandes de Bollinger s’élargit lorsque les prix de clôture s’écartent de la moyenne mobile. L’ATR grimpe quand les true ranges s’élargissent.
En cas de vente rapide, de grandes bougies et des intervalles très larges font monter l’ATR immédiatement. Si les prix de clôture s’éloignent de la moyenne, les Bandes de Bollinger s’élargissent aussi nettement.
Ni l’un ni l’autre ne signifient que la tendance doit se poursuivre à la baisse.
L’ATR indique que le mouvement moyen du prix se renforce. La largeur des Bandes de Bollinger signale une extension de l’enveloppe statistique. Une volatilité en hausse n’est pas une indication de tendance.
Les mêmes observations sont possibles lors d’un rallye.
C’est là que des outils directionnels comme le Relative Strength Index, le MACD ou la structure du prix apportent un contexte. Ils ne suppriment pas les faux signaux, mais renseignent sur des aspects que les indicateurs de volatilité ne couvrent pas.
Intérêt de l’ATR pour la gestion du risque
L’ATR offre un avantage pratique lorsque la stratégie de trading requiert une volatilité exprimée en unités de prix.
Si un actif s’échange à 50 $ et que l’ATR vaut 2 $, cela indique une variation moyenne de 2 $ sur la période de calcul. Si l’ATR grimpe à 4 $, le mouvement typique s’accroît fortement.
Cela impacte le placement des stops.
Un stop fixe à 1 $ est largement hors du bruit du marché quand l’ATR est à 0,50 $, mais très serré si l’ATR atteint 4 $. Les méthodes basées sur l’ATR ajustent la distance en fonction de la volatilité en cours, souvent avec des multiples comme 1,5 ATR ou 2 ATR selon la stratégie et le risque accepté.
La taille des positions repose sur la même logique : une volatilité accrue signifie que chaque position peut générer des gains ou pertes importants en proportion de l’exposition, si bien que certains modèles de gestion réduisent la taille à mesure que l’ATR monte.
Mais l’ATR ne définit pas à lui seul le bon stop ni la taille optimale : la structure de marché, la liquidité, l’effet de levier et la perte maximale restent déterminantes.
Atout de la largeur des Bandes de Bollinger pour les phases de volatilité
La Largeur permet d’identifier les régimes de volatilité.
Une valeur brute d’ATR à 1 000 n’a de sens que si l’on sait si l’actif s’échange à 10 000 $ ou 100 000 $. La largeur des Bandes de Bollinger est normalisée par rapport à la bande médiane, ce qui améliore la lecture en termes relatifs.
La séquence est particulièrement utile :
Largeur décroissante → contraction de la volatilité
Largeur historiquement basse → volatilité exceptionnellement comprimée
Largeur croissante → expansion de la volatilité
Largeur élevée → dispersion déjà importante
Il n’y a pas de seuil universel de Largeur qui définit une faible volatilité : chaque actif, chaque timeframe, a ses caractéristiques propres. Les traders comparent donc les valeurs à l’historique du marché concerné plutôt que de définir un seuil absolu.
L’enjeu : la largeur dépend de la configuration des Bandes de Bollinger et de la dispersion des clôtures. L’ATR, qui tient explicitement compte de la clôture précédente dans ses calculs, reflète mieux les mouvements liés aux gaps qu’un calcul basé principalement sur les clôtures.
Utiliser ATR et Bandes de Bollinger ensemble
Combiner ces deux indicateurs permet de répondre à une séquence de questions plus complète.
Prenons un graphique horaire BTC : la largeur des Bandes chute sur plusieurs séances et approche un plus bas récent. Les Bandes de Bollinger se resserrent sur la moyenne mobile. L’ATR diminue aussi.
La volatilité est nettement comprimée.
Le prix franchit alors la résistance. La largeur des Bandes et l’ATR se redressent. Le volume s’accroît.
La largeur des Bandes indique que l’enveloppe statistique s’élargit. L’ATR confirme l’accroissement des mouvements de prix. La structure du prix indique la direction, le volume renseigne sur la participation du marché.
Un trader sur le marché BTC/USDT perpétuel en direct sur Gate.com peut ainsi utiliser ce processus sur des données en temps réel, et non sur une capture obsolète.
Mais rien ne garantit la poursuite du breakout : un mouvement rapide peut entraîner une expansion de volatilité, puis se retourner.
Paramètres Bandes de Bollinger vs ATR
Le choix des paramètres peut changer sensiblement la lecture de chaque indicateur.
Les Bandes de Bollinger standards utilisent 20 périodes et deux écarts-types. Un paramètre court les rend plus sensibles aux variations récentes ; un paramètre long lisse les résultats. Modifier le multiplicateur d’écart-type change l’écartement des bandes.
L’ATR standard est sur 14 périodes. Un paramètre court réagit plus vite au changement ; un plus long est plus stable.
Aucune configuration par défaut n’est idéale pour toutes les stratégies.
Un graphique horaire, un graphique journalier et un altcoin très volatile réagiront différemment. Les paramètres modifient aussi la base de comparaison historique, si bien que comparer une lecture de Largeur sur 20 périodes à une autre basée sur un paramètre différent est trompeur.
Limites de la largeur des Bandes de Bollinger et de l’ATR
Les deux indicateurs s’appuient sur des données historiques du marché. Ils décrivent le comportement du prix ; ils ne prévoient pas l’avenir.
Une période de squeeze peut durer bien plus longtemps qu’attendu. Les bandes peuvent s’élargir lors d’un faux breakout. L’ATR peut bondir après une seule bougie exceptionnelle et rester haut, même si le mouvement se dissipe.
Aucun indicateur ne fixe d’objectif de prix.
Aucun ne prédit la direction.
Et aucun ne remplace le contexte de marché.
Les Bandes de Bollinger peuvent être utilisées pour évaluer si le prix est haut ou bas dans l’enveloppe statistique récente, mais toucher la bande supérieure n’indique pas forcément une surévaluation, et toucher la bande inférieure n’indique pas une sous-évaluation. Momentum, tendance et structure de marché peuvent maintenir le prix proche d’une bande sur de longues périodes.
Multiplier les outils d’analyse technique ne garantit pas une meilleure décision. Plusieurs indicateurs dérivés des mêmes données du marché peuvent donner des informations redondantes.
Choisissez la Largeur des Bandes de Bollinger lorsqu’il s’agit de déterminer :
La volatilité se contracte-t-elle ou s’étend-elle par rapport aux conditions récentes ?
Cet indicateur est parfait pour repérer la contraction, les squeezes et le passage de phases calmes à des bandes élargies.
Optez pour l’ATR si la question est :
Quelle est l’ampleur des mouvements récents du prix ?
Son résultat en unités de prix facilite le placement des stops, le dimensionnement des positions et l’évaluation de la variation typique du prix sur chaque période.
Pour une analyse de la volatilité plus complète, l’utilisation conjointe des deux est souvent judicieuse. La Largeur décrit la forme du comportement du prix autour de la moyenne mobile ; l’ATR indique la taille réelle des intervalles de prix. La structure du marché et les indicateurs directionnels doivent répondre à la question que ces outils ne résolvent pas : quelle est la direction prise par le prix ?
Conclusion
Il n’existe pas de vainqueur absolu entre la Largeur des Bandes de Bollinger et l’ATR.
La Largeur des Bandes de Bollinger est le meilleur outil pour détecter les phases de compression, d’expansion et de squeeze, car elle mesure la proportion d’écartement par rapport à la bande médiane. L’ATR est plus direct pour quantifier le mouvement réel des prix et adapter la gestion du risque.
Les deux sont complémentaires : l’un permet de suivre l’évolution de la volatilité, l’autre de mesurer la taille réelle des oscillations.
Aucun ne doit être utilisé pour prédire la direction future. La volatilité peut s’étendre dans les deux sens et le comportement historique des indicateurs n’offre aucune garantie de performance future.
FAQ
L’ATR est-il plus efficace que les Bandes de Bollinger pour la volatilité ?
L’ATR est plus direct pour mesurer l’ampleur des mouvements de prix, grâce à la moyenne du true range et à la prise en compte des gaps. Les Bandes de Bollinger et la Largeur sont plus adaptées à la lecture de la volatilité et à la détection de contraction ou d’expansion par rapport à la moyenne mobile.
La largeur des Bandes de Bollinger permet-elle de prédire un breakout ?
Non. Une largeur très faible signale une volatilité comprimée, qui peut précéder un mouvement significatif, mais ne garantit ni le breakout, ni sa direction. Le contexte du prix et d’autres méthodes de confirmation restent indispensables.
Que signifie l’augmentation simultanée de la largeur des Bandes et de l’ATR ?
Une hausse commune indique généralement une volatilité en expansion. La Largeur montre l’élargissement des Bandes de Bollinger ; l’ATR signale que les intervalles de prix s’accroissent. Cette combinaison ne révèle pas la tendance du marché.
Quel est le paramètre ATR standard ?
Un ATR sur 14 périodes est le plus utilisé. Les traders peuvent ajuster cette durée selon la période observée et leur besoin en réactivité.
La largeur des Bandes de Bollinger est-elle exprimée en pourcentage ?
Oui, parfois. Un calcul courant divise l’écart entre bandes par la bande médiane, puis multiplie le résultat par 100 pour obtenir un pourcentage.
Peut-on associer l’ATR et la largeur des Bandes de Bollinger ?
Oui. La Largeur permet de repérer la contraction ou l’expansion de la volatilité, et l’ATR confirme si l’ampleur des mouvements de prix augmente. Ensemble, associés à la structure du marché, au volume et à l’analyse directionnelle, ils offrent un contexte plus riche que le signal de trading isolé.
Avertissement
Ce contenu est destiné à des fins éducatives et informatives uniquement. Il ne constitue pas un conseil en investissement ou financier. Les indicateurs techniques sont calculés à partir de données historiques et peuvent générer des signaux erronés ou trompeurs. Les marchés des cryptomonnaies sont volatils et les performances passées des indicateurs n’assurent pas les résultats futurs.