Contrairement à une cotation classique d’entreprise, l’introduction en bourse d’une entreprise technologique à très grande capitalisation peut attirer des fonds communs de placement mondiaux, des hedge funds, des fonds souverains et d’autres investisseurs institutionnels. Lorsque le montant potentiel du financement est élevé et que l’attention du marché est forte, certains investisseurs peuvent libérer des capitaux pour la nouvelle action en réduisant leurs positions existantes, en ajustant leurs allocations de liquidités ou en réallouant leurs pondérations sectorielles. Les entreprises du secteur de l’IA telles que NVIDIA, Microsoft et CoreWeave, ainsi que des actifs risqués comme le Bitcoin, pourraient être indirectement affectés par les anticipations de réallocation des capitaux du marché. Toutefois, la réorientation des capitaux ne signifie pas nécessairement que les fonds circuleront d’un type d’actif à un autre. De même, une relation de causalité directe ne peut pas être établie uniquement parce que les marchés baissent au même moment.
La discussion autour de l’éventuelle introduction en bourse d’Anthropic porte en réalité sur une question fondamentale des marchés de capitaux : lorsqu’une nouvelle entreprise fortement valorisée et exerçant une influence importante sur le marché entre en bourse, comment l’offre de nouvelles actions affecte-t-elle la demande pour les actifs existants ? Cet article analyse les effets potentiels de diversion des capitaux à court terme et de réallocation des capitaux à long terme d’une introduction en bourse d’une entreprise technologique à très grande capitalisation, sous l’angle des mécanismes de levée de fonds, des ajustements de portefeuille des investisseurs institutionnels, des valorisations du secteur de l’IA et de la liquidité du marché des cryptomonnaies.
Points clés à retenir
-
Le projet d’introduction en bourse d’Anthropic pourrait devenir l’une des plus importantes nouvelles émissions d’actions sur les marchés de capitaux mondiaux en 2026. Les documents d’offre mis à jour le 10 novembre indiquent une émission proposée de 825 millions d’actions de catégorie A à un prix compris entre 70 $ et 78 $ par action, soit un produit brut potentiel d’environ 57,75 milliards à 64,35 milliards de dollars. Les résultats définitifs de l’offre restent incertains.
-
S&P Global
-
La diversion des capitaux liée à une introduction en bourse désigne l’ajustement, par les investisseurs, de leurs allocations en actions, obligations, liquidités ou autres actifs existants afin de participer à une nouvelle émission d’actions, ce qui peut créer une pression vendeuse à court terme sur certains marchés.
-
Le montant levé lors d’une introduction en bourse ne correspond pas à une liquidité qui disparaît définitivement du marché secondaire. L’émission de nouvelles actions, la vente d’actions existantes, les mécanismes de financement liés à la prise ferme et l’utilisation ultérieure des fonds ont des effets économiques différents.
-
Les entreprises du secteur de l’IA telles que NVIDIA, CoreWeave et Microsoft peuvent être affectées par les comparaisons de valorisation et les ajustements de portefeuille, mais cet impact ne se traduira pas nécessairement par une baisse de leur cours.
-
Les cryptoactifs tels que le Bitcoin peuvent être indirectement affectés par l’appétit pour le risque, l’effet de levier et l’allocation des capitaux institutionnels. À ce stade, leurs fluctuations de prix ne peuvent pas être simplement attribuées à l’introduction en bourse d’Anthropic.
-
Une introduction en bourse de grande ampleur peut entraîner une concentration des capitaux à court terme tout en attirant de nouveaux capitaux à long terme vers le secteur de l’IA. L’impact final dépendra de la liquidité du marché, de la valorisation de l’offre et des fondamentaux de l’entreprise.
Pourquoi l’introduction en bourse d’Anthropic attire-t-elle l’attention du marché sur la diversion des capitaux ?
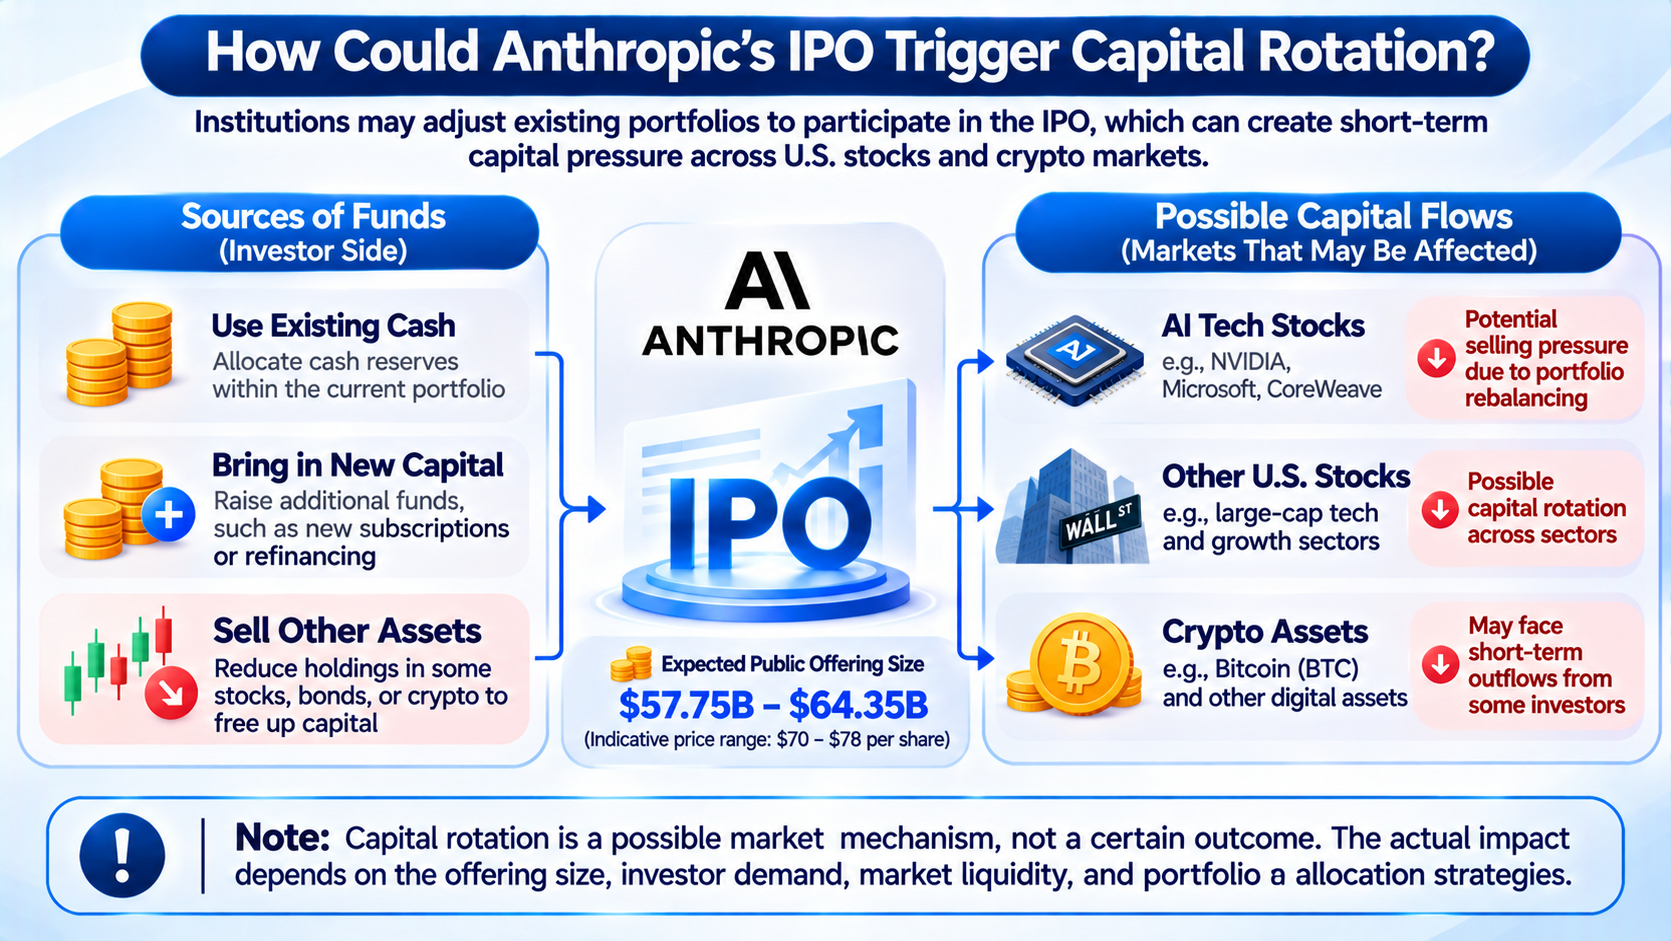
L’introduction en bourse d’Anthropic attire principalement l’attention en raison de son montant potentiel de financement. Les modalités de l’offre mises à jour le 10 novembre 2026 indiquent que l’entreprise prévoit d’émettre 825 millions d’actions de catégorie A à un prix attendu compris entre 70 $ et 78 $ par action. Sur la base du haut de la fourchette, l’offre publique pourrait atteindre environ 64,35 milliards de dollars, tandis que la valorisation sur une base entièrement diluée pourrait atteindre environ 1 400 milliards de dollars. Le marché s’attend à ce que l’entreprise fixe le prix de l’offre le 18 novembre et commence à être négociée au Nasdaq sous le symbole ANT le 19 novembre. Toutefois, le calendrier et le montant de l’offre restent soumis aux résultats définitifs.
Une introduction en bourse de cette ampleur revêt une importance particulière pour les marchés de capitaux. Les besoins de financement d’une nouvelle émission d’actions classique peuvent généralement être couverts par certains établissements spécialisés et fonds d’investissement dédiés aux nouvelles émissions. En revanche, une offre publique de plusieurs dizaines de milliards de dollars peut nécessiter la participation d’un éventail plus large d’investisseurs. Les grands fonds communs de placement, les fonds souverains, les hedge funds et d’autres investisseurs institutionnels peuvent devoir décider s’ils souhaitent accroître leur allocation à Anthropic dans le cadre de budgets d’investissement limités. Si les portefeuilles existants détiennent déjà une forte proportion d’actions technologiques, l’ajout d’Anthropic pourrait nécessiter de réduire la pondération d’autres actifs.
Toutefois, le montant de l’offre et la pression réelle exercée sur le financement du marché ne peuvent pas être assimilés directement. Les modalités de l’offre d’Anthropic prévoient également des souscriptions distinctes d’actions par certains investisseurs stratégiques. Les sources de ces fonds et les motivations qui sous-tendent leur allocation peuvent différer de celles des investisseurs ordinaires du marché secondaire. Les informations publiées en novembre indiquent qu’AMD, Broadcom, Google, Micron, Microsoft, NVIDIA et TSMC prévoient de souscrire ensemble pour 26 milliards de dollars d’actions de catégorie N sans droit de vote. Ces souscriptions reflètent le lien entre la coopération dans le secteur de l’IA et l’allocation des capitaux, mais elles ne peuvent pas être directement assimilées au montant d’autres actions vendues sur le marché public.
La question essentielle est de savoir si le marché dispose de suffisamment de nouveaux capitaux pour absorber ces actions et si les investisseurs vendront des actifs existants pour finaliser leurs souscriptions. Si les souscriptions proviennent principalement de liquidités existantes ou de nouveaux capitaux, la pression vendeuse directe sur le marché secondaire peut rester limitée. Si de nombreuses institutions doivent réduire simultanément leurs positions sur d’autres actifs, l’impact à court terme de la réallocation des capitaux pourrait être plus marqué.
Qu’est-ce que la diversion des capitaux liée à une introduction en bourse, et pourquoi les capitaux se déplaceraient-ils d’autres actifs vers de nouvelles actions ?
La diversion des capitaux liée à une introduction en bourse peut être comprise comme le processus de réallocation des capitaux entre différents actifs afin de participer à une nouvelle émission d’actions. Pour les investisseurs institutionnels, les capitaux investissables ne sont pas illimités. Même si une entreprise nouvellement cotée présente un fort potentiel de croissance, les gestionnaires de fonds doivent également tenir compte de la concentration sectorielle, du poids de chaque action, des réserves de liquidités et des budgets de risque. S’ils souhaitent accroître leur allocation à une nouvelle action, ils peuvent devoir réduire leurs positions existantes ou revoir temporairement leurs autres projets d’investissement à la baisse.
Par exemple, supposons qu’un fonds gère 1 milliard de dollars d’actifs et ait alloué 30 % aux actions technologiques. Si le fonds prévoit de constituer, après la cotation, une position sur Anthropic équivalente à 3 % de ses actifs totaux, il devra préparer environ 30 millions de dollars. Ces fonds peuvent provenir des liquidités existantes, du produit de la vente d’autres actions ou de nouvelles souscriptions au fonds. La pression vendeuse résultant d’un rééquilibrage direct du portefeuille n’apparaîtrait que si le fonds réduisait effectivement ses autres actifs. Si le fonds dispose de liquidités suffisantes ou reçoit de nouveaux capitaux de la part des investisseurs, l’impact pourrait être différent.
Ces ajustements de fonds peuvent également intervenir avant la fixation du prix de l’introduction en bourse. Certaines institutions peuvent accroître leurs allocations de liquidités et réduire à l’avance leur exposition au risque à court terme afin de garantir des fonds suffisants pour les souscriptions. D’autres investisseurs peuvent décider d’acheter après le début de la négociation de l’action, en fonction de son prix et de sa valorisation réels. Les différents types de capitaux ne fonctionnent pas selon le même calendrier. Par conséquent, l’impact d’une introduction en bourse peut être réparti entre la période précédant l’offre, la date de fixation du prix, la période de début de cotation et les phases de négociation suivantes, plutôt que d’être concentré sur une seule journée.
La diversion des capitaux ne signifie pas que les investisseurs sont devenus pessimistes quant aux perspectives à long terme des entreprises dont les positions sont réduites. Un fonds peut rester optimiste quant au potentiel bénéficiaire de NVIDIA ou de Microsoft, tout en réduisant ses positions parce qu’il doit contrôler son exposition globale au secteur de l’IA. Du point de vue de la formation des prix, ce type de réallocation des capitaux peut créer une véritable pression acheteuse et vendeuse, mais sa signification économique diffère d’une détérioration des fondamentaux de l’entreprise. Distinguer les ajustements d’allocation d’actifs des évolutions des anticipations de bénéfices constitue une condition préalable importante pour analyser l’impact d’une introduction en bourse de grande ampleur sur le marché.
Une introduction en bourse à très grande capitalisation épuise-t-elle réellement la liquidité du marché ?
Les introductions en bourse de grande ampleur sont souvent décrites comme des événements qui absorbent la liquidité du marché, mais cette description nécessite un examen plus attentif du parcours suivi par les fonds. Lors d’une nouvelle émission d’actions, les investisseurs versent les fonds de souscription, l’entreprise émettrice reçoit le produit correspondant et les établissements garants prennent en charge les opérations d’émission et de règlement concernées. Les fonds ne disparaissent pas du système financier. Ils passent plutôt des comptes des investisseurs à celui de l’entreprise. L’entreprise peut ensuite utiliser ces fonds pour la recherche et le développement, les dépenses d’investissement, le remboursement de dettes, des acquisitions ou d’autres activités commerciales. Ces dépenses peuvent ensuite revenir progressivement vers les marchés financiers et l’économie réelle.
Si une introduction en bourse comprend la vente d’actions existantes, les fonds peuvent être versés directement aux premiers investisseurs, aux fondateurs ou aux employés qui vendent leurs actions. Ces actionnaires peuvent conserver leurs liquidités ou acheter d’autres actifs financiers. L’émission de nouvelles actions et la vente d’actions existantes absorbent toutes deux les fonds de souscription, mais les flux ultérieurs diffèrent. Dans le cas d’Anthropic, les documents d’offre couvrent à la fois le financement par émission de nouvelles actions et des dispositions permettant à certains initiés de vendre leurs actions. Par conséquent, toute la valeur de la transaction ne doit pas être considérée comme un nouveau financement pour l’entreprise, et l’intégralité du produit ne doit pas être traitée comme des capitaux sortant définitivement du marché secondaire.
L’impact d’une introduction en bourse de grande ampleur sur la liquidité se manifeste principalement dans le calendrier et la structure de l’allocation des actifs. Avant l’offre, les investisseurs peuvent préparer les fonds de manière concentrée et réduire leur demande pour d’autres actifs. Pendant l’offre, certains fonds entrent dans le processus de souscription et de règlement des nouvelles actions. Après l’offre, les fonds sont progressivement réinjectés dans les activités de l’entreprise, les comptes des actionnaires ou d’autres circuits d’investissement. Si le marché connaît également des entrées importantes de nouveaux capitaux, la pression à court terme créée par l’introduction en bourse peut être partiellement compensée.
Il est également nécessaire de distinguer le produit de l’introduction en bourse de la capitalisation boursière. La valorisation potentielle d’Anthropic, de l’ordre de 1 000 milliards de dollars, reflète la valeur de marché de l’ensemble de ses actions. Elle ne signifie pas que les investisseurs doivent fournir un montant équivalent en liquidités le jour de la cotation. Le nombre réel d’actions offertes au public, le prix de l’offre, les accords de souscription stratégique et le volume négocié après la cotation sont plus directement liés aux besoins de financement à court terme. Assimiler la capitalisation boursière totale de l’entreprise au montant de liquidités que le marché doit verser surestimerait considérablement l’impact de l’introduction en bourse sur la liquidité.
Pourquoi la cotation d’Anthropic pourrait-elle affecter des actions du secteur de l’IA telles que NVIDIA et CoreWeave ?
Après l’introduction en bourse d’Anthropic, le marché public comptera une entreprise directement engagée dans le développement et la commercialisation de modèles d’IA fondamentaux. Auparavant, les investisseurs souhaitant s’exposer à la croissance de l’IA générative devaient souvent passer indirectement par des fournisseurs de puces, des plateformes de cloud computing, des opérateurs de centres de données et des éditeurs de logiciels. NVIDIA, Microsoft, CoreWeave et d’autres actions liées à l’IA représentent différentes parties de la chaîne de valeur du secteur. La cotation d’Anthropic offrira aux investisseurs une possibilité d’investissement plus directe dans une entreprise spécialisée dans les modèles d’IA, ce qui pourrait modifier la structure des portefeuilles existants consacrés à l’IA.
Ce changement se reflétera d’abord dans les allocations sectorielles. Supposons qu’un fonds détienne déjà NVIDIA, Microsoft et CoreWeave. Si le gestionnaire souhaite ajouter Anthropic sans accroître davantage l’allocation globale du portefeuille aux actifs liés à l’IA, le fonds peut réduire certaines positions existantes. Ces réductions ne signifient pas que les commandes de ces entreprises vont immédiatement diminuer. Il s’agit plutôt d’une réallocation des capitaux au sein d’une même thématique d’investissement. Si de nombreuses institutions adoptent une stratégie similaire, certaines actions du secteur de l’IA pourraient subir une pression sur leur valorisation à court terme.
Le deuxième facteur est la comparaison des valorisations. L’activité de NVIDIA est principalement axée sur les GPU, les réseaux et les plateformes informatiques. CoreWeave fournit principalement des infrastructures de cloud computing reposant sur des GPU, tandis qu’Anthropic commercialise ses activités à travers des modèles d’IA, des API et des applications d’entreprise. Ces trois types d’entreprises diffèrent fortement en matière de dépenses d’investissement, de marges brutes, de flux de trésorerie et de cycles de croissance. Après la cotation d’Anthropic, les investisseurs pourraient comparer plus fréquemment les développeurs de modèles aux fournisseurs de capacités informatiques en matière de croissance du chiffre d’affaires, de besoins en capitaux et de potentiel de bénéfices à long terme, ce qui pourrait les amener à réévaluer la valorisation des différentes composantes de la chaîne de valeur.
Cet impact pourrait également être positif. Si l’introduction en bourse d’Anthropic reçoit une forte demande et que le marché reconnaît son potentiel de croissance à long terme, les investisseurs pourraient accroître leur intérêt pour l’ensemble du secteur de l’IA. La poursuite de l’expansion d’Anthropic pourrait également créer une demande supplémentaire en ressources informatiques, ce qui soutiendrait indirectement les entreprises de puces et d’infrastructures cloud. Toutefois, une forte demande de souscription lors d’une introduction en bourse ne signifie pas que la rentabilité future est déjà établie. Les documents d’offre publiés en novembre montrent que, malgré une croissance rapide de son chiffre d’affaires, Anthropic fait toujours face à des dépenses importantes liées aux infrastructures informatiques et à des pertes d’exploitation. Les investisseurs continuent d’avoir des opinions divergentes sur ses marges à long terme et ses avantages concurrentiels.
L’introduction en bourse d’Anthropic pourrait-elle modifier le cadre de valorisation de l’ensemble du secteur de l’IA ?
L’impact de la cotation d’une entreprise technologique à très grande capitalisation ne provient pas seulement de ses besoins de financement, mais aussi du nouveau point de référence en matière de valorisation qu’elle crée. Dans les secteurs comptant peu d’entreprises comparables cotées directement, les investisseurs estiment souvent indirectement les valeurs de marché au moyen d’entreprises connexes de la chaîne de valeur. Une fois qu’Anthropic sera entrée sur le marché public, la croissance de son chiffre d’affaires, sa clientèle, ses coûts informatiques et sa rentabilité feront l’objet d’une valorisation plus directe par le marché. Cela pourrait modifier la manière dont les investisseurs appréhendent la répartition de la valeur au sein du secteur de l’IA.
La chaîne de valeur de l’IA peut être divisée en plusieurs grandes catégories : les puces, les centres de données, les plateformes de cloud computing, les modèles fondamentaux et les logiciels applicatifs. Les entreprises de puces génèrent des revenus en vendant du matériel et des systèmes. Les entreprises de cloud computing génèrent des revenus grâce à la location de capacités informatiques et aux services d’infrastructure. Les entreprises spécialisées dans les modèles d’IA commercialisent leurs activités grâce à l’utilisation de modèles, aux abonnements et aux services aux entreprises. Les besoins en capitaux, les marges et les barrières à l’entrée diffèrent entre ces segments. Ils ne peuvent donc pas être valorisés simplement à l’aide des mêmes multiples. Le marché peut attribuer des valorisations plus élevées aux entreprises spécialisées dans les modèles à forte croissance, ou exiger une prime de risque plus importante en raison de leurs coûts informatiques et des pressions concurrentielles.
L’offre publique d’Anthropic permet d’observer cette divergence des valorisations. Les retours des investisseurs recueillis le 13 novembre montrent que le marché reste très attentif aux perspectives de croissance de l’entreprise, mais que le débat se poursuit sur plusieurs points : la capacité de son modèle à conserver son avance, la possibilité pour Claude de passer des scénarios de programmation à des flux de travail d’entreprise plus larges et la capacité de cette forte croissance à se traduire finalement par des bénéfices. Une forte demande de souscription pendant la phase d’offre ne signifie pas que ces questions ont été résolues.
Si Anthropic obtient une valorisation élevée après sa cotation et continue d’afficher une croissance soutenue dans ses rapports financiers ultérieurs, le marché pourrait accorder davantage de valeur aux capacités de commercialisation des services reposant sur des modèles. À l’inverse, si la croissance du chiffre d’affaires ralentit, si les coûts informatiques continuent d’augmenter ou si la concurrence entraîne une baisse du prix des services de modèles, les investisseurs pourraient réévaluer les anticipations de bénéfices pour l’ensemble de la chaîne de valeur de l’IA. Pour des entreprises telles que NVIDIA et CoreWeave, l’impact dépendra non seulement de la vente éventuelle de leurs actions par les investisseurs pour participer à l’introduction en bourse, mais aussi de la question de savoir si le marché réévalue les rendements économiques à long terme de la demande en capacités informatiques liées à l’IA.
Pourquoi l’introduction en bourse d’Anthropic pourrait-elle également affecter le Bitcoin et le marché des cryptomonnaies ?
Les modèles économiques du Bitcoin et d’Anthropic ne présentent pas de correspondance directe, mais ils peuvent tous deux être affectés par certains des mêmes investisseurs et conditions macrofinancières. Avec le développement des ETF Bitcoin au comptant, de la conservation institutionnelle et d’autres canaux d’investissement, le Bitcoin a intégré un éventail plus large de portefeuilles financiers traditionnels. Certaines institutions allouent simultanément des capitaux aux actions technologiques, aux actifs numériques et à d’autres actifs très volatils. Lorsqu’une importante opportunité d’investissement apparaît ou que les budgets de risque évoluent, les capitaux peuvent être réalloués entre différents actifs.
L’introduction en bourse d’Anthropic pourrait affecter le marché des cryptomonnaies par l’intermédiaire de l’appétit pour le risque. Si les investisseurs institutionnels souhaitent accroître leur allocation aux actions liées à l’IA tout en maintenant inchangée leur exposition globale au risque, ils peuvent réduire leurs positions sur d’autres actifs très volatils. Le Bitcoin et certains cryptoactifs pourraient être affectés, mais l’ajustement réel dépendrait de la détention de ces actifs par les investisseurs et de la possibilité, pour les portefeuilles concernés, d’effectuer des allocations entre catégories d’actifs. Les grands fonds d’actions technologiques peuvent ne pas être autorisés à investir dans les cryptoactifs, tandis que les fonds de cryptoactifs peuvent ne pas être en mesure de participer directement à une introduction en bourse. Il ne faut donc pas supposer que les capitaux peuvent circuler totalement librement entre les deux marchés.
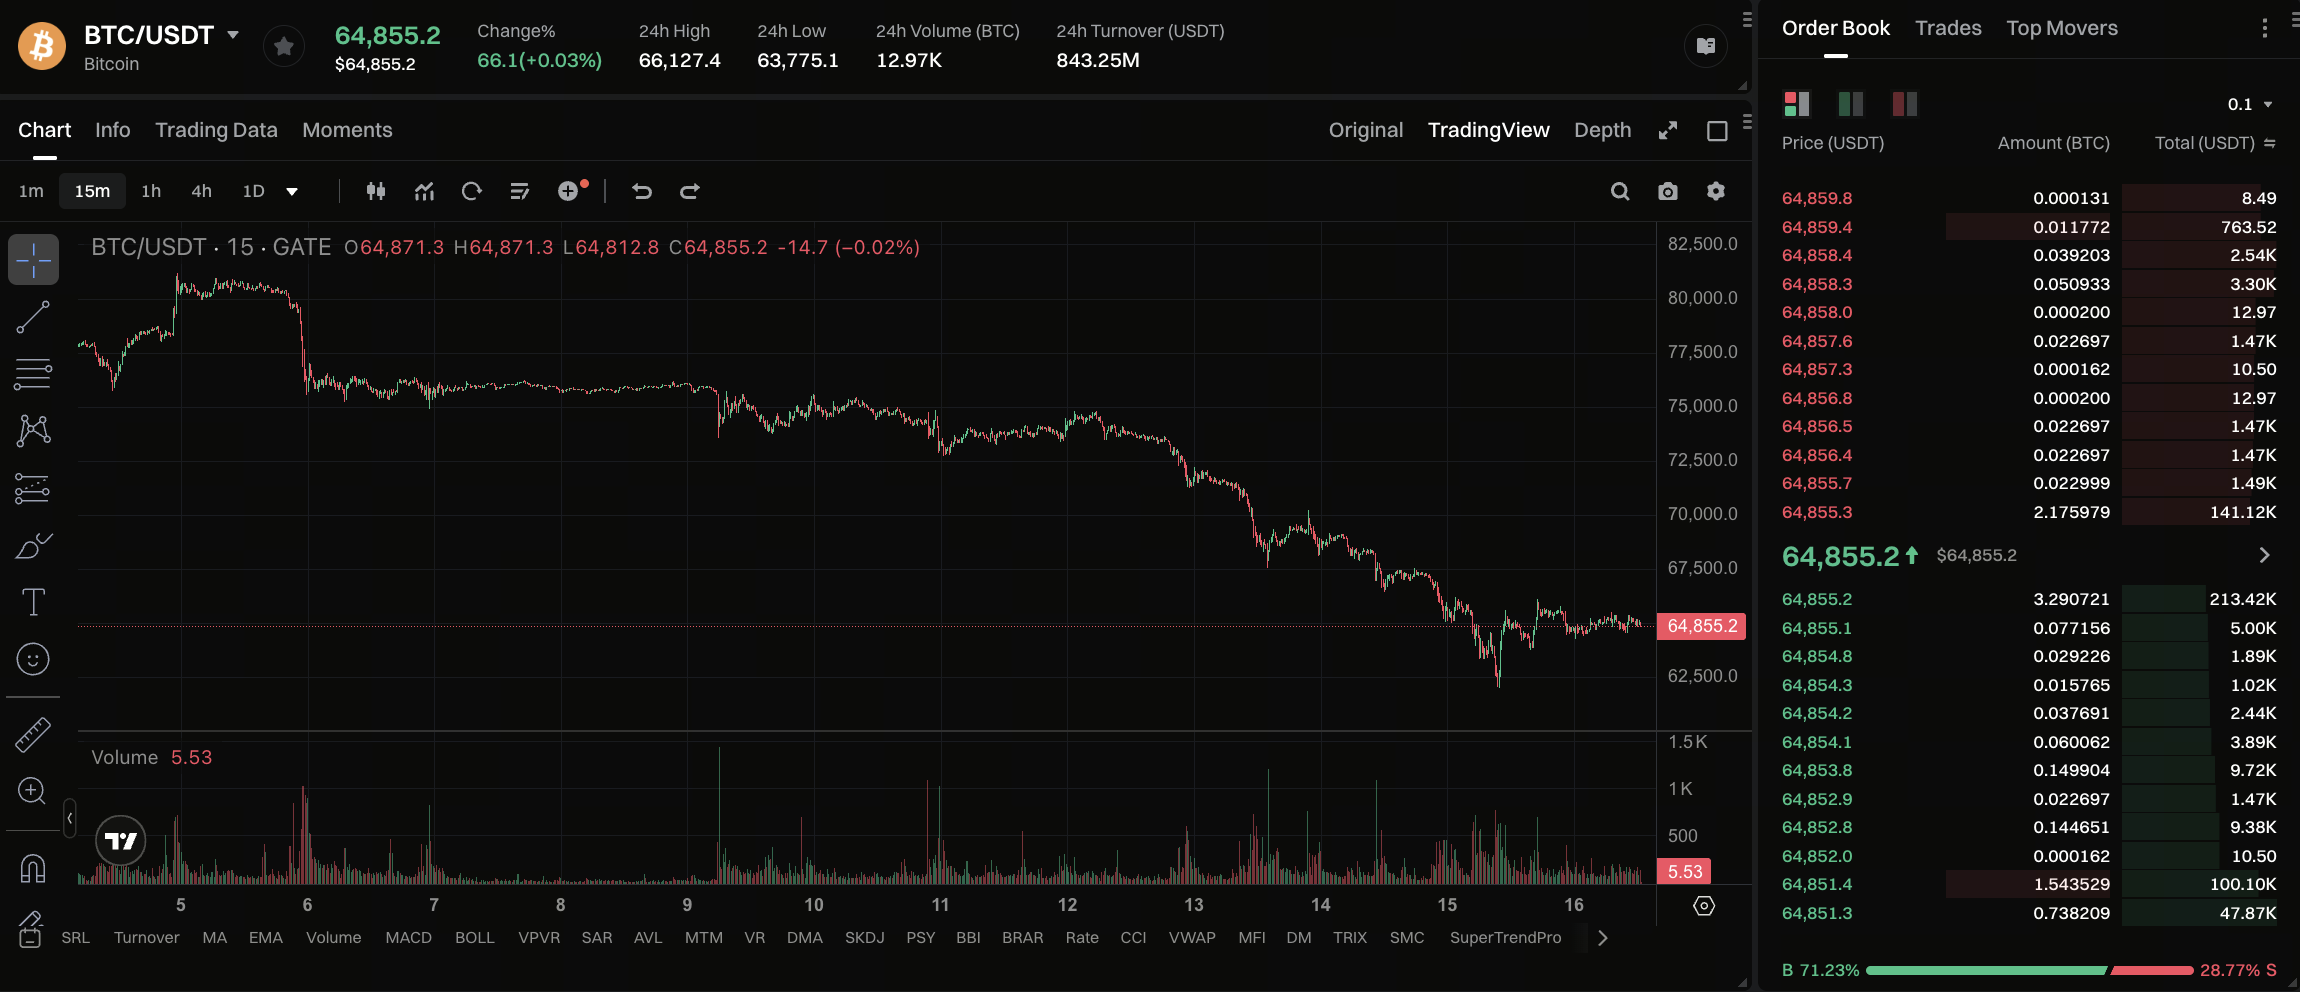
La volatilité récente du cours du Bitcoin a attiré davantage l’attention sur cette question. Le 13 novembre, certains acteurs du marché ont associé la baisse du Bitcoin sous 70 000 $ aux besoins de financement de l’introduction en bourse d’Anthropic, estimant que la cotation d’une entreprise technologique à très grande capitalisation pourrait attirer une partie des capitaux auparavant alloués au marché des cryptomonnaies. Toutefois, il s’agit d’une interprétation des flux de capitaux formulée par des acteurs du marché, et non d’une conclusion vérifiée par des données exhaustives sur les transactions.
Le prix du Bitcoin est également affecté par des facteurs tels que la liquidité en dollars, les anticipations de taux d’intérêt, les souscriptions et rachats d’ETF, l’effet de levier sur les produits dérivés et la structure interne des capitaux du marché des cryptomonnaies. Même si le Bitcoin et les actions technologiques baissent au cours de la même période, ils peuvent tous deux réagir à une baisse de l’appétit macroéconomique pour le risque plutôt qu’à un transfert direct de capitaux du BTC vers Anthropic. Lors de l’analyse de la diversion des capitaux entre marchés, il est nécessaire de distinguer la corrélation temporelle d’une véritable transmission de capitaux.
Les sorties de capitaux des ETF peuvent-elles prouver que les fonds se dirigent vers l’introduction en bourse d’Anthropic ?
Les flux de capitaux des ETF constituent un indicateur important pour observer l’évolution des allocations des institutions et des autres investisseurs, mais les données relatives aux ETF ne permettent pas, à elles seules, de déterminer la destination finale des fonds. Les sorties nettes des ETF Bitcoin au comptant indiquent une évolution des souscriptions et des rachats sur le marché primaire des parts des fonds concernés, ce qui peut refléter une réduction de leur exposition par certains investisseurs. Toutefois, les fonds rachetés peuvent être réalloués aux liquidités, aux obligations, aux actions ou à d’autres produits d’investissement. Ils peuvent également servir à réduire l’effet de levier ou à répondre à des besoins de liquidité. Sans données supplémentaires sur les comptes et les transactions, il est impossible de confirmer que ces fonds ont servi à souscrire des actions Anthropic.
De même, la pression vendeuse sur les actions technologiques liées à l’IA ne signifie pas nécessairement que les institutions lèvent des fonds pour l’introduction en bourse. Les investisseurs peuvent ajuster leurs positions en raison de valorisations excessives, de résultats d’entreprise inférieurs aux attentes, de la hausse des taux d’intérêt ou de l’intensification de la concurrence dans le secteur. Si ces facteurs se produisent en même temps que l’introduction en bourse d’Anthropic, le marché peut facilement attribuer à un événement unique des variations de prix causées par des facteurs différents. Une telle interprétation pourrait faire passer au second plan des facteurs macroéconomiques et fondamentaux plus importants.
Pour déterminer si une diversion des capitaux s’est produite, plusieurs indicateurs sont nécessaires. Premièrement, les investisseurs doivent examiner le montant de l’offre et la structure réelle des souscriptions afin de déterminer quelle part de la nouvelle demande de financement est supportée par les investisseurs du marché public. Deuxièmement, ils doivent analyser les flux de capitaux des fonds d’actions liés à l’IA et des ETF d’actions technologiques afin de déterminer si des ventes concentrées sont en cours. Troisièmement, ils doivent examiner les souscriptions et rachats nets des ETF Bitcoin au comptant, l’effet de levier du marché des cryptomonnaies et la liquidité des stablecoins afin de déterminer si le marché des cryptomonnaies subit une pression de contraction indépendante.
Même si ces indicateurs évoluent au cours de la même période, ils peuvent uniquement renforcer la confiance dans l’hypothèse d’une réallocation des capitaux. Ils ne peuvent pas prouver directement que les fonds se déplacent d’un marché à un autre. Une analyse fiable doit se concentrer sur le calendrier des mouvements de capitaux, les types d’investisseurs et le contexte macroéconomique, plutôt que d’établir une relation de causalité uniquement parce que deux actifs évoluent simultanément.
Pourquoi une introduction en bourse technologique à très grande capitalisation pourrait-elle amplifier la volatilité du marché à court terme ?
Les introductions en bourse de grande ampleur s’accompagnent souvent d’une forte attention du marché et d’une activité de négociation concentrée. Avant l’offre, les investisseurs institutionnels doivent décider du montant qu’ils souhaitent souscrire. Pendant le processus de fixation du prix, les établissements garants doivent déterminer le prix final en fonction de la demande du marché. Au cours de la période de début de cotation, les investisseurs ayant reçu une allocation, ceux qui n’ont pas obtenu d’actions et les autres traders peuvent ajuster leurs positions simultanément. Ces actions peuvent modifier rapidement l’équilibre entre l’offre et la demande sur l’action concernée, notamment lorsque la liquidité globale du marché est limitée ou que l’appétit pour le risque est faible.
Une introduction en bourse à très grande capitalisation peut également influencer les anticipations concernant l’offre de nouvelles actions sur le marché. Si les investisseurs pensent que d’autres entreprises technologiques fortement valorisées entreront prochainement sur le marché public, ils peuvent ajuster à l’avance leurs positions existantes afin de réserver des capitaux pour d’éventuels investissements dans de nouvelles actions. À l’inverse, une introduction en bourse réussie peut améliorer la confiance du marché et attirer de nouveaux capitaux vers les actions de croissance. La diversion des capitaux et l’attraction de nouveaux capitaux ne sont pas des effets entièrement opposés. Ils peuvent tous deux se produire à différentes étapes.
L’offre d’actions après la cotation mérite également une attention particulière. Les documents d’offre d’Anthropic prévoient que certains actionnaires initiaux et employés peuvent vendre leurs actions, ainsi que des dispositions relatives aux périodes de conservation ultérieures. Par rapport à une offre composée uniquement de nouvelles actions, ces dispositions peuvent influencer le nombre d’actions négociables pendant la période initiale de cotation et au cours des mois suivants. Les recherches de S&P Global sur les introductions en bourse de grandes entreprises technologiques montrent que les performances après cotation varient considérablement d’une entreprise à l’autre. Le montant de l’offre et l’attention du marché ne suffisent pas à déterminer l’évolution à long terme du cours d’une action.
Sur le marché des cryptomonnaies, la volatilité à court terme peut également être amplifiée par les transactions à effet de levier. Si une baisse de l’appétit pour le risque entraîne un recul du BTC, certaines positions fortement endettées peuvent déclencher des appels de marge ou des liquidations forcées, amplifiant davantage les mouvements de prix. Ce mécanisme peut expliquer pourquoi un ajustement relativement limité du risque sur les marchés macroéconomiques se traduit parfois par une volatilité plus sévère sur le marché des cryptomonnaies. Toutefois, les liquidations liées à l’effet de levier constituent un mécanisme de transmission des prix inhérent au marché des cryptomonnaies et ne peuvent pas être entièrement attribuées à la cotation d’une entreprise technologique.
Quels résultats l’introduction en bourse d’Anthropic pourrait-elle produire pour les actions américaines et le marché des cryptomonnaies ?
L’introduction en bourse d’Anthropic n’a pas d’impact prédéterminé dans une seule direction. Le résultat réel dépendra du prix définitif de l’offre, de la demande de souscription des investisseurs, de la liquidité du marché et des anticipations concernant les performances de l’entreprise après sa cotation. Pour le marché actions américain, une introduction en bourse réussie d’une entreprise à très grande capitalisation pourrait démontrer que les institutions restent disposées à fournir des capitaux aux entreprises d’IA à forte croissance. Elle pourrait également inciter les investisseurs à réévaluer les valorisations des entreprises spécialisées dans les modèles d’IA et des entreprises d’infrastructures informatiques. Pour le marché des cryptomonnaies, l’impact proviendrait principalement de l’appétit pour le risque et de l’allocation des capitaux entre actifs, plutôt que d’une concurrence commerciale directe entre Anthropic et le Bitcoin.
| Scénario |
Évolutions potentielles du marché actions américain |
Évolutions potentielles du marché des cryptomonnaies |
| Forte demande pour l’introduction en bourse et liquidité abondante sur le marché |
La nouvelle action attire de nouveaux capitaux, ce qui renforce la confiance dans le secteur de l’IA |
L’appétit pour le risque s’améliore et la pression indirecte peut rester limitée |
| Forte demande pour l’introduction en bourse, mais les fonds proviennent principalement de la vente de positions existantes |
Certaines actions technologiques existantes subissent une pression liée au rééquilibrage des portefeuilles |
Le marché peut être indirectement affecté si les positions entre catégories d’actifs sont réduites |
| Prix de l’introduction en bourse trop élevé et mauvaise performance après la cotation |
Les entreprises d’IA fortement valorisées subissent une réévaluation à la baisse |
Le marché peut être affecté par une diminution de l’appétit pour le risque |
| Introduction en bourse réussie et résultats ultérieurs conformes aux attentes |
La commercialisation des modèles bénéficie d’un soutien accru en matière de valorisation |
L’impact dépend de la liquidité globale et de l’allocation des capitaux |
| Resserrement simultané de la liquidité macroéconomique |
Les valorisations des actions de croissance et les conditions de financement subissent une pression |
Le BTC et les autres actifs très volatils peuvent subir une pression simultanée |
Ces scénarios ne constituent pas des prévisions de performances futures du marché. Ils visent à aider les investisseurs à distinguer les différents mécanismes de transmission des capitaux. Une forte demande de souscription peut soutenir le prix de l’offre d’Anthropic, mais elle ne signifie pas que toutes les actions du secteur de l’IA progresseront. Une baisse des actions technologiques ne signifie pas nécessairement que les investisseurs ont abandonné leurs anticipations de croissance à long terme pour le secteur de l’IA.
À plus long terme, la cotation d’Anthropic pourrait accroître l’attention du marché public portée aux données opérationnelles des entreprises spécialisées dans les modèles d’IA. Les investisseurs pourront observer plus directement la croissance du chiffre d’affaires, la fidélisation des clients, les coûts informatiques et la consommation de trésorerie de ces entreprises, puis les comparer à ceux d’entreprises telles que NVIDIA, CoreWeave et Microsoft. Cette transparence accrue pourrait modifier la manière dont les capitaux sont alloués, et son impact pourrait dépasser les transactions à court terme avant et après la cotation.
Quels indicateurs les investisseurs doivent-ils suivre pour déterminer si une diversion des capitaux liée à l’introduction en bourse se produit réellement ?
L’analyse des effets de diversion des capitaux liés à l’introduction en bourse d’Anthropic nécessite un cadre d’observation couvrant le marché des émissions, le marché secondaire et la liquidité entre catégories d’actifs. Les investisseurs doivent d’abord surveiller le montant définitif de l’offre publique, le prix de l’offre et la structure des souscriptions. Si l’offre est importante mais principalement absorbée par des investisseurs stratégiques à long terme et de nouveaux capitaux, la pression directe sur le marché secondaire existant peut rester relativement limitée. Si de nombreuses institutions réduisent leurs positions sur d’autres actions pour souscrire, une réallocation plus marquée des capitaux est probable.
Les investisseurs doivent également surveiller la performance relative des actions de la chaîne de valeur de l’IA. NVIDIA, CoreWeave, Microsoft et d’autres entreprises connexes peuvent être affectées différemment en raison des différences entre leurs modèles économiques. Une valorisation élevée de l’entreprise spécialisée dans les modèles peut renforcer la confiance du marché dans la commercialisation des applications d’IA, ou inciter les investisseurs à réévaluer les besoins en capitaux et le potentiel de bénéfices des entreprises d’infrastructures. L’analyse doit intégrer les rapports financiers, les commandes, les dépenses d’investissement et les indicateurs de valorisation, plutôt que de comparer simplement les cours avant et après la cotation.
Sur le marché des cryptomonnaies, les investisseurs peuvent suivre les flux de capitaux des ETF Bitcoin au comptant, la corrélation entre le BTC et l’indice Nasdaq, l’intérêt ouvert des contrats à terme, les taux de financement et la liquidité des stablecoins. Si les actions technologiques et les cryptoactifs subissent simultanément une pression, les investisseurs doivent également prendre en compte le dollar américain, les rendements des bons du Trésor et la volatilité globale du marché afin de déterminer si des facteurs macroéconomiques communs sont à l’œuvre.
Plus important encore, les investisseurs doivent éviter de confondre les mouvements de capitaux à court terme avec la valeur à long terme d’une entreprise. Une introduction en bourse peut provoquer une pression vendeuse sur certains actifs pendant une courte période, mais si les commandes, les bénéfices et les flux de trésorerie des entreprises concernées n’ont pas changé de manière significative, un ajustement temporaire du cours ne signifie pas nécessairement que la thèse d’investissement à long terme a changé. À l’inverse, même si une introduction en bourse de grande ampleur attire des capitaux substantiels, cela ne signifie pas nécessairement que la valorisation de la nouvelle entreprise est raisonnable. À long terme, les performances d’un investissement dépendront toujours de la capacité de l’entreprise à transformer la croissance de son chiffre d’affaires en bénéfices et en flux de trésorerie durables.
Comment participer à l’expression d’intérêt pour Anthropic (ANT) via Gate IPO Access ?
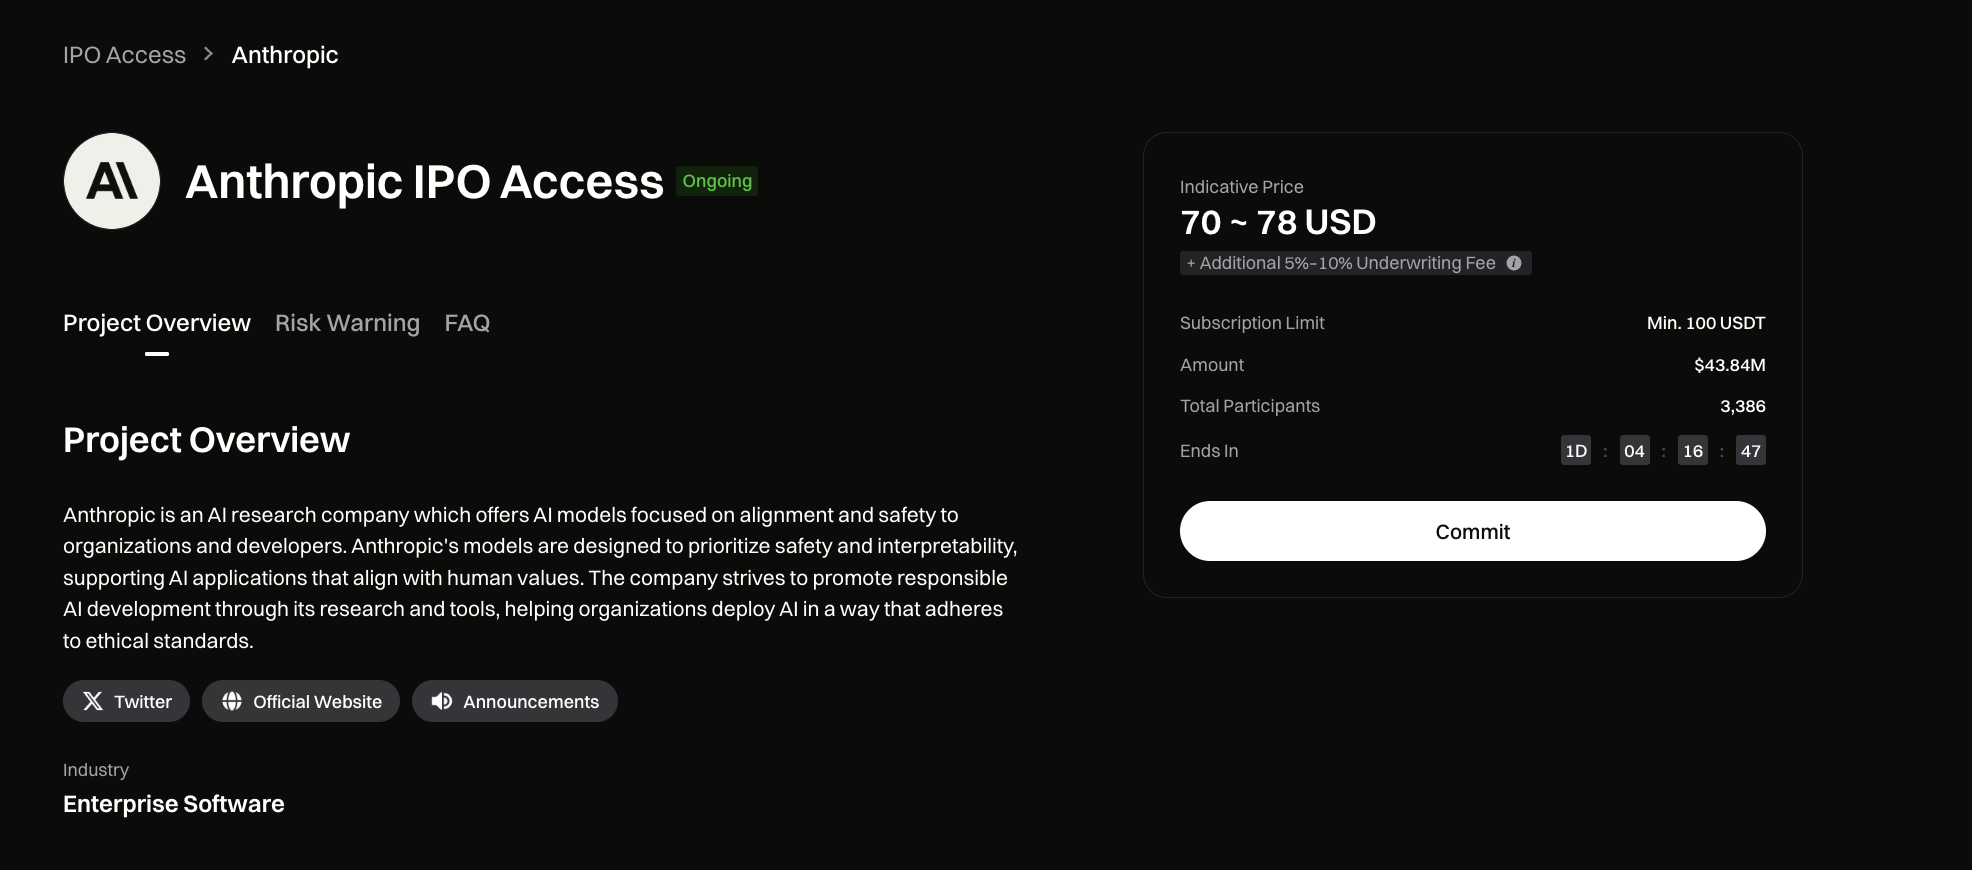
Alors que l’introduction en bourse d’Anthropic attire l’attention du marché, les investisseurs peuvent non seulement suivre la performance de l’action sur le marché secondaire après sa cotation, mais aussi envisager de participer à la phase d’offre de nouvelles actions. La phase 3 de Gate IPO Access est ouverte aux expressions d’intérêt pour Anthropic (ANT). Les utilisateurs peuvent soumettre des demandes de souscription en USDT et peuvent recevoir des actions. Les actions effectivement attribuées seront distribuées sur les comptes d’actions Gate des utilisateurs. Après la cotation, les utilisateurs pourront les négocier via la section Gate Stocks, ce qui relie les processus de demande d’expression d’intérêt, de distribution des actions et de négociation sur le marché secondaire.
Le prix de souscription indicatif pour cette expression d’intérêt concernant Anthropic est compris entre 70 $ et 78 $ par action. Le montant d’investissement minimal est de 100 USDT et le montant maximal est de 3 000 000 USDT. La période de souscription s’étend du 12 novembre 2026 à 11h00 au 17 novembre à 17h00 (UTC+8). La distribution des actions et l’ouverture des négociations sont prévues le 19 novembre. Les modalités définitives sont soumises à l’annonce finale. Les utilisateurs peuvent accéder à la page concernée via [Finance - IPO Access] sur le site Gate ou via [Finance - Nouvelles cotations - IPO Access] dans l’application. Les utilisateurs doivent effectuer la vérification d’identité KYC avant de participer.
Veuillez noter qu’une expression d’intérêt ne garantit pas l’attribution finale d’actions. L’attribution réelle dépend de l’offre d’Anthropic, du nombre d’actions finalement attribué à Gate et de la proportion représentée par le montant de souscription de chaque utilisateur. Les utilisateurs peuvent recevoir une attribution intégrale, partielle ou aucune attribution. Après une attribution réussie, la plateforme facturera des frais de service de prise ferme calculés sur la base du montant d’investissement cumulé de l’utilisateur. Ces frais s’élèvent à 5 % sur la tranche inférieure ou égale à 50 000 USDT et à 10 % sur la tranche excédentaire. Aucun frais de service correspondant ne sera facturé sur la partie qui n’a pas été attribuée, et les fonds seront restitués conformément aux règles applicables. Si la plateforme ne reçoit finalement aucune attribution, elle accordera une subvention d’intérêts annualisée de 10 % conformément aux règles de la campagne. Aucune subvention inférieure à 0,5 USDT par transaction ne sera versée.
Pour les investisseurs qui suivent l’introduction en bourse d’Anthropic, Gate IPO Access offre un canal permettant de participer à une expression d’intérêt pour une nouvelle action en utilisant des USDT. Toutefois, avant de participer, les investisseurs doivent bien comprendre les risques, notamment le blocage des fonds, l’incertitude liée à l’attribution, les frais de prise ferme et la volatilité du cours après la cotation. Le prix de souscription indicatif n’est pas le prix définitif de l’offre. L’action peut également connaître une volatilité importante ou une liquidité insuffisante après sa cotation. Les investisseurs doivent déterminer s’ils souhaitent participer en fonction de leur propre tolérance au risque.
Conclusion
La discussion sur la diversion des capitaux liée à l’introduction en bourse d’Anthropic reflète l’impact potentiel de la cotation d’une entreprise technologique à très grande capitalisation sur les structures d’allocation des capitaux des marchés financiers. Une nouvelle émission d’actions d’une valeur de plusieurs dizaines de milliards de dollars peut inciter certains investisseurs institutionnels à accroître leurs allocations de liquidités, à réduire leurs positions existantes ou à réallouer leurs pondérations d’investissement au sein du secteur de l’IA. Toutefois, le montant levé lors d’une introduction en bourse ne correspond pas à des fonds qui disparaissent définitivement des marchés financiers. L’émission de nouvelles actions, la vente d’actions existantes et les souscriptions stratégiques impliquent des flux de capitaux différents, et l’impact final doit être évalué dans le contexte de la liquidité du marché.
Pour les actions américaines, la cotation d’Anthropic peut non seulement créer une concurrence à court terme pour les capitaux, mais aussi modifier les références de valorisation dans l’ensemble de la chaîne de valeur de l’IA. Les investisseurs pourront comparer plus directement les modèles économiques des entreprises spécialisées dans les modèles fondamentaux, des fournisseurs de GPU, des plateformes de cloud computing et des entreprises d’applications d’IA. Pour les cryptoactifs tels que le Bitcoin, l’impact de l’introduction en bourse sera principalement transmis indirectement par l’appétit pour le risque, le rééquilibrage des portefeuilles et la liquidité macroéconomique. À ce stade, les fluctuations des prix sur le marché des cryptomonnaies ne peuvent pas être simplement attribuées aux besoins de financement d’Anthropic.
À long terme, une introduction en bourse technologique à très grande capitalisation peut à la fois concentrer les capitaux existants et attirer de nouveaux capitaux vers le secteur concerné. L’évaluation de son impact réel nécessite d’examiner la structure de l’offre, les positions institutionnelles, les flux de capitaux du marché et les performances opérationnelles de l’entreprise, plutôt que de tirer des conclusions uniquement à partir du montant de l’offre ou des fluctuations de prix à court terme. L’enjeu de la cotation d’Anthropic ne réside pas seulement dans le montant des capitaux qu’elle pourrait attirer, mais aussi dans la manière dont les marchés de capitaux réévalueront la rentabilité à long terme des différentes entreprises de la chaîne de valeur de l’IA.
FAQ
Pourquoi l’introduction en bourse d’Anthropic pourrait-elle entraîner une diversion des capitaux ?
Parce qu’une introduction en bourse de grande ampleur exige des investisseurs qu’ils préparent des fonds de souscription importants. Certaines institutions peuvent vendre des actions existantes ou ajuster leurs allocations à d’autres actifs afin de libérer des capitaux pour la nouvelle action, créant ainsi une pression de réallocation à court terme.
Quel montant l’introduction en bourse d’Anthropic devrait-elle lever ?
Les modalités de l’offre mises à jour le 10 novembre 2026 indiquent qu’Anthropic prévoit d’émettre publiquement 825 millions d’actions à un prix compris entre 70 $ et 78 $ par action, soit un montant potentiel d’environ 57,75 milliards à 64,35 milliards de dollars. Le montant définitif n’a pas encore été déterminé.
L’introduction en bourse d’Anthropic fera-t-elle baisser le cours de NVIDIA ?
Pas nécessairement. Certains investisseurs peuvent réduire leurs positions sur d’autres actions liées à l’IA pour allouer des capitaux à Anthropic, mais le cours de NVIDIA est également affecté par des facteurs tels que la demande en GPU, les anticipations de bénéfices, la valorisation et l’environnement macroéconomique.
L’introduction en bourse d’Anthropic détournera-t-elle des fonds du marché du Bitcoin ?
Une réallocation indirecte des capitaux est possible, mais il n’existe actuellement pas suffisamment d’éléments pour prouver que les fonds du Bitcoin sont directement transférés vers l’introduction en bourse d’Anthropic. Le prix du Bitcoin est également affecté par les flux des ETF, l’effet de levier et la liquidité macroéconomique.
Une levée de fonds plus importante lors de l’introduction en bourse entraîne-t-elle un impact plus marqué sur le marché ?
Pas nécessairement. L’impact dépend du montant de l’offre, des sources de financement, de la liquidité du marché et de la structure des souscripteurs. Si des capitaux nouveaux importants participent à l’offre, la pression directe sur le marché secondaire peut rester limitée.
La valorisation d’Anthropic à 1 000 milliards de dollars signifie-t-elle que le marché doit investir le même montant ?
Non. La valorisation de l’entreprise reflète la valeur de marché de l’ensemble de ses actions, tandis que le montant effectivement levé lors de l’introduction en bourse dépend du nombre et du prix des actions émises. Ces deux éléments ne doivent pas être confondus.
La cotation d’Anthropic modifiera-t-elle les valorisations des actions du secteur de l’IA ?
C’est possible. Anthropic fournira au marché public une référence directe de valorisation pour une entreprise spécialisée dans les modèles fondamentaux, permettant aux investisseurs de comparer davantage la croissance et la rentabilité des développeurs de modèles, des fournisseurs de puces, des entreprises de cloud computing et des fournisseurs d’applications d’IA.
Comment les investisseurs peuvent-ils déterminer si une diversion des capitaux liée à l’introduction en bourse s’est produite ?
Les investisseurs peuvent analyser la structure des souscriptions, les flux de capitaux des fonds d’actions technologiques, l’évolution des positions institutionnelles, les flux nets des ETF BTC et les indicateurs de liquidité macroéconomique. Toutefois, un seul indicateur suffit rarement à prouver la destination finale des fonds.