






#BTC跌至9月以来新低 BTC bajo la retirada de liquidez global: tras caer por debajo de la media móvil de 200 semanas, ¿58.000 es el fondo o una parada intermedia?
Lo más duro de esta caída no es cuánto ha bajado el mercado, sino que no da ningún respiro. Las acciones estadounidenses, el oro, la plata, el cobre y los criptoactivos han cedido terreno prácticamente en bloque. Entre el 19 y el 20 de noviembre, el oro al contado llegó a caer hasta cerca de los 3525 dólares por onza, su nivel más bajo desde septiembre de 2025, y acumula una caída de alrededor del 15% en el trimestre; la plata bajó a 41.25 dólares, el platino cayó a 1299 dólares y el cobre de la LME perdió cerca de un 9% en la semana.
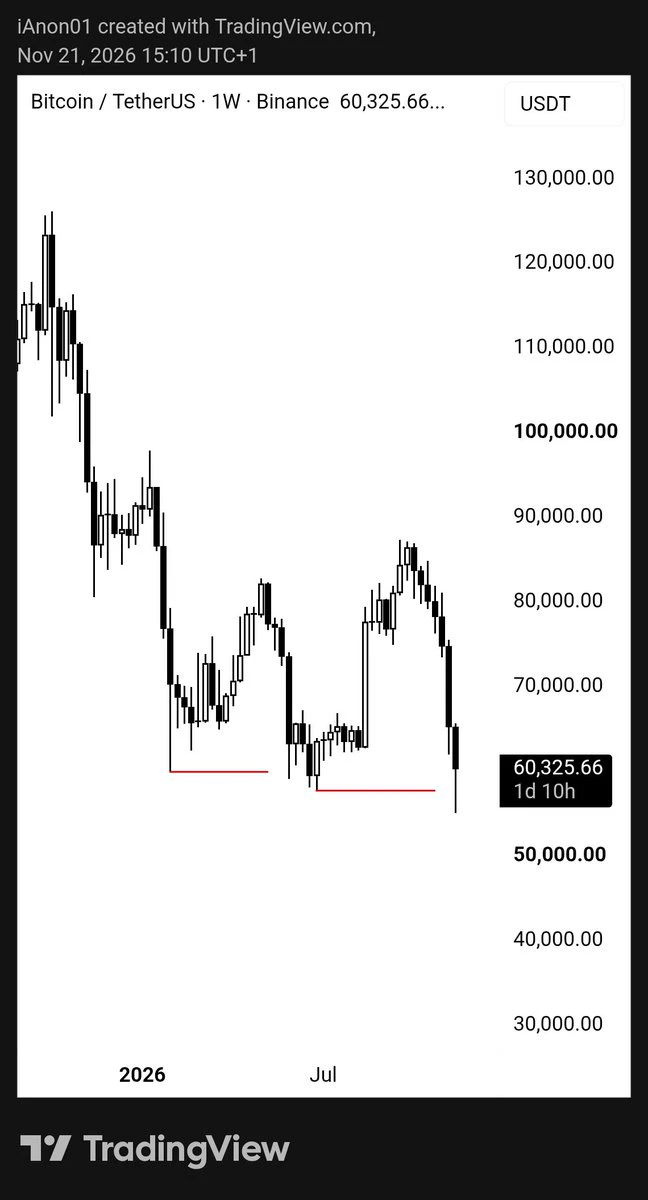
El mercado cripto tampoco se libró: el 20 de noviembre, Bitcoin cotizaba en torno a los 61.800 dólares y llegó a tocar un mínimo de 61.300 dólares en los últimos siete días. Su caída acumulada en el trimestre ronda el 28%. No se trata de un problema de un sector en particular, sino de una disputa por la liquidez en dólares que abarca distintas clases de activos.
I. ¿Por qué caen juntos el oro y Bitcoin? La respuesta está en los tipos de interés
Muchos siguen interpretando esta evolución con la lógica de los «activos refugio», pero la realidad es que, cuando los tipos de interés reales suben de forma sostenida, el oro y Bitcoin se venden al mismo tiempo.
Ambos tienen algo en común: no ofrecen un rendimiento intrínseco, carecen de flujos de caja subyacentes y no generan beneficios. Cuando el rendimiento de los bonos del Tesoro estadounidense a 10 años se mantiene por encima del 5.0% y el mercado incluso empieza a descontar la posibilidad de que la Reserva Federal suba los tipos 50 puntos básicos en diciembre, el «coste de oportunidad» de mantener esta clase de activos aumenta drásticamente.
El aumento de las expectativas de subidas de tipos no carece de fundamento. El IPC subyacente de octubre en Estados Unidos subió un 0.3% intermensual por tercer mes consecutivo, y la inflación sigue muy por encima del objetivo a largo plazo del 2% de la Reserva Federal.
El vicepresidente de la Reserva Federal, Jefferson, afirmó explícitamente que la evolución de la inflación es una señal clave para evaluar la política monetaria; Collins, presidenta del Banco de la Reserva Federal de Boston, dijo que quizá sea necesario subir los tipos más de lo previsto; y Waller, miembro de la Junta de Gobernadores, incluso sostuvo que, si la inflación subyacente se mantiene por encima del 0.3%, debería considerarse una subida de 50 puntos básicos.
Los datos de CME FedWatch muestran que la probabilidad de una subida de 25 puntos básicos en diciembre llegó a superar el 88%, mientras que la probabilidad de una subida de 50 puntos básicos alcanzó el 11.7%. La cadena de transmisión más profunda es: temor a una burbuja de IA → venta de acciones tecnológicas → los inversores se ven obligados a vender oro y criptoactivos para cubrir pérdidas → aumento repentino de la demanda de liquidez en dólares → venta de activos de mercados emergentes → contracción generalizada del apetito por el riesgo.
Bloomberg señaló que los inversores están vendiendo oro para compensar las pérdidas causadas por la caída de las acciones de IA. Esto explica por qué hasta los activos refugio tradicionales están bajo presión.
II. Análisis técnico: qué significa caer por debajo de la media móvil de 200 semanas
El 17 de noviembre, Bitcoin perdió oficialmente la media móvil de 200 semanas, la señal técnica más importante de esta caída.
Históricamente, la media móvil de 200 semanas se ha considerado la «línea vital» de Bitcoin: en un mercado alcista es el soporte más sólido y, en uno bajista, la resistencia más difícil de superar.
Durante el mercado bajista de 2022, Bitcoin entró en una profunda corrección de un año tras caer por debajo de la media móvil de 200 semanas.
Matthew Sigel, responsable de investigación de activos digitales de VanEck, advirtió que la situación actual se parece a la de finales de 2022 y principios de 2023, justo la última fase antes de que terminara el ciclo alcista anterior.
El análisis de Wintermute es aún más directo: el reciente rebote de Bitcoin por encima de los 64.500 dólares se debió más al cierre de posiciones cortas que a la entrada de nuevo capital. Para confirmar que se ha vuelto a formar un soporte a largo plazo, Bitcoin debe recuperarse hasta cerca de los 68.000 dólares, acompañado de nuevas entradas de capital en los ETF al contado.
Desde el punto de vista de la estructura del movimiento, es válido afirmar que la ruptura de los 71.800 dólares volvió a definir la estructura. Pero hay que añadir que el mercado ya no se pregunta «si puede volver a los 71.800», sino «si podrá mantenerse por encima de los 57.800».
III. 57.800: confluencia de costes de los mineros, modelo de ley de potencias y soportes históricos
Los 57.800 dólares se han convertido en el precio clave de la contienda entre alcistas y bajistas en esta caída, no por un mero patrón técnico, sino por la confluencia de varios factores fundamentales:
Primero, los costes de producción de los mineros.
Un estratega de Schwab señaló que el coste de producción de los mineros más eficientes es de unos 60.000 dólares, mientras que el coste medio de producción de todo el sector se sitúa entre 52.000 y 70.000 dólares. Cuando el precio cae por debajo del coste medio de los mineros, la presión vendedora de estos se reduce significativamente, porque quienes más incentivos tienen para mantener sus BTC —los mineros— ya no pueden seguir vendiendo.
Los datos de JPMorgan muestran que, en junio de 2026, el 20% de los mineros ya operaba con pérdidas y la tasa de hash de la red había caído un 10%; los mineros menos competitivos están abandonando el mercado.
Segundo, el soporte del modelo de ley de potencias.
El modelo de ley de potencias citado por Jurrien Timmer, responsable de macroestrategia global de Fidelity, indica que los 58.000 dólares se sitúan justo en la franja inferior del modelo. Históricamente, varios mínimos del mercado se han formado en esta zona. El precio actual de Bitcoin está alrededor de un 56% por debajo de la línea de tendencia media del modelo, una desviación que coincide estrechamente con las características de los mercados bajistas de 2018 y 2022.
Tercero, el soporte del coste en cadena.
El precio realizado de toda la red (realized price) ronda los 61.500 dólares, mientras que el precio realizado de los tenedores a largo plazo (que mantienen sus BTC durante más de 155 días) ronda los 48.800 dólares. Esto significa que los tenedores estructurales aún tienen ganancias no realizadas del 28% y no están vendiendo presa del pánico.
La presión vendedora actual procede principalmente de los tenedores a corto plazo (que compraron en los últimos 155 días), cuya base de coste ronda los 74.300 dólares y que están todos en pérdidas no realizadas.
Pero hay que tener en cuenta que Fidelity también advierte que, sin una nueva inyección de liquidez, es muy probable que Bitcoin entre en una fase de consolidación de varios meses en torno a los 58.000 dólares, en lugar de experimentar rápidamente una reversión en V.
IV. Tres escenarios y estrategias de actuación
Según las condiciones actuales del mercado, la evolución futura puede dividirse, a grandes rasgos, en tres escenarios:
Escenario 1 (probabilidad aproximada del 30%): se mantienen los 61.000, rebote primero y nueva prueba del mínimo después
Si la zona de los 61.000 dólares logra consolidarse como soporte efectivo, BTC podría rebotar primero y poner a prueba la resistencia de la línea de tendencia de los 65.800 dólares. Si la supera, confirmaría además el límite inferior del canal de los 72.000 dólares, para luego retroceder y volver a probar los 57.800 dólares. Este movimiento sería relativamente favorable para los alcistas, ya que les daría una ventana de tiempo para reducir y reajustar sus posiciones.
Escenario 2 (probabilidad aproximada del 50%): consolidación débil, seguida de una caída directa por debajo de los 60.000 y una prueba de los 57.800
Esta es actualmente la trayectoria más probable. Ante las continuas salidas de los ETF y las elevadas expectativas de subidas de tipos, el mercado carece de impulso para rebotar y podría caer directamente por debajo del umbral psicológico de los 60.000 dólares, poniendo a prueba el soporte de los 57.800. Si logra formar un doble suelo en esa zona o recuperarse rápidamente tras una mecha bajista, el rebote podría ser considerable. Podría considerarse una segunda búsqueda de suelo después de la subida desde los 57.800 dólares, con una posible recuperación posterior hasta cerca de los 72.000 dólares.
Escenario 3 (probabilidad aproximada del 20%): pérdida definitiva de los 57.800 y caída hasta los 53.800 o incluso los 46.000
Si los 57.800 dólares se rompen de manera efectiva y el soporte cercano a los 55.800 también falla, habría que observar el soporte de la media móvil MA7 anual en los 53.800 dólares. Sin embargo, es más probable que esto ocurra en combinación con un cisne negro externo —como una subida de 50 puntos básicos de la Reserva Federal mayor de lo previsto o riesgos sistémicos provocados por el estallido de la burbuja de IA—, en cuyo caso habría que proyectar más abajo mediante extensiones de Fibonacci: el nivel 0.5 se sitúa en torno a los 46.600 dólares y el 0.618, en torno a los 43.100 dólares. La brecha de CME aún sin cubrir está cerca de los 42.000 dólares. El intervalo de 46.000 a 42.000 dólares podría convertirse en una amplia zona de suelo real.
La esencia de esta caída no es un problema interno del mercado cripto, sino el resultado inevitable del endurecimiento de la liquidez global y la reevaluación de los tipos de interés. La correlación de Bitcoin con el oro y las acciones tecnológicas ha subido a 0.6—0.7; hace tiempo que dejó de ser un «activo refugio» independiente de las finanzas tradicionales y ahora forma parte de los activos de riesgo globales.
¿Los 57.800 dólares son el fondo del mercado bajista o una parada intermedia en la caída? La respuesta no está en los gráficos de velas, sino en las reuniones de política monetaria de la Reserva Federal, en si la burbuja de IA puede aterrizar suavemente y en si la liquidez global en dólares volverá a relajarse. Para la gran mayoría, la acción más valiosa en este momento no es «comprar en el mínimo», sino reducir el apalancamiento, definir por escrito las reglas de gestión de posiciones, seguir el plan de compras periódicas y esperar.
Quienes sobrevivan tendrán otra oportunidad en el próximo ciclo. En un mercado donde todavía pueden evaporarse cientos de millones de dólares en garantías en 24 horas, esta frase no es una simple consigna motivacional, sino la única estrategia viable. #WCTCS9 $BTC
Lo más duro de esta caída no es cuánto ha bajado el mercado, sino que no da ningún respiro. Las acciones estadounidenses, el oro, la plata, el cobre y los criptoactivos han cedido terreno prácticamente en bloque. Entre el 19 y el 20 de noviembre, el oro al contado llegó a caer hasta cerca de los 3525 dólares por onza, su nivel más bajo desde septiembre de 2025, y acumula una caída de alrededor del 15% en el trimestre; la plata bajó a 41.25 dólares, el platino cayó a 1299 dólares y el cobre de la LME perdió cerca de un 9% en la semana.
El mercado cripto tampoco se libró: el 20 de noviembre, Bitcoin cotizaba en torno a los 61.800 dólares y llegó a tocar un mínimo de 61.300 dólares en los últimos siete días. Su caída acumulada en el trimestre ronda el 28%. No se trata de un problema de un sector en particular, sino de una disputa por la liquidez en dólares que abarca distintas clases de activos.
I. ¿Por qué caen juntos el oro y Bitcoin? La respuesta está en los tipos de interés
Muchos siguen interpretando esta evolución con la lógica de los «activos refugio», pero la realidad es que, cuando los tipos de interés reales suben de forma sostenida, el oro y Bitcoin se venden al mismo tiempo.
Ambos tienen algo en común: no ofrecen un rendimiento intrínseco, carecen de flujos de caja subyacentes y no generan beneficios. Cuando el rendimiento de los bonos del Tesoro estadounidense a 10 años se mantiene por encima del 5.0% y el mercado incluso empieza a descontar la posibilidad de que la Reserva Federal suba los tipos 50 puntos básicos en diciembre, el «coste de oportunidad» de mantener esta clase de activos aumenta drásticamente.
El aumento de las expectativas de subidas de tipos no carece de fundamento. El IPC subyacente de octubre en Estados Unidos subió un 0.3% intermensual por tercer mes consecutivo, y la inflación sigue muy por encima del objetivo a largo plazo del 2% de la Reserva Federal.
El vicepresidente de la Reserva Federal, Jefferson, afirmó explícitamente que la evolución de la inflación es una señal clave para evaluar la política monetaria; Collins, presidenta del Banco de la Reserva Federal de Boston, dijo que quizá sea necesario subir los tipos más de lo previsto; y Waller, miembro de la Junta de Gobernadores, incluso sostuvo que, si la inflación subyacente se mantiene por encima del 0.3%, debería considerarse una subida de 50 puntos básicos.
Los datos de CME FedWatch muestran que la probabilidad de una subida de 25 puntos básicos en diciembre llegó a superar el 88%, mientras que la probabilidad de una subida de 50 puntos básicos alcanzó el 11.7%. La cadena de transmisión más profunda es: temor a una burbuja de IA → venta de acciones tecnológicas → los inversores se ven obligados a vender oro y criptoactivos para cubrir pérdidas → aumento repentino de la demanda de liquidez en dólares → venta de activos de mercados emergentes → contracción generalizada del apetito por el riesgo.
Bloomberg señaló que los inversores están vendiendo oro para compensar las pérdidas causadas por la caída de las acciones de IA. Esto explica por qué hasta los activos refugio tradicionales están bajo presión.
II. Análisis técnico: qué significa caer por debajo de la media móvil de 200 semanas
El 17 de noviembre, Bitcoin perdió oficialmente la media móvil de 200 semanas, la señal técnica más importante de esta caída.
Históricamente, la media móvil de 200 semanas se ha considerado la «línea vital» de Bitcoin: en un mercado alcista es el soporte más sólido y, en uno bajista, la resistencia más difícil de superar.
Durante el mercado bajista de 2022, Bitcoin entró en una profunda corrección de un año tras caer por debajo de la media móvil de 200 semanas.
Matthew Sigel, responsable de investigación de activos digitales de VanEck, advirtió que la situación actual se parece a la de finales de 2022 y principios de 2023, justo la última fase antes de que terminara el ciclo alcista anterior.
El análisis de Wintermute es aún más directo: el reciente rebote de Bitcoin por encima de los 64.500 dólares se debió más al cierre de posiciones cortas que a la entrada de nuevo capital. Para confirmar que se ha vuelto a formar un soporte a largo plazo, Bitcoin debe recuperarse hasta cerca de los 68.000 dólares, acompañado de nuevas entradas de capital en los ETF al contado.
Desde el punto de vista de la estructura del movimiento, es válido afirmar que la ruptura de los 71.800 dólares volvió a definir la estructura. Pero hay que añadir que el mercado ya no se pregunta «si puede volver a los 71.800», sino «si podrá mantenerse por encima de los 57.800».
III. 57.800: confluencia de costes de los mineros, modelo de ley de potencias y soportes históricos
Los 57.800 dólares se han convertido en el precio clave de la contienda entre alcistas y bajistas en esta caída, no por un mero patrón técnico, sino por la confluencia de varios factores fundamentales:
Primero, los costes de producción de los mineros.
Un estratega de Schwab señaló que el coste de producción de los mineros más eficientes es de unos 60.000 dólares, mientras que el coste medio de producción de todo el sector se sitúa entre 52.000 y 70.000 dólares. Cuando el precio cae por debajo del coste medio de los mineros, la presión vendedora de estos se reduce significativamente, porque quienes más incentivos tienen para mantener sus BTC —los mineros— ya no pueden seguir vendiendo.
Los datos de JPMorgan muestran que, en junio de 2026, el 20% de los mineros ya operaba con pérdidas y la tasa de hash de la red había caído un 10%; los mineros menos competitivos están abandonando el mercado.
Segundo, el soporte del modelo de ley de potencias.
El modelo de ley de potencias citado por Jurrien Timmer, responsable de macroestrategia global de Fidelity, indica que los 58.000 dólares se sitúan justo en la franja inferior del modelo. Históricamente, varios mínimos del mercado se han formado en esta zona. El precio actual de Bitcoin está alrededor de un 56% por debajo de la línea de tendencia media del modelo, una desviación que coincide estrechamente con las características de los mercados bajistas de 2018 y 2022.
Tercero, el soporte del coste en cadena.
El precio realizado de toda la red (realized price) ronda los 61.500 dólares, mientras que el precio realizado de los tenedores a largo plazo (que mantienen sus BTC durante más de 155 días) ronda los 48.800 dólares. Esto significa que los tenedores estructurales aún tienen ganancias no realizadas del 28% y no están vendiendo presa del pánico.
La presión vendedora actual procede principalmente de los tenedores a corto plazo (que compraron en los últimos 155 días), cuya base de coste ronda los 74.300 dólares y que están todos en pérdidas no realizadas.
Pero hay que tener en cuenta que Fidelity también advierte que, sin una nueva inyección de liquidez, es muy probable que Bitcoin entre en una fase de consolidación de varios meses en torno a los 58.000 dólares, en lugar de experimentar rápidamente una reversión en V.
IV. Tres escenarios y estrategias de actuación
Según las condiciones actuales del mercado, la evolución futura puede dividirse, a grandes rasgos, en tres escenarios:
Escenario 1 (probabilidad aproximada del 30%): se mantienen los 61.000, rebote primero y nueva prueba del mínimo después
Si la zona de los 61.000 dólares logra consolidarse como soporte efectivo, BTC podría rebotar primero y poner a prueba la resistencia de la línea de tendencia de los 65.800 dólares. Si la supera, confirmaría además el límite inferior del canal de los 72.000 dólares, para luego retroceder y volver a probar los 57.800 dólares. Este movimiento sería relativamente favorable para los alcistas, ya que les daría una ventana de tiempo para reducir y reajustar sus posiciones.
Escenario 2 (probabilidad aproximada del 50%): consolidación débil, seguida de una caída directa por debajo de los 60.000 y una prueba de los 57.800
Esta es actualmente la trayectoria más probable. Ante las continuas salidas de los ETF y las elevadas expectativas de subidas de tipos, el mercado carece de impulso para rebotar y podría caer directamente por debajo del umbral psicológico de los 60.000 dólares, poniendo a prueba el soporte de los 57.800. Si logra formar un doble suelo en esa zona o recuperarse rápidamente tras una mecha bajista, el rebote podría ser considerable. Podría considerarse una segunda búsqueda de suelo después de la subida desde los 57.800 dólares, con una posible recuperación posterior hasta cerca de los 72.000 dólares.
Escenario 3 (probabilidad aproximada del 20%): pérdida definitiva de los 57.800 y caída hasta los 53.800 o incluso los 46.000
Si los 57.800 dólares se rompen de manera efectiva y el soporte cercano a los 55.800 también falla, habría que observar el soporte de la media móvil MA7 anual en los 53.800 dólares. Sin embargo, es más probable que esto ocurra en combinación con un cisne negro externo —como una subida de 50 puntos básicos de la Reserva Federal mayor de lo previsto o riesgos sistémicos provocados por el estallido de la burbuja de IA—, en cuyo caso habría que proyectar más abajo mediante extensiones de Fibonacci: el nivel 0.5 se sitúa en torno a los 46.600 dólares y el 0.618, en torno a los 43.100 dólares. La brecha de CME aún sin cubrir está cerca de los 42.000 dólares. El intervalo de 46.000 a 42.000 dólares podría convertirse en una amplia zona de suelo real.
La esencia de esta caída no es un problema interno del mercado cripto, sino el resultado inevitable del endurecimiento de la liquidez global y la reevaluación de los tipos de interés. La correlación de Bitcoin con el oro y las acciones tecnológicas ha subido a 0.6—0.7; hace tiempo que dejó de ser un «activo refugio» independiente de las finanzas tradicionales y ahora forma parte de los activos de riesgo globales.
¿Los 57.800 dólares son el fondo del mercado bajista o una parada intermedia en la caída? La respuesta no está en los gráficos de velas, sino en las reuniones de política monetaria de la Reserva Federal, en si la burbuja de IA puede aterrizar suavemente y en si la liquidez global en dólares volverá a relajarse. Para la gran mayoría, la acción más valiosa en este momento no es «comprar en el mínimo», sino reducir el apalancamiento, definir por escrito las reglas de gestión de posiciones, seguir el plan de compras periódicas y esperar.
Quienes sobrevivan tendrán otra oportunidad en el próximo ciclo. En un mercado donde todavía pueden evaporarse cientos de millones de dólares en garantías en 24 horas, esta frase no es una simple consigna motivacional, sino la única estrategia viable. #WCTCS9 $BTC