


Aviso importante: Las opiniones e información presentadas son solo para referencia y no constituyen asesoramiento de inversión para ningún usuario.
Recomendación de estrategia: Estrategia Bull Call Spread en BTC
Página de detalles de trading: https://www.gate.com/es/options/BTC_USDT
Revisión del volumen de activos subyacentes en Gate Options
La actividad en el mercado spot se mantuvo estable en todos los segmentos respecto a la semana anterior, con el volumen promedio de negociación de 7 días también sin cambios.
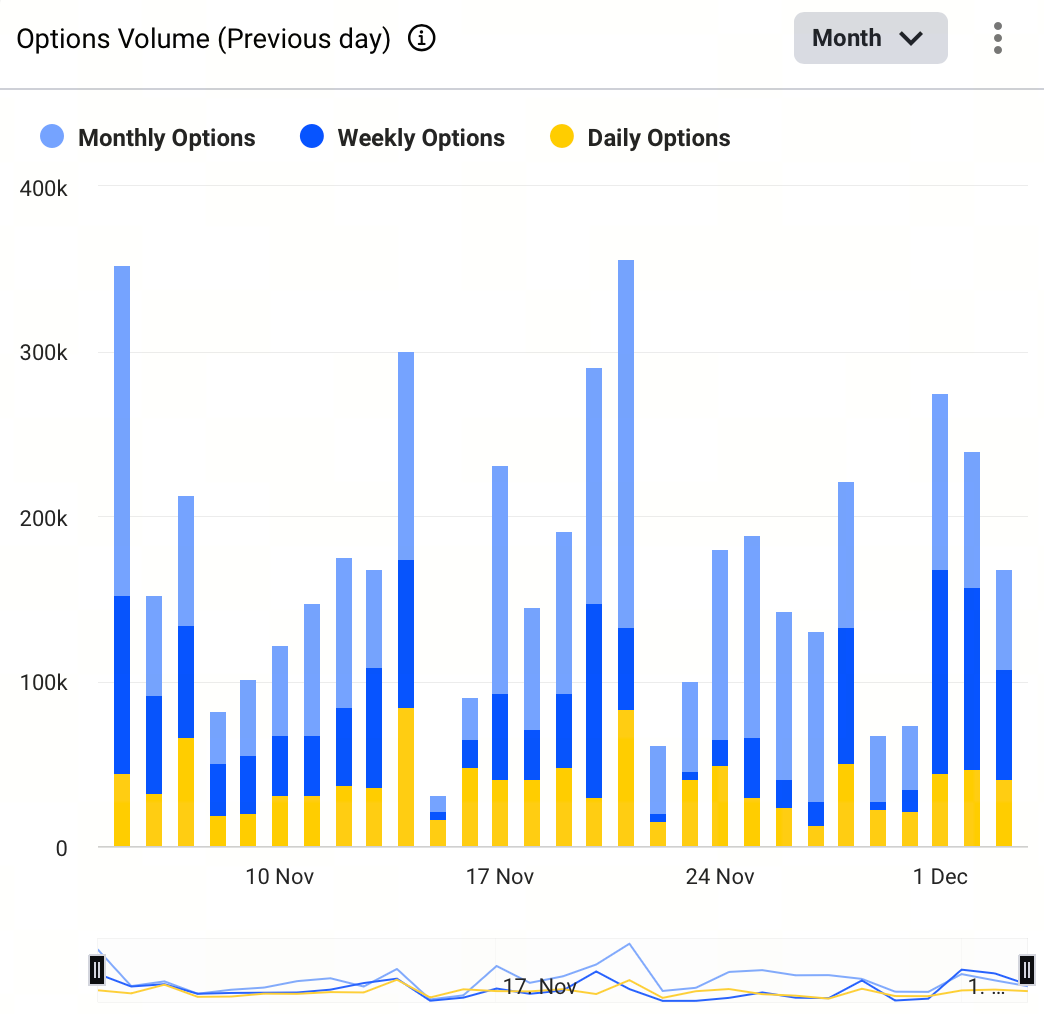
Distribución del volumen de opciones (BTC)
El volumen mensual de opciones experimentó una caída significativa, lo que indica una menor demanda de posiciones a medio y largo plazo. El mercado muestra una preferencia creciente por operaciones de corto plazo.
El volumen semanal de opciones aumentó de forma pronunciada, reflejando una concentración notable de capital en estrategias de volatilidad de corto plazo y un ritmo de negociación más acelerado.
El volumen diario de opciones también se fortaleció, lo que sugiere una demanda creciente de operaciones ultra-corto plazo impulsadas por eventos específicos.
|||||
|---|---|---|---| ||Opciones mensuales|Opciones semanales|Opciones diarias| |Semana anterior|202 014,4|58 288,9|28 427,3| |Esta semana|125 705,1|97 962,6|39 845| |Variación semanal|\-37,77%|68,06%|40,16%| ||Opciones largo plazo a la baja|Opciones semanales al alza|Opciones corto plazo al alza|
Tamaño de vencimiento de opciones y distribución de OI
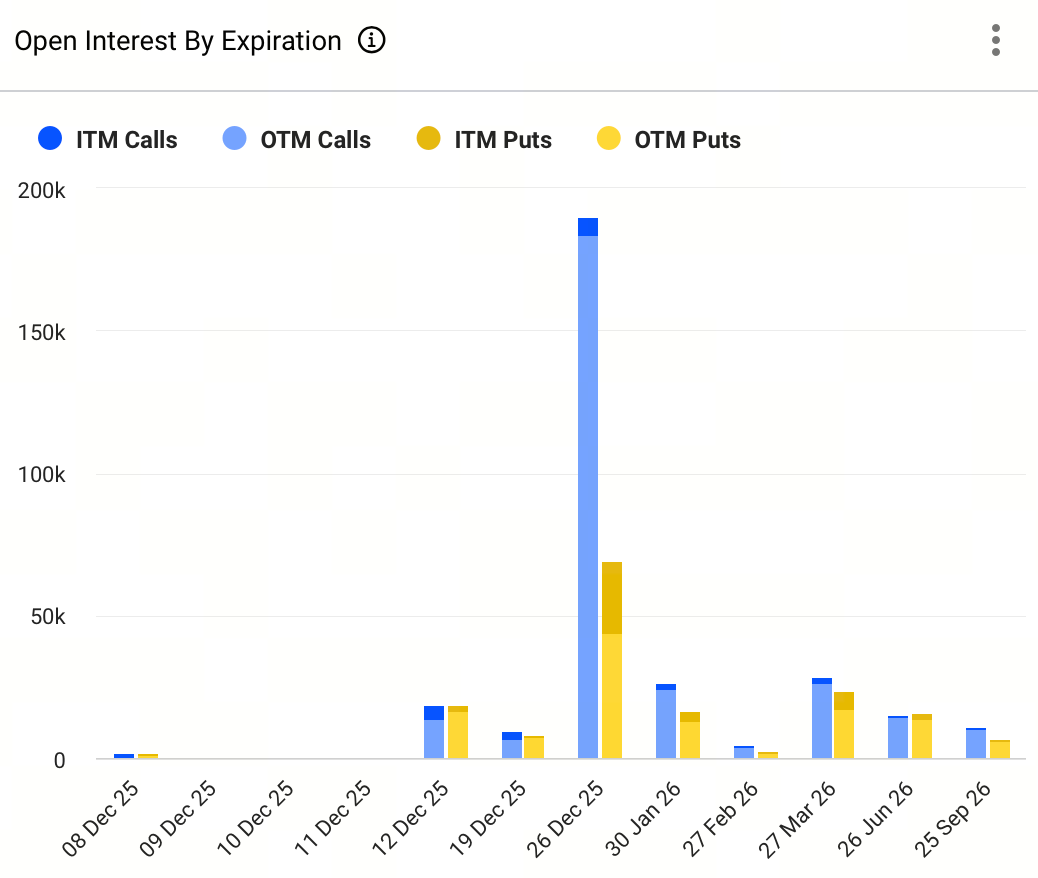
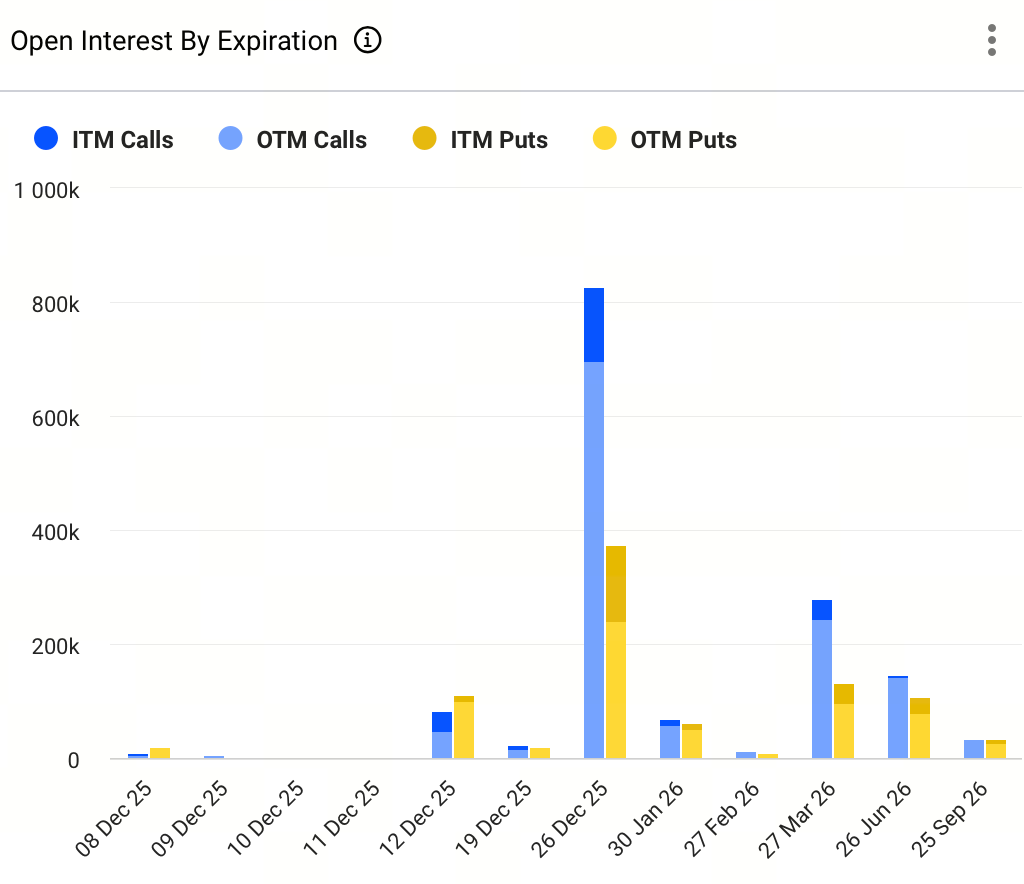
El interés abierto se concentra fuertemente en el vencimiento del 26 de diciembre de 2025, lo que señala que el mercado considera la ventana de eventos de fin de año como un periodo crítico. Los participantes apuestan por un evento de volatilidad relevante, con alta probabilidad de movimiento tendencial o ruptura de volatilidad.
En la jornada del 26 de diciembre, las opciones Call OTM (fuera del dinero) representan una proporción excepcionalmente alta, muy superior a las ITM (dentro del dinero) y a las Put. Esta marcada estructura unilateral indica que el mercado apuesta por una tendencia alcista sostenida y una posible ruptura de volatilidad. El interés en Put se concentra principalmente en contratos OTM, lo que sugiere que se utilizan principalmente para cobertura y no como apuestas bajistas directas.
Las opciones de corto plazo (5, 12 y 19 de diciembre) muestran bajo interés abierto, y el capital especulativo de corto plazo ha salido. Esto indica que el mercado no espera una volatilidad significativa en la ventana de 2–10 días próxima.
Resumen del mercado de opciones de Bitcoin
Desde principios de diciembre de 2025 hasta la fecha, BTC se ha mantenido en un rango estrecho de consolidación, negociándose generalmente entre 88 000 $ y 94 000 $. Durante la semana, los precios probaron repetidamente niveles por encima de 93 000–94 000 $, pero no se materializó una presión compradora sostenida, impidiendo una ruptura decisiva. El soporte cerca de 90 000 $ también fue puesto a prueba en varias ocasiones, mostrando una limitada absorción por parte del mercado. En general, el volumen de negociación se ha contraído periódicamente y la estructura técnica se encuentra en una fase de consolidación en niveles elevados. El sentimiento inversor permanece neutral a cauteloso, sin una tendencia clara a corto plazo, y las operaciones dentro de rango siguen predominando. Si no surgen nuevos catalizadores macroeconómicos o entradas de capital, es probable que los precios continúen fluctuando dentro del rango actual.
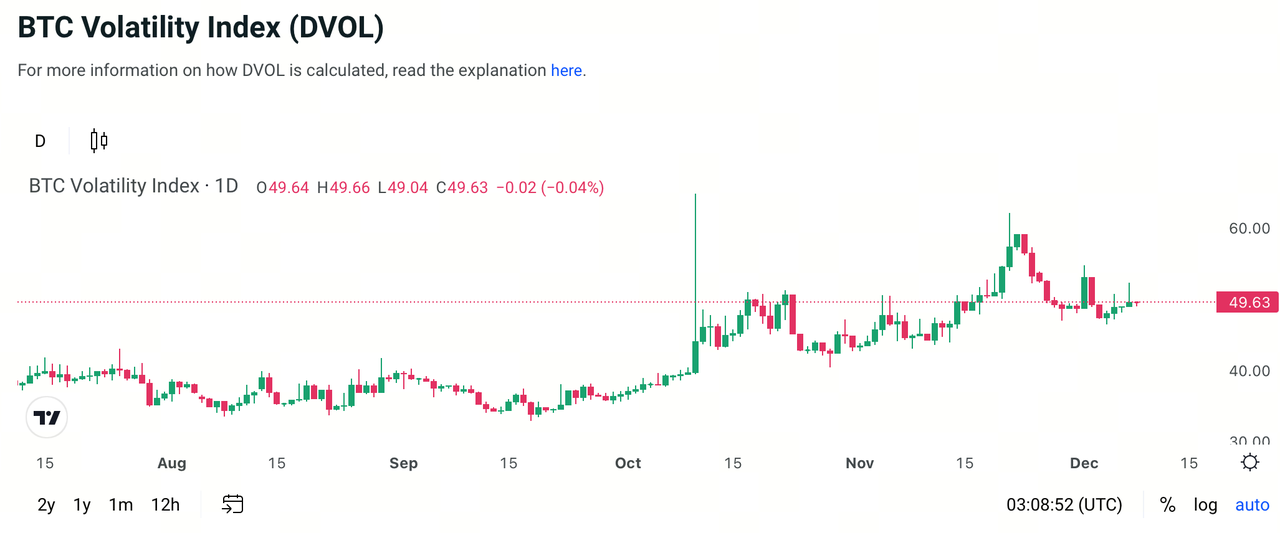
Los últimos datos públicos muestran que la volatilidad implícita (IV) de BTC sigue elevada en 49%, reflejando expectativas firmes de movimientos futuros en el precio.
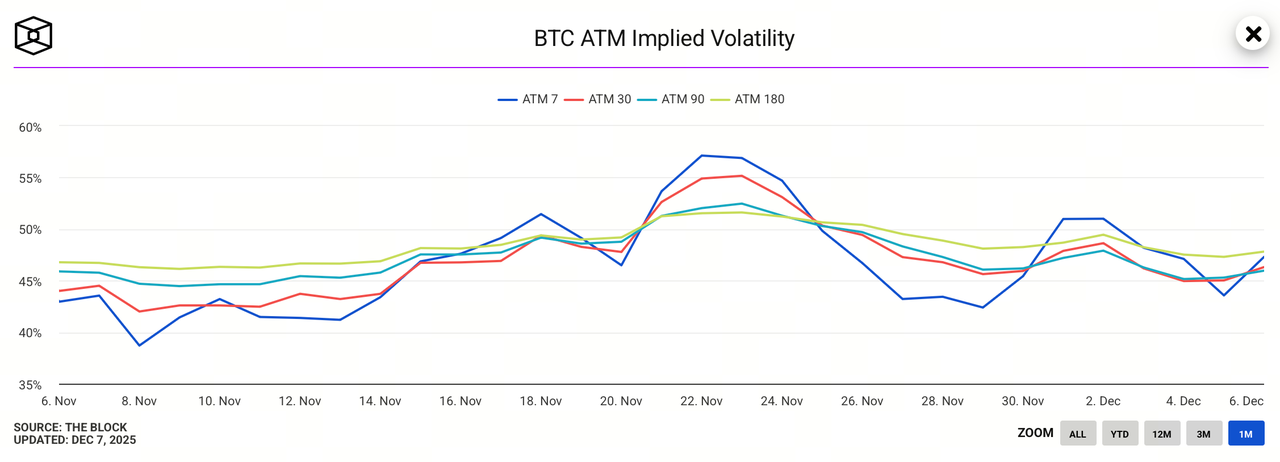
Al inicio de la semana, la volatilidad implícita at-the-money en diferentes vencimientos se invirtió brevemente, pero tras el episodio de alta volatilidad de corto plazo el día 23, retrocedió. La estructura temporal ha vuelto a una distribución relativamente razonable, lo que indica que las expectativas de volatilidad sostenida se están estabilizando.
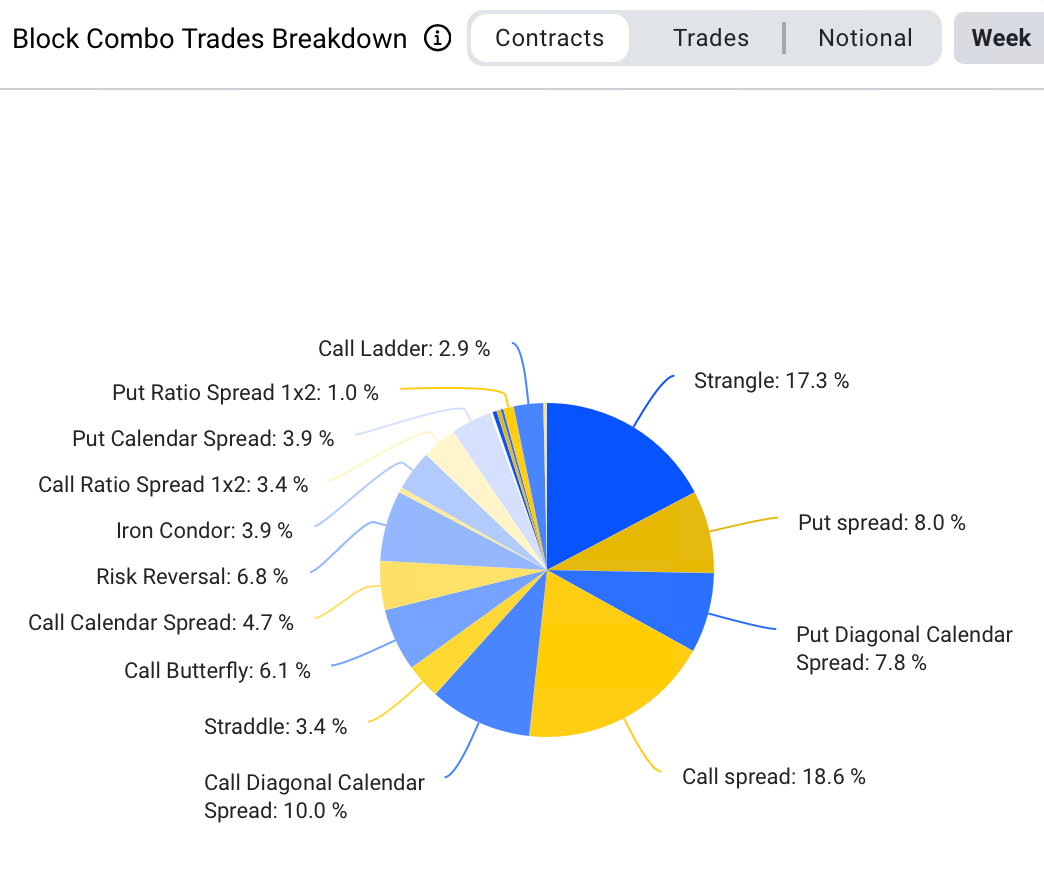
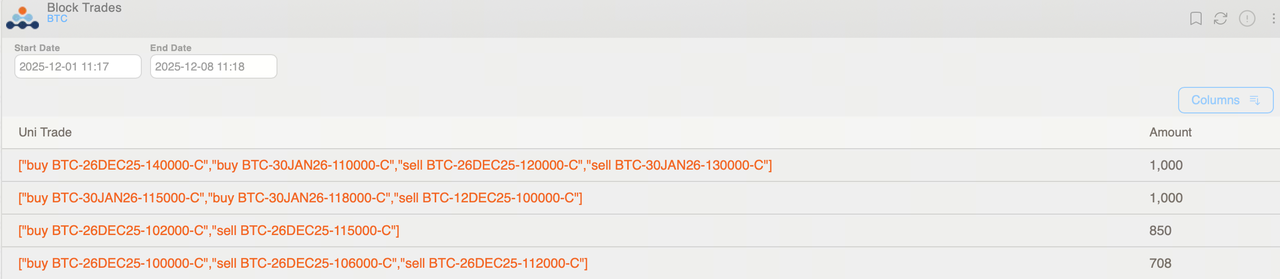
Entre las operaciones de bloques grandes de BTC, la estrategia más popular esta semana fue el Bull Call Spread, representando aproximadamente el 18,6%. Esto suele reflejar expectativas de aumentos moderados en el precio. La mayor operación por volumen esta semana involucró 1 000 BTC: compra de BTC-300126-115000-C, compra de BTC-300126-118000-C y venta de BTC-121225-100000-C, una estrategia Diagonal Long Call Spread. La prima total pagada por esta combinación fue de aproximadamente 940 000 $, buscando una apreciación de medio a largo plazo a menor coste, compensando gastos mediante la venta de opciones de corto plazo.
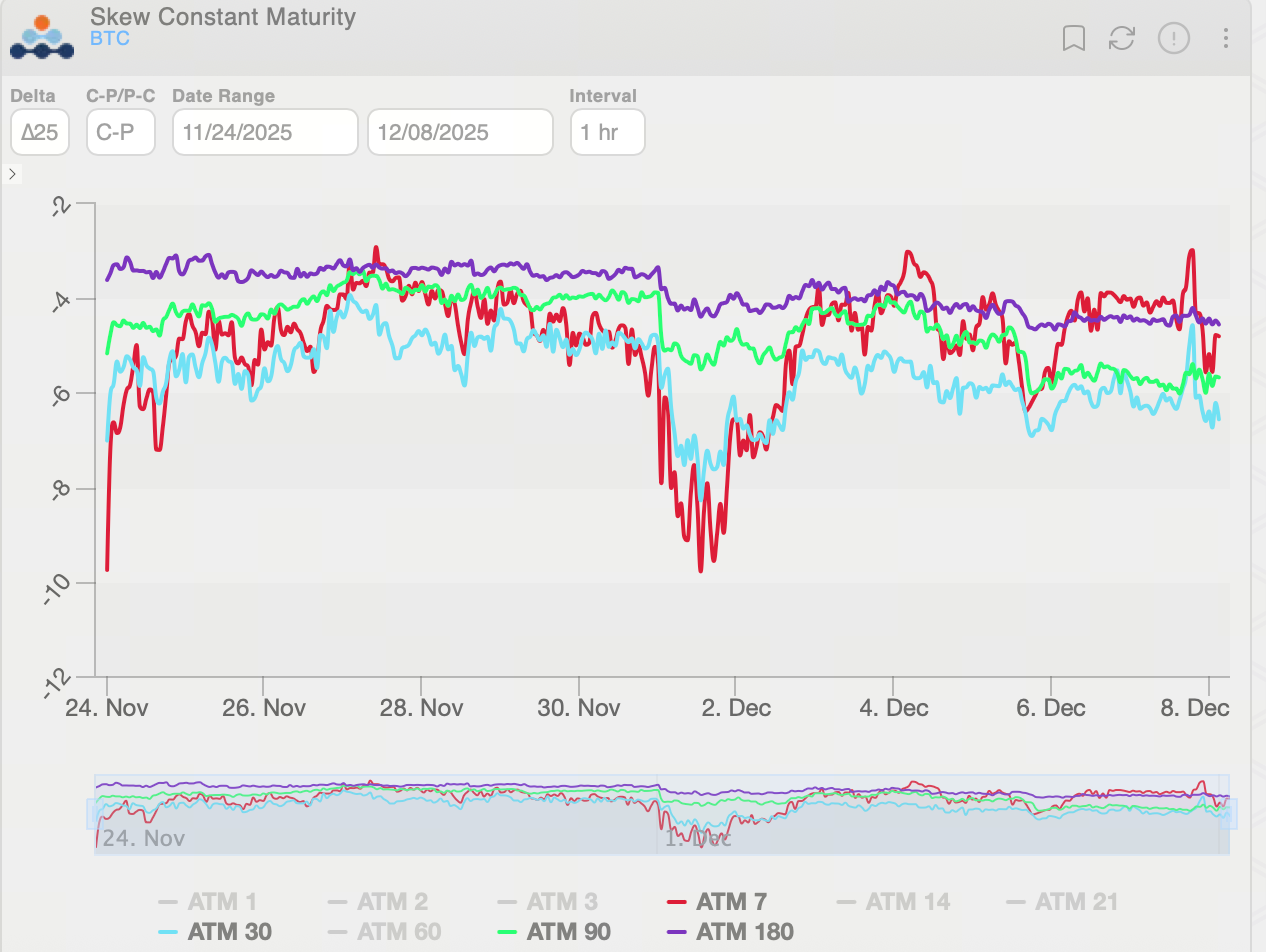
El skew 25-Delta de opciones BTC se mantuvo en territorio negativo durante toda la semana, lo que indica un sentimiento defensivo persistente frente al riesgo bajista. La estructura temporal del skew se volvió más pronunciada y luego se normalizó alrededor del día 2, reflejando un enfriamiento en la demanda de coberturas rápidas ante caídas en contratos de corto plazo. Aunque el diferencial IV Put–Call se estrechó, se mantuvo negativo en términos generales. La demanda de protección bajista solo se ha relajado temporalmente; la aversión al riesgo en el mercado sigue siendo elevada.
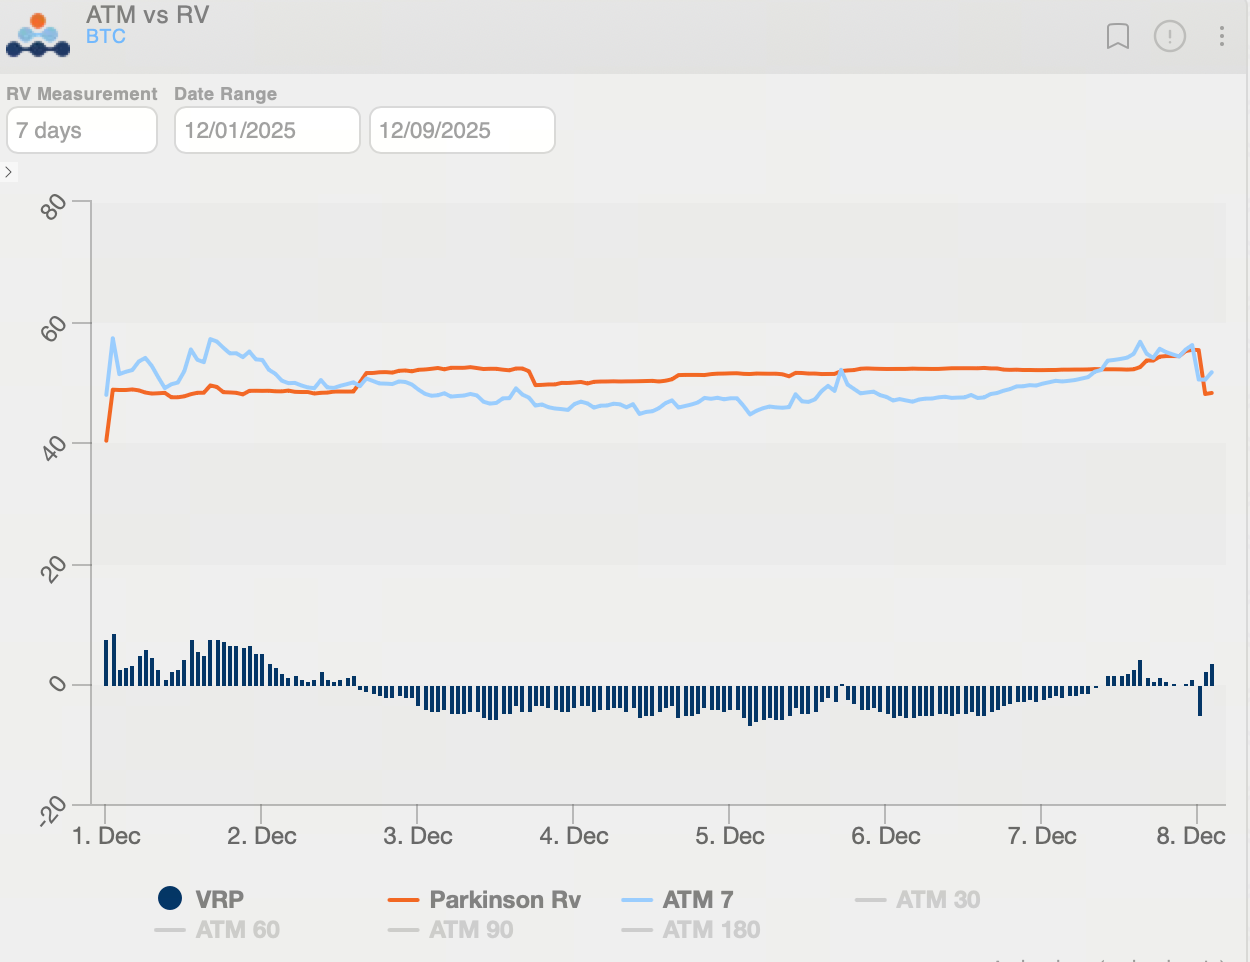
La volatilidad realizada (RV) de BTC se mantuvo cerca de 48% esta semana, mientras que la prima de riesgo de volatilidad (VRP = IV − RV) rondó los 3,4 puntos de volatilidad, cerca del eje cero. Esto muestra que la volatilidad implícita (IV) y la volatilidad real están convergiendo gradualmente, y las expectativas de volatilidad futura regresan a un rango más neutral. En este contexto, puede ser adecuado considerar estrategias de volatilidad neutrales o moderadamente direccionales para aprovechar oportunidades estructurales a medida que la volatilidad converge.
Resumen del mercado de opciones de Ethereum
Del 1 al 8 de diciembre de 2025, ETH cotizó principalmente en el rango de 3 000 $–3 150 $. A comienzos de semana, rebotó desde mínimos en torno a 2 782–3 032 $, alcanzando brevemente un máximo local cerca de 3 200 $ a mitad de semana antes de retroceder y consolidarse de forma estrecha entre 3 060 $ y 3 120 $ durante el fin de semana. Esto indica una presión vendedora persistente a corto plazo y una limitada continuidad por parte de los compradores.
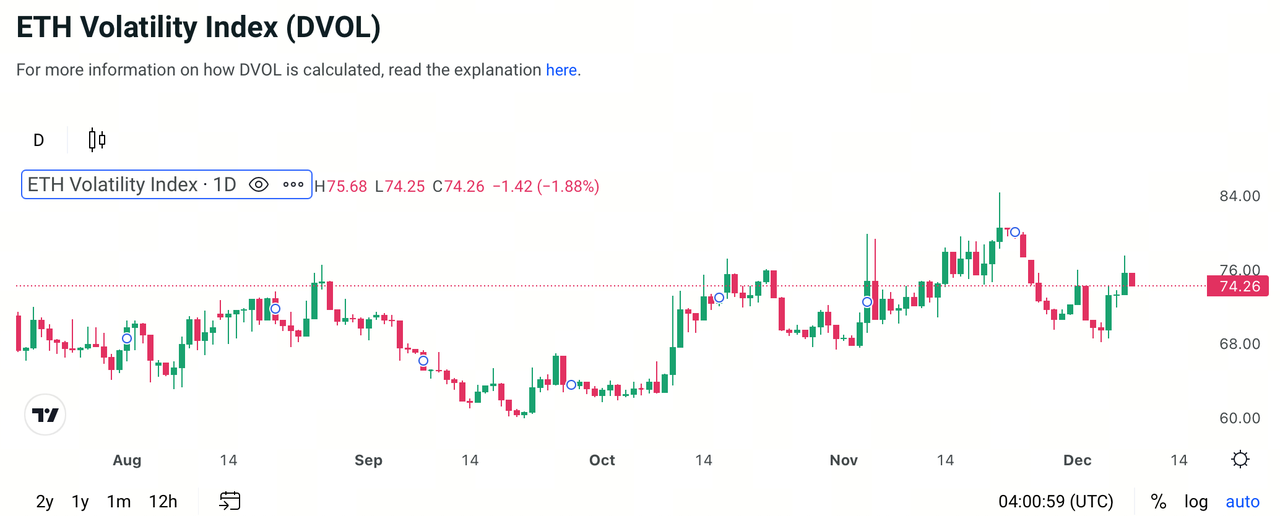
Los datos más recientes muestran que la volatilidad implícita (IV) de ETH permanece alta en torno al 74%, con niveles de volatilidad aún elevados. El mercado mantiene expectativas firmes de movimientos significativos en el precio.
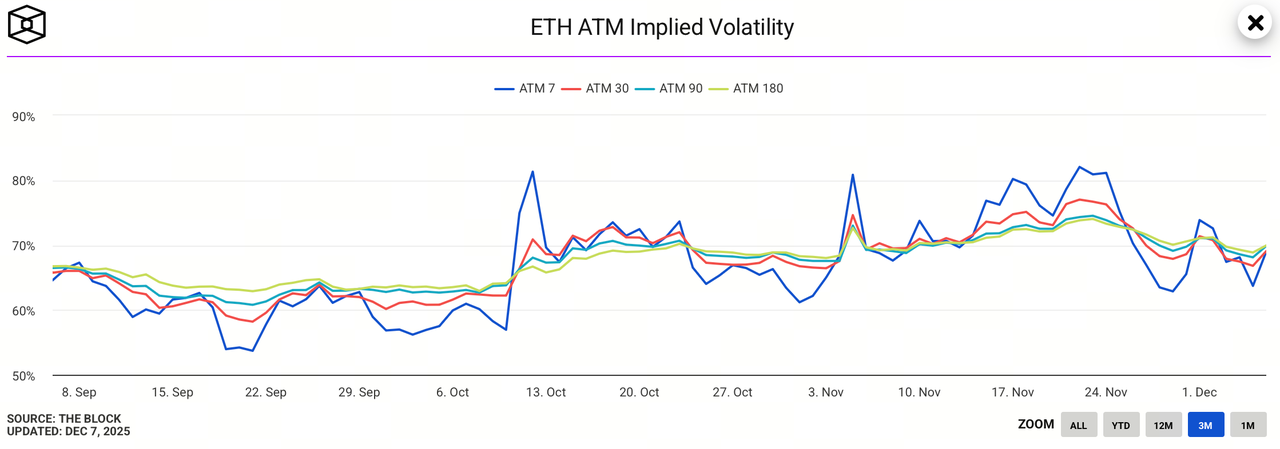
Aunque la IV de opciones ETH se mantuvo alta esta semana, retrocedió tras el repunte del día 1. Tanto la IV de corto como de largo plazo descendieron rápidamente, con la de corto plazo cayendo más abruptamente, lo que muestra que las expectativas de volatilidad a corto plazo se han enfriado considerablemente. La estructura temporal ha vuelto a una distribución relativamente razonable, señalando que las expectativas de volatilidad sostenida se están estabilizando. En conjunto, esta estructura sugiere que la volatilidad de corto plazo podría converger gradualmente, aunque la incertidumbre a medio y largo plazo persiste y la sostenibilidad de la tendencia aún requiere seguimiento.
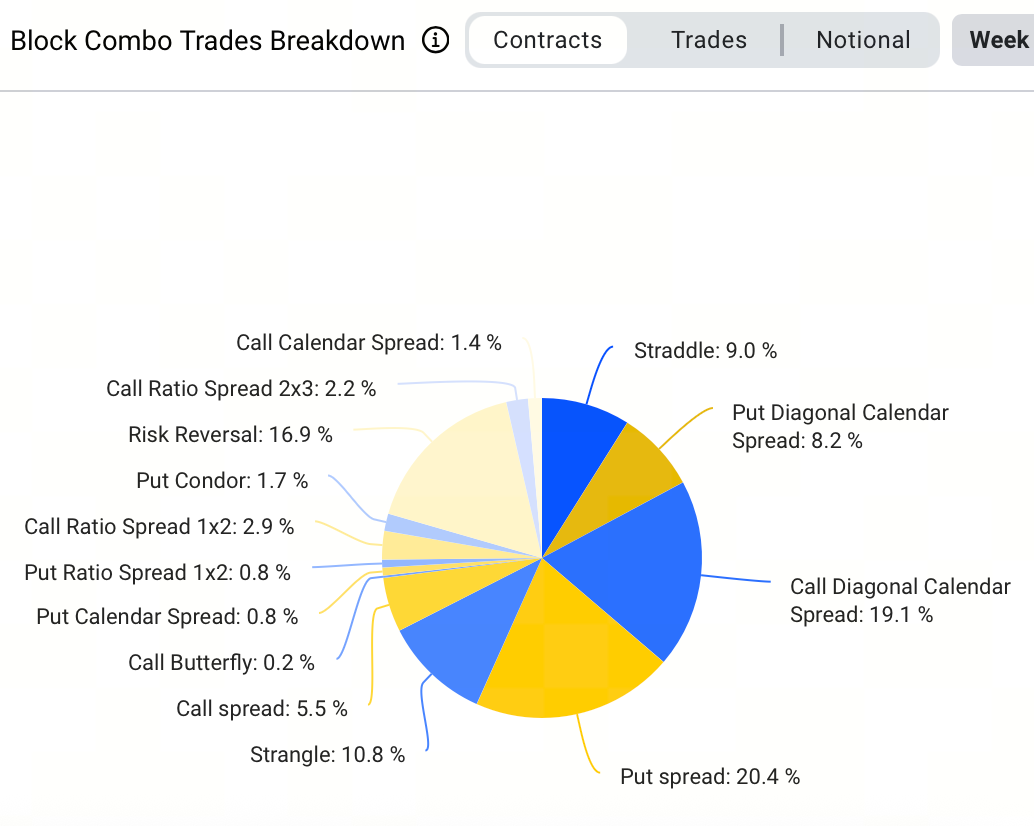
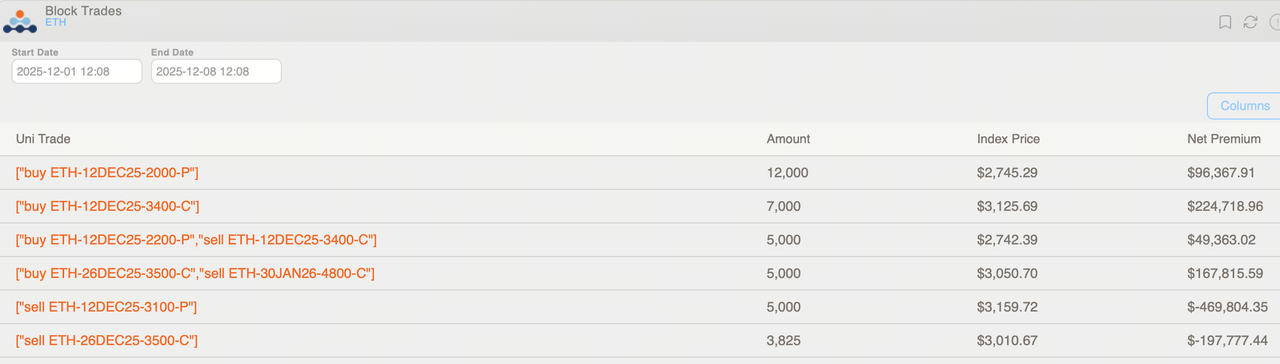
Entre las operaciones de bloques grandes de ETH, la estrategia más popular esta semana fue el Bear Put Spread, representando el 20,4% del volumen. Esto refleja que los inversores buscan posicionarse a la baja con menor coste, limitando tanto la pérdida máxima como la ganancia. Por su parte, la mayor operación de bloques esta semana fue la compra de 12 000 ETH, adquiriendo opciones Put ETH-121225-2000-P, con un gasto total en primas de unos 96 000 $.
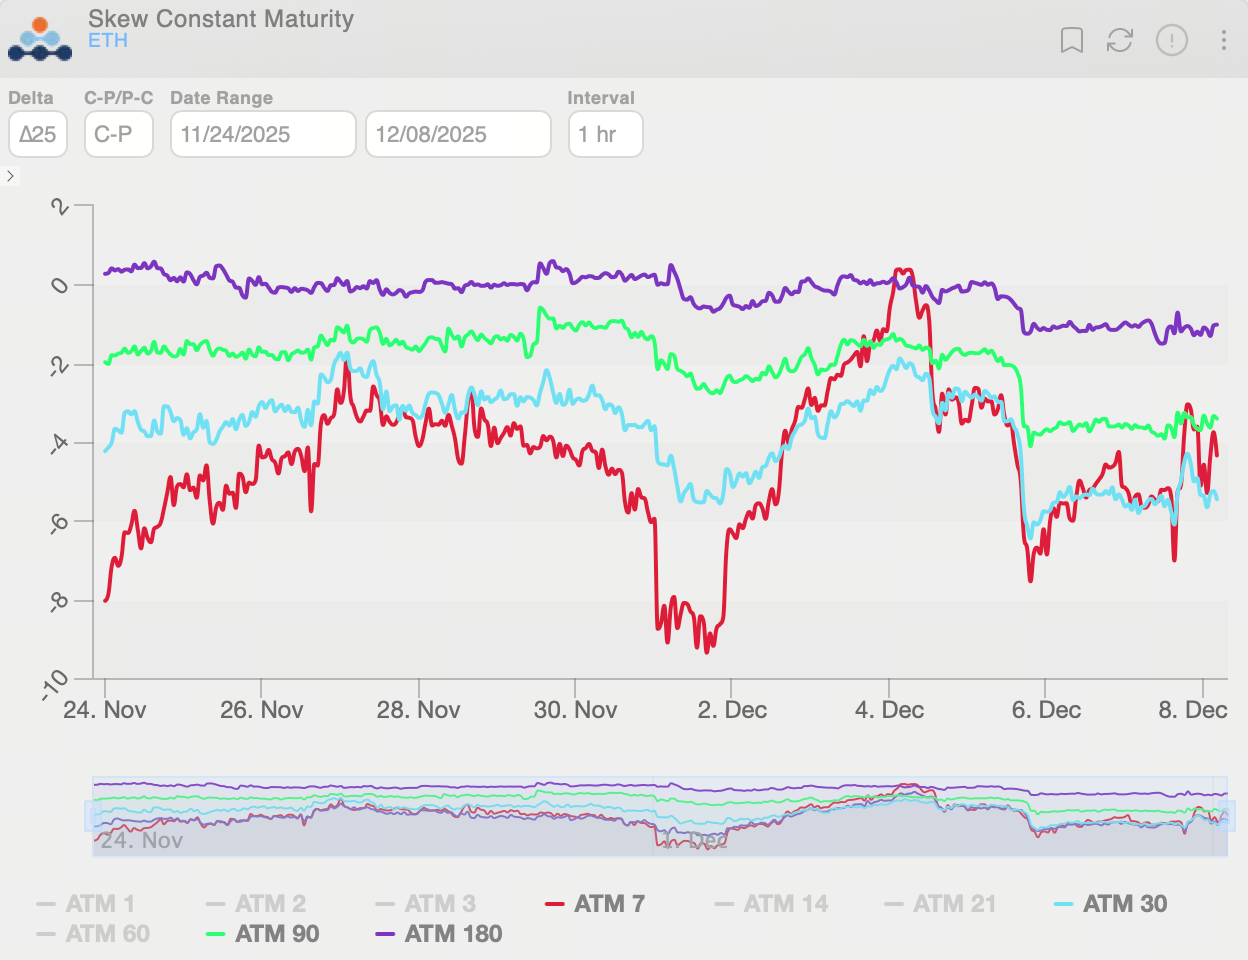
El skew 25-Delta de opciones ETH se estrechó notablemente a principios de semana, para luego volver a pronunciarse alrededor del día 6, lo que indica una renovada demanda de coberturas bajistas de corto plazo. En todos los vencimientos, la estructura se desplazó a la baja, con el sentimiento bajista reforzándose en opciones de vencimiento más largo, reflejando un tono general de cautela en el mercado. Durante el fin de semana, la IV de Put superó en unos 7,5 puntos de volatilidad a la IV de Call, señalando persistente sentimiento bajista y elevada demanda de cobertura a corto plazo.
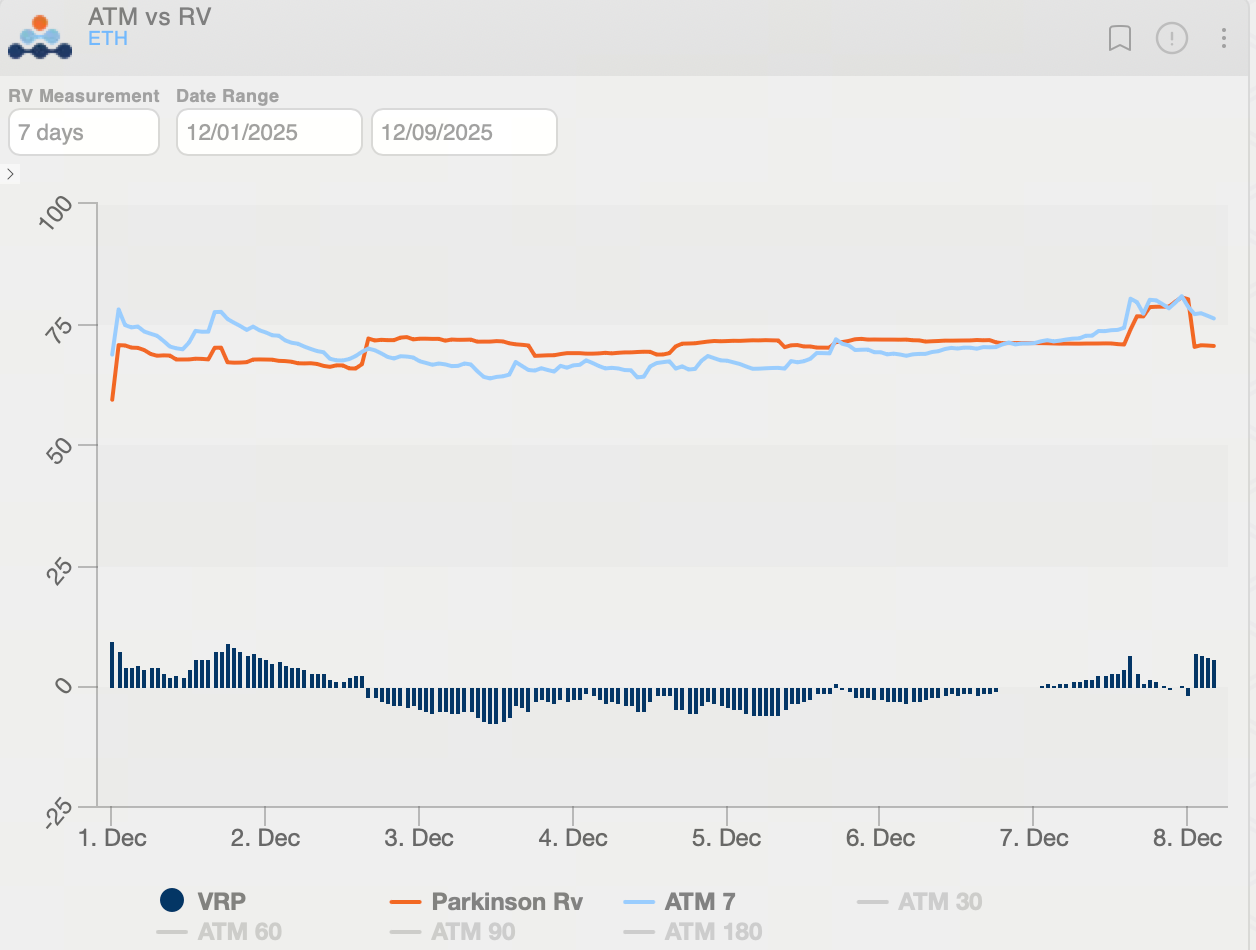
La volatilidad realizada (RV) de ETH se mantuvo cerca de 70% esta semana, mientras que la prima de riesgo de volatilidad (VRP = IV − RV) fluctuó alrededor del eje cero, mostrando que la volatilidad implícita (IV) y la volatilidad real están convergiendo gradualmente y las expectativas de volatilidad futura tienden hacia la neutralidad.
En este entorno, las estrategias neutrales o convergentes centradas en la captura de valor temporal—como calendar spreads de corto plazo, butterfly spreads o estructuras short strangle de baja exposición—resultan más adecuadas, manteniendo al mismo tiempo una protección moderada ante posibles repuntes súbitos de volatilidad.
Resumen de eventos de política y su impacto en el mercado
- 12 de diciembre (jueves): Reunión del FOMC
Si la Fed anuncia un recorte de tipos y reanuda la expansión del balance como se espera, el entorno de liquidez actualmente ajustado se normalizará rápidamente. Una liquidez mejorada suele impulsar la fortaleza sincronizada de los activos de riesgo. Por tanto, es muy probable que la semana del 9 de diciembre veamos subidas simultáneas en acciones, criptomonedas y metales preciosos. Si las comunicaciones posteriores de política refuerzan aún más las expectativas de relajación, este rally generalizado podría continuar desde mediados de diciembre hasta principios de enero, con el apetito por el riesgo probablemente en aumento.
- Flujos de capital en ETF
Esta semana, los ETF de criptomonedas mostraron salidas continuas de BTC y entradas netas moderadas en algunos ETF de altcoins, lo que refleja una actitud más cautelosa entre las instituciones y una rotación estructural del capital dentro del sector cripto.
- Novedades recientes del Banco de Japón y expectativas del mercado
Diversas fuentes y medios informan que el Banco de Japón planea subir su tipo de interés de política de corto plazo del 0,50% al 0,75% en la reunión de política monetaria de diciembre de 2025, en un contexto de presión global por el endurecimiento de la liquidez.


