Os tokens de infraestrutura no mercado de criptoativos combinam frequentemente uma narrativa tecnológica com expectativas de mercado. Os investidores podem interessar-se por um token porque o seu projeto entrou em setores populares, como DePIN, IA ou serviços de cloud descentralizada. No entanto, o setor de um projeto não significa necessariamente que o seu token tenha um mecanismo claro de captura de valor. Uma rede pode ter potencial tecnológico sem ter estabelecido um modelo de negócio suficientemente maduro. Um token pode ter uma utilidade clara no protocolo, mas o seu preço de mercado pode continuar a ser afetado pela liquidez, pelas alterações na oferta e pelo sentimento do mercado.
A Pipe Network é um caso que merece ser analisado nesta perspetiva. O projeto centra-se em infraestruturas distribuídas e a sua documentação oficial atual apresenta principalmente o Pipe Storage e os nós Firestarter. O PIPE está ligado à participação na rede e aos mecanismos do ecossistema, mas é necessário clarificar melhor a função específica do token no sistema atual, bem como quais as disposições económicas que já foram implementadas e quais as que permanecem políticas opcionais ou potenciais desenvolvimentos futuros.
Este artigo não parte de ganhos de preço a curto prazo. Em vez disso, estabelece um enquadramento de análise para a observação de longo prazo do PIPE, com base no posicionamento do projeto, na utilidade do token, na estrutura de oferta e procura e na gestão de riscos.
Principais conclusões
- O PIPE é o token do ecossistema Pipe Network, cuja documentação oficial atual se centra principalmente em serviços de armazenamento distribuído de objetos.
- Os nós Firestarter têm de deter uma posição LovePIPE que represente pelo menos 10 000 PIPE, mas isto não significa que os participantes de nós em staking recebam rendimentos fixos.
- As regras oficiais atuais indicam que os nós individuais não recebem recompensas nem pagamentos diretos. As deduções dos saldos de armazenamento dos clientes também não constituem receitas dos nós.
- A oferta de tokens, o rácio de circulação, os calendários de desbloqueio, a profundidade de mercado e a procura real podem afetar o desempenho do preço do PIPE.
- O crescimento do setor DePIN não significa que o PIPE vá necessariamente valorizar-se. O valor do token deve ser avaliado de forma independente com base nos seus mecanismos reais e nos dados de mercado.
PIPE e Pipe Network: qual é a relação entre o token e a infraestrutura?
A Pipe Network pretende disponibilizar serviços de armazenamento através de nós distribuídos e mecanismos de coordenação de rede. Atualmente, o Pipe Storage utiliza uma arquitetura em que gateways, um plano de controlo e nós Firestarter trabalham em conjunto. Os clientes acedem ao serviço através de uma interface compatível com S3, os gateways processam pedidos, o plano de controlo coordena os nós e as tarefas, e os nós Firestarter armazenam dados de objetos e fornecem informações relacionadas com a verificação de integridade.
Neste sistema, o PIPE está ligado ao mecanismo de participação dos nós. De acordo com a documentação oficial atual, operar um nó Firestarter exige deter uma posição LovePIPE que represente pelo menos 10 000 PIPE e passar nas verificações de elegibilidade relevantes. É importante distinguir entre a propriedade de tokens, a admissão de nós e a operação de nós. Deter PIPE não torna automaticamente alguém operador de nó, e cumprir o requisito de staking não garante que um nó receba tarefas de armazenamento.
Além disso, o método de pagamento utilizado pelos clientes para o Pipe Storage difere dos requisitos de participação em nós. O serviço de armazenamento atual utiliza um modelo de saldo pré-pago. Os clientes utilizam USDC na rede principal Solana para comprar créditos de armazenamento, após o que o plano de controlo reserva e deduz créditos para operações autorizadas. Por conseguinte, os pagamentos dos clientes em USDC não devem ser entendidos como procura direta de PIPE, nem o consumo de créditos de armazenamento deve ser equiparado diretamente a queimas de PIPE ou a receitas dos nós.
Como devem ser entendidas a utilidade do token PIPE e os seus mecanismos económicos?
Ao analisar um token de infraestrutura, o primeiro passo consiste em confirmar as funções que desempenha efetivamente no protocolo atual. O PIPE está ligado à elegibilidade para a participação em nós Firestarter, e as carteiras dos nós têm de deter uma posição LovePIPE elegível. LovePIPE é uma forma de token de staking líquido associada a uma posição PIPE. As verificações de elegibilidade dos nós confirmam o estado da detenção finalizado na blockchain Solana.
No entanto, um limiar de staking e um mecanismo de recompensas não são a mesma coisa. A documentação oficial atual indica explicitamente que os nós Firestarter não recebem recompensas ou pagamentos separados. Os operadores de nós têm de cumprir o requisito de detenção, passar nas verificações de elegibilidade e satisfazer as condições operacionais, mas isto não permite concluir que os nós vão receber continuamente recompensas em PIPE com base no volume de armazenamento, na largura de banda ou no tempo de atividade. Esta distinção é importante na análise do token porque afeta diretamente a forma como os investidores avaliam a procura pelo token e o custo de o deter.
A documentação oficial também descreve separadamente a elegibilidade dos nós, a contabilidade dos créditos dos clientes e as políticas opcionais de tesouraria. Caso as transações relevantes sejam efetivamente executadas e divulgadas, a tesouraria pode considerar utilizar as receitas do protocolo para apoiar o PIPE através de medidas como recompras, queimas ou maior apoio ao LovePIPE. No entanto, estas são ações opcionais. Não existe uma percentagem fixa publicamente comprometida para a distribuição das receitas líquidas nem uma fórmula executada automaticamente. A análise deve basear-se em registos de execução reais, em vez de tratar medidas potenciais como um mecanismo de queima de tokens já implementado.
Estrutura de oferta e procura do PIPE: como afetam a circulação do token e a procura de mercado o preço?
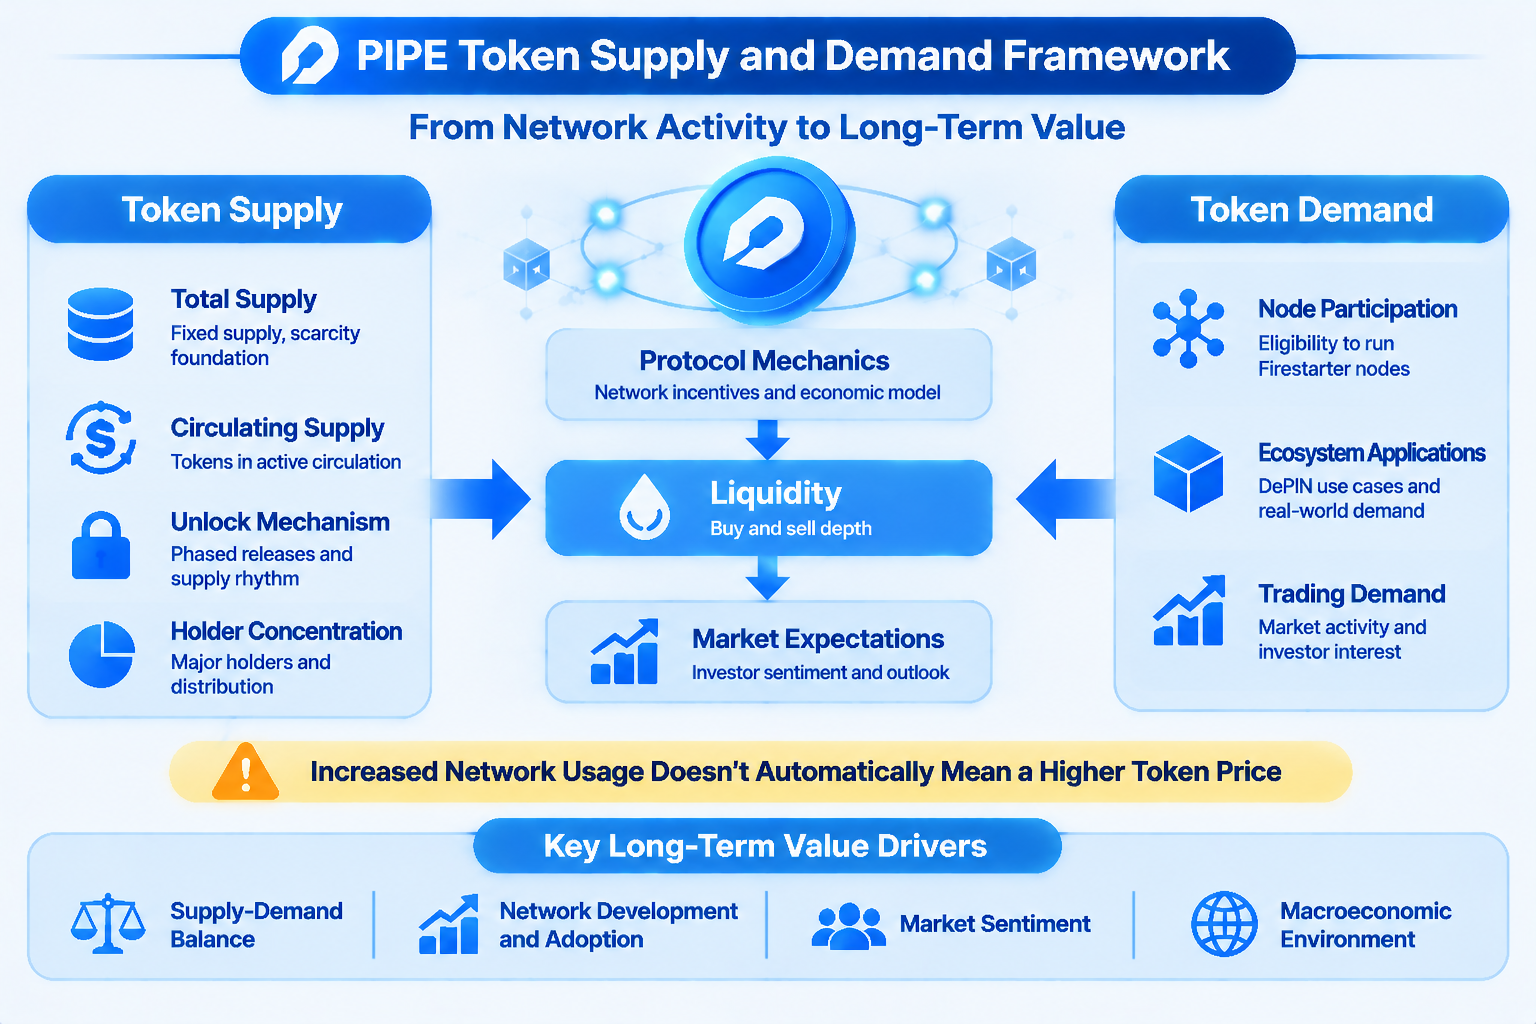
A estrutura de oferta de tokens é um ponto de partida importante para avaliar um criptoativo. Os investidores devem considerar em conjunto a oferta total, a oferta máxima, a oferta em circulação, os tokens desbloqueados e os futuros calendários de desbloqueio. Mesmo que a oferta em circulação de um projeto seja relativamente limitada, desbloqueios de tokens em grande escala no futuro podem ainda afetar o mercado através de potenciais alterações na oferta.
Segundo os dados apresentados no CoinMarketCap, o PIPE tem uma oferta máxima de 1 mil milhões de tokens, enquanto a oferta em circulação apresentada é de 100 milhões de tokens. Os dados de plataformas de terceiros podem mudar ao longo do tempo, e a metodologia utilizada para calcular a oferta em circulação também pode variar. Para uma avaliação formal ou uma análise da oferta, os investidores devem verificar adicionalmente as informações oficiais do projeto sobre o token, os dados on-chain e o calendário de desbloqueio mais recente, em vez de dependerem apenas de uma única página de dados de mercado.
Do lado da procura, é importante distinguir entre a procura pela utilização do protocolo e a procura pela negociação no mercado. A procura pela utilização do protocolo resulta da participação na rede, da elegibilidade dos nós e de outras aplicações reais. A procura pela negociação no mercado pode ser afetada pela cobertura em bolsas, pelas expectativas dos investidores, pela liquidez e pelo sentimento do mercado. Estes dois tipos de procura podem influenciar-se mutuamente, mas não devem ser confundidos. Em particular, quando os clientes utilizam USDC para comprar créditos de armazenamento pré-pagos, não se deve assumir sem verificação que o crescimento do negócio de armazenamento se vai traduzir em procura de compra de PIPE numa proporção fixa.
Como avaliar se o PIPE tem potencial de captura de valor a longo prazo?
A captura de valor é um dos aspetos mais facilmente negligenciados na análise de tokens de infraestrutura. Um projeto pode ter utilizadores, nós e um produto tecnológico, mas isso não significa que todas as receitas do negócio fluam para os detentores do token. Devem colocar-se as seguintes questões: os utilizadores têm de comprar ou consumir o token ao utilizar o serviço? Os operadores de nós precisam de bloquear o token a longo prazo? Existe um mecanismo claro e implementado para redirecionar as receitas do protocolo para o token? Estas disposições são sustentadas por registos on-chain verificáveis ou divulgações oficiais?
No caso do PIPE, os mecanismos que podem atualmente ser confirmados incluem o requisito de detenção de LovePIPE para os nós Firestarter e o processo de verificação de elegibilidade dos nós descrito na documentação oficial. Ao mesmo tempo, a documentação atual deixa claro que os nós não recebem recompensas nem pagamentos separados, e que a contabilidade dos créditos dos clientes não constitui receita dos nós. As potenciais medidas da tesouraria, tais como recompras, queimas ou apoio ao LovePIPE, são políticas opcionais, e não foi estabelecido qualquer rácio fixo de distribuição de receitas.
Consequentemente, a captura de valor do PIPE a longo prazo continua a necessitar de ser avaliada à luz de alterações posteriores aos seus mecanismos e da execução real. Se forem introduzidos no futuro novos mecanismos de consumo de tokens, distribuição de receitas do protocolo ou incentivos aos nós, é necessário verificar a respetiva data de implementação, âmbito e dados reais. Até lá, políticas potenciais ou modelos económicos de versões históricas não devem ser tratados como suporte definitivo para o valor atual do token.
Porque deve o desempenho de mercado do PIPE ser analisado juntamente com a liquidez e a avaliação?
Os preços dos criptoativos são influenciados não só pelos fundamentos do projeto, mas também pela profundidade de mercado e pela estrutura de negociação. Para tokens com ofertas em circulação relativamente reduzidas, ordens de compra e venda limitadas podem amplificar o impacto de transações individuais, levando a que os movimentos de preço a curto prazo divirjam significativamente do ritmo das alterações nos fundamentos do projeto.
Ao analisar o PIPE, os investidores podem acompanhar em conjunto o volume de negociação, os spreads de compra e venda, a profundidade do livro de ordens, a cobertura em bolsas e a capitalização de mercado em circulação. Um aumento do volume de negociação pode indicar maior atenção do mercado, mas transações de grande dimensão podem ainda resultar numa derrapagem significativa se a profundidade de mercado for limitada. Por outro lado, uma oferta em circulação reduzida pode fazer com que a capitalização de mercado em circulação pareça pequena, enquanto uma avaliação totalmente diluída exige que seja considerada uma gama mais ampla de oferta potencial de tokens.
Os investidores devem também distinguir entre o desempenho do preço a curto prazo e as avaliações de valor a longo prazo. Um aumento rápido do preço pode refletir uma reavaliação pelo mercado da narrativa do projeto, ou pode resultar de alterações de liquidez a curto prazo ou de negociação concentrada por capital especulativo. Os movimentos de preço só são mais adequados para inclusão numa análise fundamental de longo prazo quando são corroborados pela utilização do produto, pela procura dos clientes, pelos mecanismos do token e pela estrutura de oferta.
Quais são os principais riscos a considerar ao investir em PIPE?
O primeiro é o risco de execução do projeto. Uma rede de armazenamento distribuído tem de lidar continuamente com a qualidade dos nós, a integridade dos dados, a disponibilidade do serviço e a recuperação de falhas. Mesmo que a sua arquitetura seja concebida de forma adequada, as operações reais podem continuar a ser condicionadas pelo número de nós, pela distribuição geográfica, pela conectividade de rede e pelas capacidades operacionais.
O segundo é o risco económico do token. A participação em nós exige a detenção de uma determinada quantidade de LovePIPE, mas as regras atuais não preveem recompensas para nós individuais. Isto significa que os participantes precisam de avaliar a alocação de capital, a volatilidade do preço do token e as alterações aos requisitos de elegibilidade, em vez de simplesmente presumirem que o rendimento esperado dos nós vai compensar o custo de deter o token. Futuros ajustes do protocolo aos parâmetros relevantes também podem alterar a procura pela participação através do token.
O terceiro é o risco de mercado. O preço do PIPE pode ser afetado pelas tendências gerais do mercado de criptomoedas, por alterações de liquidez, desbloqueios de tokens, concentração de detentores e sentimento do mercado. Para ativos com ofertas em circulação relativamente limitadas, a volatilidade do preço e a derrapagem na negociação podem ser mais acentuadas. Os investidores devem evitar avaliar o valor de um ativo apenas com base nos ganhos de preço de um único dia ou no volume de negociação a curto prazo.
O risco final é o risco de informação e expectativas. As apresentações anteriores da Pipe Network destacavam serviços de CDN descentralizada, nós de edge e uma visão mais ampla de infraestrutura, enquanto a documentação oficial atual da rede principal se centra no Pipe Storage e nos nós Firestarter. A análise deve distinguir entre a visão histórica, os produtos atualmente em funcionamento e as áreas que podem ser expandidas no futuro. Isto ajuda a evitar interpretar um roteiro ou um modelo económico anterior como uma funcionalidade que já foi implementada.
Como estabelecer um enquadramento de acompanhamento a longo prazo para o PIPE?
Os utilizadores que pretendam analisar o PIPE a longo prazo podem estabelecer quatro dimensões de observação. A primeira é o progresso do produto, incluindo a utilização do Pipe Storage pelos clientes, a capacidade de armazenamento, a experiência de serviço e as integrações de aplicações. A segunda são as operações de rede, incluindo a admissão de nós, a capacidade efetiva, a disponibilidade, a verificação da integridade dos dados e o desempenho da recuperação. A terceira são os mecanismos do token, incluindo os requisitos de elegibilidade do LovePIPE, a estrutura de oferta, os calendários de desbloqueio e a implementação efetiva das políticas de tesouraria. A quarta são as condições de mercado, incluindo a liquidez, o volume de negociação, a profundidade do livro de ordens e as alterações de avaliação.
Estas métricas devem ser analisadas em conjunto, e não isoladamente. Por exemplo, um aumento do número de nós não indica necessariamente um crescimento da procura dos clientes. Um aumento na utilização pelos clientes não cria necessariamente um aumento proporcional da procura para comprar PIPE. Um limiar de detenção de tokens pode gerar procura de participação, mas, se os nós não receberem recompensas diretas, o seu efeito económico continua a precisar de ser avaliado juntamente com os custos de participação e as políticas posteriores do protocolo.
O cerne da análise de longo prazo consiste em continuar a verificar se as capacidades tecnológicas do projeto se podem traduzir numa procura genuína pelos seus serviços e se o mecanismo do token pode estabelecer uma ligação económica clara e sustentável à medida que o protocolo se desenvolve. No caso do PIPE, isto é mais útil para compreender as suas características enquanto criptoativo do que acompanhar um movimento de preço isolado.
Gate e PIPE: um ponto de entrada para a negociação no mercado e a análise do projeto
Os utilizadores que pretendam realizar uma análise mais aprofundada do PIPE podem consultar em conjunto os materiais do projeto, os dados de mercado do token e as informações de negociação de PIPE/USDT na Gate. Um artigo do Gate Learn publicou uma introdução ao projeto Pipe Network, útil para compreender o posicionamento básico do projeto. A documentação oficial da Pipe Network também pode ser utilizada para verificar a arquitetura de armazenamento atual, os requisitos de participação nos nós e as regras económicas do token.
Tenha em atenção que a negociação spot de PIPE representa a participação no mercado do token. Não constitui a compra direta de serviços de armazenamento da Pipe Network, a operação de um nó ou o recebimento de receitas do protocolo. Antes de negociar, é necessário avaliar de forma independente a oferta do token, a liquidez de mercado, a volatilidade do preço e o progresso real do projeto, de acordo com a própria tolerância ao risco.
Perguntas frequentes
Que tipo de criptoativo é o PIPE?
O PIPE é o token do ecossistema Pipe Network. A documentação oficial atual da Pipe Network centra-se principalmente em serviços de armazenamento distribuído e no mecanismo de participação dos nós Firestarter. O PIPE está ligado aos requisitos de elegibilidade dos nós e aos mecanismos económicos do ecossistema.
O PIPE é um token DePIN?
A Pipe Network organiza recursos de armazenamento através de nós distribuídos, o que lhe confere características de um projeto de infraestrutura DePIN. O PIPE é o token associado a este ecossistema, mas o seu valor a longo prazo continua a necessitar de ser avaliado com base na sua utilidade real, nos mecanismos económicos e na procura da rede.
Deter PIPE permite operar um nó da Pipe Network?
Não. Atualmente, os nós Firestarter utilizam um processo de admissão baseado em convite. As carteiras dos nós têm de deter uma posição LovePIPE que represente pelo menos 10 000 PIPE e também têm de passar nas verificações de elegibilidade relevantes e cumprir as condições operacionais. A simples detenção do token não concede automaticamente elegibilidade para operar um nó.
É possível receber recompensas de nós após fazer staking de PIPE?
De acordo com a documentação oficial atual, os nós Firestarter individuais não recebem recompensas nem pagamentos diretos. O requisito de detenção para os nós está principalmente relacionado com as condições de elegibilidade e participação na rede, não devendo ser visto como uma disposição de rendimento fixo.
O crescimento do negócio da Pipe Network vai aumentar diretamente a procura por PIPE?
Não necessariamente. É necessário confirmar se existe um mecanismo claro de compra, consumo ou retorno de valor entre as receitas dos serviços e o token. Os clientes utilizam USDC para comprar créditos de armazenamento pré-pagos, o que não significa automaticamente que vai ser gerada uma procura equivalente para comprar PIPE.
Que riscos devem ser considerados ao negociar PIPE?
Os investidores devem considerar a oferta e os desbloqueios de tokens, a liquidez e a profundidade de mercado, a execução do projeto, as alterações às regras de participação nos nós, os mecanismos de captura de valor e a volatilidade geral do mercado de criptomoedas. O desempenho de preço a curto prazo não pode substituir uma análise independente do projeto e dos seus mecanismos de token.