O comércio agente-a-agente (A2A Commerce) é um modelo de negócio no qual agentes de inteligência artificial (agentes de IA) atuam em nome de utilizadores ou empresas para descobrir produtos automaticamente, corresponder a requisitos, negociar preços, autorizar transações e liquidar pagamentos com outros agentes. A principal mudança é que a IA já não se limita a recomendar produtos ou a ajudar os utilizadores a concluir encomendas — pode participar diretamente em várias fases de transações comerciais, dentro de permissões e regras predefinidas.
À medida que os modelos de linguagem de grande dimensão, as estruturas de agentes de IA e as infraestruturas de pagamento digital continuam a desenvolver-se, a atividade comercial está a expandir-se das interações em websites conduzidas por pessoas para fluxos de trabalho automatizados orientados por agentes. Por exemplo, um agente de aquisição empresarial pode consultar um agente de fornecedor sobre inventário e preços, um agente de assistente pessoal pode comparar planos de subscrição de diferentes prestadores de serviços e um agente de software pode comprar créditos de API conforme necessário para uma tarefa. Estes cenários exigem que os agentes se identifiquem mutuamente, troquem informações estruturadas e concluam autorizações e pagamentos de forma verificável.
Nos últimos anos, tecnologias como A2A, Model Context Protocol (MCP), Agent Payments Protocol (AP2) e x402 têm amadurecido gradualmente, fornecendo diferentes camadas de infraestrutura para colaboração entre agentes e pagamentos entre máquinas. Este artigo explica como funciona o comércio agente-a-agente, os protocolos relacionados, os casos de utilização de pagamentos com stablecoins e os potenciais riscos, bem como analisa a sua relação com a Web3 e os futuros sistemas de comércio digital.
Principais conclusões
-
O comércio agente-a-agente (A2A Commerce) refere-se a transações comerciais que diferentes agentes de IA concluem através de mecanismos automatizados de comunicação, negociação, pagamento e execução, no âmbito autorizado por utilizadores ou empresas.
-
Ao contrário do comércio eletrónico tradicional, o Agent Commerce delega pesquisas de produtos, comparações de preços, gestão de encomendas e algumas decisões de pagamento a agentes de IA, transferindo a atividade comercial de operações manuais para a colaboração entre máquinas.
-
Protocolos como A2A, MCP, UCP, AP2 e x402 abordam, respetivamente, a comunicação entre agentes, a conectividade de ferramentas, os fluxos de trabalho comerciais, a autorização de pagamentos e os pagamentos programáticos. Nem todas as transações exigem todos estes protocolos.
-
As stablecoins e os pagamentos on-chain podem fornecer aos agentes de IA transferências de fundos programáveis, em particular para serviços digitais entre plataformas, chamadas de API e pequenos pagamentos entre máquinas.
-
O comércio agente-a-agente continua a enfrentar desafios relacionados com limites de autorização, verificação de identidade, litígios de transações, segurança dos pagamentos e conformidade. As transações autónomas não significam que a IA possa utilizar fundos dos utilizadores sem restrições.
O que é o comércio agente-a-agente e em que difere do comércio eletrónico tradicional?
O comércio agente-a-agente é um modelo no qual vários agentes de IA colaboram para concluir transações comerciais. Neste modelo, o agente comprador interpreta os requisitos do utilizador, pesquisa produtos, compara opções e gere o orçamento. O agente vendedor representa o comerciante, fornecendo informações sobre produtos, cotações, inventário, condições de entrega e capacidades de processamento de encomendas. Ambas as partes trocam informações através de interfaces normalizadas e avançam para o pagamento e a execução quando os requisitos de autorização são cumpridos.
O comércio eletrónico tradicional centra-se normalmente em ações realizadas diretamente pelos utilizadores. Os consumidores visitam websites, introduzem palavras-chave, filtram produtos, comparam preços e concluem manualmente o pagamento. Mesmo quando uma plataforma disponibiliza recomendações de IA, os utilizadores mantêm geralmente o controlo direto sobre as decisões de compra e o processo. O comércio agente-a-agente delega algumas destas ações a agentes, permitindo aos utilizadores expressar as suas necessidades através de objetivos e restrições, em vez de navegarem em cada página passo a passo.
Por exemplo, uma empresa pode precisar de adquirir um novo serviço de análise de dados. Um processo tradicional poderá exigir que os funcionários contactem vários fornecedores, obtenham cotações e apresentem um pedido de compra. No modelo de comércio agente-a-agente, o agente de aquisição da empresa pode contactar automaticamente diferentes agentes de fornecedores com base nos requisitos de orçamento, nível de serviço e segurança dos dados, obter cotações estruturadas e apresentar opções elegíveis para aprovação. Se o utilizador já tiver fornecido uma autorização válida, algumas transações de baixo risco também podem ser executadas diretamente.
Este modelo não significa que os agentes de IA possam decidir autonomamente todos os aspetos de todas as transações. Os utilizadores continuam a precisar de definir orçamentos, comerciantes permitidos, condições de pagamento e regras de aprovação necessárias. A autonomia dos agentes deve basear-se em autorização explícita, e não substituir o controlo dos utilizadores sobre os seus fundos e responsabilidades comerciais.
Como é que o comércio agente-a-agente conclui uma transação?
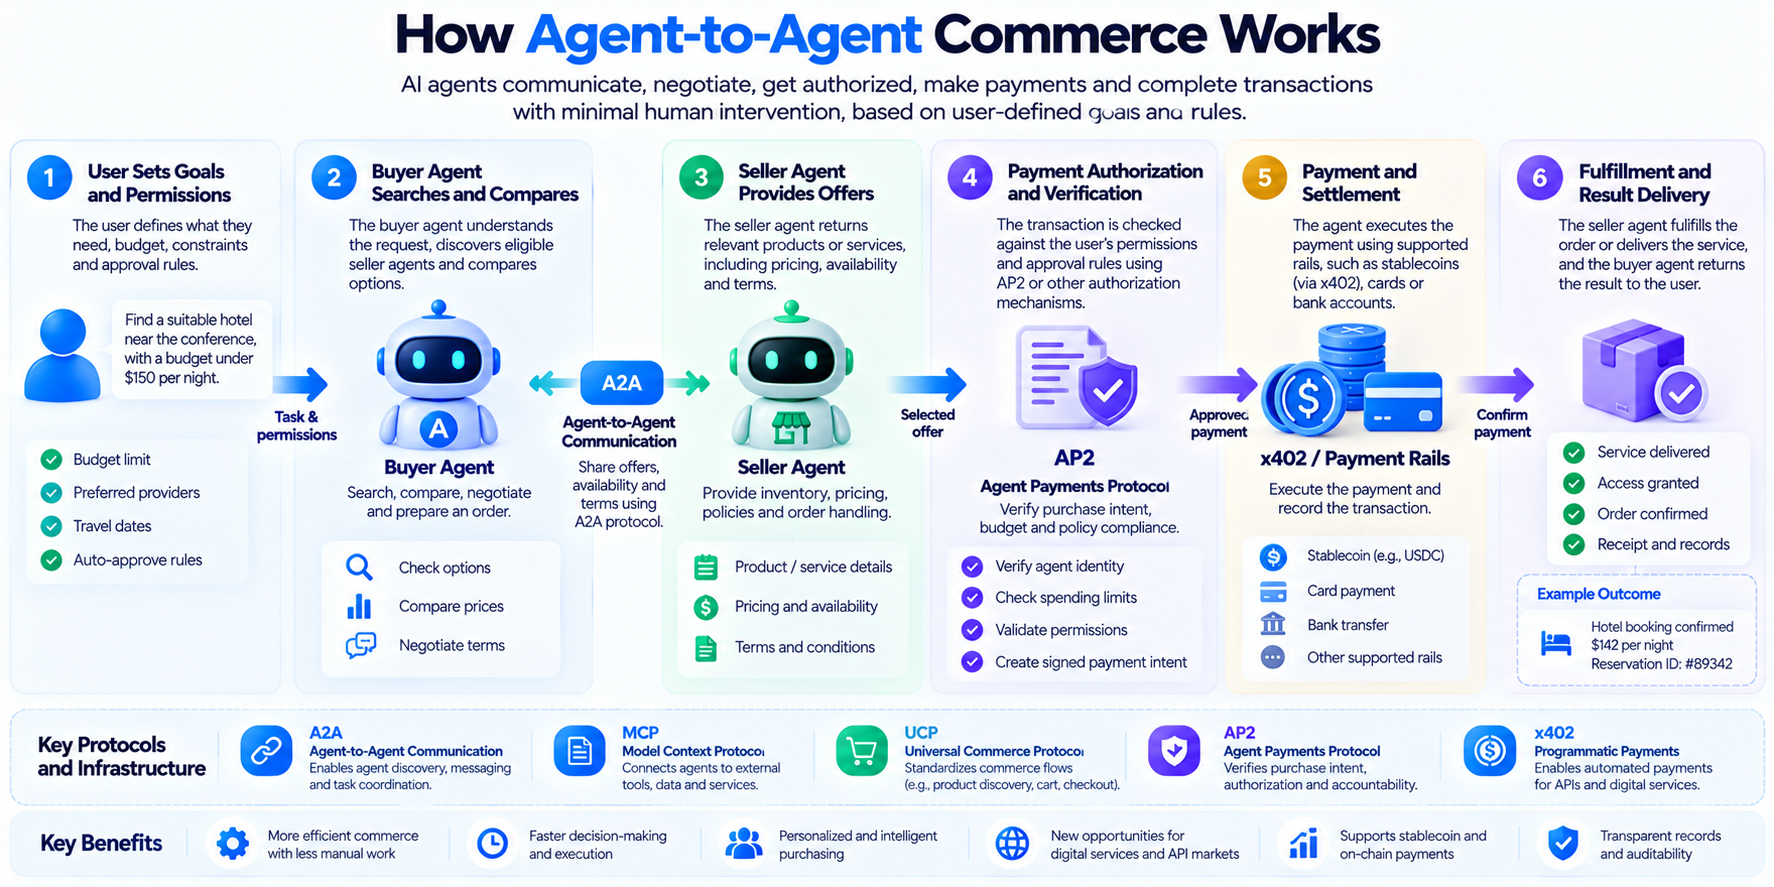
Uma transação típica de comércio agente-a-agente pode ser dividida em várias fases: compreensão dos requisitos, descoberta de agentes, negociação de cotações, verificação de autorização, liquidação de pagamentos e confirmação da execução. Diferentes aplicações podem simplificar ou expandir estes passos, mas o requisito fundamental é que diferentes sistemas compreendam a intenção da transação e atuem dentro do âmbito autorizado.
Primeiro, o utilizador fornece a um agente comprador um objetivo, como adquirir um serviço digital, e define um limite de preço, requisitos de qualidade do serviço e prazo de entrega. Em seguida, o agente comprador encontra agentes vendedores que podem fornecer o serviço e obtém descrições de produtos, cotações, quantidades disponíveis e condições de transação. As duas partes podem trocar informações adicionais para determinar se os requisitos de compra são cumpridos.
Quando as condições da transação estão claras, o sistema tem de verificar se o pagamento está autorizado. As transações de menor dimensão que cumprem regras predefinidas podem utilizar credenciais de pagamento pré-autorizadas. As transações de maior dimensão ou que envolvem condições especiais podem exigir uma nova confirmação do utilizador. Após a conclusão do pagamento, o agente vendedor executa a encomenda ou fornece o serviço e, em seguida, devolve o resultado da transação e os respetivos registos de suporte.
Considere-se um serviço de análise de dados com IA. Um agente de investigação necessita de dados de mercado pagos, consulta o preço junto de um agente de serviço de dados, confirma que o custo por chamada está dentro do orçamento, paga através de uma interface de pagamento e recebe os dados para continuar a análise. Para o utilizador, ações que anteriormente exigiam registo manual, financiamento de conta e chamadas de API podem tornar-se num único fluxo de trabalho contínuo do agente.
No entanto, o comércio agente-a-agente continua numa fase em que as normas e aplicações estão ainda em desenvolvimento. Nem todos os comerciantes disponibilizam um agente vendedor autónomo e nem todos os sistemas de pagamento suportam transações sem supervisão. Por conseguinte, as implementações reais exigem normalmente fluxos de trabalho concebidos em torno das capacidades de API dos comerciantes, métodos de autorização e condições de pagamento.
Como apoiam A2A, MCP, UCP e AP2 as transações de Agent Commerce?
O comércio agente-a-agente envolve várias camadas técnicas. Um modelo de linguagem de grande dimensão, por si só, não é suficiente para concluir transações comerciais fiáveis. Os agentes de IA precisam de se ligar a dados externos, comunicar com outros agentes, compreender estruturas de encomenda e demonstrar que os pagamentos foram devidamente autorizados. A2A, MCP, UCP e AP2 abordam estas necessidades, respetivamente.
O A2A (Agent2Agent) apoia principalmente a descoberta, a comunicação e a colaboração em tarefas entre diferentes agentes de IA. Através do A2A, um agente comprador pode identificar as capacidades de um agente vendedor e enviar-lhe pedidos de tarefas. O MCP (Model Context Protocol) liga principalmente os agentes de IA a ferramentas, bases de dados e serviços externos, permitindo-lhes verificar inventário, obter preços ou aceder a sistemas empresariais.
O UCP (Universal Commerce Protocol) centra-se nos próprios fluxos de trabalho comerciais, incluindo descoberta de produtos, carrinhos de compras, finalização de compra e gestão de encomendas. Fornece estruturas de dados e métodos de interação relativamente normalizados entre comerciantes, reduzindo a necessidade de desenvolver integrações de finalização de compra separadas para cada plataforma de comércio eletrónico.
O AP2 (Agent Payments Protocol) aborda a autorização de pagamentos e a verificação de responsabilidade. Utiliza credenciais de autorização verificáveis para registar que transações um utilizador permite que um agente execute, que restrições se aplicam e se um pagamento específico cumpre as condições de autorização. No guia para programadores publicado em 2026, a Google descreve estes protocolos como diferentes camadas de infraestrutura que podem funcionar em conjunto, em vez de alternativas concorrentes.
| Protocolo |
Função principal |
Aplicação numa transação |
| A2A |
Descoberta e comunicação entre agentes |
Um agente comprador contacta um agente vendedor |
| MCP |
Conectividade de ferramentas e dados |
Consultar inventário, preços e sistemas externos |
| UCP |
Normalização de fluxos de trabalho comerciais |
Descoberta de produtos, carrinhos de compras e finalização de compra |
| AP2 |
Autorização e auditoria de pagamentos |
Verificar orçamentos, intenção de compra e permissões de pagamento |
| x402 |
Pagamentos programáticos |
Pagar por API ou serviços digitais |
Estes protocolos não constituem um pacote obrigatório para todas as transações. Por exemplo, uma simples chamada de API paga pode exigir apenas uma interface de ferramenta e pagamento x402, enquanto uma aquisição complexa entre plataformas pode envolver A2A, UCP e AP2 em conjunto. A arquitetura técnica deve refletir as necessidades empresariais reais, em vez de combinar todos os protocolos.
Como aborda o AP2 a autorização de pagamentos para agentes de IA?
A autorização de pagamentos é uma distinção importante entre o comércio agente-a-agente e a colaboração comum entre agentes. A capacidade de um agente de IA encontrar um produto e gerar uma encomenda não lhe confere automaticamente o direito de utilizar os fundos de um utilizador. O sistema tem de verificar se a compra corresponde à intenção do utilizador e se o montante específico, o comerciante e o método de pagamento se enquadram nos limites permitidos.
A Google apresentou o AP2 em setembro de 2025 para estabelecer um quadro de autorização entre plataformas para pagamentos iniciados por agentes. A sua abordagem central liga a intenção de compra dos utilizadores à atividade de pagamento efetiva através de registos de autorização verificáveis. Em vez de depender apenas de registos de conversas para provar que um utilizador concordou com uma compra, este mecanismo enfatiza a autorização estruturada, a verificabilidade e a auditoria de transações.
Por exemplo, um utilizador pode autorizar um agente de aquisição a comprar, durante um período específico, até 100 $ em serviços de software junto de fornecedores aprovados. Quando o agente encontra um produto elegível, o sistema de pagamento tem de verificar o comerciante, o montante e o período de validade da autorização. Se a transação exceder o âmbito autorizado, o sistema deve solicitar uma nova confirmação ao utilizador, em vez de permitir que o agente aumente o orçamento por iniciativa própria.
Em 2026, a Google doou o AP2 à FIDO Alliance e lançou atualizações que suportam cenários Human Not Present, permitindo que os agentes executem pagamentos sob condições pré-autorizadas sem a participação do utilizador em tempo real.
No entanto, o AP2 não é uma moeda de pagamento, nem processa diretamente toda a compensação de fundos. Aborda principalmente a intenção de pagamento e a verificação da autorização. As transferências efetivas de fundos podem continuar a utilizar cartões de pagamento, contas bancárias ou ativos on-chain.
Como permitem o x402 e as stablecoins os pagamentos automatizados de agentes de IA?
O x402 é um protocolo de pagamento programático baseado no código de estado HTTP 402 Payment Required, cujo desenvolvimento é apoiado pela Coinbase. Quando um cliente acede a uma API paga ou a um serviço digital, o protocolo permite-lhe pagar de acordo com os requisitos de pagamento do servidor e receber o recurso solicitado após a verificação do pagamento. Para agentes de IA, isto proporciona uma forma de adquirir serviços sem depender de finalização manual de compra em cada ocasião.
Por exemplo, um agente de IA necessita de chamar uma API de dados paga. O servidor pode devolver requisitos de pagamento que especificam o montante, os ativos suportados e a rede. Depois de verificar que o custo está dentro do orçamento autorizado, o agente envia credenciais de pagamento através de uma carteira controlada ou de um serviço de assinatura. O servidor verifica o pagamento e conclui a liquidação correspondente antes de devolver os dados solicitados.
As stablecoins oferecem determinadas vantagens neste processo. A USDC, por exemplo, está geralmente indexada ao dólar dos EUA, tornando-a adequada para a definição de preços relativamente estáveis de serviços digitais. Combinadas com redes de blockchain que suportam transações de baixo custo, as stablecoins podem suportar serviços de pagamento por utilização, chamadas de API e pagamentos de serviços digitais entre plataformas. A documentação para programadores da Coinbase também fornece exemplos de pedidos de API pagos com x402 através da Agentic Wallet, com suporte para definir um montante máximo de pagamento por transação.
É importante salientar que o x402 não significa que todo o Agent Commerce tenha de utilizar criptomoedas. Os cartões de pagamento tradicionais e os pagamentos bancários também podem suportar transações de agentes. As stablecoins são particularmente úteis para transferências programáveis, liquidação de serviços nativos digitais e pagamentos entre plataformas. A sua utilização efetiva continua a exigir a consideração de taxas de rede, segurança das carteiras, requisitos regulamentares e capacidade dos comerciantes para receber pagamentos.
Quais são os casos de utilização práticos do comércio agente-a-agente?
O comércio agente-a-agente não se limita à compra de produtos comuns. Qualquer serviço que possa fornecer cotações estruturadas, autorização, pagamento e entrega tem potencial para suportar transações automatizadas através da colaboração entre agentes.
Na aquisição empresarial, um agente comprador pode solicitar automaticamente cotações a fornecedores com base no inventário e no orçamento e, em seguida, confirmar datas de entrega, quantidades de compra e condições contratuais com um agente vendedor. No seu guia para programadores sobre protocolos de agentes de IA, a Google utiliza a aquisição para restaurantes para demonstrar como o MCP pode verificar inventário, o A2A pode contactar fornecedores, o UCP pode efetuar encomendas e o AP2 pode verificar a autorização de pagamentos.
Para serviços digitais, os agentes de IA podem adquirir acesso a API de dados, recursos de computação, serviços de inferência de modelos ou outras capacidades de software conforme necessário. Por exemplo, um agente de investigação automatizado pode selecionar diferentes fornecedores de dados de acordo com os requisitos da tarefa, efetuar chamadas pagas dentro do seu orçamento e utilizar os resultados em análises posteriores. Estas transações envolvem normalmente montantes reduzidos, elevada frequência e resultados fornecidos digitalmente, tornando-as adequadas para mecanismos de pagamento programático.
Nas compras de consumidores, os agentes podem ajudar os utilizadores a comparar produtos, criar carrinhos de compras e concluir partes do processo de finalização de compra. A Google começou a aplicar o UCP a experiências de compra selecionadas no Search AI Mode e no Gemini. No entanto, estas funcionalidades continuam sujeitas à elegibilidade dos comerciantes, disponibilidade regional e capacidades dos produtos. Isto não significa que todas as compras online já suportem transações agente-a-agente totalmente autónomas.
No futuro, a gestão de subscrições, as reservas de viagens, a aquisição de serviços cloud e os marketplaces de serviços entre máquinas também poderão adotar modelos semelhantes. Contudo, estes cenários envolvem diferentes requisitos de proteção do consumidor, responsabilidade por reembolsos e verificação de identidade, pelo que os seus níveis efetivos de automatização irão variar.
A Web3 proporciona ao comércio agente-a-agente uma forma de ativos programáveis e infraestrutura de liquidação aberta. Os sistemas de comércio tradicionais dependem normalmente de contas de plataformas, cartões de pagamento ou redes bancárias para processar pagamentos. A blockchain permite que agentes que suportam pagamentos on-chain gerem ativos digitais através de carteiras e transfiram fundos quando as condições de autorização são cumpridas.
Este mecanismo é particularmente relevante para serviços nativos digitais. Por exemplo, dois agentes de IA de plataformas diferentes podem não partilhar um sistema de contas de pagamento. Contudo, se ambos suportarem a mesma stablecoin e rede de blockchain, podem efetuar transações através de uma interface de pagamento normalizada. Os designs de extensões para x402 e A2A começaram a explorar este modelo. A especificação pública A2A x402 Payments Extension define fluxos de trabalho para cotações de serviços, requisitos de pagamento, verificação de credenciais de pagamento e recibos de transações, ligando serviços pagos entre agentes através de pagamentos on-chain.
Os contratos inteligentes também podem gerir algumas condições de utilização dos fundos, como restringir ativos permitidos, montantes de pagamento ou endereços de serviços específicos. No entanto, os contratos inteligentes não conseguem avaliar autonomamente todos os factos comerciais do mundo real nem garantir automaticamente a qualidade dos produtos, a execução dos serviços ou o sucesso dos reembolsos. Por conseguinte, a liquidação on-chain continua a ter de funcionar em conjunto com verificação de identidade, sistemas de autorização, serviços de comerciantes e mecanismos de resolução de litígios.
Para o setor das criptomoedas, o comércio agente-a-agente pode expandir os potenciais casos de utilização de stablecoins e pagamentos on-chain. Os ativos digitais podem suportar não apenas transferências entre pessoas, mas também compras de serviços entre sistemas de software. A possibilidade de esta direção se desenvolver à escala continua a depender dos custos de pagamento, experiência do utilizador, integração dos comerciantes e quadros regulamentares — e não apenas da tecnologia blockchain.
Que riscos de segurança e empresariais enfrenta o comércio agente-a-agente?
Riscos de autorização e segurança dos fundos. Os agentes de IA podem interpretar incorretamente os requisitos dos utilizadores, selecionar produtos errados ou ser influenciados por informações maliciosas. Permissões de pagamento excessivas podem transformar decisões incorretas em perdas financeiras reais. Por conseguinte, os sistemas necessitam de limites orçamentais, listas de comerciantes permitidos, datas de caducidade da autorização e mecanismos de aprovação para transações de alto risco. Devem também evitar conceder aos modelos controlo direto e sem restrições sobre chaves privadas de carteiras.
Identidade do agente e fiabilidade das informações. Um agente comprador tem de confirmar que um agente vendedor representa genuinamente o comerciante relevante, enquanto o comerciante tem de determinar se um pedido provém de um agente de cliente autorizado. Agentes maliciosos podem fornecer cotações falsas, apresentar incorretamente capacidades de serviço ou utilizar injeção de prompts para influenciar decisões de transação. A comunicação normalizada pode melhorar a interoperabilidade, mas não estabelece automaticamente a fiabilidade de uma contraparte.
Litígios de pagamento e atribuição de responsabilidade. Quando um agente compra um produto sem a participação do utilizador em tempo real, cobranças duplicadas, serviços não fornecidos ou encomendas incorretas exigem regras claras sobre se a responsabilidade cabe ao utilizador, ao prestador de serviços do agente, ao comerciante ou à instituição de pagamento. Protocolos como o AP2 procuram melhorar a rastreabilidade através de registos de autorização e credenciais de pagamento, mas a responsabilidade final continua sujeita a contratos específicos, regras de pagamento e requisitos legais.
Privacidade e conformidade. Durante a aquisição e o pagamento, os agentes podem processar endereços de utilizadores, preferências de despesa, contratos empresariais e informações de pagamento. A transferência destes dados entre plataformas exige conformidade com os requisitos aplicáveis de proteção de dados. Os pagamentos com stablecoins também podem envolver requisitos de combate ao branqueamento de capitais, análise de sanções e regulamentação de ativos digitais em diferentes jurisdições.
Por conseguinte, o desenvolvimento do comércio agente-a-agente envolve mais do que aumentar a automatização das transações. Exige também autorização verificável, pagamentos fiáveis e mecanismos claros de responsabilização.
Conclusão
O comércio agente-a-agente é uma direção importante no desenvolvimento de agentes de IA, que evoluem de assistentes de informação para sistemas que executam tarefas comerciais. Permite que diferentes agentes correspondam automaticamente a requisitos, negoceiem cotações, processem encomendas e liquidem pagamentos dentro do âmbito autorizado por utilizadores ou empresas, reduzindo o trabalho manual repetitivo nos fluxos de trabalho comerciais tradicionais.
A2A, MCP, UCP, AP2 e x402 fornecem, respetivamente, suporte técnico para comunicação entre agentes, conectividade de ferramentas, fluxos de trabalho comerciais, autorização de pagamentos e liquidação programática. As stablecoins e a blockchain oferecem opções adicionais para serviços nativos digitais e pagamentos entre máquinas e plataformas, mas nem todos os cenários de Agent Commerce precisam de depender da Web3.
A longo prazo, a adoção do comércio agente-a-agente dependerá de os agentes conseguirem executar transações de forma fiável sob autorização explícita e risco controlado. Só quando a verificação de identidade, as permissões de fundos, a liquidação de pagamentos e a resolução de litígios formarem um quadro completo é que os agentes de IA poderão evoluir além de assistentes de compras para participantes comerciais de confiança.
Perguntas frequentes
O que significa comércio agente-a-agente?
O comércio agente-a-agente é um modelo no qual diferentes agentes de IA representam utilizadores, empresas ou prestadores de serviços para trocar automaticamente informações comerciais, fornecer cotações, processar encomendas e efetuar pagamentos dentro de um âmbito autorizado.
Qual é a diferença entre comércio agente-a-agente e Agentic Commerce?
Agentic Commerce é um conceito mais amplo que abrange vários cenários nos quais os agentes de IA participam em compras e transações. O comércio agente-a-agente enfatiza a colaboração direta entre diferentes agentes, como agentes compradores e vendedores, e constitui uma implementação específica do Agentic Commerce.
O protocolo A2A pode concluir pagamentos diretamente?
O A2A trata principalmente da descoberta, comunicação e colaboração em tarefas entre agentes. Os pagamentos exigem geralmente integração com AP2, x402 ou outros sistemas de pagamento. O A2A, por si só, não é uma rede de pagamentos.
Os agentes de IA podem pagar sem confirmação do utilizador?
Algumas transações podem ser executadas automaticamente se o utilizador tiver fornecido uma autorização prévia válida e definido limites relativos a montantes, comerciantes e períodos de validade da autorização. As transações fora do âmbito autorizado devem exigir uma nova confirmação. As capacidades efetivas também dependem do sistema de pagamento e das regras aplicáveis.
Porque é que o x402 é adequado para pagamentos de agentes de IA?
O x402 integra os requisitos de pagamento no fluxo de trabalho de pedidos HTTP, permitindo que os agentes de IA paguem por API e serviços digitais conforme necessário. Reduz as etapas tradicionais de registo de contas e finalização manual de compra, tornando-o adequado para cenários programáticos e de pagamento por utilização.
O comércio agente-a-agente exige stablecoins?
Não. O comércio agente-a-agente pode utilizar cartões de pagamento, pagamentos bancários ou stablecoins. As stablecoins são principalmente adequadas para cenários que exigem transferências programáveis, liquidação on-chain e pagamentos nativos digitais.
O comércio agente-a-agente já é amplamente adotado?
Ainda não. Surgiram protocolos relevantes e algumas aplicações comerciais, mas a integração dos comerciantes, a autorização de pagamentos, a verificação de identidade, a conformidade regulamentar e os mecanismos para estabelecer a confiança dos utilizadores continuam em desenvolvimento.
Verificações de qualidade:
- Manter o significado semântico totalmente alinhado com o texto de origem, sem omissões nem conteúdos inventados.
- Preservar entidades essenciais: números, moedas, unidades, datas, nomes de produtos e termos.
- O resultado deve ser fluente e natural na língua de destino, mantendo as limitações factuais.
- Para rótulos autónomos, títulos, botões ou fragmentos isolados, não adicionar substantivos, objetos, qualificadores ou contexto não indicados.
- Preservar a formatação integral em maiúsculas da origem quando esta estiver totalmente em maiúsculas.
- Preservar exatamente as aspas duplas retas quando surgirem na origem.
Verificações de qualidade:
- Manter o significado semântico totalmente alinhado com o texto de origem, sem omissões nem conteúdos inventados.
- Preservar entidades essenciais: números, moedas, unidades, datas, nomes de produtos e termos.
- O resultado deve ser fluente e natural na língua de destino, mantendo as limitações factuais.