Ao analisar quase um século de história, verifica-se que as ações dos EUA passaram pela Grande Depressão de 1929, pela Segunda-Feira Negra de 1987, pelo rebentamento da bolha dot-com em 2000, pela crise financeira global de 2008 e pelo choque de mercado provocado pela COVID-19 em 2020. Embora todos estes eventos tenham envolvido quedas rápidas nos preços dos ativos, diferiram significativamente nas suas causas, na dimensão das descidas e nos períodos de recuperação. Alguns mercados regressaram aos máximos anteriores em poucos meses, enquanto outros passaram por ajustamentos prolongados que duraram mais de uma década.
Compreender estes eventos históricos não só ajuda os investidores a reconhecer os ciclos de mercado, como também a analisar as relações entre avaliação, liquidez, lucros empresariais e macroeconomia.
Principais conclusões
- A quebra da bolsa de 1929 foi uma das quedas mais graves e prolongadas da história do mercado acionista dos EUA. O Dow Jones Industrial Average caiu aproximadamente 89% entre o máximo e o mínimo.
- Durante a Segunda-Feira Negra de 1987, o Dow caiu aproximadamente 22,6% num único dia, levando o mercado dos EUA a melhorar ainda mais os seus mecanismos de interrupção automática de negociação.
- Após o rebentamento da bolha dot-com em 2000, o Nasdaq Composite caiu aproximadamente 78% no total e só voltou a superar o máximo de fecho anterior em 2015.
- A crise financeira de 2008 afetou não só as avaliações das ações, mas também o crédito bancário, o mercado imobiliário e a liquidez em todo o sistema financeiro.
- Embora a quebra do mercado provocada pela pandemia em 2020 tenha sido rápida, o S&P 500 voltou a superar o máximo anterior em agosto desse mesmo ano.
- A correção das ações tecnológicas de 2026 refletiu uma reavaliação, por parte do mercado, dos retornos e das avaliações dos investimentos em IA, mas não pode atualmente ser equiparada diretamente a uma crise financeira histórica.
1. Que grandes quedas do mercado acionista ocorreram na história dos EUA?
Uma quebra do mercado acionista refere-se geralmente a uma descida em grande escala, sustentada ou sistémica dos preços das ações durante um período relativamente curto. Em comparação com a volatilidade normal do mercado, uma quebra é frequentemente acompanhada por vendas concentradas, redução da liquidez do mercado, contração rápida das avaliações e até perturbações nas instituições financeiras ou na economia real.
No entanto, não existe uma definição oficial única de quebra do mercado acionista. Os mercados designam geralmente uma descida superior a 10% face a um máximo recente de um índice acionista importante como uma correção, e uma descida superior a 20% como um mercado em baixa. Uma queda num único dia, um mercado em baixa prolongado e uma crise financeira podem ocorrer em simultâneo, mas não são exatamente o mesmo conceito.
Os eventos seguintes estão entre os episódios historicamente mais representativos do mercado acionista dos EUA.
| Evento histórico |
Índice representativo |
Queda principal |
Contexto principal |
| Grande Depressão, 1929–1932 |
Índice Dow Jones |
Aproximadamente -89% |
Bolha especulativa, crise bancária, depressão económica |
| Segunda-Feira Negra, 1987 |
Índice Dow Jones |
-22,6% num único dia |
Negociação programada, choque de liquidez |
| Bolha dot-com, 2000–2002 |
Nasdaq Composite |
Aproximadamente -78% |
Rebentamento da bolha de avaliação das ações tecnológicas |
| Crise financeira, 2007–2009 |
S&P 500 |
Aproximadamente -57% |
Crise de hipotecas subprime, contração do sistema de crédito |
| Quebra do mercado provocada pela pandemia de 2020 |
S&P 500 |
Aproximadamente -34% |
Pandemia global, interrupção súbita da atividade económica |
| Mercado em baixa devido às subidas de taxas de 2022 |
S&P 500 |
Aproximadamente -25% |
Inflação elevada, aperto da política monetária |
| Correção de 5 de novembro de 2026 |
Nasdaq Composite |
-5,52% num único dia |
Alterações nas expectativas relativas ao investimento e à regulação da IA |
Nota: a tabela inclui tanto descidas num único dia como reduções máximas durante períodos específicos. Não devem ser comparadas diretamente com base nos seus valores numéricos. Os dados de 2026 refletem o desempenho do mercado até 5 de novembro e não representam a dimensão total de um mercado em baixa.
Estes eventos mostram que as descidas das ações dos EUA podem ser desencadeadas por recessões económicas e riscos no sistema financeiro, ou por avaliações excessivas dos ativos, desequilíbrios nos mecanismos de negociação do mercado ou eventos públicos inesperados. Diferentes tipos de risco determinam frequentemente a rapidez com que o mercado recupera posteriormente.
2. Porque é que a quebra do mercado acionista de 1929 desencadeou uma descida prolongada?
A quebra do mercado acionista dos EUA em 1929 foi uma das crises de mercado mais representativas da história financeira moderna. Nos anos que a antecederam, a economia dos EUA cresceu rapidamente, o entusiasmo pelo investimento em ações continuou a aumentar e muitos investidores expandiram as suas posições através de empréstimos e negociação com margem.
À medida que as avaliações de mercado continuaram a aumentar, os preços das ações afastaram-se gradualmente da capacidade real de geração de lucros de algumas empresas. Quando as expectativas de crescimento económico começaram a enfraquecer e as condições de crédito mudaram, os investidores altamente alavancados enfrentaram chamadas de margem e liquidações forçadas, amplificando ainda mais a descida do mercado.
Em 28 de outubro de 1929, o Dow Jones Industrial Average caiu aproximadamente 12,8% num único dia, seguindo-se uma descida de aproximadamente 11,7% no dia seguinte. Contudo, as perdas mais graves não terminaram aí. O Dow continuou a cair até atingir um mínimo cíclico em julho de 1932, o que representou uma redução total de aproximadamente 89% face ao máximo de 1929.
A quebra do mercado acionista interagiu com as subsequentes falências bancárias, o aperto do crédito, as falências empresariais e o aumento do desemprego, levando a economia dos EUA a uma recessão prolongada. Para o mercado acionista, a deterioração contínua dos fundamentos económicos significava que era improvável que os lucros empresariais recuperassem rapidamente. Mesmo depois de os preços das ações terem caído acentuadamente, não podiam necessariamente recuperar rapidamente.
O Dow só regressou ao máximo nominal de preços de 1929 em 1954, quase 25 anos mais tarde. Importa salientar que esta comparação não tem em conta o reinvestimento de dividendos nem a inflação e não pode ser equiparada diretamente aos retornos reais de todos os investidores de longo prazo.
A principal lição da quebra de 1929 é que, quando uma descida do mercado ocorre juntamente com problemas no sistema bancário, na expansão do crédito e na economia real, o período de recuperação pode ser muito mais longo do que o de um ajustamento normal das avaliações.
3. Porque é que a Segunda-Feira Negra de 1987 provocou uma descida superior a 20% num único dia?
Em 19 de outubro de 1987, o mercado acionista dos EUA registou uma descida histórica conhecida como Segunda-Feira Negra. O Dow Jones Industrial Average caiu aproximadamente 22,6% nesse dia, tornando-se numa das descidas percentuais num único dia mais graves da história do índice.
Ao contrário do que aconteceu em 1929, a quebra do mercado acionista de 1987 não se transformou diretamente numa depressão económica de dimensão comparável. A sua ocorrência esteve estreitamente relacionada com as avaliações do mercado, as alterações nas taxas de juro, o ambiente financeiro internacional e os mecanismos de negociação utilizados na época.
A negociação programada e o seguro de carteira foram considerados fatores importantes que amplificaram a descida. Algumas instituições utilizavam estratégias de negociação dinâmicas que aumentavam as vendas quando os preços das ações caíam, a fim de reduzir o risco da carteira. Quando muitos investidores utilizavam estratégias semelhantes, uma descida do mercado podia desencadear vendas adicionais, criando um ciclo entre a queda dos preços e as vendas concentradas.
Ao mesmo tempo, a liquidez insuficiente do mercado intensificou a volatilidade dos preços. Quando os compradores não conseguiam absorver um grande número de ordens de venda atempadamente, os preços das ações podiam cair rapidamente num curto período.
A quebra do mercado acionista de 1987 levou o mercado dos EUA a melhorar ainda mais os mecanismos de coordenação entre mercados e, por fim, a estabelecer e desenvolver sistemas de interrupção automática de negociação baseados em descidas dos principais índices.
Este evento mostrou que, mesmo quando os lucros empresariais e os fundamentos económicos não se deterioraram na mesma medida, a estrutura do mercado, a liquidez e as estratégias de negociação automatizada podem ainda desencadear uma volatilidade severa dos preços.
4. Porque é que o Nasdaq demorou aproximadamente 15 anos a recuperar após o rebentamento da bolha dot-com em 2000?
No final da década de 1990, a tecnologia da Internet difundiu-se rapidamente e um grande número de empresas de Internet entrou nos mercados de capitais. Os investidores acreditavam geralmente que a Internet transformaria os modelos de negócio tradicionais e, por isso, estavam dispostos a atribuir avaliações elevadas às empresas tecnológicas, mesmo quando algumas ainda não tinham estabelecido receitas ou lucros estáveis.
Em 1999, o Nasdaq Composite subiu aproximadamente 86%. Em 10 de março de 2000, o índice fechou num máximo histórico de 5048,62. Posteriormente, o mercado começou a reavaliar as perspetivas de lucros das empresas de Internet, e algumas empresas que dependiam de financiamento contínuo para se manterem operacionais começaram a enfrentar pressão sobre o fluxo de caixa.
À medida que as avaliações das ações tecnológicas se contraíram, as empresas falharam e o mercado de ofertas públicas iniciais arrefeceu, o Nasdaq continuou a cair. Atingiu um mínimo em outubro de 2002, representando uma descida total de aproximadamente 78% face ao máximo anterior.
O aspeto mais marcante da bolha dot-com não foi a descida num único dia, mas o longo período de recuperação. Só em 23 de abril de 2015 o Nasdaq Composite fechou a 5056,06 e voltou a superar o máximo de fecho de 2000 — aproximadamente 15 anos mais tarde.
Porque foi a recuperação tão lenta?
- No pico da bolha, as avaliações das ações tecnológicas já incorporavam expectativas de crescimento altamente otimistas para muitos anos no futuro. Quando o mercado voltou a exigir que as empresas demonstrassem a sua capacidade de gerar lucros, as avaliações tiveram de passar por um ajustamento prolongado.
- Embora a indústria da Internet tenha continuado a desenvolver-se, nem todas as empresas cotadas da época da bolha sobreviveram. O crescimento de longo prazo da indústria e a recuperação dos preços das ações individuais são claramente questões diferentes. Mesmo que a tecnologia da Internet acabe por transformar a economia global, isso não significa que todas as ações compradas com uma avaliação elevada regressem ao preço anterior.
- A crise financeira de 2008 causou outro grande choque nas ações dos EUA, prolongando o tempo necessário para o Nasdaq recuperar o seu máximo histórico.
A bolha dot-com mostrou que uma perspetiva positiva de longo prazo sobre uma tendência industrial não sustenta necessariamente as avaliações das ações a qualquer preço. Para os investidores em ações tecnológicas, as perspetivas de desenvolvimento tecnológico, a capacidade de geração de lucros de uma empresa e a respetiva avaliação no momento da compra devem ser analisadas separadamente.
5. Como se propagou a crise financeira de 2008 do sistema bancário para as ações dos EUA?
A crise financeira global de 2008 diferiu significativamente do rebentamento da bolha dot-com. A bolha dot-com envolveu sobretudo avaliações excessivas de ações tecnológicas, enquanto o problema central da crise de 2008 foi a propagação do risco de crédito imobiliário aos bancos e ao sistema financeiro em geral.
Antes da crise, o mercado imobiliário dos EUA tinha passado por um período prolongado de crescimento. As instituições financeiras utilizaram instrumentos como títulos garantidos por hipotecas (MBS) e obrigações de dívida colateralizada (CDO) para transferir e redistribuir os riscos de grandes volumes de dívida hipotecária residencial. Quando os preços da habitação começaram a cair e as taxas de incumprimento das hipotecas subprime aumentaram, o valor destes ativos financeiros ficou sob pressão.
Como algumas instituições financeiras detinham grandes volumes de ativos relacionados e dependiam de financiamento de curto prazo para manter as operações, a queda dos preços dos ativos evoluiu gradualmente para dificuldades de financiamento e contração do crédito. Em setembro de 2008, a Lehman Brothers apresentou um pedido de proteção contra falência, intensificando ainda mais a crise de confiança nos mercados financeiros globais.
Depois de o sistema financeiro ficar sob pressão, os bancos reduziram a concessão de crédito, os custos de financiamento das empresas aumentaram e o consumo das famílias e o investimento empresarial foram limitados. O mercado acionista teve de reavaliar não só o valor dos ativos das instituições financeiras, mas também o impacto da recessão económica na capacidade de geração de lucros de outros setores.
Desde o máximo de outubro de 2007 até ao mínimo de março de 2009, o S&P 500 caiu aproximadamente 57% no total. O índice só voltou a superar o máximo nominal de fecho anterior à crise financeira em março de 2013.
A crise de 2008 mostrou que, quando uma descida do mercado acionista está interligada com a solvência das instituições financeiras, o sistema de crédito e uma recessão económica, a recuperação do mercado depende não só da melhoria do sentimento dos investidores, mas também da reparação do sistema financeiro, da recuperação do crédito e do regresso dos lucros empresariais ao crescimento.
6. Porque é que a quebra do mercado provocada pela pandemia em 2020 aconteceu tão rapidamente e porque foi a recuperação relativamente rápida?
No início de 2020, a COVID-19 propagou-se globalmente e vários países introduziram restrições de viagem, encerramentos de empresas e controlos sobre a circulação de pessoas. O mercado reconheceu rapidamente que a pandemia podia perturbar simultaneamente as cadeias de abastecimento globais, as receitas empresariais e as despesas dos consumidores.
Ao contrário da bolha dot-com ou da crise do crédito imobiliário, a pandemia surgiu inicialmente como uma interrupção da atividade económica causada por um evento súbito de saúde pública. Os investidores tiveram dificuldade em determinar quanto tempo durariam as paralisações laborais e os encerramentos da produção, levando-os a reduzir rapidamente a sua exposição a ativos de risco.
De 19 de fevereiro a 23 de março de 2020, o S&P 500 caiu aproximadamente 34% entre o máximo e o mínimo. Durante este período, as ações dos EUA acionaram várias vezes os mecanismos de interrupção automática de negociação, refletindo preocupações significativas dos investidores com as perspetivas económicas e a liquidez.
O setor dos semicondutores também sofreu uma pressão considerável. Em 16 de março de 2020, o PHLX Semiconductor Index caiu aproximadamente 15,9% num único dia, demonstrando que mesmo os setores com perspetivas de crescimento de longo prazo não conseguem evitar completamente riscos sistémicos súbitos.
No entanto, as ações dos EUA recuperaram significativamente mais depressa em 2020 do que durante algumas crises anteriores. A Reserva Federal introduziu rapidamente reduções das taxas de juro, compras de ativos e medidas de apoio à liquidez, enquanto a política orçamental também apoiou empresas e famílias. Ao mesmo tempo, a crescente procura de trabalho remoto, comércio eletrónico e computação em nuvem melhorou as expectativas de lucros de algumas grandes empresas tecnológicas. Uma recuperação do mercado acionista não significa que a economia real tenha recuperado totalmente. Um índice pode subir antes de uma melhoria nas expectativas de lucros futuros, enquanto o emprego, o consumo e a atividade empresarial podem ainda necessitar de mais tempo para recuperar.
A quebra do mercado provocada pela pandemia em 2020 mostrou que a velocidade de recuperação do mercado depende não só da gravidade do choque económico, mas também da resposta política, da estrutura dos lucros empresariais e das expectativas dos investidores em relação ao futuro.
7. Em que diferiu o mercado em baixa de 2022 devido às subidas de taxas de uma crise financeira tradicional?
Em 2022, as ações dos EUA passaram por outro ajustamento significativo. No entanto, os seus principais fatores não foram o colapso concentrado de grandes bancos nem um evento súbito de saúde pública, mas sim a inflação elevada persistente e o rápido aperto da política monetária.
À medida que a pressão inflacionista aumentou nos Estados Unidos, a Reserva Federal iniciou uma série de subidas das taxas de juro e apertou gradualmente o ambiente financeiro anteriormente acomodatício. As alterações nas taxas de juro afetam diretamente os custos de financiamento das empresas e também alteram a forma como os investidores avaliam os fluxos de caixa futuros.
Este impacto foi particularmente significativo nas ações tecnológicas. As avaliações de algumas empresas em crescimento baseavam-se em expectativas de crescimento rápido das receitas e dos lucros durante muitos anos. Quando a taxa de juro sem risco sobe, o valor atual dos fluxos de caixa futuros diminui, e as ações com avaliações elevadas podem enfrentar uma maior compressão das avaliações.
De janeiro a outubro de 2022, o S&P 500 caiu aproximadamente 25% entre o máximo e o mínimo, enquanto o Nasdaq Composite registou uma redução mais acentuada. As ações dos EUA recuperaram gradualmente depois disso, à medida que mudavam as expectativas de inflação, os lucros empresariais e as expectativas do mercado relativamente à trajetória das taxas de juro. O S&P 500 voltou a superar o máximo de fecho anterior no início de 2024.
Em comparação com 2008, o mercado em baixa de 2022 demonstrou de forma mais clara a relação entre as taxas de juro e as avaliações. Mesmo que a atividade de uma empresa não se tenha deteriorado gravemente, a avaliação das suas ações pode ainda diminuir se o mercado exigir uma taxa de retorno mais elevada.
Isto significa que analisar as ações dos EUA requer mais do que observar se as receitas empresariais estão a crescer. Os investidores têm também de considerar o ambiente de taxas de juro, a qualidade dos lucros e os níveis de avaliação para determinar se os preços atuais já refletem plenamente as expectativas de crescimento futuro.
8. Que semelhanças e diferenças existem entre a correção das ações tecnológicas de 2026 e a bolha dot-com de 2000?
Em 2026, a infraestrutura de inteligência artificial continuou a ser um importante foco de investimento para a indústria tecnológica dos EUA. Os fabricantes de chips, as empresas de computação em nuvem, os operadores de centros de dados e os fornecedores relacionados de energia e equipamentos atraíram a atenção do mercado devido às expectativas de crescimento da procura de capacidade de computação para IA.
No entanto, à medida que o investimento continuou a expandir-se, o mercado começou a prestar mais atenção aos retornos reais da infraestrutura de IA, incluindo os custos de construção de centros de dados, as despesas de capital, a sustentabilidade da procura dos clientes e o desempenho do fluxo de caixa das empresas.
Em 5 de novembro, as ações tecnológicas dos EUA enfrentaram uma pressão de venda significativa. O Nasdaq Composite caiu 5,52% num único dia, o PHLX Semiconductor Index desceu mais de 12% e o preço das ações da Nvidia caiu mais de 9%. As preocupações de que a regulação da IA pudesse tornar-se mais rigorosa e de que o ritmo de expansão dos centros de dados pudesse ser limitado constituíram fatores de contexto importantes para esta correção.
Esta situação foi, em certa medida, semelhante à bolha dot-com de 2000: ambos os períodos envolveram novas tecnologias que levaram os mercados de capitais a reavaliar o potencial de crescimento de longo prazo das empresas, e os investidores de ambos os períodos tiveram de determinar se o investimento tecnológico podia traduzir-se em lucros sustentáveis. No entanto, os dois períodos não podem ser equiparados diretamente.
Durante a bolha dot-com em 2000, muitas empresas cotadas ainda não tinham estabelecido modelos de negócio maduros e algumas não dispunham sequer de receitas estáveis. Em comparação, em 2026, algumas grandes empresas de infraestrutura de IA já têm produtos maduros, bases de clientes estabelecidas e fluxo de caixa operacional real. Os seus riscos estão mais relacionados com saber se as elevadas despesas de capital podem continuar a gerar retornos suficientes.
Existem também diferenças significativas dentro da própria indústria de IA. Os modelos de negócio, a intensidade de capital e as estruturas de clientes do design de chips, dos serviços de computação em nuvem, da construção de centros de dados e da infraestrutura energética não são iguais. Não devem ser tratados como investimentos idênticos simplesmente por fazerem todos parte da cadeia industrial de IA.
Por conseguinte, a correção das ações tecnológicas de 2026 pode servir como uma oportunidade para reavaliar os riscos de avaliação e de despesas de capital. No entanto, uma queda num único dia não é suficiente para provar que uma nova bolha da Internet rebentou, nem pode ser utilizada para determinar que o mercado passará pelo mesmo período de recuperação registado após 2000.
9. Quanto tempo demoram as ações dos EUA a recuperar após uma descida acentuada? O que determina a velocidade de recuperação?
A experiência histórica mostra que o tempo necessário para as ações dos EUA voltarem a superar os máximos anteriores varia muito. Após a quebra do mercado provocada pela pandemia em 2020, o S&P 500 recuperou em aproximadamente seis meses. Após a crise financeira de 2008, a recuperação demorou mais de cinco anos. Após o rebentamento da bolha dot-com, o Nasdaq Composite demorou aproximadamente 15 anos a voltar a superar o máximo de fecho de 2000.
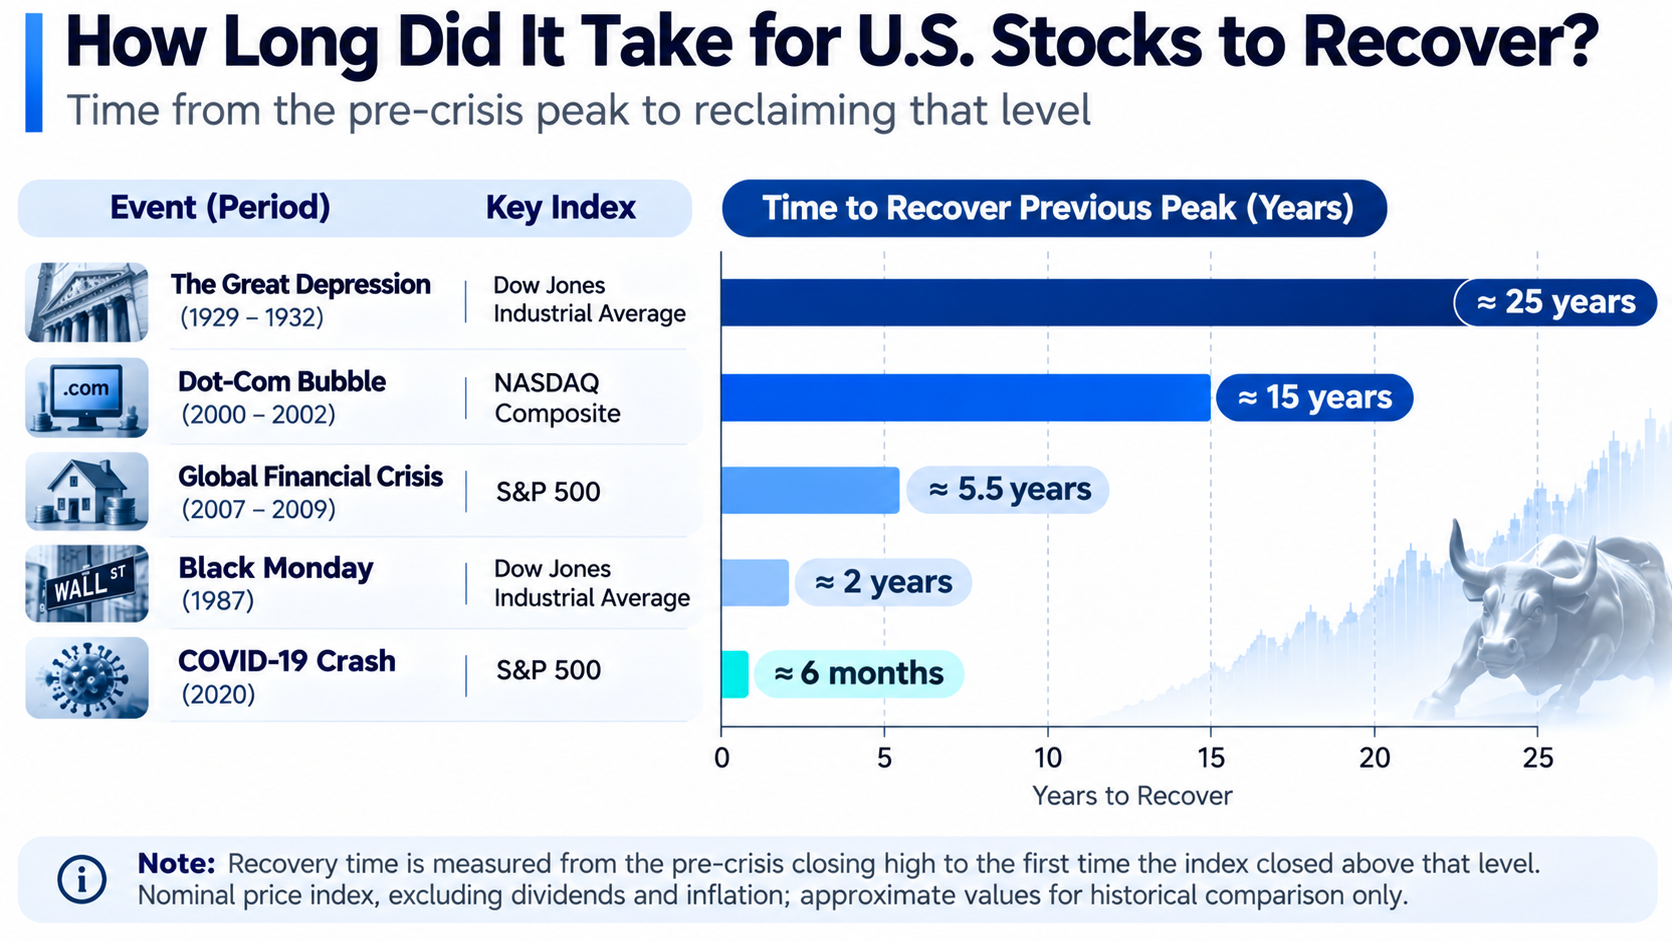
Os principais fatores que determinam o período de recuperação incluem as avaliações de mercado, os lucros empresariais, a saúde do sistema financeiro, a política monetária e a estrutura industrial.
- A avaliação determina quanto do otimismo anterior do mercado tem de ser absorvido. Se os preços das ações já refletirem muitos anos de rápido crescimento futuro durante uma subida, o mercado pode ter de ajustar as avaliações através de um período prolongado de negociação lateral ou de descidas de preços, mesmo que as operações empresariais não se tenham deteriorado imediatamente.
- Os lucros empresariais determinam se a recuperação do preço de uma ação tem apoio fundamental. Embora o mercado acionista possa antecipar expectativas futuras, o crescimento das receitas, as margens de lucro e o fluxo de caixa livre continuam a ser fatores importantes para apoiar o valor empresarial no longo prazo.
- A estabilidade do sistema financeiro afeta a velocidade da recuperação económica. Quando o crédito bancário, o financiamento empresarial e a liquidez do mercado são gravemente perturbados, as empresas podem necessitar de mais tempo para retomar o investimento e as operações.
- Os constituintes dos índices também mudam ao longo do tempo. O Nasdaq do passado não era composto exatamente pelas mesmas empresas que o Nasdaq atual. Por conseguinte, o regresso de um índice ao máximo anterior não significa que todas as ações desse período tenham recuperado as suas perdas.
Para os investidores, avaliar se o mercado recuperou deve implicar mais do que observar se os principais índices subiram. Devem também ser considerados os fundamentos empresariais, os níveis de avaliação e o ambiente macrofinanceiro.
10. Como devem os investidores comuns compreender a avaliação, a liquidez e o risco durante uma quebra do mercado?
Embora as quebras históricas do mercado tenham tido causas diferentes, todas demonstram que os preços de mercado podem afastar-se das expectativas anteriores dos investidores num curto período. Para os investidores comuns, compreender este risco é mais importante do que tentar prever com precisão todos os mínimos do mercado.
É importante distinguir entre o risco operacional de uma empresa e o risco de avaliação de mercado. Mesmo que uma empresa continue a aumentar as suas receitas, o preço das suas ações pode cair devido a uma avaliação excessiva ou ao aumento das taxas de juro de mercado. Por outro lado, uma queda acentuada no preço de uma ação não significa necessariamente que a empresa se tenha tornado um investimento atrativo, porque a sua capacidade de geração de lucros e a situação da dívida podem estar a deteriorar-se ao mesmo tempo.
Os investidores devem prestar atenção à liquidez do mercado. Em condições normais de negociação, os investidores conseguem geralmente concluir transações a preços próximos das cotações de mercado. Contudo, durante períodos de volatilidade severa, os diferenciais entre preços de compra e venda podem aumentar, e os preços de execução reais de algumas ações ou derivados podem divergir significativamente das expectativas.
A alavancagem deve ser utilizada com prudência. A negociação com margem e os produtos alavancados podem amplificar o impacto das oscilações de preços numa carteira. Quando o mercado regista descidas consecutivas, os investidores podem ser forçados a liquidar posições devido a margem insuficiente. Mesmo que os ativos relevantes recuperem posteriormente, os investidores podem não conseguir recuperar as perdas anteriores.
A diversificação pode reduzir o risco associado a uma única empresa ou setor, mas não consegue eliminar completamente o risco sistémico do mercado. A crise financeira de 2008 e a quebra do mercado provocada pela pandemia em 2020 demonstraram ambas que os ativos de diferentes setores podem cair ao mesmo tempo quando a liquidez do mercado está sob pressão.
Os investidores centrados em ações tecnológicas e no setor dos semicondutores devem também analisar mais aprofundadamente as despesas de capital das empresas, a concentração de clientes, os ciclos da indústria e o fluxo de caixa. A IA, a computação em nuvem e a indústria dos chips têm potencial de desenvolvimento de longo prazo, mas isso não significa que as ações relacionadas possam evitar ajustamentos cíclicos.
A experiência histórica não pode garantir que os mercados futuros sigam o mesmo percurso, mas pode ajudar os investidores a reconhecer que não existe uma relação fixa e simples entre a dimensão de uma descida do mercado, a qualidade das operações de uma empresa e o tempo necessário para a recuperação.
11. Como negociar ações dos EUA na Gate?
À medida que a relação entre os ativos digitais e os mercados financeiros tradicionais continua a aprofundar-se, também estão a mudar as formas como os investidores participam no mercado acionista dos EUA. A Gate lançou um serviço de negociação de ações que permite aos utilizadores elegíveis negociar ações dos EUA e ETF utilizando USDT, sem abrir uma conta de corretagem tradicional separada. Ao contrário dos tokens de ações ou dos derivados de preços, o serviço de ações à vista da Gate liga-se ao mercado acionista real através de infraestruturas de negociação de valores mobiliários e disponibiliza aos utilizadores funções de negociação de ações, gestão de posições e consulta de registos de transações.
Na prática, os utilizadores podem iniciar sessão nas respetivas contas Gate e concluir a verificação de identidade necessária, aceder à página de negociação através de "TradFi—Stocks" na aplicação móvel ou da secção de ações na plataforma Web e transferir USDT da conta à vista ou da Conta Unificada para a conta de ações. Podem depois procurar o símbolo bolsista da empresa-alvo ou o nome do ETF. Após confirmar o instrumento de negociação, a cotação, a quantidade da ordem e as taxas aplicáveis, podem enviar uma ordem utilizando os tipos de ordem suportados na página. Após a execução, podem consultar as suas posições, o custo de aquisição e os lucros e perdas nas respetivas contas de ações.
Além da negociação de ações à vista, a Gate também disponibiliza CFD sobre ações, contratos perpétuos e outros produtos de negociação relacionados com ações dos EUA. Estes produtos diferem em termos de propriedade dos ativos, horários de negociação, mecanismos de alavancagem e regras de liquidação. Por exemplo, a negociação de ações à vista é utilizada principalmente para comprar e vender os valores mobiliários correspondentes, enquanto os CFD e os contratos perpétuos são derivados de preços que podem envolver margem, taxas de financiamento e riscos de liquidação. Os serviços de ações da Gate também disponibilizam horários de negociação alargados para determinados instrumentos, mas as condições de liquidez e de preços podem variar entre períodos. Consultar a página de negociação para mais informações.
Para os investidores que acompanham as quebras históricas do mercado e os ciclos de mercado, a disponibilidade de canais de negociação adicionais não elimina os riscos inerentes ao mercado acionista. Independentemente do produto utilizado para participar na negociação de ações dos EUA, os investidores devem considerar os fundamentos empresariais, as avaliações de mercado, a dimensão das posições e a liquidez, devendo ter especial cuidado para não ignorar o impacto da alavancagem e dos custos de negociação durante períodos de volatilidade severa.
Conclusão
Da Grande Depressão de 1929 à correção das ações tecnológicas de 2026, as principais descidas das ações dos EUA refletiram diferentes tipos de risco de mercado. As crises de 1929 e 2008 estiveram profundamente ligadas ao sistema financeiro e à economia real. A Segunda-Feira Negra de 1987 destacou o impacto dos mecanismos de negociação e da liquidez do mercado, enquanto a bolha dot-com de 2000 mostrou que o crescimento de longo prazo de uma indústria impulsionado por novas tecnologias não sustenta necessariamente avaliações excessivamente elevadas das ações.
A quebra do mercado provocada pela pandemia em 2020 e o mercado em baixa de 2022 devido às subidas de taxas demonstraram ainda que a velocidade de recuperação do mercado também é afetada pelas respostas políticas, pelo ambiente das taxas de juro e pelas expectativas de lucros empresariais. Alguns mercados podem recuperar rapidamente, enquanto outros podem demorar anos a voltar a superar os máximos anteriores.
A correção das ações tecnológicas em novembro de 2026 recordou novamente aos investidores que a inovação tecnológica, o investimento de capital e os retornos do investimento em ações não são a mesma coisa. Para os investidores em ações dos EUA, em vez de se concentrarem apenas na descida de um índice num único dia, é mais útil considerar a avaliação, os lucros, o fluxo de caixa e a liquidez do mercado para compreender como os diferentes riscos afetam os preços dos ativos e o processo de recuperação de longo prazo.
Perguntas frequentes
Qual foi a quebra do mercado acionista mais grave da história dos EUA?
Com base na descida acumulada de longo prazo dos principais índices, a Grande Depressão de 1929–1932 foi uma das quebras mais graves da história do mercado acionista dos EUA. O Dow Jones Industrial Average caiu aproximadamente 89% entre o máximo e o mínimo.
Quanto caíram as ações dos EUA na Segunda-Feira Negra de 1987?
Em 19 de outubro de 1987, o Dow Jones Industrial Average caiu aproximadamente 22,6% num único dia. O evento levou o mercado dos EUA a melhorar ainda mais os seus mecanismos de interrupção automática de negociação e os sistemas de gestão de risco entre mercados.
Quanto tempo demorou o Nasdaq a recuperar após o rebentamento da bolha dot-com em 2000?
O Nasdaq Composite atingiu o então máximo histórico de fecho em março de 2000 e só voltou a superar esse nível em abril de 2015, aproximadamente 15 anos mais tarde.
Quanto caiu o S&P 500 durante a crise financeira de 2008?
Desde o máximo de outubro de 2007 até ao mínimo de março de 2009, o S&P 500 caiu aproximadamente 57% no total. Posteriormente, voltou a superar o máximo nominal de fecho anterior em março de 2013.
Porque recuperou relativamente depressa a quebra do mercado provocada pela pandemia em 2020?
Os principais fatores incluíram a rápida introdução de políticas monetárias e orçamentais, a melhoria da liquidez do mercado e a recuperação relativamente rápida das expectativas de lucros de algumas grandes empresas tecnológicas. No entanto, uma recuperação dos índices acionistas não significa que a economia real tenha recuperado ao mesmo tempo.
A correção das ações tecnológicas de 2026 significa que a bolha dot-com se está a repetir?
Atualmente, não é possível retirar essa conclusão. Ambos os períodos envolveram inovação tecnológica e expectativas de crescimento elevado, mas as suas bases de lucros, estruturas industriais e ambientes de mercado são diferentes. Uma queda num único dia não prova que toda a indústria tecnológica entrou num mercado em baixa de longo prazo como o de 2000.
As ações dos EUA voltarão sempre a subir após uma descida acentuada?
Os principais índices acionistas dos EUA voltaram a superar máximos anteriores várias vezes após ajustamentos prolongados, mas isso não garante que o mesmo padrão se repita no futuro nem que todas as ações individuais recuperem. As empresas podem ser retiradas de cotação, falir ou apresentar um desempenho inferior durante um período prolongado. Os investidores devem continuar a prestar atenção à qualidade dos ativos e à gestão do risco.