Em 16 de novembro de 2026, o Departamento do Comércio dos Estados Unidos anunciou novas restrições às exportações de chips avançados de IA e ao acesso no estrangeiro a capacidade de computação, que entraram oficialmente em vigor em 19 de novembro. As novas regras acrescentam requisitos de licenciamento para determinados chips de computação avançada e servidores relacionados enviados para a Malásia, Singapura, Tailândia, Indonésia e Brasil. Introduzem também novas restrições aos centros de dados no estrangeiro que fornecem capacidade de computação em grande escala a empresas na China e noutras regiões sujeitas a restrições. Após o anúncio da política, as ações de centros de dados do Sudeste Asiático e de empresas tecnológicas relacionadas ficaram sob pressão significativa, à medida que o mercado começou a reavaliar as perspetivas de crescimento do investimento local em infraestruturas de IA.
As alterações de política afetam não só fornecedores de chips como a NVIDIA e a AMD, como também podem transmitir-se, através da aquisição de equipamento, da procura dos clientes, dos custos de financiamento e dos calendários de entrega dos projetos, a fornecedores de computação em nuvem, fabricantes de servidores, fornecedores de equipamento elétrico e operadores de centros de dados. Contudo, o impacto vai variar consoante a empresa. Este artigo analisa que partes da cadeia de valor enfrentam riscos diretos, que áreas da procura podem manter-se resilientes e como os investidores devem avaliar o cumprimento de encomendas e o fluxo de caixa de longo prazo das empresas relacionadas, com base nos mecanismos de controlo das exportações, nos modelos de negócio dos centros de dados do Sudeste Asiático e na estrutura do setor.
Principais conclusões
-
Os mais recentes controlos de exportação dos Estados Unidos abrangem não só o transporte transfronteiriço de chips avançados de IA, mas também a prestação de serviços de computação em grande escala por determinados centros de dados no estrangeiro a empresas em regiões sujeitas a restrições.
-
A Malásia, Singapura, Tailândia e Indonésia são afetadas por novos requisitos de licenciamento. Isto não significa que todas as compras de chips ou projetos de construção de centros de dados sejam proibidos.
-
Fornecedores de chips de computação avançada, como a NVIDIA e a AMD, enfrentam riscos relacionados com a aprovação de encomendas e alterações na composição dos clientes. O impacto efetivo vai depender das especificações dos produtos, da identidade dos clientes e dos resultados dos licenciamentos.
-
Os prestadores regionais de serviços de nuvem que dependem do aluguer de capacidade de computação GPU a clientes em regiões sujeitas a restrições podem enfrentar uma pressão operacional mais direta do que as grandes empresas de computação em nuvem com bases de clientes diversificadas.
-
A construção de centros de dados, o equipamento elétrico, os sistemas de arrefecimento e as infraestruturas de rede continuam a ter procura de longo prazo. No entanto, os atrasos nos projetos podem alterar o momento do reconhecimento de receitas e do cumprimento de encomendas das empresas relacionadas.
-
Os investidores devem distinguir entre o investimento planeado em centros de dados, as despesas de capital efetivas, a entrega de equipamento, a utilização de bastidores e o fluxo de caixa operacional. A dimensão da construção não deve ser considerada equivalente à rentabilidade.
Porque estão os Estados Unidos a restringir ainda mais o fornecimento de chips avançados de IA ao Sudeste Asiático?
As restrições dos Estados Unidos aos chips avançados de IA centravam-se inicialmente sobretudo em chips de computação de elevado desempenho, equipamento de fabrico de semicondutores e tecnologias relacionadas. O objetivo era limitar o fluxo de determinadas tecnologias controladas para utilizadores finais sujeitos a restrições. À medida que o setor da IA se desenvolveu, as empresas passaram a obter capacidade de computação não apenas através da compra direta de GPU, mas também através do aluguer de recursos de computação por intermédio de prestadores de serviços de nuvem no estrangeiro. Isto criou novos desafios para regulamentações centradas na movimentação física de chips.
Por exemplo, mesmo que uma empresa não possa importar diretamente um modelo específico de GPU avançada, poderá ainda utilizar remotamente recursos de computação relacionados através de um centro de dados localizado noutro país. Nesta situação, os próprios chips não foram transportados através de uma fronteira para uma região sujeita a restrições, mas a sua capacidade de computação pode ainda ser fornecida a clientes externos através de serviços de nuvem. Para os reguladores, o simples acompanhamento do destino final de transporte do hardware deixou de ser suficiente para abranger todas as vias de acesso à tecnologia.
As novas regras introduzidas em novembro de 2026 colocam adicionalmente determinados serviços de centros de dados no estrangeiro sob supervisão regulamentar. Acrescentam também requisitos de licenciamento à exportação, reexportação e transferência dentro do país de chips de computação avançada para a Malásia, Singapura, Tailândia, Indonésia e Brasil. As regras abrangem igualmente equipamento como servidores que contêm chips controlados.
É importante salientar que as novas regras não visam todos os produtos de semicondutores no Sudeste Asiático, nem impõem uma proibição generalizada da utilização de chips dos Estados Unidos por centros de dados locais. Determinadas empresas sediadas nos Estados Unidos e entidades afiliadas elegíveis podem qualificar-se para exceções específicas de licenciamento, embora continuem obrigadas a cumprir requisitos como obrigações de comunicação. Outras empresas poderão ter de solicitar licenças com base na transação específica.
Assim, a principal alteração de política é o aumento dos requisitos de conformidade aplicáveis à capacidade de computação de IA de gama alta, desde a aquisição de equipamento até à utilização final. Para os operadores de centros de dados, o acesso a GPU deixará de depender apenas dos fundos de compra e da capacidade de fornecimento. Dependerá também da composição dos clientes, da utilização final e da aprovação regulamentar.
Porque se tornaram a Malásia e Singapura áreas-chave de impacto da política?
A expansão dos centros de dados no Sudeste Asiático está estreitamente ligada às condições económicas regionais. Singapura dispõe há muito de infraestruturas financeiras, de comunicações e de computação em nuvem relativamente maduras. No entanto, os custos comparativamente elevados de terrenos, fornecimento de energia e construção incentivaram parte do investimento em centros de dados a expandir-se para áreas circundantes.
O estado malaio de Johor desenvolveu-se gradualmente como um importante polo de centros de dados devido à sua proximidade de Singapura, aos recursos de terreno relativamente abundantes e ao crescente investimento em infraestruturas. Os projetos locais servem não apenas a procura da economia digital interna, mas também os mercados de computação em nuvem transfronteiriça, TI empresarial e computação de IA.
Após o anúncio dos controlos de exportação de novembro de 2026, as ações de algumas empresas de centros de dados e da cadeia de fornecimento de chips do Sudeste Asiático caíram significativamente, tendo as empresas cotadas da Malásia registado descidas particularmente acentuadas. Isto refletiu as preocupações do mercado de que alguns projetos poderiam enfrentar atrasos na aquisição de chips, alterações na procura dos clientes ou ajustamentos dos calendários de construção.
No entanto, uma queda dos preços das ações não pode ser diretamente equiparada ao cancelamento de encomendas empresariais efetivas. Os projetos de centros de dados incluem normalmente diferentes fases, como desenvolvimento de terrenos, construção, ligação à rede elétrica, aquisição de equipamento eletromecânico e instalação de servidores. Mesmo que a aquisição de GPU de gama alta seja afetada, as obras de engenharia civil concluídas ou as instalações que servem necessidades comuns de computação em nuvem empresarial podem não deixar de operar em simultâneo.
Singapura e a Malásia têm também posições diferentes no setor. Singapura apresenta vantagens em sedes regionais, tecnologia financeira, conectividade internacional de rede e serviços empresariais, enquanto determinadas zonas da Malásia estão mais centradas no acolhimento de construção de infraestruturas em grande escala. As restrições à exportação podem alterar os retornos esperados de investimento de diferentes projetos, mas o nível de risco de uma empresa não pode ser determinado apenas pelo país onde está localizada.
Como serão afetados os negócios de chips de IA da NVIDIA e da AMD?
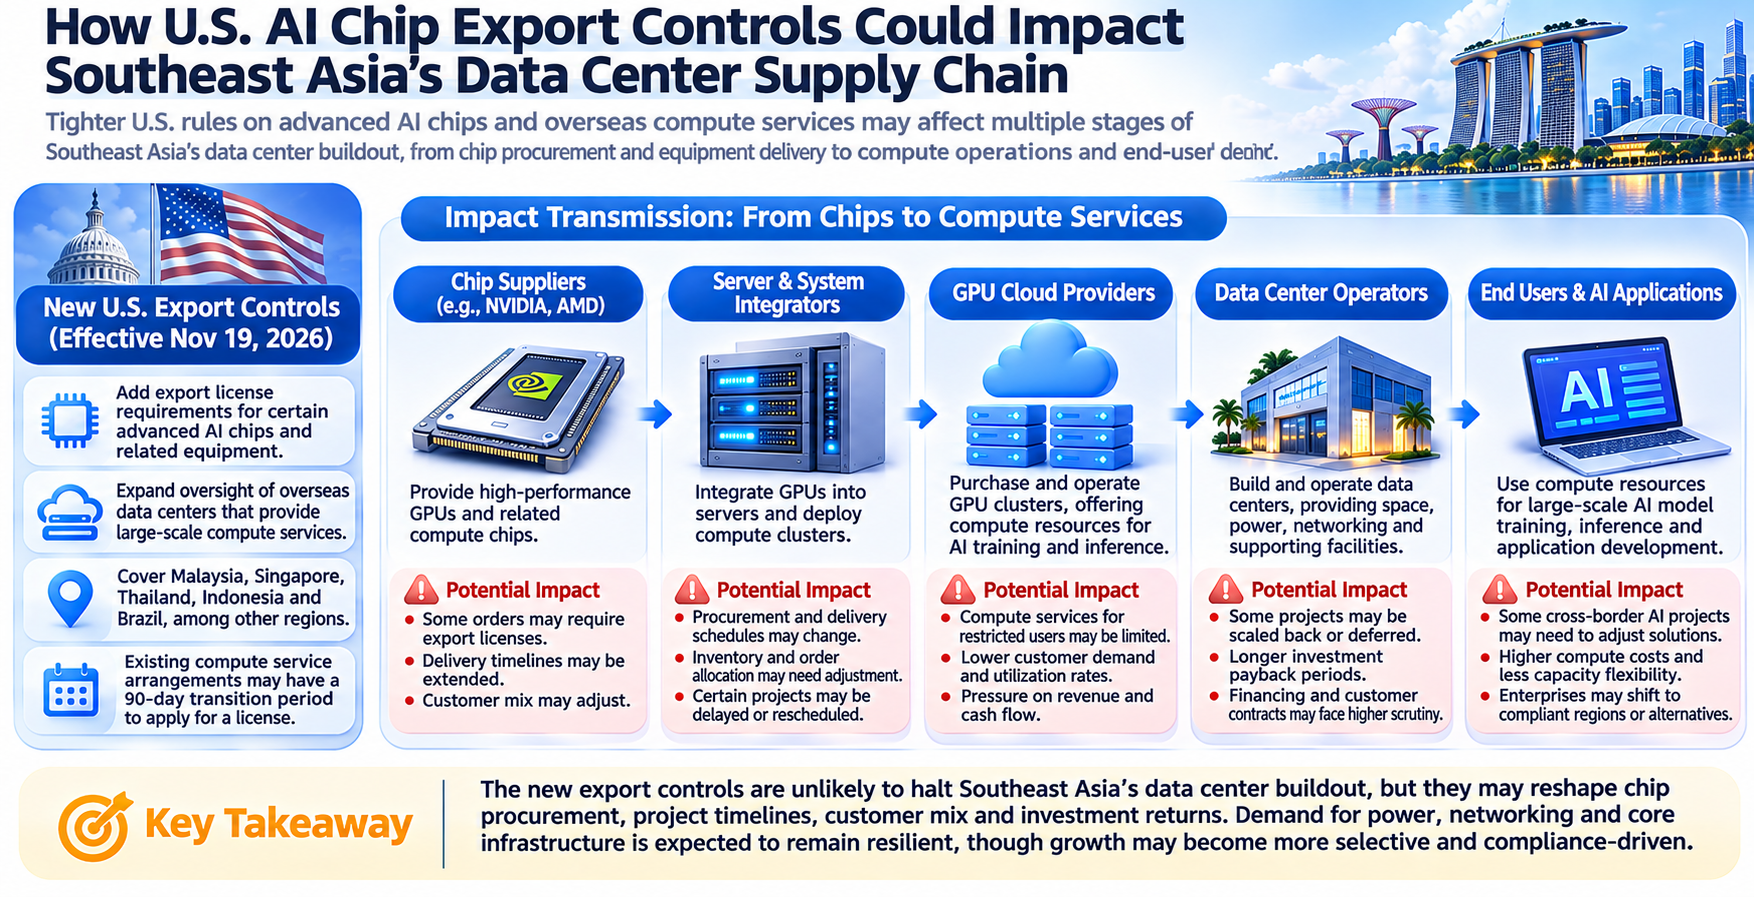
A NVIDIA e a AMD são participantes importantes no mercado global de chips avançados de computação de IA. Os operadores de centros de dados utilizam normalmente GPU, servidores e equipamento de rede para criar clusters de treino e inferência, e estes tipos de hardware podem estar sujeitos aos Regulamentos de Administração de Exportações dos Estados Unidos.
-
Os processos de aquisição de determinados clientes do Sudeste Asiático podem ser afetados. Nas transações que exigem licença, os fornecedores de chips e integradores de sistemas têm de confirmar o cliente final, a utilização do equipamento e as condições relevantes da transação. O calendário e o resultado das aprovações de licenças são incertos, o que pode atrasar entregas de equipamento inicialmente previstas.
-
Os fornecedores de chips podem ter de reavaliar a sua combinação de clientes. Se determinados prestadores regionais de serviços de nuvem oferecerem principalmente capacidade de treino de IA em grande escala a clientes em regiões sujeitas a restrições, as suas compras adicionais poderão estar sujeitas a maior escrutínio. Em contrapartida, os projetos que servem clientes empresariais em conformidade, com utilizações finais claras e elegibilidade para exceções de licença, poderão seguir vias de aprovação diferentes.
-
O Sudeste Asiático representa apenas uma parte da procura global de chips de IA. O investimento em infraestruturas de IA nos Estados Unidos, Europa, Médio Oriente e outras regiões pode continuar a gerar procura de equipamento. Por conseguinte, as restrições à exportação no Sudeste Asiático não devem ser interpretadas diretamente como significando que as receitas globais da NVIDIA ou da AMD vão diminuir em termos homólogos.
Para os investidores, é mais importante acompanhar as receitas de centros de dados de ambas as empresas, as tendências de encomendas regionais, a concentração de clientes e as divulgações da administração relativas ao impacto dos controlos de exportação. Se a procura de regiões sujeitas a restrições for redirecionada para outros mercados em conformidade, o impacto nas receitas globais poderá ser relativamente limitado. Contudo, se alguns investimentos em computação forem cancelados ou adiados durante um período prolongado, o calendário das encomendas dos fornecedores relevantes poderá ser afetado.
Porque podem os prestadores de serviços de nuvem GPU do Sudeste Asiático enfrentar uma pressão operacional mais direta?
Em comparação com as empresas que apenas vendem chips, os prestadores de serviços de nuvem GPU dependem muito mais da utilização de recursos de computação. O seu principal modelo operacional consiste em adquirir servidores de elevado desempenho, construir ou arrendar centros de dados e alugar capacidade de computação GPU a clientes com base no tempo, na dimensão dos recursos ou na duração do contrato.
Este modelo exige geralmente um investimento inicial substancial de capital. As empresas podem obter clusters de GPU através de financiamento por dívida, financiamento por capitais próprios ou arrendamentos de equipamento de longo prazo, recuperando gradualmente o investimento através de contratos com clientes. Se determinados clientes não puderem continuar a utilizar os recursos de computação relevantes devido aos controlos de exportação, os operadores poderão enfrentar receitas mais baixas e o risco de equipamento ocioso.
A concentração de clientes merece especial atenção. Se a maior parte das receitas de um prestador regional de serviços de nuvem provier de um pequeno número de grandes programadores de modelos de IA, alterações a um único contrato de cliente podem afetar significativamente o fluxo de caixa global. As novas regras impõem requisitos aos serviços que fornecem capacidade de computação em grande escala a empresas em regiões sujeitas a restrições. Por conseguinte, alguns operadores poderão ter de rever os seus contratos existentes e os potenciais clientes.
Além disso, a rentabilidade da nuvem GPU depende não apenas de o equipamento ter sido instalado, mas também da utilização efetiva, dos preços de aluguer, das despesas de depreciação e dos custos de financiamento. Quando a oferta de mercado aumenta e parte da procura dos clientes é restringida, os operadores poderão ter de baixar os preços para atrair novos clientes, o que poderá comprimir as margens de lucro.
Isto significa que os riscos enfrentados pelos prestadores regionais de serviços de nuvem GPU resultam não só da possibilidade de continuarem a comprar chips, mas também da capacidade das suas GPU existentes de manterem uma utilização suficientemente elevada. Para empresas com elevada alavancagem, uma menor utilização pode amplificar ainda mais a pressão sobre o reembolso da dívida e o refinanciamento.
A construção de centros de dados, o equipamento elétrico e as cadeias de fornecimento de arrefecimento serão afetados ao mesmo tempo?
A cadeia de fornecimento dos centros de dados inclui mais do que GPU. Os grandes centros de dados de IA exigem construção, subestações, sistemas de distribuição de energia, fontes de alimentação ininterrupta, equipamento de arrefecimento, comunicações de rede, sistemas de segurança e outras infraestruturas. Mesmo que a aquisição de chips seja restringida, estas áreas poderão continuar a registar procura em diferentes graus.
O impacto nas empresas de construção e engenharia vai depender da fase de construção do projeto. Os projetos que entraram na fase de construção e têm acordos de financiamento claros poderão continuar a concluir alguns trabalhos básicos de engenharia. Os projetos que permanecem na fase de planeamento ou financiamento têm maior probabilidade de reavaliar a sua escala de investimento devido a alterações na procura dos clientes.
A procura dos fornecedores de equipamento elétrico apresenta um certo grau de independência. Transformadores, aparelhagem de comutação, sistemas de distribuição de energia e fontes de alimentação de reserva são utilizados não só em centros de dados de IA, mas também na indústria, em melhorias da rede elétrica e noutros projetos de infraestrutura. Por conseguinte, um abrandamento do investimento regional em IA pode afetar algumas encomendas, mas não pode ser interpretado diretamente como uma redução da procura global de equipamento elétrico.
Os sistemas de arrefecimento líquido e de gestão térmica estão geralmente estreitamente associados à implementação de servidores GPU de elevada densidade. Se alguns clusters de GPU avançadas forem adiados, os calendários de entrega dos sistemas de arrefecimento relacionados também poderão ser afetados. Contudo, os centros de dados tradicionais e outras instalações de computação de elevada potência continuarão a necessitar de gestão térmica.
Na perspetiva da análise de empresas cotadas, a Eaton (ETN), a Vertiv (VRT) e a GE Vernova (GEV) podem servir como empresas representativas para observar a cadeia de fornecimento de energia e arrefecimento dos centros de dados. No entanto, estas empresas têm estruturas de negócio globais diferentes, pelo que as alterações no mercado do Sudeste Asiático não devem ser equiparadas diretamente a alterações na sua rentabilidade global.
Para avaliar o impacto efetivo, os investidores devem analisar a exposição às receitas regionais, as carteiras de encomendas, os atrasos dos projetos e as despesas de capital dos clientes, em vez de se basearem apenas na escala global de investimento do setor dos centros de dados.
Como vão as restrições à exportação alterar o financiamento e o fluxo de caixa dos projetos de centros de dados?
Os centros de dados são geralmente negócios intensivos em capital. Desde a aquisição de terrenos e a ligação à rede elétrica até à construção das instalações e à aquisição de servidores, os projetos exigem frequentemente longos períodos de construção e investimento inicial substancial. Por conseguinte, qualquer alteração que afete a entrega de equipamento ou os contratos com clientes pode alterar as previsões de fluxo de caixa dos projetos.
Suponha-se que um operador de centro de dados planeia investir fundos significativos na construção de um cluster de GPU e obtém financiamento com base em contratos de aluguer com clientes para os três anos seguintes. Se a aquisição dos chips relevantes exigir uma licença adicional, o projeto poderá não conseguir instalar o equipamento de acordo com o calendário inicial, atrasando o início do reconhecimento de receitas.
Ao mesmo tempo, a empresa poderá continuar a suportar rendas de terrenos, custos de construção, juros de empréstimos e outras despesas fixas. Se o atraso se prolongar, o retorno sobre o capital do projeto poderá diminuir, enquanto as instituições financeiras poderão exigir um prémio de risco mais elevado ou condições de concessão de crédito mais rigorosas.
Para os operadores de centros de dados que assinaram contratos de arrendamento de longo prazo, os investidores também têm de determinar se os contratos incluem compromissos mínimos de compra, condições de entrega de equipamento, cláusulas de rescisão e disposições relativas a alterações regulamentares. Um elevado valor contratual nominal não significa que todas as receitas possam ser realizadas conforme previsto.
Os investidores devem distinguir, em particular, quatro indicadores: escala de investimento anunciada, despesas de capital efetivas, receitas contratadas e fluxo de caixa operacional. O investimento anunciado representa um plano de uma empresa ou projeto. As despesas de capital refletem os fundos efetivamente investidos. As receitas contratuais estão sujeitas ao cumprimento das condições de execução. O fluxo de caixa operacional reflete a recuperação de fundos através das operações comerciais.
Consequentemente, o impacto mais importante das restrições à exportação de chips no setor dos centros de dados pode não ser o montante pelo qual as encomendas diminuem num determinado trimestre, mas sim se todo o calendário, desde a construção até à geração de fluxo de caixa, se torna mais longo.
Que empresas podem beneficiar de uma reconfiguração da cadeia de fornecimento?
As restrições à exportação alteram geralmente a forma como os recursos são alocados na cadeia de fornecimento, mas não afetam todos os participantes na mesma medida. As empresas com capacidades de conformidade, bases de clientes diversificadas e infraestruturas maduras podem obter vantagens competitivas relativas durante o ajustamento do setor.
-
Os grandes prestadores de serviços de nuvem com identidades de clientes claras, sistemas de conformidade robustos e capacidades operacionais globais podem achar mais fácil adaptar-se aos novos requisitos de licenciamento e comunicação. Determinadas empresas sediadas nos Estados Unidos que cumprem critérios específicos de exceção também podem ter vias de conformidade diferentes para transações relevantes. Isto não significa que todos os seus negócios não sejam afetados pela regulamentação.
-
Os operadores de centros de dados capazes de servir vários tipos de procura de computação podem ter maior flexibilidade operacional do que empresas fortemente dependentes de um único cliente de treino de IA. Os serviços comuns de nuvem empresarial, o armazenamento de dados, a conectividade de rede e determinadas cargas de trabalho de inferência podem continuar a gerar procura, embora a sujeição de uma atividade específica a controlos dependa ainda do equipamento e das condições do cliente.
-
Os fornecedores de equipamento elétrico e de infraestruturas podem beneficiar da procura fora da construção regional de centros de dados. As melhorias globais das redes elétricas, a eletrificação industrial e a expansão de centros de dados noutras regiões podem apoiar as encomendas das empresas relacionadas. Contudo, a rentabilidade efetiva continuará a depender da capacidade, dos preços e da execução dos projetos.
-
As restrições à exportação podem incentivar alguns mercados a investigar soluções de computação alternativas, incluindo diferentes arquiteturas de GPU, otimização da eficiência de computação e cadeias de fornecimento tecnológico nacionais. Contudo, as tecnologias alternativas diferem em desempenho, ecossistemas de software, capacidade de produção e custo. Não se deve assumir que a procura de chips dos Estados Unidos sujeitos a restrições pode ser imediatamente substituída por outros produtos.
Consequentemente, as empresas consideradas potenciais beneficiárias do ajustamento da cadeia de fornecimento devem ser apoiadas por procura verificável de clientes, encomendas e rentabilidade. As alterações de política, por si só, não podem estabelecer que uma empresa vai necessariamente gerar mais receitas.
Como devem os investidores determinar que ações são verdadeiramente afetadas?
Ao analisar a cadeia de fornecimento de centros de dados do Sudeste Asiático, os investidores precisam de identificar a posição de cada empresa na cadeia de valor global. Os fornecedores de chips são afetados principalmente pelas vendas de equipamento e pelas licenças de exportação. Os prestadores de serviços de nuvem centram-se mais nos contratos com clientes e na utilização de GPU. Os operadores de centros de dados dependem do aluguer de bastidores e da entrega de projetos, enquanto as empresas de equipamento elétrico são afetadas por encomendas de infraestrutura e calendários de entrega.
| Segmento da cadeia de fornecimento |
Empresas ou tipos representativos |
Principais métricas a acompanhar |
Impacto potencial |
| Chips de IA |
NVIDIA, AMD |
Receitas de centros de dados, encomendas regionais, estado de licenciamento |
Atraso na entrega de determinado equipamento ou alterações na combinação de clientes |
| Serviços de nuvem GPU |
Operadores regionais de neocloud |
Utilização de GPU, preços de aluguer, concentração de clientes |
As receitas e o fluxo de caixa podem ficar sob pressão |
| Operações de centros de dados |
Prestadores regionais de serviços de IDC e colocalização |
Taxa de pré-arrendamento, calendário de entrega, contratos com clientes |
Atrasos dos projetos e ajustamentos à nova procura |
| Equipamento elétrico |
Eaton, GE Vernova |
Carteira de encomendas, receitas regionais, capacidade de entrega |
Alterações no calendário de determinados projetos |
| Sistemas de arrefecimento |
Vertiv e outros |
Procura de bastidores de elevada densidade, encomendas de arrefecimento líquido |
Relacionado com o ritmo de instalação de GPU |
| Redes e servidores |
Fabricantes de servidores e fornecedores de equipamento de rede |
Encomendas de sistemas, entrega de equipamento, combinação de clientes |
Alterações nos ciclos de aquisição e nos requisitos de configuração |
Os investidores devem analisar se as receitas de uma empresa estão altamente concentradas em clientes sujeitos a restrições. Mesmo que duas empresas participem ambas na construção de centros de dados no Sudeste Asiático, os projetos que servem as necessidades de digitalização das empresas locais podem enfrentar riscos regulamentares muito diferentes dos projetos que alugam principalmente capacidade avançada de computação de IA a empresas em regiões sujeitas a restrições.
Os investidores devem também avaliar se o impacto da política já se refletiu nas valorizações. Uma queda acentuada dos preços das ações após o anúncio da política pode refletir uma reavaliação das expectativas de crescimento futuro, mas a volatilidade dos preços das ações, por si só, não prova que os fundamentos da empresa tenham mudado na mesma magnitude.
Para ações de semicondutores como a NVIDIA e a AMD, bem como ações relacionadas com infraestruturas como ETN, VRT e GEV, a análise deve centrar-se nas divulgações financeiras, no cumprimento de encomendas, na procura dos clientes e nas alterações das margens de lucro, em vez de utilizar simplesmente as notícias de política para prever movimentos de preços de curto prazo.
Irá a expansão dos centros de dados do Sudeste Asiático perder os seus motores de crescimento de longo prazo?
A procura de longo prazo de centros de dados no Sudeste Asiático provém de múltiplas fontes, incluindo a digitalização empresarial, a migração para a nuvem, os serviços de internet, a tecnologia financeira, o armazenamento de dados e as aplicações de IA. As restrições às exportações de GPU avançadas afetam principalmente determinado equipamento de computação de elevado desempenho e utilizações finais relacionadas. Não significam que todas estas fontes de procura vão desaparecer.
No entanto, a política pode alterar a estrutura de crescimento dos centros de dados de IA locais. No passado, alguns projetos atraíram investimento através de custos de construção relativamente baixos e procura de computação transfronteiriça. Os novos requisitos regulamentares podem tornar a conformidade dos clientes, a origem do equipamento e os destinatários dos serviços fatores importantes nas decisões relativas à localização dos projetos.
No futuro, alguns operadores poderão dar maior ênfase aos clientes empresariais locais e regionais e reduzir a sua dependência de uma única fonte de procura de treino de IA transfronteiriço. Os grandes prestadores internacionais de serviços de nuvem também poderão reavaliar os planos de investimento em centros de dados em diferentes regiões e procurar um novo equilíbrio entre disponibilidade de energia, regulamentação, procura dos clientes e custos operacionais.
Na perspetiva do desenvolvimento do setor, isto pode deslocar o mercado de centros de dados do Sudeste Asiático de uma simples procura de escala de construção para uma maior ênfase na qualidade dos clientes, nas capacidades de conformidade e nos retornos dos projetos. Para projetos com procura genuína e fluxo de caixa estável, a lógica de investimento de longo prazo pode não mudar fundamentalmente. Para projetos que dependem fortemente de chips específicos e de um único cliente, as expectativas de crescimento poderão ter de ser reavaliadas.
Por conseguinte, as restrições à exportação, por si só, não podem determinar as perspetivas de longo prazo para o setor de centros de dados do Sudeste Asiático. As questões fundamentais são se a região pode continuar a obter equipamento em conformidade, energia estável, clientes fiáveis e financiamento razoável, e se estas condições podem suportar um fluxo de caixa sustentável.
Como acompanhar a cadeia de fornecimento de centros de dados de IA através da negociação de ações na Gate?
A expansão dos centros de dados do Sudeste Asiático e as alterações nas políticas de exportação de chips dos Estados Unidos proporcionam aos investidores uma nova perspetiva para analisar ações globais de infraestruturas de IA. A NVIDIA (NVDA) e a AMD (AMD) operam no segmento de chips de computação avançada, enquanto a Vertiv (VRT), a Eaton (ETN) e a GE Vernova (GEV) participam, respetivamente, no arrefecimento de centros de dados, na gestão de energia e nas infraestruturas energéticas. Estas empresas ocupam posições diferentes na cadeia de fornecimento e podem ser afetadas de forma diferente por restrições à exportação, atrasos nos projetos e ajustamentos das despesas de capital.
O serviço de negociação de ações da Gate permite participar em ações e ETF dos Estados Unidos utilizando USDT. Os investidores podem procurar símbolos de cotação relevantes na secção de ações TradFi da Gate para consultar dados de mercado, alterações de preços e informações de negociação. Podem também analisar o potencial impacto das alterações de política nas operações das empresas através da consulta de relatórios financeiros trimestrais, carteiras de encomendas, receitas regionais e desempenho do fluxo de caixa. Por exemplo, ao analisar a NVIDIA e a AMD, os investidores podem centrar-se no crescimento do negócio de centros de dados e no impacto das licenças de exportação na entrega de encomendas. Ao analisar a Vertiv e a Eaton, devem acompanhar as encomendas de equipamento elétrico e sistemas de arrefecimento, bem como os calendários de construção dos centros de dados.
Tenha em conta que a negociação à vista de ações da Gate, os contratos perpétuos de ações e os contratos por diferença são produtos diferentes, com modelos distintos de propriedade de ativos, regras de negociação e estruturas de risco. Os investidores devem confirmar os ativos negociáveis, as taxas, o horário de negociação e os requisitos de acesso na sua região na página do produto relevante. Para derivados de ações com alavancagem, os investidores devem também prestar especial atenção às taxas de financiamento, aos requisitos de margem e aos riscos de liquidação. As alterações nas políticas de exportação de chips dos Estados Unidos podem causar volatilidade dos preços das ações no curto prazo, mas o valor de investimento de longo prazo de uma empresa deve continuar a basear-se nas encomendas efetivas, na rentabilidade e no desempenho do fluxo de caixa.
Conclusão
Em novembro de 2026, os Estados Unidos reforçaram ainda mais a regulamentação das exportações de chips avançados de IA e dos serviços de computação no estrangeiro, criando nova incerteza operacional para o setor de centros de dados do Sudeste Asiático. Determinados projetos na Malásia, Singapura, Tailândia e Indonésia podem ser afetados por aprovações de licenças, ajustamentos à procura dos clientes e atrasos na entrega de equipamento. A pressão relacionada também pode propagar-se gradualmente através das cadeias de fornecimento de chips, servidores, serviços de nuvem e construção de infraestruturas.
O impacto varia significativamente entre as diferentes partes da cadeia de fornecimento. Os fornecedores de chips, como a NVIDIA e a AMD, precisam de acompanhar as encomendas regionais e a combinação de clientes. Os prestadores de serviços de nuvem GPU precisam de avaliar mais atentamente a utilização e o fluxo de caixa. As empresas de equipamento elétrico, sistemas de arrefecimento e construção de centros de dados devem centrar-se nos calendários de entrega dos projetos e no cumprimento efetivo das encomendas.
A longo prazo, o Sudeste Asiático continua a ter motores de crescimento, incluindo a expansão da economia digital, a procura regional de serviços de nuvem e o investimento em infraestruturas. No entanto, os padrões competitivos para os centros de dados de IA podem estar a mudar. O valor dos projetos futuros dependerá não apenas de quantos bastidores podem ser construídos ou de quantas GPU podem ser adquiridas, mas também de os projetos conseguirem cumprir os requisitos regulamentares, assegurar clientes estáveis e converter o investimento de capital em fluxo de caixa operacional sustentável.
Perguntas frequentes
Os Estados Unidos proíbem completamente as exportações de chips NVIDIA e AMD para o Sudeste Asiático?
Não. As novas regras acrescentam requisitos de licenciamento para chips de computação avançada e equipamento relacionado que cumprem determinadas condições técnicas e estabelecem exceções específicas. A aplicabilidade efetiva depende das especificações do equipamento, do destino, do utilizador final e da utilização final.
Porque receberam os centros de dados da Malásia uma atenção significativa?
A Malásia atraiu investimento substancial em centros de dados nos últimos anos, tendo o estado de Johor recebido particular atenção. Alguns projetos envolvem equipamento avançado de computação de IA e serviços de nuvem transfronteiriços. Por conseguinte, as novas regras podem afetar a aquisição de equipamento, os acordos com clientes e as expectativas de investimento.
As restrições à exportação de chips vão afetar centros de dados que já foram construídos?
Podem afetar determinadas atividades existentes, em particular serviços que fornecem capacidade de computação em grande escala acima dos limiares regulamentares a empresas em regiões específicas sujeitas a restrições. Os acordos existentes poderão ter de solicitar licenças durante o período de transição prescrito. Contudo, não se deve assumir que todos os centros de dados concluídos têm de cessar operações.
As receitas globais da NVIDIA e da AMD vão diminuir como resultado?
Esta conclusão não pode ser retirada diretamente. Estas empresas vendem produtos em vários mercados a nível mundial. O impacto efetivo vai depender da dimensão das encomendas sujeitas a restrições, dos resultados dos licenciamentos e das alterações da procura noutras regiões.
As empresas de equipamento elétrico para centros de dados também serão afetadas?
Podem ser afetadas por atrasos em determinados projetos. No entanto, o equipamento elétrico também é utilizado noutros centros de dados, projetos industriais e construção de redes elétricas. Por conseguinte, o impacto deve ser avaliado com base nas receitas regionais e na estrutura de encomendas da empresa específica.
Como podem os investidores determinar se as ações de centros de dados do Sudeste Asiático merecem atenção?
Os investidores podem centrar-se na concentração de clientes, nos termos dos contratos, na entrega de equipamento, na utilização de bastidores, nas despesas de capital, nos custos de financiamento e no fluxo de caixa livre. Devem também acompanhar as mais recentes divulgações das empresas relativas ao impacto dos controlos de exportação.