O mercado de criptoativos continua a expandir-se, e os tokens há muito servem finalidades que vão além dos seus primeiros casos de utilização, centrados em pagamentos simples e transferências de valor. Atualmente, a mesma tecnologia blockchain pode suportar credenciais de acesso a redes, colecionáveis digitais, instrumentos de valor estável, direitos de governação e até valores mobiliários digitais que representam ativos financeiros tradicionais. Estes ativos podem utilizar normas técnicas semelhantes ou circular na mesma plataforma de negociação ou carteira, mas as suas características económicas e relações jurídicas não são iguais.
Isto torna a classificação de tokens num importante ponto de ligação entre o setor das criptomoedas e a regulamentação financeira tradicional. Os reguladores têm de determinar que direitos um ativo representa, que mecanismo gera o seu valor e se os respetivos mecanismos de emissão e negociação envolvem ofertas de valores mobiliários, contratos de investimento ou regulamentação de matérias-primas. Para os participantes no mercado, a classificação afeta não só os requisitos de emissão e divulgação, mas também a forma como as plataformas de negociação, os custodiantes, as equipas de projeto e os investidores compreendem as suas responsabilidades de conformidade.
Em março de 2026, a SEC emitiu uma comunicação interpretativa sobre a aplicação das leis federais dos valores mobiliários a determinados tipos de criptoativos e transações relacionadas. A CFTC participou na comunicação e declarou que iria administrar as matérias abrangidas pela Commodity Exchange Act de forma coordenada com a interpretação da SEC. A comunicação categoriza os criptoativos em cinco tipos: matérias-primas digitais, colecionáveis digitais, ferramentas digitais, stablecoins e valores mobiliários digitais. Também aborda de que forma os criptoativos que não são valores mobiliários podem estar sujeitos a contratos de investimento em mecanismos de transação específicos. A comunicação constitui uma referência importante para compreender a abordagem regulatória dos EUA, mas as determinações específicas continuam a exigir a consideração das características do ativo, dos factos da transação e da legislação aplicável.
Principais conclusões
-
O nome de um token não determina diretamente o seu estatuto jurídico: um ativo denominado Token pode representar funcionalidade de rede, valor de coleção, funcionalidade de pagamento ou direitos sobre valores mobiliários.
-
A classificação exige a consideração da funcionalidade e dos direitos reais: a fonte de valor de um ativo, os direitos dos detentores, o método de emissão e as responsabilidades contínuas assumidas pela equipa de projeto podem afetar a análise.
-
O estatuto de valor mobiliário e os contratos de investimento devem ser distinguidos: um ativo em si pode não ser um valor mobiliário, mas um mecanismo de emissão ou venda que envolva esse ativo pode constituir um contrato de investimento.
-
A SEC e a CFTC têm áreas regulamentares distintas: a SEC centra-se principalmente em matérias relativas a valores mobiliários e contratos de investimento, enquanto a CFTC administra a Commodity Exchange Act no que respeita a matérias-primas e transações relacionadas que se enquadrem na sua jurisdição.
-
A classificação não é um rótulo permanente: quando a funcionalidade da rede, o papel da equipa de projeto, os direitos associados ao token ou os mecanismos de transação mudam, a análise jurídica relacionada também pode ter de ser reavaliada.
Porque é importante o quadro de classificação de tokens da SEC/CFTC?
No passado, as discussões sobre a regulamentação de criptoativos centravam-se frequentemente numa questão aparentemente simples: um determinado token é um valor mobiliário? Na prática, porém, a análise não consiste apenas em classificar um token como "valor mobiliário" ou "não valor mobiliário". Um token pode ser tecnicamente um ativo nativo de uma rede, desempenhar economicamente uma função de pagamento ou utilidade e, ao mesmo tempo, transmitir aos compradores uma expectativa de lucro através de um mecanismo de emissão específico. Podem coexistir características em diferentes níveis, pelo que a análise regulamentar tem de distinguir o ativo em si dos mecanismos de transação que o envolvem.
A comunicação interpretativa da SEC de 2026 apresenta uma abordagem mais estruturada: primeiro, classificar um criptoativo com base nas suas características, utilização e funcionalidade; depois, considerar se se enquadra na definição de valor mobiliário ao abrigo das leis federais dos valores mobiliários e se a emissão e negociação relacionadas envolvem um contrato de investimento. As cinco categorias indicadas na comunicação são matérias-primas digitais, colecionáveis digitais, ferramentas digitais, stablecoins e valores mobiliários digitais. Esta classificação não significa que cada ativo possa ser atribuído de forma simples e permanente a uma única categoria. Em vez disso, fornece um ponto de partida comum para compreender as principais características económicas de um ativo.
Este quadro tem relevância prática para equipas de projeto, investidores e plataformas de negociação. As equipas de projeto têm de compreender as implicações jurídicas que a emissão de tokens e a conceção das suas funcionalidades podem criar. Os investidores têm de distinguir se estão a adquirir um ativo de utilidade de rede, um colecionável ou um valor mobiliário digital com direitos financeiros. As plataformas de negociação têm de considerar as características dos diferentes ativos ao avaliar listagens de ativos, divulgações, mecanismos de negociação e gestão de riscos. O valor da classificação não reside em simplificar todas as questões complexas, mas em ajudar os participantes a identificar com maior precisão as matérias que exigem análise adicional.
O que representam os cinco tipos de criptoativos?
A comunicação da SEC categoriza os criptoativos em cinco tipos principais. As categorias não se baseiam na rede blockchain, na norma do token nem na capitalização de mercado. Em vez disso, centram-se nas características, utilização e funcionalidade do ativo. Para compreender estes cinco tipos, as primeiras questões a considerar são o problema que cada tipo resolve e o que os detentores podem obter por deterem ou utilizarem o token.
As matérias-primas digitais estão, em geral, estreitamente associadas a um sistema de criptomoedas que já tem funcionalidade. O seu valor deriva principalmente da operação programada do sistema e da oferta e procura do mercado, e não de uma expectativa de lucros gerados pelo desempenho contínuo de funções de gestão essenciais por uma determinada parte. A comunicação indica BTC, ETH, SOL e XRP como exemplos de ativos desta categoria. As matérias-primas digitais podem ser utilizadas numa rede para pagar taxas de transação, participar na rede ou desempenhar outras funções do sistema. No entanto, não conferem automaticamente direitos sobre capital próprio, dívida ou distribuição de lucros empresariais.
Os colecionáveis digitais são utilizados principalmente para colecionar, exibir ou expressar o valor de determinados conteúdos culturais e digitais. Podem envolver obras de arte, música, vídeos, itens de jogos, cartões ou símbolos da cultura da Internet. Os NFT são uma forma técnica comum de colecionáveis digitais, mas os colecionáveis digitais não são necessariamente NFT, nem todos os NFT têm as mesmas características jurídicas. Se um colecionável for dividido em participações fracionadas, ou se a sua conceção e o seu mecanismo de venda concederem aos compradores uma forma de interesse de investimento, poderá ser necessária uma análise adicional para determinar se envolve características de valores mobiliários.
As ferramentas digitais destinam-se principalmente a fornecer funcionalidades práticas, tais como adesões, bilhetes, credenciais de identidade, direitos de acesso ou outros serviços num sistema. Ao contrário dos ativos financeiros centrados em rendimentos de investimento, as ferramentas digitais enfatizam geralmente os casos de utilização e a disponibilização de funcionalidades. A análise deve considerar que serviços os detentores podem efetivamente utilizar, se os direitos relacionados são transferíveis e se o emitente cria uma expectativa de lucro para os compradores através de outros mecanismos.
As stablecoins são geralmente concebidas para manter um valor estável relativamente a um ativo de referência, como tokens indexados ao dólar dos EUA. No entanto, "stablecoin" não é um rótulo que, por si só, determine o estatuto jurídico de um ativo. A composição das reservas, o mecanismo de resgate, o emitente, os mecanismos de rendimento e a utilização dos fundos podem afetar a análise regulamentar. A comunicação da SEC também distingue as stablecoins de pagamento de outras stablecoins que podem ter características jurídicas diferentes. A mera existência de um mecanismo de indexação de preço não é suficiente para concluir que todas as stablecoins pertencem à mesma categoria regulamentar.
Os valores mobiliários digitais são valores mobiliários registados ou representados sob a forma de criptoativos. O ativo subjacente pode ser uma ação, obrigações ou outro instrumento financeiro que corresponda à definição de valor mobiliário, enquanto a blockchain desempenha principalmente funções como a emissão, transferência ou manutenção de registos de propriedade. É importante salientar que os direitos dos detentores de valores mobiliários tokenizados podem diferir dos direitos dos detentores dos valores mobiliários subjacentes tradicionais. Por exemplo, os direitos de voto, os direitos a dividendos ou outros interesses económicos podem não ser idênticos. Por conseguinte, a análise de um valor mobiliário digital exige mais do que identificar o ativo que representa. Exige também a análise dos documentos jurídicos específicos e dos mecanismos que regulam os direitos dos detentores.
Como afeta o teste Howey a análise das características de valores mobiliários de um token?
Ao abrigo da legislação dos valores mobiliários dos EUA, um contrato de investimento é um conceito importante para determinar se determinados mecanismos de transação envolvem valores mobiliários. O teste Howey teve origem numa decisão relevante do Supremo Tribunal dos EUA. Centra-se em saber se um mecanismo envolve um investimento de dinheiro numa empresa comum e se os compradores têm uma expectativa razoável de lucros resultantes dos esforços essenciais de gestão ou empresariais de terceiros. Não é uma tabela de classificação técnica concebida especificamente para blockchains ou tokens, mas um método de análise jurídica para determinar se existe um contrato de investimento com base nos factos específicos da transação.
No caso dos criptoativos, a análise centra-se frequentemente não só na estrutura técnica do token, mas também no motivo pelo qual os compradores o adquirem, na forma como o emitente o promove, na utilização dos fundos e em saber se a equipa de projeto continua a assumir responsabilidades de gestão que têm um impacto substancial no sucesso ou fracasso do projeto. Por exemplo, se um projeto ainda não atingiu a sua funcionalidade principal e os compradores dependem sobretudo da equipa para concluir o desenvolvimento, estabelecer um mercado ou promover o crescimento do ecossistema, o mecanismo de transação relacionado pode exigir uma análise adicional para determinar se constitui um contrato de investimento. Em contrapartida, se uma rede já tiver funcionalidade prática, o valor do token derivar principalmente da operação do sistema e da oferta e procura, e os compradores não dependerem de uma determinada parte para criar lucros continuamente, a análise pode seguir uma via diferente.
O anterior quadro da SEC para analisar contratos de investimento em ativos digitais abordava detalhadamente fatores como o investimento de dinheiro, a empresa comum e a dependência dos esforços de terceiros. No entanto, essa página está agora expressamente assinalada como retirada e foi substituída pela comunicação interpretativa de 2026. Por conseguinte, compreender a análise histórica de Howey pode ajudar os leitores a compreender o raciocínio jurídico, mas o quadro retirado não deve ser tratado como um guia regulamentar autónomo atualmente em vigor. Uma abordagem mais prudente consiste em analisar a questão com base na interpretação atual, na jurisprudência relevante e nos mecanismos específicos de emissão e venda.
Porque pode o mesmo token envolver análises regulamentares diferentes?
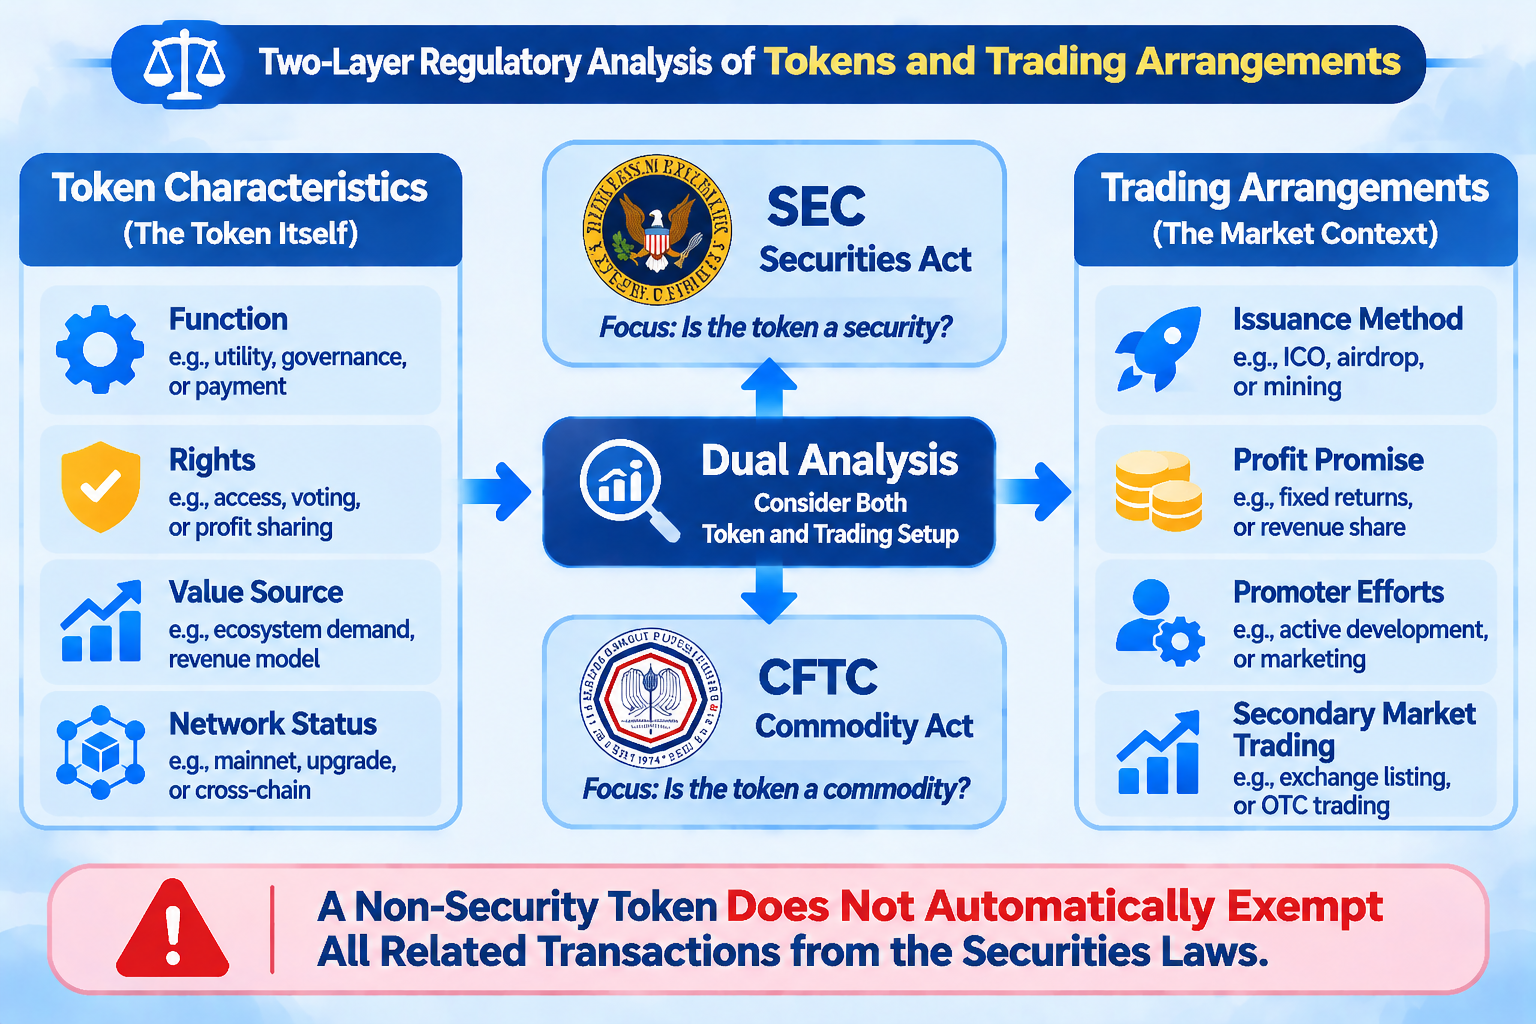
As características de um ativo nem sempre são totalmente coerentes com a forma como é emitido, vendido e negociado. Um token que não é um valor mobiliário e que foi inicialmente destinado à participação numa rede pode ainda envolver um contrato de investimento se, numa determinada oferta, estiver estreitamente associado aos compromissos de financiamento da equipa de projeto, às expectativas de lucro ou às obrigações de gestão contínuas. Por outras palavras, classificar um token como matéria-prima digital ou ferramenta digital não significa que todas as transações que o envolvem estejam automaticamente fora do âmbito das leis dos valores mobiliários.
Por outro lado, o facto de um token ter envolvido um contrato de investimento durante uma fase inicial de emissão não significa que vá necessariamente manter o mesmo estatuto em todos os momentos ou em todos os ambientes de negociação. À medida que a funcionalidade da rede se desenvolve, o papel essencial de gestão da equipa de projeto diminui e a utilização do token muda, a substância económica das transações relevantes pode diferir da existente na fase inicial de emissão. A comunicação da SEC de 2026 aborda especificamente de que forma os criptoativos que não são valores mobiliários podem estar sujeitos a contratos de investimento e de que forma a relação de contrato de investimento pode mudar após o cumprimento dos compromissos relevantes ou quando determinadas condições deixam de se verificar.
Isto significa que a análise regulamentar tem de distinguir, pelo menos, três níveis: o que o token representa em si, como o token é emitido ou vendido e como é negociado no mercado secundário. Estes níveis estão relacionados, mas não podem substituir-se mutuamente. Analisar apenas o código do token, a funcionalidade descrita no white paper ou o nome do ativo apresentado numa plataforma de negociação não é suficiente para determinar plenamente o estatuto jurídico de um mecanismo de transação.
Como devem ser compreendidos os limites regulamentares entre a SEC e a CFTC?
Uma das principais responsabilidades da SEC é fazer cumprir as leis federais dos valores mobiliários. Por conseguinte, a sua análise centra-se geralmente em determinar se um ativo ou mecanismo de transação envolve uma oferta de valores mobiliários, uma transação de valores mobiliários ou um contrato de investimento. No caso dos valores mobiliários digitais, determinar se o ativo corresponde à definição de valor mobiliário é uma questão fundamental. No caso de outros criptoativos, é igualmente necessário analisar se o processo de emissão e venda cria um contrato de investimento ao abrigo das leis dos valores mobiliários. A entidade regulamentada pode incluir não só o próprio ativo, mas também atividades como a emissão, a venda e os serviços de intermediação.
A CFTC administra os mercados de matérias-primas e derivados relacionados ao abrigo da Commodity Exchange Act. O facto de um criptoativo não ser um valor mobiliário não significa que esteja totalmente fora da regulamentação financeira. Pode ainda envolver características de matérias-primas, transações de derivados, negociação alavancada ou outras atividades reguladas pela CFTC. A comunicação interpretativa emitida pela SEC e pela CFTC em 2026 reflete uma abordagem regulamentar coordenada. A CFTC declarou que iria administrar as matérias abrangidas pela Commodity Exchange Act de forma coordenada com a interpretação da SEC e observou que determinados criptoativos que não são valores mobiliários podem corresponder à definição de matéria-prima prevista nessa lei.
Por conseguinte, os participantes no mercado não devem considerar a relação entre a regulamentação da SEC e da CFTC como uma simples escolha entre uma ou outra. As análises jurídicas que envolvem características de valores mobiliários e de matérias-primas não existem inteiramente no mesmo plano, e atividades específicas podem desencadear requisitos regulamentares diferentes. Em particular, nos contextos de derivados, negociação alavancada, valores mobiliários tokenizados e transações transfronteiriças, a classificação do próprio ativo e os limites regulamentares aplicáveis à atividade de negociação têm de ser identificados separadamente.
O que significa o quadro de classificação de tokens para plataformas de negociação e investidores?
Para as plataformas de negociação, o quadro de classificação de tokens ajuda a estabelecer um processo de análise de ativos mais sistemático. Ao avaliar um ativo, uma plataforma tem de considerar não só a segurança técnica, a liquidez e a procura do mercado, mas também o emitente do token, a funcionalidade real, os direitos dos detentores, as divulgações e os mecanismos de transação relacionados. Diferentes categorias de ativos podem exigir diferentes divulgações de risco, avaliações de listagem e métodos de monitorização contínua. Em especial, os valores mobiliários digitais não devem ser tratados da mesma forma que os tokens comuns de utilidade de rede apenas com base na interface de negociação ou no nome do token.
Para os investidores, o quadro de classificação oferece um método de investigação mais estruturado. Antes de adquirir um token, os investidores podem primeiro determinar se este representa acesso à rede, conteúdo digital, funcionalidade de pagamento ou um interesse financeiro. Em seguida, podem avaliar se o valor do token depende do funcionamento da própria rede ou dos esforços contínuos do emitente ou da equipa de projeto. Por fim, podem verificar se os detentores têm direitos de resgate, dividendos, voto, distribuição de lucros ou outros direitos. Esta análise é mais fiável do que depender exclusivamente de rótulos como "token de governação", "token de utilidade" ou "token de ecossistema" utilizados nas promoções de projetos.
Plataformas de negociação como a Gate proporcionam aos utilizadores acesso à negociação e a informações no mercado de criptoativos. No entanto, a possibilidade de visualizar ou negociar um ativo numa plataforma não constitui uma determinação regulamentar do seu estatuto jurídico. Ao realizar transações à vista na Gate ou ao informar-se sobre outros produtos de ativos digitais, os utilizadores devem avaliar os riscos de forma independente com base na descrição do ativo, nas regras de negociação e nos requisitos aplicáveis na sua jurisdição. No caso de produtos que envolvam a tokenização de ativos financeiros tradicionais, os utilizadores devem também distinguir entre o ativo subjacente, a estrutura de tokenização, os direitos dos detentores e os mecanismos de negociação da plataforma. Uma transação tokenizada não deve ser tratada como equivalente à detenção do valor mobiliário subjacente.
Perguntas frequentes
Que categorias de criptoativos estão incluídas no quadro de classificação de tokens da SEC/CFTC?
A comunicação interpretativa da SEC de 2026 divide os criptoativos em cinco categorias: matérias-primas digitais, colecionáveis digitais, ferramentas digitais, stablecoins e valores mobiliários digitais. Estas categorias são analisadas principalmente com base nas características, utilizações e funcionalidades dos ativos. Não significam que cada token possa ser permanentemente atribuído a uma categoria apenas com base no seu nome.
As matérias-primas digitais não são totalmente regulamentadas?
Não. As matérias-primas digitais geralmente não são, por si só, valores mobiliários, mas as transações relacionadas podem continuar sujeitas a outras leis e regulamentos. Por exemplo, as transações que envolvam derivados de matérias-primas, negociação alavancada ou outras atividades regulamentadas podem ainda enquadrar-se no âmbito regulamentar da CFTC.
Um token que não é um valor mobiliário pode envolver leis dos valores mobiliários?
Pode. O facto de um token não ser, por si só, um valor mobiliário não significa que um mecanismo de emissão ou venda que envolva o token não possa incluir um contrato de investimento. A análise continua a exigir a consideração de fatores como o investimento de dinheiro, a empresa comum, a expectativa de lucro e os esforços essenciais de gestão de terceiros.
O teste Howey aplica-se a todos os criptoativos?
O teste Howey é uma norma jurídica importante para analisar contratos de investimento nos Estados Unidos, mas não é uma lista de verificação que possa ser utilizada para classificar diretamente todos os tokens. A existência de um contrato de investimento tem de ser determinada com base no mecanismo de transação específico e nos factos relevantes.
A listagem de um token numa plataforma de negociação significa que um regulador aprovou a sua classificação?
Não. A disponibilização de um local de negociação por uma plataforma e a determinação da classificação jurídica por um regulador são questões distintas. Os utilizadores devem continuar a compreender de forma independente as características do ativo, os mecanismos de emissão, os direitos dos detentores e os requisitos jurídicos aplicáveis.