Em 2026, a procura global de capacidade de computação para IA continuou a impulsionar a expansão das empresas relacionadas. Através de grandes contratos com clientes, da construção de centros de dados e da implementação de GPU, a CoreWeave, a IREN e a Nebius tornaram-se gradualmente importantes objetos de análise no setor de investimento em infraestruturas de IA. Os relatórios financeiros mais recentes, divulgados em novembro, mostraram que algumas empresas alcançaram um crescimento significativo das receitas. Contudo, a dívida, as despesas de capital e as necessidades de financiamento também se expandiram rapidamente. O mercado começou a centrar-se mais atentamente numa questão: poderão estas empresas converter encomendas de capacidade de computação a longo prazo em fluxos de caixa sustentáveis suficientes para cobrir os respetivos custos de financiamento?
A tese de investimento para a Neocloud está, por isso, a mudar. Numa fase inicial, o mercado focava-se sobretudo na quantidade de GPU, na capacidade dos centros de dados e na dimensão dos contratos com clientes. À medida que as empresas entram na fase de entrega em grande escala, os custos de financiamento, a depreciação dos equipamentos, o retorno sobre o capital e o fluxo de caixa livre tornam-se cada vez mais importantes. Compreender os modelos de negócio e as estruturas de financiamento da CoreWeave, da IREN e da Nebius pode ajudar os investidores a avaliar melhor de que forma a crescente procura de capacidade de computação para IA afeta a rentabilidade das empresas e porque é que o aumento das encomendas não significa necessariamente que os retornos dos acionistas vão melhorar ao mesmo ritmo.
Principais conclusões
-
As empresas Neocloud geram receitas através do fornecimento de capacidade de computação por GPU, capacidade de centros de dados e serviços de software relacionados a programadores de IA e grandes empresas tecnológicas.
-
A CoreWeave, a IREN e a Nebius beneficiaram todas da procura de capacidade de computação para IA, mas diferem no desenvolvimento de infraestruturas, nos métodos de financiamento e nas fases de desenvolvimento do negócio.
-
A CoreWeave reportou cerca de 3,661 mil milhões de dólares em receitas no terceiro trimestre de 2026, enquanto a despesa líquida com juros foi de cerca de 846 milhões de dólares no mesmo período, evidenciando a coexistência de elevado crescimento e elevados custos de financiamento.
-
A Nebius reportou um crescimento homólogo das receitas de 571% no terceiro trimestre de 2026, mas as despesas de capital contínuas e as necessidades de fluxo de caixa continuam a ser métricas importantes a acompanhar.
-
A carteira de encomendas, o valor dos contratos e as projeções de receitas anualizadas não equivalem a receitas realizadas nem a fluxo de caixa livre. Os investidores devem prestar atenção às condições de entrega e ao tempo necessário para recuperar o capital investido.
-
O valor a longo prazo das empresas Neocloud depende de a utilização da capacidade de computação, os custos de financiamento, a depreciação dos equipamentos e a procura dos clientes conseguirem gerar retornos económicos sustentáveis.
O que é a Neocloud e porque é que a procura de computação para IA está a impulsionar o seu crescimento?
A Neocloud refere-se geralmente a prestadores especializados de serviços na cloud cuja atividade principal é a computação acelerada por GPU. Estas empresas implementam equipamentos de computação de alto desempenho de fornecedores como a NVIDIA para criar clusters de computação adequados ao treino de modelos de linguagem de grande dimensão, à inferência e a outras cargas de trabalho de IA. Em seguida, fornecem estes recursos aos clientes através de contratos de longo prazo, clusters dedicados, utilização a pedido e outros modelos. As receitas podem resultar não só do aluguer de capacidade de GPU, mas também de serviços de valor acrescentado, como armazenamento, conectividade de rede, gestão de clusters e plataformas de desenvolvimento de IA.
O surgimento da Neocloud está relacionado com o rápido crescimento da procura de infraestruturas de IA. O treino de modelos de grande dimensão exige que um grande número de GPU trabalhe de forma colaborativa, enquanto a inferência de modelos requer recursos computacionais para processar continuamente pedidos dos utilizadores. À medida que as aplicações de IA passam do desenvolvimento de modelos para a implementação comercial, a procura de capacidade de computação está a expandir-se do treino concentrado para a inferência a longo prazo, a otimização de modelos e a execução automatizada de tarefas. Para empresas que procuram acesso rápido a GPU de alto desempenho, os prestadores especializados de cloud para IA oferecem uma alternativa às plataformas tradicionais de cloud de utilização geral.
Contudo, a Neocloud não é um modelo de negócio de Internet leve. As empresas têm de adquirir antecipadamente GPU dispendiosas, construir ou arrendar centros de dados, assegurar capacidade energética e configurar redes de alta velocidade, sistemas de refrigeração e equipas operacionais. Mesmo quando os clientes assinaram contratos de longo prazo, as infraestruturas relevantes têm geralmente de ser financiadas antes de as receitas serem totalmente realizadas. Por conseguinte, a principal questão operacional da Neocloud não é apenas se uma empresa consegue assegurar encomendas, mas também se consegue construir instalações de computação a um custo de financiamento razoável e gerar receitas suficientes durante a vida económica dos seus equipamentos.
Isto confere à Neocloud características tanto do setor de serviços tecnológicos como do setor de infraestruturas intensivas em capital. O seu potencial de crescimento resulta da expansão da procura de IA, enquanto a sua rentabilidade é condicionada pelos custos de aquisição de equipamentos, pelos custos de financiamento e pela utilização dos recursos.
Em que diferem os modelos de negócio da CoreWeave, da IREN e da Nebius?
A CoreWeave, a IREN e a Nebius estão todas a expandir os respetivos negócios em torno da crescente procura de capacidade de computação para IA, mas as suas bases de recursos e trajetórias de desenvolvimento não são idênticas. A CoreWeave dá maior ênfase a uma plataforma dedicada de computação na cloud para IA. Utiliza grandes contratos com clientes para apoiar a construção de clusters de GPU e fornece serviços de software para fluxos de trabalho de treino, inferência e desenvolvimento de IA. A IREN tem experiência em infraestruturas de energia e centros de dados. A sua atividade inicial esteve estreitamente associada à mineração de Bitcoin e, nos últimos anos, expandiu-se gradualmente para a computação na cloud por GPU e para infraestruturas de IA. A Nebius concentra-se na criação de uma plataforma de cloud para IA completa, integrando computação por GPU, ferramentas de software e serviços para programadores, ao mesmo tempo que explora a utilização de parceiros de infraestrutura para expandir a capacidade de computação.
O modelo operacional da CoreWeave é fortemente orientado por contratos. As necessidades de capacidade de computação de longo prazo de grandes clientes podem melhorar a visibilidade das receitas futuras e apoiar o acesso da empresa ao financiamento por dívida. Contudo, este modelo exige também um investimento substancial antes da entrega dos contratos. Se a construção dos centros de dados sofrer atrasos ou os custos de financiamento aumentarem, a rentabilidade e o fluxo de caixa podem ser afetados. Em comparação, um dos recursos importantes da IREN é a sua capacidade energética e de centros de dados existente e planeada. Para as infraestruturas de IA, o acesso a energia estável, terrenos e condições de ligação à rede é, por si só, um pré-requisito importante para criar clusters de GPU de alta densidade. Contudo, a transição de infraestruturas energéticas para serviços de cloud de IA de alto desempenho também exige investimento contínuo em equipamentos de computação e capacidades de software.
A Nebius dá maior ênfase à abrangência da sua plataforma de cloud para IA. Além de construir as suas próprias instalações de computação, a empresa lançou em 2026 um modelo de parceria de infraestrutura que permite aos parceiros fornecer financiamento e recursos de centros de dados, enquanto a Nebius fornece a arquitetura técnica, a plataforma de software e os canais de clientes. Esta abordagem poderá reduzir a dependência de alguma nova capacidade em relação ao capital próprio da empresa, mas a sua eficácia real continuará a depender da escala dos projetos de parceria, das disposições contratuais e dos mecanismos de partilha de receitas.
| Categoria de comparação |
CoreWeave (CRWV) |
IREN (IREN) |
Nebius (NBIS) |
| Posicionamento principal |
Plataforma especializada de computação na cloud para IA |
Infraestruturas energéticas e computação na cloud para IA |
Plataforma de cloud para IA full-stack |
| Principais vantagens em recursos |
Grandes contratos com clientes e clusters de GPU |
Recursos energéticos, terrenos e centros de dados |
Plataforma de software de cloud e integração de infraestruturas |
| Método de expansão |
Investimento impulsionado por grandes contratos de capacidade de computação |
Expansão de centros de dados e capacidade de GPU |
Infraestrutura própria e modelo de parceiros |
| Principais desafios de financiamento |
Elevada dívida e despesa com juros |
Necessidade de investimento de capital contínuo para expandir a capacidade de computação |
Crescimento rápido juntamente com despesas de construção em grande escala |
| Métricas principais a acompanhar |
Entrega de contratos, despesa com juros e fluxo de caixa |
Implementação de GPU, utilização de energia e necessidades de financiamento |
Crescimento das receitas, despesas de capital e fluxo de caixa |
As três empresas precisam de investir antecipadamente capital substancial. Diferem na forma como obtêm recursos de computação, conquistam clientes e distribuem o encargo de financiamento da construção de infraestruturas. Por conseguinte, ao comparar empresas Neocloud, os investidores não devem avaliar a robustez relativa dos respetivos modelos de negócio apenas pela quantidade de GPU ou pelo crescimento das receitas. As suas estruturas de financiamento e as fases operacionais efetivas também devem ser consideradas.
Porque é que o relatório financeiro da CoreWeave destaca a importância dos custos de financiamento?
O relatório financeiro da CoreWeave relativo ao terceiro trimestre de 2026 apresentou receitas de cerca de 3,661 mil milhões de dólares, face a cerca de 1,365 mil milhões de dólares no mesmo período de 2025. Isto demonstra a contribuição da procura de capacidade de computação para IA para o crescimento do negócio. O EBITDA ajustado foi de aproximadamente 2,256 mil milhões de dólares no mesmo período, com uma margem de EBITDA ajustado de cerca de 62%, indicando um elevado nível de rentabilidade operacional segundo a metodologia de ajustamento relevante.
Contudo, do ponto de vista do lucro líquido, a CoreWeave continua a enfrentar uma pressão significativa dos custos de financiamento. No terceiro trimestre de 2026, a despesa líquida com juros foi de cerca de 846 milhões de dólares, face a aproximadamente 310 milhões de dólares no mesmo período do ano anterior, enquanto o prejuízo líquido foi de cerca de 709 milhões de dólares. Ao mesmo tempo, o lucro operacional do trimestre foi de aproximadamente 207 milhões de dólares. Isto significa que, mesmo que o negócio de serviços de capacidade de computação tenha gerado lucro operacional, as elevadas despesas de financiamento podem continuar a deixar a empresa com prejuízo líquido.
A estrutura de financiamento da CoreWeave está estreitamente relacionada com a natureza intensiva em capital do seu negócio. A construção de grandes clusters de GPU exige que a empresa adquira quantidades substanciais de equipamento num curto período e realize os investimentos correspondentes em centros de dados, energia e infraestruturas de rede. A empresa pode utilizar contratos com clientes, ativos de equipamento e acordos de fluxo de caixa futuro para obter financiamento e acelerar a construção de infraestruturas. Contudo, o endividamento também cria despesas com juros, obrigações de serviço da dívida e risco de refinanciamento.
No terceiro trimestre de 2026, a CoreWeave divulgou uma carteira de receitas de cerca de 132,5 mil milhões de dólares. A empresa também aumentou as suas previsões de receitas para o ano completo para 13 mil milhões–13,3 mil milhões de dólares e estimou despesas de capital anuais de 37 mil milhões–39 mil milhões de dólares. Estes números indicam um elevado nível de visibilidade das receitas futuras, mas também mostram que a expansão da empresa exige investimento contínuo de capital substancial.
Para os investidores, a principal conclusão do relatório financeiro da CoreWeave é que o crescimento do EBITDA ajustado não significa que a empresa já tenha gerado fluxo de caixa livre suficiente. A despesa com juros, as despesas de capital e as necessidades de substituição de equipamentos podem continuar a afetar os retornos finais dos acionistas. Por isso, o lucro operacional deve ser considerado em conjunto com o encargo de financiamento.
Como está a IREN a utilizar recursos de energia e centros de dados para entrar no mercado de computação para IA?
A trajetória de desenvolvimento do negócio da IREN difere da da CoreWeave em certos aspetos. A empresa concentrou-se inicialmente na construção de centros de dados e infraestruturas energéticas para mineração de Bitcoin, redirecionando depois gradualmente alguns dos seus recursos e novos investimentos para a computação na cloud para IA. Para clusters de GPU intensivos em energia, a localização do centro de dados, o fornecimento de energia, as condições de ligação à rede e a capacidade de refrigeração são fatores importantes que afetam a velocidade de construção. Por conseguinte, a presença de infraestrutura existente da IREN oferece uma base para entrar no mercado de computação para IA.
Em 2026, a IREN continuou a expandir o seu negócio de computação na cloud para IA e utilizou grandes contratos com clientes para impulsionar a implementação de GPU. Em agosto, a empresa anunciou que tinha concluído a entrega do Horizon 1 para a Microsoft, enquanto avançava com a construção de centros de dados adicionais e capacidade de GPU. A 5 de novembro, a empresa comunicou os resultados do primeiro trimestre do exercício fiscal de 2027, terminado a 30 de setembro de 2026, permitindo ao mercado avaliar melhor o progresso da sua transição para o negócio de IA.
A tese de investimento da IREN pode ser entendida em três níveis: recursos energéticos, equipamentos de computação e contratos com clientes. Os recursos de energia e de centros de dados determinam quantos dispositivos de computação uma empresa pode implementar. A aquisição de GPU e as plataformas de software determinam se estes recursos podem ser convertidos em capacidade de computação para IA vendável. Os contratos com clientes determinam se a capacidade adicional pode gerar receitas recorrentes. Se uma empresa conseguir obter energia a um custo relativamente razoável e mantiver uma elevada utilização de GPU, poderá melhorar o retorno económico por unidade de capacidade de computação.
Contudo, uma vantagem em infraestruturas energéticas não significa que a computação na cloud para IA possa expandir-se a baixo custo. A aquisição de GPU continua a exigir financiamento substancial, e os clusters de computação de alto desempenho também envolvem redes de alta velocidade, refrigeração líquida, manutenção de sistemas e desenvolvimento de plataformas de software. Mesmo que um centro de dados tenha capacidade energética suficiente, isso não significa que toda essa capacidade possa ser imediatamente convertida em serviços de GPU passíveis de entrega.
Por conseguinte, ao analisar a IREN, os investidores devem distinguir entre a capacidade energética existente, os centros de dados em construção, as GPU já implementadas e os recursos de computação que começaram a gerar receitas. Devem também acompanhar o financiamento adicional, a potencial diluição do capital próprio e as futuras despesas de capital necessárias para atingir os objetivos de expansão da empresa.
Porque pode a Nebius crescer rapidamente e ainda assim exigir financiamento significativo?
O relatório financeiro da Nebius relativo ao terceiro trimestre de 2026 apresentou receitas de cerca de 981 milhões de dólares, um aumento de 571% face a aproximadamente 146 milhões de dólares no mesmo período do ano anterior. O EBITDA ajustado foi de aproximadamente 466 milhões de dólares, enquanto o prejuízo líquido das operações continuadas foi de cerca de 37,5 milhões de dólares. A rápida melhoria das receitas e das métricas operacionais ajustadas indica que o seu negócio de serviços de cloud para IA está a expandir-se, mas o crescimento das receitas, por si só, não pode demonstrar que a empresa entrou numa fase estável de recuperação de caixa.
A expansão da Nebius exige investimentos substanciais em equipamentos de computação e centros de dados. No terceiro trimestre de 2026, as despesas de caixa da empresa com a aquisição de ativos fixos tangíveis e ativos intangíveis foram de cerca de 7,3 mil milhões de dólares, enquanto o fluxo de caixa líquido das atividades operacionais das operações continuadas foi negativo em cerca de 273 milhões de dólares. Estes números pertencem a diferentes categorias de fluxo de caixa e não devem ser interpretados como significando que todas as despesas de capital foram prejuízos do período corrente. Indicam, contudo, que a empresa se encontra numa fase de expansão que exige financiamento significativo.
Para apoiar os seus planos de construção, a Nebius anunciou em outubro de 2026 que tinha obtido uma linha de financiamento sénior garantida de 3,5 mil milhões de dólares junto do Citi. Esta linha poderá melhorar a flexibilidade de financiamento da empresa durante a construção de infraestruturas, mas o financiamento adicional também exige consideração dos custos de juros, das condições de garantia e dos futuros acordos de serviço da dívida. O montante de financiamento não significa, por si só, que o valor total tenha sido utilizado. O encargo efetivo da dívida deve ser determinado com base nos montantes utilizados e nos passivos divulgados nos relatórios financeiros.
A Nebius também procurou melhorar a eficiência da expansão através do seu modelo de parceria de infraestrutura. Segundo o plano anunciado em julho de 2026, os parceiros podem ser responsáveis pelo financiamento, pela propriedade do hardware e pela operação dos centros de dados, enquanto a Nebius fornece a arquitetura do sistema, uma plataforma de software, capacidades de cadeia de abastecimento e canais de clientes. Este modelo poderá reduzir o montante de capital próprio da empresa necessário para alguma capacidade adicional, permitindo-lhe expandir a cobertura dos serviços sem depender inteiramente de centros de dados próprios.
Contudo, a capacidade do modelo de parceria para melhorar o retorno global sobre o capital continuará a depender da partilha de lucros, das responsabilidades operacionais e da procura dos clientes. Para a Nebius, será necessário demonstrar não só que as receitas podem continuar a crescer, mas também que o ritmo de crescimento pode exceder gradualmente o ritmo de expansão do investimento de capital e dos custos de financiamento.
Porque é que a carteira de encomendas da Neocloud não equivale a receitas realizadas?
As empresas Neocloud divulgam frequentemente grandes contratos com clientes, carteira de receitas ou projeções de receitas anualizadas. Estas métricas ajudam os investidores a avaliar a procura futura do negócio, mas não podem ser equiparadas diretamente a receitas, lucros ou fluxo de caixa do período corrente. Em particular no setor de infraestruturas de IA, os contratos com clientes representam frequentemente serviços de computação ao longo de vários anos futuros. As empresas têm primeiro de concluir a construção dos centros de dados, a implementação de GPU e a entrega dos sistemas antes de as receitas poderem ser reconhecidas progressivamente de acordo com os termos dos contratos.
A CoreWeave fornece um exemplo. A carteira de receitas divulgada pela empresa, de cerca de 132,5 mil milhões de dólares, representa oportunidades de receitas futuras ao abrigo de contratos assinados. Estes montantes devem ser realizados progressivamente após serem cumpridas condições como a entrega do serviço e a disponibilidade de capacidade. Um valor de contratos mais elevado indica geralmente algum grau de visibilidade das receitas futuras, mas também pode exigir que a empresa suporte antecipadamente despesas de construção mais elevadas. Se os projetos sofrerem atrasos, a procura dos clientes mudar ou surgirem problemas na entrega de equipamentos, o ritmo de realização das receitas poderá ser afetado.
A carteira de encomendas também deve ser analisada juntamente com a concentração de clientes. Se a maior parte das receitas futuras de uma empresa depender de um pequeno número de grandes empresas tecnológicas, esses clientes podem ter uma forte capacidade de pagamento, mas alterações nas suas despesas de capital, renegociações de contratos ou requisitos de serviço podem ainda ter um impacto significativo na empresa Neocloud. Os contratos de longo prazo podem reduzir alguma incerteza da procura, mas não conseguem eliminar completamente os riscos de construção, financiamento e operação.
Por conseguinte, os investidores devem avaliar separadamente a carteira de encomendas, a capacidade de computação implementada, as receitas reconhecidas e a cobrança de caixa. Só quando uma empresa consegue converter de forma consistente contratos em serviços entregues e gerar fluxo de caixa estável após a dedução dos custos operacionais e das despesas de financiamento é que o crescimento das encomendas pode traduzir-se gradualmente em valor económico mais claro.
Como afetam os custos de financiamento a rentabilidade da Neocloud?
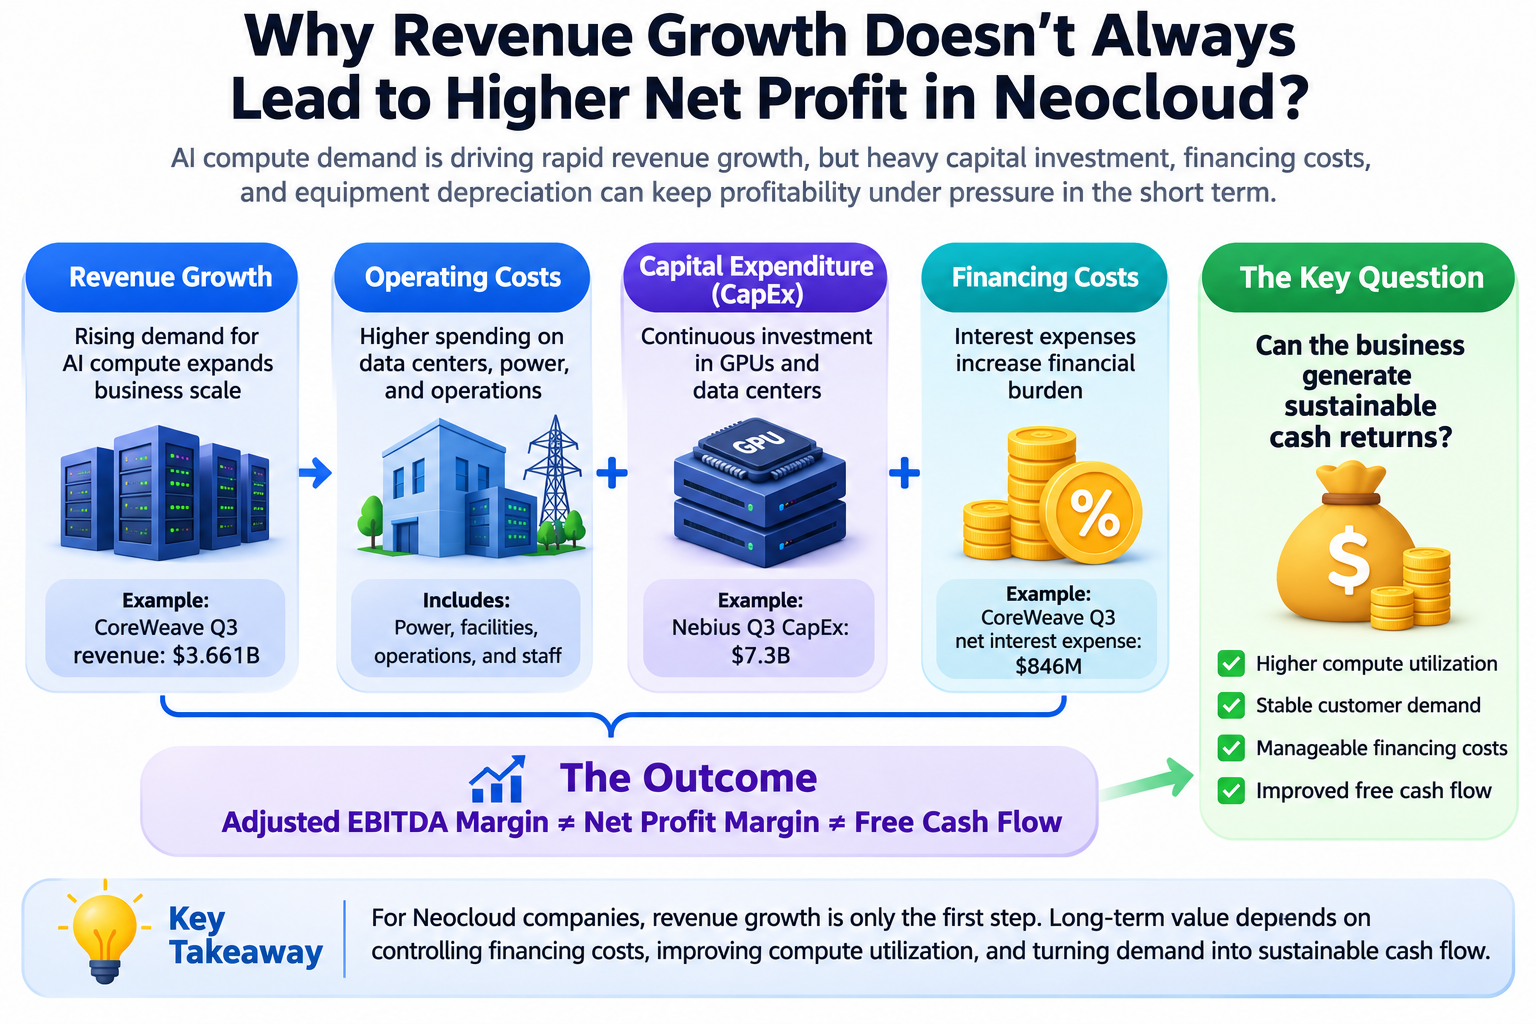
Os custos de financiamento são uma variável importante para compreender o modelo de negócio da Neocloud. Uma vez que a construção de GPU e de centros de dados exige um investimento inicial substancial, as empresas obtêm geralmente financiamento através de dívida, obrigações convertíveis, financiamento por capital próprio, pagamentos antecipados de clientes, financiamento de projetos ou outros métodos. Diferentes métodos de financiamento podem aliviar determinadas pressões de financiamento de curto prazo, mas também criam diferentes tipos de custos, incluindo despesas com juros, diluição do capital próprio, restrições de garantias e futuras obrigações de serviço da dívida.
O principal efeito do financiamento por dívida é o aumento dos custos financeiros fixos. Mesmo quando a procura de capacidade de computação diminui ou a entrega de projetos sofre atrasos, uma empresa continua a ter de pagar juros e reembolsar o capital de acordo com os termos acordados. Quando os custos de financiamento são elevados, os novos projetos de capacidade de computação têm de gerar fluxo de caixa operacional suficiente para cobrir os custos da dívida e produzir um retorno do investimento. As obrigações convertíveis podem reduzir a pressão inicial dos juros pagos em caixa em determinadas condições, mas podem causar diluição do capital próprio no futuro ou criar requisitos de reembolso no vencimento se não forem convertidas.
Os pagamentos antecipados de clientes são outra fonte importante de financiamento. As grandes empresas tecnológicas podem pagar antecipadamente parte de um contrato para assegurar capacidade de computação futura, permitindo às empresas Neocloud utilizar fundos dos clientes para apoiar a construção. Este acordo pode aliviar as necessidades de financiamento de curto prazo, mas um pagamento antecipado não equivale a lucro já obtido. A empresa continua a ter de cumprir no futuro as suas obrigações de entrega de serviços.
Suponha-se que uma empresa Neocloud investe mil milhões de dólares para construir um cluster de GPU, dos quais 700 milhões de dólares provêm de financiamento por dívida a um custo médio anual de financiamento de 8%. Só a componente de dívida poderia gerar uma despesa anual com juros de aproximadamente 56 milhões de dólares. Mesmo que o cluster de GPU gere receitas operacionais substanciais, a empresa continua a ter de pagar a energia, a operação e manutenção, as redes, a depreciação dos equipamentos e outras despesas operacionais antes de gerar lucro disponível para os acionistas.
Por conseguinte, a questão fundamental para a Neocloud não é se um montante de financiamento maior é melhor, mas se o novo capital consegue gerar um retorno de longo prazo superior ao seu custo. Quanto mais elevado for o custo de financiamento, maiores serão geralmente as exigências relativas à utilização da capacidade de computação, ao desempenho dos clientes e à vida útil dos equipamentos.
Porque afetam a depreciação das GPU e a substituição de equipamentos a avaliação a longo prazo?
Além dos custos de financiamento, a depreciação das GPU é um fator importante que afeta a rentabilidade a longo prazo das empresas Neocloud. Os equipamentos de computação para IA são geralmente depreciados ao longo do tempo após entrarem em funcionamento. Entretanto, fabricantes de chips como a NVIDIA continuam a lançar novas gerações de produtos, o que pode alterar a eficiência computacional, o consumo de energia e os preços de aluguer de mercado de diferentes GPU. Por conseguinte, mesmo que um cluster de GPU existente possa continuar a funcionar, o seu valor comercial pode não permanecer inalterado a longo prazo.
O valor económico de uma GPU depende do montante que os clientes estão dispostos a pagar pelos recursos computacionais e do fluxo de caixa que o equipamento consegue gerar durante a sua vida útil. Se uma GPU de nova geração oferecer maior desempenho por unidade de consumo energético, os equipamentos mais antigos poderão enfrentar pressão resultante da redução dos preços de aluguer ou de menor utilização. As empresas precisam de utilizar otimização de software, contratos com clientes e diferentes tipos de cargas de trabalho computacionais para prolongar, tanto quanto possível, a vida económica dos equipamentos existentes.
As despesas de depreciação também devem ser distinguidas das despesas efetivas de caixa. Ao adquirir GPU, uma empresa paga normalmente fundos antecipadamente ou assume obrigações de financiamento, enquanto a depreciação é reconhecida gradualmente como despesa em períodos contabilísticos posteriores. Como resultado, o EBITDA ajustado pode apresentar uma margem de lucro elevada, mas esta métrica geralmente exclui a depreciação e determinados custos de financiamento, não conseguindo refletir de forma independente todo o financiamento necessário para a substituição de equipamentos.
Para as empresas Neocloud, a avaliação a longo prazo deve considerar os preços de aquisição de GPU, a vida útil efetiva, as receitas médias de aluguer, os custos de manutenção e os ciclos de substituição. Se uma empresa tiver de continuar a adquirir novos equipamentos para se manter competitiva, poderá ter de investir capital continuamente, mesmo que as receitas continuem a crescer, exercendo pressão de longo prazo sobre o fluxo de caixa livre.
Por conseguinte, os investidores não devem analisar apenas o EBITDA ajustado ou o crescimento das receitas. Devem também considerar as políticas de depreciação, as despesas de capital e as necessidades de substituição de equipamentos ao avaliar se uma empresa está realmente a gerar retornos sustentáveis sobre o capital.
Como podem os relatórios financeiros ser utilizados para avaliar a verdadeira rentabilidade das empresas Neocloud?
As empresas Neocloud podem ser analisadas em quatro níveis: realização de receitas, rentabilidade operacional, encargo de financiamento e fluxo de caixa livre. A realização de receitas implica principalmente avaliar se os contratos com clientes são convertidos de forma consistente em receitas efetivas e se a nova capacidade de GPU é colocada em funcionamento conforme planeado. A rentabilidade operacional centra-se no desempenho após as receitas serem reduzidas pelos custos de energia, operação e manutenção, pessoal e outros custos operacionais, ajudando a determinar se a empresa consegue melhorar as margens de lucro por unidade de capacidade de computação.
O encargo de financiamento deve ser analisado em conjunto com a dimensão da dívida, a despesa com juros, os vencimentos da dívida e os tipos de instrumentos de financiamento utilizados. Para empresas em rápida expansão, um aumento da dívida líquida não indica necessariamente uma deterioração das operações. Contudo, se a despesa com juros permanecer superior ao lucro operacional durante um período prolongado, ou se a empresa tiver de utilizar continuamente novo financiamento para reembolsar dívida antiga, o risco financeiro poderá aumentar. Embora o financiamento por capital próprio não aumente diretamente a despesa com juros, pode aumentar o número de ações em circulação e diluir os lucros por ação e o fluxo de caixa livre por ação.
O fluxo de caixa livre indica adicionalmente se a empresa ainda dispõe de fundos discricionários após pagar as despesas operacionais e as despesas de capital. Para as empresas Neocloud, as despesas de capital têm frequentemente uma componente de expansão clara, pelo que um fluxo de caixa livre negativo no curto prazo não significa necessariamente que o modelo de negócio tenha falhado. Contudo, se uma empresa continuar sem conseguir gerar recuperação de caixa suficiente após concluir a sua principal fase de construção, a viabilidade económica dos seus projetos e as suas necessidades de capital a longo prazo devem ser reavaliadas.
Estas métricas devem ser compreendidas no contexto da fase de desenvolvimento de cada empresa. Uma empresa Neocloud num período de construção rápida pode apresentar elevado crescimento das receitas e um défice substancial de fluxo de caixa, enquanto uma empresa numa fase operacional estável deve melhorar gradualmente a sua capacidade de recuperação de caixa. Ao comparar empresas, os investidores devem evitar avaliar o valor de longo prazo com base apenas na margem de lucro ou no montante de financiamento de um único trimestre.
Como devem ser avaliadas as ações de empresas Neocloud?
O desafio de avaliar ações de empresas Neocloud é que estas empresas combinam frequentemente as características de expansão de receitas das empresas tecnológicas de elevado crescimento com a natureza intensiva em capital dos negócios de infraestruturas. As avaliações tradicionais de empresas tecnológicas centram-se frequentemente no crescimento das receitas, nas margens brutas de software e na retenção de clientes, enquanto as avaliações de infraestruturas de centros de dados dão maior importância ao retorno sobre o capital, aos custos de financiamento e ao fluxo de caixa a longo prazo. A Neocloud envolve ambos os conjuntos de considerações. Como resultado, utilizar apenas um rácio preço-vendas ou um múltiplo de EBITDA ajustado pode não refletir totalmente os seus riscos financeiros.
Quando as receitas estão a crescer rapidamente, mas o lucro líquido ainda não estabilizou, o rácio preço-vendas pode servir como ferramenta de comparação inicial. Contudo, deve ser considerado juntamente com a qualidade das receitas e o nível de investimento de capital. Se duas empresas tiverem receitas semelhantes, mas uma delas suportar dívida e custos de substituição de equipamentos significativamente mais elevados, o mesmo rácio preço-vendas não significa que as suas avaliações sejam equivalentes. O rácio entre o valor da empresa e o EBITDA também pode ajudar a avaliar a escala operacional, mas, como o EBITDA geralmente exclui a depreciação e a despesa com juros, deve ser dada especial atenção às suas limitações num setor intensivo em capital como a Neocloud.
A análise de fluxo de caixa descontado pode refletir mais diretamente o valor económico de longo prazo da Neocloud, mas os seus resultados dependem fortemente das premissas sobre os preços futuros de aluguer de capacidade de computação, a utilização de GPU, as despesas de capital, a vida útil dos equipamentos e os custos de financiamento. Os investidores podem criar diferentes cenários, considerando o crescimento contínuo da procura de IA, a normalização gradual do crescimento e uma procura abaixo das expectativas, avaliando depois como o fluxo de caixa muda em cada conjunto de premissas.
Para a CoreWeave, as principais considerações de avaliação podem incluir a realização de grandes contratos, os custos da dívida e o ritmo de melhoria do fluxo de caixa livre. Para a IREN, os investidores devem centrar-se na forma como os recursos energéticos são convertidos em receitas de GPU e no capital adicional necessário para a expansão das infraestruturas. Para a Nebius, devem acompanhar se o crescimento rápido pode continuar e avaliar se o modelo de parceiros consegue reduzir a intensidade de capital.
Por conseguinte, a avaliação a longo prazo das ações de empresas Neocloud não deve basear-se apenas na expectativa de que a procura de capacidade de computação para IA vai continuar a crescer. Deve também responder à questão de saber se uma empresa consegue obter financiamento a um custo razoável, manter a utilização dos recursos computacionais e gerar retornos de caixa suficientes ao longo da vida económica dos seus equipamentos.
Como negociar ações relacionadas com a CoreWeave, a IREN e a Nebius na Gate?
Depois de compreender os modelos de negócio e a lógica de avaliação das empresas Neocloud, os investidores também podem utilizar as secções de negociação de Stocks e TradFi da Gate para acompanhar o desempenho de mercado de empresas de infraestruturas de IA, como a CoreWeave (CRWV), a IREN (IREN) e a Nebius (NBIS). A Gate lançou contratos perpétuos liquidados em USDT que têm como referência os preços das ações destas três empresas, proporcionando aos utilizadores elegíveis uma forma de participar nos movimentos dos preços das ações relacionadas. Os produtos disponíveis, as permissões de negociação e as regiões de serviço estão sujeitos à apresentação efetiva na plataforma.
Os utilizadores podem iniciar sessão na Gate, concluir a verificação de identidade necessária e aceder à página de negociação relevante de Stocks ou TradFi para procurar CRWV, IREN ou NBIS e consultar os dados de mercado, as regras de negociação e os parâmetros de risco do produto correspondente. Os produtos relacionados com ações da Gate incluem negociação de ações, contratos por diferença (CFD) e contratos perpétuos. Estes produtos diferem quanto aos horários de negociação, alavancagem, taxas e direitos de propriedade. Os contratos perpétuos de ações não representam a propriedade direta de ações de uma empresa cotada nem conferem os correspondentes direitos de acionista. Os utilizadores devem prestar especial atenção aos requisitos de margem, às taxas de financiamento e ao risco de liquidação forçada.
Para ações relacionadas com a Neocloud, os investidores podem utilizar os relatórios financeiros trimestrais, o progresso da implementação de GPU, os contratos com clientes, as despesas de capital e os custos de financiamento como base para a análise fundamental, considerando também as tendências de preços e as avaliações de mercado ao avaliar o risco. Durante períodos de rápida expansão das empresas de computação para IA, grandes encomendas podem melhorar as expectativas de receitas, mas o aumento da dívida, a depreciação dos equipamentos e os custos de financiamento também podem exercer pressão sobre os preços das ações. Independentemente do produto utilizado, os investidores devem distinguir entre o valor empresarial a longo prazo e as flutuações de mercado a curto prazo e confirmar a natureza do produto específico, as taxas de negociação e as regras de risco antes de colocar uma ordem.
Conclusão
O rápido desenvolvimento da CoreWeave, da IREN e da Nebius reflete as mudanças que a crescente procura de capacidade de computação para IA está a trazer ao mercado de infraestruturas de computação na cloud. O treino e a inferência de modelos de grande dimensão, bem como a implementação de aplicações de IA, exigem investimento contínuo em recursos de GPU, criando novas oportunidades de crescimento para prestadores especializados de serviços de cloud para IA. Contudo, a Neocloud não é um modelo leve que possa expandir-se rapidamente apenas com base em receitas de software. O seu desenvolvimento depende fortemente da construção de centros de dados, da aquisição de equipamentos de computação e de financiamento contínuo.
Os relatórios financeiros mais recentes de 2026 mostram ainda que o crescimento das receitas e a rentabilidade final podem diferir substancialmente. A elevada despesa com juros da CoreWeave, as despesas de capital em grande escala da Nebius e a implementação contínua de GPU e centros de dados pela IREN indicam todos que os custos de financiamento se tornaram uma variável importante que afeta o valor de longo prazo das empresas Neocloud. As encomendas e os contratos com clientes podem melhorar a visibilidade das receitas futuras, mas o crescimento só pode traduzir-se em retornos económicos após a entrega da infraestrutura, a manutenção de elevada utilização dos recursos computacionais e a geração gradual de fluxo de caixa estável.
Para os investidores, analisar empresas Neocloud exige ir além da quantidade de GPU e da dimensão das encomendas, examinando as estruturas de financiamento, a depreciação dos equipamentos, o retorno sobre o capital e o fluxo de caixa livre. As empresas que demonstrarem competitividade sustentável terão de não só captar a procura de capacidade de computação para IA, mas também provar que conseguem fornecer essa capacidade a um custo de capital razoável e gerar retornos superiores ao seu custo de capital a longo prazo.
Perguntas frequentes
Em que difere a Neocloud da computação na cloud tradicional?
A Neocloud concentra-se geralmente mais na computação acelerada por GPU e em cargas de trabalho de alto desempenho, como o treino e a inferência de modelos de IA. As plataformas de cloud tradicionais oferecem uma gama mais ampla de serviços, incluindo computação de utilização geral, bases de dados, armazenamento e software empresarial. As duas diferem no âmbito do negócio e na alocação de recursos, mas não são mercados totalmente separados.
Porque é que a CoreWeave continua a apresentar prejuízos apesar do crescimento das receitas?
A CoreWeave alcançou um crescimento significativo das receitas no terceiro trimestre de 2026, mas também incorreu em despesas substanciais com juros e outros custos no mesmo período. Para um prestador de serviços de cloud para IA intensivo em capital, o crescimento das receitas operacionais pode não cobrir imediatamente os custos de financiamento. Como resultado, o lucro líquido pode diferir significativamente do EBITDA ajustado.
Porque pode a IREN fazer a transição da mineração de Bitcoin para a computação na cloud para IA?
A IREN acumulou determinados recursos de infraestruturas de energia e centros de dados, enquanto os clusters de GPU para IA também exigem fornecimentos de energia estáveis e ambientes de computação de alta densidade. Contudo, a computação na cloud para IA tem requisitos diferentes em matéria de redes, software e configuração de equipamentos. Por conseguinte, a transição do negócio continua a exigir investimento contínuo.
O crescimento das receitas da Nebius significa que o seu modelo de negócio já está maduro?
Não necessariamente. As receitas da Nebius cresceram 571% em termos homólogos no terceiro trimestre de 2026, mas a empresa continuou a apresentar despesas de capital substanciais e necessidades de fluxo de caixa no mesmo período. O crescimento das receitas mostra que o negócio está a expandir-se, enquanto a maturidade do modelo de negócio também deve ser avaliada com base na rentabilidade sustentada, na recuperação de caixa e no retorno sobre o capital.
Porque não pode a carteira de encomendas da Neocloud ser utilizada diretamente para avaliação?
A carteira de encomendas representa receitas contratuais que poderão ser reconhecidas no futuro, mas geralmente exige o cumprimento de condições como a entrega do serviço e a disponibilidade de capacidade de computação antes de poder ser realizada progressivamente. O valor do contrato não equivale a caixa já recebido e não pode representar diretamente o lucro líquido futuro. Os custos de entrega, as necessidades de financiamento e os termos contratuais também devem ser considerados.