Os contratos perpétuos são um dos instrumentos de negociação mais representativos no mercado de derivados de criptomoedas. Ao contrário dos futuros tradicionais, não têm uma data de caducidade fixa. Os negociadores podem utilizar margem para abrir posições longas ou curtas e recorrer ao mecanismo de taxa de financiamento para manter uma ligação entre o preço do contrato e o preço do ativo de referência. À medida que as plataformas de negociação, os mecanismos de criação de mercado e os sistemas de gestão de risco amadureceram gradualmente, os contratos perpétuos expandiram-se dos ativos digitais, como Bitcoin e Ethereum, para uma gama mais ampla de instrumentos de negociação.
O impacto desta estrutura de produto não se limita ao mercado de criptomoedas. Nos últimos anos, os derivados perpétuos baseados em ações, matérias-primas e outros ativos tradicionais têm atraído uma atenção crescente. Os contratos perpétuos sobre ações individuais (Single-Stock Perps / Equity Perps) são um exemplo típico. Procuram aplicar a estrutura de contratos perpétuos, familiar nos mercados de criptomoedas, ao preço das ações de uma única empresa cotada.
No entanto, a expansão entre classes de ativos não é tão simples como substituir um símbolo de negociação. Os criptoativos caracterizam-se geralmente por negociação contínua, liquidação on-chain ou garantias em ativos digitais, enquanto os mercados acionistas são influenciados pelos horários de negociação, pela regulamentação de valores mobiliários, por eventos societários e pelos sistemas de compensação tradicionais. Quando os contratos perpétuos transitam de criptoativos para ações, os seus mecanismos existentes podem continuar a fornecer uma base para o desenvolvimento, mas as suas fontes de preços, parâmetros de risco, continuidade da negociação e limites regulamentares exigem todos uma reavaliação.
Por conseguinte, compreender os Single-Stock Perps exige mais do que saber que são derivados sobre ações sem data de caducidade. É também importante compreender que mecanismos provêm dos contratos perpétuos de criptomoedas e que componentes têm de ser reformulados para refletir as características dos ativos financeiros tradicionais.
Quais são os mecanismos fundamentais dos contratos perpétuos de criptomoedas?
A estrutura básica de um contrato perpétuo de criptomoedas inclui o preço de referência, o preço de mercado do contrato, a margem, a taxa de financiamento e o mecanismo de liquidação. Os negociadores depositam garantias elegíveis nas suas contas e abrem posições de acordo com as regras de margem definidas pelo local de negociação. As posições longas obtêm geralmente lucro quando o preço do contrato sobe, enquanto as posições curtas obtêm geralmente lucro quando o preço desce. Os lucros e perdas efetivos devem também considerar custos como as taxas de negociação e as taxas de financiamento.
Os contratos perpétuos não têm uma data de caducidade fixa, pelo que são necessários outros mecanismos para manter a ligação entre o preço do contrato e o preço de referência. A taxa de financiamento é um dos mecanismos mais comuns. Quando o preço do contrato é negociado com um prémio ou desconto em relação ao preço de referência, a taxa de financiamento pode levar os detentores de posições longas e curtas a efetuarem pagamentos periódicos, afetando os custos de manutenção e o comportamento de negociação. A direção, o método de cálculo e o intervalo de liquidação da taxa de financiamento dependem das regras da plataforma específica.
O mecanismo de preço de referência fornece uma base para a gestão de risco. Uma plataforma de negociação pode agregar dados de preços de vários mercados para calcular um preço de índice ou preço de marcação para determinar lucros e perdas não realizados e acionar liquidações. Isto pode ajudar a reduzir o impacto de negociações anómalas de curto prazo num único mercado sobre os preços de liquidação, mas não consegue eliminar totalmente os riscos causados por liquidez insuficiente, atrasos nos dados ou condições extremas de mercado.
O mecanismo de liquidação é uma componente importante do controlo de risco para derivados baseados em margem. Quando o capital próprio de uma conta é insuficiente para cumprir o requisito de margem de manutenção, a plataforma pode reduzir ou encerrar posições automaticamente para controlar a exposição ao risco. Quanto maior for a alavancagem, mais significativo tende a ser o impacto das flutuações de preço na margem. Por conseguinte, embora os contratos perpétuos não tenham uma data de caducidade, continuam sujeitos a requisitos de margem e regras de liquidação.
Porque é que os contratos perpétuos se expandiram dos criptoativos para as ações?
Em primeiro lugar, os contratos perpétuos desenvolveram um enquadramento de negociação relativamente maduro. O mercado de criptomoedas tem há muito procura de negociação longa e curta, exposição com alavancagem e ferramentas de gestão de risco contínuas. Em resposta, as plataformas de negociação desenvolveram mecanismos como taxas de financiamento, preços de marcação, margem e liquidação automática. Estes mecanismos têm algum grau de aplicabilidade a outros contextos e fornecem uma referência para o desenvolvimento de derivados para outras classes de ativos.
Em segundo lugar, os preços das ações despertam um amplo interesse de mercado. Os investidores podem querer criar exposição de curto prazo a grandes empresas cotadas, líderes de setor ou eventos societários específicos, sem necessariamente comprar diretamente as ações subjacentes. A estrutura longa e curta dos contratos perpétuos pode proporcionar uma forma baseada em derivados de participar, utilizando os preços das ações como referência para a negociação de contratos.
Em terceiro lugar, as infraestruturas dos mercados de ativos digitais e dos mercados financeiros tradicionais estão cada vez mais interligadas. As plataformas de negociação, os criadores de mercado, as instituições de compensação e as instituições financeiras tradicionais estão a prestar mais atenção aos derivados entre classes de ativos, aos ativos tokenizados e à infraestrutura de negociação on-chain. Isto não significa que todos os contratos perpétuos sobre ações tenham de ser emitidos ou liquidados numa blockchain. Pelo contrário, indica que os mecanismos de negociação desenvolvidos nos mercados de criptomoedas estão a influenciar o desenvolvimento de uma gama mais ampla de produtos financeiros.
No entanto, a aplicabilidade de um mecanismo de produto não significa que as estruturas de mercado possam ser diretamente reproduzidas. As ações têm horários de negociação, eventos societários e características regulamentares que diferem das dos criptoativos. Os contratos perpétuos sobre ações têm de responder a questões como a determinação do preço de referência, o tratamento de suspensões de negociação, os ajustamentos por dividendos e desdobramentos de ações e a gestão de garantias. Só quando estas componentes forem claramente abordadas poderão os contratos perpétuos adaptar-se ao ambiente operacional real dos mercados acionistas tradicionais.
Dos perpétuos de criptomoedas aos perpétuos sobre ações individuais: que mecanismos permanecem inalterados?
Ao nível do contrato, a continuidade mais evidente é a estrutura sem data de caducidade fixa. Quer o ativo de referência seja uma moeda digital ou uma ação, os contratos perpétuos permitem aos negociadores manter posições continuamente desde que cumpram os requisitos de margem, sem terem de as renovar de acordo com uma data de caducidade de futuros tradicionais. Este modelo reduz a complexidade da gestão de vencimentos, mas também torna as taxas de financiamento uma componente importante dos custos de manutenção.
A estrutura longa e curta é igualmente semelhante. Os negociadores não necessitam de deter diretamente o ativo subjacente para criar exposição direcional com base na sua perspetiva sobre o preço. Para os participantes que pretendem expressar uma perspetiva otimista ou pessimista, esta estrutura pode proporcionar negociação bidirecional. No entanto, uma posição contratual não equivale à propriedade do ativo subjacente. Os direitos e obrigações do negociador dependem do contrato de derivados.
Os mecanismos de margem e liquidação são também componentes fundamentais. Os negociadores têm de fornecer margem inicial de acordo com as regras do local de negociação e manter capital próprio suficiente na conta. Quando os movimentos de preço fazem com que o nível de margem desça abaixo do limiar exigido, uma posição pode ser liquidada parcial ou totalmente. Diferentes ativos têm volatilidade, liquidez e características de lacunas de preço distintas. Por conseguinte, mesmo quando é utilizado o mesmo múltiplo de alavancagem, o nível de risco pode diferir significativamente.
O mecanismo de taxa de financiamento também pode ser adotado, mas os seus parâmetros não podem ser copiados mecanicamente. Nos mercados de criptoativos, as taxas de financiamento são afetadas pelo sentimento de negociação, pela oferta e procura do mercado, pelos custos de financiamento e pelas regras de cálculo da plataforma. Os contratos perpétuos sobre ações têm também de considerar os horários de negociação à vista, as expectativas de dividendos, os eventos societários e a disponibilidade de preços de referência. A taxa de financiamento deve ser desenvolvida de forma a corresponder ao mecanismo de formação de preços do mercado acionista específico.
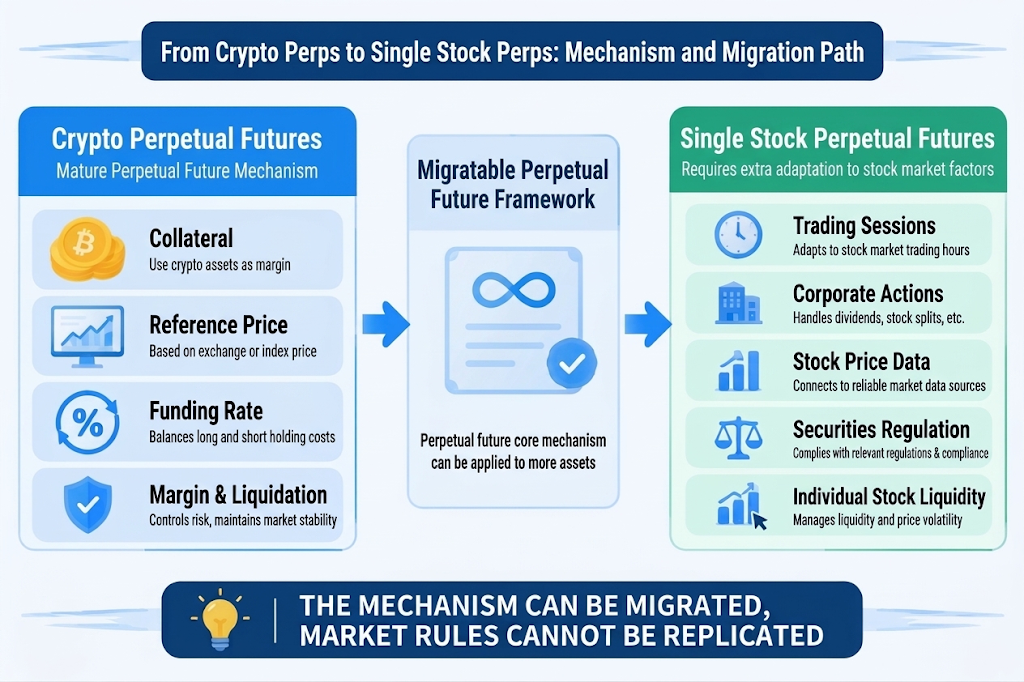
Dos perpétuos de criptomoedas aos perpétuos sobre ações individuais: que componentes têm de ser reformuladas?
Uma das diferenças mais importantes é a fonte do preço de referência. Os criptoativos são normalmente negociados de forma contínua em várias plataformas de ativos digitais, e alguns também dispõem de mercados on-chain que podem fornecer dados de preços relativamente contínuos. Em contrapartida, os mercados acionistas têm horários de negociação regulares, negociação antes e após o horário de mercado, suspensões de negociação e diferenças de cotação entre locais de negociação. Os contratos perpétuos sobre ações têm de especificar claramente que tipo de preço é utilizado como referência e como são tratadas as atualizações de preços quando o mercado à vista está encerrado.
Os oráculos e os serviços de dados de preços são especialmente importantes neste processo. Para derivados sobre ações que utilizam infraestrutura on-chain, um oráculo pode ser responsável por transmitir os preços dos mercados acionistas tradicionais para a blockchain. Para contratos disponibilizados por locais de negociação tradicionais, os sistemas de índice de preços e de preço de marcação também exigem fontes de dados fiáveis. Independentemente da arquitetura, atrasos nos dados, interrupções nas cotações, preços anómalos e concentração entre fontes de dados podem afetar a fixação do preço do contrato e a equidade das liquidações.
A gestão de garantias também tem de ser reavaliada com base na classe de ativos. Os contratos perpétuos de criptomoedas utilizam normalmente stablecoins ou outros ativos digitais como margem, e a própria garantia pode sofrer volatilidade de preços, perda de paridade ou liquidez insuficiente. Os derivados sobre ações nos mercados financeiros tradicionais podem, em alternativa, estar sujeitos a regras de margem diferentes, requisitos de garantias elegíveis e sistemas de segregação de ativos de clientes. A possibilidade de utilizar garantias entre classes de ativos depende do local de negociação e do enquadramento regulamentar. Não é uma característica inerente dos contratos perpétuos.
Além disso, os eventos societários relacionados com ações exigem mecanismos de tratamento específicos. Dividendos em dinheiro, dividendos especiais, desdobramentos de ações, agrupamentos de ações, fusões, exclusões de cotação e suspensões de negociação podem alterar o preço ou a negociabilidade da ação subjacente. As regras do contrato devem especificar antecipadamente como estes eventos afetam o preço de referência, o valor da posição e as disposições de liquidação. Os criptoativos não têm um sistema de eventos societários plenamente correspondente, pelo que os contratos perpétuos sobre ações não podem simplesmente adotar todos os parâmetros de risco dos contratos de criptomoedas.
Qual é a diferença entre contratos perpétuos sobre ações individuais e ativos sintéticos on-chain?
Os contratos perpétuos sobre ações individuais e as ações sintéticas on-chain podem ambos proporcionar aos utilizadores exposição aos preços das ações, mas as suas estruturas de produto são diferentes. Os contratos perpétuos sobre ações individuais centram-se geralmente em contratos de derivados. Os negociadores utilizam margem para abrir posições longas ou curtas, e os lucros e perdas são determinados pelas alterações no preço do contrato, pelas taxas de financiamento e pelas regras de liquidação. Não exigem necessariamente a emissão de um token on-chain que represente uma ação.
Os ativos sintéticos on-chain podem utilizar garantias, posições de dívida, oráculos e parâmetros de risco do protocolo para manter o acompanhamento do preço de um ativo. Os utilizadores detêm um ativo sintético emitido ou gerido por um protocolo. Além do próprio preço de referência, os seus riscos podem incluir colateralização insuficiente, liquidações de protocolo, falhas de oráculos e vulnerabilidades de contratos inteligentes.
Os métodos de negociação e as partes que suportam os riscos também podem diferir. Para contratos perpétuos disponibilizados por um local de negociação centralizado, a plataforma de negociação trata geralmente da correspondência de ordens, da gestão de margem e da execução de liquidações. Os ativos sintéticos on-chain podem recorrer a contratos inteligentes para executar automaticamente a colateralização, a liquidação e a conversão de ativos. Não existe uma arquitetura única, pelo que a análise de um produto deve basear-se nas suas regras efetivas de contrato e liquidação, em vez de depender apenas de designações como "token de ações" ou "contrato perpétuo".
Mais importante ainda, a exposição ao preço não é o mesmo que a propriedade de ações. Quer sejam utilizados contratos perpétuos sobre ações individuais ou ações sintéticas, os utilizadores devem confirmar se o produto concede direitos de acionista, se é garantido por ações físicas, como são tratados os eventos societários e a quem podem atribuir responsabilidade caso o protocolo ou o emissor enfrente riscos.
Estrutura de mercado e limites de risco dos contratos perpétuos sobre ações individuais
Depois de os contratos perpétuos se expandirem para o mercado de ações individuais, a liquidez torna-se um fator essencial para determinar se o produto pode funcionar de forma fiável. A atividade de negociação nos mercados de criptomoedas concentra-se frequentemente num pequeno número de ativos principais, enquanto a liquidez das ações individuais varia mais amplamente. As grandes empresas cotadas podem ter mercados à vista profundos, mas o volume de negociação, os diferenciais entre compra e venda e a continuidade dos preços das ações de pequena e média capitalização podem diferir significativamente. Se o mercado de derivados tiver liquidez insuficiente, as grandes negociações podem incorrer em elevada derrapagem e amplificar os desvios de preço.
As diferenças nos horários de negociação também afetam a estrutura de mercado. Os mercados de criptomoedas são geralmente negociados de forma contínua, enquanto os mercados acionistas à vista têm horários de negociação regulares, feriados e suspensões temporárias de negociação. Se os contratos perpétuos sobre ações continuarem a ser negociáveis quando o mercado à vista está encerrado, os participantes de mercado têm de determinar em que informação se baseia o preço do contrato nesse momento e que ajustamentos de preço podem ocorrer quando o mercado à vista reabrir.
A liquidação e a gestão de risco têm de se adaptar às características de volatilidade das ações individuais. Uma única ação pode apresentar uma lacuna acentuada em resposta a relatórios de resultados, decisões regulamentares, litígios, fusões e aquisições ou anúncios inesperados. Em comparação com movimentos de preço contínuos e graduais, os mercados com lacunas podem criar uma diferença maior entre o preço de liquidação e o preço ao qual uma posição pode realmente ser executada. Os locais de negociação precisam de definir claramente os limites de risco, os parâmetros de margem, os procedimentos para lidar com condições anómalas de mercado e os mecanismos de desalavancagem forçada.
O enquadramento regulamentar é também uma parte importante da estrutura de mercado. Os derivados relacionados com ações podem envolver regulamentação tanto de valores mobiliários como de futuros. Diferentes jurisdições têm requisitos distintos para os locais de negociação, a elegibilidade dos clientes, a margem e as divulgações. A autorização regulamentar não significa que um produto possa ser disponibilizado em todas as regiões, nem que as condições contratuais e os padrões de proteção dos clientes de diferentes plataformas sejam idênticos. Os negociadores devem confirmar o enquadramento jurídico aplicável na jurisdição do produto e se cumprem os requisitos de elegibilidade.
Gate Stock Contracts e TradFi: extensão dos mecanismos de contratos perpétuos aos mercados de ativos tradicionais
Os contratos perpétuos sobre ações individuais refletem a expansão dos mecanismos de derivados do mercado de criptomoedas para ativos acionistas tradicionais. Os Gate Stock Contracts são um exemplo específico desta direção. Aplicam mecanismos de negociação como margem, posições longas e curtas e contratos perpétuos a instrumentos relacionados com ações, permitindo aos utilizadores participar nos movimentos de preços de ativos acionistas tradicionais através de derivados. Ao mesmo tempo, a Gate TradFi alarga o âmbito da negociação para além das ações a vários tipos de ativos financeiros tradicionais, demonstrando a expansão adicional das plataformas de negociação de ativos digitais em termos de cobertura de ativos e mecanismos de negociação. Em conjunto, refletem a ligação entre a infraestrutura de negociação de criptomoedas e os mercados financeiros tradicionais. No entanto, os contratos sobre ações são produtos contratuais específicos, enquanto a TradFi é um enquadramento mais amplo para serviços de negociação de ativos tradicionais.
Na perspetiva dos mecanismos dos contratos perpétuos de criptomoedas, os Gate Stock Contracts mantêm elementos fundamentais como negociação com margem, posições longas e curtas, taxas de financiamento e liquidações. No entanto, os ativos acionistas tradicionais operam num ambiente de mercado diferente do dos criptoativos. Os horários de negociação, a distribuição de liquidez, os eventos societários e os métodos utilizados para referenciar o preço subjacente podem afetar a fixação de preços dos contratos e a gestão de risco. Os outros ativos tradicionais abrangidos pela Gate TradFi podem também utilizar regras de negociação diferentes, dependendo das respetivas classes de ativos e da conceção dos produtos. Por conseguinte, não se deve assumir que todos os produtos TradFi utilizam a mesma estrutura de contrato perpétuo, nem aplicar indiscriminadamente as regras dos mercados de criptomoedas a todos os ativos tradicionais.
Numa perspetiva mais ampla do desenvolvimento do mercado, os Gate Stock Contracts demonstram uma via específica para alargar os mecanismos de contratos perpétuos aos ativos acionistas, enquanto a Gate TradFi representa a direção mais abrangente da plataforma de desenvolver serviços de negociação em torno de vários ativos tradicionais. O relevante não é apenas o aumento do número de instrumentos de negociação, mas também a forma como a margem, as taxas de financiamento, as referências de preços e os mecanismos de liquidação se adaptam à estrutura de mercado de diferentes ativos. Para os utilizadores, compreender que mecanismos provêm dos contratos perpétuos de criptomoedas e que regras têm de ser ajustadas com base nas características dos ativos tradicionais é uma base importante para avaliar a estrutura e os limites de risco destes produtos.
Perguntas frequentes
Os contratos perpétuos sobre ações individuais foram desenvolvidos a partir de contratos perpétuos de criptomoedas?
A sua conceção de produto baseia-se em mecanismos de contratos perpétuos amplamente utilizados nos mercados de criptomoedas, incluindo estruturas como a ausência de data de caducidade fixa, posições longas e curtas, margem, taxas de financiamento e liquidações. No entanto, os contratos perpétuos sobre ações individuais são derivados relacionados com preços de ações e têm de se adaptar às fontes de preços, aos eventos societários e aos requisitos regulamentares dos mercados acionistas.
Os contratos perpétuos sobre ações individuais funcionam necessariamente numa blockchain?
Não necessariamente. "Perps" descreve a estrutura contratual de derivados perpétuos e não significa necessariamente que a negociação, a correspondência ou a liquidação tenham de ocorrer numa blockchain. Produtos específicos podem ser disponibilizados por locais de negociação tradicionais ou incorporar infraestrutura on-chain. A respetiva arquitetura efetiva deve ser avaliada individualmente.
Porque é que os contratos perpétuos sobre ações necessitam de oráculos ou índices de preços?
Os contratos exigem preços de referência fiáveis para a fixação de preços, os cálculos de lucros e perdas e a gestão de risco. Quando é utilizado um sistema on-chain, um oráculo pode transmitir dados do mercado acionista. Quando um local de negociação tradicional disponibiliza o produto, pode utilizar o seu próprio índice de preços e sistema de preço de marcação. As principais considerações são se a fonte de dados, a frequência de atualização e o tratamento de condições anómalas são transparentes e fiáveis.
O mecanismo de taxa de financiamento dos contratos perpétuos de criptomoedas pode ser utilizado diretamente para ações?
O mecanismo pode servir de referência, mas os seus parâmetros e método de cálculo têm de ser adaptados ao mercado acionista. Os horários de negociação de ações, os dividendos, os eventos societários e a liquidez à vista podem todos afetar a relação entre o preço de referência e o preço do contrato. Por conseguinte, os parâmetros das taxas de financiamento de criptoativos não podem simplesmente ser copiados.
Qual é a diferença entre contratos perpétuos sobre ações individuais e ações tokenizadas?
Os contratos perpétuos sobre ações individuais são geralmente contratos de derivados que utilizam os preços das ações como referência, enquanto as ações tokenizadas podem representar um ativo on-chain ou uma estrutura de direitos. Ambos podem diferir significativamente quanto à propriedade do ativo, à estrutura de emissão, ao método de liquidação, às características regulamentares e às partes que suportam os riscos. A documentação específica do produto deve ser analisada para determinar os detalhes aplicáveis.