Em novembro de 2026, a Anthropic concluiu a sua muito aguardada oferta pública inicial (IPO), tornando-se um caso de estudo importante para compreender como as avaliações das empresas de IA se traduzem nos mercados públicos. A empresa tinha anteriormente atingido uma avaliação de aproximadamente 965 mil milhões de dólares em financiamento privado. O preço da sua IPO foi, por fim, fixado em 83 $ por ação, correspondendo a uma avaliação de aproximadamente 1,5 biliões de dólares. A 19 de novembro, as ações da Anthropic abriram a 111,50 $ e posteriormente desceram para fechar nos 97,17 $. A evolução do preço das ações no primeiro dia de negociação demonstrou que mesmo as grandes empresas de IA favorecidas pelos investidores institucionais estão sujeitas a uma reavaliação contínua das suas expectativas de crescimento e riscos nos mercados públicos.
A transição do financiamento privado para os mercados públicos envolve mais do que a possibilidade de as ações serem livremente negociadas. Envolve também diferenças entre os direitos associados às ações preferenciais e às ações ordinárias, o número de ações emitidas, os acordos de lock-up, o custo de capital e as expectativas de conversão do crescimento em lucros. Este artigo analisa estes mecanismos dos mercados de capitais, examina por que motivo as empresas de IA podem sofrer uma reprecificação da avaliação após a entrada em bolsa e explica como os investidores podem distinguir o valor de longo prazo de uma empresa do seu preço de mercado de curto prazo.
Principais conclusões
- As avaliações de financiamento privado são normalmente derivadas do preço de transação numa ronda de financiamento específica e não significam necessariamente que todas as ações da empresa poderiam ser vendidas ao mesmo preço.
- As ações preferenciais privadas podem incluir condições especiais, como preferências de liquidação e proteções anti-diluição. Os seus direitos económicos podem diferir dos das ações ordinárias negociadas nos mercados públicos.
- Os preços das IPO são determinados conjuntamente pela empresa, pelos subscritores e pelos investidores institucionais, enquanto os preços de mercado após a cotação são formados através de compras e vendas contínuas.
- A avaliação de uma empresa de IA após a IPO pode ser afetada pelo crescimento das receitas, pela margem bruta, pelas despesas de capital relacionadas com computação, pelo fluxo de caixa e pelo contexto das taxas de juro.
- Uma percentagem relativamente pequena de ações livremente negociáveis nas fases iniciais de negociação pode amplificar a volatilidade dos preços. O fim do período de lock-up pode alterar a oferta de ações, mas não provoca necessariamente uma descida do preço das ações.
- A reprecificação da avaliação não significa necessariamente que as operações da empresa se tenham deteriorado. Também pode ocorrer quando o mercado público atribui à empresa uma avaliação mais elevada. A questão fundamental é saber se o preço está alinhado com as expectativas de lucros futuros.
Porque podem as empresas de IA receber avaliações tão elevadas nos mercados privados?
Nos últimos anos, as empresas de IA registaram um rápido crescimento nos níveis de financiamento e avaliação. Isto reflete tanto as expectativas relativas à comercialização da tecnologia de inteligência artificial como a perspetiva dos investidores sobre a futura estrutura do setor. No caso das empresas que desenvolvem modelos fundacionais, os investidores não se concentram apenas nas receitas atuais, mas também nas capacidades dos modelos, nos clientes empresariais, nos ecossistemas de programadores e nos potenciais efeitos de plataforma.
Em comparação com empresas públicas maduras, as empresas de IA em fases de elevado crescimento investem frequentemente montantes substanciais no treino de modelos, na infraestrutura de inferência e no desenvolvimento de produtos. Os lucros de curto prazo podem ser reduzidos ou a empresa pode continuar a registar prejuízos, mas os investidores do mercado privado podem ainda assim atribuir uma avaliação elevada com base na dimensão potencial do mercado e nas vantagens competitivas de longo prazo.
A estrutura dos investidores nos mercados privados é também um fator importante. As grandes empresas tecnológicas, os fundos de capital de risco e os fundos soberanos podem ter diferentes objetivos de investimento. Alguns investidores estratégicos podem concentrar-se não apenas nos retornos financeiros, mas também em parcerias de computação em nuvem, ecossistemas tecnológicos ou relações comerciais de longo prazo. Estes fatores podem influenciar as negociações de financiamento, mas não significam que todos os investimentos privados tenham o mesmo valor estratégico.
Além disso, as transações de financiamento privado ocorrem com relativa pouca frequência. Depois de uma empresa concluir uma ronda de financiamento, a sua avaliação pode continuar a ser citada durante um período prolongado, enquanto o preço das ações de uma empresa pública muda diariamente. Consequentemente, a estabilidade de uma avaliação no mercado privado pode, por vezes, refletir uma menor frequência de formação de preços, e não a ausência de alterações no valor da empresa.
Porque é que uma avaliação de financiamento privado não equivale ao valor de negociação efetivo de todas as ações?
O financiamento privado é normalmente concluído através da emissão de ações numa ronda de financiamento específica. A avaliação pós-financiamento habitualmente citada pelo mercado é frequentemente derivada do preço por ação numa nova ronda de financiamento e do correspondente número de ações numa base totalmente diluída.
Por exemplo, suponha-se que uma empresa de IA emite ações a novos investidores por 100 $ por ação e, com base nesse preço, atinge uma avaliação pós-financiamento de 100 mil milhões de dólares. Isto não significa que existam compradores suficientes no mercado dispostos a adquirir todas as ações da empresa ao mesmo preço. A transação efetiva pode envolver apenas uma parte muito pequena do capital próprio da empresa.
Mais importante ainda, os investidores em diferentes rondas de financiamento podem receber direitos diferentes. As ações preferenciais privadas podem incluir preferências de liquidação, disposições anti-diluição, acordos de resgate ou outros mecanismos de proteção. Os detentores de ações ordinárias geralmente não recebem estes direitos automaticamente. Por conseguinte, o preço das ações preferenciais numa ronda de financiamento não pode ser considerado totalmente equivalente ao preço das ações ordinárias.
Suponha-se que um investidor detém ações com uma preferência de liquidação específica. Se a empresa for vendida a um preço mais baixo, o investidor pode receber uma distribuição antes dos detentores de ações ordinárias. Este direito tem valor económico, mas o seu valor específico depende da estrutura de capital da empresa e das condições contratuais.
Por conseguinte, determinar se uma avaliação privada constitui uma referência significativa exige a compreensão da dimensão do financiamento, das classes de ações, dos direitos preferenciais e do método de cálculo do número de ações. Para os investidores, uma avaliação de financiamento é um indicador das expectativas do mercado, e não um preço uniforme que todos os acionistas possam realizar.
Porque é que uma IPO altera a forma como a avaliação de uma empresa de IA é formada?
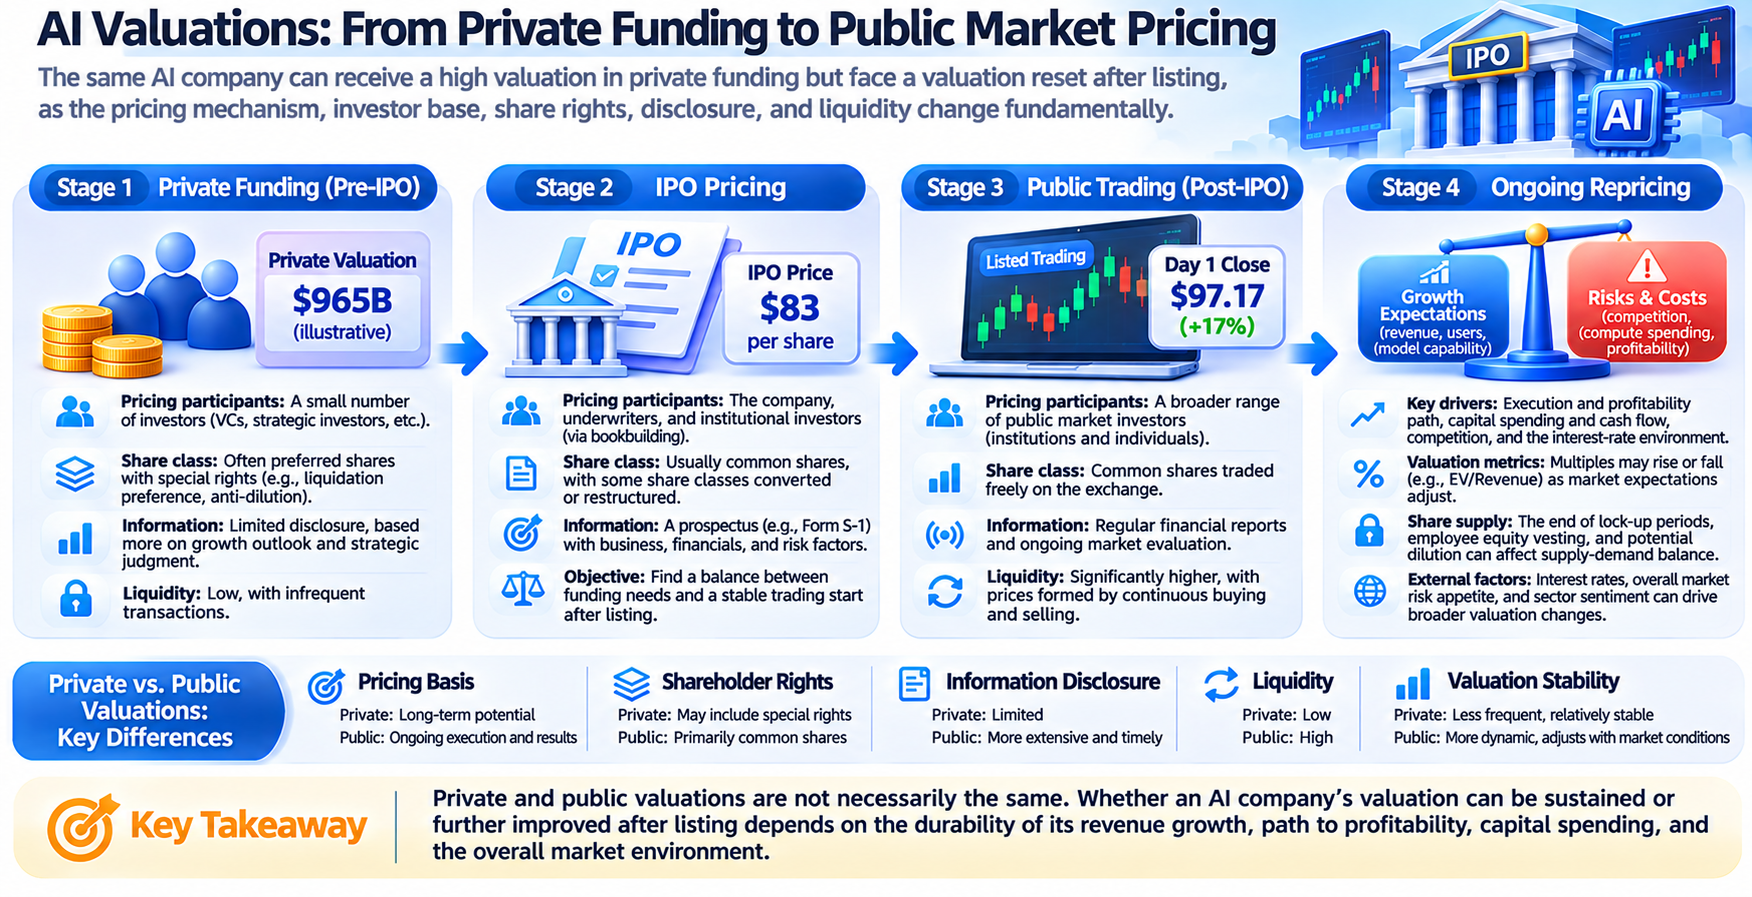
Uma IPO transfere uma empresa de um ambiente de financiamento que depende principalmente de negociações privadas para um mercado público de valores mobiliários com uma participação mais ampla de investidores. Durante o processo de oferta, a empresa e os seus subscritores determinam o preço de oferta considerando o desempenho financeiro, as avaliações de empresas comparáveis, as condições de mercado e a procura dos investidores institucionais.
Este processo envolve normalmente a recolha de manifestações de interesse e a constituição de um livro de ordens. Os investidores institucionais podem indicar o número de ações que pretendem comprar e o preço que estão dispostos a pagar. Os subscritores avaliam então a procura do mercado e negoceiam o preço final com o emitente. O preço de oferta deve satisfazer as necessidades de financiamento da empresa, tendo também em conta a sustentabilidade da negociação após a cotação.
Quando as ações começam a ser negociadas publicamente, o mecanismo de formação de preços muda ainda mais. O preço de mercado deixa de ser determinado por uma única negociação de financiamento. Em vez disso, é continuamente influenciado pela atividade de compra e venda dos investidores. Diferentes investidores podem chegar a conclusões diferentes sobre o crescimento do setor de IA, a rentabilidade da empresa e os riscos de avaliação. Estas expectativas refletem-se continuamente no preço das ações através da negociação.
A IPO da Anthropic em 2026 demonstrou esta transição. O intervalo de preço de oferta inicialmente anunciado situava-se entre 70 $ e 78 $ por ação. O preço de oferta final foi aumentado para 83 $, e as ações foram posteriormente negociadas acima do preço de oferta no primeiro dia. Isto demonstra que o preço de oferta e o preço do mercado público não são o mesmo conceito.
No entanto, uma subida no primeiro dia não significa que o mercado tenha concluído a sua avaliação de longo prazo. Os preços de negociação nas fases iniciais de uma IPO podem ser afetados pela oferta de ações, pelo sentimento do mercado e pelas necessidades de financiamento de curto prazo. A capacidade da empresa para manter a sua avaliação no longo prazo vai exigir validação através de relatórios financeiros e desempenho operacional posteriores.
Como afeta a conversão de ações preferenciais em ações ordinárias a avaliação pública de uma empresa?
Durante o financiamento privado, uma empresa pode ter múltiplas séries de ações preferenciais. Os investidores que participam em momentos diferentes podem ter diferentes direitos de liquidação, conversão ou outros direitos económicos. Antes e depois de uma IPO, estas ações geralmente têm de ser convertidas ou reorganizadas de acordo com os estatutos da empresa e os acordos relacionados.
Para muitas empresas, uma IPO elegível pode desencadear a conversão das ações preferenciais em ações ordinárias. Após a conversão, alguns dos direitos especiais originais podem cessar, e as ações dos investidores entram num sistema de preços de mercado público mais uniforme. No entanto, o rácio de conversão efetivo e quaisquer direitos mantidos têm de ser determinados com base no prospeto específico.
Este processo pode alterar a estrutura dos direitos económicos entre diferentes acionistas e exige que os investidores reavaliem o número de ações numa base totalmente diluída. Além das ações ordinárias emitidas, os investidores devem também considerar opções sobre ações de empregados, unidades de ações restritas, valores mobiliários convertíveis e outras ações potenciais.
Os documentos de oferta da Anthropic divulgaram acordos relativamente complexos de capital e governação, incluindo diferentes classes de ações ordinárias, uma colocação privada simultânea e questões relacionadas com a liquidação do capital dos empregados. Estes acordos demonstram que, ao avaliar a avaliação pública de uma grande empresa de IA, os investidores não podem simplesmente multiplicar o preço das ações por um número de ações não verificado.
Para os investidores do mercado público, compreender a participação económica representada por cada ação, o número de ações numa base totalmente diluída e os direitos de governação é um pré-requisito importante para comparar as avaliações de diferentes empresas de IA.
Porque podem as empresas de IA sofrer compressão de múltiplos após a entrada em bolsa?
A compressão de múltiplos de avaliação refere-se a uma situação em que as receitas ou os lucros de uma empresa continuam a crescer, mas os investidores estão dispostos a pagar menos por cada unidade de receita ou lucro. Por exemplo, se as receitas de uma empresa crescerem 40%, mas o mercado lhe atribuir um múltiplo de receitas significativamente mais baixo, a sua capitalização bolsista total pode ainda assim diminuir.
No caso das empresas de IA, os múltiplos de avaliação são geralmente afetados pelas expectativas de crescimento, pelas margens de lucro, pelo panorama concorrencial e pelo custo de capital. Durante a fase de financiamento privado, os investidores podem atribuir maior importância à futura quota de mercado e às vantagens tecnológicas de longo prazo. Após a entrada da empresa nos mercados públicos, o crescimento trimestral das receitas, a retenção de clientes, a estrutura de custos e o fluxo de caixa podem ser sujeitos a uma análise mais intensiva.
Suponha-se que uma empresa de IA tem receitas anuais de 10 mil milhões de dólares quando entra em bolsa e que o mercado lhe atribui um múltiplo de receitas de 30x, correspondendo a um valor da empresa de aproximadamente 300 mil milhões de dólares. No ano seguinte, as receitas aumentam para 15 mil milhões de dólares, mas o mercado ajusta o múltiplo de receitas para 15x. O valor da empresa poderia então descer para 225 mil milhões de dólares.
Este exemplo demonstra que, mesmo com um crescimento das receitas de 50%, a avaliação de uma empresa poderia diminuir 25%. A questão fundamental não é que a atividade tenha deixado de crescer, mas sim que a perspetiva do mercado sobre as taxas de crescimento futuras, a rentabilidade ou o risco mudou.
As empresas de IA têm de prestar especial atenção ao investimento relacionado com computação. Se o crescimento rápido das receitas depender de aumentos contínuos nas compras de GPU, nas despesas de computação em nuvem e nos custos de investigação e desenvolvimento, os investidores precisam de avaliar que parte das receitas adicionais pode, em última instância, ser convertida em lucro e fluxo de caixa livre. O crescimento das receitas, por si só, não pode sustentar qualquer nível específico de avaliação.
Porque afetam as taxas de juro e o apetite de risco do mercado a fixação de preços de IPO de IA?
As avaliações de empresas de IA de elevado crescimento incluem geralmente uma parcela substancial baseada nas expectativas de lucros futuros. Quando os investidores esperam que uma empresa gere um fluxo de caixa livre significativo vários anos no futuro, as alterações nas taxas de juro e nos prémios de risco podem afetar o valor atual desses fluxos de caixa futuros.
Mantendo-se todos os restantes fatores constantes, quanto maior for o retorno exigido pelo mercado, menor tende a ser o valor atual esperado dos fluxos de caixa distantes. Por conseguinte, quando as taxas de juro sem risco sobem ou os investidores exigem uma compensação maior pelo risco, as empresas em crescimento que ainda não estabeleceram uma rentabilidade estável podem enfrentar uma pressão de avaliação mais significativa.
Os mercados públicos também apresentam fortes ligações entre classes de ativos. Os investidores institucionais têm de alocar capital entre ações tecnológicas, obrigações, liquidez e outros ativos. Quando a volatilidade do mercado aumenta, as alterações na alocação de capital podem afetar o preço das ações de uma empresa, mesmo que os seus dados operacionais não tenham mudado significativamente.
Isto difere do mercado privado. Os fundos de capital privado e de capital de risco geralmente operam com ciclos de investimento mais longos e são afetados pelas condições dos fundos, pelos acordos de saída e pelas restrições de liquidez. Os investidores do mercado público podem ajustar as suas posições com maior frequência, pelo que os preços das ações podem refletir mais rapidamente as alterações no ambiente macroeconómico.
Durante a cotação da Anthropic em novembro de 2026, as ações tecnológicas dos EUA apresentaram uma volatilidade generalizada, enquanto o mercado também se concentrou na dimensão do investimento em IA, nas expectativas de taxas de juro e na rentabilidade empresarial. Isto demonstra que a avaliação no mercado público de uma empresa de IA individual não pode ser analisada independentemente do ambiente financeiro mais amplo.
Porque pode uma pequena percentagem de ações livremente negociáveis amplificar a volatilidade do preço das ações nas fases iniciais de negociação?
O número total de ações de uma empresa não é igual ao número de ações que podem efetivamente ser livremente negociadas. Após uma IPO, algumas ações detidas por fundadores, empregados e investidores iniciais podem estar sujeitas a acordos de lock-up ou restrições à revenda de valores mobiliários. Como resultado, a percentagem de ações livremente negociáveis pode ser relativamente pequena nas fases iniciais de negociação.
Quando a procura é forte, mas o número de ações negociáveis é limitado, a pressão compradora pode fazer subir rapidamente o preço das ações. No entanto, este aumento não significa necessariamente que todas as ações poderiam ser vendidas ao preço de mercado atual. A capitalização bolsista total comunicada é uma avaliação global derivada do preço da transação marginal, e não o valor em numerário que resultaria se todas as ações da empresa fossem efetivamente vendidas.
Por outro lado, se a procura enfraquecer durante as fases iniciais de negociação, uma menor percentagem de ações livremente negociáveis também pode amplificar a volatilidade dos preços. Para empresas de IA altamente avaliadas, as alterações nas expectativas do mercado podem desencadear ajustamentos significativos de curto prazo.
Por conseguinte, ao analisar uma ação resultante de uma IPO, os investidores têm de considerar a dimensão da oferta, a percentagem de ações detidas pelo público, o volume médio diário de negociação e a estrutura de participação institucional. O ganho no primeiro dia, por si só, não pode ser utilizado para avaliar a procura dos investidores a longo prazo, nem um preço de negociação de curto prazo pode ser equiparado diretamente a um valor intrínseco estável.
No caso de uma grande IPO de IA, a dimensão da oferta pode ser substancial. No entanto, se a avaliação global da empresa for ainda maior, a percentagem de ações livremente negociáveis nas fases iniciais pode continuar a ser limitada. A liquidez efetiva deve ser avaliada com recurso aos dados do prospeto final e às divulgações da bolsa.
Porque pode o fim do período de lock-up tornar-se um momento de reavaliação da avaliação?
Um período de lock-up de uma IPO normalmente restringe determinados acionistas existentes de venderem as suas ações imediatamente após a cotação. A duração específica e as exceções são determinadas pelos acordos relevantes. Um período de 180 dias é comum no mercado, mas nem todas as IPO utilizam o mesmo acordo.
Após o fim do período de lock-up, algumas ações anteriormente restringidas podem tornar-se gradualmente elegíveis para venda. Isto significa que a oferta potencial de ações aumenta e o mercado tem de absorver as ações que os investidores iniciais, os empregados ou outros acionistas possam optar por vender.
No entanto, o fim do período de lock-up não significa que esses acionistas vão vender necessariamente. As decisões de venda efetivas são afetadas pelos objetivos de investimento dos acionistas, por considerações fiscais, por planos de negociação, por restrições de negociação com informação privilegiada e pelas expectativas relativas ao desempenho da empresa. Alguns investidores de longo prazo podem continuar a deter as suas ações, enquanto alguns empregados podem vender parte das suas participações para diversificar os seus ativos.
No caso das empresas de IA, a remuneração em capital dos empregados pode ser substancial, tornando os acordos de lock-up e de aquisição gradual de direitos considerações importantes. Se um grande número de ações potenciais se tornar negociável aproximadamente ao mesmo tempo, o mercado pode tornar-se mais sensível às alterações na oferta.
Os investidores devem avaliar o impacto com base no número específico de ações que se tornam elegíveis para venda, nas condições de negociação e no volume médio diário de negociação, em vez de considerar automaticamente o fim de um período de lock-up como algo negativo. A questão fundamental é a relação entre a oferta potencial adicional e a procura efetiva do mercado.
Como podem os investidores distinguir uma avaliação de IA em queda de fundamentos em deterioração?
Uma descida no preço das ações de uma empresa de IA após a sua IPO pode ter diferentes causas. Por vezes, resulta de problemas operacionais, como um crescimento mais lento das receitas, perda de clientes ou aumento dos custos. Noutros casos, reflete alterações nas taxas de juro de mercado, no apetite de risco ou nos múltiplos de avaliação. Estas situações exigem abordagens analíticas diferentes.
- Os investidores podem avaliar se as métricas operacionais da empresa são consistentes com as expectativas anteriores. O crescimento das receitas, a margem bruta, a retenção de clientes empresariais, os custos de computação e o fluxo de caixa operacional podem ajudar a determinar se o modelo de negócio está a melhorar. Se a empresa continuar a crescer operacionalmente enquanto o seu múltiplo de avaliação diminui, a alteração pode refletir principalmente uma mudança nos padrões de formação de preços do mercado.
- Os investidores têm de distinguir o lucro contabilístico do fluxo de caixa. Algumas empresas de IA podem incorrer em despesas significativas ou despesas de capital devido a remuneração em capital, investigação e desenvolvimento e compras de equipamento. Os investidores devem concentrar-se no ritmo de consumo de caixa, nas necessidades de financiamento e na potencial diluição futura do capital, em vez de se basearem numa única métrica de lucro para avaliar o valor da empresa.
- Os investidores devem analisar as alterações de avaliação entre empresas comparáveis. Se várias empresas de IA ou de computação em nuvem sofrerem compressão de avaliação ao mesmo tempo, isto pode refletir uma alteração nos prémios de risco do setor. Se apenas uma empresa se desviar significativamente, os investidores devem examinar mais aprofundadamente os seus riscos operacionais específicos.
- Os investidores devem também avaliar se a empresa consegue continuar a construir vantagens competitivas. As capacidades dos modelos de IA, os preços dos produtos, as relações com clientes empresariais e o ritmo da iteração tecnológica afetam todos as expectativas de lucros de longo prazo. No entanto, estas vantagens têm de se tornar gradualmente evidentes em dados operacionais verificáveis.
Por conseguinte, uma descida da avaliação não é prova de que uma empresa falhou, nem uma indicação automática de que as ações estão subavaliadas. Apenas considerando o fluxo de caixa futuro, o custo de capital e o panorama concorrencial podem os investidores determinar se uma alteração de preço tem uma base razoável.
Como devem os investidores criar um quadro de avaliação para uma IPO de IA?
Para uma empresa de IA em transição do mercado privado para o mercado público, os investidores podem criar um quadro de análise que abranja a estrutura de capital, o desempenho operacional, a avaliação e as condições de negociação do mercado.
- Confirmar a base da avaliação. Os investidores têm de distinguir entre a avaliação da ronda de financiamento, a avaliação da IPO, a capitalização bolsista total após a cotação e o valor da empresa. Devem também analisar o número de ações numa base totalmente diluída, a liquidez disponível, a dívida e a potencial remuneração em capital. Estas diferentes medidas de avaliação não podem ser comparadas diretamente.
- Analisar a qualidade do crescimento financeiro. Para além das receitas, os investidores devem considerar o crescimento das receitas, a margem bruta, a concentração de clientes, os custos de computação e o fluxo de caixa operacional. Para as empresas que ainda não alcançaram uma rentabilidade estável, os múltiplos de receitas podem ser utilizados para uma comparação inicial, mas têm de ser avaliados em conjunto com as futuras margens de lucro e a sustentabilidade do crescimento.
- Avaliar a estrutura de negociação do mercado público. A dimensão da oferta, a percentagem de ações livremente negociáveis, o período de lock-up, a participação institucional e os potenciais planos para ofertas adicionais podem afetar a oferta e a procura das ações após a cotação. Para empresas com avaliações elevadas e atenção significativa do mercado, os preços de curto prazo podem não evoluir em sintonia com as alterações nos fundamentos.
- Desenvolver diferentes cenários operacionais. Os investidores podem avaliar separadamente a avaliação em cenários nos quais o crescimento das receitas se mantém elevado, desacelera gradualmente ou enfrenta uma concorrência intensificada, considerando também as despesas de capital e os custos de financiamento. A análise de cenários não prevê que um determinado preço das ações vá necessariamente ocorrer. Em vez disso, identifica as premissas de crescimento implícitas no preço atual.
- Continuar a testar se a empresa está a cumprir as expectativas operacionais estabelecidas no momento da IPO. Para as empresas de IA, o progresso tecnológico e o crescimento de utilizadores podem impulsionar a expansão das receitas, mas as avaliações de longo prazo têm, em última instância, de estar alinhadas com uma rentabilidade sustentável.
Conclusão
A transição da avaliação privada para a formação de preços no mercado público envolve mais do que uma alteração nos canais de financiamento. É também uma alteração no mecanismo através do qual a avaliação de uma empresa de IA é formada. Os preços do financiamento privado podem ser influenciados pela estrutura dos investidores, por condições especiais de capital e por expectativas de crescimento de longo prazo, enquanto os preços das ações após a cotação têm de suportar continuamente o escrutínio da liquidez do mercado, das divulgações financeiras e do apetite de risco.
A IPO da Anthropic em 2026 fornece um estudo de caso real deste processo. A sua avaliação na IPO foi significativamente superior à sua anterior avaliação de financiamento privado, mas a volatilidade dos preços na negociação pública também demonstrou que a fixação do preço de oferta e a formação do preço de mercado não são o mesmo processo. A capacidade de a avaliação se manter no futuro continuará a depender do desempenho operacional da empresa e da avaliação do mercado sobre os retornos de longo prazo.
Para os investidores, o essencial não é simplesmente comparar a avaliação da IPO com a avaliação privada anterior. Em vez disso, precisam de compreender os direitos associados às diferentes classes de ações, o número de ações numa base totalmente diluída, o custo de capital e as expectativas de fluxo de caixa. Apenas combinando a estrutura de capital, a qualidade operacional e os mecanismos de negociação do mercado público podem os investidores avaliar com maior precisão as alterações na avaliação de uma empresa de IA após a entrada em bolsa.
Perguntas frequentes
Porque pode a avaliação de IPO de uma empresa de IA ser superior à sua avaliação privada anterior?
Isto pode resultar do crescimento das receitas, de uma procura de mercado mais forte, de alterações nas condições de financiamento ou de um maior otimismo dos investidores relativamente às perspetivas de longo prazo da empresa. No entanto, as avaliações dos mercados privado e público podem utilizar bases diferentes, pelo que os investidores têm de confirmar o número de ações e os direitos relacionados ao fazer comparações.
Uma avaliação de financiamento privado equivale ao valor de mercado de todas as ações da empresa?
Não necessariamente. Uma avaliação privada é geralmente derivada do preço de transação numa ronda de financiamento específica. As ações relevantes podem ter direitos especiais, e o número efetivamente negociado de ações pode ser limitado.
O ganho de uma empresa de IA no primeiro dia significa que a sua avaliação é razoável?
Não é possível retirar uma conclusão definitiva apenas com base nisso. O preço no primeiro dia pode ser afetado pelo preço de oferta, pela percentagem de ações livremente negociáveis e pelo sentimento do mercado. A avaliação de longo prazo continua a exigir apoio de dados operacionais e fluxo de caixa.
Porque pode o preço das ações de uma empresa de IA diminuir mesmo quando as suas receitas estão a crescer?
Se o mercado reduzir o múltiplo de receitas, aumentar o prémio de risco ou reduzir as suas expectativas de lucros futuros, a capitalização bolsista da empresa pode diminuir mesmo que as receitas cresçam.
O fim de um período de lock-up de uma IPO provoca necessariamente uma descida do preço das ações?
Não necessariamente. O fim de um período de lock-up aumenta o número de ações potencialmente vendáveis. O impacto efetivo no preço depende da disposição dos acionistas para vender, da procura do mercado e da liquidez de negociação.
Quais são as métricas mais importantes para analisar a avaliação de uma IPO de IA?
Os investidores têm de considerar a capitalização bolsista numa base totalmente diluída, o valor da empresa, o crescimento das receitas, a margem bruta, o consumo de caixa, as despesas de capital, a remuneração em capital, a percentagem de ações livremente negociáveis e os acordos de lock-up. Não devem basear-se num único múltiplo de avaliação.