Em 10 de novembro de 2026, a Wells Fargo melhorou a sua perspetiva de investimento sobre o setor de infraestruturas de IA dos EUA, de negativa para neutra, após uma correção significativa das ações de semicondutores ter melhorado as valorizações e os perfis de risco-retorno. No entanto, a empresa também observou que as despesas de capital em IA podem contribuir significativamente menos para o crescimento dos lucros empresariais até 2028, altura em que um crescimento mais lento das despesas e o aumento dos encargos de depreciação podem pressionar os resultados por ação.
Isto significa que construir mais centros de dados de IA não se traduz necessariamente em lucros futuros mais elevados para as empresas relacionadas. Para os investidores, as questões mais importantes são: Quando é que o dinheiro investido hoje se vai traduzir em receitas? Como vai a depreciação de equipamento, como GPU, afetar os lucros? Se a procura de IA continuar a crescer, mas a um ritmo mais lento do que o esperado pelo mercado, como se vão ajustar as valorizações das ações tecnológicas? Este artigo analisa estas questões.
Principais conclusões
-
As despesas de capital em IA permanecem elevadas. As grandes empresas tecnológicas continuam a investir em GPU, servidores, centros de dados e infraestruturas de energia, impulsionando a procura em toda a cadeia de abastecimento.
-
2028 constitui uma potencial janela de monitorização de risco, e não um ponto de viragem confirmado para o setor. O mercado está preocupado com um crescimento mais lento das despesas de capital, em simultâneo com aumentos contínuos dos encargos de depreciação resultantes de investimentos anteriores.
-
Existe um desfasamento temporal entre as despesas de capital e o reconhecimento dos lucros. As empresas registam saídas de caixa quando adquirem equipamento, enquanto os custos relacionados são geralmente reconhecidos gradualmente na demonstração de resultados ao longo da vida útil dos ativos.
-
O ritmo de atualização das GPU pode afetar os retornos do investimento. As melhorias de desempenho dos chips de nova geração podem reduzir a vida útil económica de equipamentos mais antigos.
-
O crescimento das receitas dos centros de dados de IA não significa necessariamente uma melhoria do fluxo de caixa livre. As atualizações de equipamento, os custos de financiamento e as despesas operacionais podem continuar a consumir capital.
-
Os riscos variam entre empresas da cadeia de abastecimento. Os fornecedores de chips, as plataformas de computação em nuvem e os operadores de centros de dados enfrentam pressões materialmente diferentes sobre os lucros e o fluxo de caixa.
Porque continua a crescer o investimento em centros de dados de IA?
O fator direto que impulsiona o crescimento do investimento em centros de dados de IA é a procura contínua de recursos de computação para o treino de modelos de IA, inferência e aplicações empresariais.
Em comparação com os centros de dados tradicionais, os centros de dados de IA exigem normalmente mais GPU de elevado desempenho, aceleradores, redes de alta velocidade e sistemas de arrefecimento especializados. O treino de modelos de grande dimensão depende de recursos substanciais de computação paralela. À medida que os agentes de IA, a automatização empresarial e as aplicações multimodais se desenvolvem, as cargas de trabalho de inferência também podem continuar a expandir-se.
Em 2026, o investimento em infraestruturas de IA mantém-se substancial. Os dados divulgados pela IDC em 6 de novembro mostraram que as despesas globais com infraestruturas de IA atingiram 121,4 mil milhões de dólares no segundo trimestre de 2026, um aumento de aproximadamente 53% em termos homólogos, tendo a IDC elevado a sua previsão para o ano completo para 521 mil milhões de dólares. Este valor abrange principalmente infraestruturas como servidores de IA e armazenamento, não sendo totalmente comparável com despesas de capital mais abrangentes que incluem terrenos, edifícios, energia e outros projetos de construção.
Entretanto, a JPMorgan prevê que as despesas globais de capital relacionadas com IA atinjam aproximadamente 900 mil milhões de dólares em 2026. Embora os valores variem consoante o âmbito de medição, todos refletem o papel da IA como importante impulsionador do investimento global em infraestruturas tecnológicas.
No entanto, uma maior escala de investimento não significa que toda a nova capacidade de computação possa gerar receitas imediatamente. Os centros de dados podem passar por um processo longo, desde o planeamento e as aprovações até à construção e entrada em funcionamento. Mesmo após a aquisição de GPU, é necessário dispor de energia, redes, sistemas de arrefecimento e cargas de trabalho dos clientes antes de se criar capacidade de computação utilizável. Por conseguinte, o crescimento das despesas de capital em IA reflete as expectativas de investimento das empresas relativamente à procura futura, e não lucros já realizados.
Porque poderá 2028 tornar-se um ponto de viragem para a pressão sobre os lucros da IA?
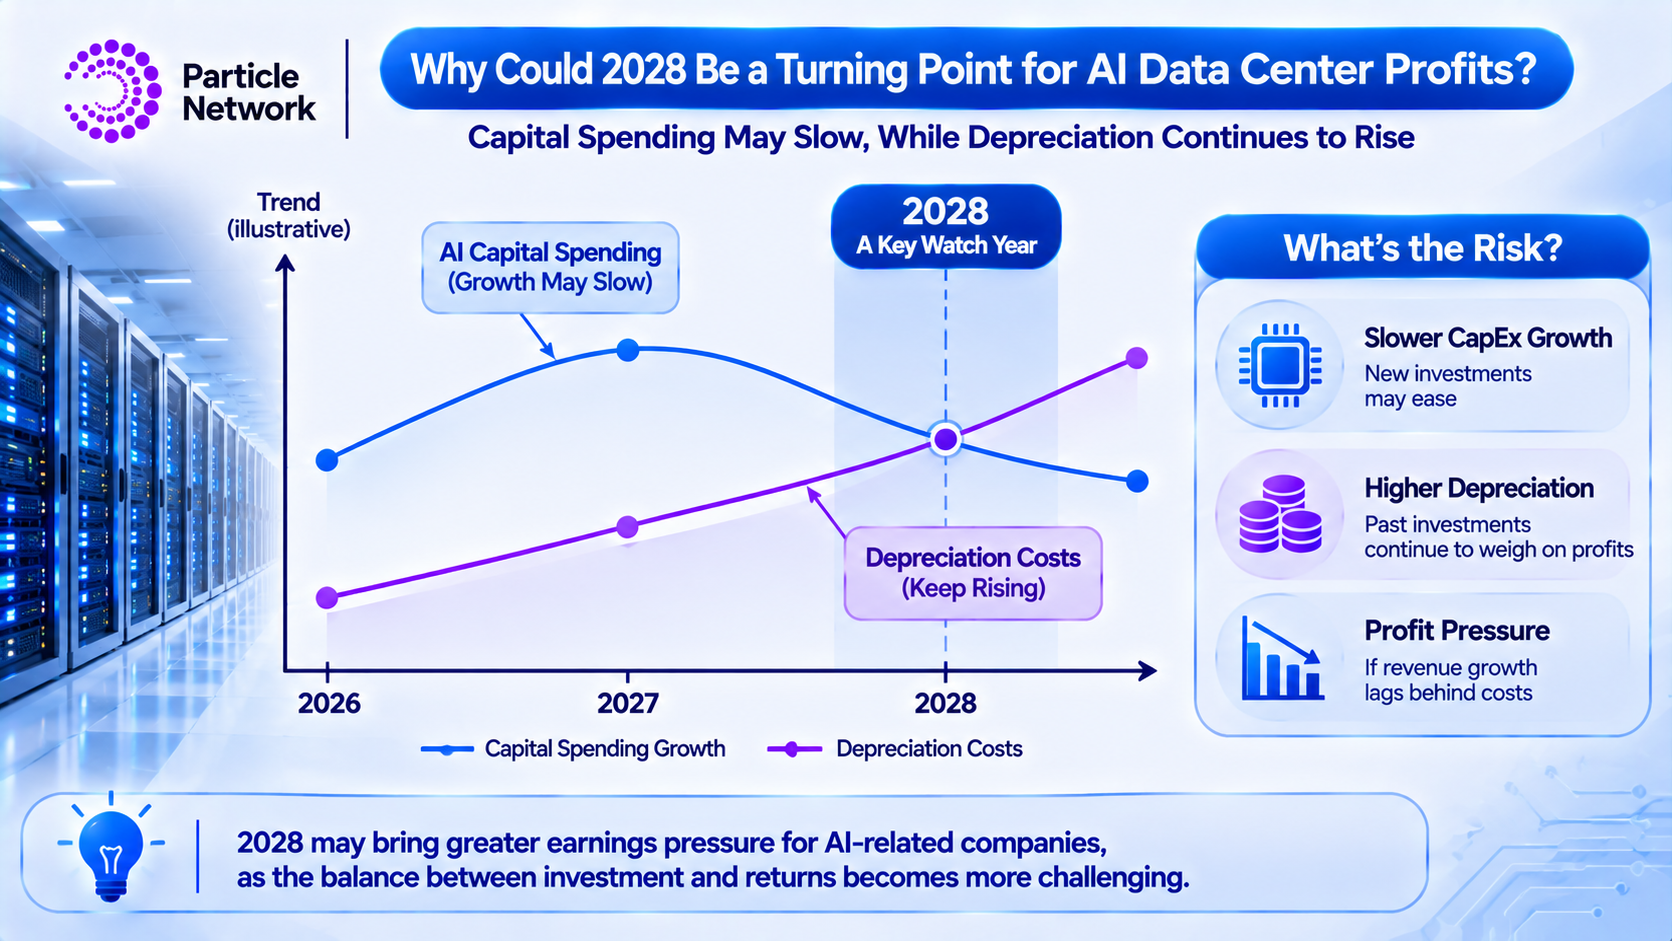
A atenção dada a 2028 resulta sobretudo de potenciais alterações na relação entre o crescimento das despesas de capital em IA, a realização de receitas e a depreciação de equipamento.
Durante a rápida expansão das infraestruturas de IA, as despesas de capital das grandes empresas tecnológicas podem aumentar diretamente as encomendas de chips, servidores, equipamento de rede e fornecedores de serviços de centros de dados. Estas despesas de aquisição tornam-se receitas para as empresas a montante e apoiam o crescimento dos lucros em toda a cadeia de abastecimento relacionada.
No entanto, as despesas de capital não podem manter indefinidamente a mesma taxa elevada de crescimento. Após as empresas concluírem a primeira fase de construção de infraestruturas em grande escala, o investimento adicional pode passar gradualmente para atualizações de equipamento, otimização de capacidade e expansão mais direcionada. Mesmo que o investimento total se mantenha elevado, o crescimento anual pode abrandar significativamente.
Na sua análise de novembro de 2026, a Wells Fargo observou que as despesas de capital relacionadas com IA contribuíram com aproximadamente 8 pontos percentuais para o crescimento dos lucros do S&P 500 no último ano. Espera-se que esta contribuição continue em 2027, mas poderá enfraquecer significativamente em 2028, à medida que os custos de depreciação aumentam.
O ponto central desta perspetiva não é uma previsão de que a construção de centros de dados de IA vai parar em 2028. Pelo contrário, reflete a preocupação de que duas forças possam mudar ao mesmo tempo: por um lado, novas despesas de capital podem dar uma contribuição marginal menor para o crescimento das receitas da cadeia de abastecimento; por outro, o equipamento adquirido anteriormente pode começar a gerar encargos de depreciação sustentados e mais elevados.
Se as receitas adicionais dos serviços de IA não conseguirem cobrir atempadamente os custos de depreciação, operacionais e de financiamento, o crescimento dos lucros poderá ser limitado.
No entanto, esta continua a ser uma previsão baseada em cenários, e não um resultado certo. Se a comercialização da IA acelerar, a utilização da capacidade de computação melhorar ou os custos de computação por unidade diminuírem, as receitas adicionais poderão ainda compensar estas pressões sobre os custos. Por conseguinte, 2028 deve ser entendido como uma janela de monitorização importante para o mercado testar os retornos dos investimentos em IA, e não como uma data confirmada de declínio do setor.
Porque se transformam as despesas de capital dos centros de dados de IA em pressão de depreciação?
As despesas de capital (CapEx) referem-se aos gastos das empresas para adquirir ou construir ativos de longo prazo, como GPU, servidores, edifícios de centros de dados e equipamento de energia.
Ao contrário das despesas operacionais do dia a dia, os gastos elegíveis para capitalização geralmente não são reconhecidos integralmente na demonstração de resultados no período de aquisição. Em vez disso, são inicialmente reconhecidos como ativos e depois depreciados gradualmente ao longo da respetiva vida útil estimada. Por exemplo, se uma empresa adquirir equipamento de servidores no valor de 10 mil milhões de dólares e utilizar uma depreciação linear durante cinco anos, sem valor residual, poderá reconhecer aproximadamente 2 mil milhões de dólares em encargos de depreciação por ano.
Isto significa que as aquisições de equipamento criam grandes saídas de caixa iniciais, enquanto o seu impacto na demonstração de resultados pode prolongar-se por vários anos. Este desfasamento temporal é particularmente importante para os centros de dados de IA.
Se as empresas efetuarem aquisições de equipamento em grande escala tanto em 2026 como em 2027, os encargos de depreciação de vários ciclos de investimento podem afetar simultaneamente a demonstração de resultados em 2028. Mesmo que o crescimento das novas despesas de capital abrande nesse ano, os custos de depreciação de investimentos anteriores não desaparecem imediatamente.
Além disso, os chips de IA são atualizados rapidamente. À medida que as GPU de nova geração oferecem maior desempenho computacional e eficiência energética, o valor económico de equipamentos mais antigos pode diminuir, exigindo às empresas uma reavaliação das vidas úteis estimadas e dos riscos de imparidade.
No entanto, as vidas úteis variam significativamente entre diferentes tipos de ativos. Os edifícios de centros de dados, os sistemas de energia e as instalações de arrefecimento têm geralmente vidas úteis mais longas, enquanto o equipamento de computação, como GPU e servidores, tem ciclos de atualização relativamente mais curtos. Por conseguinte, o investimento total num centro de dados não pode ser avaliado com base no ciclo de atualização das GPU. A chave para a pressão de depreciação não reside apenas no montante investido, mas também nos ativos adquiridos, no período durante o qual se espera que sejam utilizados e na capacidade do equipamento relacionado para gerar receitas suficientes ao longo do seu ciclo de vida.
Porque não conduz necessariamente o crescimento da procura de IA a lucros mais elevados?
O crescimento da procura de IA pode aumentar a utilização da capacidade de computação, mas a rentabilidade final de uma empresa também depende dos preços dos serviços, dos custos operacionais e da utilização dos ativos. Para as grandes empresas de computação em nuvem, as receitas de IA provêm principalmente do aluguer de capacidade de computação, de serviços de plataformas de nuvem e de produtos de software relacionados. Se a procura dos clientes continuar a crescer, as empresas podem aumentar as receitas melhorando a utilização dos servidores e expandindo a escala dos serviços.
No entanto, se grandes volumes de nova capacidade de centros de dados começarem a operar aproximadamente ao mesmo tempo, o mercado poderá enfrentar uma concorrência de preços mais intensa. Mesmo que a utilização dos recursos de computação continue a aumentar, as receitas por unidade de capacidade de computação poderão diminuir.
Ao mesmo tempo, mantêm-se os custos de aquisição de GPU, energia, arrefecimento, redes e manutenção. Algumas empresas também podem ter de pagar juros de financiamento ou adquirir recursos de computação adicionais a parceiros. Como resultado, as atividades de IA podem registar crescimento das receitas em simultâneo com uma diminuição das margens de lucro.
As melhorias na eficiência dos modelos de IA também podem alterar a estrutura da procura de computação. Os novos modelos podem reduzir o custo de computação de tarefas individuais através de métodos de inferência mais eficientes. Isto pode ampliar o leque de aplicações de IA, mas também pode afetar o poder de fixação de preços de alguns serviços de computação.
Se o crescimento da procura resultante de custos mais baixos for suficientemente rápido, as empresas poderão ainda alcançar lucros mais elevados. Se a concorrência no mercado fizer os preços diminuir mais rapidamente do que os custos melhoram, a rentabilidade poderá ficar sob pressão. Por conseguinte, a avaliação dos retornos dos investimentos em centros de dados de IA exige a observação da utilização efetiva dos recursos de computação, das receitas dos serviços, das margens operacionais e da procura dos clientes, em vez de apenas do número de GPU implementadas.
Porque pode o fluxo de caixa livre ser mais importante do que o crescimento das receitas?
O fluxo de caixa livre (FCF) é habitualmente utilizado para medir os fundos remanescentes depois de uma empresa gerar caixa através das atividades operacionais e deduzir as despesas de capital. Para empresas de centros de dados de IA com elevado investimento de capital, o fluxo de caixa livre pode indicar se precisam de continuar a depender de financiamento externo para apoiar a expansão.
Por exemplo, uma empresa de computação em nuvem pode registar um crescimento contínuo do fluxo de caixa operacional. No entanto, se as despesas com GPU e construção de centros de dados crescerem mais rapidamente, o seu fluxo de caixa livre poderá ainda diminuir ou até tornar-se negativo.
Isto não significa necessariamente que a empresa tenha falhado a nível operacional. As empresas numa fase de expansão rápida podem aumentar deliberadamente o investimento para procurar uma maior quota de mercado futura. No entanto, se despesas de capital elevadas não conseguirem traduzir-se em receitas e retornos de caixa suficientes durante um período prolongado, a empresa poderá enfrentar maior pressão de financiamento.
Num relatório de outubro de 2026, a JPMorgan observou que os métodos de financiamento do investimento em infraestruturas de IA estão a mudar. Algumas grandes empresas tecnológicas utilizam cada vez mais financiamento através de dívida e capital próprio para apoiar a construção, em vez de dependerem exclusivamente do seu próprio fluxo de caixa livre.
Esta mudança não afeta todas as empresas da mesma forma. As grandes empresas tecnológicas com negócios de nuvem estabelecidos, receitas publicitárias e reservas de caixa substanciais têm geralmente maiores capacidades de financiamento. Em contrapartida, os operadores de centros de dados que dependem fortemente de um único cliente, de dívida externa ou de financiamento contínuo através de capital próprio podem ser mais sensíveis às taxas de juro e às condições dos mercados de capitais.
Para os investidores, o crescimento das receitas é apenas a primeira camada de análise. Mais importante ainda, é necessário determinar se as receitas adicionais podem gerar fluxo de caixa operacional e se as despesas de capital futuras vão continuar a precisar de aumentar continuamente.
6. Que riscos diferentes enfrentam os fornecedores de chips, as empresas de computação em nuvem e os operadores de centros de dados?
A cadeia de abastecimento dos centros de dados de IA envolve vários segmentos, mas as alterações nas despesas de capital não afetam todas as empresas da mesma forma.
| Tipo de empresa |
Empresas representativas |
Principais fontes de receitas |
Riscos principais |
| Fornecedores de chips de IA |
NVIDIA, AMD |
Vendas de GPU, aceleradores e produtos relacionados |
Crescimento mais lento das aquisições dos clientes, concorrência e alterações da margem bruta |
| Plataformas de computação em nuvem |
Microsoft, Amazon, Alphabet |
Computação em nuvem e serviços de IA |
Despesas de capital, depreciação, preços dos serviços e retornos do investimento |
| Fornecedores de centros de dados e serviços de computação |
CoreWeave, IREN e outros |
Aluguer de capacidade de computação, centros de dados e serviços relacionados |
Custos de financiamento, atualizações de equipamento e concentração de clientes |
| Fornecedores de energia e infraestruturas |
Empresas de equipamento de energia, arrefecimento e redes |
Fornecimento de equipamento e serviços de engenharia |
Atrasos em projetos, ciclos de encomendas e alterações na procura de construção |
Para empresas de chips como a NVIDIA e a AMD, as despesas de capital dos principais clientes afetam diretamente a procura de compras de produtos. Se as empresas de computação em nuvem abrandarem o crescimento das novas aquisições de GPU, o crescimento das receitas dos fornecedores de chips poderá abrandar.
No entanto, os fornecedores de chips geralmente não suportam os custos de depreciação de todo o equipamento dos centros de dados dos seus clientes. Por conseguinte, os seus riscos refletem-se principalmente nas encomendas, nos preços dos produtos, na concorrência e nos inventários. Para plataformas de computação em nuvem como a Microsoft, a Amazon e a Alphabet, o investimento em IA apoia, por um lado, o desenvolvimento dos negócios de nuvem e, por outro, cria despesas de capital e encargos de depreciação contínuos.
Estas empresas precisam de demonstrar que o investimento adicional pode gerar retornos suficientes, melhorando a utilização da capacidade de computação, expandindo as receitas dos serviços de IA e aumentando a eficiência operacional. Para fornecedores de serviços de computação como a CoreWeave, a estrutura de risco pode ser mais complexa. As empresas precisam de construir ou alugar primeiro as infraestruturas e, em seguida, recuperar os seus investimentos através de contratos de longo prazo com os clientes. Se as entregas de equipamento forem adiadas, a procura dos clientes mudar ou os custos de financiamento aumentarem, o fluxo de caixa poderá ser afetado.
Por conseguinte, o crescimento das despesas de capital em IA não constitui um benefício partilhado por todas as empresas. É uma fonte de receitas para os fornecedores a montante, representando simultaneamente um custo de investimento para os compradores a jusante.
Porque podem a energia, o financiamento e os ciclos de construção afetar os lucros em 2028?
O ritmo de construção dos centros de dados de IA depende não apenas do fornecimento de GPU, mas também da energia, dos terrenos, das aprovações e das condições de financiamento. Os grandes centros de dados de IA exigem um fornecimento de energia estável e instalações de arrefecimento de elevada densidade. Mesmo que as empresas tenham assegurado GPU, poderão não conseguir iniciar operações atempadamente se as ligações à rede, a construção de subestações ou os sistemas de arrefecimento ainda não estiverem concluídos.
Este desfasamento temporal pode atrasar a realização das receitas. Por exemplo, um centro de dados pode ter sido programado para iniciar operações em 2027, mas ser adiado para 2028 devido ao adiamento das ligações elétricas. Se algumas despesas de equipamento e construção já tiverem sido incorridas, a empresa poderá enfrentar um período mais longo de capital imobilizado, despesas de financiamento mais elevadas e um período de recuperação do investimento mais tardio.
A JPMorgan observou que o fornecimento de energia, a escassez de equipamento, as licenças de construção e a oposição pública à expansão dos centros de dados constituem restrições importantes à construção de infraestruturas de IA. Alguns projetos podem ter ciclos de construção entre 18 e 30 meses.
Ao mesmo tempo, os custos de financiamento podem afetar a economia dos projetos. Se as empresas utilizarem dívida para apoiar a construção de centros de dados, taxas de juro mais elevadas poderão aumentar as despesas com juros. Para os operadores que precisam de atualizar continuamente as GPU, a aquisição futura de equipamento também poderá criar novas necessidades de financiamento.
No entanto, os atrasos na construção também podem reduzir as despesas de capital efetivas durante um determinado período e não aumentam necessariamente a depreciação de imediato. O impacto específico depende de os ativos terem atingido a condição pretendida para utilização, do tratamento contabilístico dos custos relacionados e dos acordos contratuais e de financiamento. Por conseguinte, os riscos para os lucros em 2028 podem resultar não apenas da depreciação, mas também de desfasamentos entre os calendários de entrada em funcionamento dos projetos, os custos de financiamento e a realização das receitas dos clientes.
Um investimento mais lento em centros de dados de IA significa que as ações tecnológicas vão necessariamente cair?
Um crescimento mais lento das despesas de capital em IA não significa necessariamente que as ações tecnológicas vão cair. Para os fornecedores de chips e equipamento, a redução das novas aquisições por parte dos clientes pode afetar o crescimento futuro das encomendas. No entanto, para as grandes empresas de computação em nuvem, um crescimento mais lento das despesas de capital também pode melhorar o fluxo de caixa livre.
Por exemplo, se uma empresa tiver concluído a construção de centros de dados em grande escala e conseguir servir mais clientes utilizando os recursos de computação existentes enquanto reduz as aquisições de novo equipamento, o seu fluxo de caixa e retorno sobre o capital poderão melhorar.
Por conseguinte, despesas de capital mais lentas podem ter simultaneamente dois efeitos diferentes: os fornecedores a montante podem enfrentar pressão sobre o crescimento das encomendas, enquanto os compradores a jusante podem ter oportunidades para melhorar o fluxo de caixa. A forma como o mercado avalia, em última instância, estes resultados depende do crescimento das receitas, das alterações dos custos e das expectativas de valorização anteriores.
Em novembro de 2026, a Wells Fargo melhorou a sua perspetiva sobre ações de semicondutores relacionadas com IA após uma queda significativa, refletindo que algumas preocupações sobre um crescimento futuro mais lento poderão já estar incorporadas nas valorizações. No entanto, a empresa continuou a alertar que a potencial pressão sobre os lucros em 2028 poderá ainda não estar totalmente refletida nos preços.
Isto mostra que o risco relativo aos lucros empresariais e o risco de investimento em ações não são exatamente iguais. Mesmo que o crescimento dos lucros de uma empresa abrande no futuro, a sua valorização poderá continuar atrativa se o preço da ação já tiver diminuído significativamente. Inversamente, mesmo que uma empresa continue a crescer, poderá enfrentar uma compressão da valorização se o preço da ação refletir expectativas de lucros excessivamente elevadas. Por conseguinte, os investidores precisam de avaliar tanto o potencial de lucros futuros de uma empresa como o seu preço de mercado atual, em vez de avaliarem o desempenho das ações apenas com base nas alterações das despesas de capital.
Como podem os investidores avaliar se os centros de dados de IA se estão a aproximar de um ponto de viragem dos lucros?
Avaliar se o ciclo de investimento em centros de dados de IA está a mudar exige uma análise abrangente das despesas de capital, receitas, fluxo de caixa e eficiência de utilização dos ativos.
-
Os investidores podem acompanhar as previsões de despesas de capital das grandes empresas tecnológicas. Se as empresas continuarem a aumentar os orçamentos de investimento enquanto as previsões de receitas e lucros dos negócios de nuvem não melhoram ao mesmo ritmo, o mercado poderá ficar mais preocupado com os retornos do investimento.
-
Os investidores precisam de acompanhar a relação entre os encargos de depreciação e o lucro operacional. Se a depreciação continuar a aumentar enquanto as receitas adicionais dos serviços de IA não conseguirem cobrir os custos relacionados, as margens de lucro poderão ficar sob pressão.
-
Os investidores podem observar as alterações no fluxo de caixa livre. Para empresas que continuam a expandir-se, uma diminuição de curto prazo do fluxo de caixa livre não é necessariamente um sinal negativo. No entanto, se o fluxo de caixa operacional não conseguir cobrir os investimentos necessários a longo prazo, a dependência de financiamento poderá aumentar.
-
Os investidores precisam de acompanhar a utilização dos centros de dados e os contratos com clientes. A capacidade do equipamento de computação para manter uma utilização elevada após entrar em funcionamento, a continuidade do pagamento de taxas pelos clientes e a capacidade das condições contratuais para cobrir o período de recuperação do investimento em equipamento podem afetar os retornos de longo prazo.
-
Os investidores podem avaliar as expectativas do mercado juntamente com as valorizações das ações. Se as previsões para os lucros futuros de uma empresa forem revistas em baixa enquanto o preço da ação ainda refletir expectativas de crescimento elevadas, poderá existir o risco de um ajustamento adicional.
Estes indicadores devem ser analisados no contexto da posição de uma empresa na cadeia de abastecimento. Para os fornecedores de chips, as encomendas e os planos de aquisição dos clientes são mais importantes. Para as empresas de computação em nuvem, as receitas de IA e o fluxo de caixa livre são mais críticos. Para as empresas de aluguer de capacidade de computação, o cumprimento dos contratos, a utilização do equipamento e a capacidade de financiamento podem afetar diretamente a estabilidade operacional.
Como acompanhar a cadeia de abastecimento de centros de dados de IA através da negociação de ações da Gate?
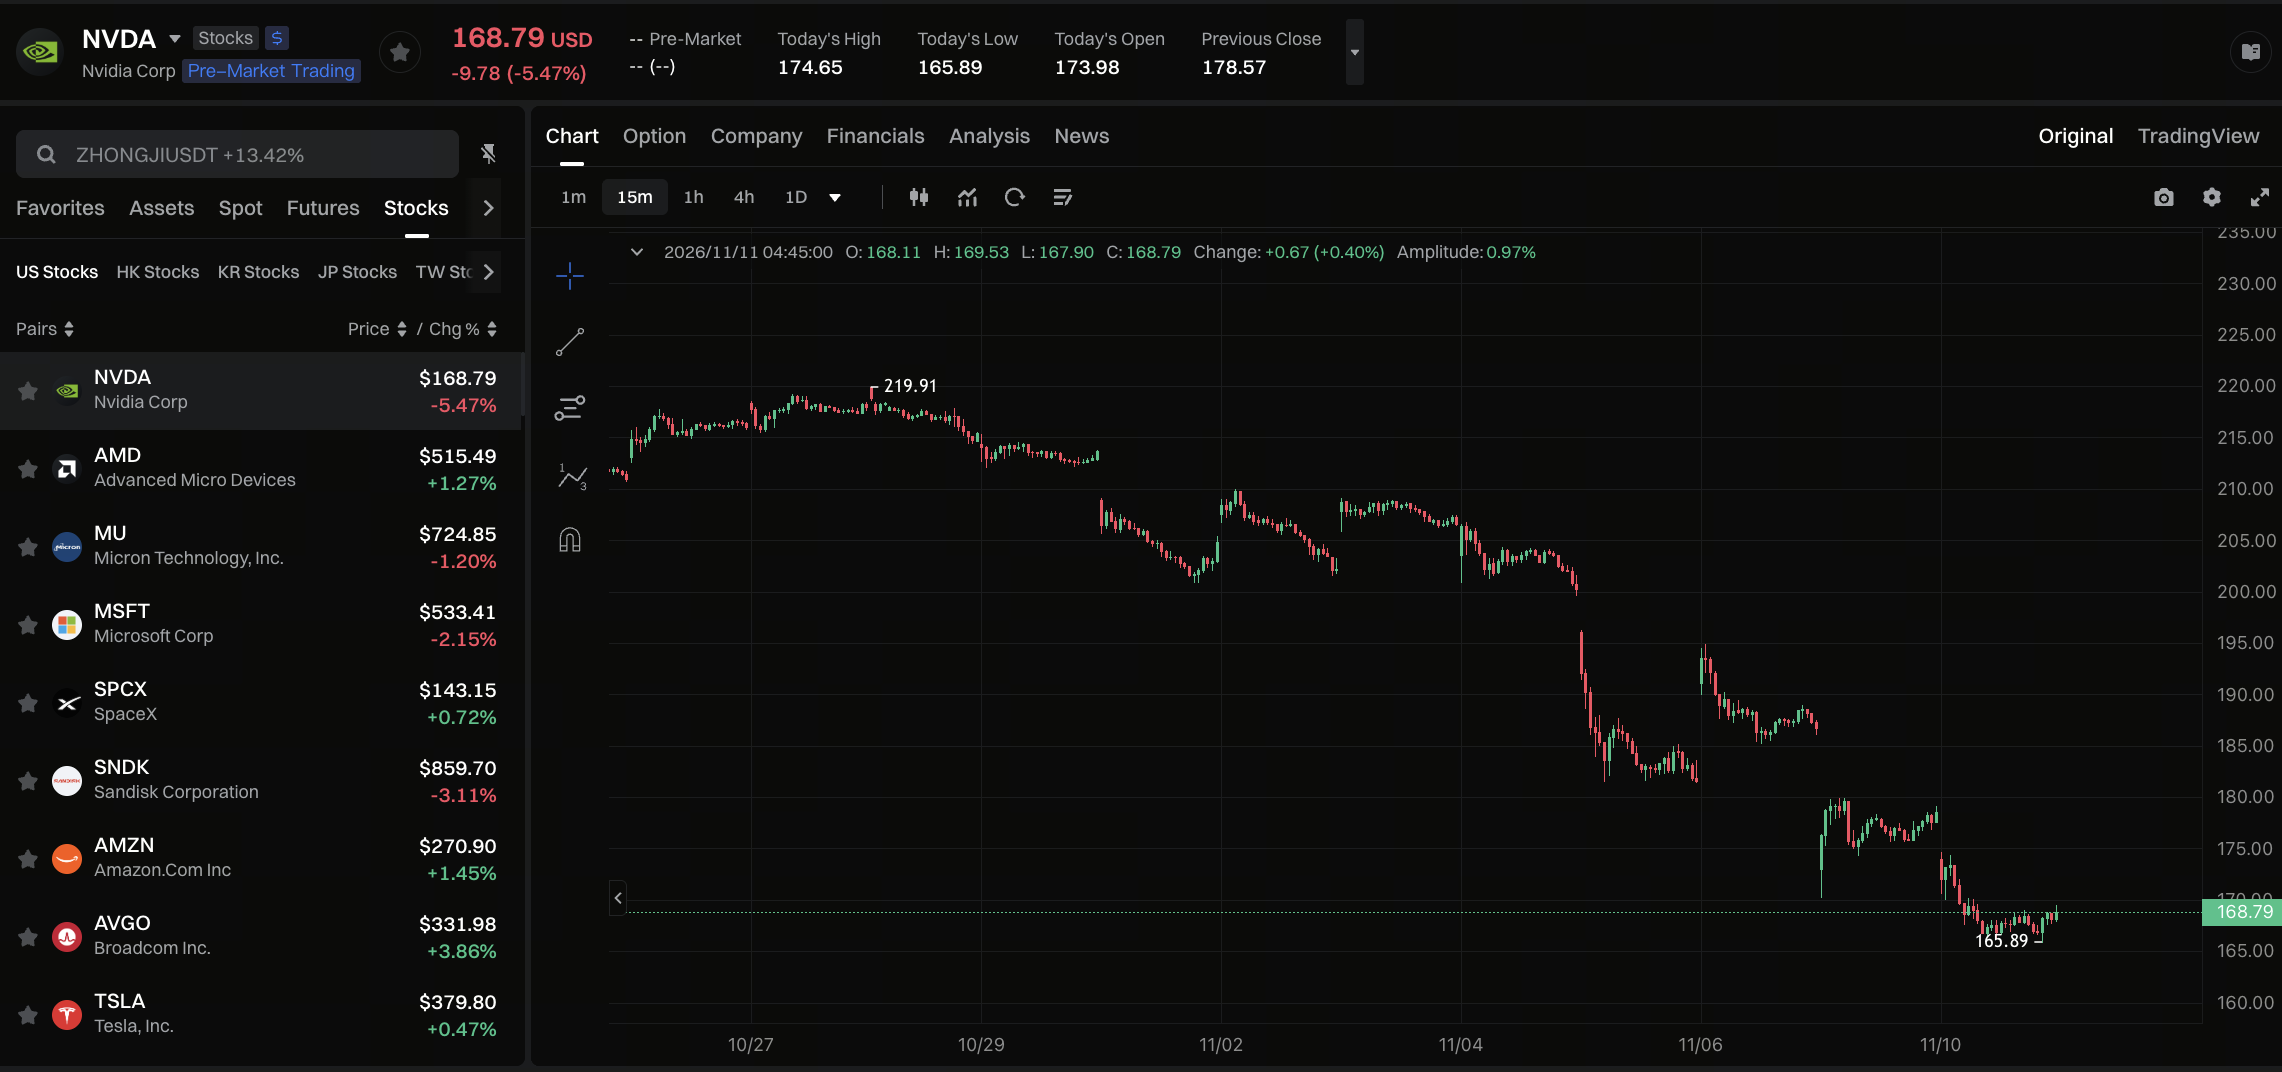
O ciclo de investimento em centros de dados de IA abrange vários setores, incluindo a produção de chips, a computação em nuvem, o aluguer de capacidade de computação e as infraestruturas. Os investidores que pretendam acompanhar os mercados relacionados podem utilizar as opções relevantes disponibilizadas através da Negociação de ações da Gate para consultar os instrumentos de ações dos EUA efetivamente suportados pela plataforma e analisar as alterações do mercado juntamente com relatórios financeiros, valorizações e informações do setor.
Por exemplo, os investidores podem acompanhar o crescimento das receitas e as encomendas de clientes de empresas de chips como a NVIDIA e a AMD; observar as despesas de capital e o desempenho dos negócios de nuvem da Microsoft, Amazon e Alphabet; e analisar os custos de financiamento, contratos com clientes e condições de fluxo de caixa de fornecedores de serviços de computação como a CoreWeave.
Embora as diferentes empresas estejam todas ligadas à construção de centros de dados de IA, os seus modelos de lucro e fontes de risco diferem. Os investidores não devem assumir que o preço da ação de uma empresa vai acompanhar todo o setor simplesmente por fazer parte da cadeia de abastecimento de IA.
Na negociação efetiva, os investidores também precisam de confirmar os instrumentos de negociação suportados pela plataforma, os horários de negociação, as regras de taxas e a natureza dos direitos sobre os ativos. As ações podem registar diferenças significativas de preço e alterações de liquidez, especialmente durante a divulgação de resultados e em períodos de maior volatilidade do mercado.
A Negociação de ações da Gate disponibiliza aos utilizadores uma forma de acompanhar e participar nos mercados relacionados, mas não pode substituir o julgamento de investimento independente. Os investidores devem continuar a tomar decisões com base nos fundamentos das empresas, nos níveis de valorização e na sua própria tolerância ao risco. As regras específicas dos produtos estão sujeitas à apresentação efetiva na plataforma.
Resumo
O investimento contínuo em centros de dados de IA reflete a procura de longo prazo por recursos de computação no setor da inteligência artificial. No entanto, não existe uma relação direta necessária entre a expansão das despesas de capital e a melhoria da rentabilidade empresarial.
A razão pela qual 2028 se tornou um potencial ponto de viragem para a atenção do mercado é que os encargos de depreciação resultantes de investimentos anteriores em grande escala podem continuar a aumentar, enquanto a contribuição das novas despesas de capital para o crescimento dos lucros da cadeia de abastecimento pode enfraquecer gradualmente. Se as receitas dos serviços de IA e a utilização da capacidade de computação não melhorarem ao mesmo tempo, algumas empresas poderão enfrentar uma diminuição das margens de lucro e pressão sobre o fluxo de caixa livre.
No entanto, 2028 não constitui um ponto confirmado de declínio para o setor de IA. Para empresas com procura estável dos clientes, elevada utilização do equipamento e fluxo de caixa suficiente, um crescimento mais lento das despesas de capital também pode indicar que os retornos do investimento estão a começar a melhorar.
Para os investidores, a questão essencial não é quantos mais centros de dados de IA vão ser construídos, mas se estes ativos conseguem gerar receitas, lucros e fluxo de caixa suficientes ao longo das respetivas vidas úteis. As perspetivas de desenvolvimento a longo prazo da tecnologia de IA e os retornos do investimento em ações relacionadas continuam a exigir avaliação separada.
Perguntas frequentes
Porque poderá 2028 tornar-se um ponto de viragem para a pressão sobre os lucros dos centros de dados de IA?
Os encargos de depreciação resultantes de investimentos anteriores em grande escala podem continuar a aumentar, enquanto a contribuição do crescimento das despesas de capital para os lucros da cadeia de abastecimento pode enfraquecer. No entanto, este é apenas um cenário de risco potencial, e não uma previsão certa.
Construir mais centros de dados de IA conduz sempre a lucros empresariais mais elevados?
Não necessariamente. Os lucros também dependem da procura dos clientes, da utilização da capacidade de computação, dos preços dos serviços, dos custos operacionais e da depreciação do equipamento.
Porque afeta a depreciação das GPU os lucros das empresas tecnológicas?
Os custos de aquisição de equipamento, como GPU, são geralmente reconhecidos gradualmente na demonstração de resultados ao longo das respetivas vidas úteis esperadas. Se os encargos de depreciação aumentarem mais rapidamente do que as receitas relacionadas, os lucros empresariais podem diminuir.
O crescimento mais lento das despesas de capital em IA é negativo para a NVIDIA?
Pode afetar a procura de novas aquisições de GPU, mas o impacto específico depende das encomendas dos clientes, dos ciclos de atualização dos produtos, da quota de mercado e das expectativas de lucros. Um crescimento mais lento das despesas de capital não significa necessariamente que os montantes de aquisição vão diminuir.
Porque precisam as empresas de centros de dados de IA de se concentrar no fluxo de caixa livre?
A construção de centros de dados e as atualizações de equipamento exigem capital substancial. Mesmo que uma empresa aumente as receitas, despesas de capital que se mantenham superiores ao fluxo de caixa operacional podem aumentar a necessidade de financiamento externo.
As ações tecnológicas de IA vão necessariamente cair em 2028?
Não necessariamente. Os preços das ações dependem dos lucros empresariais, das valorizações e das expectativas do mercado. Se os riscos relacionados já estiverem refletidos nos preços das ações, ou se a comercialização da IA avançar além das expectativas, o desempenho do mercado poderá ser diferente.