Le trading d’arbitrage constitue une stratégie d’investissement visant à exploiter les différences de prix entre des devises ou des matières premières similaires sur plusieurs marchés. Cette approche est couramment utilisée sur les marchés d’actions, d’obligations, de matières premières et de crypto.
L’arbitrage exploite les inefficiences du marché et les écarts de prix, une méthode de longue date chez les investisseurs spécialisés en couverture sur les marchés classiques. Contrairement au trading traditionnel, il tire parti des divergences temporaires entre cotations plutôt que de l’orientation du marché, justifiant ainsi son classement comme stratégie neutre au marché.
Ce principe est désormais répandu dans la crypto, où la volatilité importante et l’hétérogénéité des prix entre plateformes ouvrent des opportunités fréquentes d’arbitrage.
Points à retenir
L’arbitrage vise à profiter d’écarts temporaires du prix d’un même actif sur différents marchés ou exchanges, sans prédiction de hausse ou de baisse de cours.
Il existe car le marché crypto est fragmenté entre plateformes centralisées, décentralisées et pools de liquidité distincts, chacun avec ses propres frais, règles et dynamiques offre/demande.
Le spread brut ne garantit pas le profit : les frais de trading, de réseau, le slippage et les conversions réduisent un écart de 0,4 % à une portion minime.
La majorité de l’arbitrage passe désormais par des bots et des sociétés de trading à haute fréquence, car les fenêtres d’opportunité se ferment en quelques secondes ; les débutants doivent s’en tenir à de faibles montants et intégrer tous les coûts avant de débuter.
Qu’est-ce que l’arbitrage ?
L’arbitrage est une stratégie alternative consistant à acheter et vendre actions, matières premières ou devises sur différents marchés ou exchanges crypto, en tirant rapidement profit de minimes différences de prix.
Côté crypto, l’offre et la demande génèrent des écarts que les arbitragistes — ceux qui pratiquent l’arbitrage — exploitent entre plateformes. Les technologies de surveillance en temps réel tendent à réduire ces écarts, mais elles n’ont ni éliminé l’arbitrage ni privé certains investisseurs de revenus rapides.
Contrairement au trading classique, l’arbitrage ne nécessite pas d’anticiper le marché : il exploite un écart temporaire entre deux prix, sécurise la différence et reste neutre, le bénéfice venant de la convergence, non d’une bonne prédiction du cours.
Fonctionnement de l’arbitrage
L’arbitrage consiste simplement à exploiter des écarts de prix sur les marchés financiers grâce à des logiciels sophistiqués qui détectent les écarts entre plateformes.
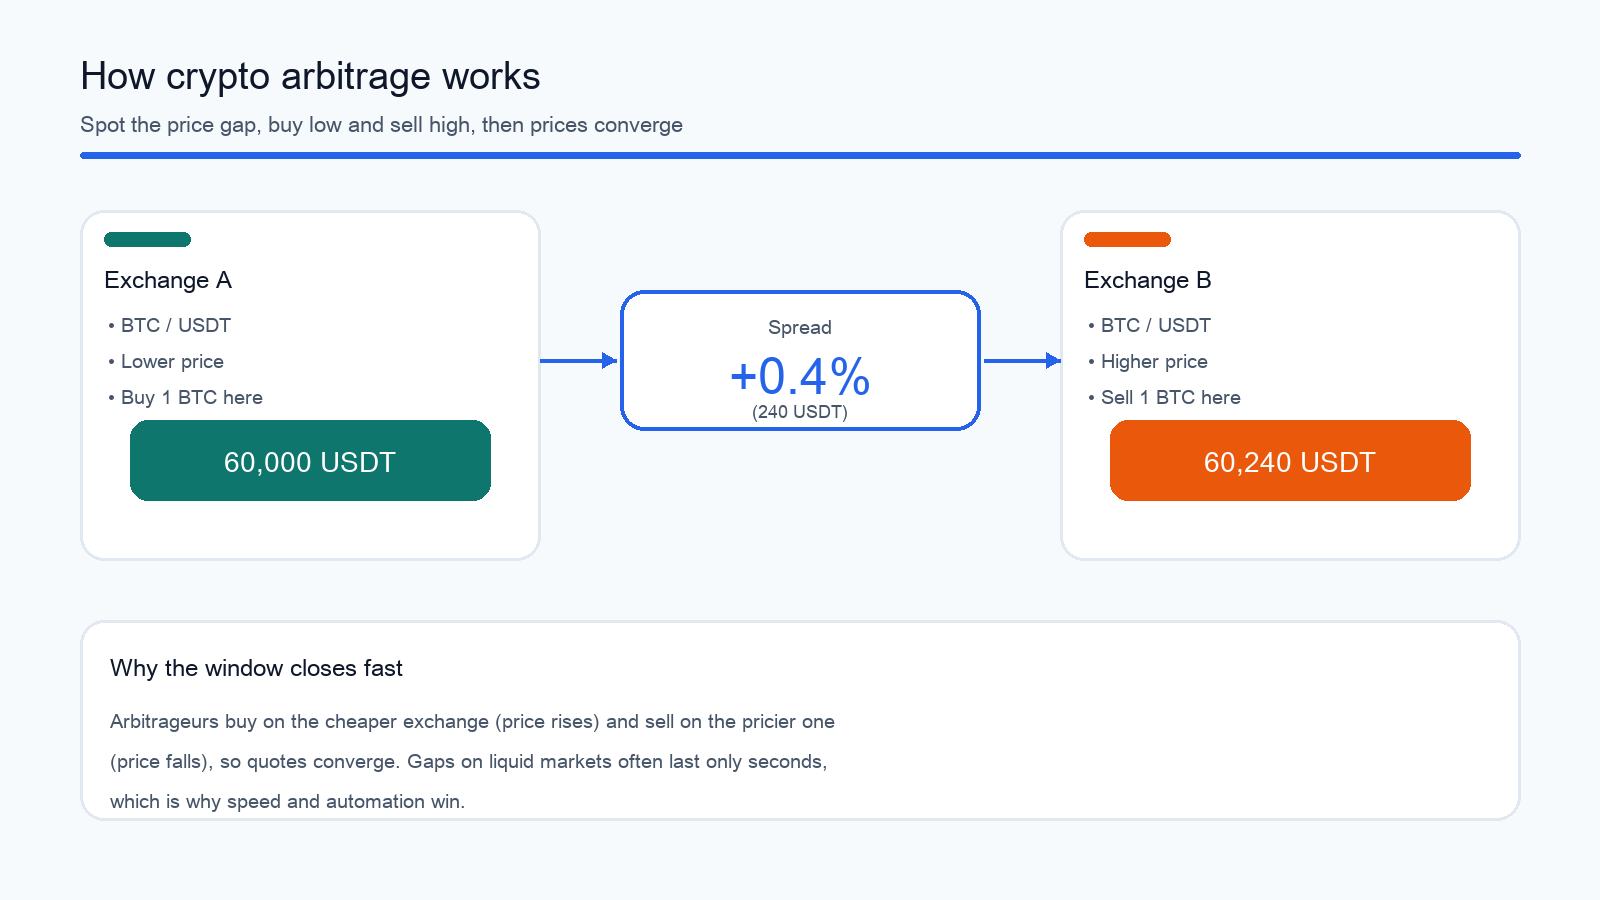
Par exemple, Bitcoin (BTC) est coté à 60 000 USDT sur l’exchange A et à 60 240 USDT sur l’exchange B — un écart de 240 USDT, soit 0,4 %. Acheter 1 BTC sur la plateforme la moins chère, puis le vendre sur la plus chère, génère un profit brut de 240 USDT avant frais.
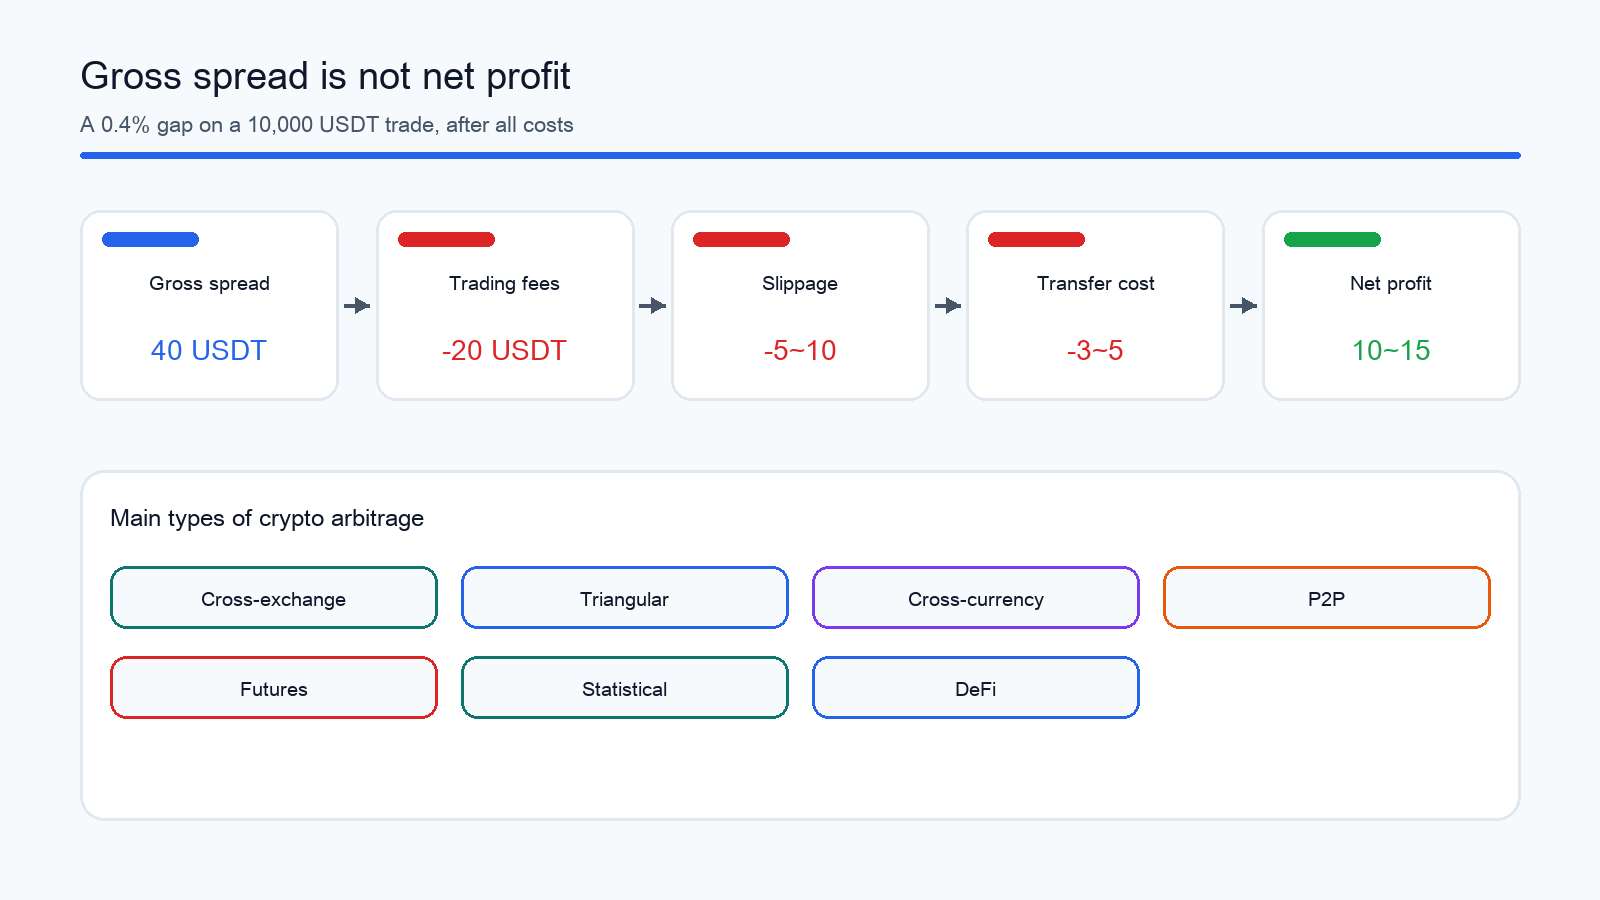
Cependant, le spread brut ne correspond jamais au gain net. Sur un trade de 10 000 USDT avec 0,4 %, le gain brut est de 40 USDT ; avec 0,1 % de frais Taker pour chaque transaction, 20 USDT partent déjà en frais et le slippage de 0,05–0,1 % retire encore 5 à 10 USDT. Ajouter les frais de conversion ou de transfert entre exchanges ramène le gain net à 10–15 USDT, voire zéro.
La convergence aligne les prix entre plateformes : les achats sur la moins chère font monter les prix, les ventes sur la plus chère les baissent. D’où la brièveté des écarts sur les marchés les plus liquides — seuls quelques secondes d’opportunité, ce qui fait de la vitesse un critère absolu en arbitrage.
Fig. 1. Schéma de l’arbitrage crypto : détecter un écart, acheter bas, vendre haut, puis observer la convergence des prix.
Origine des écarts de prix en crypto
Les cryptomonnaies s’échangent à la fois sur des plateformes centralisées, décentralisées et dans des pools de liquidité distincts, avec chacun ses propres règles, frais, et modalités de dépôt/retrait. Cette fragmentation multiplie les conditions propices aux écarts de prix. Les divergences réglementaires ajoutent à ce phénomène, car les contraintes locales (contrôles de capitaux, licences) empêchent la correction immédiate des déséquilibres offre/demande.
Pour les plus gros actifs, les écarts restent d’ordinaire faibles, en raison de la forte liquidité. Mais lors de hausses de volatilité, si des dépôts/retraits sont restreints ou après le listing d’un token, des écarts notables apparaissent — moments clés pour les arbitragistes.
Les principaux types d’arbitrage
De nombreux types d’arbitrage existent. Voici les plus répandus :
Fig. 2. Le spread brut n’équivaut jamais au profit net : frais, slippage et conversion rétrécissent la marge ; voici les grandes familles d’arbitrage crypto.
Arbitrage inter-exchanges (Cross-Exchange)
Cela consiste à acheter une crypto sur une plateforme où elle est moins chère, la revendre sur une autre où elle est plus chère, et empocher l’écart. Exemple : l’ETH coûte 1 780 $ sur Gate et 1 800 $ ailleurs : chaque ETH vendu rapporte 20 $. Les profits sont faibles par trade, d’où l’importance du volume et de la rapidité, et la domination des algorithmes de trading haute fréquence.
Les marges les plus sensibles s’observent dans les nouveaux tokens, altcoins à faible volume, ou paires exotiques contre certains stablecoins. Croire qu’il suffit d’un simple achat/vente et d’un transfert expose les débutants aux frais croissants et au risque d’une variation de prix entre-temps. Les arbitrageurs disposent leurs fonds à l’avance sur plusieurs plateformes et utilisent l’automation pour agir en temps réel.
Arbitrage intra-plateforme (Triangulaire)
Cet arbitrage se pratique sur une même plateforme. Il ne requiert pas de transfert blockchain, éliminant délais et frais réseau.
Le plus connu est l’arbitrage triangulaire : le trader effectue trois transactions séquentielles selon différentes paires pour revenir à la devise d’origine. Si le solde final est positif, l’équilibre temporaire était rompu.
Par exemple, une plateforme cote BTC/USDT à 60 000 et ETH/USDT à 3 000, soit un taux BTC/ETH attendu de 20. Si le carnet affiche 19,98, le trader peut acheter 20 ETH pour 60 000 USDT, convertir 19,98 ETH contre 1 BTC, puis revendre ce BTC contre 60 000 USDT et garder 0,02 ETH. Gain brut : environ 60 USDT (0,1 %), mais frais et slippage réduisent, justifiant les bots agissant à la milliseconde.
Arbitrage cross-devise
Ici, on profite de la différence du prix d’un actif selon la devise de cotation (ex : bitcoin coté contre USDT et USDC pourrait présenter un écart après conversion).
Le principe : acheter dans la devise momentanément sous-évaluée, revendre dans la plus chère. Ces écarts se concentrent lors de volatilité, mais attention au risque — si le stablecoin intermédiaire lâche son ancrage, le bénéfice s’évapore.
Arbitrage P2P
L’arbitrage P2P consiste à acheter ou vendre en direct à un autre utilisateur à un prix différent de celui du marché spot. Par exemple, acheter de l’USDT en P2P sous le prix du marché pour le revendre sur le spot, ou inversement. Les marges sont souvent plus élevées qu’en inter-exchange classique, car le prix P2P inclut coûts de transferts fiat, risques de contrepartie et spécificités locales.
Risque : faire affaire avec un particulier peut exposer à des fraudes, des erreurs, ou des blocages bancaires sur motifs crypto. D’où l’usage de l’escrow sur les plateformes P2P : la crypto vendue reste bloquée jusqu’à preuve de paiement, et tout litige se règle via le chat ou les preuves de virement.
Arbitrage sur Futures (Spot-Futures, Taux de financement)
Ici, on cible la différence entre le prix spot d’un actif et son prix futures. Si le futures cote au-dessus du spot (contango), on achète l’actif spot et on vend (short) le futures. À la convergence, la double position est clôturée net de l’écart initial. Le schéma inverse s’applique si le futures est sous-évalué.
Autre variante : les futures perpétuels, dont les écarts avec le spot sont compensés par un taux de financement, entraînant versement entre positions opposées. Un trader peut alors coupler un achat spot et une position opposée sur le perpetual pour percevoir le funding tout en restant neutre au marché.
Arbitrage statistique
L’arbitrage statistique fait appel à des modèles quantitatifs pour repérer et exploiter des incohérences temporaires. Un algorithme note les actifs selon leur performance relative et enchaîne les transactions, visant le retour à la moyenne statistique. Ce type de stratégie, fondée sur l’analyse massive de données en temps réel, nécessite l’automatisation.
Arbitrage en finance décentralisée (DeFi)
En DeFi, le protocole, sans intervention humaine, exécute les transactions via Smart Contracts, ce qui le rend propice à l’arbitrage. Les rendements différents des protocoles de prêt assurent de bonnes opportunités : échanger à l’instant T un stablecoin à faible rendement contre un autre plus rémunérateur capte la différence. Les écarts de yield entre protocoles de prêt, pools de liquidité, et paires de stablecoins sont le terrain de jeu des arbitragistes DeFi.
Outils et technologie en arbitrage crypto
L’avantage concurrentiel en arbitrage provient de la technologie. Sur les actifs liquides, la marge est minime et la performance dépend de la vitesse d’accès aux données, du calcul précis des coûts, et de la synchronisation parfaite — impossible sans automatisation.
Des applications telles que CoinGecko, CoinDesk, ou CoinMarketCap permettent une surveillance centralisée et gratuite des prix. CoinStats sert d’outil d’arbitrage et de suivi portefeuille sur plusieurs exchanges.
Pour détecter et saisir les opportunités :
Plateformes prêtes à l’emploi. Elles se connectent aux API d’exchanges et laissent exécuter des algorithmes sans codage, parfait pour les débutants : Cryptohopper, 3Commas, HaasOnline.
Bots personnalisés. Grâce à des librairies API comme CCXT, il est possible de développer ses propres algorithmes de détection et d’exécution.
Modèles hybrides. Détection par scripts maison ou outils externes, exécution via des infrastructures tierces.
La détection d’un écart nécessite des scanners : les agrégateurs fournissent une vue cross-exchange générale, tandis que les scanners d’arbitrage calculent en temps réel après déduction des frais.
Premiers pas en arbitrage crypto
Pour débuter, il faut :
S’inscrire sur une à trois plateformes selon la stratégie choisie, puis vérifier son identité.
Activer l’authentification à deux facteurs pour sécuriser chaque compte.
Comprendre les modalités de dépôt et retrait de chaque marketplace.
Analyser scrupuleusement tous les frais applicables.
Puis, tester sur un montant réduit : évaluer les prix, la profondeur du carnet d’ordres, repérer un écart, calculer le gain potentiel net, et seulement alors effectuer l’opération. Cela révèle l’impact du slippage et la durée des transferts. L’erreur classique est d’omettre les frais : il faut systématiquement déduire frais de trading, dépôt/retrait, réseau, slippage, conversions éventuelles.
Atouts de l’arbitrage crypto automatisé
Les algorithmes d’arbitrage scannent en simultané de multiples exchanges et des centaines de cryptomonnaies. Aucun trader humain ne peut concurrencer leur rapidité ni leur efficience sur l’ensemble des marchés et volumes.
Il n’est pas requis d’être un expert pour arbitrer, ni de passer des heures à rechercher manuellement les écarts, ni de surveiller l’activité ou de placer les transactions une à une.
Principaux risques liés à l’arbitrage crypto
L’arbitrage crypto était historiquement considéré comme moins risqué que l’arbitrage sur matières premières, actions ou obligations, car il privilégie l’exploitation mécanique d’écarts plutôt que la prise de position sur l’orientation des marchés. Néanmoins, certains points de vigilance s’imposent :
Slippage : Sur carnet d’ordres, un ordre exécuté sur plusieurs limites peut faire grimper le prix. Étant donné la faiblesse des marges, un slippage efface vite tout espoir de gain.
Variabilité du prix : La volatilité crée l’occasion d’arbitrage, mais un délai dans l’exécution laisse le temps à la normalisation avant que les deux transactions soient effectuées. Il faut donc maintenir ses fonds sur des exchanges et privilégier des réseaux ultra-rapides.
Frais élevés : Les frais de trading, retrait ou dépôt consomment potentiellement tout le bénéfice. Les fonds institutionnels réduisent cet effet par le volume.
Délais de transaction : Plus la latence est élevée pour déplacer les fonds, plus le risque de manquer la fenêtre d’arbitrage augmente.
Piratage ou clôture d’exchange : Les hot wallets sont exposés aux vols, certaines plateformes pouvant faire défaut. Il est conseillé de stocker la majorité des assets sur un cold wallet et de privilégier les acteurs reconnus.
Risque opérationnel : Le prix cible peut ne plus correspondre au moment de la double exécution. En outre, la fiabilité et les limites propres à chaque plateforme comptent (délais, blocages techniques).
Risque de contrepartie et conformité : Sur le P2P, l’exposition à la fraude ou au litige de paiement est élevée. Et en raison du caractère mouvant de la réglementation, les règles applicables aux plateformes et opérations évoluent régulièrement.
La plupart de ces risques peuvent être réduits grâce à l'automatisation, à des calculs très précis, ainsi qu'au recours à des plateformes de confiance.
L’arbitrage crypto reste-t-il rentable ?
L’offre et la demande créent toujours des écarts, et durant la première bulle crypto (2017–2018) la normalisation prenait plusieurs jours. Aujourd'hui, le marché s'est professionnalisé et l’arbitrage est moins accessible, même si certains arbitrageurs institutionnels en tirent encore un rendement significatif.
Aucune réponse unique sur les gains potentiels : tout dépend de la taille du capital, de la rapidité d’exécution, des coûts opérationnels. Dans les segments les plus liquides, les écarts sont de l’ordre de 0,05 à 0,3 % après frais ; sur d’autres segments ou via les dérivés, certains atteignent 10–20 % du dépôt mensuel, mais ce résultat suppose un important capital, une automatisation poussée et un contrôle permanent des frais.
Résumé
L’arbitrage bénéficie aux investisseurs et traders ; la technologie de surveillance et de fermeture des écarts accroît l'efficience globale des marchés. Les arbitrageurs bâtissent leurs gains sur la répétition de ces écarts : repérer l’opportunité, multiplier les ordres simultanés, intégrer tous les frais — la moindre erreur annule le rendement. Les bots, scanners de prix et outils natifs des exchanges sont essentiels à l’automatisation de ce travail.
L’arbitrage crypto répond à ceux qui privilégient la régularité et la précision sur la recherche du gain rapide. Le gain moyen par trade dépasse rarement une fraction de pourcent, donc l’analyse continue et la réactivité prévalent sur l’ampleur de chaque transaction.
FAQ
Définition simple de l’arbitrage
L’arbitrage, c’est capter la différence de prix d’un même actif : s’il est moins cher sur un exchange, un arbitrageur achète bas, revend immédiatement plus haut, et encaisse la différence, sans nécessité d’anticiper le sens du marché.
La légalité de l’arbitrage crypto
L’arbitrage comme stratégie n’est pas interdit — il s’agit d’acheter et vendre des cryptoactifs sur différents marchés. Les législations sur les actifs numériques s’appliquent par pays. Ainsi, l’achat/vente crypto est autorisé dans toute l’Union européenne sous le règlement MiCA, sous réserve de licence et de vérification KYC. Vérifiez toujours la législation de votre propre juridiction.
Principaux risques de l’arbitrage
Les principaux risques sont : l’exécution (prix évoluant trop vite), le slippage, les frais (trading et retrait), les transferts, la fiabilité des plateformes, les fraudes en P2P, et la réglementation fluctuante. Automatisation, calcul précis et exchanges réputés sont essentiels pour limiter ces risques.
L’arbitrage crypto — adapté aux débutants ?
Oui, avec prudence. Commencez par l’inter-exchange ou le P2P sur de petits montants, calculez chaque frais, activez la double authentification, et maîtrisez bien les conditions de dépôt/retrait avant de passer à l’échelle supérieure.
Un bot est-il indispensable ?
Pas absolument, mais au-delà de quelques transactions isolées, oui. L’automatisation devient indispensable, car les fenêtres de gain se referment souvent en quelques secondes ; d’où le recours à des plateformes spécialisées, bots personnalisables, ou approches hybrides.
Auteur : Paul
Traduction effectuée par : binyu
Examinateur(s): Edward、Jayne
Clause de non-responsabilité
* Les informations ne sont pas destinées à être et ne constituent pas des conseils financiers ou toute autre recommandation de toute sorte offerte ou approuvée par Gate.
* Cet article ne peut être reproduit, transmis ou copié sans faire référence à Gate. Toute contravention constitue une violation de la loi sur le droit d'auteur et peut faire l'objet d'une action en justice.
RFQ (Request for Quote) constitue un mécanisme de tarification couramment utilisé dans le trading crypto OTC (Over-the-Counter). Il offre aux traders la possibilité de demander des offres à plusieurs fournisseurs de liquidité et de sélectionner le prix le plus avantageux pour l’exécution de leurs transactions. À la différence de l’appariement traditionnel par le carnet des ordres, RFQ limite le slippage, prévient l’impact sur le marché et permet la gestion de volumes importants. Grâce à l’intégration du trading algorithmique (Algo Trading), le processus RFQ bénéficie d’une automatisation et d’un routage intelligent, devenant ainsi une composante incontournable de l’infrastructure du trading institutionnel.
Le trading algorithmique repose sur l’utilisation de modèles programmatiques pour automatiser la prise de décision et l’exécution des ordres de trading. Dans le marché OTC crypto, il sert principalement à optimiser le processus RFQ (Request for Quote) en assurant un routage intelligent et une agrégation de liquidité, permettant ainsi d’obtenir la meilleure exécution sur des marchés fragmentés. Grâce à la distribution automatique des offres, à l’analyse des prix en temps réel et à l’optimisation des parcours, le trading algorithmique réduit considérablement le slippage et l’impact sur le marché. Il constitue également une infrastructure essentielle pour les institutions réalisant des Block Trades, accélérant la transition du marché OTC vers des opérations électroniques et systématiques.
Dans le secteur de la finance numérique en 2026, les stablecoins ne se limitent plus à un rôle de couverture sur les marchés crypto. Ils constituent désormais la colonne vertébrale des règlements transfrontaliers mondiaux et des paiements marchands. Soutenue par Bitfinex et Tether, Stable est une blockchain Layer 1 spécialement conçue autour de l’USDT en tant qu’actif de règlement natif, associant le gas natif USDT à une finalité quasi instantanée pour bâtir un réseau de paiement centré sur les stablecoins.
Stable est une blockchain Layer 1, lancée en collaboration par Bitfinex et Tether. Elle utilise l'USDT comme actif natif pour le gas et permet des transferts USDT gratuits entre pairs.
Cet article se penche sur les largages aériens Web3, les types courants et les escroqueries potentielles auxquelles ils peuvent être liés. Il discute également de la manière dont les escrocs se nourrissent de l'excitation autour des largages aériens pour piéger les utilisateurs. En analysant le cas du largage aérien de Jupiter, nous exposons comment les escroqueries cryptographiques opèrent et à quel point elles peuvent être dangereuses. L'article fournit des conseils concrets pour aider les utilisateurs à identifier les risques, à protéger leurs actifs et à participer en toute sécurité aux largages aériens.