Le commerce d’agent à agent (A2A Commerce) est un modèle commercial dans lequel des agents d’intelligence artificielle (agents IA) agissent pour le compte d’utilisateurs ou d’entreprises afin de découvrir automatiquement des produits, faire correspondre des besoins, négocier des prix, autoriser des transactions et régler des paiements avec d’autres agents. Le changement majeur est que l’IA ne se contente plus de recommander des produits ou d’aider les utilisateurs à finaliser des commandes : elle peut participer directement à plusieurs étapes de transactions commerciales, dans le cadre d’autorisations et de règles prédéfinies.
À mesure que les grands modèles de langage, les frameworks d’agents IA et les infrastructures de paiement numérique continuent d’évoluer, l’activité commerciale s’étend des interactions humaines sur les sites web vers des flux de travail automatisés pilotés par des agents. Par exemple, un agent d’approvisionnement d’entreprise peut interroger un agent fournisseur sur les stocks et les prix, un agent d’assistance personnelle peut comparer les formules d’abonnement de différents prestataires de services, et un agent logiciel peut acheter des crédits API selon les besoins d’une tâche. Ces scénarios exigent que les agents puissent s’identifier mutuellement, échanger des informations structurées et finaliser les autorisations et les paiements de manière vérifiable.
Ces dernières années, des technologies telles qu’A2A, le protocole de contexte de modèle (Model Context Protocol, MCP), le protocole de paiements par agents (Agent Payments Protocol, AP2) et x402 ont progressivement gagné en maturité, en fournissant différentes couches d’infrastructure pour la collaboration entre agents et les paiements machine à machine. Cet article explique le fonctionnement du commerce d’agent à agent, les protocoles associés, les cas d’utilisation des paiements en stablecoins et les risques potentiels, tout en examinant son lien avec le Web3 et les futurs systèmes de commerce numérique.
Points clés
-
Le commerce d’agent à agent (A2A Commerce) désigne des transactions commerciales que différents agents IA réalisent au moyen de mécanismes automatisés de communication, de négociation, de paiement et d’exécution, dans le périmètre autorisé par les utilisateurs ou les entreprises.
-
Contrairement au commerce électronique traditionnel, le commerce par agents délègue aux agents IA les recherches de produits, les comparaisons de prix, la gestion des commandes et certaines décisions de paiement, faisant évoluer l’activité commerciale des opérations manuelles vers la collaboration entre machines.
-
Des protocoles tels qu’A2A, MCP, UCP, AP2 et x402 répondent respectivement aux besoins de communication entre agents, de connectivité aux outils, de flux de travail commerciaux, d’autorisation de paiement et de paiements programmatiques. Toutes les transactions ne nécessitent pas l’ensemble de ces protocoles.
-
Les stablecoins et les paiements on-chain peuvent fournir aux agents IA des transferts de fonds programmables, notamment pour des services numériques interplateformes, des appels API et de petits paiements machine à machine.
-
Le commerce d’agent à agent reste confronté à des défis liés aux limites d’autorisation, à la vérification d’identité, aux litiges de transaction, à la sécurité des paiements et à la conformité. Les transactions autonomes ne signifient pas que l’IA peut utiliser les fonds des utilisateurs sans restriction.
Qu’est-ce que le commerce d’agent à agent et en quoi diffère-t-il du commerce électronique traditionnel ?
Le commerce d’agent à agent est un modèle dans lequel plusieurs agents IA collaborent pour effectuer des transactions commerciales. Dans ce modèle, l’agent acheteur interprète les besoins de l’utilisateur, recherche des produits, compare les options et gère le budget. L’agent vendeur représente le commerçant et fournit des informations sur les produits, des devis, des données de stock, des conditions de livraison et des capacités de traitement des commandes. Les deux parties échangent des informations au moyen d’interfaces standardisées et procèdent au paiement et à l’exécution une fois les exigences d’autorisation satisfaites.
Le commerce électronique traditionnel repose généralement sur des actions réalisées directement par les utilisateurs. Les consommateurs visitent des sites web, saisissent des mots-clés, filtrent les produits, comparent les prix et finalisent manuellement leurs achats. Même lorsqu’une plateforme propose des recommandations basées sur l’IA, les utilisateurs conservent généralement un contrôle direct sur les décisions d’achat et le processus. Le commerce d’agent à agent délègue certaines de ces actions aux agents, permettant aux utilisateurs d’exprimer leurs besoins sous la forme d’objectifs et de contraintes plutôt que de parcourir chaque page étape par étape.
Par exemple, une entreprise peut devoir acheter un nouveau service d’analyse de données. Dans un processus traditionnel, les employés doivent parfois contacter plusieurs fournisseurs, obtenir des devis et soumettre une demande d’achat. Dans le modèle de commerce d’agent à agent, l’agent d’approvisionnement de l’entreprise peut contacter automatiquement différents agents fournisseurs selon les exigences de budget, de niveau de service et de sécurité des données, obtenir des devis structurés et soumettre les options admissibles à approbation. Si l’utilisateur a déjà fourni une autorisation valide, certaines transactions à faible risque peuvent également être exécutées directement.
Ce modèle ne signifie pas que les agents IA peuvent décider de manière indépendante de chaque aspect de chaque transaction. Les utilisateurs doivent toujours définir les budgets, les commerçants autorisés, les conditions de paiement et les règles d’approbation requises. L’autonomie des agents doit reposer sur une autorisation explicite et ne pas remplacer le contrôle des utilisateurs sur leurs fonds et leurs responsabilités commerciales.
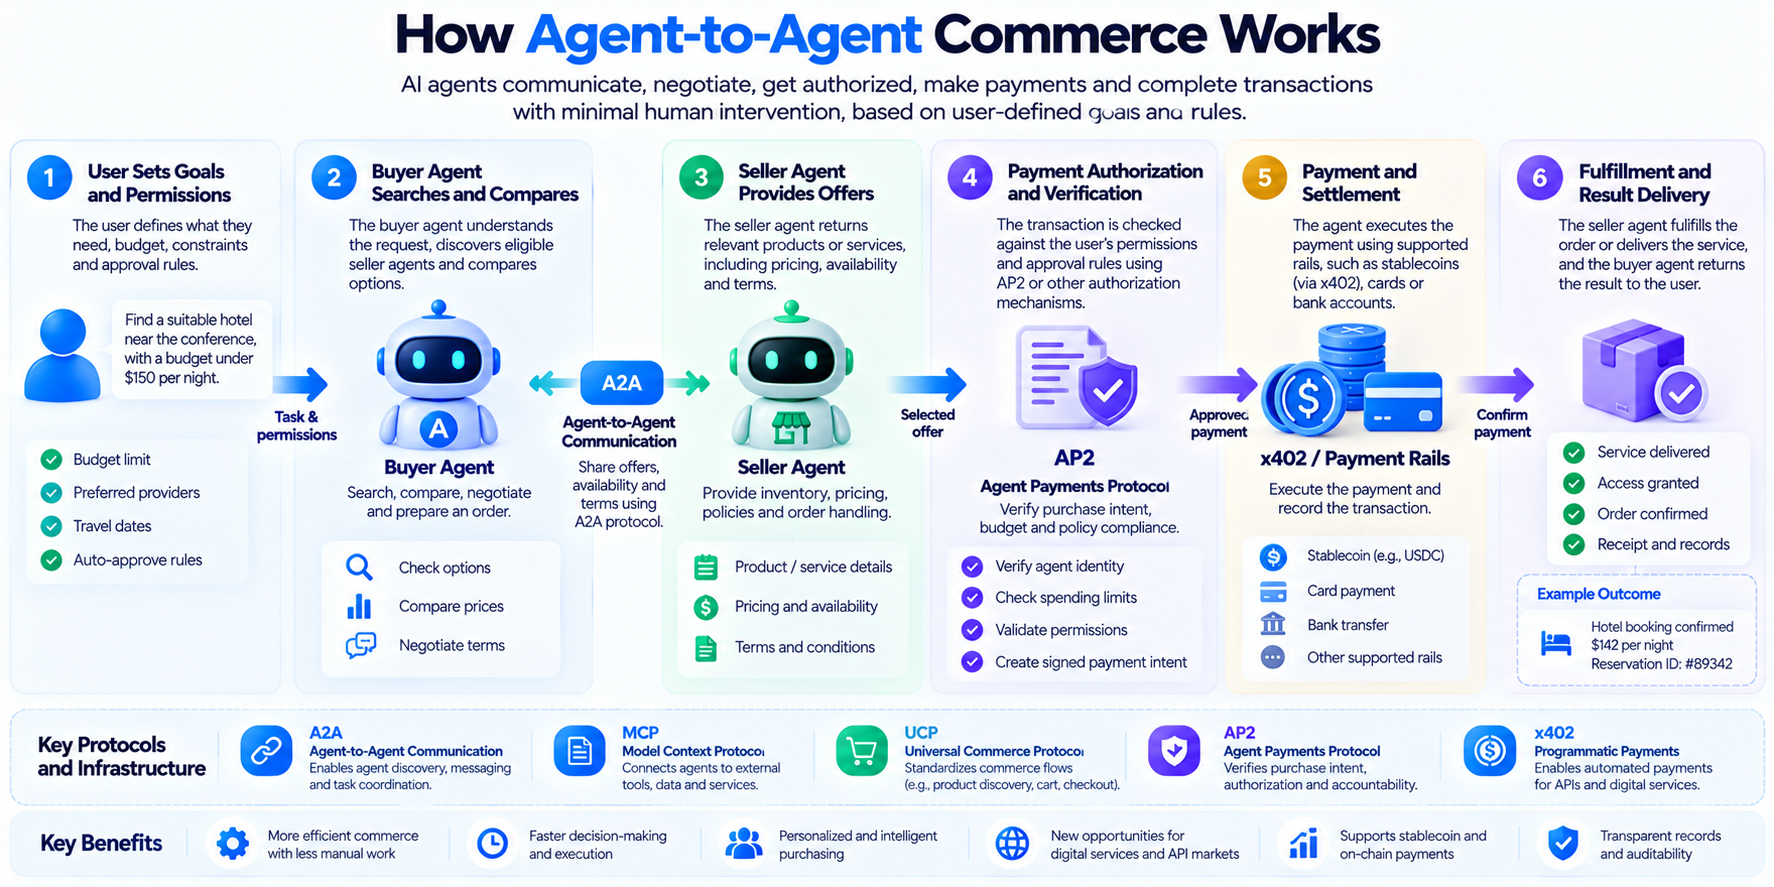
Une transaction typique de commerce d’agent à agent peut être divisée en plusieurs étapes : compréhension des besoins, découverte des agents, négociation des devis, vérification de l’autorisation, règlement des paiements et confirmation de l’exécution. Différentes applications peuvent simplifier ou étendre ces étapes, mais l’exigence fondamentale est que les différents systèmes comprennent l’intention de la transaction et agissent dans le périmètre autorisé.
Tout d’abord, l’utilisateur donne un objectif à un agent acheteur, tel que l’achat d’un service numérique, et définit une limite de prix, des exigences de qualité de service et une date limite de livraison. L’agent acheteur recherche ensuite les agents vendeurs capables de fournir le service et obtient les descriptions de produits, les devis, les quantités disponibles et les conditions de transaction. Les deux parties peuvent échanger des informations supplémentaires afin de déterminer si les exigences d’achat sont satisfaites.
Une fois les conditions de la transaction clarifiées, le système doit vérifier que le paiement est autorisé. Les petites transactions conformes à des règles prédéfinies peuvent utiliser des identifiants de paiement préautorisés. Les transactions plus importantes ou impliquant des conditions particulières peuvent nécessiter une nouvelle confirmation de l’utilisateur. Une fois le paiement effectué, l’agent vendeur exécute la commande ou fournit le service, puis renvoie le résultat de la transaction et les justificatifs pertinents.
Prenons l’exemple d’un service d’analyse de données basé sur l’IA. Un agent de recherche a besoin de données de marché payantes, demande le prix à un agent de service de données, confirme que le coût par appel respecte son budget, paie via une interface de paiement, puis reçoit les données et poursuit son analyse. Pour l’utilisateur, des actions qui exigeaient auparavant une inscription manuelle, l’approvisionnement d’un compte et des appels API peuvent devenir un seul flux de travail continu géré par des agents.
Toutefois, le commerce d’agent à agent reste à un stade où les normes et les applications sont encore en développement. Tous les commerçants ne proposent pas d’agent vendeur autonome, et tous les systèmes de paiement ne prennent pas en charge les transactions sans intervention humaine. Les déploiements réels nécessitent donc généralement des flux de travail conçus en fonction des capacités API des commerçants, des méthodes d’autorisation et des conditions de paiement.
Le commerce d’agent à agent implique plusieurs couches techniques. Un grand modèle de langage ne suffit pas à lui seul pour effectuer des transactions commerciales fiables. Les agents IA doivent se connecter à des données externes, communiquer avec d’autres agents, comprendre les structures de commande et démontrer que les paiements ont été correctement autorisés. A2A, MCP, UCP et AP2 répondent respectivement à ces besoins.
A2A (Agent2Agent) prend principalement en charge la découverte, la communication et la collaboration sur des tâches entre différents agents IA. Grâce à A2A, un agent acheteur peut identifier les capacités d’un agent vendeur et lui envoyer des demandes de tâches. MCP (Model Context Protocol) connecte principalement les agents IA à des outils, bases de données et services externes, leur permettant de vérifier les stocks, de récupérer les prix ou d’accéder aux systèmes d’entreprise.
UCP (Universal Commerce Protocol) se concentre sur les flux de travail commerciaux eux-mêmes, notamment la découverte de produits, les paniers, le paiement et la gestion des commandes. Il fournit des structures de données et des méthodes d’interaction relativement standardisées entre les commerçants, réduisant la nécessité de développer des intégrations de paiement distinctes pour chaque plateforme de commerce électronique.
AP2 (Agent Payments Protocol) traite de l’autorisation de paiement et de la vérification de l’imputabilité. Il utilise des identifiants d’autorisation vérifiables pour enregistrer les transactions qu’un utilisateur autorise un agent à exécuter, les restrictions applicables et la conformité d’un paiement spécifique avec les conditions d’autorisation. Dans son guide destiné aux développeurs publié en 2026, Google décrit ces protocoles comme différentes couches d’infrastructure pouvant fonctionner ensemble, plutôt que comme des alternatives concurrentes.
| Protocole |
Rôle principal |
Application dans une transaction |
| A2A |
Découverte et communication entre agents |
Un agent acheteur contacte un agent vendeur |
| MCP |
Connectivité aux outils et aux données |
Interroger les stocks, les prix et les systèmes externes |
| UCP |
Standardisation des flux de travail commerciaux |
Découverte de produits, paniers et paiement |
| AP2 |
Autorisation de paiement et audit |
Vérifier les budgets, l’intention d’achat et les autorisations de paiement |
| x402 |
Paiements programmatiques |
Payer des API ou des services numériques |
Ces protocoles ne constituent pas un ensemble obligatoire pour chaque transaction. Par exemple, un simple appel API payant peut nécessiter uniquement une interface d’outil et un paiement x402, tandis qu’un approvisionnement complexe interplateforme peut associer A2A, UCP et AP2. L’architecture technique doit refléter les besoins opérationnels réels plutôt que combiner tous les protocoles.
L’autorisation de paiement est une différence importante entre le commerce d’agent à agent et la collaboration ordinaire entre agents. La capacité d’un agent IA à trouver un produit et à générer une commande ne lui donne pas automatiquement le droit d’utiliser les fonds d’un utilisateur. Le système doit vérifier que l’achat correspond à l’intention de l’utilisateur et que le montant, le commerçant et le mode de paiement concernés respectent les limites autorisées.
Google a introduit AP2 en septembre 2025 afin d’établir un cadre d’autorisation interplateforme pour les paiements initiés par des agents. Son approche centrale relie l’intention d’achat des utilisateurs à l’activité de paiement réelle par le biais d’enregistrements d’autorisation vérifiables. Plutôt que de s’appuyer uniquement sur des journaux de conversation pour prouver qu’un utilisateur a accepté un achat, ce mécanisme met l’accent sur une autorisation structurée, la vérifiabilité et l’audit des transactions.
Par exemple, un utilisateur peut autoriser un agent d’approvisionnement à acheter, durant une période donnée, jusqu’à 100 $ de services logiciels auprès de fournisseurs approuvés. Une fois que l’agent a trouvé un produit admissible, le système de paiement doit vérifier le commerçant, le montant et la période de validité de l’autorisation. Si la transaction dépasse le périmètre autorisé, le système doit demander une nouvelle confirmation à l’utilisateur plutôt que d’autoriser l’agent à augmenter lui-même le budget.
En 2026, Google a transféré AP2 à la FIDO Alliance et a publié des mises à jour prenant en charge les scénarios Human Not Present, permettant aux agents d’exécuter des paiements selon des conditions préautorisées sans participation de l’utilisateur en temps réel.
Toutefois, AP2 n’est pas une devise de paiement et ne gère pas directement l’ensemble de la compensation des fonds. Il traite principalement de l’intention de paiement et de la vérification de l’autorisation. Les transferts de fonds réels peuvent toujours utiliser des cartes de paiement, des comptes bancaires ou des actifs on-chain.
x402 est un protocole de paiement programmatique fondé sur le code d’état HTTP 402 Payment Required, dont le développement est soutenu par Coinbase. Lorsqu’un client accède à une API payante ou à un service numérique, le protocole lui permet de payer selon les exigences de paiement du serveur et de recevoir la ressource demandée après vérification du paiement. Pour les agents IA, cela offre un moyen d’acheter des services sans dépendre d’un paiement manuel à chaque utilisation.
Par exemple, un agent IA doit appeler une API de données payante. Le serveur peut renvoyer des exigences de paiement précisant le montant, les actifs pris en charge et le réseau. Après avoir vérifié que le coût respecte le budget autorisé, l’agent soumet des identifiants de paiement par l’intermédiaire d’un wallet contrôlé ou d’un service de signature. Le serveur vérifie le paiement et finalise le règlement correspondant avant de renvoyer les données demandées.
Les stablecoins offrent certains avantages dans ce processus. L’USDC, par exemple, est généralement indexé sur le dollar américain, ce qui le rend adapté à une tarification relativement stable des services numériques. Associés à des réseaux blockchain prenant en charge des transactions à faible coût, les stablecoins peuvent prendre en charge des services facturés à l’usage, des appels API et des paiements pour des services numériques interplateformes. La documentation destinée aux développeurs de Coinbase fournit également des exemples de requêtes API payantes x402 effectuées au moyen d’Agentic Wallet, avec la possibilité de définir un montant de paiement maximal par transaction.
Il est important de noter que x402 ne signifie pas que tout le commerce par agents doit utiliser des cryptomonnaies. Les cartes de paiement traditionnelles et les paiements bancaires peuvent également prendre en charge les transactions des agents. Les stablecoins sont particulièrement utiles pour les transferts programmables, le règlement de services numériques natifs et les paiements interplateformes. Leur utilisation réelle exige toujours de prendre en compte les frais de réseau, la sécurité des wallets, les exigences réglementaires et la capacité des commerçants à recevoir les paiements.
Quels sont les cas d’utilisation pratiques du commerce d’agent à agent ?
Le commerce d’agent à agent ne se limite pas à l’achat de produits ordinaires. Tout service pouvant fournir des devis structurés, une autorisation, un paiement et une livraison peut potentiellement prendre en charge des transactions automatisées grâce à la collaboration entre agents.
Dans l’approvisionnement d’entreprise, un agent acheteur peut automatiquement demander des devis à des fournisseurs en fonction des stocks et du budget, puis confirmer les dates de livraison, les quantités d’achat et les conditions contractuelles avec un agent vendeur. Dans son guide des développeurs consacré aux protocoles d’agents IA, Google utilise l’approvisionnement de restaurants pour montrer comment MCP peut vérifier les stocks, A2A peut contacter les fournisseurs, UCP peut passer des commandes et AP2 peut vérifier l’autorisation de paiement.
Pour les services numériques, les agents IA peuvent acheter selon les besoins l’accès à des API de données, à des ressources informatiques, à des services d’inférence de modèles ou à d’autres capacités logicielles. Par exemple, un agent de recherche automatisé peut sélectionner différents fournisseurs de données selon les exigences de la tâche, effectuer des appels payants dans les limites de son budget et utiliser les résultats dans les analyses suivantes. Ces transactions impliquent généralement de petits montants, une fréquence élevée et des résultats fournis numériquement, ce qui les rend adaptées aux mécanismes de paiement programmatique.
Dans les achats des consommateurs, les agents peuvent aider les utilisateurs à comparer des produits, constituer des paniers et effectuer certaines étapes du processus de paiement. Google a commencé à appliquer UCP à certaines expériences d’achat dans Search AI Mode et Gemini. Toutefois, ces fonctionnalités restent soumises à l’éligibilité des commerçants, à la disponibilité régionale et aux capacités des produits. Cela ne signifie pas que tous les achats en ligne prennent déjà en charge des transactions d’agent à agent entièrement autonomes.
À l’avenir, la gestion des abonnements, la réservation de voyages, l’approvisionnement en services cloud et les places de marché de services machine à machine pourraient également adopter des modèles similaires. Toutefois, ces scénarios impliquent des exigences différentes en matière de protection des consommateurs, de responsabilité des remboursements et de vérification d’identité ; leur niveau réel d’automatisation variera donc.
Quel est le lien entre le commerce d’agent à agent et le Web3 ?
Le Web3 fournit au commerce d’agent à agent une forme d’actifs programmables et une infrastructure de règlement ouverte. Les systèmes commerciaux traditionnels s’appuient généralement sur des comptes de plateforme, des cartes de paiement ou des réseaux bancaires pour traiter les paiements. La blockchain permet aux agents prenant en charge les paiements on-chain de gérer des actifs numériques au moyen de wallets et de transférer des fonds lorsque les conditions d’autorisation sont remplies.
Ce mécanisme est particulièrement pertinent pour les services numériques natifs. Par exemple, deux agents IA issus de plateformes différentes peuvent ne pas partager le même système de comptes de paiement. Toutefois, s’ils prennent tous deux en charge le même stablecoin et le même réseau blockchain, ils peuvent effectuer des transactions via une interface de paiement standardisée. Des conceptions d’extension pour x402 et A2A ont commencé à explorer ce modèle. La spécification publique A2A x402 Payments Extension définit des flux de travail pour les devis de service, les exigences de paiement, la vérification des identifiants de paiement et les reçus de transaction, reliant des services payants entre agents par des paiements on-chain.
Les smart contracts peuvent également gérer certaines conditions d’utilisation des fonds, par exemple en limitant les actifs autorisés, les montants de paiement ou des adresses de services spécifiques. Toutefois, les smart contracts ne peuvent pas évaluer de manière indépendante tous les faits commerciaux du monde réel ni garantir automatiquement la qualité des produits, l’exécution des services ou le succès des remboursements. Le règlement on-chain doit donc toujours fonctionner avec la vérification d’identité, les systèmes d’autorisation, les services des commerçants et les mécanismes de résolution des litiges.
Pour le secteur des cryptomonnaies, le commerce d’agent à agent pourrait élargir les cas d’utilisation potentiels des stablecoins et des paiements on-chain. Les actifs numériques pourraient prendre en charge non seulement les transferts entre personnes, mais aussi les achats de services entre systèmes logiciels. La possibilité de développer cette orientation à grande échelle dépend toujours des coûts de paiement, de l’expérience utilisateur, de l’intégration des commerçants et des cadres réglementaires, et pas uniquement de la technologie blockchain.
Quels risques de sécurité et risques commerciaux le commerce d’agent à agent présente-t-il ?
Risques liés à l’autorisation et à la sécurité des fonds. Les agents IA peuvent mal comprendre les exigences des utilisateurs, sélectionner les mauvais produits ou être influencés par des informations malveillantes. Des autorisations de paiement excessives peuvent transformer des décisions erronées en pertes financières réelles. Les systèmes doivent donc prévoir des limites budgétaires, des listes blanches de commerçants, des dates d’expiration des autorisations et des mécanismes d’approbation pour les transactions à haut risque. Ils doivent également éviter de donner aux modèles un contrôle direct et sans restriction sur les clés privées des wallets.
Identité des agents et fiabilité des informations. Un agent acheteur doit confirmer qu’un agent vendeur représente réellement le commerçant concerné, tandis que le commerçant doit déterminer si une demande provient d’un agent client autorisé. Des agents malveillants peuvent fournir de faux devis, présenter de manière trompeuse les capacités d’un service ou utiliser l’injection de prompts pour influencer les décisions de transaction. Une communication standardisée peut améliorer l’interopérabilité, mais elle n’établit pas automatiquement la fiabilité d’une contrepartie.
Litiges de paiement et répartition des responsabilités. Lorsqu’un agent achète un produit sans participation de l’utilisateur en temps réel, les doubles facturations, les services non fournis ou les commandes incorrectes exigent des règles claires pour déterminer si la responsabilité incombe à l’utilisateur, au fournisseur de services d’agent, au commerçant ou à l’institution de paiement. Des protocoles comme AP2 cherchent à améliorer la traçabilité grâce aux enregistrements d’autorisation et aux identifiants de paiement, mais la responsabilité finale reste soumise aux contrats spécifiques, aux règles de paiement et aux exigences légales.
Confidentialité et conformité. Lors de l’approvisionnement et du paiement, les agents peuvent traiter des adresses d’utilisateurs, des préférences de dépenses, des contrats commerciaux et des informations de paiement. Le transfert de ces données entre plateformes exige le respect des exigences applicables en matière de protection des données. Les paiements en stablecoins peuvent également impliquer des exigences de lutte contre le blanchiment d’argent, de contrôle des sanctions et de réglementation des actifs numériques dans différentes juridictions.
Le développement du commerce d’agent à agent implique donc davantage que l’augmentation de l’automatisation des transactions. Il exige également une autorisation vérifiable, des paiements fiables et des mécanismes clairs d’imputabilité.
Conclusion
Le commerce d’agent à agent constitue une orientation importante dans l’évolution des agents IA, qui passent d’assistants d’information à des systèmes exécutant des tâches commerciales. Il permet à différents agents de faire automatiquement correspondre des besoins, de négocier des devis, de traiter des commandes et de régler des paiements dans le périmètre autorisé par les utilisateurs ou les entreprises, réduisant ainsi les tâches manuelles répétitives des flux de travail commerciaux traditionnels.
A2A, MCP, UCP, AP2 et x402 fournissent respectivement un soutien technique pour la communication entre agents, la connectivité aux outils, les flux de travail commerciaux, l’autorisation de paiement et le règlement programmatique. Les stablecoins et la blockchain offrent des options supplémentaires pour les services numériques natifs et les paiements machine à machine interplateformes, mais tous les scénarios de commerce par agents n’ont pas besoin de s’appuyer sur le Web3.
À long terme, l’adoption du commerce d’agent à agent dépendra de la capacité des agents à exécuter de manière fiable des transactions dans le cadre d’une autorisation explicite et d’un risque maîtrisé. Ce n’est que lorsque la vérification d’identité, les autorisations sur les fonds, le règlement des paiements et la résolution des litiges formeront un cadre complet que les agents IA pourront évoluer au-delà des assistants d’achat pour devenir des participants commerciaux de confiance.
FAQ
Que signifie le commerce d’agent à agent ?
Le commerce d’agent à agent est un modèle dans lequel différents agents IA représentent des utilisateurs, des entreprises ou des prestataires de services afin d’échanger automatiquement des informations commerciales, fournir des devis, traiter des commandes et effectuer des paiements dans un périmètre autorisé.
Quelle est la différence entre le commerce d’agent à agent et l’Agentic Commerce ?
L’Agentic Commerce est un concept plus large couvrant différents scénarios dans lesquels des agents IA participent aux achats et aux transactions. Le commerce d’agent à agent met l’accent sur la collaboration directe entre différents agents, tels que les agents acheteurs et vendeurs, et constitue une mise en œuvre spécifique de l’Agentic Commerce.
Le protocole A2A peut-il effectuer directement des paiements ?
A2A gère principalement la découverte, la communication et la collaboration sur des tâches entre agents. Les paiements nécessitent généralement une intégration avec AP2, x402 ou d’autres systèmes de paiement. A2A n’est pas lui-même un réseau de paiement.
Les agents IA peuvent-ils payer sans confirmation de l’utilisateur ?
Certaines transactions peuvent être exécutées automatiquement si l’utilisateur a fourni une autorisation préalable valide et défini des limites concernant les montants, les commerçants et les périodes de validité des autorisations. Les transactions hors du périmètre autorisé doivent exiger une nouvelle confirmation. Les capacités réelles dépendent également du système de paiement et des règles applicables.
Pourquoi x402 convient-il aux paiements des agents IA ?
x402 intègre les exigences de paiement dans le flux de requêtes HTTP, ce qui permet aux agents IA de payer des API et des services numériques selon les besoins. Il réduit les étapes traditionnelles d’inscription à un compte et de paiement manuel, ce qui le rend adapté aux scénarios programmatiques et facturés à l’usage.
Le commerce d’agent à agent nécessite-t-il des stablecoins ?
Non. Le commerce d’agent à agent peut utiliser des cartes de paiement, des paiements bancaires ou des stablecoins. Les stablecoins sont principalement adaptés aux scénarios nécessitant des transferts programmables, un règlement on-chain et des paiements numériques natifs.
Le commerce d’agent à agent est-il déjà largement adopté ?
Pas encore. Des protocoles pertinents et certaines applications commerciales ont émergé, mais l’intégration des commerçants, l’autorisation de paiement, la vérification d’identité, la conformité réglementaire et les mécanismes permettant d’établir la confiance des utilisateurs sont encore en développement.