Les lecteurs qui comparent des fonds de revenu doivent distinguer deux résultats : les liquidités distribuées et l’évolution de la valeur liquidative (NAV). Au cours d’une même période, ces deux résultats peuvent évoluer dans des directions opposées. Un rendement plus élevé ne compense pas une baisse du prix. Le rendement n’est que le rapport entre les distributions et le prix ; ce ratio peut donc sembler élevé alors que l’évolution du prix est négative. Les différences entre les filtres sont précisément ce que distinguent les règles des ETF à dividendes élevés. Cette page classe les règles. Elle ne classe pas les fonds.
Points clés
- Un ETF à dividendes élevés sélectionne des actions selon une règle de dividende publiée ; le rendement glissant, la croissance des dividendes et les primes d’options d’achat couvertes correspondent à trois règles différentes.
- Un filtre axé sur un rendement glissant élevé augmente souvent la pondération des secteurs financiers, de l’énergie et des biens de consommation de base ; les chocs affectant ces secteurs touchent donc d’abord la NAV.
- La fréquence des distributions, les frais et le traitement fiscal répondent chacun à une question différente.
- Un rendement plus élevé ne compense pas une baisse de la NAV, et l’exposition au prix via un CFD n’est pas la distribution en espèces reçue par un actionnaire.
Quelles règles un ETF à dividendes élevés applique-t-il pour sélectionner des actions et calculer le rendement des dividendes ?
Un ETF à dividendes élevés ajoute et retire des actions selon une règle de dividende publiée, généralement conçue pour générer des flux de trésorerie réguliers. Il ajuste ensuite le portefeuille à cette règle, plutôt que de retenir simplement les titres affichant les rendements les plus élevés à une date donnée. En pratique, un ETF à dividendes élevés est un fonds négocié en bourse qui suit une méthode déclarée de sélection axée sur le revenu — comme un rendement glissant élevé, la croissance des dividendes ou les primes d’options d’achat couvertes — et distribue des revenus conformément à cette méthode. La règle figure dans la méthodologie de l’indice ou dans les documents du fonds, et la reconstitution suit ce texte.
Le Vanguard High Dividend Yield ETF (VYM) suit l’indice FTSE High Dividend Yield et détient les composants de l’indice par réplication physique intégrale passive. L’indice inclut des actions ordinaires dont les dividendes des 12 derniers mois sont supérieurs à la moyenne et exclut les sociétés d’investissement immobilier cotées.
Le Schwab US Dividend Equity ETF (SCHD) suit le Dow Jones U.S. Dividend 100 Index. Cet indice évalue la qualité et la pérennité des dividendes et sélectionne les entreprises selon leur solidité fondamentale par rapport à leurs pairs, à l’aide de ratios financiers. La règle du SCHD ne consiste pas à trier les titres uniquement selon leur rendement glissant.
En quoi le rendement, la croissance des dividendes et les revenus d’options d’achat couvertes diffèrent-ils ?
Ces trois règles divergent à deux niveaux : les actions retenues par le filtre et la composition de la distribution. Un rendement glissant élevé, la croissance des dividendes et les primes d’options d’achat couvertes ne peuvent pas être considérés comme un seul indicateur de rendement.
| Famille de règles |
Ce que l’indice filtre |
Composition de la distribution |
Exemples de tickers |
| Rendement glissant élevé |
Dividendes glissants supérieurs à la moyenne, ou sélection pondérée selon le rendement |
Dividendes des actions composant l’indice |
VYM, HDV, SPYD |
| Croissance des dividendes |
Augmentations consécutives des dividendes, ou long historique de croissance |
Dividendes des actions composant l’indice |
VIG, DGRO, NOBL |
| Revenus d’options d’achat couvertes |
Portefeuille d’actions assorti d’options d’achat vendues |
Dividendes et prime d’option |
JEPI, JEPQ |
La première ligne retient les actions dont les dividendes sont déjà élevés, et la distribution provient principalement de ces dividendes. VYM, HDV et SPYD en sont des exemples. La deuxième ligne exige un historique de croissance ou une série d’augmentations. VIG, DGRO et NOBL affichent généralement un rendement annoncé plus faible, et la distribution reste un dividende d’actions. La troisième ligne ajoute des options d’achat vendues à un portefeuille d’actions. La distribution combine des dividendes et des primes d’options, et les options d’achat vendues cèdent une partie du potentiel de hausse. Le JPMorgan Equity Premium Income ETF (JEPI) vise un revenu distribuable mensuel et met en œuvre cette composante au moyen d’options d’achat S&P 500 hors de la monnaie. JEPQ appartient à la même famille de revenus d’options d’achat couvertes.
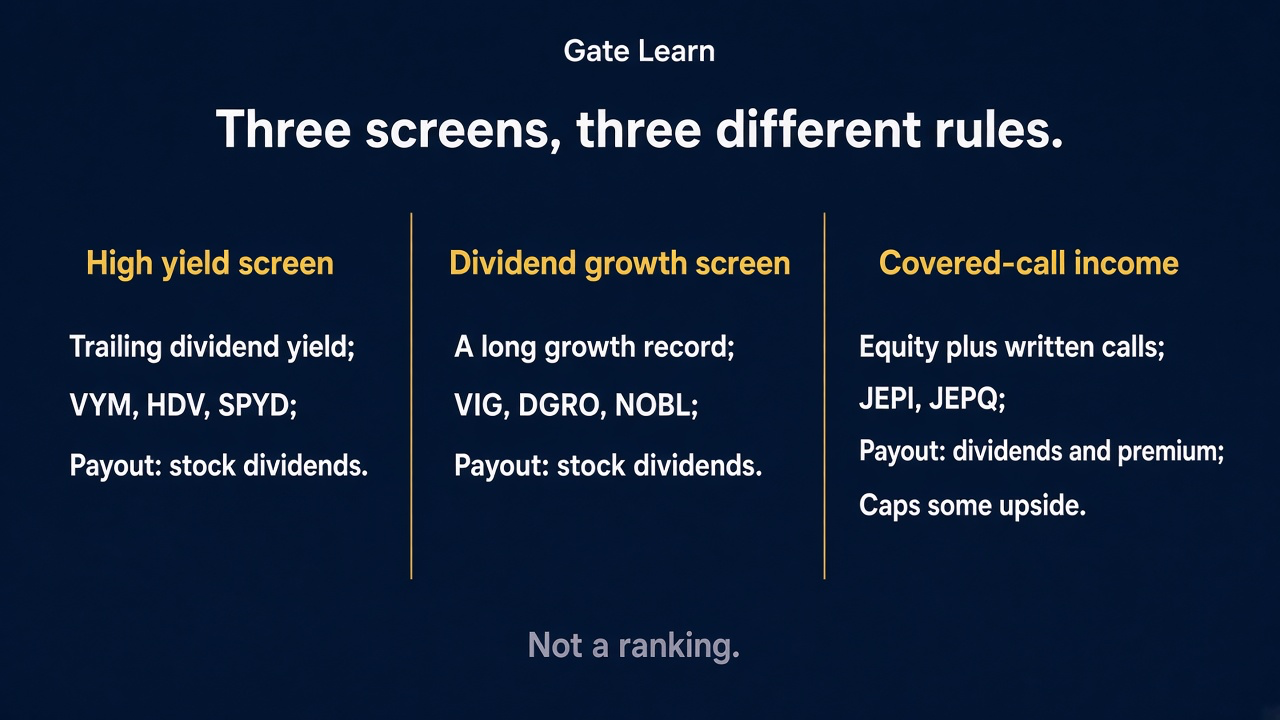
Figure 1. Le rendement, la croissance des dividendes et les revenus d’options d’achat couvertes suivent trois filtres différents.
L’orientation sectorielle détermine quels chocs affectent d’abord la valeur liquidative. Un filtre axé sur un rendement glissant élevé concentre les pondérations dans les secteurs qui versent davantage, et chaque reconstitution réoriente les pondérations vers ces secteurs.
Les filtres fondés sur un rendement glissant élevé, tels que VYM, HDV et SPYD, augmentent souvent la pondération des secteurs financiers, de l’énergie et des biens de consommation de base. Les variations des taux d’intérêt, des prix du pétrole et de la demande défensive se reflètent rapidement dans la NAV.
Les règles de croissance des dividendes ou d’augmentations consécutives, notamment VIG, DGRO et NOBL, s’accompagnent généralement d’un rendement plus faible et d’une répartition sectorielle différente de celle d’un filtre à rendement élevé. Une stratégie d’options d’achat couvertes s’ajoute au portefeuille d’actions, et le risque sectoriel demeure dans ce portefeuille. Comme leur composition sectorielle privilégie les secteurs défensifs, les ETF à dividendes élevés affichent souvent une volatilité des prix plus faible lors des baisses de marché, sans que cela constitue une garantie.
Pourquoi distinguer la fréquence des distributions, les frais et le traitement fiscal ?
La fréquence des distributions, les frais et le traitement fiscal doivent être examinés séparément. La fréquence indique quand les liquidités sont versées, et les dividendes peuvent être versés en espèces ou sous forme d’actions supplémentaires selon les modalités. Les frais correspondent au coût prélevé sur les actifs du fonds. Le traitement fiscal indique à quelle catégorie de revenus appartient la distribution dans la juridiction fiscale du détenteur.
Un versement mensuel et un versement trimestriel modifient le calendrier de réception. JEPI vise un revenu distribuable mensuel, tandis que de nombreux fonds effectuent des versements trimestriels. Le calendrier indique donc quand les liquidités sont reçues, tandis que la prime reste un revenu d’option.
Les frais sont déduits des actifs du fonds et constituent un indicateur distinct du rendement de distribution. Une distribution peut être classée comme dividende admissible, revenu ordinaire ou remboursement de capital, et une prime d’option au sein d’un produit d’options d’achat couvertes peut relever d’une catégorie distincte. La qualification finale dépend de la source de la distribution, du type de compte et des règles fiscales applicables dans le lieu de résidence du détenteur.
Un rendement ou un ratio de distribution plus élevé compense-t-il une baisse de la NAV ?
Non. Un rendement plus élevé ne compense pas une baisse de la valeur liquidative. Le rendement correspond aux distributions d’une période divisées par le prix, et la distribution en espèces ainsi que la variation de prix sont enregistrées séparément.
Lorsque le prix baisse et que le dividende en espèces varie peu, le rendement glissant augmente parce que le dénominateur a diminué. Pour calculer le rendement du dividende, divisez le dividende annuel par le prix de marché : une action à $100 versant un dividende annuel de $5 offre un rendement de 5 %. Ce chiffre illustre le ratio et ne constitue pas une cotation en direct. Un rendement plus élevé peut être la conséquence laissée par la baisse.
Le rendement total additionne la variation de prix et les distributions. Lorsque les liquidités reçues sur une période sont inférieures à la baisse de la NAV, cette baisse reste inscrite dans la NAV. La prime reçue dans le cadre d’une stratégie d’options d’achat couvertes constitue également des liquidités, et les options d’achat vendues cèdent une partie du potentiel de hausse.
Pourquoi les fonds obligataires de crédit et un fonds sectoriel de services aux collectivités ne sont-ils pas des ETF d’actions à dividendes élevés ?
Les fonds obligataires de crédit et un fonds sectoriel de services aux collectivités ne relèvent pas de la catégorie des ETF d’actions à dividendes élevés. Un ETF d’actions à dividendes élevés détient des actions sélectionnées selon une règle de dividende. Un fonds obligataire de crédit détient des obligations. Un fonds sectoriel de services aux collectivités détient des actions issues d’une liste sectorielle, dont l’appartenance repose sur la classification sectorielle.
Les obligations d’entreprise à haut rendement, les obligations d’entreprise de qualité investissement et les actions du secteur des services aux collectivités ne sont pas des ETF d’actions à dividendes élevés : l’exposition aux obligations d’entreprise à haut rendement iShares (HYG) est assurée par HYG, l’exposition aux obligations d’entreprise de qualité investissement iShares (LQD) est assurée par LQD, et les actions du secteur des services aux collectivités sont représentées par les actions du secteur des services aux collectivités (XLU). Les intérêts obligataires correspondent au coupon du crédit. XLU admet les positions selon leur classification sectorielle. Le fait qu’une entreprise verse un dividende élevé ne transforme pas ce fonds sectoriel en ETF d’actions à dividendes élevés.
En quoi un CFD diffère-t-il de la réception de la distribution de l’ETF ?
Un CFD offre une exposition au prix de marché de l’ETF. Cette exposition et la distribution en espèces reçue par un actionnaire du fonds constituent deux enregistrements distincts. La variation de prix est enregistrée sur le contrat. La distribution du fonds est enregistrée sur le compte-titres.
Un actionnaire reçoit la distribution conformément aux règles du fonds et au compte qui détient les actions. Les investisseurs doivent détenir les actions avant la date ex-dividende pour recevoir les dividendes. Ils peuvent toutefois vendre après la date ex-dividende tout en restant admissibles à cette distribution. Une position CFD suit le prix, mais son détenteur ne devient pas actionnaire de VYM, SCHD ou JEPI du fait de cette position. Certains contrats appliquent un ajustement en espèces autour d’une distribution. L’existence d’un tel ajustement et son mode de calcul dépendent des spécifications du contrat.
Résumé
Un ETF à dividendes élevés se distingue par son filtre : un rendement glissant élevé, la croissance des dividendes et les primes d’options d’achat couvertes sélectionnent différentes actions et produisent des distributions composées différemment. Un rendement plus élevé est le rapport entre les distributions et le prix, et ce ratio ne compense pas une baisse de la NAV.
La fréquence des distributions, les frais et le traitement fiscal sont chacun comptabilisés séparément. Les fonds obligataires de crédit et un fonds sectoriel de services aux collectivités se situent en dehors du filtre des dividendes d’actions. Un CFD expose son détenteur au prix. Les liquidités reçues par un actionnaire correspondent à la distribution du fonds. La présence d’un ajustement distinct en espèces est précisée dans les spécifications du contrat.
FAQ
Un ETF à dividendes élevés détient-il simplement les entreprises offrant les rendements les plus élevés ?
Non. Un ETF à dividendes élevés sélectionne des actions selon une règle publiée, et un rendement glissant élevé n’est qu’une de ces règles. Une règle de croissance des dividendes examine l’historique de croissance, tandis qu’un produit d’options d’achat couvertes inclut les primes des options vendues dans la distribution. SCHD filtre les entreprises selon la qualité et la pérennité des dividendes ainsi que les ratios financiers ; il ne constitue donc pas non plus une liste des rendements les plus élevés à une date donnée.
En quoi un ETF de croissance des dividendes diffère-t-il d’un ETF à rendement élevé ?
Un ETF à rendement élevé retient les actions dont les dividendes glissants sont déjà supérieurs à la moyenne. La distribution provient principalement de ces dividendes, et le portefeuille privilégie souvent les secteurs financiers, de l’énergie et des biens de consommation de base. Un ETF de croissance des dividendes exige que l’historique de croissance continue de s’allonger. Le rendement annoncé est généralement plus faible, et la distribution provient toujours des dividendes d’actions. Ces deux règles répondent à des critères de filtrage différents ; un seul indicateur de rendement ne peut donc pas représenter l’autre.
La distribution d’un produit d’options d’achat couvertes tel que JEPI est-elle un dividende ?
Pas entièrement. JEPI vend des options d’achat S&P 500 hors de la monnaie en complément du portefeuille d’actions et vise un revenu distribuable mensuel ; sa distribution contient donc à la fois des dividendes d’actions et des primes d’options. La prime correspond aux liquidités associées au potentiel de hausse cédé par les options d’achat vendues. Les liquidités versées par JEPI et JEPQ ne constituent pas la même distribution que celles d’un ETF à rendement élevé qui ne transmet que des dividendes d’actions.
Un rendement plus élevé empêche-t-il la valeur liquidative de baisser ?
Non. Le rendement est égal aux distributions divisées par le prix. Lorsque le prix baisse et que le dividende en espèces reste globalement identique, le rendement augmente parce que le dénominateur a diminué ; le chiffre plus élevé peut donc résulter de la baisse. Lorsque les liquidités reçues sur une période sont inférieures à la baisse de la NAV, cette baisse demeure. La prime ne compense pas non plus la baisse du prix.
Un CFD sur le prix de l’ETF verse-t-il la distribution du fonds sur le compte ?
Pas selon le mécanisme applicable aux actionnaires, et pas automatiquement. Un CFD suit le prix de l’ETF. Le détenteur de la position n’est pas actionnaire du fonds ; la distribution que le fonds verse aux actionnaires n’est donc pas créditée sur le compte CFD sous la forme de ce même paiement d’actionnaire. Un contrat donné peut prévoir un ajustement distinct en espèces. La présence d’un ajustement et son fondement doivent être vérifiés dans les spécifications du contrat. Le calendrier de distribution de l’ETF ne permet pas de répondre à cette question.