À mesure que l’IA générative, les grands modèles de langage et les infrastructures de cloud computing continuent de se développer, l’attention du marché envers la puissance de calcul de l’IA s’étend progressivement des GPU, de la mémoire HBM et du packaging avancé à la construction de centres de données. Même si une entreprise a déjà acheté des puces haute performance, les équipements ne peuvent pas être déployés comme prévu sans une capacité électrique suffisante, des systèmes de refroidissement et une infrastructure réseau. Les centres de données ne sont donc plus de simples bâtiments hébergeant des serveurs. Ils constituent une infrastructure essentielle de la chaîne de valeur de la puissance de calcul de l’IA.
Le 28 octobre 2026, Equinix a annoncé ses résultats du troisième trimestre, avec un chiffre d’affaires trimestriel de 2,571 milliards de dollars, en hausse de 11 % sur un an, tout en relevant ses prévisions pour l’ensemble de l’année. L’entreprise a également communiqué les avancées réalisées dans les services d’inférence IA, les installations de refroidissement liquide et la mise à disposition de capacités supplémentaires.
Dans ce contexte, les REIT de centres de données offrent une autre perspective pour observer les investissements dans les infrastructures d’IA. Les investisseurs peuvent aller au-delà des fabricants de puces et étudier également les opérateurs immobiliers qui fournissent l’espace, l’alimentation électrique et la connectivité nécessaires à l’exploitation des infrastructures de calcul.
Que sont les REIT de centres de données et en quoi diffèrent-ils des investissements immobiliers traditionnels ?
REIT signifie Real Estate Investment Trust, ou société d’investissement immobilier cotée. Leur mécanisme central consiste à détenir ou à financer des actifs immobiliers et à partager avec les investisseurs les revenus associés ainsi que les rendements générés par l’exploitation de ces actifs. Les structures d’actifs, le traitement fiscal et les exigences de distribution des REIT varient selon les juridictions.
Aux États-Unis, les REIT qui remplissent certaines conditions peuvent généralement bénéficier du régime fiscal applicable. L’une des exigences importantes est de distribuer chaque année au moins 90 % de leur revenu imposable aux actionnaires. Toutefois, le revenu imposable n’est pas équivalent au résultat net comptable ni aux flux de trésorerie opérationnels. Cette structure confère souvent aux REIT une forte caractéristique de distribution de revenus, mais cela ne signifie pas que les montants des dividendes sont fixes ni que le capital des investisseurs est protégé.
Les REIT de centres de données appartiennent au secteur de l’immobilier spécialisé. Leurs actifs comprennent non seulement des terrains et des bâtiments, mais aussi des systèmes de distribution électrique, des alimentations de secours, des équipements de refroidissement, des connexions réseau et d’autres infrastructures. Les clients louent ces installations pour y déployer des serveurs, des équipements de stockage et des systèmes réseau. Selon la présentation sectorielle de Nareit, les REIT de centres de données détiennent et gèrent principalement des installations spécialisées conçues pour héberger des infrastructures informatiques critiques et servir de grandes entreprises technologiques, des entreprises de télécommunications et d’autres clients institutionnels.
Par rapport à l’immobilier traditionnel, la valeur des centres de données dépend davantage des installations techniques et des capacités opérationnelles. Les immeubles de bureaux classiques sont généralement évalués selon leur emplacement, l’état du bâtiment et la demande locative, tandis que les centres de données doivent également prendre en compte l’accès à l’électricité, la latence du réseau, l’efficacité du refroidissement, la fiabilité de l’alimentation et la densité de déploiement des équipements.
Ainsi, bien que les REIT de centres de données appartiennent au secteur de l’investissement immobilier, leur performance opérationnelle est également influencée par les dépenses d’investissement du secteur technologique, les infrastructures énergétiques et la demande informatique des entreprises.
Pourquoi la demande de puissance de calcul de l’IA stimule-t-elle les investissements immobiliers dans les centres de données ?
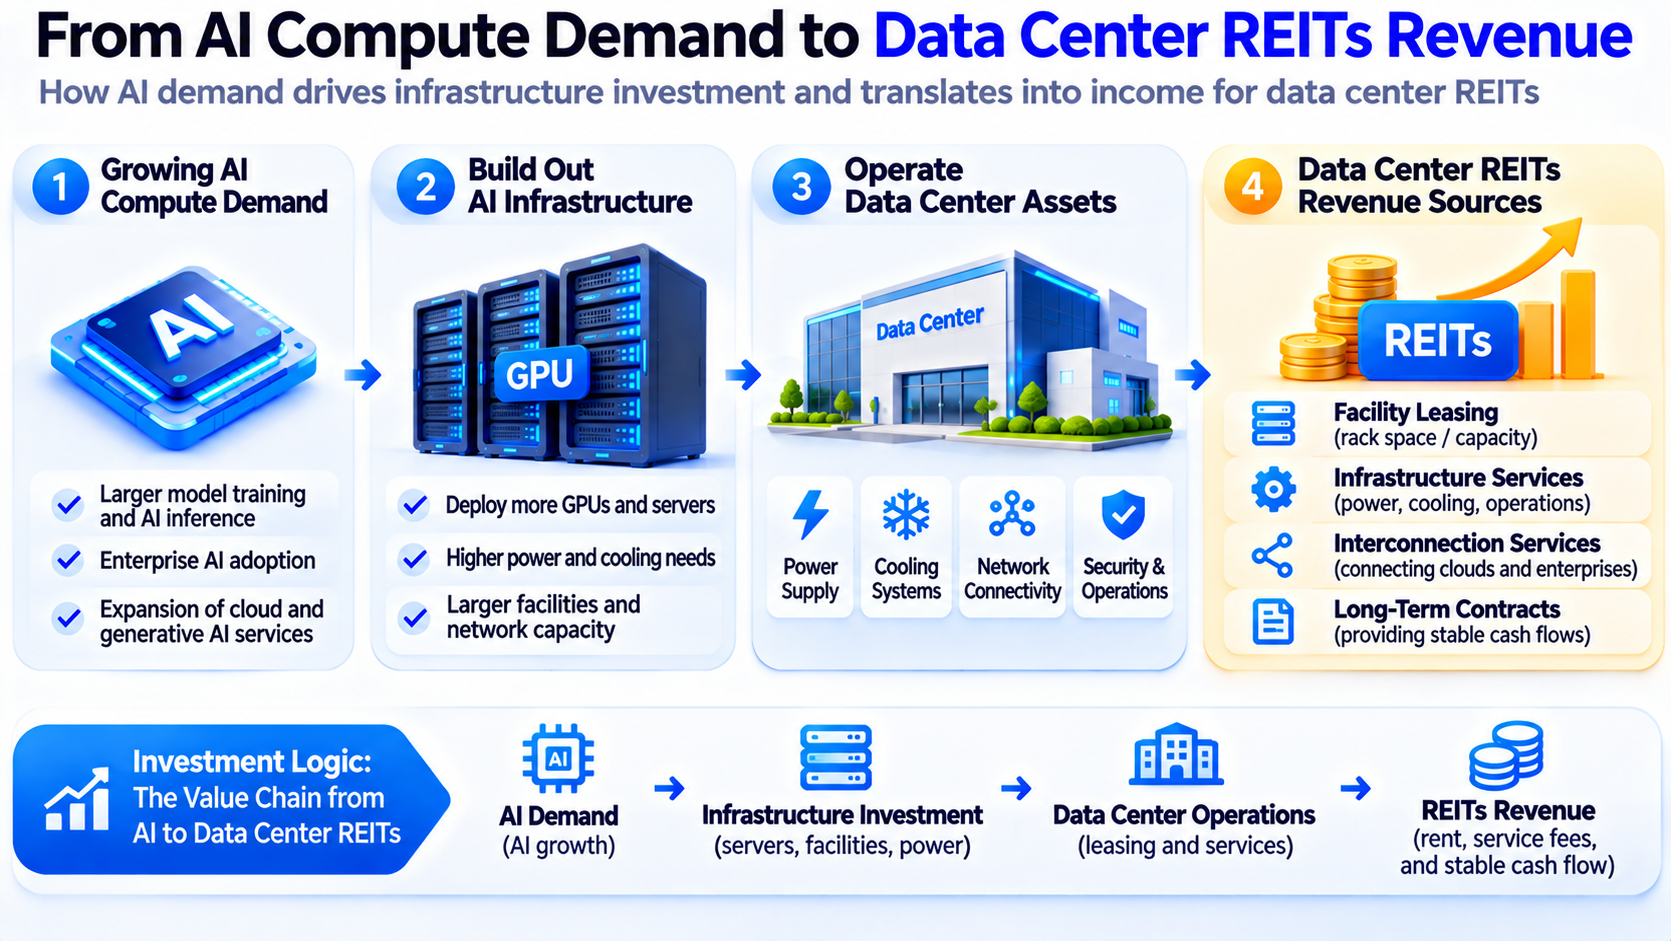
La hausse de la demande en puissance de calcul de l’IA signifie généralement que les entreprises doivent déployer davantage de GPU, de serveurs, d’équipements de stockage et d’infrastructures réseau à haut débit. Toutefois, ce matériel ne peut pas fonctionner de manière autonome. Il dépend de l’infrastructure des centres de données pour l’alimentation électrique, le refroidissement, la sécurité physique et la connectivité réseau.
-
L’entraînement et l’inférence de l’IA imposent des exigences accrues en matière de capacité électrique. Les grands clusters de GPU doivent généralement être déployés ensemble. Lors de leur fonctionnement, les serveurs consomment non seulement d’importantes quantités d’électricité, mais génèrent également une chaleur considérable. Les opérateurs de centres de données doivent donc construire des systèmes de distribution électrique de plus grande capacité et maintenir l’environnement d’exploitation au moyen de solutions de refroidissement par air, par liquide ou hybrides.
-
La construction d’infrastructures d’IA est soumise à des contraintes de temps importantes. L’approvisionnement en serveurs et les livraisons de puces peuvent suivre les calendriers de production, mais les autorisations foncières, les raccordements au réseau électrique, la disponibilité des transformateurs et la construction des centres de données peuvent nécessiter davantage de temps. Pour les entreprises qui souhaitent déployer rapidement des capacités de calcul, les centres de données disposant déjà d’un accès à l’électricité, d’une connectivité réseau et d’une capacité disponible peuvent être plus attractifs.
-
La demande d’inférence IA peut modifier la manière dont les centres de données sont déployés. L’entraînement de grands modèles met généralement l’accent sur la coordination centralisée de ressources de calcul à grande échelle, tandis que certaines applications d’inférence doivent également prendre en compte la distance réseau par rapport aux utilisateurs finaux, aux données d’entreprise et aux services cloud. Par conséquent, les centres de données situés dans différentes régions peuvent remplir des fonctions différentes.
Toutefois, la hausse de la demande de puissance de calcul de l’IA ne se traduit pas nécessairement directement par une croissance des revenus de tous les REIT de centres de données. Les grandes entreprises technologiques peuvent construire leurs propres centres de données ou louer des installations auprès d’opérateurs spécialisés. L’ampleur des bénéfices pour chaque entreprise dépend de sa structure commerciale, de ses capacités de livraison et de sa clientèle.
Comment les REIT de centres de données génèrent-ils principalement des revenus ?
Les modèles de revenus des REIT de centres de données comprennent généralement la location d’installations, les services d’infrastructure associés et les services d’interconnexion réseau. La répartition des activités varie selon les opérateurs.
Location d’espace et de capacité. Les opérateurs louent aux clients des baies, des salles de centres de données ou des capacités de centres de données à grande échelle, dans lesquelles les clients déploient leurs serveurs et équipements associés. Certains contrats de location sont tarifés selon la surface au sol, la capacité électrique ou les conditions convenues d’utilisation des infrastructures. Les grands fournisseurs de services cloud peuvent recourir à des baux de longue durée ou à des modèles de partenariat pour centres de données personnalisés.
Colocation et services d’infrastructure. Au-delà de l’espace physique, les clients peuvent avoir besoin d’une alimentation électrique stable, d’une alimentation de secours, de systèmes de refroidissement, de sécurité physique ainsi que d’un support d’exploitation et de maintenance des installations. Ces services peuvent accroître la valeur opérationnelle d’un centre de données, mais ils impliquent également des coûts continus de maintenance et de remplacement des équipements pour les opérateurs.
Services d’interconnexion réseau. Certains opérateurs de centres de données relient des fournisseurs de services cloud, des opérateurs réseau et des clients entreprises, en fournissant l’infrastructure nécessaire aux échanges de données entre différents systèmes. Les services d’interconnexion peuvent générer une source de revenus distincte de la location d’installations et accroître la complexité de la migration des clients.
Equinix, par exemple, exerce dans des catégories incluant la colocation, l’interconnexion et les infrastructures gérées. Dans sa communication du troisième trimestre 2026, l’entreprise a indiqué que les revenus issus de l’interconnexion avaient augmenté de 10 % sur un an, soulignant l’importance des services de connectivité réseau dans son modèle économique. Les REIT de centres de données ne doivent donc pas être considérés comme de simples propriétaires percevant des loyers. Certaines entreprises associent l’exploitation immobilière, la gestion d’infrastructures et les services réseau, ce qui entraîne une structure de revenus plus complexe que celle de la location immobilière traditionnelle.
En quoi Equinix et Digital Realty diffèrent-ils ?
Equinix est connu pour son écosystème mondial de colocation et d’interconnexion de centres de données, au service des entreprises, des plateformes cloud et des opérateurs réseau. Son activité ne porte pas uniquement sur les baies et les capacités d’installations, mais aussi sur les connexions réseau et les services d’interconnexion entre différents clients.
Digital Realty fournit également des infrastructures mondiales de centres de données. Son activité couvre la location de centres de données à grande échelle, la colocation et les services d’interconnexion, tandis que PlatformDIGITAL répond aux besoins des entreprises et du cloud computing.
Les deux entreprises sont des REIT de centres de données, mais leurs priorités commerciales et leurs structures de clientèle ne sont pas identiques. Equinix est particulièrement reconnu pour son écosystème d’interconnexion et son activité de colocation de détail, tandis que Digital Realty est très présent dans la capacité de centres de données à grande échelle et la location de gros, tout en fournissant également des services de colocation et d’interconnexion.
| Critère de comparaison |
Equinix (EQIX) |
Digital Realty (DLR) |
| Activités principales |
Colocation, interconnexion, infrastructure numérique |
Location de centres de données, colocation, interconnexion |
| Clients types |
Entreprises, plateformes cloud, opérateurs réseau |
Plateformes cloud, grandes entreprises, fournisseurs de services informatiques |
| Caractéristiques opérationnelles |
Accent sur les écosystèmes d’interconnexion et la connectivité entre plusieurs clients |
Couverture de la location de capacités à grande échelle et de besoins diversifiés en colocation |
| Opportunités liées à l’IA |
Connectivité pour l’inférence, déploiement d’IA en entreprise, colocation à haute densité |
Installations de calcul à grande échelle, demande de capacités cloud et IA |
| Principaux risques |
Coûts d’expansion, concurrence, financement et mises à niveau technologiques |
Cycles de développement, concentration de clients, financement et contraintes électriques |
Il est important de noter que les deux entreprises n’ont pas des modèles économiques complètement distincts. Leurs types de clients et leurs offres de services se chevauchent, et leurs structures de revenus spécifiques peuvent évoluer avec le développement de nouveaux projets, la finalisation d’acquisitions et l’évolution des besoins des clients.
Pour les investisseurs, comparer les deux entreprises ne consiste pas seulement à examiner le nombre de centres de données. Ils doivent également analyser la capacité effectivement louée, les contrats clients, la qualité des revenus, les dépenses d’investissement et la performance des flux de trésorerie.
Comment utiliser les FFO et AFFO pour évaluer la rentabilité des REIT de centres de données ?
L’analyse traditionnelle des actions se concentre généralement sur le chiffre d’affaires, le résultat net et le bénéfice par action (BPA). Toutefois, l’évaluation de la performance opérationnelle des REIT nécessite également de prendre en compte les FFO (Funds From Operations, fonds provenant des opérations) et les AFFO (Adjusted Funds From Operations, fonds provenant des opérations ajustés).
Le FFO part généralement du résultat net comptable et l’ajuste en fonction des amortissements liés à l’immobilier ainsi que de certains gains et pertes sur les ventes immobilières définis par Nareit. Les amortissements immobiliers pouvant avoir une incidence importante sur le bénéfice comptable, le FFO peut aider les investisseurs à évaluer la performance opérationnelle d’un REIT sous un autre angle.
L’AFFO apporte généralement des ajustements supplémentaires au FFO pour certains éléments hors trésorerie, les dépenses d’investissement récurrentes et d’autres facteurs. Il reflète plus étroitement les fonds opérationnels ajustés disponibles pour la distribution et le réinvestissement. Toutefois, l’AFFO ne dispose pas d’une méthode de calcul totalement normalisée, et les méthodologies utilisées peuvent varier d’une entreprise à l’autre. L’AFFO ne doit donc pas être considéré comme équivalent à un flux de trésorerie disponible.
Equinix, par exemple, a communiqué un AFFO d’environ 1,156 milliard de dollars au troisième trimestre 2026, en hausse de 20 % sur un an. L’AFFO par action s’élevait à 11,64 dollars, en hausse de 18 % sur un an. L’entreprise a également déclaré un chiffre d’affaires trimestriel d’environ 2,571 milliards de dollars.
Pour les REIT de centres de données, les investisseurs doivent aussi examiner la composition des dépenses d’investissement. La construction de nouveaux centres de données, l’augmentation de la capacité électrique et l’installation d’équipements de refroidissement peuvent nécessiter des financements importants. Toutefois, les dépenses d’investissement d’expansion ont des implications économiques différentes des dépenses nécessaires à l’entretien des installations existantes. Les FFO et AFFO aident donc les investisseurs à comprendre la performance opérationnelle, mais ne peuvent pas remplacer une analyse complète de la dette, des dépenses d’investissement et des flux de trésorerie.
Pourquoi la capacité électrique devient-elle un facteur concurrentiel important pour les REIT de centres de données ?
La valeur de l’immobilier des centres de données ne dépend pas uniquement des terrains et des bâtiments, mais aussi de la capacité de l’installation à obtenir une alimentation électrique suffisante, stable et proposée à un prix raisonnable. Pour les clients qui déploient des clusters de GPU à haute densité, la capacité électrique influence directement le nombre de serveurs pouvant être déployés, l’efficacité opérationnelle et les délais de livraison des projets.
Par exemple, deux centres de données peuvent avoir des surfaces au sol similaires. Toutefois, si l’un dispose déjà d’une importante capacité électrique disponible et d’installations de refroidissement pleinement développées, tandis que l’autre attend encore son raccordement au réseau électrique, leurs valeurs commerciales peuvent différer considérablement.
Une alimentation électrique insuffisante peut également affecter les calendriers de construction des centres de données. Même si un opérateur a achevé l’acquisition du terrain et la construction du bâtiment, l’installation peut ne pas être en mesure de livrer la capacité demandée par les clients comme prévu si les transformateurs, les infrastructures de transmission ou les raccordements au réseau ne sont pas encore prêts.
Dans son analyse du secteur des centres de données, Nareit a relevé que la demande d’alimentation centralisée des clusters d’IA fait de l’accès à l’électricité une contrainte majeure pour le développement des centres de données, tout en encourageant les opérateurs à envisager le refroidissement liquide et des conceptions d’infrastructure à plus haute densité.
Cela signifie que la concurrence entre les REIT de centres de données s’étend au-delà de l’emplacement et de l’état des bâtiments traditionnellement associés à l’immobilier, pour inclure les infrastructures énergétiques, les capacités de développement de projets et l’efficacité opérationnelle.
Toutefois, la capacité électrique ne peut pas être simplement assimilée à des revenus. Les projets ayant obtenu des engagements d’approvisionnement électrique peuvent encore être affectés par des retards de construction, des changements dans la demande des clients et une hausse des coûts du capital. Les investisseurs doivent distinguer la capacité planifiée, la capacité sous contrat, la capacité livrée et la capacité opérationnelle générant déjà des revenus.
En quoi les REIT de centres de données diffèrent-ils des actions de fabricants de puces d’IA tels que NVIDIA ?
Les REIT de centres de données et les entreprises de puces d’IA peuvent tous deux bénéficier des investissements dans les infrastructures d’IA, mais ils occupent des positions différentes dans la chaîne de valeur et présentent des modèles économiques, des sources de revenus et des structures de risque sensiblement distincts.
Les entreprises de puces d’IA telles que NVIDIA génèrent principalement des revenus grâce à la vente de GPU, d’équipements réseau et de produits associés. Leur performance opérationnelle est étroitement liée à la compétitivité de leurs produits, aux achats des clients, aux évolutions technologiques et à la chaîne d’approvisionnement. Les REIT de centres de données génèrent principalement des revenus en fournissant des capacités d’installations, des services de colocation et d’interconnexion, avec une plus grande importance accordée aux contrats de location, à l’utilisation des actifs et aux capacités opérationnelles à long terme.
| Critère de comparaison |
Entreprises de puces d’IA |
REIT de centres de données |
| Actifs principaux |
Technologie des puces, produits et écosystèmes logiciels |
Installations de centres de données et infrastructures associées |
| Revenus principaux |
Vente de puces, d’équipements et de produits associés |
Location, colocation et services d’interconnexion |
| Principaux moteurs |
Achats de matériel d’IA et compétitivité des produits |
Demande de capacité de centres de données et d’infrastructures |
| Principaux coûts |
Recherche et développement, fabrication et chaîne d’approvisionnement |
Terrains, construction, électricité, exploitation et maintenance, financement |
| Indicateurs courants |
Chiffre d’affaires, marge brute, BPA |
FFO, AFFO, taux d’occupation, loyers et dépenses d’investissement |
| Principaux risques |
Évolutions technologiques, concurrence et volatilité des commandes |
Taux d’intérêt, cycles de construction, risques clients et contraintes électriques |
Du point de vue de l’investissement, les entreprises de puces d’IA sont plus directement affectées par les cycles d’approvisionnement en matériel, tandis qu’une partie des revenus des REIT de centres de données provient de contrats de longue durée et peut suivre un calendrier de comptabilisation des revenus différent.
Toutefois, les baux de longue durée n’éliminent pas les risques cycliques. Si les entreprises d’IA réduisent leurs dépenses d’investissement, retardent les déploiements de centres de données ou constatent que les installations existantes ne peuvent pas répondre aux exigences de puissance et de refroidissement du matériel de nouvelle génération, les REIT concernés peuvent également être affectés.
Les REIT de centres de données peuvent donc être considérés comme une manière indirecte de participer aux investissements dans les infrastructures d’IA, mais ils ne constituent pas de simples substituts aux actions de fabricants de puces tels que NVIDIA.
Quels risques les investisseurs doivent-ils prendre en compte lorsqu’ils investissent dans des REIT de centres de données ?
Risque lié aux taux d’intérêt et aux coûts de financement. Les centres de données sont des actifs intensifs en capital, et le développement de nouveaux projets nécessite généralement un investissement initial important. Les REIT peuvent lever des fonds par l’endettement, le financement par capitaux propres ou des coentreprises. Les variations des taux d’intérêt peuvent donc influencer les coûts de financement et modifier également la manière dont le marché valorise les flux de trésorerie futurs.
Risque d’approvisionnement électrique et de construction. Le développement de centres de données exige une coordination entre propriétaires fonciers, fournisseurs de services publics, équipementiers et calendriers de déploiement des clients. Même lorsque la demande du marché est forte, les projets peuvent ne pas générer de revenus comme prévu en raison d’une alimentation électrique insuffisante, de retards dans les livraisons d’équipements ou de dépassements des coûts de construction.
Risque de concentration de clients. Les grandes entreprises de cloud computing et de technologie peuvent louer des volumes importants de capacité de centres de données. Si un projet dépend fortement d’un petit nombre de clients, sa performance opérationnelle peut être affectée par l’évolution des dépenses d’investissement des clients, les renouvellements de contrats ou leurs conditions de crédit.
Risque de mise à niveau technologique. À mesure que la densité de puissance des GPU augmente, les anciens centres de données peuvent nécessiter des mises à niveau de leurs systèmes de distribution électrique et de refroidissement. La possibilité de récupérer l’investissement associé à ces mises à niveau par des loyers plus élevés ou une demande supplémentaire doit être évaluée projet par projet.
Risque de valorisation. Même si l’AFFO d’une entreprise continue de croître, une baisse des multiples de valorisation peut toujours entraîner une baisse de son cours de bourse si celui-ci intègre déjà des attentes élevées de croissance future.
Pour les investisseurs, les indicateurs suivants peuvent mériter une attention particulière :
-
Taux de croissance de l’AFFO par action : déterminer si la croissance opérationnelle se traduit par une progression des bénéfices au niveau par action.
-
P/AFFO : évaluer la valorisation de l’action par rapport à l’AFFO par action, en tenant compte des taux de croissance, de la qualité des actifs et des coûts du capital.
-
Taux d’occupation et précommercialisation : évaluer la demande des clients pour les installations existantes et les projets de développement.
-
Dépenses d’investissement et niveau d’endettement : évaluer les besoins de financement et la pression financière associés à l’expansion.
-
Capacité électrique disponible et avancement de la livraison des projets : déterminer si la capacité planifiée des centres de données peut effectivement être mise en service.
Ces indicateurs doivent être utilisés conjointement. S’appuyer sur un seul indicateur peut conduire à négliger des risques opérationnels importants associés aux REIT de centres de données.
Comment le développement de la puissance de calcul de l’IA modifiera-t-il les perspectives d’investissement à long terme des REIT de centres de données ?
La demande de puissance de calcul de l’IA transforme progressivement les centres de données, qui passent d’installations traditionnelles de colocation de serveurs à des infrastructures de calcul à haute densité. Cette évolution peut accroître la valeur commerciale des centres de données disposant d’une alimentation électrique suffisante, de capacités de refroidissement avancées et d’une forte connectivité réseau.
Du côté de la demande, le cloud computing, l’entraînement de grands modèles et l’inférence IA peuvent conjointement stimuler la demande de capacité de centres de données. À mesure que l’inférence IA s’intègre davantage aux applications d’entreprise, certains clients peuvent accorder plus d’importance à la connectivité réseau, à la disponibilité des services et aux capacités de déploiement régional qu’à la seule échelle de calcul centralisée.
Du côté de l’offre, l’accès à l’électricité, la disponibilité des terrains et les délais de construction des projets peuvent limiter la vitesse de livraison de nouvelles capacités. Pour les opérateurs disposant d’installations matures et de bases de clients établies, ces contraintes peuvent créer certains avantages concurrentiels, mais elles peuvent aussi augmenter les coûts d’expansion.
Du point de vue des marchés de capitaux, les perspectives d’investissement des REIT de centres de données peuvent associer de plus en plus l’immobilier, les infrastructures énergétiques et la demande du secteur technologique. Les investisseurs doivent évaluer non seulement si le secteur de l’IA continuera de se développer, mais aussi si les opérateurs peuvent convertir cette demande en contrats de location générant des rendements d’investissement raisonnables.
La valeur d’investissement à long terme ne dépend donc pas simplement de la hausse du nombre de serveurs d’IA. Elle dépend de la capacité des opérateurs de centres de données à établir un modèle de profit durable conciliant les coûts du capital, les investissements en infrastructures et la demande des clients.
Comment trader les actions américaines d’Equinix (EQIX) sur Gate ?
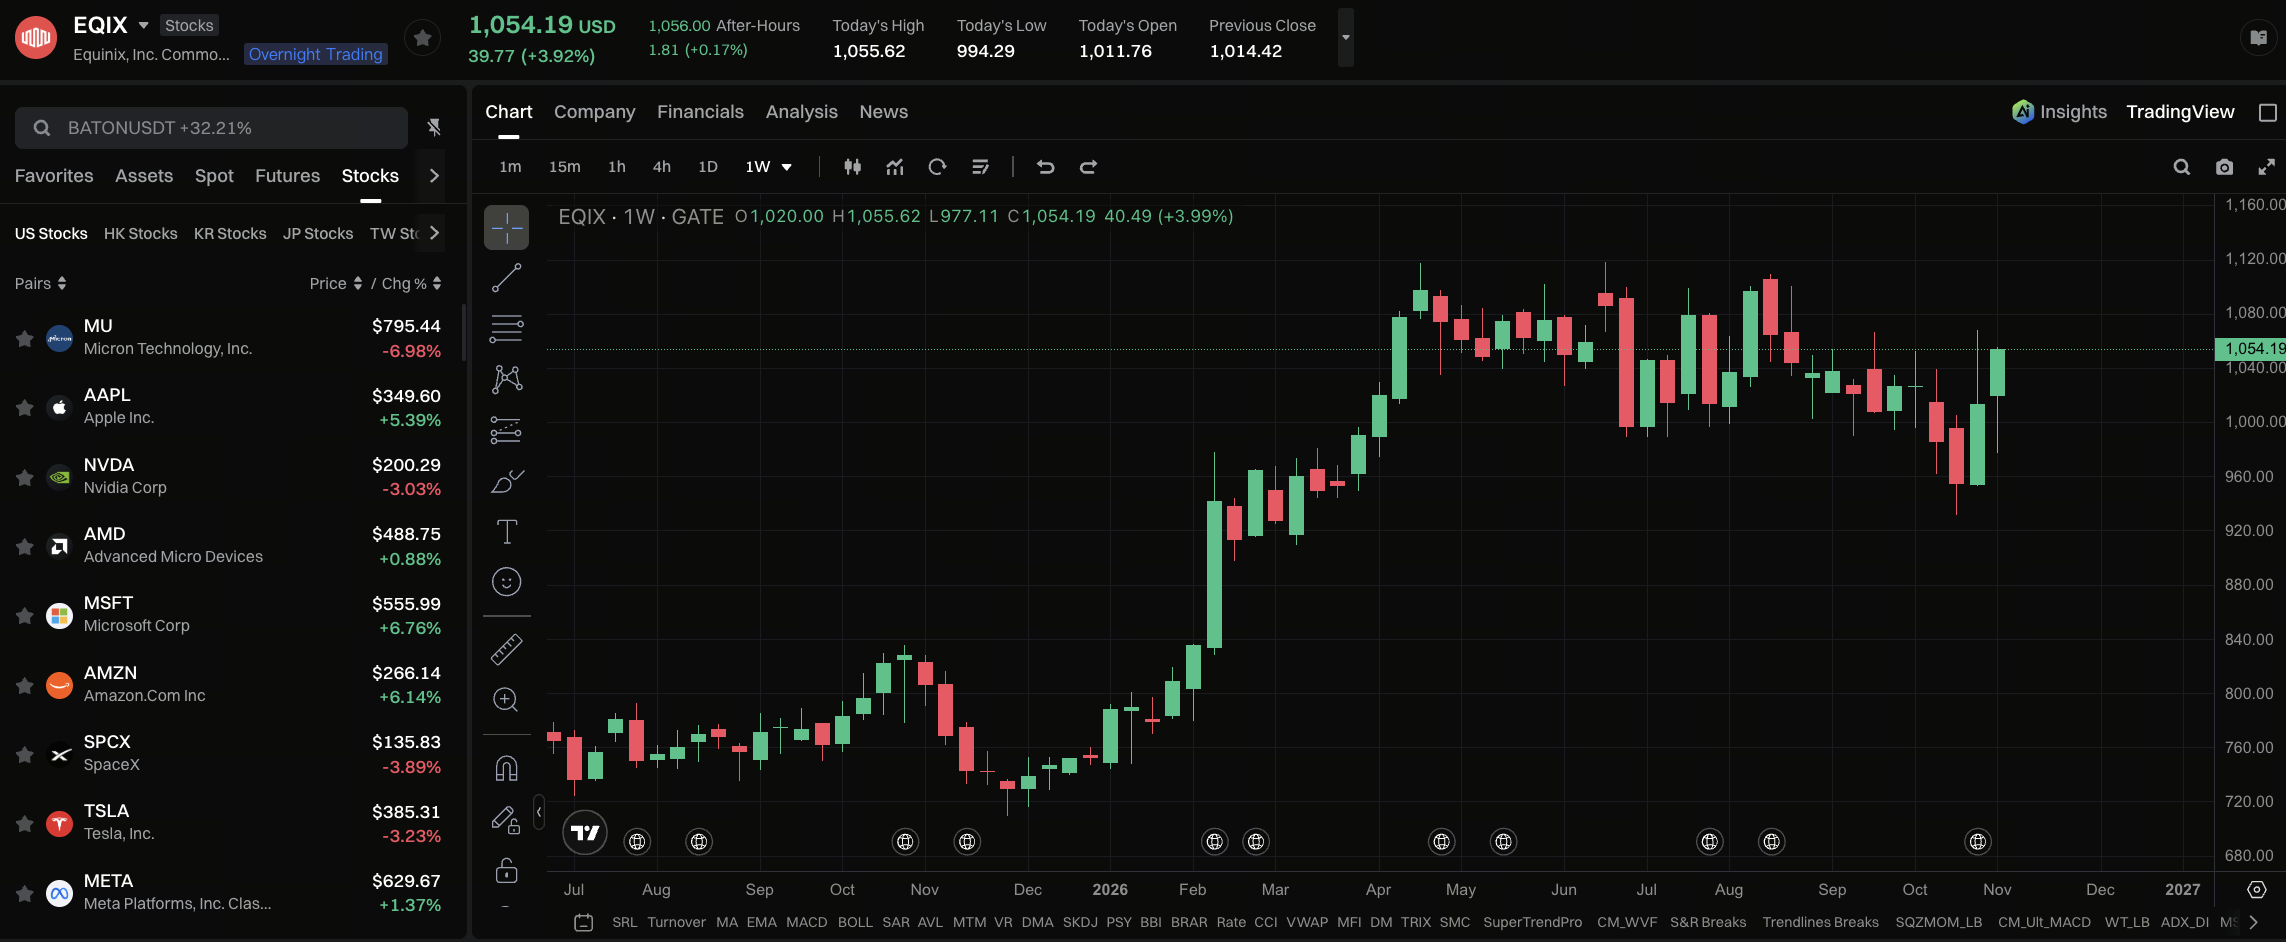
Equinix (NASDAQ : EQIX) est un REIT de centres de données représentatif aux États-Unis. Son cours de bourse est affecté par la demande de location de centres de données, les investissements dans les infrastructures d’IA, les dépenses d’investissement des entreprises et l’environnement des taux d’intérêt. Les utilisateurs intéressés par les opportunités d’investissement dans les infrastructures de calcul de l’IA peuvent, en plus d’analyser la performance opérationnelle d’Equinix, utiliser les services de trading d’actions américaines proposés par Gate pour consulter les données de marché d’EQIX et les opportunités de trading associées.
Gate a lancé des services de trading d’actions américaines permettant aux utilisateurs de participer aux actions américaines éligibles cotées en bourse avec des USDT, sous réserve des conditions de trading de la plateforme. Ces services proposent également des fonctionnalités telles que la consultation des données de marché, la gestion des ordres et la consultation des positions. Les utilisateurs peuvent accéder à la page de trading d’actions de Gate et rechercher le symbole EQIX afin de consulter l’évolution du cours d’Equinix, les informations de trading et les méthodes de trading disponibles. Après avoir confirmé l’éligibilité du compte, les frais de trading et les règles relatives aux ordres, les utilisateurs peuvent sélectionner l’action appropriée selon leurs propres besoins. La disponibilité d’une action et des fonctionnalités spécifiques du produit dépend de l’affichage réel sur la page.
Veuillez noter que les produits de trading au comptant d’actions américaines, d’actions tokenisées et les autres produits de trading liés aux actions proposés par Gate peuvent différer en matière de caractéristiques des actifs, d’horaires de trading, de méthodes de règlement et de droits des investisseurs. Les utilisateurs doivent d’abord confirmer le type de produit qu’ils sélectionnent et évaluer les risques d’investissement au regard de l’AFFO, du taux d’occupation, des dépenses d’investissement et du niveau d’endettement d’Equinix. La croissance de la demande de puissance de calcul de l’IA ne signifie pas nécessairement que le cours de l’action EQIX augmentera. Les investisseurs doivent continuer à prendre en compte les variations de valorisation, les fluctuations des taux d’intérêt et les cycles de construction des centres de données.
Conclusion
Les REIT de centres de données constituent une catégorie d’actifs importante reliant l’investissement immobilier à la demande d’infrastructures numériques. En détenant et en exploitant des installations de centres de données, ces entreprises fournissent l’espace physique, l’alimentation électrique, le refroidissement et la connectivité réseau nécessaires aux déploiements de cloud computing, de services Internet et de calcul pour l’IA, générant des revenus par la location et les services associés.
À mesure que les infrastructures d’IA continuent de se développer, la valeur d’investissement des centres de données ne dépend plus uniquement de la surface au sol. La capacité électrique, l’efficacité du refroidissement, l’interconnexion réseau et les capacités de livraison de projets deviennent des facteurs de plus en plus importants. Des entreprises telles qu’Equinix et Digital Realty offrent aux investisseurs différentes perspectives pour observer cette chaîne de valeur.
Toutefois, les REIT de centres de données restent une forme d’investissement immobilier présentant des caractéristiques intensives en capital. L’augmentation de la demande d’IA ne signifie pas que les cours de bourse augmenteront nécessairement. Les investisseurs doivent analyser les FFO, les AFFO, les dépenses d’investissement, les coûts de la dette et les niveaux de valorisation, plutôt que d’évaluer la valeur d’investissement uniquement sur la base du thème de l’IA.
FAQ
Que sont les REIT de centres de données ?
Les REIT de centres de données sont des sociétés d’investissement immobilier cotées qui investissent principalement dans l’immobilier de centres de données et les infrastructures associées, et les exploitent. Ils génèrent des revenus en fournissant aux entreprises des capacités d’installations, des services de colocation, d’interconnexion et d’autres services.
Les REIT de centres de données sont-ils des actions technologiques ou immobilières ?
Sur le marché américain, des entreprises comme Equinix et Digital Realty sont généralement classées dans le secteur immobilier. Toutefois, leurs activités sont étroitement liées au cloud computing, à l’IA et aux infrastructures numériques, de sorte qu’elles sont également affectées par l’évolution de la demande du secteur technologique.
L’augmentation de la demande de puissance de calcul de l’IA bénéficie-t-elle nécessairement aux REIT de centres de données ?
Pas nécessairement. La demande d’IA peut accroître la demande de location de centres de données, mais les bénéfices finaux dépendent également de l’approvisionnement électrique, des coûts de construction, des contrats clients, des conditions de financement et des valorisations de marché.
Quelle est la différence entre Equinix et Digital Realty ?
Les deux entreprises exploitent des infrastructures de centres de données. Equinix met davantage l’accent sur la colocation et son écosystème d’interconnexion, tandis que Digital Realty est très présent dans la location de centres de données à grande échelle et les services de colocation diversifiés. Toutefois, leurs activités se chevauchent.
Pourquoi les investisseurs doivent-ils prendre en compte l’AFFO lorsqu’ils analysent les REIT ?
L’AFFO apporte des ajustements supplémentaires à certains éléments à partir du FFO, ce qui aide les investisseurs à comprendre la performance opérationnelle ajustée d’un REIT. Toutefois, la méthodologie de calcul de l’AFFO peut différer selon les entreprises.
Lequel est moins risqué : les REIT de centres de données ou les actions de fabricants de puces d’IA ?
Il n’existe pas de réponse simple. Les actions de fabricants de puces d’IA sont plus directement affectées par la concurrence technologique et les cycles d’approvisionnement en matériel, tandis que les REIT de centres de données sont affectés par les taux d’intérêt, les coûts de financement, les cycles de construction et la demande des clients. Leurs sources de risque sont différentes.