En revenant sur près d’un siècle d’histoire, les actions américaines ont traversé la Grande Dépression de 1929, le Lundi noir de 1987, l’éclatement de la bulle Internet en 2000, la crise financière mondiale de 2008 et le choc boursier lié au COVID-19 en 2020. Bien que tous ces événements aient entraîné des baisses rapides des prix des actifs, ils ont fortement différé par leurs causes, l’ampleur des baisses et les périodes de reprise. Certains marchés ont retrouvé leurs précédents sommets en quelques mois, tandis que d’autres ont connu des ajustements prolongés pendant plus d’une décennie.
Comprendre ces événements historiques aide non seulement les investisseurs à identifier les cycles de marché, mais aussi à analyser les liens entre valorisation, liquidité, bénéfices des entreprises et macroéconomie.
Points clés
- Le krach boursier de 1929 a été l’un des effondrements les plus sévères et les plus durables de l’histoire du marché boursier américain. Le Dow Jones Industrial Average a reculé d’environ 89 % entre son sommet et son point bas.
- Lors du Lundi noir de 1987, le Dow a chuté d’environ 22,6 % en une seule journée, conduisant le marché américain à renforcer davantage ses mécanismes de coupe-circuit.
- Après l’éclatement de la bulle Internet en 2000, le Nasdaq Composite a perdu environ 78 % au total et n’a dépassé de nouveau son précédent record de clôture qu’en 2015.
- La crise financière de 2008 a affecté non seulement les valorisations boursières, mais aussi le crédit bancaire, le marché immobilier et la liquidité de l’ensemble du système financier.
- Bien que le krach de marché lié à la pandémie de 2020 ait été rapide, le S&P 500 a de nouveau dépassé son précédent sommet en août de la même année.
- La correction des valeurs technologiques de 2026 a reflété une réévaluation par le marché des rendements des investissements dans l’IA et des valorisations, mais elle ne peut pas, à ce stade, être directement assimilée à une crise financière historique.
1. Quels grands krachs boursiers ont eu lieu dans l’histoire des États-Unis ?
Un krach boursier désigne généralement une baisse importante, durable ou systémique des cours des actions sur une période relativement courte. Par rapport à la volatilité ordinaire des marchés, un krach s’accompagne souvent de ventes concentrées, d’une baisse de la liquidité du marché, d’une contraction rapide des valorisations, voire de perturbations affectant les institutions financières ou l’économie réelle.
Toutefois, il n’existe pas de définition officielle unique d’un krach boursier. Les marchés qualifient généralement de correction une baisse de plus de 10 % par rapport à un récent sommet d’un indice boursier majeur, et de marché baissier une baisse supérieure à 20 %. Une forte chute sur une seule journée, un marché baissier prolongé et une crise financière peuvent se produire simultanément, mais il ne s’agit pas exactement du même concept.
Les événements suivants comptent parmi les épisodes les plus représentatifs de l’histoire du marché boursier américain.
| Événement historique |
Indice représentatif |
Baisse principale |
Contexte principal |
| Grande Dépression, 1929–1932 |
Indice Dow Jones |
Environ -89 % |
Bulle spéculative, crise bancaire, dépression économique |
| Lundi noir, 1987 |
Indice Dow Jones |
-22,6 % en une journée |
Trading programmé, choc de liquidité |
| Bulle Internet, 2000–2002 |
Nasdaq Composite |
Environ -78 % |
Éclatement de la bulle de valorisation des actions technologiques |
| Crise financière, 2007–2009 |
S&P 500 |
Environ -57 % |
Crise des prêts hypothécaires à risque, contraction du système de crédit |
| Krach de marché lié à la pandémie de 2020 |
S&P 500 |
Environ -34 % |
Pandémie mondiale, arrêt soudain de l’activité économique |
| Marché baissier lié aux hausses de taux de 2022 |
S&P 500 |
Environ -25 % |
Inflation élevée, resserrement de la politique monétaire |
| Correction du 5 novembre 2026 |
Nasdaq Composite |
-5,52 % en une journée |
Évolution des anticipations concernant les investissements et la réglementation de l’IA |
Remarque : le tableau comprend à la fois des baisses sur une seule journée et des pertes maximales sur des périodes déterminées. Elles ne doivent pas être directement comparées sur la seule base de leurs valeurs numériques. Les données de 2026 reflètent la performance du marché jusqu’au 5 novembre et ne représentent pas l’ampleur totale d’un marché baissier.
Ces événements montrent que les baisses des actions américaines peuvent être déclenchées par des récessions économiques et des risques pour le système financier, mais aussi par des valorisations excessives des actifs, des déséquilibres des mécanismes de négociation du marché ou des événements publics imprévus. Les différents types de risque déterminent souvent la vitesse à laquelle le marché se redresse ensuite.
2. Pourquoi le krach boursier de 1929 a-t-il déclenché un repli prolongé du marché ?
Le krach boursier américain de 1929 a été l’une des crises de marché les plus représentatives de l’histoire financière moderne. Au cours des années qui l’ont précédé, l’économie américaine a connu une croissance rapide, l’intérêt pour l’investissement en actions a continué d’augmenter et de nombreux investisseurs ont accru leurs positions en recourant à l’emprunt et au trading sur marge.
À mesure que les valorisations de marché augmentaient, les cours des actions se sont progressivement éloignés de la capacité réelle de certaines entreprises à générer des bénéfices. Lorsque les anticipations de croissance économique ont commencé à s’affaiblir et que les conditions de crédit ont changé, les investisseurs fortement endettés ont fait face à des appels de marge et à des liquidations forcées, amplifiant davantage le recul du marché.
Le 28 octobre 1929, le Dow Jones Industrial Average a chuté d’environ 12,8 % en une seule journée, puis d’environ 11,7 % le lendemain. Cependant, les pertes les plus graves ne se sont pas arrêtées là. Le Dow a continué de baisser jusqu’à atteindre un point bas cyclique en juillet 1932, soit un recul global d’environ 89 % par rapport à son sommet de 1929.
Le krach boursier a interagi avec les faillites bancaires ultérieures, le resserrement du crédit, les faillites d’entreprises et la hausse du chômage, entraînant l’économie américaine dans une récession prolongée. Pour le marché boursier, la détérioration continue des fondamentaux économiques signifiait que les bénéfices des entreprises ne pouvaient probablement pas se redresser rapidement. Même après une forte baisse des cours, un rebond rapide n’était donc pas nécessairement possible.
Le Dow n’a retrouvé son sommet nominal de 1929 qu’en 1954, soit près de 25 ans plus tard. Cette comparaison ne tient pas compte du réinvestissement des dividendes ni de l’inflation et ne peut donc pas être directement assimilée aux rendements réels de l’ensemble des investisseurs à long terme.
La principale leçon du krach de 1929 est que lorsqu’une baisse de marché s’accompagne de problèmes dans le système bancaire, l’expansion du crédit et l’économie réelle, la période de reprise peut être bien plus longue que lors d’un simple ajustement des valorisations.
3. Pourquoi le Lundi noir de 1987 a-t-il entraîné une baisse de plus de 20 % en une journée ?
Le 19 octobre 1987, le marché boursier américain a connu une chute historique connue sous le nom de Lundi noir. Le Dow Jones Industrial Average a reculé d’environ 22,6 % ce jour-là, ce qui en fait l’une des baisses en pourcentage les plus sévères sur une journée dans l’histoire de l’indice.
Contrairement à 1929, le krach boursier de 1987 ne s’est pas directement transformé en une dépression économique d’ampleur comparable. Il était étroitement lié aux valorisations de marché, à l’évolution des taux d’intérêt, à l’environnement financier international et aux mécanismes de négociation utilisés à l’époque.
Le trading programmé et l’assurance de portefeuille ont été considérés comme des facteurs importants ayant amplifié la baisse. Certaines institutions utilisaient des stratégies de négociation dynamiques qui augmentaient les ventes lorsque les cours des actions baissaient afin de réduire le risque des portefeuilles. Lorsque de nombreux investisseurs adoptaient des stratégies similaires, une baisse de marché pouvait déclencher des ventes supplémentaires, créant un cycle entre repli des cours et ventes concentrées.
Parallèlement, une liquidité de marché insuffisante a intensifié la volatilité des prix. Lorsque les acheteurs ne pouvaient pas absorber rapidement un grand nombre d’ordres de vente, les cours des actions pouvaient chuter rapidement sur une courte période.
Le krach boursier de 1987 a conduit le marché américain à améliorer davantage les mécanismes de coordination entre marchés et, à terme, à mettre en place et développer des systèmes de coupe-circuit reposant sur les baisses des principaux indices.
Cet événement a montré que, même lorsque les bénéfices des entreprises et les fondamentaux économiques ne se sont pas détériorés dans les mêmes proportions, la structure du marché, la liquidité et les stratégies de trading automatisé peuvent tout de même provoquer une forte volatilité des prix.
4. Pourquoi le Nasdaq a-t-il mis environ 15 ans à se redresser après l’éclatement de la bulle Internet en 2000 ?
À la fin des années 1990, les technologies Internet se sont rapidement développées et un grand nombre d’entreprises Internet sont entrées sur les marchés de capitaux. Les investisseurs estimaient généralement qu’Internet transformerait les modèles commerciaux traditionnels et étaient donc disposés à attribuer des valorisations élevées aux entreprises technologiques, même lorsque certaines n’avaient pas encore établi de revenus ou de bénéfices stables.
En 1999, le Nasdaq Composite a progressé d’environ 86 %. Le 10 mars 2000, l’indice a clôturé à un niveau record de 5 048,62. Le marché a ensuite commencé à réévaluer les perspectives de bénéfices des entreprises Internet, et certaines sociétés qui dépendaient de financements continus pour rester opérationnelles ont commencé à subir des pressions sur leur trésorerie.
À mesure que les valorisations des actions technologiques se contractaient, que des entreprises échouaient et que le marché des introductions en bourse se refroidissait, le Nasdaq a continué de reculer. Il a atteint un point bas en octobre 2002, représentant une baisse globale d’environ 78 % par rapport à son précédent sommet.
L’aspect le plus marquant de la bulle Internet n’était pas sa baisse sur une seule journée, mais sa longue période de reprise. Ce n’est que le 23 avril 2015 que le Nasdaq Composite a clôturé à 5 056,06 et a de nouveau dépassé son sommet de clôture de 2000, soit environ 15 ans plus tard.
Pourquoi la reprise a-t-elle été si lente ?
- Au sommet de la bulle, les valorisations des actions technologiques intégraient déjà des anticipations de croissance très optimistes pour de nombreuses années. Lorsque le marché a de nouveau exigé que les entreprises démontrent leur capacité à générer des bénéfices, les valorisations ont dû connaître un ajustement prolongé.
- Bien que le secteur Internet ait continué à se développer, toutes les entreprises cotées de l’époque de la bulle n’ont pas survécu. La croissance à long terme d’un secteur et le redressement du cours de chaque action sont clairement deux sujets différents. Même si la technologie Internet finit par transformer l’économie mondiale, cela ne signifie pas que chaque action achetée à une valorisation élevée retrouvera son prix précédent.
- La crise financière de 2008 a infligé un autre choc majeur aux actions américaines, allongeant le temps nécessaire au Nasdaq pour retrouver son sommet historique.
La bulle Internet a montré qu’une vision positive à long terme d’une tendance sectorielle ne justifie pas nécessairement les valorisations boursières à n’importe quel prix. Pour les investisseurs en actions technologiques, les perspectives de développement technologique, la capacité d’une entreprise à générer des bénéfices et sa valorisation au moment de l’achat doivent être évaluées séparément.
5. Comment la crise financière de 2008 s’est-elle propagée du système bancaire aux actions américaines ?
La crise financière mondiale de 2008 différait fortement de l’éclatement de la bulle Internet. La bulle Internet concernait principalement des valorisations excessives des actions technologiques, tandis que le problème central de la crise de 2008 était la propagation du risque de crédit immobilier aux banques et à l’ensemble du système financier.
Avant la crise, le marché immobilier américain avait connu une longue période de croissance. Les institutions financières utilisaient des instruments tels que les titres adossés à des créances hypothécaires (MBS) et les obligations adossées à des créances garanties (CDO) afin de transférer et de redistribuer les risques liés à d’importants volumes de dette hypothécaire résidentielle. Lorsque les prix de l’immobilier ont commencé à baisser et que les taux de défaut sur les prêts hypothécaires à risque ont augmenté, la valeur de ces actifs financiers a subi des pressions.
Comme certaines institutions financières détenaient d’importants volumes d’actifs liés et dépendaient de financements à court terme pour maintenir leurs activités, la baisse des prix des actifs s’est progressivement transformée en difficultés de financement et en contraction du crédit. En septembre 2008, Lehman Brothers a demandé la protection de la loi sur les faillites, ce qui a davantage intensifié la crise de confiance des marchés financiers mondiaux.
Après la mise sous pression du système financier, les banques ont réduit leurs prêts, les coûts de financement des entreprises ont augmenté et la consommation des ménages ainsi que les investissements des entreprises ont été freinés. Le marché boursier a dû réévaluer non seulement la valeur des actifs des institutions financières, mais aussi l’impact de la récession économique sur la capacité bénéficiaire des autres secteurs.
Entre son sommet d’octobre 2007 et son point bas de mars 2009, le S&P 500 a chuté d’environ 57 % au total. L’indice n’a de nouveau dépassé son sommet nominal de clôture antérieur à la crise financière qu’en mars 2013.
La crise de 2008 a montré que lorsqu’une baisse boursière est liée à la solvabilité des institutions financières, au système de crédit et à une récession économique, la reprise du marché dépend non seulement de l’amélioration du sentiment des investisseurs, mais aussi de la réparation du système financier, du rétablissement du crédit et du retour à la croissance des bénéfices des entreprises.
6. Pourquoi le krach de marché lié à la pandémie de 2020 a-t-il été si rapide, et pourquoi la reprise a-t-elle été relativement rapide ?
Au début de 2020, le COVID-19 s’est propagé à l’échelle mondiale et plusieurs pays ont instauré des restrictions de voyage, des fermetures d’entreprises et des contrôles des déplacements de personnes. Le marché a rapidement compris que la pandémie pouvait simultanément perturber les chaînes d’approvisionnement mondiales, les revenus des entreprises et les dépenses de consommation.
Contrairement à la bulle Internet ou à la crise du crédit immobilier, la pandémie s’est d’abord présentée comme une interruption de l’activité économique provoquée par un événement soudain de santé publique. Les investisseurs avaient du mal à déterminer combien de temps dureraient les arrêts de travail et les interruptions de production, ce qui les a conduits à réduire rapidement leur exposition aux actifs risqués.
Du 19 février au 23 mars 2020, le S&P 500 a perdu environ 34 % entre son sommet et son point bas. Durant cette période, les actions américaines ont déclenché à plusieurs reprises les coupe-circuits du marché, reflétant les préoccupations considérables des investisseurs concernant les perspectives économiques et la liquidité.
Le secteur des semi-conducteurs a également subi une pression importante. Le 16 mars 2020, l’indice PHLX Semiconductor a chuté d’environ 15,9 % en une seule journée, montrant que même les secteurs ayant des perspectives de croissance à long terme ne peuvent pas totalement éviter les risques systémiques soudains.
Toutefois, les actions américaines se sont redressées beaucoup plus rapidement en 2020 que lors de certaines crises antérieures. La Réserve fédérale a rapidement mis en œuvre des baisses de taux d’intérêt, des achats d’actifs et des mesures de soutien à la liquidité, tandis que la politique budgétaire a également soutenu les entreprises et les ménages. Parallèlement, l’augmentation de la demande de télétravail, de commerce électronique et de cloud computing a amélioré les anticipations de bénéfices de certaines grandes entreprises technologiques. Une reprise du marché boursier ne signifie pas que l’économie réelle s’est entièrement redressée. Un indice peut progresser avant une amélioration des anticipations de bénéfices futurs, tandis que l’emploi, la consommation et l’activité des entreprises peuvent nécessiter davantage de temps pour se rétablir.
Le krach de marché lié à la pandémie de 2020 a montré que la vitesse de reprise du marché dépend non seulement de la gravité du choc économique, mais aussi de la réponse des politiques publiques, de la structure des bénéfices des entreprises et des anticipations des investisseurs pour l’avenir.
7. En quoi le marché baissier lié aux hausses de taux de 2022 différait-il d’une crise financière traditionnelle ?
En 2022, les actions américaines ont connu un nouvel ajustement important. Toutefois, ses principaux facteurs n’étaient pas l’effondrement concentré de grandes banques ni un événement soudain de santé publique, mais une inflation élevée persistante et un resserrement rapide de la politique monétaire.
Face à l’augmentation des pressions inflationnistes aux États-Unis, la Réserve fédérale a entamé une série de hausses des taux d’intérêt et a progressivement resserré l’environnement financier auparavant accommodant. Les variations des taux d’intérêt affectent directement les coûts de financement des entreprises et modifient également la manière dont les investisseurs valorisent les flux de trésorerie futurs.
Cet effet a été particulièrement important pour les actions technologiques. Les valorisations de certaines entreprises en croissance reposaient sur des anticipations de forte croissance du chiffre d’affaires et des bénéfices pendant de nombreuses années. Lorsque le taux sans risque augmente, la valeur actuelle des flux de trésorerie futurs diminue et les actions à forte valorisation peuvent subir une compression plus importante de leurs valorisations.
De janvier à octobre 2022, le S&P 500 a chuté d’environ 25 % entre son sommet et son point bas, tandis que le Nasdaq Composite a connu une baisse plus marquée. Les actions américaines se sont ensuite progressivement redressées à mesure que les anticipations d’inflation, les bénéfices des entreprises et les anticipations du marché concernant la trajectoire des taux d’intérêt évoluaient. Le S&P 500 a dépassé son précédent sommet de clôture au début de 2024.
Par rapport à 2008, le marché baissier de 2022 a démontré plus clairement la relation entre les taux d’intérêt et les valorisations. Même si l’activité d’une entreprise ne s’est pas fortement détériorée, sa valorisation boursière peut tout de même baisser dès lors que le marché exige un taux de rendement plus élevé.
Cela signifie que l’analyse des actions américaines exige davantage que d’observer si le chiffre d’affaires des entreprises augmente. Les investisseurs doivent également prendre en compte l’environnement de taux d’intérêt, la qualité des bénéfices et les niveaux de valorisation afin de déterminer si les prix actuels ont déjà pleinement intégré les anticipations de croissance future.
8. Quelles similitudes et différences existent entre la correction des valeurs technologiques de 2026 et la bulle Internet de 2000 ?
En 2026, les infrastructures d’intelligence artificielle ont continué d’être un axe d’investissement important pour le secteur technologique américain. Les fabricants de puces, les entreprises de cloud computing, les exploitants de centres de données ainsi que les fournisseurs d’énergie et d’équipements connexes ont tous attiré l’attention du marché en raison des anticipations de croissance de la demande en capacité de calcul pour l’IA.
Toutefois, à mesure que les investissements continuaient de croître, le marché a commencé à accorder une plus grande attention aux rendements réels des infrastructures d’IA, notamment aux coûts de construction des centres de données, aux dépenses d’investissement, à la durabilité de la demande des clients et à la performance des flux de trésorerie des entreprises.
Le 5 novembre, les actions technologiques américaines ont subi une forte pression vendeuse. Le Nasdaq Composite a chuté de 5,52 % en une seule journée, l’indice PHLX Semiconductor a reculé de plus de 12 % et le cours de l’action Nvidia a baissé de plus de 9 %. Les préoccupations selon lesquelles la réglementation de l’IA pourrait devenir plus stricte et le rythme d’expansion des centres de données pourrait être limité ont constitué des éléments importants du contexte de cette correction.
Cette situation présentait certaines similitudes avec la bulle Internet de 2000 : les deux périodes ont vu de nouvelles technologies amener les marchés de capitaux à réévaluer le potentiel de croissance à long terme des entreprises, et les investisseurs ont dû déterminer si les investissements technologiques pouvaient se traduire par des bénéfices durables. Toutefois, les deux périodes ne peuvent pas être directement assimilées.
Lors de la bulle Internet de 2000, de nombreuses sociétés cotées n’avaient pas encore établi de modèles commerciaux matures et certaines ne disposaient même pas de revenus stables. En comparaison, en 2026, certaines grandes entreprises d’infrastructures d’IA disposent déjà de produits matures, de bases de clients établies et de flux de trésorerie opérationnels réels. Leurs risques sont davantage liés à la capacité des dépenses d’investissement élevées à continuer de générer des rendements suffisants.
Il existe également des différences importantes au sein même du secteur de l’IA. Les modèles commerciaux, l’intensité capitalistique et les structures de clientèle de la conception de puces, des services de cloud computing, de la construction de centres de données et des infrastructures électriques ne sont pas les mêmes. Ces activités ne doivent pas être considérées comme des investissements identiques simplement parce qu’elles font toutes partie de la chaîne de valeur de l’IA.
Par conséquent, la correction des valeurs technologiques de 2026 peut servir d’occasion de réévaluer les risques liés aux valorisations et aux dépenses d’investissement. Toutefois, une chute sur une seule journée ne suffit pas à prouver qu’une nouvelle bulle Internet a éclaté, ni à conclure que le marché connaîtra la même période de reprise qu’après 2000.
9. Combien de temps les actions américaines mettent-elles à se redresser après une forte baisse ? Qu’est-ce qui détermine la vitesse de reprise ?
L’expérience historique montre que le temps nécessaire aux actions américaines pour dépasser de nouveau leurs précédents sommets varie considérablement. Après le krach de marché lié à la pandémie de 2020, le S&P 500 s’est redressé en environ six mois. Après la crise financière de 2008, la reprise a pris plus de cinq ans. Après l’éclatement de la bulle Internet, le Nasdaq Composite a mis environ 15 ans à dépasser de nouveau son sommet de clôture de 2000.
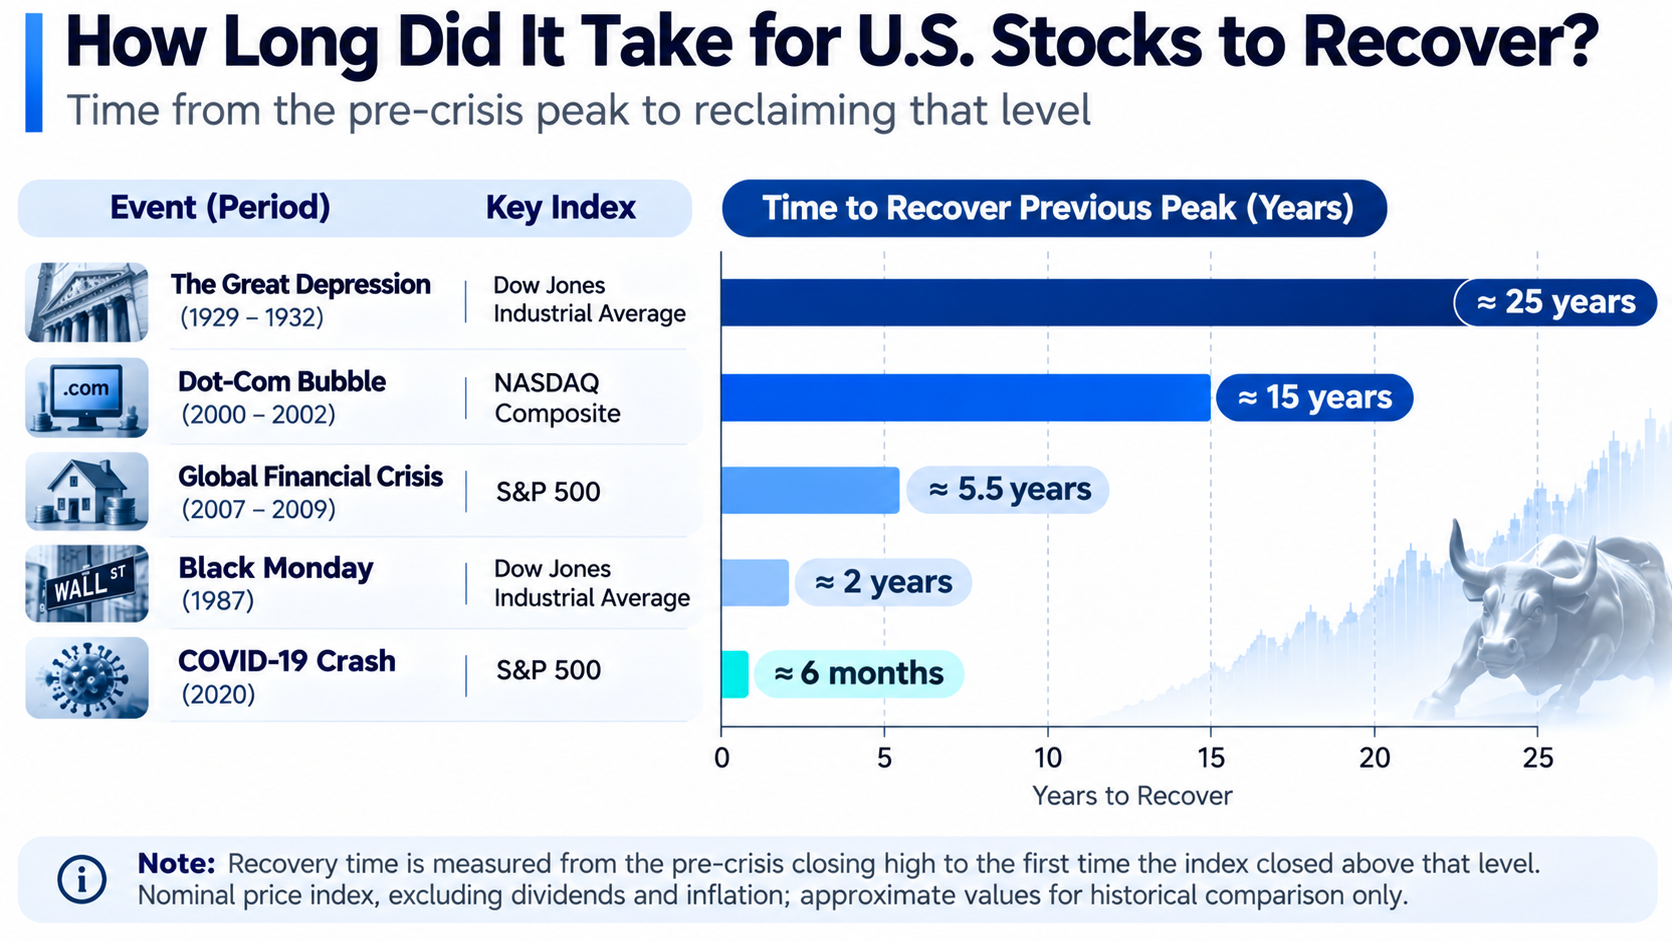
Les principaux facteurs déterminant la période de reprise comprennent les valorisations de marché, les bénéfices des entreprises, la santé du système financier, la politique monétaire et la structure sectorielle.
- La valorisation détermine la part de l’optimisme antérieur du marché qui doit être absorbée. Si les cours des actions ont déjà intégré de nombreuses années de forte croissance future pendant une phase haussière, le marché peut devoir ajuster les valorisations par une longue période de stagnation ou de baisse des prix, même si les activités des entreprises ne se sont pas immédiatement détériorées.
- Les bénéfices des entreprises déterminent si le redressement du cours d’une action dispose d’un soutien fondamental. Bien que le marché boursier puisse anticiper les attentes futures, la croissance du chiffre d’affaires, les marges bénéficiaires et les flux de trésorerie disponibles restent des facteurs importants soutenant la valeur des entreprises à long terme.
- La stabilité du système financier affecte la vitesse de reprise économique. Lorsque le crédit bancaire, le financement des entreprises et la liquidité du marché sont gravement perturbés, les entreprises peuvent avoir besoin de plus de temps pour reprendre leurs investissements et leurs activités.
- La composition des indices évolue également avec le temps. Le Nasdaq d’autrefois n’était pas composé exactement des mêmes entreprises que le Nasdaq actuel. Par conséquent, le retour d’un indice à son précédent sommet ne signifie pas que toutes les actions de cette période ont récupéré leurs pertes.
Pour les investisseurs, évaluer si le marché s’est redressé ne doit pas se limiter à observer si les principaux indices ont progressé. Ils doivent également prendre en compte les fondamentaux des entreprises, les niveaux de valorisation et l’environnement macrofinancier.
10. Comment les investisseurs particuliers doivent-ils comprendre la valorisation, la liquidité et le risque pendant un krach de marché ?
Bien que les krachs historiques aient eu des causes différentes, ils montrent tous que les prix de marché peuvent s’écarter rapidement des anticipations antérieures des investisseurs. Pour les investisseurs particuliers, comprendre ce risque est plus important que d’essayer de prédire précisément chaque point bas du marché.
Il est important de distinguer le risque opérationnel d’une entreprise du risque de valorisation du marché. Même si une entreprise continue d’augmenter son chiffre d’affaires, le cours de son action peut baisser en raison d’une valorisation excessive ou d’une hausse des taux d’intérêt du marché. À l’inverse, une forte baisse du cours d’une action ne signifie pas nécessairement que l’entreprise est devenue un investissement attractif, car sa capacité à générer des bénéfices et sa situation d’endettement peuvent se détériorer simultanément.
Les investisseurs doivent prêter attention à la liquidité du marché. Dans des conditions de négociation normales, les investisseurs peuvent généralement réaliser des transactions à des prix proches des cotations du marché. Durant les périodes de forte volatilité, toutefois, les écarts acheteur-vendeur peuvent s’élargir et les prix d’exécution réels de certaines actions ou de certains produits dérivés peuvent s’écarter fortement des anticipations.
L’effet de levier doit être utilisé avec prudence. Le trading sur marge et les produits à effet de levier peuvent amplifier l’impact des fluctuations de prix sur un portefeuille. Lorsque le marché connaît des baisses consécutives, les investisseurs peuvent être contraints de liquider leurs positions en raison d’une marge insuffisante. Même si les actifs concernés rebondissent ensuite, ils peuvent ne pas être en mesure de récupérer leurs pertes antérieures.
La diversification peut réduire le risque lié à une seule entreprise ou à un seul secteur, mais elle ne peut pas éliminer totalement le risque systémique de marché. La crise financière de 2008 et le krach de marché lié à la pandémie de 2020 ont tous deux montré que les actifs de différents secteurs peuvent baisser simultanément lorsque la liquidité du marché est sous pression.
Les investisseurs qui suivent les actions technologiques et le secteur des semi-conducteurs doivent également analyser plus en détail les dépenses d’investissement des entreprises, la concentration de leur clientèle, les cycles sectoriels et leurs flux de trésorerie. L’IA, le cloud computing et le secteur des puces présentent un potentiel de développement à long terme, mais cela ne signifie pas que les actions concernées peuvent éviter les ajustements cycliques.
L’expérience historique ne peut pas garantir que les marchés futurs suivront la même trajectoire, mais elle peut aider les investisseurs à comprendre qu’il n’existe pas de relation fixe et simple entre l’ampleur d’une baisse de marché, la qualité des activités d’une entreprise et le temps nécessaire à la reprise.
11. Comment négocier des actions américaines sur Gate ?
À mesure que la relation entre les actifs numériques et les marchés financiers traditionnels s’approfondit, les moyens pour les investisseurs de participer au marché boursier américain évoluent également. Gate a lancé un service de trading d’actions qui permet aux utilisateurs éligibles de négocier des actions américaines et des ETF avec des USDT, sans ouvrir de compte distinct auprès d’un courtier traditionnel. Contrairement aux jetons d’actions ou aux produits dérivés sur les prix, le service spot d’actions de Gate se connecte au marché boursier réel via une infrastructure de négociation de titres et fournit aux utilisateurs des fonctions de négociation d’actions, de gestion des positions et de consultation des relevés de transactions.
En pratique, les utilisateurs peuvent se connecter à leur compte Gate et effectuer la vérification d’identité requise, accéder à la page de trading via « TradFi—Actions » dans l’application ou la section actions de la plateforme Web, puis transférer des USDT de leur compte spot ou de leur Compte unifié vers leur compte actions. Ils peuvent ensuite rechercher le ticker de l’action de l’entreprise ciblée ou le nom de l’ETF. Après avoir confirmé l’instrument de trading, la cotation, la quantité de l’ordre et les frais applicables, les utilisateurs peuvent soumettre un ordre en utilisant les types d’ordres pris en charge sur la page. Après l’exécution, les utilisateurs peuvent consulter leurs positions, leur prix de revient et leurs profits et pertes dans leur compte actions.
Outre le trading spot d’actions, Gate propose également des CFD sur actions, des contrats perpétuels et d’autres produits de trading liés aux actions américaines. Ces produits diffèrent en matière de propriété des actifs, d’horaires de trading, de mécanismes d’effet de levier et de règles de règlement. Par exemple, le trading spot d’actions sert principalement à acheter et vendre les titres correspondants, tandis que les CFD et les contrats perpétuels sont des produits dérivés sur les prix susceptibles d’impliquer une marge, des frais de financement et des risques de liquidation. Les services d’actions de Gate proposent également des horaires de trading étendus pour certains instruments, mais les conditions de liquidité et de prix peuvent varier selon les périodes. Consultez la page de trading pour plus de détails.
Pour les investisseurs qui suivent les krachs historiques et les cycles de marché, la disponibilité de canaux de trading supplémentaires n’élimine pas les risques inhérents au marché boursier. Quel que soit le produit utilisé pour participer au trading d’actions américaines, les investisseurs doivent prendre en compte les fondamentaux des entreprises, les valorisations de marché, la taille de leurs positions et la liquidité. Ils doivent notamment veiller à ne pas sous-estimer l’impact de l’effet de levier et des coûts de trading durant les périodes de forte volatilité.
Conclusion
De la Grande Dépression de 1929 à la correction des valeurs technologiques de 2026, les fortes baisses des actions américaines ont reflété différents types de risque de marché. Les crises de 1929 et de 2008 étaient profondément liées au système financier et à l’économie réelle. Le Lundi noir de 1987 a souligné l’impact des mécanismes de négociation et de la liquidité du marché, tandis que la bulle Internet de 2000 a montré que la croissance sectorielle à long terme portée par les nouvelles technologies ne justifie pas nécessairement des valorisations boursières excessivement élevées.
Le krach de marché lié à la pandémie de 2020 et le marché baissier associé aux hausses de taux de 2022 ont également montré que la vitesse de reprise dépend des réponses politiques, de l’environnement de taux d’intérêt et des anticipations de bénéfices des entreprises. Certains marchés peuvent rebondir rapidement, tandis que d’autres peuvent mettre des années à dépasser de nouveau leurs précédents sommets.
La correction des valeurs technologiques de novembre 2026 a une nouvelle fois rappelé aux investisseurs que l’innovation technologique, l’investissement en capital et les rendements des investissements en actions ne sont pas la même chose. Pour les investisseurs en actions américaines, plutôt que de se concentrer uniquement sur la baisse d’un indice sur une seule journée, il est plus utile d’examiner les valorisations, les bénéfices, les flux de trésorerie et la liquidité du marché afin de comprendre comment différents risques affectent les prix des actifs et le processus de reprise à long terme.
FAQ
Quel a été le krach boursier le plus sévère de l’histoire des États-Unis ?
Sur la base de la baisse cumulée à long terme des principaux indices, la Grande Dépression de 1929–1932 a été l’un des krachs les plus sévères de l’histoire du marché boursier américain. Le Dow Jones Industrial Average a perdu environ 89 % entre son sommet et son point bas.
De combien les actions américaines ont-elles chuté lors du Lundi noir de 1987 ?
Le 19 octobre 1987, le Dow Jones Industrial Average a chuté d’environ 22,6 % en une seule journée. Cet événement a conduit le marché américain à améliorer davantage ses mécanismes de coupe-circuit et ses systèmes de gestion des risques entre marchés.
Combien de temps le Nasdaq a-t-il mis à se redresser après l’éclatement de la bulle Internet en 2000 ?
Le Nasdaq Composite a atteint son record de clôture de l’époque en mars 2000 et n’a dépassé de nouveau ce niveau qu’en avril 2015, soit environ 15 ans plus tard.
De combien le S&P 500 a-t-il chuté pendant la crise financière de 2008 ?
Entre son sommet d’octobre 2007 et son point bas de mars 2009, le S&P 500 a chuté d’environ 57 % au total. Il a ensuite de nouveau dépassé son précédent sommet nominal de clôture en mars 2013.
Pourquoi le krach de marché lié à la pandémie de 2020 s’est-il redressé relativement rapidement ?
Les principaux facteurs comprenaient la mise en œuvre rapide de politiques monétaires et budgétaires, l’amélioration de la liquidité du marché et le rétablissement relativement rapide des anticipations de bénéfices pour certaines grandes entreprises technologiques. Toutefois, un rebond des indices boursiers ne signifie pas que l’économie réelle s’est redressée au même moment.
La correction des valeurs technologiques de 2026 signifie-t-elle que la bulle Internet se répète ?
Aucune conclusion de ce type ne peut être tirée à ce stade. Les deux périodes ont impliqué l’innovation technologique et des anticipations de forte croissance, mais leurs fondements en matière de bénéfices, leurs structures sectorielles et leurs environnements de marché diffèrent. Une chute sur une seule journée ne prouve pas que l’ensemble du secteur technologique est entré dans un marché baissier à long terme comme celui de 2000.
Les actions américaines remontent-elles toujours après une forte baisse ?
Les principaux indices boursiers américains ont dépassé à plusieurs reprises leurs précédents sommets après des ajustements prolongés, mais cela ne garantit pas que le même schéma se reproduira à l’avenir ni que toutes les actions individuelles se redresseront. Des entreprises peuvent être radiées de la cote, faire faillite ou sous-performer pendant une période prolongée. Les investisseurs doivent continuer de prêter attention à la qualité des actifs et à la gestion des risques.