Une réglementation durable des cryptomonnaies aux États-Unis ne se limite pas à une simple évolution des règles de la SEC. Le Digital Asset Market Clarity Act vise à remplacer la réglementation fragmentaire des actifs numériques en intégrant dans la loi fédérale la classification des tokens, la répartition des compétences entre la SEC et la CFTC, les modalités d’enregistrement, la protection des investisseurs, les obligations de lutte contre le blanchiment d’argent et les garanties pour les développeurs n’ayant pas la maîtrise des fonds des clients. Son cadre sénatorial évolutif fusionne les travaux des commissions des banques et de l’agriculture, bien que la législation finale sur la structure du marché puisse encore être ajustée. À l’avenir, les régulateurs pourraient modifier les exigences techniques, mais toute adaptation du cadre légal de fond nécessiterait une intervention du Congrès. Le Clarity Act du Canada, qui permet au gouvernement fédéral de juger de la clarté d’une question référendaire et de la majorité, est sans rapport avec la réglementation américaine des cryptomonnaies. Les sections 864(b)(2)(B) et 475 du Code des impôts américain abordent des sujets fiscaux distincts liés aux zones franches de trading et aux matières premières activement négociées, tandis que le nombre de cryptomonnaies disposant de contrats à terme régulés par la CFTC demeure un fait de marché évolutif, sans lien avec les dispositions du CLARITY Act.
TL;DR
-
Le Digital Asset Market Clarity Act ambitionne de remplacer la réglementation morcelée des cryptomonnaies par un cadre fédéral pour le marché des actifs numériques.
-
Le projet répartit la supervision entre la Securities and Exchange Commission et la Commodity Futures Trading Commission.
-
Les actifs numériques répondant à des critères spécifiques de blockchain et de décentralisation pourraient être régulés comme des matières premières numériques.
-
La réglementation de la SEC et de la CFTC mettrait en œuvre la loi, mais les régulateurs ne pourraient pas outrepasser ses frontières juridictionnelles essentielles.
-
Des règles pérennes pourraient réduire l’incertitude pour les investisseurs, émetteurs de tokens, développeurs, plateformes de trading, conseillers et autres acteurs de l’écosystème crypto.
Pourquoi une loi est-elle plus durable que la réglementation de la SEC ?
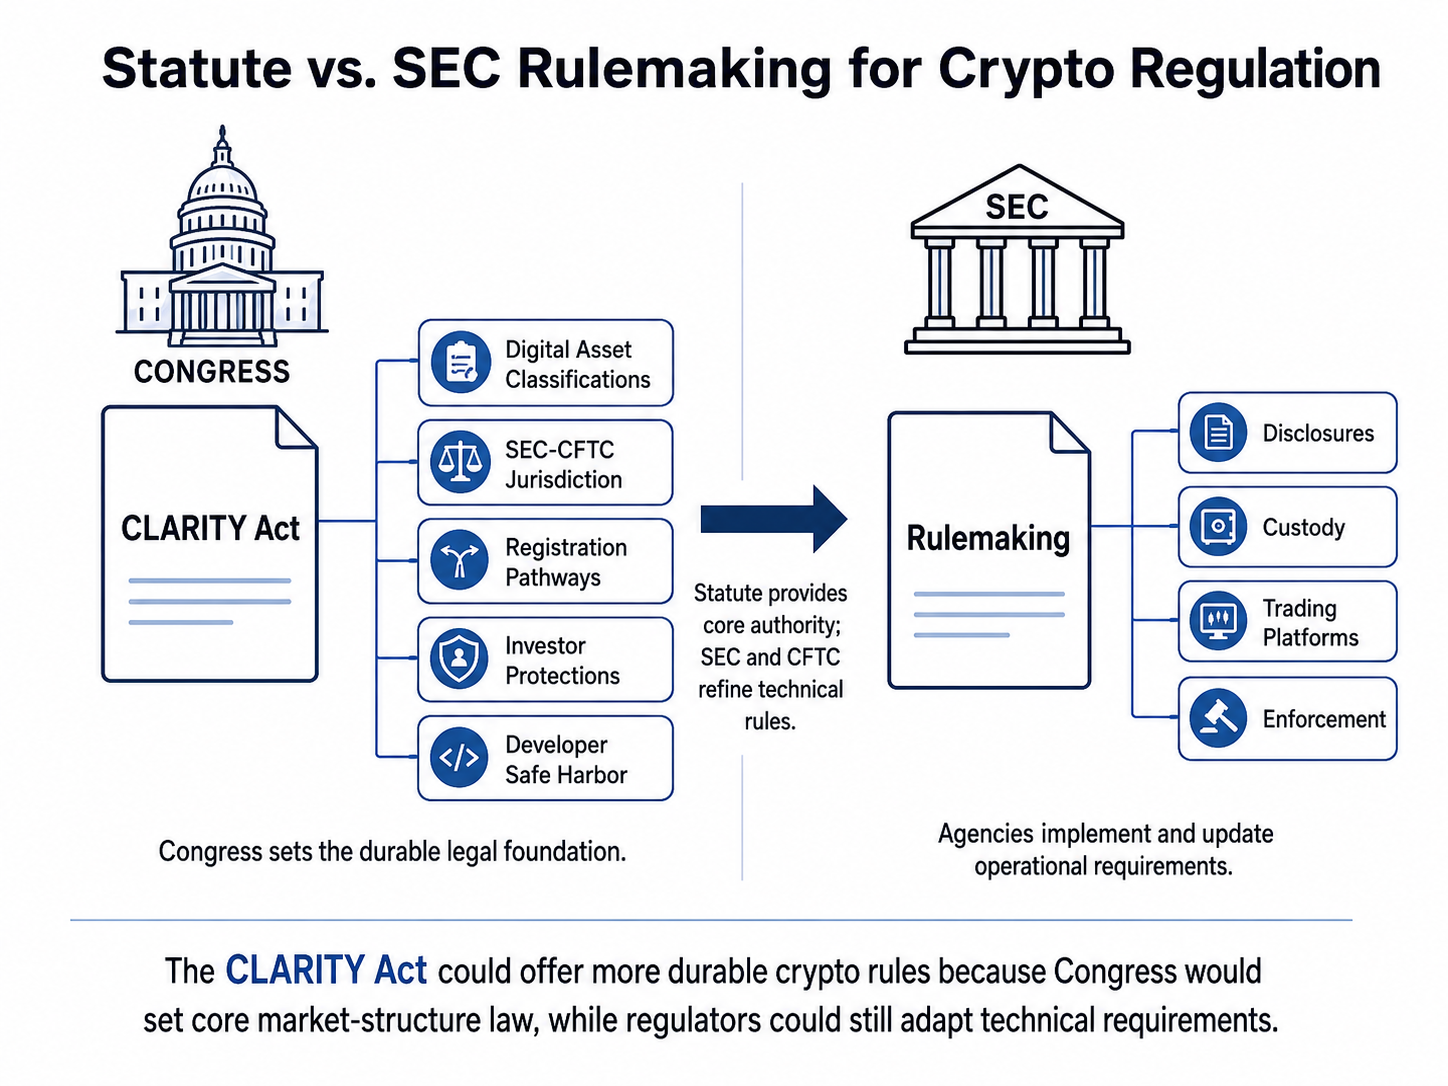
Une loi fédérale offre en général une plus grande stabilité, car le Congrès en définit l’autorité légale, les définitions et les limites réglementaires fondamentales. Modifier ces dispositions suppose l’adoption d’une nouvelle loi par la Chambre et le Sénat, puis la signature présidentielle.
Une règle de la SEC s’exerce dans le cadre de l’autorité déjà déléguée par le Congrès. La Securities and Exchange Commission peut adopter, après consultation publique, des règles sur la transparence, la conservation, l’enregistrement, le trading et la protection des investisseurs. Une future commission peut toutefois amender ou abroger ces règles via un nouveau processus administratif.
Les règlements formels de la SEC sont plus stables que les discours d’agence, les orientations internes, les interprétations informelles ou les positions de contrôle. Ils restent cependant plus sensibles aux changements de direction que des dispositions inscrites dans la loi fédérale.
| Mécanisme réglementaire |
Fonction principale |
Voie de modification |
Durabilité relative |
| Loi fédérale |
Définit la compétence, les définitions, droits et obligations des agences |
Nouvelle législation ou annulation judiciaire |
Très élevée |
| Règle SEC ou CFTC |
Met en œuvre les exigences légales |
Nouvelle réglementation ou contrôle judiciaire |
Forte, mais sensible à la politique |
| Interprétation d’agence |
Explique l’application de la loi existante |
Interprétation révisée ou rejet judiciaire |
Modérée |
| Orientation du personnel |
Communique les attentes réglementaires |
Retrait ou remplacement |
Limitée |
| Action d’exécution |
Applique une théorie juridique à des cas particuliers |
Transaction, litige, appel ou changement de politique |
Cas par cas |
L’importance du CLARITY Act pour la structure du marché crypto réside donc dans le transfert des principes fondamentaux de la politique des actifs numériques de l’interprétation administrative vers la loi.
Qu’est-ce que le Digital Asset Market Clarity Act ?
Le Digital Asset Market Clarity Act est un projet de loi américain visant à instaurer des règles claires pour les actifs numériques, couvrant la classification des tokens, l’enregistrement des plateformes de trading, les obligations de transparence, la protection des actifs des clients et la répartition des compétences entre la SEC et la CFTC.
Le H.R. 3633 a été présenté à la Chambre des représentants le 29 mai 2025. Le texte a été adopté par la Chambre le 17 juillet 2025, par 294 voix contre 134. Le processus législatif s’est ensuite déplacé au Sénat, où les commissions des banques et de l’agriculture sont compétentes sur différentes parties du cadre proposé.
Le CLARITY Act s’attaque à un enjeu central de l’industrie crypto américaine : les textes sur les valeurs mobilières et les matières premières n’ont pas été conçus pour les réseaux blockchain qui combinent levée de capitaux, distribution de tokens, infrastructures décentralisées, gouvernance et trading continu sur le marché secondaire.
Un token peut d’abord être émis via un contrat d’investissement, puis servir à régler des frais de réseau, au staking, à la gouvernance, aux paiements ou à l’accès à des services numériques. La loi doit donc distinguer le contexte de l’émission du statut réglementaire continu de l’actif.
La Chambre a adopté le Digital Asset Market Clarity Act en juillet 2025, puis le texte a été transmis aux commissions sénatoriales des banques et de l’agriculture. Leurs travaux portent sur différents domaines, tels que la réglementation des valeurs mobilières, les matières premières numériques, la protection des investisseurs et la compétence de la CFTC.
Toute version issue du Sénat doit être harmonisée avec celle de la Chambre avant qu’un texte identique ne soit transmis à la Maison-Blanche. Les travaux en commission, les consultations du secteur et les négociations entre républicains et démocrates pourraient encore modifier les définitions, exemptions et le champ d’application du texte.
Ce processus est déterminant, car la date et la rédaction finales conditionneront la capacité du CLARITY Act à instaurer des règles pérennes ou à laisser d’importantes décisions à la discrétion des régulateurs.
Le CLARITY Act répartirait les compétences selon l’actif et l’activité concernés. La SEC continuerait de superviser les valeurs mobilières numériques et les transactions sur contrats d’investissement, tandis que la CFTC disposerait de la compétence principale sur les marchés au comptant de matières premières numériques éligibles.
La SEC encadre les émissions de valeurs mobilières, les bourses, les courtiers, les conseillers en investissement et la formation de capital. La CFTC régule les produits dérivés sur matières premières et dispose d’un pouvoir de sanction en cas de fraude ou de manipulation sur certains marchés au comptant.
Les frontières de compétence SEC et CFTC prévues par le CLARITY Act visent à remplacer le chevauchement des interprétations par une voie statutaire plus claire.
Selon le texte de la Chambre, la CFTC régulerait les plateformes d’échange de matières premières numériques enregistrées, les courtiers et les négociants. Le projet prévoit aussi une réglementation conjointe ou séparée de la SEC et de la CFTC, incluant l’enregistrement provisoire et la coordination sur les marchés d’actifs numériques.
La compétence exclusive de la CFTC ne s’appliquerait pas automatiquement à chaque token ou transaction. Les valeurs mobilières numériques, tokens tokenisés et contrats d’investissement pourraient rester sous la supervision de la SEC. La distinction dépendrait du test de classification légal et des faits entourant l’actif, l’émetteur, le réseau et la transaction.
Le CLARITY Act permettrait à certains actifs numériques d’être classés comme matières premières numériques s’ils remplissent des conditions précises concernant le fonctionnement de la blockchain, le contrôle de l’émetteur et la maturité du réseau.
Ce cadre reconnaît que la qualification juridique d’une émission initiale de token peut différer du statut de l’actif une fois le réseau développé. Un actif distribué initialement via une transaction de valeurs mobilières ne resterait pas nécessairement soumis au même traitement réglementaire.
Le projet évalue notamment :
-
Si une personne ou un groupe affilié contrôle le système blockchain
-
Si l’émetteur peut modifier unilatéralement le réseau
-
Si la gouvernance et la propriété sont suffisamment distribuées
-
Si le réseau remplit une fonction opérationnelle
-
Si les informations et divulgations exigées sont accessibles publiquement
-
Si l’actif reste lié à un contrat d’investissement
Le traitement des matières premières numériques, stablecoins et frontières DeFi dans le CLARITY Act est essentiel, car la classification légale pourrait déterminer quel régulateur supervise le trading secondaire.
Le texte ne qualifie pas toutes les cryptomonnaies autres que le bitcoin de matières premières. Le statut d’un actif numérique dépendrait du test légal applicable, des spécificités du réseau et de la façon dont l’actif est émis ou négocié.
Le Mature Blockchain Test pourrait permettre à certains tokens de passer d’une supervision axée sur les valeurs mobilières à un traitement en tant que matières premières numériques, dès lors que le contrôle du réseau devient suffisamment distribué.
Les régulateurs pourraient examiner si l’émetteur détient toujours la maîtrise des mises à jour, de la gouvernance, de la validation, de l’offre de tokens ou d’autres infrastructures critiques. Les divulgations et informations publiques influeraient également sur l’évaluation.
Ce test ne transformerait pas automatiquement chaque token en matière première. Le résultat dépendrait du développement du réseau, du contrôle exercé par l’émetteur et du maintien du lien avec un contrat d’investissement.
Pourquoi les règles de la SEC peuvent-elles varier selon l’administration ?
Les règles de la SEC peuvent évoluer, car les commissaires exercent l’autorité déléguée par le Congrès et peuvent adopter des positions différentes sur la formation du capital, la protection des investisseurs, l’application de la loi et l’infrastructure des marchés crypto.
Une commission peut privilégier des exemptions restreintes et des exigences d’enregistrement étendues. Une autre peut instaurer des zones franches, des divulgations simplifiées ou de nouveaux dispositifs pour les marchés blockchain. Les changements de direction influent aussi sur les priorités d’application, les processus d’approbation, la politique de règlement et l’interprétation des lois sur les valeurs mobilières.
La SEC a déjà utilisé des interprétations et des initiatives pour préciser comment les lois fédérales sur les valeurs mobilières s’appliquent aux matières premières numériques, stablecoins, airdrops, mining de protocoles, staking, actifs enveloppés et contrats d’investissement. En mars 2026, la commission a publié une interprétation sur les actifs crypto couvrant plusieurs de ces domaines.
Le président de la SEC, Paul Atkins, a également décrit un cadre réglementaire inspiré des travaux du Congrès sur le CLARITY Act, tout en défendant la législation bipartisane comme socle plus durable pour les marchés d’actifs numériques.
L’action des agences peut apporter de la clarté avant la finalisation du processus législatif par le Congrès, mais elle ne peut pas fixer définitivement la compétence de la CFTC ni prévaloir sur un texte légal futur.
Le CLARITY Act supprimerait-il toute marge de manœuvre réglementaire ?
Le CLARITY Act limiterait la marge de manœuvre des régulateurs, sans la supprimer totalement.
Le Congrès définirait le champ d’action de la SEC et de la CFTC, et les agences traduiraient ces instructions en règles opérationnelles. Les agences pourraient toujours édicter des règles sur :
-
Les demandes d’enregistrement et procédures d’approbation
-
Les informations publiées par les émetteurs et plateformes
-
La conservation et la séparation des actifs des clients
-
Les registres de trading et la surveillance des marchés
-
Les exigences de fonds propres et de reporting
-
Les conflits d’intérêts
-
La conduite des courtiers, négociants et conseillers
-
La lutte contre la fraude
-
Les mesures transitoires et les exemptions
La séquence juridique resterait simple : le Congrès fixe le cadre légal, les régulateurs l’appliquent, et les tribunaux vérifient que les règles restent dans le périmètre défini par la loi.
Les futurs régulateurs pourraient modifier les règles techniques, mais ils ne pourraient ignorer les protections statutaires, les classifications d’actifs ou les limites de compétence explicites.
Le CLARITY Act pourrait protéger les développeurs qui créent des logiciels ou des infrastructures sans contrôler les fonds des clients ni agir comme intermédiaires financiers.
Les régulateurs examineraient toutefois si les développeurs ou leurs agents peuvent exécuter des trades, déplacer des actifs, contrôler les mises à jour de Smart Contract, sélectionner les tokens, percevoir des récompenses d’intermédiaire ou formuler des représentations d’investissement.
Le texte pourrait également garantir la possibilité pour un individu de conserver des actifs numériques dans un portefeuille auto-hébergé ou en stockage à froid. Cet avantage protégerait la détention directe, sans exonérer les utilisateurs ou les plateformes des obligations anti-fraude, sanctions, fiscales ou autres lois applicables.
Quel est le lien entre le GENIUS Act et le CLARITY Act ?
Le GENIUS Act et le CLARITY Act traitent d’aspects liés mais différents de la régulation crypto aux États-Unis.
Le GENIUS Act a instauré en 2025 un cadre fédéral pour les stablecoins de paiement autorisés. Le CLARITY Act a une portée plus large, couvrant les matières premières numériques, les valeurs mobilières numériques, les émetteurs, les plateformes de trading et la compétence SEC-CFTC. La SEC a ensuite utilisé la définition statutaire d’actif numérique du GENIUS Act pour discuter des securities tokenisées.
Ensemble, ces deux textes marquent le passage d’une régulation fragmentée à une législation spécifiquement adaptée aux marchés d’actifs numériques. Cependant, la régulation des stablecoins ne règle pas la classification des autres tokens, plateformes, développeurs et protocoles décentralisés.
Le GENIUS Act peut favoriser l’adoption des stablecoins en fixant des règles plus claires. Cependant, toute affirmation de croissance exceptionnelle doit reposer sur des données de marché actualisées et ne peut être attribuée à la seule loi.
Des règles claires pourraient-elles relocaliser l’innovation crypto aux États-Unis ?
Une législation claire sur la structure du marché pourrait rendre les États-Unis plus attractifs pour les entreprises crypto, développeurs, conseillers, investisseurs et fournisseurs d’infrastructures.
L’incertitude réglementaire a poussé certaines entreprises à restreindre leurs services américains, retarder des lancements ou investir dans des juridictions à cadre plus clair. Le CLARITY Act pourrait limiter ce risque en définissant la compétence de la SEC, la juridiction de la CFTC et les modalités d’enregistrement.
La législation pourrait soutenir l’innovation locale, mais elle ne garantit pas le retour de l’activité crypto des marchés offshore. L’accès bancaire, la politique fiscale, les coûts de conformité, les pratiques de contrôle et la demande du marché pèseront aussi sur les décisions d’investissement.
Une législation durable sur la structure du marché peut-elle devenir obsolète ?
Oui. La durabilité légale peut préserver aussi bien des défauts réglementaires que la sécurité juridique.
L’infrastructure blockchain, les modèles de tokens et les systèmes de trading peuvent évoluer plus vite que le Congrès ne modifie la loi. Des définitions rigides pourraient exclure des innovations futures, tandis que des définitions larges laisseraient aux régulateurs plus de latitude que le Congrès ne le souhaite.
Parmi les autres risques :
-
Lacunes entre les compétences de la SEC et de la CFTC
-
Retards dans la réglementation d’agence
-
Exigences d’enregistrement incohérentes
-
Conflits entre droit fédéral et droit des États
-
Périodes de transition peu claires
-
Obligations de conformité coûteuses
-
Désaccord judiciaire sur les termes légaux
-
Règles favorisant les grandes entreprises au détriment des petits développeurs
La meilleure approche consiste à garantir une compétence et une protection des investisseurs durables, tout en permettant aux régulateurs d’actualiser les standards techniques par une réglementation transparente.
Conclusion
Le CLARITY Act pourrait instaurer des règles crypto plus durables en inscrivant la structure du marché des actifs numériques, la compétence de la CFTC, l’autorité de la SEC, la protection des investisseurs et les modalités d’enregistrement dans la loi fédérale. Ces décisions seraient plus difficiles à remettre en cause par un changement de direction que les interprétations ou politiques de la SEC.
La durabilité ne garantit pas des règles parfaites ou permanentes. L’impact futur du texte dépendra de sa version définitive, des amendements en commission sénatoriale, de l’adoption par le Congrès, de la décision de la Maison-Blanche, de la mise en œuvre par les agences et de l’interprétation judiciaire. Un cadre efficace exige que le Congrès fixe des limites juridiques claires, tout en laissant à la SEC et à la CFTC la capacité d’adapter les standards techniques à l’évolution des marchés d’actifs numériques.
FAQ
Le CLARITY Act américain est-il lié au Clarity Act canadien ?
Non. Le CLARITY Act américain concerne la structure du marché des actifs numériques et la compétence SEC-CFTC. Le Clarity Act canadien fait suite au référendum québécois de 1995 et encadre les conditions de négociation d’une sécession légale.
Que prévoit le Clarity Act du Canada ?
La loi canadienne exige une question référendaire claire et une majorité claire avant que le gouvernement fédéral puisse négocier une sécession. Elle ne définit pas de majorité numérique fixe, et une sécession légale nécessiterait des négociations et des amendements constitutionnels prenant en compte les droits des minorités et des peuples autochtones.
Le CLARITY Act contient-il des règles fiscales sur les actifs numériques ?
Le CLARITY Act porte principalement sur la structure du marché, pas sur la fiscalité des cryptomonnaies. Les sections 864 et 475 du Code des impôts traitent de questions fiscales distinctes et ne doivent pas être présentées comme des dispositions du texte.
Le PARITY Act fait-il partie du CLARITY Act ?
Non. Le PARITY Act est une proposition fiscale distincte sur les actifs numériques. Il ne doit pas être confondu avec les règles du CLARITY Act concernant les valeurs mobilières, les matières premières, les plateformes, les développeurs et la supervision du marché.