Les stablecoins sont des actifs numériques conçus pour maintenir une valeur relativement stable grâce à des réserves de monnaies fiduciaires, des garanties en crypto-actifs ou d’autres mécanismes. Ils sont largement utilisés pour le trading de cryptomonnaies, les paiements on-chain, le règlement transfrontalier et la finance décentralisée. Les stablecoins libellés en USD représentant la majorité du marché, l’évolution de leur offre est également devenue un indicateur important pour observer la liquidité du marché des actifs numériques.
Le 1er novembre 2026, le marché des stablecoins a montré de nouveaux signes de contraction. Selon les données de Sumcap, l’offre mondiale de stablecoins est tombée à environ 298,5 milliards de dollars, en baisse d’environ 3,1 milliards de dollars par rapport au 28 octobre, atteignant son niveau le plus bas depuis août. Par rapport au pic intermédiaire d’environ 315,5 milliards de dollars atteint en mai 2026, l’offre avait diminué d’environ 17 milliards de dollars au total. Parallèlement, les évolutions de l’offre d’USDT et d’USDC, ainsi que la part de marché croissante d’autres stablecoins, indiquent que des ajustements structurels sont en cours sur le marché des stablecoins.
Toutefois, une baisse de l’offre de stablecoins signifie-t-elle que les investisseurs quittent le marché des cryptomonnaies ? L’émission de nouveaux stablecoins entraîne-t-elle nécessairement une hausse du Bitcoin ? Quels types d’activités de capitaux les évolutions des soldes de stablecoins sur les plateformes d’échange peuvent-elles révéler ? Pour comprendre ces questions, il est nécessaire de distinguer d’abord l’émission, le remboursement, les transferts et les flux de capitaux vers les plateformes d’échange.
Points clés
- Début novembre 2026, l’offre mondiale de stablecoins est tombée à environ 298,5 milliards de dollars, en baisse d’environ 3,1 milliards de dollars par rapport au 28 octobre, reflétant une récente contraction de l’ensemble du marché des stablecoins.
- L’émission nette de stablecoins est un indicateur important pour observer les évolutions des capitaux sur le marché, mais une baisse de l’offre ne signifie pas nécessairement qu’un montant équivalent de capitaux a directement quitté le marché des cryptomonnaies.
- L’émission et le remboursement de stablecoins garantis par des monnaies fiduciaires, tels que l’USDT et l’USDC, modifient le nombre de tokens en circulation. Les transferts on-chain et les opérations de pont inter-chaînes ne modifient toutefois pas nécessairement l’offre mondiale.
- Pour évaluer les flux de capitaux, les investisseurs doivent considérer conjointement l’émission nette de stablecoins, les soldes sur les plateformes d’échange, la répartition des capitaux on-chain, le volume de trading et les prix du marché, plutôt que de s’appuyer sur un seul indicateur.
Pourquoi l’offre de stablecoins est-elle tombée à 298,5 milliards de dollars ?
L’offre de stablecoins désigne généralement le montant total de stablecoins émis et comptabilisés comme étant en circulation sur le marché. Pour les tokens indexés sur le dollar américain dont le prix est relativement stable, la valeur en dollars de l’offre est généralement proche du nombre de tokens en circulation. Par conséquent, le marché utilise souvent la capitalisation totale des stablecoins pour mesurer la taille du marché.
En 2025, le marché des stablecoins a connu une expansion rapide, l’offre totale passant d’environ 203,2 milliards de dollars à 303,7 milliards de dollars, soit une hausse de près de 49 %. Après le début de 2026, cette tendance de croissance a changé. L’offre totale de stablecoins a atteint un sommet intermédiaire d’environ 315,5 milliards de dollars en mai, puis a progressivement diminué pour atteindre environ 298,5 milliards de dollars début novembre.
Cette évolution mérite d’être surveillée, mais elle ne peut pas être simplement interprétée comme une contraction synchronisée de l’ensemble des stablecoins. Selon les statistiques pertinentes, depuis le début de 2026, l’offre d’USDT a diminué d’environ 5,3 milliards de dollars et celle d’USDC d’environ 4 milliards de dollars, tandis que l’offre combinée des autres stablecoins a augmenté d’environ 7,2 milliards de dollars. Cela suggère qu’une partie de la demande pourrait s’être déplacée des principaux stablecoins traditionnels vers d’autres émetteurs ou différents types de produits de stablecoins.
En outre, l’offre de stablecoins peut être influencée par l’allocation des capitaux institutionnels, la demande de remboursement des utilisateurs, les variations de l’activité de trading, les conversions entre stablecoins et les différences de méthodologies statistiques. Les différentes plateformes de données peuvent couvrir différemment l’offre en circulation, les actifs inter-chaînes et les catégories particulières de stablecoins. Par conséquent, leurs totaux pour un même moment peuvent différer.
Qu’est-ce que l’émission nette de stablecoins et pourquoi peut-elle refléter les évolutions des capitaux ?
L’émission nette de stablecoins correspond à la différence entre le montant nouvellement émis et le montant remboursé puis détruit sur une période donnée. Pour les principaux stablecoins garantis par des monnaies fiduciaires, tels que l’USDT et l’USDC, les clients institutionnels éligibles peuvent généralement échanger des monnaies fiduciaires contre des stablecoins via les canaux appropriés de l’émetteur, ou renvoyer des stablecoins à l’émetteur afin d’en demander le remboursement.
Lorsque les émissions dépassent les remboursements, l’offre en circulation augmente, ce qui entraîne une émission nette. Lorsque les remboursements dépassent les émissions, l’offre en circulation diminue, ce qui entraîne un remboursement net.
Par exemple, supposons qu’un stablecoin enregistre 1 milliard de dollars de nouvelles émissions et 700 millions de dollars de remboursements en une seule journée. Son émission nette serait de 300 millions de dollars. Si les nouvelles émissions ne s’élevaient qu’à 400 millions de dollars tandis que les remboursements atteignaient 900 millions de dollars, l’émission nette serait négative de 500 millions de dollars, ce qui indiquerait un remboursement net sur cette période.
L’émission nette peut refléter le sens dans lequel l’offre de stablecoins augmente ou diminue. Pour les stablecoins garantis par des monnaies fiduciaires, une émission nette soutenue peut indiquer une hausse de la demande du marché pour ce stablecoin, tandis qu’un remboursement net soutenu peut suggérer que certains détenteurs souhaitent convertir leurs stablecoins en monnaies fiduciaires ou en autres actifs.
Toutefois, la création on-chain de stablecoins ne signifie pas nécessairement que les tokens ont intégré le marché final en circulation. Certains émetteurs peuvent créer à l’avance des tokens de réserve et les mettre en circulation en fonction de la demande des clients. Par conséquent, lors du suivi de l’émission nette, il est préférable d’utiliser l’offre en circulation confirmée par l’émetteur et les données réelles de remboursement, plutôt que de simplement additionner tous les événements de création.
Quelle est la différence entre le remboursement de stablecoins et les transferts on-chain ordinaires ?
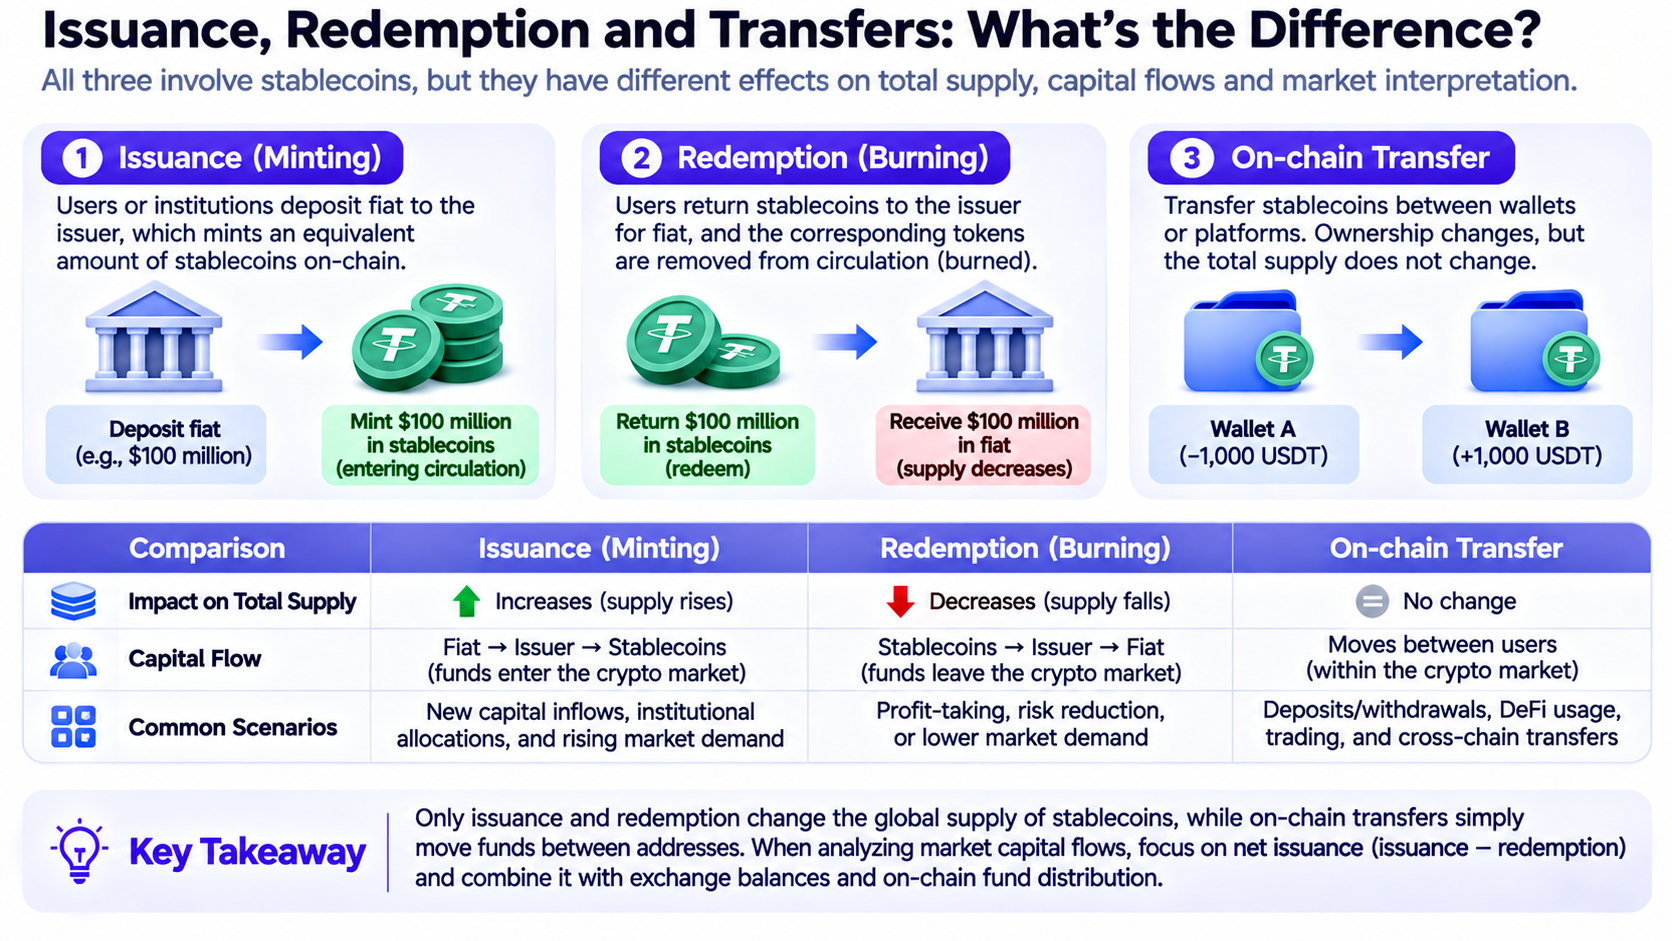
Le remboursement de stablecoins et les transferts on-chain sont deux concepts différents. Un transfert on-chain déplace généralement uniquement des stablecoins entre différentes adresses. Par exemple, lorsqu’un utilisateur transfère 10 000 USDT d’un wallet personnel vers une plateforme d’échange, ou transfère des tokens d’une adresse à une autre sur le réseau Ethereum, le détenteur des tokens change, mais l’offre totale de stablecoins ne diminue généralement pas pour autant.
Le remboursement implique la sortie des stablecoins de l’offre en circulation. Pour les clients répondant aux exigences de remboursement d’un émetteur, le processus comprend généralement l’envoi de stablecoins à l’émetteur, la réalisation des vérifications pertinentes et la réception de la monnaie fiduciaire correspondante. Les stablecoins remboursés peuvent être détruits ou retirés de l’offre en circulation via d’autres méthodes de gestion des réserves.
La différence peut être comprise à travers les exemples suivants :
| Opération |
Évolution des capitaux ou des tokens |
Offre mondiale |
| Émettre 100 millions de dollars d’USDC et les mettre en circulation |
Ajout de nouveaux stablecoins |
Augmente |
| Rembourser et détruire 100 millions de dollars d’USDC |
Les stablecoins sortent de la circulation |
Diminue |
| Un utilisateur dépose des USDC sur une plateforme d’échange |
Transfert entre adresses |
Généralement inchangée |
| Un utilisateur transfère des USDT d’Ethereum vers Tron |
Répartition entre réseaux |
Généralement inchangée |
| Un utilisateur utilise des USDT pour acheter du BTC |
Changement de propriétaire des stablecoins |
Généralement inchangée |
Les transferts inter-chaînes requièrent une attention particulière quant à leur mise en œuvre sous-jacente. Certains mécanismes inter-chaînes verrouillent les actifs sur la chaîne d’origine et émettent des actifs correspondants sur la chaîne de destination, tandis que d’autres utilisent la destruction et la création natives. Lors de l’analyse de l’offre totale, évitez de compter deux fois les actifs verrouillés et leurs actifs mappés.
Par conséquent, lors du suivi des variations de capitaux en stablecoins, il est essentiel de distinguer les augmentations ou diminutions réelles de l’offre des mouvements internes de fonds existants.
Une baisse de l’offre de stablecoins signifie-t-elle que les capitaux quittent le marché des cryptomonnaies ?
Une baisse de l’offre de stablecoins signifie généralement que le montant de stablecoins en circulation a diminué, mais elle ne peut pas être directement interprétée comme la sortie d’un montant équivalent de capitaux de l’ensemble du marché des cryptomonnaies.
- Les investisseurs peuvent échanger des stablecoins contre des monnaies fiduciaires et effectuer des remboursements via l’émetteur. Dans ce cas, la baisse de l’offre de stablecoins est relativement directement liée à la sortie de monnaies fiduciaires du système de stablecoins.
- Les capitaux peuvent passer d’un stablecoin à un autre. Par exemple, une institution peut réduire ses avoirs en USDC tout en augmentant son allocation à d’autres stablecoins. Au cours de ce processus, l’offre d’USDC peut diminuer, mais si d’autres stablecoins progressent simultanément, l’offre globale de stablecoins libellés en USD peut ne pas évoluer de manière significative.
- Les investisseurs peuvent utiliser des stablecoins pour acheter du BTC, de l’ETH ou d’autres actifs numériques. Bien que ces transactions modifient la composition des actifs de l’investisseur, les stablecoins sont généralement transférés au vendeur plutôt que de disparaître à la suite de la transaction.
- Une partie des capitaux peut être transférée vers des obligations d’État tokenisées, des fonds monétaires ou d’autres produits de rendement on-chain. Si ces produits ne sont pas comptabilisés comme des stablecoins, les changements d’allocation de capitaux peuvent réduire l’offre de stablecoins sans signifier que les capitaux ont entièrement quitté le système financier on-chain.
- La valorisation en dollars de l’offre peut également être affectée par un décrochage de l’ancrage, la couverture des données et les changements de classification des actifs.
Par conséquent, une contraction de l’offre de stablecoins reflète plus précisément une variation du solde de stablecoins en circulation plutôt que le montant total des sorties nettes de capitaux du marché des cryptomonnaies.
L’USDT et l’USDC constituent des composantes majeures du marché des stablecoins libellés en USD. Suivre les évolutions de leur offre peut aider à clarifier la demande de stablecoins parmi les différents participants au marché.
Au 1er novembre 2026, les plateformes de données pertinentes ont enregistré environ 179,7 milliards de dollars d’USDT en circulation et environ 71,9 milliards de dollars d’USDC en circulation. Ensemble, ils représentaient toujours la majorité du marché des stablecoins libellés en USD.
Toutefois, les structures d’utilisateurs, les canaux d’émission, les répartitions on-chain et les cas d’utilisation des deux stablecoins ne sont pas identiques. Par conséquent, un même niveau d’émission nette peut ne pas correspondre au même type de demande du marché.
Par exemple, la croissance de l’offre d’USDT peut être liée à l’allocation de capitaux sur les plateformes d’échange, aux transferts transfrontaliers et à d’autres cas d’utilisation. La croissance de l’offre d’USDC peut provenir du règlement institutionnel, d’applications DeFi ou de la demande de paiements. Aucun de ces usages ne peut être confirmé uniquement à partir des données d’émission. La destination réelle des fonds doit également être examinée.
Trois dimensions peuvent notamment être suivies :
- Dimension temporelle : distinguer les évolutions sur une journée, 7 jours et 30 jours afin d’éviter de confondre un remboursement important à court terme avec une tendance à long terme.
- Dimension des actifs : comparer les évolutions de l’offre d’USDT, d’USDC et d’autres stablecoins afin de déterminer si les capitaux passent d’un produit à l’autre.
- Dimension des réseaux : suivre les évolutions des soldes de stablecoins sur des réseaux tels qu’Ethereum, Tron, Solana et Base afin de déterminer si l’allocation des capitaux entre les différents écosystèmes évolue.
Par exemple, si l’offre totale d’USDC diminue alors que le solde d’USDC sur un réseau particulier augmente, cela peut indiquer que ce réseau a reçu une allocation plus importante d’USDC. Il n’y a pas de contradiction, car les évolutions de l’offre mondiale et les changements de répartition entre les réseaux sont deux dimensions différentes.
Les soldes de stablecoins sur les plateformes d’échange désignent le montant de stablecoins détenus par des adresses liées à des plateformes d’échange et identifiées par des plateformes de données. Cet indicateur est souvent utilisé pour analyser le montant de stablecoins disponible sur les plateformes d’échange, mais il est fondamentalement différent de l’émission nette de stablecoins. L’émission nette de stablecoins mesure les variations de l’offre totale de tokens sur le marché, tandis que les soldes sur les plateformes d’échange mesurent le montant de tokens détenus par une catégorie particulière d’adresses. Même si l’offre mondiale de stablecoins reste inchangée, les dépôts ou retraits des utilisateurs sur les plateformes d’échange peuvent entraîner des fluctuations importantes de ces soldes.
Par exemple, si le solde de stablecoins d’une plateforme d’échange passe de 5 milliards de dollars à 6 milliards de dollars, cela peut indiquer une augmentation des dépôts des utilisateurs, ou être lié à des transferts internes de fonds, des dispositifs de conservation institutionnelle ou une consolidation d’adresses. De même, une baisse des soldes sur les plateformes d’échange ne peut pas prouver directement que les investisseurs achètent des crypto-actifs. Les utilisateurs peuvent simplement retirer leurs stablecoins vers des wallets en autocustodie, des protocoles DeFi ou d’autres plateformes de trading.
Afin d’éviter les interprétations erronées, les évolutions des soldes sur les plateformes d’échange peuvent être analysées conjointement avec le volume de trading au comptant, la profondeur du carnet d’ordres, l’émission nette de stablecoins et les prix des principaux actifs.
| Combinaison d’observations |
Ce que cela peut indiquer |
Éléments à prendre en compte |
| L’offre de stablecoins augmente et les soldes sur les plateformes d’échange augmentent |
Les stablecoins nouvellement émis entrent sur les plateformes de trading |
Cela ne signifie pas nécessairement qu’une demande à l’achat s’est formée |
| L’offre reste inchangée et les soldes sur les plateformes d’échange augmentent |
Des stablecoins existants sont transférés vers les plateformes d’échange |
Peut simplement refléter des transferts de fonds |
| L’offre diminue et les soldes sur les plateformes d’échange diminuent |
Une contraction des stablecoins et une baisse des soldes sur les plateformes d’échange surviennent simultanément |
Les deux évolutions peuvent ne pas avoir de relation causale directe |
| L’offre augmente et les soldes sur les plateformes d’échange diminuent |
Les stablecoins peuvent être répartis plus largement entre des adresses hors plateforme d’échange |
Les cas d’utilisation liés à la DeFi, aux paiements et à la conservation nécessitent un examen plus approfondi |
Il est également important de noter que les plateformes tierces peuvent ne pas identifier toutes les adresses des plateformes d’échange. Les variations de soldes ne peuvent pas être assimilées à des entrées ou sorties nettes de capitaux vérifiées.
Pourquoi le volume de transactions on-chain peut-il continuer à augmenter même lorsque l’offre de stablecoins diminue ?
L’offre de stablecoins et le volume de transactions en stablecoins mesurent des phénomènes différents. L’offre reflète le nombre de stablecoins existant sur le marché à un moment donné, tandis que le volume de transactions reflète le montant des capitaux transférés sur une période donnée. Les mêmes unités de stablecoins peuvent circuler à plusieurs reprises entre les utilisateurs, les plateformes d’échange, les prestataires de services de paiement et les applications on-chain.
Par exemple, supposons que le marché contienne 10 milliards de dollars en stablecoins. Si ces stablecoins sont transférés plusieurs fois en moyenne au cours d’un mois, le volume cumulé des transactions pourrait dépasser largement 10 milliards de dollars.
Une étude publiée par CoinDesk Research le 30 octobre 2026 a montré qu’au cours des neuf premiers mois de 2026, l’offre globale de stablecoins a relativement peu évolué, tandis que le volume mensuel de transferts ajusté est passé d’environ 230 milliards de dollars en janvier à environ 325 milliards de dollars en septembre, soit une hausse d’environ 41,4 %.
Cela montre que l’activité d’utilisation des stablecoins et la croissance de l’offre peuvent diverger. Même si les nouvelles émissions ralentissent, les stablecoins existants peuvent soutenir davantage d’activités de règlement et de transfert de capitaux. Toutefois, le volume de transferts on-chain ne peut pas être directement assimilé au volume réel des paiements commerciaux. Les transferts de fonds sur les plateformes d’échange, les opérations inter-chaînes, les liquidations DeFi et le trading automatisé peuvent tous générer un grand nombre de transferts. Par conséquent, déterminer si les stablecoins font réellement l’objet d’une demande accrue pour les paiements nécessite des données catégorisées et ajustées.
Pour les investisseurs particuliers, l’analyse des flux de capitaux en stablecoins ne nécessite pas de modèles complexes. Le processus peut être mené progressivement, en passant de l’offre globale à l’activité de trading spécifique.
- Observer les évolutions de l’offre mondiale de stablecoins. Utiliser des données sur 7 jours, 30 jours et par trimestre pour déterminer si le marché global est en expansion, en contraction ou évolue latéralement.
- Décomposer les principaux stablecoins. Suivre les évolutions d’actifs tels que l’USDT, l’USDC, l’USDe et l’USDS afin de déterminer si une contraction globale est concentrée sur quelques stablecoins ou si les parts de marché sont redistribuées.
- Distinguer les émissions et remboursements réels des migrations inter-chaînes. Combiner les publications des émetteurs, les registres de création et de destruction on-chain, ainsi que les évolutions des soldes entre les réseaux afin d’éviter de confondre le déplacement de fonds existants avec de nouveaux capitaux.
- Analyser la répartition des capitaux entre les plateformes d’échange et la DeFi. Se concentrer sur les soldes de stablecoins sur les plateformes d’échange, les pools de liquidité des échanges décentralisés, les dépôts dans les protocoles de prêt et l’activité de paiement on-chain.
- Recouper les données avec les prix du marché et l’activité de trading. Si l’offre de stablecoins continue de diminuer tandis que le volume de trading, la profondeur du marché et les prix des principaux actifs s’affaiblissent tous, cela peut indiquer un resserrement des conditions de liquidité du marché. Toutefois, si l’activité de paiement on-chain et la rotation des capitaux continuent d’augmenter tandis que l’offre diminue, d’autres explications, telles qu’une amélioration de l’efficacité d’utilisation des stablecoins ou des changements d’allocation d’actifs, doivent également être prises en compte.
Conclusion
L’offre mondiale de stablecoins est tombée à environ 298,5 milliards de dollars, ce qui indique qu’après une période d’expansion rapide, le marché des stablecoins est entré en 2026 dans une phase de croissance plus lente de l’offre et d’ajustement structurel. La contraction simultanée de l’offre des principaux stablecoins, tels que l’USDT et l’USDC, et la croissance de certains autres stablecoins indiquent également que la demande de capitaux au sein du marché évolue.
L’émission nette et les remboursements de stablecoins sont des points de départ importants pour observer les évolutions des capitaux, mais aucun ne peut expliquer intégralement les flux de capitaux. Une nouvelle émission ne signifie pas que les fonds seront immédiatement utilisés pour acheter du BTC, et un remboursement net ne signifie pas nécessairement que les investisseurs quittent largement le marché des cryptomonnaies. Les soldes sur les plateformes d’échange, la répartition inter-chaînes des capitaux et le volume des transactions on-chain doivent également être interprétés dans leur contexte.
Pour les investisseurs, les données sur les stablecoins conviennent mieux comme indicateur complémentaire pour évaluer les conditions de liquidité du marché que comme signal de trading direct permettant de prédire les mouvements de prix. Ce n’est qu’en analysant les variations de l’offre conjointement avec la répartition des capitaux, l’activité de trading et les prix du marché que les investisseurs peuvent mieux comprendre les évolutions du marché des stablecoins.
FAQ
Une baisse de l’offre de stablecoins signifie-t-elle que le Bitcoin va nécessairement baisser ?
Pas nécessairement. Une baisse de l’offre de stablecoins peut refléter les remboursements effectués par certains investisseurs ou des changements de demande, mais le prix du Bitcoin est également influencé par des facteurs tels que les flux de capitaux des ETF, les marchés des produits dérivés, les conditions macroéconomiques et les attentes des investisseurs.
Une émission nette positive de stablecoins signifie-t-elle que de nouveaux capitaux sont entrés sur le marché des cryptomonnaies ?
Pour les stablecoins garantis par des monnaies fiduciaires, une émission nette positive signifie généralement que l’offre en circulation a augmenté, mais elle ne prouve pas directement que les nouveaux capitaux ont été utilisés pour acheter des crypto-actifs. Les stablecoins nouvellement émis peuvent également être utilisés pour les paiements, le règlement, les réserves ou d’autres activités financières.
Pourquoi l’offre d’USDT peut-elle diminuer alors que d’autres stablecoins progressent ?
Les différents stablecoins ont des émetteurs, des cas d’utilisation, des dispositifs réglementaires et des groupes d’utilisateurs différents. Les capitaux peuvent passer d’un stablecoin à un autre. Par conséquent, une baisse de l’offre d’un seul actif ne signifie pas nécessairement que l’ensemble du marché des stablecoins se contracte simultanément.
Pas nécessairement. Les dépôts de stablecoins peuvent être utilisés pour acheter des actifs, mais ils peuvent aussi servir à la marge, à l’arbitrage, aux transferts de fonds ou à d’autres activités de trading. Le volume de trading, le carnet d’ordres et les mouvements de prix doivent également être pris en compte.
Où puis-je consulter l’offre de stablecoins et les flux de capitaux ?
Des plateformes telles que DeFiLlama permettent de consulter l’offre totale de stablecoins, la part de marché des différents stablecoins et leur répartition entre les blockchains. Ces informations peuvent également être recoupées avec les publications des émetteurs concernant les émissions et les remboursements, ainsi qu’avec les données des explorateurs on-chain.