Le 16 novembre 2026, le département du Commerce des États-Unis a annoncé de nouvelles restrictions sur les exportations de puces d’IA avancées et l’accès à l’étranger aux capacités de calcul, officiellement entrées en vigueur le 19 novembre. Les nouvelles règles ajoutent des exigences en matière de licences pour certaines puces de calcul avancé et certains serveurs associés expédiés vers la Malaisie, Singapour, la Thaïlande, l’Indonésie et le Brésil. Elles introduisent également de nouvelles restrictions visant les centres de données à l’étranger qui fournissent des capacités de calcul à grande échelle à des entreprises situées en Chine et dans d’autres régions soumises à des restrictions. Après l’annonce de cette politique, les actions des centres de données d’Asie du Sud-Est et des entreprises technologiques associées ont subi une forte pression, le marché ayant commencé à réévaluer les perspectives de croissance des investissements locaux dans les infrastructures d’IA.
Les changements de politique affectent non seulement les fournisseurs de puces tels que NVIDIA et AMD, mais peuvent également se transmettre, via l’approvisionnement en équipements, la demande des clients, les coûts de financement et les calendriers de livraison des projets, aux fournisseurs de cloud computing, fabricants de serveurs, fournisseurs d’équipements électriques et opérateurs de centres de données. Cependant, l’incidence variera selon les entreprises. Cet article analyse les maillons de la chaîne de valeur confrontés à des risques directs, les segments de demande susceptibles de rester résilients et la manière dont les investisseurs devraient évaluer l’exécution des commandes et les flux de trésorerie à long terme des entreprises concernées, à partir des mécanismes de contrôle des exportations, des modèles économiques des centres de données d’Asie du Sud-Est et de la structure du secteur.
Points clés
-
Les derniers contrôles américains à l’exportation couvrent non seulement le transport transfrontalier de puces d’IA avancées, mais aussi la fourniture de services de calcul à grande échelle par certains centres de données étrangers à des entreprises situées dans des régions soumises à des restrictions.
-
La Malaisie, Singapour, la Thaïlande et l’Indonésie sont concernées par de nouvelles exigences en matière de licences. Cela ne signifie pas que tous les achats de puces ou projets de construction de centres de données sont interdits.
-
Les fournisseurs de puces de calcul avancé tels que NVIDIA et AMD sont exposés à des risques liés à l’approbation des commandes et à l’évolution de la composition de leur clientèle. L’incidence réelle dépendra des spécifications des produits, de l’identité des clients et de l’issue des demandes de licences.
-
Les fournisseurs régionaux de services cloud qui dépendent de la location de capacités de calcul GPU à des clients situés dans des régions soumises à des restrictions peuvent subir une pression opérationnelle plus directe que les grandes entreprises de cloud computing disposant d’une clientèle diversifiée.
-
La construction de centres de données, les équipements électriques, les systèmes de refroidissement et les infrastructures réseau continuent de bénéficier d’une demande à long terme. Toutefois, les retards de projets peuvent modifier le calendrier de comptabilisation des revenus et d’exécution des commandes des entreprises concernées.
-
Les investisseurs doivent distinguer les investissements planifiés dans les centres de données, les dépenses d’investissement effectives, les livraisons d’équipements, le taux d’utilisation des baies et les flux de trésorerie d’exploitation. L’ampleur des constructions ne doit pas être assimilée à la rentabilité.
Pourquoi les États-Unis renforcent-ils davantage les restrictions sur les livraisons de puces d’IA avancées vers l’Asie du Sud-Est ?
Les restrictions américaines sur les puces d’IA avancées visaient initialement principalement les puces de calcul haute performance, les équipements de fabrication de semi-conducteurs et les technologies associées. L’objectif était de limiter les flux de certaines technologies contrôlées vers des utilisateurs finaux soumis à des restrictions. Avec le développement du secteur de l’IA, les entreprises obtiennent de plus en plus de capacités de calcul non seulement en achetant directement des GPU, mais aussi en louant des ressources de calcul auprès de fournisseurs de services cloud à l’étranger. Cette évolution crée de nouveaux défis pour les réglementations axées sur les mouvements physiques des puces.
Par exemple, même si une entreprise ne peut pas importer directement un modèle particulier de GPU avancé, elle peut toujours utiliser à distance des ressources de calcul associées par l’intermédiaire d’un centre de données situé dans un autre pays. Dans cette situation, les puces elles-mêmes n’ont pas traversé de frontière pour entrer dans une région soumise à des restrictions, mais leur capacité de calcul peut tout de même être fournie à des clients externes via des services cloud. Pour les régulateurs, le simple suivi de la destination finale du transport du matériel ne suffit plus à couvrir toutes les voies d’accès aux technologies.
Les nouvelles règles introduites en novembre 2026 placent davantage certains services de centres de données étrangers sous surveillance réglementaire. Elles ajoutent également des exigences en matière de licences pour l’exportation, la réexportation et le transfert sur le territoire de puces de calcul avancé vers la Malaisie, Singapour, la Thaïlande, l’Indonésie et le Brésil. Ces règles couvrent également des équipements tels que les serveurs contenant des puces contrôlées.
Il est important de noter que les nouvelles règles ne visent pas tous les produits semi-conducteurs d’Asie du Sud-Est et n’imposent pas une interdiction générale aux centres de données locaux utilisant des puces américaines. Certaines entreprises dont le siège se trouve aux États-Unis et certaines entités affiliées éligibles peuvent bénéficier d’exceptions spécifiques de licence, bien qu’elles doivent toujours satisfaire à des exigences telles que des obligations de déclaration. D’autres entreprises peuvent devoir demander des licences selon la transaction concernée.
Le changement de politique essentiel réside donc dans le renforcement des exigences de conformité applicables aux capacités de calcul d’IA haut de gamme, depuis l’approvisionnement en équipements jusqu’à l’utilisation finale. Pour les opérateurs de centres de données, l’accès aux GPU ne dépendra plus uniquement des fonds disponibles pour les achats et de la capacité d’approvisionnement. Il dépendra aussi de la composition de la clientèle, de l’utilisation finale et de l’approbation réglementaire.
Pourquoi la Malaisie et Singapour sont-elles devenues des zones clés touchées par cette politique ?
L’expansion des centres de données en Asie du Sud-Est est étroitement liée aux conditions économiques régionales. Singapour dispose depuis longtemps d’infrastructures financières, de télécommunications et de cloud computing relativement matures. Toutefois, le coût comparativement élevé des terrains, de l’approvisionnement électrique et de la construction a encouragé certains investissements dans les centres de données à s’étendre aux zones environnantes.
L’État malaisien de Johor est progressivement devenu un important pôle de centres de données en raison de sa proximité avec Singapour, de ressources foncières relativement abondantes et d’investissements croissants dans les infrastructures. Les projets locaux répondent non seulement à la demande de l’économie numérique nationale, mais aussi aux marchés transfrontaliers du cloud computing, de l’informatique d’entreprise et du calcul d’IA.
Après l’annonce des contrôles à l’exportation de novembre 2026, les actions de certaines entreprises de centres de données et de la chaîne d’approvisionnement en puces d’Asie du Sud-Est ont fortement baissé, les entreprises cotées malaisiennes enregistrant des reculs particulièrement importants. Cela reflétait les inquiétudes du marché selon lesquelles certains projets pourraient subir des retards dans l’approvisionnement en puces, des évolutions de la demande des clients ou des ajustements des calendriers de construction.
Toutefois, une baisse des cours boursiers ne peut pas être directement assimilée à l’annulation de commandes réelles d’entreprises. Les projets de centres de données comprennent généralement différentes étapes, telles que l’aménagement du terrain, la construction, le raccordement électrique, l’acquisition d’équipements électromécaniques et le déploiement de serveurs. Même si l’approvisionnement en GPU haut de gamme est affecté, les travaux de génie civil achevés ou les installations répondant aux besoins ordinaires de cloud computing des entreprises peuvent ne pas cesser de fonctionner simultanément.
Singapour et la Malaisie occupent également des positions différentes dans le secteur. Singapour présente des avantages en matière de sièges régionaux, de technologie financière, de connectivité réseau internationale et de services aux entreprises, tandis que certaines zones de Malaisie sont davantage axées sur l’accueil de projets de construction d’infrastructures à grande échelle. Les restrictions à l’exportation peuvent modifier les rendements d’investissement attendus de différents projets, mais le niveau de risque d’une entreprise ne peut pas être déterminé uniquement par le pays où elle est implantée.
Comment les activités de puces d’IA de NVIDIA et AMD seront-elles affectées ?
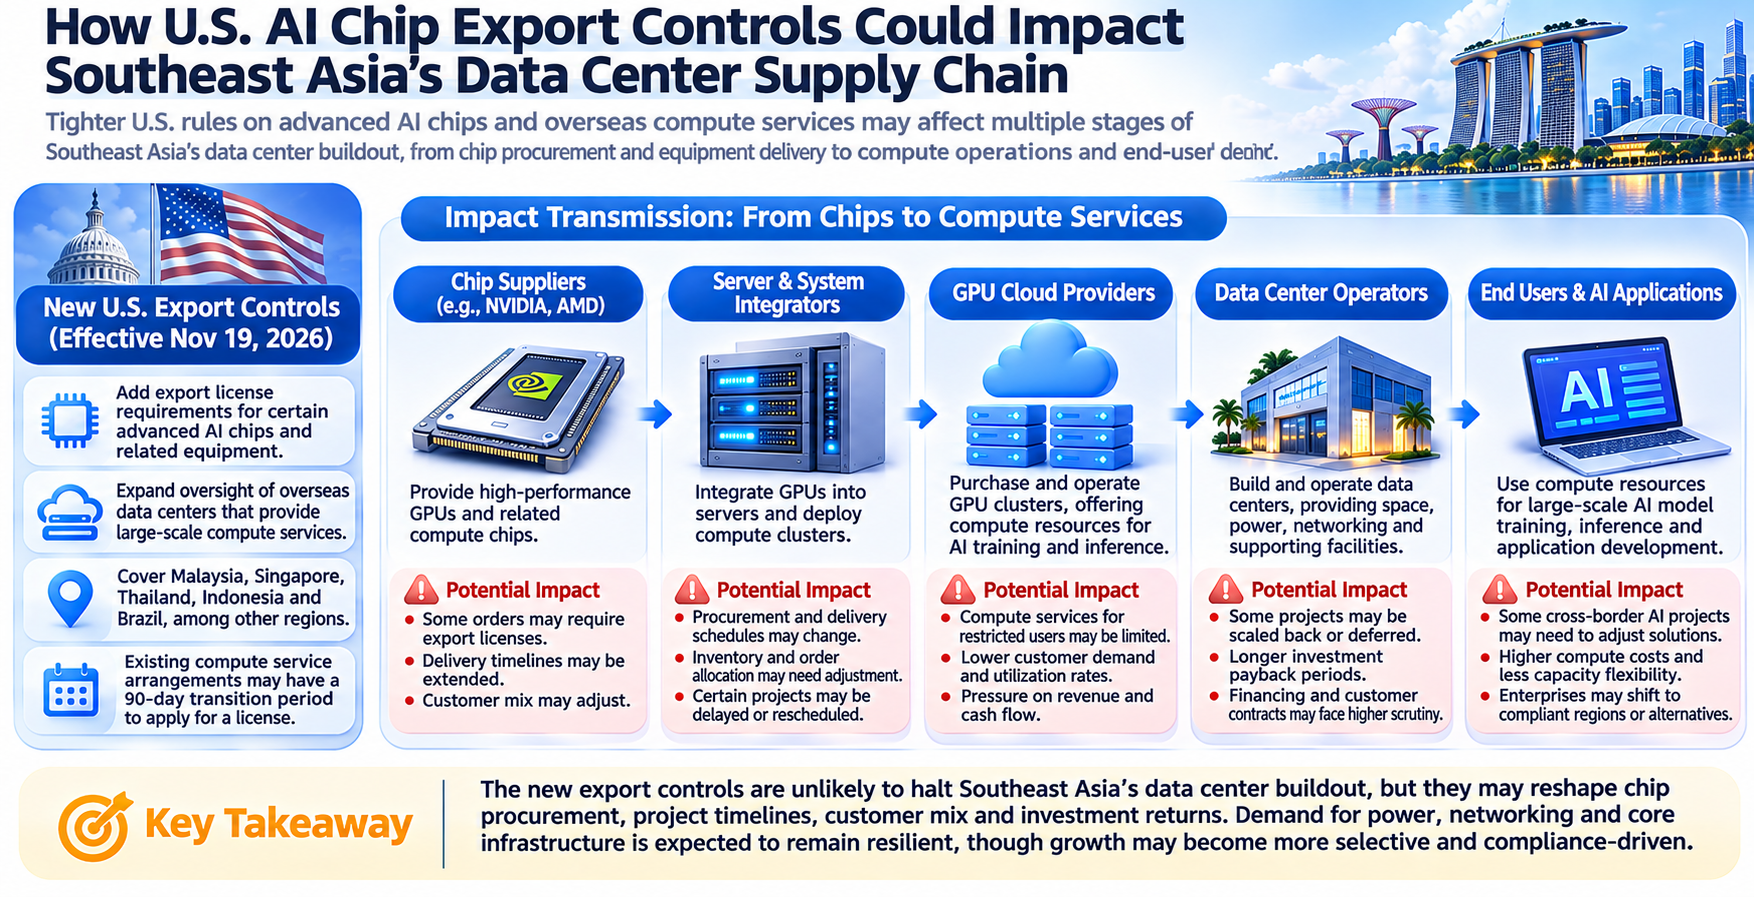
NVIDIA et AMD sont des acteurs importants du marché mondial des puces de calcul d’IA avancées. Les opérateurs de centres de données utilisent généralement des GPU, des serveurs et des équipements réseau afin de construire des clusters d’entraînement et d’inférence, et ces types de matériel peuvent être soumis aux Export Administration Regulations des États-Unis.
-
Les processus d’approvisionnement de certains clients d’Asie du Sud-Est peuvent être affectés. Pour les transactions nécessitant une licence, les fournisseurs de puces et les intégrateurs de systèmes doivent confirmer le client final, l’utilisation de l’équipement et les conditions de transaction pertinentes. Le calendrier et l’issue de l’approbation des licences sont incertains, ce qui peut retarder des livraisons d’équipements initialement programmées.
-
Les fournisseurs de puces peuvent devoir réévaluer la composition de leur clientèle. Si certains fournisseurs régionaux de services cloud proposent principalement une capacité d’entraînement d’IA à grande échelle à des clients situés dans des régions soumises à des restrictions, leurs achats supplémentaires peuvent faire l’objet d’un examen plus approfondi. À l’inverse, les projets destinés à des clients d’entreprise conformes, présentant des utilisations finales claires et éligibles à des exceptions de licence, peuvent suivre des voies d’approbation différentes.
-
L’Asie du Sud-Est ne représente qu’une partie de la demande mondiale de puces d’IA. Les investissements dans les infrastructures d’IA aux États-Unis, en Europe, au Moyen-Orient et dans d’autres régions peuvent continuer à générer une demande d’équipements. Par conséquent, les restrictions à l’exportation vers l’Asie du Sud-Est ne doivent pas être interprétées directement comme signifiant que le chiffre d’affaires mondial de NVIDIA ou AMD diminuera d’une année sur l’autre.
Pour les investisseurs, il est plus important de surveiller les revenus des centres de données des deux entreprises, les tendances des commandes régionales, la concentration de la clientèle et les communications de la direction concernant l’incidence des contrôles à l’exportation. Si la demande des régions soumises à des restrictions est redirigée vers d’autres marchés conformes, l’incidence sur le chiffre d’affaires mondial peut être relativement limitée. Toutefois, si certains investissements dans le calcul sont annulés ou reportés pendant une période prolongée, le calendrier des commandes des fournisseurs concernés peut être affecté.
Pourquoi les fournisseurs de cloud GPU d’Asie du Sud-Est peuvent-ils subir une pression opérationnelle plus directe ?
Par rapport aux entreprises qui vendent simplement des puces, les fournisseurs de cloud GPU dépendent davantage de l’utilisation des ressources de calcul. Leur principal modèle opérationnel consiste à acheter des serveurs haute performance, à construire ou louer des centres de données et à louer des capacités de calcul GPU à des clients en fonction du temps, du volume de ressources ou de la durée du contrat.
Ce modèle nécessite généralement des investissements initiaux importants. Les entreprises peuvent obtenir des clusters GPU grâce au financement par emprunt, au financement par capitaux propres ou à des contrats de location d’équipements à long terme, puis récupérer progressivement leur investissement via des contrats clients. Si certains clients ne peuvent plus utiliser les ressources de calcul concernées en raison des contrôles à l’exportation, les opérateurs peuvent être confrontés à une baisse de leurs revenus et au risque de disposer d’équipements inutilisés.
La concentration de la clientèle mérite une attention particulière. Si l’essentiel du chiffre d’affaires d’un fournisseur régional de cloud provient d’un petit nombre de grands développeurs de modèles d’IA, la modification d’un seul contrat client peut affecter considérablement les flux de trésorerie globaux. Les nouvelles règles imposent des exigences aux services qui fournissent des capacités de calcul à grande échelle à des entreprises situées dans des régions soumises à des restrictions. Par conséquent, certains opérateurs peuvent devoir examiner leurs contrats existants et leurs clients potentiels.
En outre, la rentabilité du cloud GPU dépend non seulement du déploiement des équipements, mais aussi de leur taux d’utilisation réel, des prix de location, des charges d’amortissement et des coûts de financement. Lorsque l’offre du marché augmente tandis qu’une partie de la demande des clients est restreinte, les opérateurs peuvent devoir baisser leurs prix pour attirer de nouveaux clients, ce qui pourrait comprimer les marges bénéficiaires.
Cela signifie que les risques auxquels sont confrontés les fournisseurs régionaux de cloud GPU découlent non seulement de leur capacité à continuer d’acheter des puces, mais aussi de leur capacité à maintenir un taux d’utilisation suffisamment élevé de leurs GPU existants. Pour les entreprises fortement endettées, une baisse du taux d’utilisation peut accentuer davantage la pression liée au remboursement de la dette et au refinancement.
La construction de centres de données, les équipements électriques et les chaînes d’approvisionnement en refroidissement seront-ils affectés simultanément ?
La chaîne d’approvisionnement des centres de données comprend bien plus que les GPU. Les grands centres de données d’IA nécessitent des travaux de construction, des sous-stations, des systèmes de distribution électrique, des alimentations sans interruption, des équipements de refroidissement, des réseaux de communication, des systèmes de sécurité et d’autres infrastructures. Même si l’approvisionnement en puces est restreint, ces domaines peuvent continuer à connaître une demande à des degrés divers.
L’incidence sur les entreprises de construction et d’ingénierie dépendra de la phase de construction du projet. Les projets entrés en phase de construction et disposant de dispositifs de financement clairs peuvent poursuivre certains travaux d’ingénierie de base. Les projets qui en sont encore au stade de la planification ou du financement sont plus susceptibles de réévaluer l’ampleur de leurs investissements en raison de l’évolution de la demande des clients.
La demande adressée aux fournisseurs d’équipements électriques présente un certain degré d’indépendance. Les transformateurs, appareillages de commutation, systèmes de distribution électrique et alimentations de secours sont utilisés non seulement dans les centres de données d’IA, mais aussi dans l’industrie, les modernisations de réseaux électriques et d’autres projets d’infrastructure. Par conséquent, un ralentissement des investissements régionaux dans l’IA peut affecter certaines commandes, mais ne peut pas être directement interprété comme une baisse de la demande mondiale d’équipements électriques.
Les systèmes de refroidissement liquide et de gestion thermique sont généralement étroitement liés au déploiement de serveurs GPU à haute densité. Si certains clusters de GPU avancés sont retardés, les calendriers de livraison des systèmes de refroidissement associés peuvent également être affectés. Toutefois, les centres de données traditionnels et d’autres installations de calcul à forte consommation électrique continueront à nécessiter une gestion thermique.
Du point de vue de l’analyse des sociétés cotées, Eaton (ETN), Vertiv (VRT) et GE Vernova (GEV) peuvent servir d’entreprises représentatives pour observer la chaîne d’approvisionnement en alimentation électrique et refroidissement des centres de données. Cependant, ces entreprises disposent de structures d’activité mondiales différentes, de sorte que les évolutions du marché d’Asie du Sud-Est ne doivent pas être directement assimilées à une évolution de leur rentabilité globale.
Pour évaluer l’incidence réelle, les investisseurs doivent examiner l’exposition des revenus régionaux, les carnets de commandes, les retards de projets et les dépenses d’investissement des clients plutôt que de se fonder uniquement sur l’ampleur globale des investissements du secteur des centres de données.
Comment les restrictions à l’exportation modifieront-elles le financement et les flux de trésorerie des projets de centres de données ?
Les centres de données sont généralement des activités à forte intensité capitalistique. De l’acquisition des terrains et du raccordement électrique à la construction des installations et à l’approvisionnement en serveurs, les projets nécessitent souvent de longues périodes de construction et des investissements initiaux substantiels. Par conséquent, tout changement affectant la livraison des équipements ou les contrats clients peut modifier les prévisions de flux de trésorerie d’un projet.
Supposons qu’un opérateur de centre de données prévoie d’investir des fonds importants pour construire un cluster GPU et organise son financement sur la base de contrats de location conclus avec des clients pour les trois prochaines années. Si l’approvisionnement en puces concerné nécessite une licence supplémentaire, le projet peut ne pas être en mesure de déployer les équipements selon le calendrier initial, ce qui retarde le début de la comptabilisation des revenus.
Dans le même temps, l’entreprise peut toujours devoir supporter les loyers fonciers, les coûts de construction, les intérêts des emprunts et d’autres dépenses fixes. Si le retard se prolonge, le rendement du capital du projet peut diminuer, tandis que les établissements financiers peuvent exiger une prime de risque plus élevée ou des conditions de prêt plus strictes.
Pour les opérateurs de centres de données ayant signé des contrats de location à long terme, les investisseurs doivent également déterminer si les contrats comprennent des engagements d’achat minimums, des conditions de livraison des équipements, des clauses de résiliation et des dispositions couvrant les changements réglementaires. Une valeur contractuelle nominale élevée ne signifie pas que l’intégralité des revenus pourra être réalisée comme prévu.
Les investisseurs doivent particulièrement distinguer quatre indicateurs : l’ampleur des investissements annoncés, les dépenses d’investissement réelles, les revenus contractuels et les flux de trésorerie d’exploitation. Les investissements annoncés représentent un plan d’entreprise ou de projet. Les dépenses d’investissement reflètent les fonds effectivement investis. Les revenus contractuels dépendent de l’exécution des conditions de prestation. Les flux de trésorerie d’exploitation reflètent la récupération des fonds par les activités opérationnelles.
Par conséquent, l’incidence la plus importante des restrictions à l’exportation de puces sur le secteur des centres de données pourrait ne pas être le volume de baisse des commandes au cours d’un trimestre donné, mais plutôt l’allongement de l’ensemble du délai entre la construction et la génération de flux de trésorerie.
Quelles entreprises peuvent bénéficier d’une reconfiguration de la chaîne d’approvisionnement ?
Les restrictions à l’exportation modifient généralement la manière dont les ressources sont réparties au sein de la chaîne d’approvisionnement, mais elles n’affectent pas tous les participants au même degré. Les entreprises dotées de capacités de conformité, d’une clientèle diversifiée et d’infrastructures matures peuvent acquérir des avantages concurrentiels relatifs durant l’ajustement du secteur.
-
Les grands fournisseurs de services cloud disposant d’identités clients clairement établies, de systèmes de conformité robustes et de capacités opérationnelles mondiales peuvent s’adapter plus facilement aux nouvelles exigences en matière de licences et de déclaration. Certaines entreprises dont le siège se trouve aux États-Unis et qui répondent à des critères d’exception spécifiques peuvent également bénéficier de voies de conformité différentes pour les transactions concernées. Cela ne signifie pas que toutes leurs activités seront épargnées par la réglementation.
-
Les opérateurs de centres de données capables de répondre à plusieurs types de demande de calcul peuvent disposer d’une plus grande flexibilité opérationnelle que les entreprises dépendant fortement d’un seul client d’entraînement d’IA. Les services cloud classiques pour entreprises, le stockage de données, la connectivité réseau et certaines charges de travail d’inférence peuvent continuer à générer de la demande, bien que le fait qu’une activité précise soit soumise à des contrôles dépende toujours des équipements et des conditions relatives aux clients.
-
Les fournisseurs d’équipements électriques et d’infrastructures peuvent bénéficier de la demande en dehors de la construction régionale de centres de données. Les modernisations mondiales des réseaux électriques, l’électrification industrielle et l’expansion des centres de données dans d’autres régions peuvent soutenir les commandes des entreprises concernées. La rentabilité réelle dépendra toutefois toujours des capacités, des prix et de l’exécution des projets.
-
Les restrictions à l’exportation peuvent inciter certains marchés à étudier des solutions de calcul alternatives, notamment différentes architectures de GPU, l’optimisation de l’efficacité de calcul et les chaînes d’approvisionnement technologiques nationales. Toutefois, les technologies alternatives diffèrent en matière de performances, d’écosystèmes logiciels, de capacités de production et de coûts. Il ne faut pas supposer que la demande de puces américaines soumises à des restrictions peut être immédiatement remplacée par d’autres produits.
Par conséquent, les entreprises considérées comme des bénéficiaires potentiels de l’ajustement de la chaîne d’approvisionnement doivent être soutenues par une demande client, des commandes et une rentabilité vérifiables. Les changements de politique ne suffisent pas à établir qu’une entreprise générera nécessairement davantage de revenus.
Comment les investisseurs doivent-ils déterminer quelles actions sont réellement affectées ?
Lorsqu’ils étudient la chaîne d’approvisionnement des centres de données d’Asie du Sud-Est, les investisseurs doivent identifier la position de chaque entreprise dans l’ensemble de la chaîne de valeur. Les fournisseurs de puces sont principalement affectés par les ventes d’équipements et les licences d’exportation. Les fournisseurs de services cloud se concentrent davantage sur les contrats clients et le taux d’utilisation des GPU. Les opérateurs de centres de données dépendent de la location de baies et de la livraison des projets, tandis que les entreprises d’équipements électriques sont affectées par les commandes d’infrastructures et les calendriers de livraison.
| Segment de la chaîne d’approvisionnement |
Entreprises ou types représentatifs |
Indicateurs clés à surveiller |
Incidence potentielle |
| Puces d’IA |
NVIDIA, AMD |
Revenus des centres de données, commandes régionales, statut des licences |
Retard de livraison de certains équipements ou évolution de la composition de la clientèle |
| Services cloud GPU |
Opérateurs régionaux de neocloud |
Taux d’utilisation des GPU, prix de location, concentration de la clientèle |
Les revenus et les flux de trésorerie peuvent subir une pression |
| Exploitation de centres de données |
Fournisseurs régionaux de services IDC et de colocation |
Taux de pré-location, calendrier de livraison, contrats clients |
Retards de projets et ajustements de la nouvelle demande |
| Équipements électriques |
Eaton, GE Vernova |
Carnet de commandes, revenus régionaux, capacité de livraison |
Évolution du calendrier de certains projets |
| Systèmes de refroidissement |
Vertiv et autres |
Demande de baies à haute densité, commandes de refroidissement liquide |
Lié au rythme de déploiement des GPU |
| Réseaux et serveurs |
Fabricants de serveurs et fournisseurs d’équipements réseau |
Commandes de systèmes, livraison d’équipements, composition de la clientèle |
Évolutions des cycles d’approvisionnement et des exigences de configuration |
Les investisseurs doivent déterminer si le chiffre d’affaires d’une entreprise est fortement concentré auprès de clients soumis à des restrictions. Même si deux entreprises participent toutes deux à la construction de centres de données en Asie du Sud-Est, les projets répondant aux besoins de numérisation des entreprises locales peuvent être exposés à des risques réglementaires très différents de ceux des projets qui louent principalement des capacités de calcul d’IA avancées à des entreprises situées dans des régions soumises à des restrictions.
Les investisseurs doivent également évaluer si l’incidence de la politique est déjà intégrée dans les valorisations. Une forte baisse des cours boursiers après l’annonce de la politique peut refléter une réévaluation des perspectives de croissance future, mais la volatilité des cours à elle seule ne prouve pas que les fondamentaux de l’entreprise ont évolué dans les mêmes proportions.
Pour les actions de semi-conducteurs telles que NVIDIA et AMD, ainsi que les actions liées aux infrastructures telles que ETN, VRT et GEV, l’analyse doit se concentrer sur les informations financières publiées, l’exécution des commandes, la demande des clients et l’évolution des marges bénéficiaires plutôt que de se fonder uniquement sur l’actualité des politiques pour prédire les mouvements de cours à court terme.
L’expansion des centres de données d’Asie du Sud-Est perdra-t-elle ses moteurs de croissance à long terme ?
La demande à long terme de centres de données en Asie du Sud-Est provient de multiples sources, notamment de la numérisation des entreprises, de la migration vers le cloud, des services Internet, des technologies financières, du stockage de données et des applications d’IA. Les restrictions sur les exportations de GPU avancés affectent principalement certains équipements de calcul haute performance et les utilisations finales associées. Elles ne signifient pas que toutes ces sources de demande disparaîtront.
Toutefois, cette politique peut modifier la structure de croissance des centres de données d’IA locaux. Par le passé, certains projets ont attiré des investissements grâce à des coûts de construction relativement faibles et à la demande transfrontalière de calcul. Les nouvelles exigences réglementaires peuvent faire de la conformité des clients, de l’origine des équipements et des bénéficiaires des services des facteurs importants dans les décisions relatives à l’emplacement des projets.
À l’avenir, certains opérateurs pourraient davantage mettre l’accent sur les clients d’entreprise locaux et régionaux et réduire leur dépendance à une source unique de demande transfrontalière pour l’entraînement d’IA. Les grands fournisseurs internationaux de services cloud pourraient également réévaluer leurs plans d’investissement dans les centres de données de différentes régions et rechercher un nouvel équilibre entre disponibilité électrique, réglementation, demande des clients et coûts d’exploitation.
Du point de vue du développement du secteur, cela pourrait faire évoluer le marché des centres de données d’Asie du Sud-Est d’une simple recherche de l’ampleur des constructions vers une plus grande attention accordée à la qualité des clients, aux capacités de conformité et aux rendements des projets. Pour les projets présentant une demande réelle et des flux de trésorerie stables, la logique d’investissement à long terme peut ne pas changer fondamentalement. Pour les projets dépendant fortement de puces spécifiques et d’un client unique, les attentes de croissance peuvent devoir être réévaluées.
Par conséquent, les restrictions à l’exportation ne peuvent pas à elles seules déterminer les perspectives à long terme du secteur des centres de données d’Asie du Sud-Est. Les questions clés sont de savoir si la région peut continuer à obtenir des équipements conformes, une alimentation électrique stable, des clients fiables et un financement raisonnable, et si ces conditions peuvent soutenir des flux de trésorerie durables.
Comment suivre la chaîne d’approvisionnement des centres de données d’IA via le trading d’actions sur Gate ?
L’expansion des centres de données d’Asie du Sud-Est et les changements de politique américaine concernant les exportations de puces offrent aux investisseurs une nouvelle perspective pour analyser les actions mondiales liées aux infrastructures d’IA. NVIDIA (NVDA) et AMD (AMD) opèrent dans le segment des puces de calcul avancé, tandis que Vertiv (VRT), Eaton (ETN) et GE Vernova (GEV) sont respectivement impliquées dans le refroidissement des centres de données, la gestion de l’alimentation électrique et les infrastructures énergétiques. Ces entreprises occupent des positions différentes au sein de la chaîne d’approvisionnement et peuvent être affectées différemment par les restrictions à l’exportation, les retards de projets et les ajustements des dépenses d’investissement.
Le service de trading d’actions de Gate permet de participer aux marchés d’actions et d’ETF américains avec des USDT. Les investisseurs peuvent rechercher les symboles boursiers concernés dans la section actions TradFi de Gate afin de consulter les données de marché, les variations de prix et les informations de trading. Ils peuvent également analyser l’incidence potentielle des changements de politique sur les activités des entreprises en consultant les rapports financiers trimestriels, les carnets de commandes, les revenus régionaux et les performances des flux de trésorerie. Par exemple, lors de l’analyse de NVIDIA et AMD, les investisseurs peuvent se concentrer sur la croissance des activités de centres de données et l’incidence des licences d’exportation sur la livraison des commandes. Lors de l’analyse de Vertiv et Eaton, ils doivent surveiller les commandes d’équipements électriques et de systèmes de refroidissement ainsi que les calendriers de construction des centres de données.
Veuillez noter que le trading au comptant d’actions sur Gate, les contrats perpétuels sur actions et les contrats sur la différence sont des produits différents, assortis de modèles de propriété des actifs, de règles de trading et de structures de risque différents. Les investisseurs doivent confirmer les actifs négociables, les frais, les horaires de trading et les conditions d’accès applicables dans leur région sur la page du produit concerné. Pour les produits dérivés sur actions avec effet de levier, les investisseurs doivent également prêter une attention particulière aux frais de financement, aux exigences de marge et aux risques de liquidation. Les changements de politique américaine concernant les exportations de puces peuvent entraîner une volatilité des cours à court terme, mais la valeur d’investissement à long terme d’une entreprise doit toujours reposer sur les commandes réelles, la rentabilité et les performances des flux de trésorerie.
Conclusion
En novembre 2026, les États-Unis ont renforcé davantage la réglementation relative aux exportations de puces d’IA avancées et aux services de calcul à l’étranger, créant une nouvelle incertitude opérationnelle pour le secteur des centres de données d’Asie du Sud-Est. Certains projets en Malaisie, à Singapour, en Thaïlande et en Indonésie peuvent être affectés par l’approbation de licences, les ajustements de la demande des clients et les retards de livraison d’équipements. La pression associée peut également se propager progressivement dans les chaînes d’approvisionnement en puces, serveurs, services cloud et construction d’infrastructures.
L’incidence varie considérablement selon les différents maillons de la chaîne d’approvisionnement. Les fournisseurs de puces tels que NVIDIA et AMD doivent surveiller les commandes régionales et la composition de leur clientèle. Les fournisseurs de cloud GPU doivent évaluer plus attentivement le taux d’utilisation et les flux de trésorerie. Les entreprises d’équipements électriques, de systèmes de refroidissement et de construction de centres de données doivent se concentrer sur les calendriers de livraison des projets et l’exécution réelle des commandes.
À long terme, l’Asie du Sud-Est conserve des moteurs de croissance, notamment l’expansion de l’économie numérique, la demande régionale de services cloud et les investissements dans les infrastructures. Toutefois, les critères de compétitivité des centres de données d’IA pourraient évoluer. La valeur des futurs projets dépendra non seulement du nombre de baies pouvant être construites ou du nombre de GPU pouvant être achetés, mais aussi de leur capacité à répondre aux exigences réglementaires, à obtenir des clients stables et à convertir les investissements en capital en flux de trésorerie d’exploitation durables.
FAQ
Les États-Unis interdisent-ils totalement les exportations de puces NVIDIA et AMD vers l’Asie du Sud-Est ?
Non. Les nouvelles règles ajoutent des exigences en matière de licences pour les puces de calcul avancé et les équipements associés répondant à certaines conditions techniques, et établissent des exceptions spécifiques. L’applicabilité réelle dépend des spécifications des équipements, de la destination, de l’utilisateur final et de l’utilisation finale.
Pourquoi les centres de données malaisiens ont-ils reçu une attention importante ?
La Malaisie a attiré des investissements substantiels dans les centres de données ces dernières années, l’État de Johor recevant une attention particulière. Certains projets impliquent des équipements de calcul d’IA avancés et des services cloud transfrontaliers. Par conséquent, les nouvelles règles peuvent affecter leur approvisionnement en équipements, leurs accords avec les clients et leurs perspectives d’investissement.
Les restrictions sur les exportations de puces affecteront-elles les centres de données déjà construits ?
Elles peuvent affecter certaines activités existantes, en particulier les services qui fournissent des capacités de calcul à grande échelle dépassant les seuils réglementaires à des entreprises situées dans certaines régions soumises à des restrictions. Les accords existants peuvent devoir demander des licences durant la période de transition prescrite. Toutefois, il ne faut pas supposer que tous les centres de données achevés doivent cesser leurs activités.
Le chiffre d’affaires mondial de NVIDIA et AMD diminuera-t-il en conséquence ?
Cette conclusion ne peut pas être tirée directement. Ces entreprises vendent des produits sur de multiples marchés dans le monde. L’incidence réelle dépendra de l’ampleur des commandes soumises à des restrictions, de l’issue des licences et de l’évolution de la demande dans d’autres régions.
Les entreprises d’équipements électriques pour centres de données seront-elles également affectées ?
Elles peuvent être affectées par les retards de certains projets. Toutefois, les équipements électriques sont également utilisés dans d’autres centres de données, des projets industriels et la construction de réseaux électriques. L’incidence doit donc être évaluée selon les revenus régionaux et la structure des commandes de chaque entreprise.
Comment les investisseurs peuvent-ils déterminer si les actions de centres de données d’Asie du Sud-Est méritent leur attention ?
Les investisseurs peuvent se concentrer sur la concentration de la clientèle, les conditions contractuelles, les livraisons d’équipements, le taux d’utilisation des baies, les dépenses d’investissement, les coûts de financement et les flux de trésorerie disponibles. Ils doivent également surveiller les dernières publications des entreprises concernant l’incidence des contrôles à l’exportation.