Les dépôts tokenisés constituent un modèle financier dans lequel les banques commerciales utilisent la blockchain ou une autre technologie de registre distribué pour représenter les dépôts bancaires de leurs clients sous forme de jetons numériques. Contrairement aux stablecoins traditionnels, les dépôts tokenisés ne créent généralement pas un nouveau type de créance indépendant des dépôts bancaires. Ils modifient plutôt la manière dont les dépôts existants sont enregistrés, gérés et utilisés, ce qui permet à la monnaie bancaire de se connecter au trading d’actifs numériques, aux paiements programmables et aux infrastructures de règlement on-chain.
Le 22 octobre 2026, l’entreprise américaine de fintech SoFi Technologies a annoncé le lancement de SoFi Earn (SOFIE), qui relie des dépôts bancaires rémunérés à son stablecoin indexé sur le dollar, SoFiUSD. Selon les modalités annoncées, SOFIE propose un rendement annuel en pourcentage variable (APY) initial de 4,40 %. Les utilisateurs peuvent percevoir des intérêts sur leurs dépôts tout en détenant des SOFIE et les convertir en SoFiUSD lorsqu’ils souhaitent trader ou transférer des fonds. SoFi présente ce produit comme un produit de dépôt tokenisé proposé aux consommateurs par une banque américaine disposant d’une charte nationale.
L’intérêt de ce produit ne réside pas uniquement dans la numérisation des dépôts bancaires, mais aussi dans sa tentative de répondre à la séparation fonctionnelle entre les dépôts bancaires traditionnels et les stablecoins on-chain. Les dépôts bancaires peuvent généralement générer des intérêts et bénéficier de certaines protections des dépôts, mais leur portabilité entre plateformes reste limitée. Les stablecoins peuvent prendre en charge les transferts on-chain et le trading d’actifs numériques, mais ils peuvent ne pas offrir d’intérêts sur les dépôts ni d’assurance des dépôts. En prenant SoFi Earn comme exemple, cet article examine le fonctionnement des dépôts tokenisés, la manière dont SOFIE est converti vers et depuis SoFiUSD, ainsi que l’impact potentiel de ce modèle sur le marché des stablecoins et les opérations numériques des banques.
Points clés
-
Les dépôts tokenisés sont des représentations tokenisées de dépôts bancaires sur un registre numérique. Leur fondement juridique demeure la créance de dépôt du client envers la banque, plutôt qu’un stablecoin de paiement émis de manière indépendante.
-
Le 22 octobre 2026, SoFi a lancé SoFi Earn (SOFIE), un produit de dépôt tokenisé destiné aux particuliers qui offre initialement un rendement annuel en pourcentage variable (APY) de 4,40 %.
-
Chaque unité de SOFIE correspond à un dépôt de $1 auprès de SoFi Bank. Les dépôts éligibles sont protégés par la Federal Deposit Insurance Corporation (FDIC), bien que l’étendue et le montant de la couverture restent soumis aux règles applicables.
-
Les utilisateurs peuvent convertir SOFIE en stablecoins SoFiUSD selon un ratio de 1:1 afin de trader des crypto-actifs ou d’effectuer des transferts via des réseaux blockchain pris en charge.
-
SOFIE et SoFiUSD sont deux produits financiers distincts. Le premier est un dépôt bancaire rémunéré, tandis que le second est un stablecoin de paiement. Une fois la conversion effectuée, la couverture d’assurance des dépôts initiale ne s’étend pas automatiquement aux stablecoins.
-
La conception du produit de SoFi représente un nouveau modèle : les fonds conservent leurs caractéristiques de dépôt et génèrent des intérêts en attendant d’être utilisés, puis sont convertis en stablecoins lorsqu’ils doivent circuler on-chain.
Que sont les dépôts tokenisés ? Quel est leur lien avec les dépôts bancaires traditionnels ?
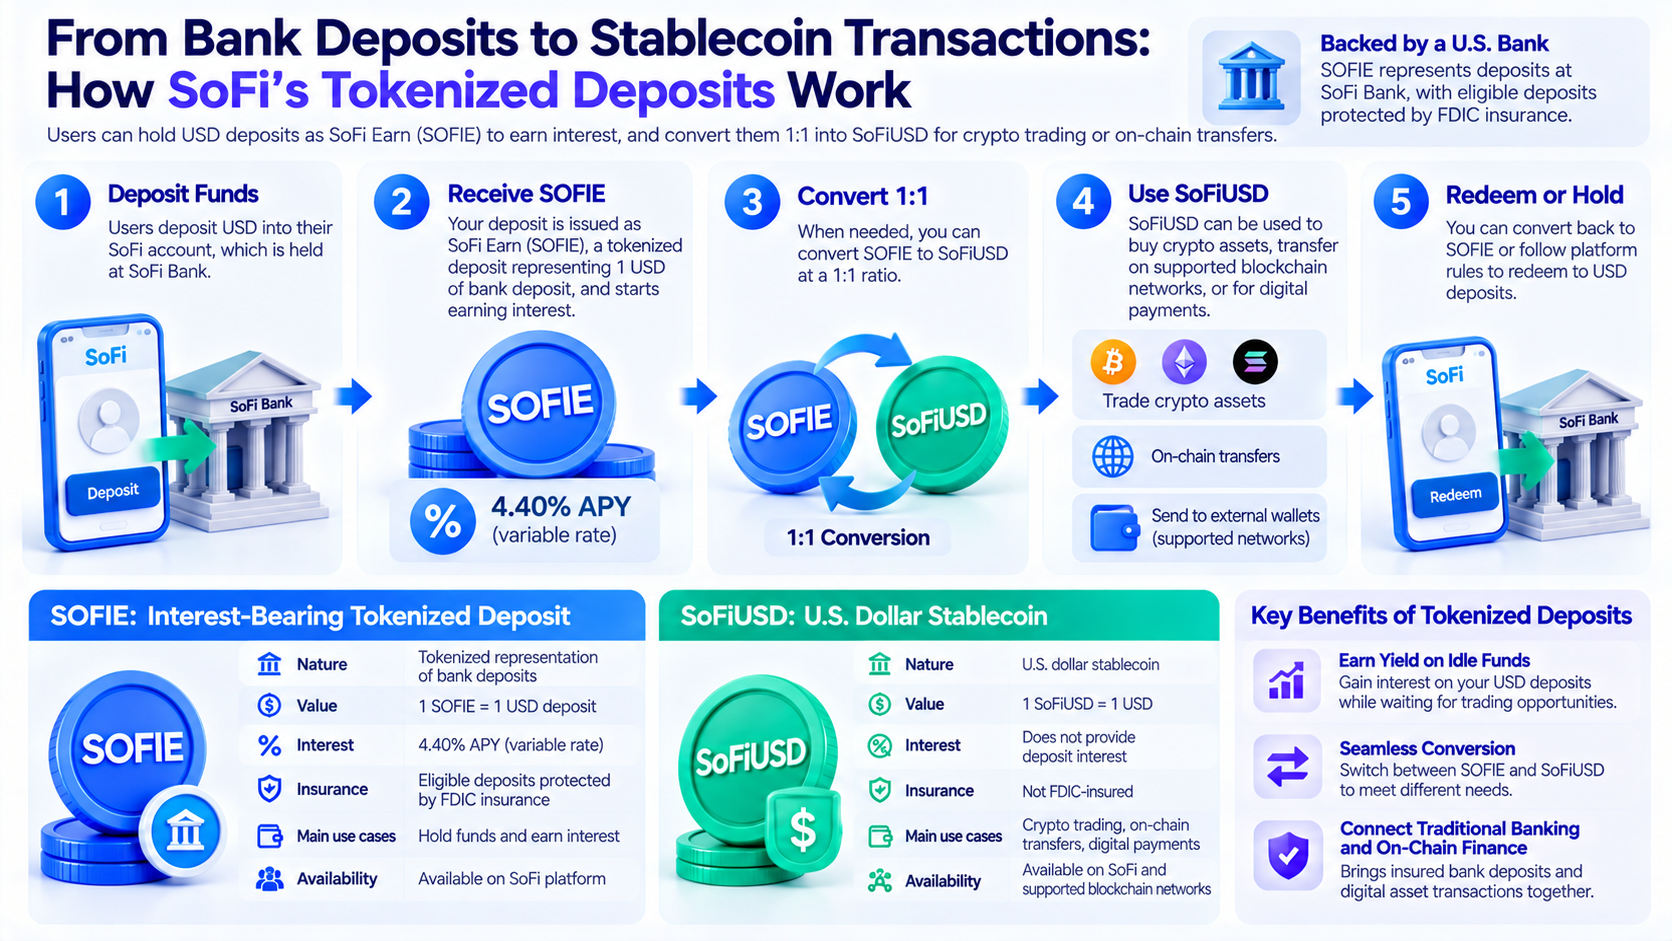
Les dépôts tokenisés reposent sur la conversion des passifs de dépôt existants des banques commerciales en unités d’actifs pouvant être représentées et traitées dans des systèmes numériques. Lorsqu’un client dépose des fonds, la banque reste responsable de l’obligation correspondante de remboursement du dépôt, tandis que le jeton ou l’enregistrement sur un registre numérique représente les droits du client sur ces fonds.
Par exemple, une entreprise détient $1 million de dépôts auprès d’une banque. Dans le modèle traditionnel, les fonds sont enregistrés dans le système de comptes de la banque et les transferts sont généralement effectués par le système comptable interne de la banque, les réseaux de paiement ou des mécanismes de compensation interbancaire. Dans un modèle de dépôt tokenisé, la banque peut enregistrer les droits de dépôt correspondants sur un registre numérique conforme aux règles applicables et effectuer des transferts ou des règlements de fonds au moyen d’instructions numériques.
Cela ne signifie toutefois pas que tous les dépôts tokenisés peuvent être librement transférés sur des blockchains publiques comme des jetons ERC-20 ordinaires. Certains dépôts tokenisés fonctionnent uniquement au sein d’une banque ou sur un réseau autorisé, et les participants, les bénéficiaires ainsi que le périmètre des transferts de fonds peuvent être strictement limités.
La compréhension des dépôts tokenisés nécessite donc de distinguer deux niveaux. Le premier concerne la nature juridique de l’actif : il reste un dépôt bancaire. Le second concerne la représentation technique de l’actif : la banque utilise un registre numérique ou un système de tokenisation pour gérer les droits concernés. La tokenisation modifie la manière dont les fonds sont enregistrés et utilisés, mais l’adoption de la technologie blockchain ne modifie pas automatiquement la nature juridique des fonds.
Pour les banques, ce modèle peut améliorer la flexibilité de la gestion des fonds, en facilitant la connexion des dépôts traditionnels avec les paiements automatisés, les transferts de fonds institutionnels et les scénarios de règlement d’actifs numériques.
Qu’est-ce que SoFi Earn (SOFIE) ? Pourquoi offre-t-il un APY de 4,40 % ?
SoFi Earn est un produit de dépôt tokenisé rémunéré lancé par SoFi Bank. L’unité du produit est appelée SOFIE. Selon les modalités annoncées le 22 octobre 2026, chaque unité de SOFIE correspond à un dépôt de $1 détenu auprès de la banque, et les utilisateurs peuvent accéder au produit via leurs comptes SoFi Crypto.
Lors de son lancement, SOFIE offre un APY de 4,40 %. Ce rendement provient du dispositif de dépôt bancaire rémunéré sous-jacent au produit, et non du fait que SOFIE génère automatiquement des rendements en tant que jeton crypto par le biais du staking, du liquidity mining ou de prêts DeFi.
Il est important de distinguer l’APY d’un taux d’intérêt fixe. Le taux de 4,40 % est l’APY variable annoncé lors du lancement du produit. Il peut évoluer à l’avenir et ne signifie pas que les utilisateurs peuvent verrouiller ce rendement pour une quelconque durée de détention. Les intérêts réellement perçus dépendent également de la durée de détention, du taux d’intérêt applicable, des conditions du compte et des frais concernés.
Par exemple, supposons qu’un utilisateur détienne l’équivalent de $5,000 en SOFIE pendant une année complète, que le taux annuel reste à 4,40 %, que les fonds restent déposés en continu et que les frais soient exclus. Selon ces hypothèses simplifiées, les intérêts annuels s’élèveraient à environ $220. Si l’utilisateur ne détient les fonds que pendant un mois, le rendement réel sera calculé selon les conditions applicables de calcul des intérêts pour cette période.
SoFi a lancé ce produit dans un contexte où de nombreux utilisateurs d’actifs numériques détiennent des actifs libellés en dollars dans l’attente d’opportunités de trading. Les stablecoins de paiement ordinaires ne versent généralement pas directement d’intérêts sur les dépôts à leurs détenteurs, ce qui oblige les utilisateurs à choisir entre liquidité et rendement.
SOFIE propose une solution alternative : les utilisateurs peuvent d’abord conserver leurs fonds dans un dépôt rémunéré et les convertir en stablecoin transférable lorsqu’ils souhaitent acheter des crypto-actifs ou effectuer des transferts on-chain.
Cependant, SOFIE n’est pas lui-même un stablecoin à usage général pouvant être librement transféré entre tous les wallets et toutes les plateformes de trading. Son périmètre d’utilisation, ses modalités de conversion et les voies de retrait des fonds restent soumis aux règles produit de SoFi et aux canaux pris en charge.
L’architecture produit de SoFi attribue les dépôts rémunérés et les fonctionnalités de transfert on-chain à des actifs numériques différents.
SOFIE représente les dépôts rémunérés détenus par les utilisateurs auprès de SoFi Bank, tandis que SoFiUSD gère les transferts de stablecoins, le trading de crypto-actifs et les paiements numériques. Les deux sont reliés par un mécanisme de conversion fourni par la plateforme, mais leur valeur équivalente de $1 ne fait pas d’eux des produits juridiquement identiques.
Le processus de base peut être divisé en quatre étapes.
Premièrement, l’utilisateur affecte des fonds à SoFi Earn. Les fonds correspondants sont enregistrés comme dépôts auprès de SoFi Bank. L’utilisateur détient des SOFIE correspondant aux droits de dépôt et perçoit des intérêts conformément aux conditions du produit.
Deuxièmement, l’utilisateur décide d’utiliser les fonds. Lorsqu’il souhaite acheter des crypto-actifs ou effectuer un transfert on-chain, il peut utiliser une fonction fournie par SoFi pour convertir SOFIE en SoFiUSD selon un ratio de 1:1.
Troisièmement, les fonds entrent dans la phase d’utilisation du stablecoin. Les utilisateurs peuvent utiliser SoFiUSD pour acheter des crypto-actifs via les canaux pris en charge par SoFi ou l’envoyer vers des wallets externes pris en charge. La transférabilité de SoFiUSD dépend des réseaux blockchain spécifiques pris en charge et des règles de la plateforme.
Quatrièmement, les utilisateurs peuvent choisir de continuer à détenir, d’utiliser ou de racheter leurs SoFiUSD selon les fonctionnalités applicables. Le rachat de stablecoins et le retour vers un dépôt rémunéré ne constituent pas le même processus juridique. Le statut du compte et des actifs concernés doit être confirmé séparément.
La description du produit de SoFi indique spécifiquement qu’une fois que les utilisateurs utilisent SOFIE pour acheter des SoFiUSD ou d’autres crypto-actifs transférables, les fonds correspondants ne constituent plus des dépôts SOFIE. SoFiUSD n’est pas un dépôt bancaire assuré par la FDIC.
Cette conception établit un canal de conversion des dépôts bancaires en stablecoins, permettant aux utilisateurs de passer d’un besoin d’utilisation des fonds à un autre au lieu d’exiger d’un seul jeton qu’il remplisse toutes les fonctions financières.
Quelle est la différence entre SOFIE et SoFiUSD ? Pourquoi ne peuvent-ils pas être considérés comme le même actif ?
Bien que SOFIE et SoFiUSD maintiennent tous deux une relation de valeur de 1:1 avec le dollar américain, ils diffèrent considérablement par leurs structures d’émission, leurs sources de rendement, leurs droits juridiques et leurs cas d’utilisation.
| Dimension de comparaison |
Dépôt tokenisé SOFIE |
Stablecoin SoFiUSD |
| Type d’actif |
Représentation tokenisée d’un dépôt bancaire |
Stablecoin de paiement en dollars |
| Entité émettrice et responsable |
SoFi Bank |
SoFi Bank |
| Valeur correspondante |
Chaque unité correspond à un dépôt de $1 |
Vise à maintenir une valeur de 1:1 avec le dollar américain |
| Rendement en intérêts |
APY variable initial de 4,40 % |
Ne fournit pas directement les intérêts du dépôt SOFIE |
| Couverture FDIC |
S’applique aux dépôts éligibles |
N’est pas un dépôt assuré par la FDIC |
| Fonction principale |
Détenir des fonds et percevoir des intérêts sur les dépôts |
Paiements numériques, transferts on-chain et trading |
| Périmètre d’utilisation |
Système de dépôts et de comptes pris en charge par SoFi |
SoFi et canaux blockchain pris en charge |
| Principaux risques |
Risques bancaires, liés au compte et opérationnels |
Risques liés à l’émetteur, au rachat, au réseau et à la circulation |
Cette distinction reflète deux modèles financiers différents.
Le dépôt tokenisé repose essentiellement sur un passif bancaire. L’actif détenu par l’utilisateur correspond à un dépôt bancaire, et les droits concernés sont déterminés par la convention de dépôt bancaire et le droit applicable. Un stablecoin est un actif numérique indépendant. Les droits de ses détenteurs dépendent de sa structure d’émission, de ses modalités de rachat et des règles réglementaires applicables.
Pour SOFIE, les intérêts constituent une caractéristique du produit de dépôt bancaire. Pour SoFiUSD, les principales fonctions sont les transferts de fonds et le règlement des paiements. Lorsque les utilisateurs passent d’un actif à l’autre grâce à la fonctionnalité de conversion, les droits juridiques correspondants et la structure des risques évoluent également.
Par conséquent, SOFIE ne doit pas être considéré simplement comme un stablecoin assorti d’une assurance FDIC. De même, le fait que SoFiUSD soit émis par une banque ne lui confère pas automatiquement la même couverture d’assurance qu’un dépôt bancaire.
La Federal Deposit Insurance Corporation (FDIC) fournit une couverture d’assurance pour les dépôts bancaires éligibles. La limite d’assurance standard est généralement de $250,000 par déposant, par banque assurée et par catégorie de propriété. Le montant spécifiquement applicable doit également tenir compte des autres dépôts assurés détenus par le déposant auprès de la même banque.
SOFIE correspond aux passifs de dépôt de SoFi Bank et peut donc être éligible à l’assurance des dépôts si les exigences applicables de la FDIC sont respectées. Le facteur essentiel n’est pas de savoir si les fonds sont représentés par des jetons, mais si les actifs sous-jacents constituent des dépôts assurés éligibles.
Par exemple, supposons qu’un utilisateur détienne $50,000 en SOFIE auprès de SoFi Bank et possède également d’autres dépôts bancaires dans la même catégorie de propriété. La limite d’assurance serait généralement calculée de manière agrégée, plutôt que chaque produit bénéficiant automatiquement d’une couverture distincte de $250,000.
Si l’utilisateur convertit $20,000 de SOFIE en SoFiUSD, ces fonds passent d’un dépôt rémunéré à un stablecoin. Même si les deux actifs peuvent être convertis selon un ratio de 1:1, cela ne signifie pas que l’assurance des dépôts initiale continue de couvrir le solde de stablecoins converti.
En outre, l’assurance des dépôts de la FDIC couvre principalement les pertes de dépôts dans certaines situations, telles que la défaillance d’une banque assurée. Elle ne protège pas les utilisateurs contre tous les risques financiers. Par exemple, la perte de clés privées d’un wallet, les transferts vers une adresse incorrecte, les transactions blockchain irréversibles et les variations du prix des actifs numériques ne relèvent généralement pas du champ de l’assurance des dépôts traditionnelle.
Pour déterminer si un actif numérique libellé en dollars est protégé par l’assurance de la FDIC, la question essentielle n’est pas de savoir s’il a été émis par une banque, mais s’il est juridiquement qualifié de dépôt assuré éligible.
Ce principe constitue également une base importante pour comprendre la différence entre les dépôts tokenisés et les stablecoins de paiement.
Pourquoi SoFi ne verse-t-il pas directement d’intérêts sur SoFiUSD ?
Du point de vue de la conception du produit, SoFi sépare les dépôts rémunérés des stablecoins de paiement afin que ces deux types d’actifs puissent remplir des fonctions financières différentes et se conformer à leurs cadres réglementaires respectifs.
Les dépôts bancaires traditionnels peuvent verser des intérêts conformément aux conditions de la convention de dépôt. Après avoir accepté des dépôts, les banques exercent des activités de prêt, d’allocation d’actifs et de gestion de la liquidité, sous réserve d’exigences prudentielles. Les intérêts sur les dépôts font partie des coûts de financement d’une banque.
Les stablecoins de paiement ont une structure différente. Leur objectif principal est généralement de maintenir une relation de change stable avec une monnaie fiduciaire et d’offrir aux détenteurs des fonctionnalités de paiement, de transfert et de rachat. Un émetteur de stablecoins peut générer des revenus à partir d’actifs de réserve conformes, mais les rendements de ces actifs de réserve ne sont pas nécessairement distribués directement aux détenteurs de stablecoins.
Le cadre réglementaire américain relatif aux stablecoins impose également des restrictions sur le versement de rendements par les émetteurs de stablecoins de paiement. La séparation entre SOFIE et SoFiUSD aide donc à traiter séparément les exigences réglementaires relatives aux dépôts rémunérés et aux stablecoins de paiement.
Cela ne signifie toutefois pas que la conception de SoFi a éliminé tous les enjeux réglementaires. Les dépôts bancaires, les stablecoins de paiement, les conversions d’actifs et les services de monnaie numérique impliquent des obligations réglementaires différentes. La conformité effective doit être évaluée sur la base de la convention produit, de la structure d’émission et du droit applicable.
Du point de vue de l’expérience utilisateur, l’avantage de cette structure à deux produits est qu’elle permet aux fonds en attente d’utilisation de générer des intérêts sur les dépôts sans modifier directement la fonction du stablecoin de paiement.
Sa limite est que les utilisateurs doivent effectuer une conversion d’actifs, et que les fonds ne conservent plus les caractéristiques de dépôt de SOFIE après la conversion. L’efficacité, les frais, le délai de règlement et le périmètre des transferts pris en charge entre les différents actifs affecteront également l’expérience utilisateur réelle.
Quel modèle est le plus adapté aux paiements on-chain : les dépôts tokenisés ou les stablecoins ?
Les dépôts tokenisés et les stablecoins ne sont pas nécessairement des substituts directs. Ils peuvent tous deux être utilisés pour transférer des fonds numériques, mais ils offrent des avantages différents en matière d’ouverture, de liquidité et de structure réglementaire.
Les dépôts tokenisés sont mieux adaptés aux environnements de gestion des fonds pilotés par les banques. Pour les utilisateurs qui doivent maintenir une relation de dépôt bancaire, accepter la gestion d’un compte bancaire et répondre à des exigences de conformité institutionnelles, les dépôts tokenisés peuvent fournir des fonctionnalités numériques au sein du système bancaire existant.
Par exemple, une entreprise multinationale pourrait envisager d’utiliser des dépôts tokenisés pour gérer les soldes de fonds de ses différentes filiales et transférer des fonds via un réseau autorisé. Si le système bancaire prend en charge le règlement automatisé, l’entreprise peut réduire certains processus manuels et certaines limitations associées aux horaires bancaires traditionnels.
Les stablecoins sont mieux adaptés aux scénarios nécessitant une circulation entre plateformes. Les stablecoins conformes aux normes techniques pertinentes peuvent être transférés entre des wallets blockchain pris en charge, des plateformes de trading et des protocoles DeFi, sans exiger que chaque bénéficiaire détienne un compte auprès de la même banque.
Toutefois, l’ouverture des stablecoins signifie également que les utilisateurs doivent gérer de manière autonome les risques liés à la sécurité des wallets, aux smart contracts, à la congestion du réseau et aux plateformes tierces.
Le modèle de SoFi tente de relier ces deux types de besoins. Les fonds sont détenus sous forme de dépôts bancaires en attendant d’être utilisés et convertis en stablecoins lorsqu’ils doivent entrer dans des canaux de trading crypto ou de paiements on-chain.
Ce modèle ne signifie pas nécessairement que les dépôts tokenisés remplaceront à terme les stablecoins. Un résultat plus probable est la coexistence à long terme des jetons de dépôts bancaires, des stablecoins de paiement et des réseaux de paiement traditionnels, chacun remplissant des fonctions différentes selon les scénarios.
En quoi le modèle de SoFi diffère-t-il des activités de dépôts tokenisés de JPMorgan et Citi ?
Les dépôts tokenisés ne sont pas un concept apparu uniquement en 2026. Avant le lancement de SOFIE par SoFi, plusieurs banques internationales avaient déjà exploré l’utilisation de la blockchain ou de la technologie de registre distribué pour gérer les fonds institutionnels.
Par exemple, JPMorgan a développé les paiements numériques institutionnels et les services de dépôts tokenisés par le biais de son infrastructure associée à Kinexys, tandis que Citi Token Services a exploré des solutions de gestion de fonds et de liquidité transfrontalière pour les entreprises et les clients institutionnels.
Une caractéristique commune de ces activités est leur orientation vers la gestion des fonds institutionnels. Les clients sont généralement de grandes entreprises, des institutions financières ou des participants professionnels éligibles. Les produits peuvent également fonctionner sur des réseaux autorisés ou être soumis à des restrictions d’accès spécifiques.
SoFi Earn se distingue en proposant des dépôts tokenisés aux particuliers et en les combinant avec les fonctionnalités existantes de trading de crypto-actifs et de stablecoin SoFiUSD.
| Dimension de comparaison |
SoFi Earn |
JPMorgan Kinexys |
Citi Token Services |
| Clients principaux |
Particuliers |
Clients institutionnels |
Entreprises et clients institutionnels |
| Fonction principale |
Dépôts rémunérés et conversion en stablecoins |
Paiements et règlements numériques institutionnels |
Gestion de fonds et transferts de liquidité |
| Utilisation principale des fonds |
Trading crypto et transferts numériques en dollars |
Flux de fonds institutionnels |
Gestion de trésorerie d’entreprise et paiements transfrontaliers |
| Caractéristique principale |
Relie les dépôts de détail aux stablecoins |
Infrastructure de paiement de niveau institutionnel |
Intégré aux services bancaires aux entreprises |
Le modèle de SoFi présente donc une certaine importance en tant qu’innovation financière destinée au grand public. Il tente de transformer le concept de dépôts tokenisés, auparavant principalement orienté vers les grandes institutions, en un produit accessible aux utilisateurs ordinaires via une application financière.
Cette évolution ne signifie toutefois pas que les dépôts tokenisés de SoFi peuvent remplacer directement les services de règlement institutionnels de JPMorgan ou de Citi. Les besoins des clients, les volumes de transactions, les exigences de conformité et les architectures système auxquels font face les différentes banques restent distincts.
Les dépôts tokenisés peuvent-ils résoudre le problème des fonds inactifs en stablecoins ?
Les stablecoins sont devenus des actifs de règlement importants sur le marché crypto, mais la détention de stablecoins ne génère pas nécessairement d’intérêts.
Certains utilisateurs conservent des stablecoins libellés en dollars dans des wallets ou des comptes de trading pendant de longues périodes dans l’attente d’opportunités de trading. Pour ces fonds, la liquidité est le besoin principal. Toutefois, s’ils sont détenus longtemps sans générer de rendement, l’utilisateur supporte un coût d’opportunité.
Lors du lancement de SOFIE, SoFi a cité une étude estimant qu’environ $64 milliards de stablecoins étaient détenus dans des wallets avec un usage limité, des soldes oubliés ou un statut inactif, ce qui représentait environ 21,2 % de l’offre de stablecoins selon la définition statistique concernée. Toutefois, les soldes inactifs ne signifient pas que tous ces fonds sont disposés ou en mesure d’être convertis en dépôts bancaires.
La logique commerciale de SOFIE consiste à permettre aux utilisateurs de percevoir des intérêts sur leurs dépôts en attendant d’utiliser leurs fonds, plutôt que de détenir continuellement des stablecoins de paiement ne générant pas d’intérêts.
Par exemple, un utilisateur prévoit d’acheter des crypto-actifs dans les semaines à venir, mais ne dispose pas actuellement d’une opportunité de trading appropriée. Si les fonds répondent aux exigences d’utilisation de SOFIE, l’utilisateur peut les détenir dans un dépôt rémunéré et les convertir en SoFiUSD lorsqu’il est prêt à trader.
Cette approche peut réduire le coût d’opportunité pendant la période d’attente, mais elle présente également des limites. Les utilisateurs doivent pouvoir accéder aux services de SoFi, et le processus de conversion doit répondre aux exigences de la plateforme. Si les fonds doivent être utilisés directement sur une autre plateforme de trading ou dans un protocole DeFi, l’utilisateur peut encore devoir convertir et transférer les stablecoins au préalable.
En outre, le rendement des dépôts peut évoluer, et la conversion ainsi que les transferts de stablecoins peuvent entraîner des frais ou d’autres coûts opérationnels. Par conséquent, la capacité des dépôts tokenisés à améliorer réellement l’efficacité du capital dépendra de la fréquence de trading de l’utilisateur, du montant des fonds et des conditions spécifiques du produit.
Du point de vue du modèle économique, SOFIE n’est pas simplement un produit de rendement autonome lancé par SoFi. Il constitue un composant de l’écosystème plus large de services financiers numériques de SoFi.
SoFi a déjà mis en place des services de trading de crypto-actifs pour les consommateurs, le stablecoin SoFiUSD et des services de gestion numérique des fonds pour les entreprises. L’ajout de SOFIE crée un parcours plus complet d’utilisation des fonds entre ces produits.
Les utilisateurs peuvent conserver des fonds dans un dépôt rémunéré, les convertir en stablecoins selon leurs besoins, puis les utiliser pour le trading de crypto-actifs ou les transferts on-chain. Cette structure relie les comptes bancaires traditionnels aux services d’actifs numériques et réduit la nécessité pour les utilisateurs de passer d’un service financier à un autre.
Pour SoFi, ce modèle peut créer de la valeur dans trois domaines.
-
Attraction des dépôts. En proposant des dépôts rémunérés reliés à des cas d’utilisation d’actifs numériques, SoFi peut attirer des clients souhaitant utiliser à la fois des services bancaires et des services de crypto-actifs.
-
Fidélisation des clients. Si les utilisateurs peuvent effectuer des dépôts, des conversions en stablecoins et du trading crypto sur la même plateforme, ils peuvent avoir moins besoin de déplacer leurs fonds vers d’autres plateformes financières.
-
Synergie des produits. SoFiUSD est déjà utilisé dans certains dispositifs de règlement liés aux activités de cartes de SoFi, tandis que SOFIE peut également fournir l’étape de dépôt avant que les fonds n’entrent dans le système de paiement numérique concerné.
Toutefois, ces avantages commerciaux potentiels constituent des analyses fondées sur la structure du produit et ne signifient pas que SOFIE a déjà augmenté de manière significative la base de dépôts ou les bénéfices de SoFi. Les résultats réels dépendront de l’adoption par les utilisateurs, des soldes moyens de dépôts, de la fréquence de conversion des fonds et des informations financières publiées ultérieurement.
Les dépôts tokenisés peuvent-ils devenir une infrastructure importante pour les RWA et la finance on-chain ?
Le potentiel à long terme des dépôts tokenisés ne se limite pas au trading de stablecoins. Avec le développement des bons du Trésor tokenisés, des fonds tokenisés et d’autres produits RWA, les marchés on-chain auront besoin d’outils de monnaie numérique capables de régler les transactions impliquant ces actifs. Les stablecoins constituent une option, tandis que les dépôts tokenisés offrent une autre approche fondée sur la monnaie des banques commerciales.
Par exemple, dans une transaction sur titres tokenisés, l’acheteur doit livrer les fonds et le vendeur doit livrer l’actif. Si les fonds et les titres peuvent tous deux être traités dans des systèmes numériques compatibles, le règlement livraison contre paiement peut devenir possible, réduisant les risques causés par des règlements effectués à des moments différents.
Pour la gestion de trésorerie des entreprises, les dépôts tokenisés peuvent également prendre en charge les paiements automatisés, les transferts de fonds transfrontaliers et les conditions de règlement déclenchées par des smart contracts.
Toutefois, la capacité de ces applications à se développer à grande échelle dépend de plusieurs conditions essentielles.
La première est l’interopérabilité entre les banques. Si les dépôts tokenisés de chaque banque ne peuvent être utilisés qu’au sein de son propre système, leur valeur pour la circulation interinstitutionnelle sera limitée.
La deuxième concerne les dispositions réglementaires et juridiques. Des règles claires sont nécessaires pour déterminer si les jetons de dépôts bancaires peuvent être transférés au-delà des frontières, comment les différentes juridictions reconnaissent les créances concernées et comment les litiges doivent être traités.
Enfin, il y a la sécurité technique et opérationnelle. Les banques doivent veiller à ce que les enregistrements des registres numériques restent cohérents avec les registres bancaires centraux, tout en établissant des systèmes de gestion des identités, de cybersécurité, de correction des transactions et de continuité des activités.
Par conséquent, le développement des dépôts tokenisés est davantage susceptible d’impliquer une modernisation progressive de l’infrastructure bancaire numérique qu’un remplacement complet des comptes bancaires traditionnels par des jetons on-chain à court terme.
Conclusion
Les dépôts tokenisés constituent un modèle financier dans lequel les dépôts des banques commerciales sont représentés et gérés sous forme de jetons numériques. Ce modèle préserve les caractéristiques juridiques fondamentales des dépôts bancaires tout en cherchant à utiliser la technologie de registre numérique pour améliorer l’efficacité des transferts de fonds, du règlement automatisé et des services financiers numériques.
SoFi Earn (SOFIE), lancé par SoFi en octobre 2026, illustre une manière de proposer des dépôts tokenisés aux particuliers. Les utilisateurs peuvent détenir des dépôts bancaires rémunérés sous forme de SOFIE et les convertir en stablecoins SoFiUSD lorsqu’ils ont besoin d’utiliser des actifs numériques, reliant ainsi les fonds bancaires traditionnels aux scénarios de trading on-chain.
La caractéristique la plus importante de ce modèle est la séparation claire entre les dépôts rémunérés et les stablecoins de paiement. Le rendement de SOFIE et l’assurance des dépôts disponible pour les dépôts éligibles découlent de sa nature de dépôt bancaire, tandis que la valeur principale de SoFiUSD réside dans les paiements numériques et la circulation on-chain. Les deux actifs peuvent être convertis, mais ils ne bénéficient pas des mêmes protections juridiques.
Du point de vue du secteur, les dépôts tokenisés et les stablecoins n’ont pas nécessairement une relation de remplacement unique. Les banques peuvent continuer à utiliser les dépôts tokenisés pour la gestion des comptes et des fonds, tout en utilisant les stablecoins pour se connecter à des réseaux d’actifs numériques plus étendus.
L’exploration menée par SoFi suggère qu’une orientation importante de la finance numérique pourrait ne pas être de transformer tous les fonds en stablecoins, mais plutôt de créer des connexions plus efficaces entre les dépôts bancaires, les stablecoins et les applications financières on-chain.
FAQ
Que sont les dépôts tokenisés ?
Les dépôts tokenisés sont des représentations tokenisées de dépôts bancaires sur une blockchain ou un autre registre numérique. Ils restent généralement des passifs de dépôt d’une banque commerciale, plutôt que des stablecoins de paiement émis de manière indépendante.
Qu’est-ce que SoFi Earn (SOFIE) ?
SOFIE est un produit de dépôt tokenisé rémunéré lancé par SoFi Bank. Chaque unité de SOFIE correspond à un dépôt bancaire de $1. Les utilisateurs peuvent percevoir des intérêts conformément aux règles du produit et convertir SOFIE en SoFiUSD.
L’APY de 4,40 % de SOFIE est-il fixe ?
Non. Le taux de 4,40 % est l’APY variable annoncé lors du lancement de SOFIE. Il peut être ajusté à l’avenir et ne signifie pas que les utilisateurs peuvent verrouiller ce taux à long terme.
SOFIE est-il couvert par l’assurance des dépôts de la FDIC ?
Les dépôts bancaires SOFIE éligibles peuvent être admissibles à l’assurance de la FDIC. La couverture spécifique est soumise à des exigences incluant la limite d’assurance standard et la catégorie de propriété du compte.
Quelle est la différence entre SOFIE et SoFiUSD ?
SOFIE est une représentation tokenisée d’un dépôt bancaire rémunéré, tandis que SoFiUSD est un stablecoin en dollars utilisé pour les paiements et les transferts on-chain. Les deux peuvent être convertis, mais ils présentent des caractéristiques juridiques, des mécanismes de rendement et une couverture d’assurance des dépôts différents.
L’assurance des dépôts de la FDIC se poursuit-elle après la conversion de SOFIE en SoFiUSD ?
L’assurance des dépôts de la FDIC ne se poursuit pas automatiquement. Une fois la conversion effectuée, les fonds ne font plus partie du dépôt SOFIE d’origine et deviennent un actif en stablecoin indépendant.
Les dépôts tokenisés peuvent-ils toujours être librement transférés sur une blockchain ?
Non. Certains dépôts tokenisés fonctionnent uniquement au sein d’une banque ou sur un réseau autorisé, et leur périmètre de transfert ainsi que leurs utilisations autorisées peuvent être restreints.
Lequel est le plus sûr : les dépôts tokenisés ou les stablecoins ?
Il n’existe pas de réponse simple. Les dépôts bancaires éligibles peuvent être protégés par l’assurance des dépôts, tandis que les stablecoins disposent de mécanismes d’émission et de réserves différents. Les risques de chacun dépendent de l’institution émettrice, de la structure juridique, des systèmes techniques et de la méthode d’utilisation effective.
Les dépôts tokenisés peuvent-ils être utilisés pour le règlement des RWA ?
Ils peuvent servir d’outil de règlement potentiel. Les banques et les institutions financières peuvent envisager d’utiliser des dépôts tokenisés pour régler des transactions impliquant des titres tokenisés ou d’autres actifs RWA, mais l’infrastructure technique et de conformité nécessaire est requise.
Les dépôts tokenisés remplaceront-ils les stablecoins ?
Il n’existe actuellement pas suffisamment d’éléments pour conclure que les dépôts tokenisés remplaceront entièrement les stablecoins. Les deux peuvent répondre à des scénarios différents, notamment la gestion des fonds bancaires, le règlement institutionnel, les paiements numériques et le trading on-chain ouvert.