Le marché des crypto-actifs continue de se développer, et les tokens servent depuis longtemps à des fins allant au-delà de leurs premiers cas d’usage, limités aux paiements simples et aux transferts de valeur. Aujourd’hui, une même technologie blockchain peut prendre en charge des identifiants d’accès à un réseau, des objets de collection numériques, des instruments à valeur stable, des droits de gouvernance et même des titres numériques représentant des actifs financiers traditionnels. Ces actifs peuvent utiliser des normes techniques similaires ou circuler sur la même plateforme de trading ou dans le même wallet, mais leurs caractéristiques économiques et leurs relations juridiques ne sont pas identiques.
La classification des tokens constitue ainsi un point de connexion important entre le secteur des cryptomonnaies et la réglementation financière traditionnelle. Les régulateurs doivent déterminer quels droits un actif représente, quel mécanisme génère sa valeur et si les modalités d’émission et de trading concernées impliquent des offres de titres, des contrats d’investissement ou une réglementation des matières premières. Pour les participants au marché, cette classification influence non seulement les exigences en matière d’émission et de divulgation d’informations, mais aussi la manière dont les plateformes de trading, les dépositaires, les équipes de projet et les investisseurs comprennent leurs responsabilités en matière de conformité.
En mars 2026, la SEC a publié une note interprétative sur l’application des lois fédérales sur les valeurs mobilières à certains types de crypto-actifs et aux transactions associées. La CFTC a participé à cette publication et a déclaré qu’elle administrerait les questions relevant du Commodity Exchange Act de manière coordonnée avec l’interprétation de la SEC. La publication classe les crypto-actifs en cinq catégories : les matières premières numériques, les objets de collection numériques, les outils numériques, les stablecoins et les titres numériques. Elle examine également comment des crypto-actifs qui ne sont pas des titres peuvent être soumis à la notion de contrat d’investissement dans le cadre de certaines modalités de transaction. Cette publication constitue une référence importante pour comprendre l’approche réglementaire américaine, mais les déterminations précises exigent toujours de tenir compte des caractéristiques de l’actif, des faits relatifs à la transaction et du droit applicable.
Points clés
-
Le nom d’un token ne détermine pas directement son statut juridique : un actif désigné comme un token peut représenter une fonctionnalité de réseau, une valeur de collection, une fonction de paiement ou des droits liés à des titres.
-
La classification exige de prendre en compte la fonctionnalité et les droits réels : la source de valeur d’un actif, les droits de ses détenteurs, son mode d’émission et les responsabilités continues assumées par l’équipe du projet peuvent tous influencer l’analyse.
-
Le statut de titre et les contrats d’investissement doivent être distingués : un actif peut ne pas être lui-même un titre, tandis qu’un dispositif d’émission ou de vente impliquant cet actif peut constituer un contrat d’investissement.
-
La SEC et la CFTC ont des domaines réglementaires distincts : la SEC se concentre principalement sur les titres et les contrats d’investissement, tandis que la CFTC administre le Commodity Exchange Act concernant les matières premières et les transactions associées relevant de sa compétence.
-
La classification n’est pas une étiquette permanente : lorsque la fonctionnalité du réseau, le rôle de l’équipe du projet, les droits liés au token ou les modalités de transaction évoluent, l’analyse juridique correspondante peut également devoir être réévaluée.
Pourquoi le cadre de classification des tokens de la SEC et de la CFTC est-il important ?
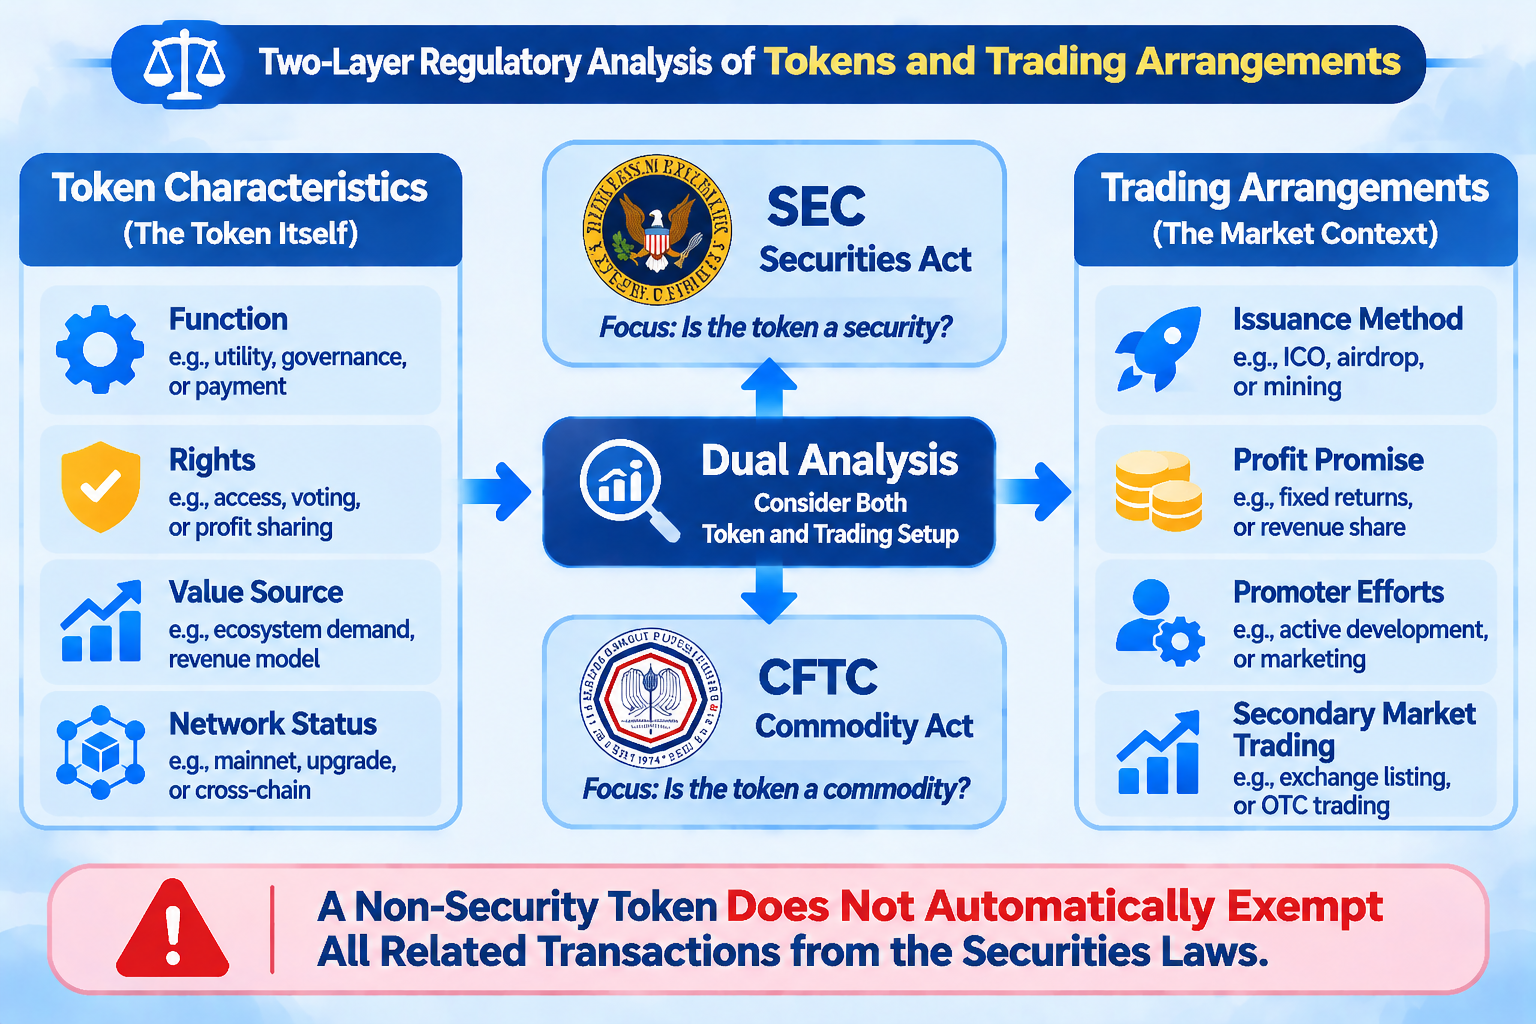
Par le passé, les discussions sur la réglementation des crypto-actifs se concentraient souvent sur une question apparemment simple : un token donné est-il un titre ? En pratique, l’analyse ne consiste toutefois pas simplement à qualifier un token de « titre » ou de « non-titre ». Un token peut être techniquement un actif natif d’un réseau, remplir économiquement une fonction de paiement ou d’utilité et, simultanément, créer chez les acheteurs une attente de profit au moyen d’un dispositif d’émission spécifique. Des caractéristiques de différents niveaux peuvent coexister, de sorte que l’analyse réglementaire doit distinguer l’actif lui-même des modalités de transaction qui l’impliquent.
La note interprétative de la SEC publiée en 2026 propose une approche plus structurée : elle consiste d’abord à classer un crypto-actif selon ses caractéristiques, son utilisation et sa fonctionnalité, puis à déterminer s’il relève de la définition d’un titre au titre des lois fédérales sur les valeurs mobilières et si l’émission et le trading associés impliquent un contrat d’investissement. Les cinq catégories citées dans la publication sont les matières premières numériques, les objets de collection numériques, les outils numériques, les stablecoins et les titres numériques. Cette classification ne signifie pas que chaque actif peut être simplement et définitivement placé dans une catégorie unique. Elle fournit plutôt un point de départ commun pour comprendre les principales caractéristiques économiques d’un actif.
Ce cadre revêt une importance pratique pour les équipes de projet, les investisseurs et les plateformes de trading. Les équipes de projet doivent comprendre les implications juridiques que peuvent entraîner l’émission d’un token et la conception de ses fonctionnalités. Les investisseurs doivent distinguer s’ils achètent un actif d’utilité réseau, un objet de collection ou un titre numérique assorti de droits financiers. Les plateformes de trading doivent prendre en compte les caractéristiques des différents actifs lors de l’évaluation des cotations, des informations à fournir, des modalités de trading et de la gestion des risques. La valeur de la classification ne réside pas dans la simplification de chaque question complexe, mais dans l’aide apportée aux participants pour identifier plus précisément les éléments nécessitant un examen complémentaire.
Que représentent les cinq types de crypto-actifs ?
La publication de la SEC répartit les crypto-actifs en cinq grands types. Ces catégories ne reposent ni sur le réseau blockchain, ni sur le standard de token, ni sur la capitalisation boursière. Elles se concentrent plutôt sur les caractéristiques, l’utilisation et la fonctionnalité de l’actif. Pour comprendre ces cinq types, il convient d’abord de se demander quel problème chacun cherche à résoudre et ce que les détenteurs peuvent obtenir en détenant ou en utilisant le token.
Les matières premières numériques sont généralement étroitement associées à un système crypto déjà fonctionnel. Leur valeur découle principalement du fonctionnement programmé du système ainsi que de l’offre et de la demande du marché, plutôt que d’une attente de profits générés par l’exécution continue de fonctions de gestion essentielles par une partie donnée. La publication cite BTC, ETH, SOL et XRP comme exemples d’actifs appartenant à cette catégorie. Les matières premières numériques peuvent être utilisées au sein d’un réseau pour payer des frais de transaction, participer au réseau ou exécuter d’autres fonctions du système. Elles ne confèrent toutefois pas automatiquement des droits sur des actions, des dettes ou des distributions de bénéfices commerciaux.
Les objets de collection numériques sont principalement utilisés pour collectionner, afficher ou exprimer la valeur de contenus culturels et numériques particuliers. Ils peuvent concerner des œuvres d’art, de la musique, des vidéos, des objets de jeu, des cartes ou des symboles de la culture Internet. Les NFT constituent une forme technique courante d’objets de collection numériques, mais les objets de collection numériques ne sont pas nécessairement des NFT, et tous les NFT ne présentent pas les mêmes caractéristiques juridiques. Si un objet de collection est divisé en intérêts fractionnés, ou si sa conception et son dispositif de vente accordent aux acheteurs une forme d’intérêt d’investissement, une analyse complémentaire peut être nécessaire pour déterminer s’il présente des caractéristiques de titre.
Les outils numériques visent principalement à fournir une fonctionnalité pratique, telle que des adhésions, des billets, des justificatifs d’identité, des droits d’accès ou d’autres services au sein d’un système. Contrairement aux actifs financiers centrés sur les rendements d’investissement, les outils numériques mettent généralement l’accent sur les cas d’usage et la fourniture de fonctionnalités. L’analyse doit examiner les services que les détenteurs peuvent réellement utiliser, si les droits associés sont transférables et si l’émetteur crée une attente de profit chez les acheteurs au moyen d’autres dispositifs.
Les stablecoins sont généralement conçus pour maintenir une valeur stable par rapport à un actif de référence, comme les tokens indexés sur le dollar américain. Toutefois, le terme « stablecoin » n’est pas une étiquette qui détermine à elle seule le statut juridique d’un actif. La composition des réserves, le mécanisme de remboursement, l’émetteur, les modalités de rendement et l’utilisation des fonds peuvent tous influencer l’analyse réglementaire. La publication de la SEC distingue également les stablecoins de paiement des autres stablecoins susceptibles de présenter des caractéristiques juridiques différentes. La seule existence d’un mécanisme d’indexation des prix ne suffit pas pour conclure que tous les stablecoins relèvent de la même catégorie réglementaire.
Les titres numériques sont des titres enregistrés ou représentés sous la forme de crypto-actifs. L’actif sous-jacent peut être une action, une obligation ou un autre instrument financier répondant à la définition d’un titre, tandis que la blockchain assure principalement des fonctions telles que l’émission, le transfert ou l’enregistrement de la propriété. Il est important de noter que les droits des détenteurs de titres tokenisés peuvent différer de ceux des détenteurs des titres sous-jacents traditionnels. Par exemple, les droits de vote, les droits aux dividendes ou d’autres intérêts économiques peuvent ne pas être identiques. Par conséquent, l’analyse d’un titre numérique exige davantage que l’identification de l’actif qu’il représente. Elle nécessite également l’examen des documents juridiques et des dispositifs spécifiques régissant les droits des détenteurs.
Comment le test de Howey influence-t-il l’analyse des caractéristiques d’un token en matière de titres ?
En droit américain des valeurs mobilières, le contrat d’investissement est une notion importante pour déterminer si certaines modalités de transaction impliquent des titres. Le test de Howey découle d’une décision pertinente de la Cour suprême des États-Unis. Il vise à déterminer si un dispositif implique un investissement d’argent dans une entreprise commune et si les acheteurs ont une attente raisonnable de profits provenant des efforts essentiels de gestion ou d’entrepreneuriat d’autrui. Il ne s’agit pas d’un tableau de classification technique spécifiquement conçu pour les blockchains ou les tokens, mais d’une méthode d’analyse juridique permettant de déterminer l’existence d’un contrat d’investissement en fonction des faits propres à chaque transaction.
Pour les crypto-actifs, l’analyse se concentre souvent non seulement sur la structure technique du token, mais aussi sur les raisons pour lesquelles les acheteurs l’acquièrent, la manière dont l’émetteur en fait la promotion, l’utilisation des fonds et la question de savoir si l’équipe du projet continue d’assumer des responsabilités de gestion ayant une incidence significative sur la réussite ou l’échec du projet. Par exemple, si un projet n’a pas encore atteint sa fonctionnalité principale et que les acheteurs comptent principalement sur l’équipe pour achever le développement, établir un marché ou promouvoir la croissance de l’écosystème, le dispositif de transaction concerné peut nécessiter un examen supplémentaire afin de déterminer s’il constitue un contrat d’investissement. À l’inverse, si un réseau présente déjà une fonctionnalité pratique, que la valeur du token découle principalement du fonctionnement du système ainsi que de l’offre et de la demande, et que les acheteurs ne dépendent pas d’une partie donnée pour générer continuellement des profits, l’analyse peut suivre une voie différente.
Le précédent cadre de la SEC relatif à l’analyse des contrats d’investissement liés aux actifs numériques examinait en détail des facteurs tels que l’investissement d’argent, l’entreprise commune et la dépendance aux efforts d’autrui. Toutefois, cette page est désormais expressément indiquée comme retirée et a été remplacée par la note interprétative de 2026. Ainsi, comprendre l’analyse historique fondée sur Howey peut aider les lecteurs à appréhender le raisonnement juridique, mais le cadre retiré ne doit pas être considéré comme un guide réglementaire autonome actuellement en vigueur. Une approche plus prudente consiste à analyser la question sur la base de l’interprétation actuelle, de la jurisprudence pertinente et des modalités spécifiques d’émission et de vente.
Pourquoi un même token peut-il faire l’objet d’analyses réglementaires différentes ?
Les caractéristiques d’un actif ne correspondent pas toujours pleinement à la manière dont il est émis, vendu et négocié. Un token qui n’est pas un titre et qui est initialement destiné à la participation à un réseau peut néanmoins relever d’un contrat d’investissement si, dans le cadre d’une offre particulière, il est étroitement lié aux engagements de financement de l’équipe du projet, aux attentes de profit ou aux obligations continues de gestion. En d’autres termes, qualifier un token de matière première numérique ou d’outil numérique ne signifie pas que chaque transaction l’impliquant est automatiquement exclue du champ des lois sur les valeurs mobilières.
Inversement, le fait qu’un token ait été associé à un contrat d’investissement au cours d’une phase initiale d’émission ne signifie pas nécessairement qu’il conservera le même statut à tout moment ou dans tout environnement de trading. À mesure que la fonctionnalité du réseau se développe, que le rôle de gestion essentiel de l’équipe du projet diminue et que l’utilisation du token évolue, la substance économique des transactions concernées peut différer de celle de la phase initiale d’émission. La publication de la SEC de 2026 examine spécifiquement comment des crypto-actifs qui ne sont pas des titres peuvent être soumis à des contrats d’investissement et comment la relation de contrat d’investissement peut évoluer une fois que les engagements concernés ont été remplis ou que certaines conditions ne sont plus satisfaites.
Cela signifie que l’analyse réglementaire doit distinguer au moins trois niveaux : ce que représente le token lui-même, la manière dont il est émis ou vendu et la manière dont il est négocié sur le marché secondaire. Ces niveaux sont liés, mais ne peuvent pas se substituer les uns aux autres. Analyser uniquement le code du token, la fonctionnalité décrite dans le livre blanc ou le nom de l’actif affiché sur une plateforme de trading ne suffit pas à déterminer pleinement le statut juridique d’un dispositif de transaction.
Comment comprendre les frontières réglementaires entre la SEC et la CFTC ?
L’une des responsabilités essentielles de la SEC est l’application des lois fédérales sur les valeurs mobilières. Son analyse se concentre donc généralement sur la question de savoir si un actif ou un dispositif de transaction implique une offre de titres, une transaction sur titres ou un contrat d’investissement. Pour les titres numériques, déterminer si l’actif répond à la définition d’un titre constitue une question fondamentale. Pour les autres crypto-actifs, il est également nécessaire d’examiner si le processus d’émission et de vente crée un contrat d’investissement au regard des lois sur les valeurs mobilières. L’objet de la réglementation peut inclure non seulement l’actif lui-même, mais aussi des activités telles que l’émission, la vente et les services d’intermédiation.
La CFTC administre les marchés de matières premières et de produits dérivés associés en vertu du Commodity Exchange Act. Le fait qu’un crypto-actif ne soit pas un titre ne signifie pas qu’il est entièrement en dehors de la réglementation financière. Il peut encore présenter des caractéristiques de matière première, impliquer des transactions sur produits dérivés, du trading à effet de levier ou d’autres activités réglementées par la CFTC. La note interprétative publiée par la SEC et la CFTC en 2026 reflète une approche réglementaire coordonnée. La CFTC a déclaré qu’elle administrerait les questions relevant du Commodity Exchange Act de manière coordonnée avec l’interprétation de la SEC et a indiqué que certains crypto-actifs qui ne sont pas des titres pourraient répondre à la définition d’une matière première au sens de cette loi.
Par conséquent, les participants au marché ne devraient pas considérer la relation entre la réglementation de la SEC et celle de la CFTC comme un simple choix entre deux options. Les analyses juridiques relatives aux caractéristiques de titres et de matières premières ne se situent pas entièrement sur le même plan, et certaines activités peuvent déclencher des exigences réglementaires différentes. En particulier, dans les contextes des produits dérivés, du trading à effet de levier, des titres tokenisés et des transactions transfrontalières, la classification de l’actif lui-même et les frontières réglementaires applicables à l’activité de trading doivent être identifiées séparément.
Que signifie le cadre de classification des tokens pour les plateformes de trading et les investisseurs ?
Pour les plateformes de trading, le cadre de classification des tokens contribue à établir un processus d’examen des actifs plus systématique. Lorsqu’une plateforme évalue un actif, elle doit tenir compte non seulement de la sécurité technique, de la liquidité et de la demande du marché, mais aussi de l’émetteur du token, de sa fonctionnalité réelle, des droits des détenteurs, des informations fournies et des modalités de transaction associées. Différentes catégories d’actifs peuvent nécessiter des informations sur les risques, des évaluations de cotation et des méthodes de surveillance continue différentes. En particulier, les titres numériques ne doivent pas être traités de la même manière que les tokens d’utilité réseau ordinaires sur la seule base de l’interface de trading ou du nom du token.
Pour les investisseurs, le cadre de classification fournit une méthode de recherche plus structurée. Avant d’acheter un token, les investisseurs peuvent d’abord déterminer s’il représente un accès à un réseau, un contenu numérique, une fonctionnalité de paiement ou un intérêt financier. Ils peuvent ensuite évaluer si la valeur du token dépend du fonctionnement propre du réseau ou des efforts continus de l’émetteur ou de l’équipe du projet. Enfin, ils peuvent vérifier si les détenteurs disposent de droits de remboursement, de dividende, de vote, de distribution de bénéfices ou d’autres droits. Cette analyse est plus fiable que le fait de se fier uniquement à des étiquettes telles que « token de gouvernance », « token utilitaire » ou « token d’écosystème » utilisées dans les promotions de projets.
Les plateformes de trading telles que Gate permettent aux utilisateurs d’accéder au trading et aux informations sur le marché des crypto-actifs. Toutefois, la possibilité de consulter ou de trader un actif sur une plateforme ne constitue pas une détermination réglementaire de son statut juridique. Lorsqu’ils effectuent des transactions au comptant sur Gate ou se renseignent sur d’autres produits d’actifs numériques, les utilisateurs doivent évaluer les risques de manière indépendante sur la base de la description de l’actif, des règles de trading et des exigences applicables dans leur juridiction. Pour les produits impliquant la tokenisation d’actifs financiers traditionnels, les utilisateurs doivent également distinguer l’actif sous-jacent, la structure de tokenisation, les droits des détenteurs et les modalités de trading de la plateforme. Une transaction tokenisée ne doit pas être considérée comme équivalente à la détention du titre sous-jacent.
FAQ
Quelles catégories de crypto-actifs sont incluses dans le cadre de classification des tokens de la SEC et de la CFTC ?
La note interprétative de la SEC de 2026 répartit les crypto-actifs en cinq catégories : les matières premières numériques, les objets de collection numériques, les outils numériques, les stablecoins et les titres numériques. Ces catégories sont principalement analysées en fonction des caractéristiques, des utilisations et de la fonctionnalité des actifs. Elles ne signifient pas que chaque token peut être définitivement attribué à une catégorie sur la seule base de son nom.
Les matières premières numériques sont-elles totalement non réglementées ?
Non. Les matières premières numériques ne sont généralement pas elles-mêmes des titres, mais les transactions associées peuvent encore être soumises à d’autres lois et réglementations. Par exemple, les transactions impliquant des produits dérivés sur matières premières, du trading à effet de levier ou d’autres activités réglementées peuvent toujours relever du champ de réglementation de la CFTC.
Un token qui n’est pas un titre peut-il relever des lois sur les valeurs mobilières ?
Oui. Le fait qu’un token ne soit pas lui-même un titre ne signifie pas qu’un dispositif d’émission ou de vente impliquant ce token ne peut pas concerner un contrat d’investissement. L’analyse exige toujours de prendre en compte des facteurs tels qu’un investissement d’argent, une entreprise commune, une attente de profit et les efforts essentiels de gestion d’autrui.
Le test de Howey s’applique-t-il à tous les crypto-actifs ?
Le test de Howey est une norme juridique importante pour l’analyse des contrats d’investissement aux États-Unis, mais il ne s’agit pas d’une liste de contrôle permettant d’attribuer directement une qualification à chaque token. L’existence d’un contrat d’investissement doit être déterminée sur la base du dispositif de transaction spécifique et des faits pertinents.
La cotation d’un token sur une plateforme de trading signifie-t-elle qu’un régulateur a approuvé sa classification ?
Non. La mise à disposition d’un lieu de trading par une plateforme et la détermination de la classification juridique par un régulateur sont des questions distinctes. Les utilisateurs doivent toujours comprendre de manière indépendante les caractéristiques de l’actif, les modalités d’émission, les droits des détenteurs et les exigences juridiques applicables.