Le ratio cours/bénéfice (PE) est l’un des indicateurs de valorisation les plus courants sur le marché boursier. Il mesure le montant que les investisseurs sont prêts à payer pour chaque unité de bénéfice d’une entreprise. Sur le marché boursier américain, les investisseurs utilisent souvent le PE pour comparer la valorisation de différentes entreprises et déterminer si les cours des actions sont raisonnables. Toutefois, une entreprise présentant un PE plus faible n’offre pas nécessairement une meilleure valeur d’investissement, et un PE plus élevé ne signifie pas nécessairement que son action est surévaluée.
Cette différence est liée à la manière dont le marché boursier valorise les actifs. Les cours des actions reflètent non seulement les bénéfices déjà générés par une entreprise, mais aussi les anticipations du marché concernant la croissance future des bénéfices, le risque opérationnel et le coût du capital. Par exemple, une entreprise mature peut dégager des bénéfices stables tout en recevant une valorisation plus faible en raison de son potentiel de croissance limité. Une autre entreprise technologique peut afficher un PE actuel élevé, mais bénéficier d’une prime de marché parce que les investisseurs s’attendent à une croissance continue de ses bénéfices.
Comprendre le PE nécessite donc d’analyser plus en détail la relation entre la croissance des bénéfices et la valorisation. Le ratio PEG (ratio cours/bénéfice rapporté à la croissance) est largement utilisé dans ce contexte. Cet article présente d’abord le calcul du PE et du PEG, explique les différences entre les diverses définitions du PE, examine l’incidence des anticipations de croissance sur la valorisation des actions et analyse comment les investisseurs peuvent identifier les risques potentiels derrière de faibles valorisations.
Points clés
-
Le ratio cours/bénéfice (PE) mesure la relation entre le cours d’une action et son bénéfice par action. Un PE faible ne signifie pas nécessairement qu’une action est sous-évaluée. Il peut également refléter une baisse des bénéfices, des risques opérationnels ou de faibles anticipations de croissance du marché.
-
Le PE statique, le PE glissant (PE TTM) et le PE prévisionnel utilisent des données de bénéfices issues de périodes différentes. Ils conviennent à différents scénarios d’analyse et ne doivent pas être considérés comme interchangeables.
-
Le PEG associe le PE à la croissance attendue des bénéfices et aide à comparer des entreprises ayant des taux de croissance différents. Toutefois, son résultat dépend fortement de la précision des prévisions de croissance.
-
La valorisation des actions dépend non seulement des bénéfices actuels, mais aussi de la croissance future, de la qualité des bénéfices, du coût du capital, des cycles sectoriels et de l’appétit du marché pour le risque.
-
Les actions à faible PE peuvent constituer des pièges de valeur, tandis que les actions à PE élevé peuvent bénéficier de primes de valorisation en raison d’anticipations de croissance à long terme.
-
Le PE et le PEG doivent être utilisés conjointement avec le flux de trésorerie disponible, le bilan, l’environnement concurrentiel et le potentiel de bénéfices à long terme d’une entreprise.
Qu’est-ce que le ratio cours/bénéfice (PE) ? Pourquoi la valorisation boursière nécessite-t-elle de se concentrer sur les bénéfices ?
Le ratio cours/bénéfice mesure la relation entre le cours d’une action et les bénéfices d’une entreprise. Il est généralement calculé en divisant le cours par action par le bénéfice par action (BPA). Il peut également être calculé en divisant la capitalisation boursière totale d’une entreprise par le résultat net attribuable aux actionnaires ordinaires.
Par exemple, si le cours de l’action d’une société cotée est de $100 et que son BPA des 12 derniers mois est de $5, son PE glissant est de 20x. Cela signifie que, sur la base du cours actuel, les investisseurs paient en pratique $20 pour chaque $1 de bénéfice annuel historique par action de l’entreprise.
La formule de base du PE est la suivante :
PE = Cours par action ÷ Bénéfice par action (BPA)
L’avantage du PE est qu’il est facile à calculer et qu’il relie le cours d’une action aux bénéfices d’une entreprise. Par rapport à une simple comparaison des cours, le PE aide les investisseurs à comprendre les valorisations relatives de différentes entreprises. Par exemple, une action cotée à $200 n’est pas nécessairement plus chère qu’une action cotée à $50, car les deux entreprises peuvent présenter des niveaux de BPA très différents.
Toutefois, le PE ne reflète pas directement la qualité des actifs d’une entreprise, sa situation de trésorerie ou la croissance future de ses bénéfices. Les bénéfices d’une entreprise peuvent également être affectés par des gains exceptionnels, des ajustements comptables et les cycles sectoriels. Le PE est donc davantage utile comme point de départ d’une analyse de valorisation boursière que comme seul fondement d’une décision d’investissement.
Pourquoi une action à faible PE n’est-elle pas nécessairement bon marché ?
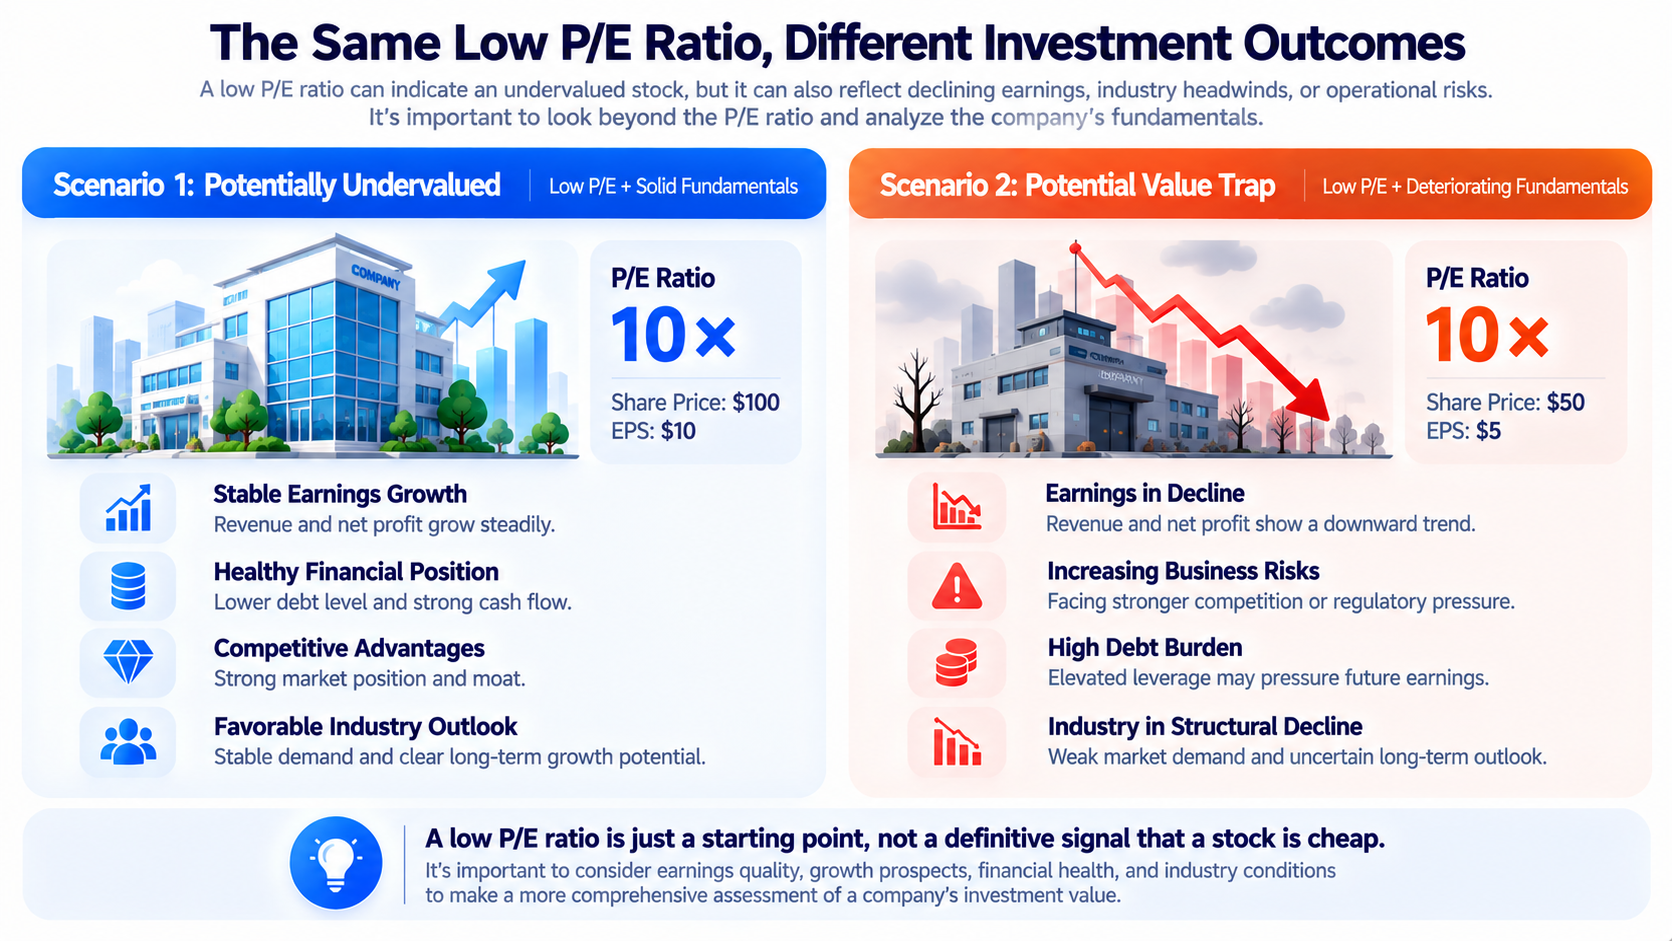
Un PE faible signifie généralement que le cours d’une action est bas par rapport à ses bénéfices actuels ou historiques. Toutefois, le marché peut attribuer une faible valorisation pour plusieurs raisons.
-
Les bénéfices futurs de l’entreprise peuvent être exposés à un risque de baisse. Par exemple, si une entreprise affiche actuellement un BPA de $10 et un cours de $100, son PE est de 10x. Si son BPA tombe à $5 l’année suivante alors que le cours reste inchangé, son PE prévisionnel passera à 20x. La valorisation initialement perçue comme faible peut simplement refléter le fait que le marché intègre à l’avance le risque de baisse des bénéfices.
-
L’entreprise peut se trouver au sommet de son cycle sectoriel. Les entreprises cycliques peuvent généralement générer des bénéfices plus élevés lorsque la demande est forte, ce qui fait paraître leur PE faible. Cependant, les bénéfices peuvent chuter rapidement lorsque les prix des produits baissent, que les stocks augmentent ou que la demande du marché s’affaiblit.
-
Un PE faible peut également refléter des problèmes tels qu’un endettement élevé, une baisse des parts de marché, une substitution technologique ou des changements réglementaires. Ces risques peuvent affecter la stabilité des bénéfices futurs et dissuader les investisseurs d’attribuer un multiple de valorisation plus élevé.
Déterminer si une action à faible PE est bon marché exige donc davantage que l’examen de sa valorisation actuelle. Les investisseurs doivent également analyser si les bénéfices de l’entreprise sont durables et pourquoi le marché lui a attribué un cours faible.
Quelles sont les différences entre le PE statique, le PE glissant et le PE prévisionnel ?
Dans l’analyse boursière, le PE n’est pas un indicateur unique. Selon la période couverte par les données de bénéfices, le PE se divise généralement en PE statique, PE glissant et PE prévisionnel.
| Type |
Base de calcul |
Utilisation principale |
Limite |
| PE statique |
BPA du dernier exercice fiscal complet |
Évaluer la valorisation annuelle historique |
Les données peuvent être obsolètes |
| PE glissant (TTM) |
BPA des 12 derniers mois consécutifs |
Refléter des bénéfices réels plus récents |
Reste fondé sur des données historiques |
| PE prévisionnel |
BPA prévu pour les 12 prochains mois ou le prochain exercice fiscal |
Mesurer les anticipations de bénéfices futurs |
Dépend des prévisions des analystes |
Le PE statique est utile pour comprendre la relation entre les bénéfices d’une entreprise et son cours au cours du dernier exercice fiscal complet. Toutefois, si les conditions opérationnelles de l’entreprise ont considérablement changé ces derniers mois, le PE statique peut ne pas refléter ces changements de manière suffisamment rapide.
Le PE glissant utilise les bénéfices réels des quatre derniers trimestres. Il réduit le décalage causé par les différentes dates de clôture des exercices fiscaux et est donc couramment utilisé dans l’analyse des actions américaines. Toutefois, le PE glissant reste fondé sur les bénéfices historiques et ne peut garantir que les bénéfices futurs resteront au même niveau.
Le PE prévisionnel utilise des estimations de bénéfices futurs. Si le marché s’attend à une croissance importante des bénéfices d’une entreprise, son PE prévisionnel peut être inférieur à son PE glissant. Par exemple, si le cours actuel d’une entreprise est de $120, que son BPA des 12 derniers mois est de $4 et que son BPA prévu pour les 12 prochains mois est de $6, son PE glissant est de 30x et son PE prévisionnel de 20x.
Il convient de noter que différentes plateformes de données peuvent utiliser des définitions différentes pour calculer le PE prévisionnel. Certaines utilisent le BPA prévu pour le prochain exercice fiscal, tandis que d’autres utilisent le BPA prévu pour les 12 prochains mois. Les investisseurs doivent donc, dans la mesure du possible, utiliser des définitions de données cohérentes lorsqu’ils comparent les valorisations boursières.
Le PEG associe le PE au taux de croissance des bénéfices d’une entreprise et sert principalement à analyser les valorisations relatives d’entreprises ayant des taux de croissance différents.
Le PE traditionnel se concentre sur la relation entre le cours d’une action et ses bénéfices, tandis que le PEG tient également compte du taux de croissance future attendu des bénéfices de l’entreprise. Par exemple, deux entreprises peuvent toutes deux afficher un PE de 30x, mais l’une peut être censée accroître ses bénéfices de 10 % par an et l’autre de 30 %. Si les autres conditions sont similaires, les anticipations de croissance plus élevées de la seconde peuvent rendre sa valorisation actuelle plus facile à justifier.
Une formule courante du PEG est la suivante :
PEG = PE ÷ Taux de croissance annuel attendu du BPA (exprimé en pourcentage)
Par exemple, si une entreprise affiche un PE de 30x et que son taux de croissance annuel attendu du BPA est de 20 %, son PEG est de 1,5. Le calcul utilise 20, et non 0,20. Dans l’analyse de valorisation traditionnelle, un PEG inférieur à 1 est parfois considéré comme une valorisation relativement faible au regard du taux de croissance de l’entreprise, tandis qu’un PEG supérieur à 1 peut indiquer que les investisseurs paient un prix plus élevé pour la croissance. Toutefois, cette interprétation ne constitue pas une règle d’investissement universellement applicable.
Le principal problème du PEG est que le taux de croissance repose sur des prévisions. Différents analystes peuvent utiliser des anticipations de croissance à un, trois ou cinq ans, ce qui entraîne des calculs différents. Si la croissance réelle d’une entreprise est inférieure aux attentes, un PEG initialement perçu comme faible peut augmenter rapidement.
En outre, le PEG est généralement plus adapté aux entreprises présentant des bénéfices positifs et une croissance relativement prévisible. Pour les entreprises déficitaires, les entreprises très cycliques aux bénéfices volatils ou les entreprises dont les taux de croissance sont proches de zéro, le PEG peut avoir une valeur interprétative limitée.
Pour comprendre la différence entre le PE et le PEG, supposons que trois sociétés cotées se trouvent à des stades de croissance différents.
| Indicateur |
Entreprise A |
Entreprise B |
Entreprise C |
| Cours de l’action |
$100 |
$150 |
$80 |
| Bénéfice par action (BPA) |
$10 |
$5 |
$4 |
| PE |
10x |
30x |
20x |
| Taux de croissance annuel attendu du BPA |
5 % |
30 % |
10 % |
| PEG |
2 |
1 |
2 |
Les chiffres ci-dessus sont hypothétiques et sont fournis uniquement pour illustrer le calcul de la valorisation. Ils ne représentent pas de sociétés cotées réelles. Sur la base du PE, l’entreprise A présente le PE le plus faible et semble avoir la valorisation la plus faible. Toutefois, lorsque les anticipations de croissance sont prises en compte, le taux de croissance de ses bénéfices n’est que de 5 %, ce qui lui donne un PEG de 2,0. L’entreprise B affiche un PE de 30x, mais son taux de croissance attendu des bénéfices est de 30 %, ce qui donne un PEG de 1,0.
Cela montre qu’un PE plus élevé peut être associé à des anticipations de croissance plus importantes, tandis qu’un PE plus faible n’indique pas nécessairement une valorisation plus attrayante. Si le taux de croissance réel des bénéfices de l’entreprise B n’était que de 10 %, au lieu des 30 % initialement prévus, son PEG passerait de 1,0 à 3,0 sur la base du même PE. Cela signifie que le PEG est très sensible aux anticipations de croissance des bénéfices.
Les comparaisons de PE et de PEG doivent donc reposer sur des prévisions de bénéfices raisonnables et des conditions de risque similaires, plutôt que sur le simple choix de l’action affichant la valeur la plus faible.
Pourquoi le PE et le PEG ne peuvent-ils pas être comparés directement entre différents secteurs ?
Les différents secteurs présentent des modèles économiques, des besoins en capitaux, une stabilité des bénéfices et un potentiel de croissance distincts. Par conséquent, les fourchettes raisonnables de PE et de PEG peuvent varier considérablement. Par exemple, les entreprises de services publics ont généralement une demande opérationnelle relativement stable, mais leurs taux de croissance peuvent être plus faibles. Les investisseurs peuvent accorder davantage d’attention à la stabilité de leurs flux de trésorerie, à leur niveau d’endettement et à leur capacité à verser des dividendes.
Les entreprises technologiques peuvent enregistrer une forte croissance grâce aux logiciels, au cloud computing ou aux plateformes numériques. Toutefois, leurs valorisations sont également plus sensibles aux changements dans les anticipations concernant la taille future du marché, la concurrence technologique et la croissance. Les secteurs cycliques sont encore plus complexes. Les bénéfices des constructeurs automobiles, des producteurs d’acier, des entreprises énergétiques et de certaines entreprises de semi-conducteurs peuvent fluctuer fortement en fonction des évolutions de l’offre et de la demande sectorielles. Au sommet d’un cycle, les entreprises peuvent afficher des bénéfices élevés et un PE faible. Au creux du cycle, les bénéfices peuvent baisser et le PE peut au contraire augmenter.
Cela signifie que le PE faible d’une entreprise cyclique peut parfois apparaître lorsque ses bénéfices sont proches d’un sommet, tandis qu’un PE plus élevé peut apparaître lorsque ses bénéfices sont proches d’un creux. Pour les entreprises financières telles que les banques, les investisseurs doivent également prendre en compte des indicateurs tels que le rendement des capitaux propres (ROE), le ratio cours/valeur comptable (PB), la qualité des actifs et l’adéquation des fonds propres. Pour les sociétés d’investissement immobilier cotées (REIT), des indicateurs tels que le FFO et l’AFFO sont généralement plus appropriés au secteur.
Par conséquent, lors de la comparaison du PE et du PEG, il est généralement plus utile de privilégier les entreprises présentant des modèles économiques, des cycles sectoriels et des structures de bénéfices similaires plutôt que d’effectuer des comparaisons directes entre secteurs.
Les cours des actions reflètent les anticipations du marché concernant les bénéfices et les flux de trésorerie futurs d’une entreprise, et non seulement ses résultats opérationnels déjà réalisés. Lorsque les investisseurs s’attendent à ce qu’une entreprise continue d’augmenter son chiffre d’affaires, d’améliorer ses marges bénéficiaires et de générer davantage de flux de trésorerie disponibles, ils peuvent être prêts à payer un prix plus élevé pour ses bénéfices actuels, ce qui entraîne un PE plus élevé.
Par exemple, certaines entreprises de secteurs tels que l’intelligence artificielle, le cloud computing et les semi-conducteurs peuvent recevoir des valorisations élevées parce que le marché s’attend à une expansion de la demande future. Toutefois, si la croissance réelle ne répond pas aux attentes, le cours de l’action peut baisser même si l’entreprise continue d’accroître ses bénéfices.
Cela s’explique par le fait que les cours des actions sont affectés non seulement par les variations des bénéfices, mais aussi par les variations des multiples de valorisation. Le cours d’une action peut être compris comme le résultat de deux facteurs agissant conjointement : le bénéfice par action et le multiple de PE que le marché est prêt à attribuer.
Supposons qu’une entreprise ait un BPA actuel de $5 et un PE de 30x, ce qui donne un cours de $150. Si son BPA augmente à $6 l’année suivante, mais que le marché réduit le PE de 30x à 20x, le cours correspondant sera de $120. Dans cet exemple, les bénéfices de l’entreprise ont augmenté de 20 %, mais son cours a baissé de 20 % en raison de la diminution de son multiple de valorisation.
Cela montre que l’investissement en actions exige des investisseurs qu’ils évaluent non seulement la capacité de croissance d’une entreprise, mais aussi si son cours actuel reflète déjà des anticipations de croissance excessivement élevées. En outre, les variations des taux d’intérêt peuvent affecter les valorisations. Lorsque le marché exige un taux de rendement plus élevé, la valeur actuelle des bénéfices et flux de trésorerie futurs peut diminuer, ce qui exerce une pression sur les multiples de valorisation des entreprises en croissance.
La clé pour comprendre les anticipations de croissance consiste donc à distinguer la croissance opérationnelle réelle d’une entreprise des attentes de croissance que le marché a déjà intégrées dans le cours de l’action.
Un piège de valeur est une action qui semble présenter une faible valorisation, mais qui n’est pas réellement sous-évaluée parce que les fondamentaux de l’entreprise continuent de se détériorer ou que la qualité de ses bénéfices est insuffisante.
L’une des raisons pour lesquelles une action à faible PE peut devenir un piège de valeur est que ses bénéfices actuels ne sont pas durables. Par exemple, une entreprise peut réaliser un gain exceptionnel en vendant des actifs, ce qui augmente fortement son résultat net sur la période et réduit ainsi son PE. Toutefois, si son activité principale ne s’est pas améliorée, ses bénéfices futurs peuvent de nouveau diminuer.
Une autre possibilité est que la structure du secteur ait changé. Une entreprise peut avoir autrefois détenu une part de marché stable, mais son potentiel de bénéfices à long terme peut progressivement s’affaiblir en raison d’une substitution technologique, de changements dans la demande des consommateurs ou de l’entrée de nouveaux concurrents. Même si son PE actuel est faible, il peut refléter l’évaluation par le marché des risques opérationnels futurs.
Les entreprises fortement endettées peuvent également afficher de faibles valorisations. Lorsque les coûts de financement augmentent ou que les flux de trésorerie opérationnels diminuent, la pression liée au remboursement de la dette peut limiter la capacité de l’entreprise à investir et à générer des rendements pour les actionnaires.
Lorsqu’ils identifient les pièges de valeur, les investisseurs peuvent se concentrer sur les questions suivantes :
-
Le chiffre d’affaires et le BPA de l’entreprise sont-ils restés stables au cours des dernières années ou ont-ils dépendu de gains exceptionnels ?
-
Les flux de trésorerie opérationnels soutiennent-ils les bénéfices déclarés de l’entreprise ?
-
L’entreprise fait-elle face à une baisse durable de sa part de marché ou de sa rentabilité ?
-
Le niveau d’endettement et les charges d’intérêts affectent-ils sa stabilité financière ?
-
Le PE actuellement faible résulte-t-il principalement de bénéfices anormalement élevés au sommet d’un cycle sectoriel ?
Il convient de noter qu’une faible valorisation n’indique pas nécessairement un piège de valeur. Certaines entreprises peuvent recevoir de faibles valorisations en raison du sentiment du marché à court terme, d’un ajustement sectoriel ou de difficultés opérationnelles temporaires. L’essentiel est de distinguer une pression à court terme d’un déclin de la compétitivité à long terme.
Le PE et le PEG peuvent aider les investisseurs à formuler une première évaluation de la valorisation, mais une analyse plus complète doit prendre en compte la qualité des bénéfices, les flux de trésorerie, la structure financière et l’environnement sectoriel.
-
Le PE peut être utilisé pour comprendre le multiple de valorisation que le marché attribue aux bénéfices actuels ou futurs et pour le comparer à la fourchette historique de l’entreprise ainsi qu’à ses homologues du même secteur. Si le PE est nettement plus faible, les investisseurs doivent analyser davantage les raisons opérationnelles sous-jacentes.
-
Le PEG peut être utilisé pour intégrer les anticipations de croissance à la comparaison, mais les investisseurs doivent examiner la période couverte et le caractère raisonnable du taux de croissance prévu. Pour les entreprises dont les bénéfices sont très volatils, les investisseurs doivent également examiner l’évolution des valorisations selon différents scénarios de croissance.
-
Les investisseurs peuvent examiner les flux de trésorerie opérationnels et les flux de trésorerie disponibles. Si le résultat net d’une entreprise continue d’augmenter, mais que ses flux de trésorerie opérationnels ne s’améliorent pas à long terme, la qualité de ses bénéfices peut nécessiter une analyse plus approfondie. Pour les entreprises à forte intensité capitalistique, les investisseurs doivent également prendre en compte les dépenses d’investissement nécessaires au maintien des opérations existantes.
-
Les investisseurs doivent analyser le bilan, notamment le niveau d’endettement, les réserves de trésorerie, les coûts de financement et les risques potentiels de dilution des actions. Ces facteurs peuvent affecter les bénéfices futurs de l’entreprise et les capitaux propres des actionnaires.
Enfin, les investisseurs doivent prendre en compte le cycle sectoriel afin de déterminer si les bénéfices actuels sont représentatifs. Pour les entreprises cycliques, il peut être plus approprié d’examiner la moyenne des bénéfices sur plusieurs années, les évolutions de l’offre et de la demande sectorielles ainsi que le taux d’utilisation des capacités, plutôt que de se fier uniquement au PE d’un seul trimestre ou d’une seule année.
| Dimension d’analyse |
Indicateurs clés |
Question principale |
| Valorisation actuelle |
PE, PE prévisionnel |
Combien le marché paie-t-il pour les bénéfices ? |
| Croissance des bénéfices |
PEG, taux de croissance du BPA |
La valorisation correspond-elle aux anticipations de croissance ? |
| Qualité des bénéfices |
Flux de trésorerie opérationnels, marge bénéficiaire |
Les bénéfices déclarés peuvent-ils être convertis en trésorerie ? |
| Efficacité du capital |
ROE, ROIC |
L’entreprise peut-elle utiliser efficacement le capital investi ? |
| Risque financier |
Ratio d’endettement, ratio de couverture des intérêts |
L’entreprise peut-elle résister aux pressions de financement et de remboursement de la dette ? |
| Environnement sectoriel |
Cycle de l’offre et de la demande, environnement concurrentiel |
Les bénéfices actuels sont-ils durables ? |
Pour les investisseurs, l’objectif de l’analyse de valorisation n’est pas de trouver l’action présentant le PE ou le PEG le plus faible. Il consiste à comprendre les anticipations de croissance des bénéfices et de risque impliquées par le cours actuel, puis à déterminer si ces attentes sont raisonnables.
Résumé
Le PE est un outil important de valorisation boursière, mais un PE faible ne signifie pas qu’une action est nécessairement bon marché. La baisse des bénéfices futurs, les changements de cycles sectoriels, les risques financiers et un potentiel de croissance limité peuvent tous conduire le marché à attribuer une valorisation plus faible.
Le PEG ajoute la croissance des bénéfices à l’analyse et fournit une perspective supplémentaire sur le PE. Il aide à expliquer pourquoi des entreprises présentant des taux de croissance différents peuvent avoir des multiples de valorisation différents. Toutefois, le PEG dépend fortement des données prévisionnelles et ne peut pas, à lui seul, prouver qu’une action est sous-évaluée ou surévaluée.
En pratique, les investisseurs doivent combiner le PE, le PEG, les flux de trésorerie disponibles, le bilan et l’environnement concurrentiel du secteur afin d’évaluer si les bénéfices d’une entreprise sont durables et si son cours actuel reflète raisonnablement la croissance et les risques futurs. Le caractère bon marché d’une action dépend en définitive de la relation entre son prix et la valeur à long terme de l’entreprise, et non simplement du niveau de son multiple de valorisation.
FAQ
Un PE plus faible constitue-t-il toujours une raison d’acheter une action ?
Pas nécessairement. Un PE faible peut indiquer qu’une action présente une faible valorisation, mais il peut aussi signifier que les bénéfices de l’entreprise diminuent, que les perspectives de son secteur sont défavorables ou que ses risques opérationnels sont élevés. Les investisseurs doivent analyser conjointement la qualité des bénéfices et la croissance future.
Lequel est le moins cher : un PE de 10x ou de 30x ?
Si toutes les autres conditions sont strictement identiques, un PE de 10x signifie que les investisseurs paient moins pour chaque unité de bénéfice. En pratique, toutefois, les entreprises peuvent différer par leurs taux de croissance, leurs risques financiers et leurs modèles économiques. La valeur d’investissement ne peut donc pas être déterminée sur la seule base du PE.
Un PEG inférieur à 1 signifie-t-il qu’une action est sous-évaluée ?
Pas nécessairement. Un PEG inférieur à 1 signifie seulement que le PE est relativement faible par rapport au taux de croissance selon un ensemble précis d’hypothèses de croissance. Si la prévision de croissance des bénéfices est excessivement optimiste, le PEG peut ne pas refléter fidèlement la valorisation réelle de l’action.
Lorsque le résultat net d’une entreprise est négatif, le PE traditionnel a généralement une valeur explicative limitée, et le PEG est également difficile à utiliser efficacement. Selon l’entreprise, les investisseurs peuvent examiner des indicateurs tels que le ratio cours/chiffre d’affaires (PS), les flux de trésorerie, l’économie unitaire et le potentiel de bénéfices futurs. Toutefois, ces indicateurs présentent également des limites.
Pourquoi certaines actions à PE élevé continuent-elles d’attirer l’attention des investisseurs ?
Le marché peut s’attendre à ce que ces entreprises enregistrent une forte croissance des bénéfices, conservent un avantage concurrentiel ou génèrent davantage de flux de trésorerie disponibles à l’avenir. Toutefois, un PE élevé signifie également que le cours de l’action peut déjà refléter des attentes élevées. Si la croissance réelle est inférieure aux attentes, l’action peut faire l’objet d’un ajustement de valorisation.