Les lecteurs qui connaissent déjà le PayFi posent souvent une question plus pointue : quelle couche d’activité génère le rendement affiché aux fournisseurs de liquidité, en quoi ce rendement diffère-t-il des APR de la DeFi largement soutenus par les émissions, et à quel moment le modèle de flux de trésorerie cesse-t-il de tenir ? Les articles existants de Gate Learn couvrent déjà les définitions, les récits autour de la stack Solana et les présentations de projets. Il reste donc à expliquer comment les frais de financement des paiements deviennent un rendement distribuable, sans considérer l’APR d’une campagne comme une preuve de durabilité.
Points clés
-
Dans les discussions sur le PayFi, le rendement réel désigne avant tout les frais générés par les activités de paiement ou de financement, plutôt que l’inflation des tokens de gouvernance.
-
Une structure courante est la suivante : liquidité en stablecoins → financement à court terme d’établissements de paiement au sein de modules conformes → paiement de frais par les emprunteurs → reversement des frais au compartiment de liquidité.
-
Certains protocoles représentent les positions par des reçus générateurs de rendement composables ou des tokens de stratégie. Ceux-ci peuvent circuler sur des marchés de prêt et de swap, mais un reçu ne constitue pas pour autant une créance sans risque.
-
L’évaluation doit intégrer le volume des paiements, la durée, l’historique de crédit, les limites de conformité, ainsi que les risques liés aux Smart Contracts et aux contreparties.
Que signifie le rendement réel dans le contexte du PayFi ?
Dans l’univers crypto, l’expression « rendement réel » sert souvent à distinguer deux sources de rendement : les incitations issues des émissions et les frais d’activité observables, tels que les frais de trading, les intérêts ou les frais de financement. Les récits liés au PayFi appliquent cette seconde catégorie aux paiements. Le capital couvre les déficits de liquidité à court terme liés au règlement transfrontalier, au financement du commerce ou au préfinancement. Les emprunteurs paient pour accéder plus rapidement à des fonds utilisables, et ces frais constituent le rendement des fournisseurs de liquidité.
La définition du PayFi par CoinMarketCap Academy présente le PayFi — abréviation de payment finance ou payment financing — comme un terme popularisé en 2024 par Lily Liu. Il est généralement présenté comme un pont entre la DeFi, la finance traditionnelle et les actifs du monde réel. Cette définition souligne que le PayFi vise à accélérer les paiements mondiaux grâce aux stablecoins et aux blockchains, tout en améliorant l’efficacité du capital. Les stablecoins permettent notamment des transferts 24 h/24 et 7 j/7, en dehors des horaires bancaires traditionnels. Les systèmes de paiement traditionnels traitent des volumes notionnels considérables, mais reposent encore sur des processus obsolètes, de nombreux intermédiaires et des soldes inactifs conservés sur des comptes préfinancés. Cela allonge les délais de règlement et augmente les coûts. Cette approche met en avant la valeur temporelle de l’argent (TVM) : le capital immobilisé dans un règlement lent ou un préfinancement ne peut pas être réutilisé ailleurs au même moment. Le PayFi cible, à l’inverse, le règlement en temps réel et le règlement programmable au moyen de Smart Contracts.
Le « rendement réel » présenté dans les récits marketing peut toutefois être associé à des points, des multiplicateurs ou des bonus de campagne. Un test pertinent consiste à vérifier si les frais continuent de s’accumuler lorsque l’activité de paiement ou de financement se poursuit, plutôt qu’à regarder uniquement le niveau de l’APR d’une campagne. Si les émissions cessent et que le taux affiché s’effondre, le produit s’apparentait davantage à du farming d’incitations qu’à un flux de trésorerie issu du financement des paiements.
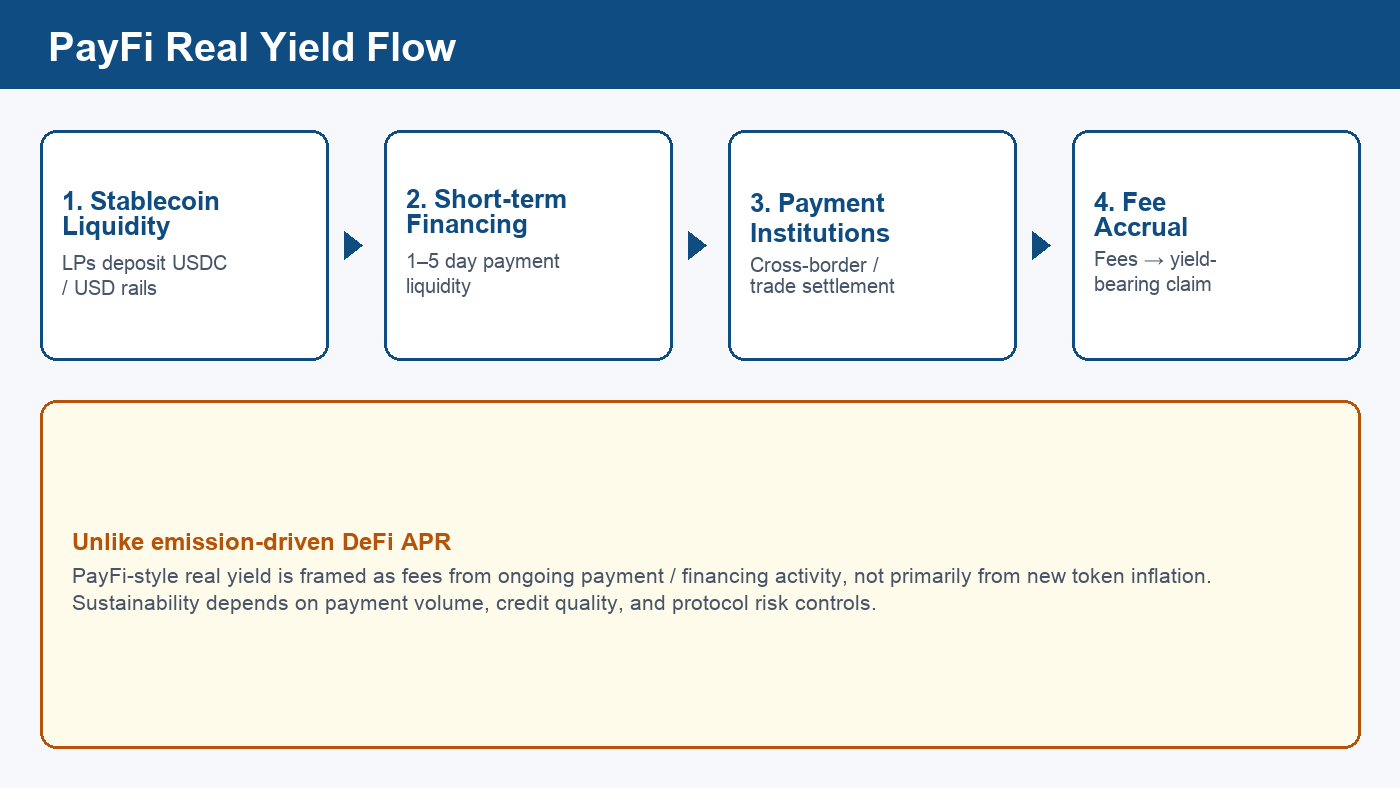
Figure 1. Parcours simplifié d’un rendement réel de type PayFi : liquidité en stablecoins, financement des paiements à court terme, tirages institutionnels et accumulation des frais.
Le financement des paiements ne consiste pas à trader un actif crypto spéculatif. Il vise les déficits de liquidité au sein des infrastructures de paiement utilisées par les entreprises de paiement et les processeurs de paiement. Les paiements transfrontaliers en offrent un exemple courant : une institution peut devoir disposer de monnaie locale sur certains corridors de paiement avant la finalisation du règlement, plutôt que de laisser des capitaux inactifs sur des comptes préfinancés. Les pratiques traditionnelles immobilisent souvent le fonds de roulement sur des comptes nostro ou préfinancés. Un règlement sur plusieurs jours (T+N) augmente le coût de ce capital immobilisé, car les mêmes dollars ne peuvent pas financer simultanément d’autres stocks, couvertures ou paiements aux clients. Les conceptions PayFi visent souvent à réduire le nombre d’intermédiaires et les frictions de règlement par rapport aux infrastructures de correspondants à plusieurs niveaux. Toutefois, les frais réellement générés varient selon le corridor, la paire de devises et les contraintes de conformité.
Les conceptions orientées PayFi utilisent la liquidité en stablecoins on-chain pour des durées courtes, souvent exprimées en jours. Les établissements de paiement peuvent ainsi tirer des fonds lorsqu’ils en ont besoin, les rembourser après le règlement et payer des frais correspondant à la durée d’utilisation. Comme ces infrastructures permettent des paiements programmables, elles peuvent également prendre en charge les paiements en temps réel destinés aux freelances et aux travailleurs à la tâche, ou les avances sur salaire destinées aux employés qui ont besoin d’accéder plus tôt à leurs fonds. Le modèle économique repose sur le paiement de la rapidité et de la disponibilité des fonds, et non sur une position de trading à effet de levier. Les flux de paiement récurrents peuvent générer des revenus de frais grâce à une activité économique réelle. Une créance future liée à un paiement ou à une carte peut même soutenir des lignes de crédit liées au calendrier du règlement. C’est la même approche fondée sur la valeur temporelle de l’argent que celle mise en avant dans l’explication du PayFi par CoinGecko Learn.
| Étape |
Rôle |
Lien avec le rendement |
| Fourniture de liquidité en stablecoins |
Fournit des soldes utilisables en dollars on-chain |
Les fournisseurs assument les risques liés à l’utilisation et au protocole en échange d’une part des frais |
| Financement à court terme |
Couvre les besoins de préfinancement et les déficits liés à la fenêtre de règlement |
Les emprunteurs paient des frais de financement |
| Exécution et règlement des paiements |
Finalise les paiements transfrontaliers ou les livraisons aux marchands |
Le financement des paiements transfrontaliers relie les flux exécutés à la demande de financement et au pool de frais |
| Modules de risque et de conformité |
Critères d’éligibilité, limites et informations à fournir |
Influence les taux de défaut et la durabilité des frais |
Si l’une des étapes échoue — baisse du volume, événement de crédit ou interruption liée à la conformité — le pool de frais s’affaiblit. L’analyse du rendement du PayFi se rapproche donc davantage du crédit à court terme et des infrastructures de paiement que d’un simple partage de frais de DEX. Une comparaison des règlements de paiement entre TradFi, DeFi et PayFi permet de situer les délais et le préfinancement.
Les fournisseurs de liquidité déposent généralement des stablecoins dans des pools de financement des paiements ou des modules de stratégie, en échange d’une créance sur les flux de frais. Certains réseaux tokenisent cette créance sous la forme d’un reçu transférable et générateur de rendement, qui peut être réhypothéqué pour utiliser la position sur des marchés de DEX ou de prêt. Le reçu est un outil comptable et de composabilité : il rend la créance transférable, mais n’améliore pas à lui seul la qualité de crédit des emprunteurs sous-jacents.
Huma Finance est un exemple public souvent cité. Les documents de présentation le décrivent comme un réseau PayFi destiné au financement des paiements mondiaux au moyen de la blockchain et des stablecoins. Des mises à jour institutionnelles font également état d’une croissance du financement des paiements et de l’extension de positions génératrices de rendement vers des plateformes de prêt (voir Huma, les institutions et le PayFi). Cet exemple doit uniquement servir à illustrer le mécanisme. Les frais adossés aux flux de paiement peuvent se comporter différemment des rendements crypto fondés sur les émissions au fil des cycles de marché, mais ils ne sont pas garantis pour autant. Les taux, les périodes de blocage, les multiplicateurs de points et la composabilité varient selon la version du produit. Les chiffres historiques d’APR ne constituent pas des rendements promis.
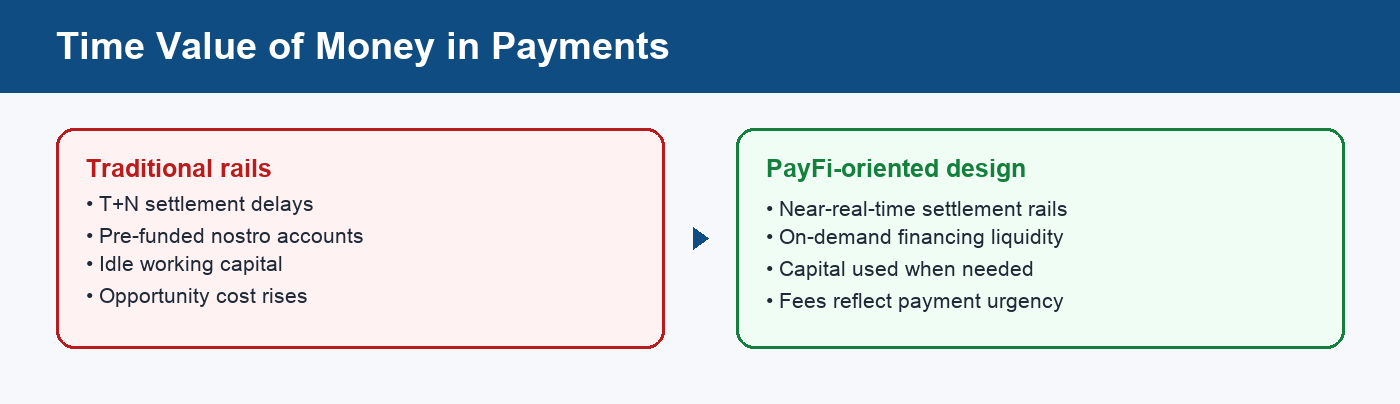
Figure 2. Comparaison schématique entre le préfinancement inactif et le financement des paiements à la demande selon une approche fondée sur la TVM.
La réutilisation des reçus de rendement comme collatéral ou dans des stratégies en boucle ajoute des risques de liquidation, d’oracle et d’effet de levier, notamment lorsque les reçus sont réutilisés sur des plateformes de prêt on-chain ou dans des pools de liquidité. La composabilité déplace les risques entre les plateformes, mais ne supprime pas l’exposition au crédit, aux stablecoins ou aux Smart Contracts. Pour évaluer une stratégie en boucle, il faut distinguer l’APY issu des frais du financement des paiements de l’APY majoré qui dépend de la solvabilité persistante des fonds empruntés.
En quoi le rendement du PayFi diffère-t-il des produits Earn courants sur stablecoins ?
Les stratégies de rendement sur stablecoins peuvent tirer leur rendement des marchés de prêt, des opérations de base, de produits adossés à des bons du Trésor ou de programmes d’incitations mixtes. Le financement des paiements PayFi est plus ciblé que de nombreux autres produits financiers, car la demande des emprunteurs est censée provenir d’établissements de paiement ayant besoin de liquidités à court terme pour régler ou préfinancer des flux de paiement du monde réel.
Le rendement réel est parfois défini en termes de pouvoir d’achat après inflation. Dans le PayFi, il désigne généralement des rendements fondés sur les frais plutôt que sur les émissions de tokens.
Cette différence compte dans les scénarios de tension. Un marché monétaire DeFi généraliste peut ralentir lorsque la demande d’effet de levier crypto diminue. Un pool de frais PayFi peut ralentir lorsque les corridors transfrontaliers se contractent, que les licences des partenaires évoluent ou que les critères de souscription deviennent plus stricts, même si les volumes de trading crypto restent élevés. À l’inverse, des mois de forte activité dans les paiements peuvent soutenir la demande de financement sans hausse parallèle de l’effet de levier spéculatif. La structure des corrélations est différente. Les tableaux de bord des risques qui surveillent uniquement les cours des tokens passent donc à côté de variables essentielles du PayFi.
Les stablecoins restent l’unité de règlement commune à ces différentes conceptions. Comprendre les risques liés à l’émetteur, à la possibilité de remboursement et au déploiement sur les blockchains des stablecoins constitue donc un préalable avant toute comparaison de tableaux d’APR PayFi.
De quelles conditions préalables ce rendement dépend-il ?
Les revenus de frais liés aux flux de paiement nécessitent généralement plusieurs conditions simultanées :
-
Une demande continue de paiement ou de financement. Si l’activité de règlement transfrontalier, marchand ou commercial diminue, le pool de frais diminue également.
-
Des infrastructures de règlement en stablecoins utilisables. Lorsque la liquidité repose sur un stablecoin en dollars, la politique de l’émetteur, l’accès aux services bancaires et la congestion de la blockchain influencent tous la rotation des capitaux destinée aux paiements mondiaux à faible friction dans l’écosystème PayFi au sens large.
-
Des contrôles de crédit efficaces. Le financement à court terme reste une activité de crédit. L’absence de défaut sur une seule période ne prouve pas la permanence de ce résultat.
-
Un accès durable aux dispositifs de conformité. De nombreux cas d’usage du financement des paiements nécessitent des entités agréées ainsi que le respect de contraintes KYC/AML. Les infrastructures PayFi doivent composer avec des règles complexes, variables selon les juridictions, et sources d’incertitude réglementaire. Si les modules de conformité sont interrompus, le volume de « paiements réels » peut s’arrêter même lorsque les Smart Contracts restent opérationnels.
-
La qualité du lien avec les RWA ou les créances. Lorsque le financement est associé à des actifs du monde réel semblables à des factures, notamment dans le cadre du financement de la chaîne d’approvisionnement, le titre juridique, les droits de recouvrement et l’exécution off-chain restent déterminants.
Lorsque ces conditions sont réunies, les conceptions PayFi peuvent réduire la dépendance aux soldes de préfinancement immobilisés et affecter le capital de paiement inactif à des usages de cycle plus court.
Une checklist couvrant ces différents points est plus informative qu’une simple comparaison des APR affichés. Une documentation qui présente uniquement un APY sans décrire les catégories d’emprunteurs, la durée et le traitement des défauts est incomplète pour évaluer le PayFi.
Quels risques doivent être pris en compte lors de l’évaluation du rendement du PayFi ?
| Type de risque |
Manifestation possible |
Points à examiner |
| Crédit / défaut |
Les emprunteurs ne respectent pas les échéances de remboursement |
Informations sur les défauts, concentration, réserves ou assurance |
| Décalage entre liquidité et durée |
Sorties simultanées ou échecs des renouvellements |
Périodes de blocage, files d’attente de remboursement, répartition des durées de financement |
| Conformité et licences |
Les établissements de paiement partenaires se retirent à mesure que les exigences évoluent |
Vérifier si les emprunteurs sont autorisés ; la conformité réglementaire varie selon les juridictions et peut interrompre les opérations des institutions financières |
| Smart Contracts et opérations |
Bugs, défaillances des oracles, des clés ou des opérations ; le risque lié aux Smart Contracts comprend les exploits ou les bugs pouvant entraîner une perte définitive des fonds |
Audits, contrôles, historique des incidents |
| Stablecoins et conservation |
Désancrage par rapport aux monnaies fiat, gels, défaillance du dépositaire |
Stablecoins utilisés et dispositifs de conservation |
| Distorsion des incitations |
Les multiplicateurs de campagne masquent des revenus de frais limités |
Part des frais par rapport aux incitations en tokens ou en points |
La réduction de l’exposition à la fraude fait souvent partie de la proposition de valeur, mais le déplacement des flux de paiement on-chain n’élimine ni les risques de fraude et opérationnels, ni les risques de crédit.
Le PayFi n’est pas automatiquement plus sûr que la DeFi. Lier le rendement à l’activité de paiement introduit également des variables liées aux contreparties et à la conformité, familières dans les paiements et le crédit traditionnels. Cela soulève aussi des questions de protection des consommateurs et de volatilité de marché lorsque les positions sont combinées à un effet de levier ou à une exposition au marché secondaire. Les différences structurelles en matière de délais, de préfinancement et de crédit apparaissent le plus clairement dans une comparaison des règlements de paiement entre TradFi, DeFi et PayFi.
Une lecture pédagogique peut distinguer trois niveaux que le marketing confond souvent :
-
Le mécanisme : qui paie les frais, pour quelle durée d’utilisation, comment les frais parviennent aux fournisseurs de liquidité (LP) et si les Smart Contracts automatisent les processus de paiement et la distribution des frais conformément au mécanisme présenté.
-
La mesure : déterminer si les taux publiés correspondent aux revenus de frais passés, à des fourchettes prévisionnelles ou à des taux affichés majorés par des incitations.
-
Le risque : identifier les pertes susceptibles d’affecter le capital, même lorsque la description du mécanisme est exacte.
Le fait de maintenir ces niveaux séparés réduit le risque de considérer le PayFi comme un produit de trésorerie garanti. Cela permet également de compléter les articles consacrés aux définitions : ce qu’est le PayFi présente la catégorie, tandis que cette page se concentre sur l’origine des affirmations relatives au rendement et sur les conditions de leur échec.
Résumé
Les discussions sur le rendement du PayFi éloignent les rendements des courbes d’émission de tokens pour se concentrer sur la capacité des paiements et du financement à court terme à continuer de produire des frais. La liquidité en stablecoins, la durée du financement, la demande institutionnelle et les modules de conformité déterminent conjointement la taille du pool de frais. Les reçus de rendement améliorent la composabilité tout en ajoutant un risque de marché. Considérez le PayFi comme un cadre de fonctionnement — souvent présenté comme une composante d’un écosystème PayFi plus large, et non comme un ticker ou un libellé d’APR unique — afin de compléter les articles existants sur les définitions et les projets, plutôt que de les dupliquer.
FAQ
En quoi le rendement réel du PayFi diffère-t-il des récompenses de farming DeFi ?
Le rendement réel de type PayFi met généralement l’accent sur les frais issus du financement des paiements et de l’utilisation correspondante du capital, tandis que de nombreux APR de farming DeFi reposent sur les émissions de tokens de gouvernance et peuvent être davantage exposés à la volatilité du marché. Les deux modèles peuvent intégrer des campagnes. Le test utile consiste donc à vérifier si les revenus de frais se poursuivent avec l’activité de paiement, plutôt que de se limiter à l’APR de la campagne. En effet, le rendement adossé aux flux de paiement est parfois présenté comme plus résilient en période de baisse, tout en restant exposé aux risques de crédit et de protocole.
Pourquoi les paiements transfrontaliers apparaissent-ils si souvent dans les explications consacrées au rendement du PayFi ?
Les infrastructures transfrontalières combinent souvent un règlement sur plusieurs jours et des blocages liés au préfinancement, ce qui augmente le coût temporel du capital. Si un financement à court terme en stablecoins on-chain couvre le déficit de financement, les emprunteurs paient pour la rapidité et la disponibilité des fonds, et ces frais peuvent être partagés avec les fournisseurs de liquidité. Les explications du secteur suivent également la progression de l’activité de règlement en stablecoins sur les infrastructures des réseaux de cartes et les infrastructures institutionnelles. Toutefois, les chiffres doivent être vérifiés à partir des dernières informations publiées par les sources primaires, plutôt que considérés comme une constante.
Un reçu de rendement ou un token de stratégie garantit-il la sécurité du capital ?
Non. Un reçu représente généralement une créance sur les flux de trésorerie d’un pool ou d’une stratégie. Il reste exposé aux risques de crédit, de contrat, de stablecoin et de liquidité de marché. La réhypothèque du reçu peut ajouter des risques de liquidation et d’effet de levier.
Que faut-il vérifier en premier pour évaluer le rendement d’un protocole PayFi ?
Donnez la priorité à la vérification de l’origine des frais : activité de paiement ou de financement vérifiable, volume des paiements, corridors de paiement, historique de crédit, règles de remboursement et de durée, ainsi que dépendances en matière de conformité et de stablecoins. L’APR nominal et les multiplicateurs de points sont des indicateurs secondaires, et non une preuve de durabilité.
Le rendement du PayFi est-il toujours supérieur à celui des produits Earn courants sur stablecoins ?
Pas nécessairement. Les frais de financement peuvent dépasser ceux de certaines stratégies sur stablecoins présentant un risque plus faible, mais ils intègrent également davantage de complexité liée au crédit, à la conformité et au protocole. Le rendement relatif dépend de l’offre, de la demande, de la composition des emprunteurs, des lignes de crédit et de la tarification du risque. Il dépend aussi du fait que la stratégie soit soutenue par une demande réelle de financement des paiements plutôt que par les seules incitations, et ne constitue donc pas un avantage fixe.