En 2026, la demande mondiale de capacité de calcul dédiée à l’IA a continué de stimuler l’expansion des entreprises concernées. Grâce à d’importants contrats clients, à la construction de centres de données et au déploiement de GPU, CoreWeave, IREN et Nebius sont progressivement devenues des entreprises importantes à étudier dans le secteur des investissements en infrastructure d’IA. Les derniers rapports financiers publiés en novembre ont montré que certaines entreprises avaient enregistré une forte croissance de leurs revenus. Dans le même temps, toutefois, l’endettement, les dépenses d’investissement et les besoins de financement ont également augmenté rapidement. Le marché se concentre désormais davantage sur une question : ces entreprises peuvent-elles convertir leurs commandes de capacité de calcul à long terme en flux de trésorerie durables suffisants pour couvrir leurs coûts de financement ?
La thèse d’investissement concernant le Neocloud évolue donc. Au début, le marché se concentrait principalement sur le nombre de GPU, la capacité des centres de données et la taille des contrats clients. À mesure que les entreprises entrent dans une phase de livraison à grande échelle, les coûts de financement, l’amortissement des équipements, le rendement du capital investi et les flux de trésorerie disponibles deviennent de plus en plus importants. Comprendre les modèles économiques et les structures de financement de CoreWeave, IREN et Nebius peut aider les investisseurs à mieux évaluer la manière dont la croissance de la demande de capacité de calcul pour l’IA affecte la rentabilité des entreprises et pourquoi l’augmentation des commandes ne signifie pas nécessairement que les rendements pour les actionnaires progresseront au même rythme.
Points clés
-
Les entreprises Neocloud génèrent des revenus en fournissant de la capacité de calcul GPU, des capacités de centres de données et des services logiciels associés aux développeurs d’IA et aux grandes entreprises technologiques.
-
CoreWeave, IREN et Nebius ont toutes bénéficié de la demande de capacité de calcul pour l’IA, mais elles diffèrent en matière de développement d’infrastructures, de méthodes de financement et de stade de développement de leurs activités.
-
CoreWeave a déclaré environ $3,661 milliards de revenus au 3e trimestre 2026, tandis que sa charge d’intérêts nette s’élevait à environ $846 millions sur la même période, soulignant la coexistence d’une forte croissance et de coûts de financement élevés.
-
Nebius a déclaré une croissance de ses revenus de 571 % sur un an au 3e trimestre 2026, mais la poursuite des dépenses d’investissement et des besoins de trésorerie demeure un indicateur important à surveiller.
-
Le carnet de commandes, la valeur des contrats et les projections de revenus annualisés ne correspondent pas aux revenus réalisés ni aux flux de trésorerie disponibles. Les investisseurs doivent prêter attention aux conditions de livraison et au temps nécessaire pour récupérer le capital investi.
-
La valeur à long terme des entreprises Neocloud dépend de leur capacité à faire en sorte que le taux d’utilisation de la capacité de calcul, les coûts de financement, l’amortissement des équipements et la demande des clients génèrent des rendements économiques durables.
Qu’est-ce que le Neocloud et pourquoi la demande de calcul pour l’IA stimule-t-elle sa croissance ?
Le Neocloud désigne généralement des fournisseurs de services cloud spécialisés dont l’activité principale repose sur le calcul accéléré par GPU. Ces entreprises déploient des équipements de calcul haute performance fournis par des acteurs tels que NVIDIA afin de créer des clusters de calcul adaptés à l’entraînement de grands modèles de langage, à l’inférence et à d’autres charges de travail liées à l’IA. Elles fournissent ensuite ces ressources à leurs clients par le biais de contrats à long terme, de clusters dédiés, d’une utilisation à la demande et d’autres modalités. Les revenus peuvent provenir non seulement de la location de capacité GPU, mais aussi de services à valeur ajoutée tels que le stockage, la connectivité réseau, la gestion de clusters et les plateformes de développement d’IA.
L’essor du Neocloud est lié à la croissance rapide de la demande d’infrastructures d’IA. L’entraînement de grands modèles nécessite qu’un grand nombre de GPU fonctionnent de manière collaborative, tandis que l’inférence des modèles exige des ressources de calcul pour traiter continuellement les requêtes des utilisateurs. À mesure que les applications d’IA passent du développement de modèles au déploiement commercial, la demande de capacité de calcul s’étend de l’entraînement concentré à l’inférence à long terme, à l’optimisation des modèles et à l’exécution automatisée de tâches. Pour les entreprises cherchant à accéder rapidement à des GPU haute performance, les fournisseurs de cloud d’IA spécialisés constituent une alternative aux plateformes cloud généralistes traditionnelles.
Toutefois, le Neocloud n’est pas un modèle économique internet léger. Les entreprises doivent acheter à l’avance des GPU coûteux, construire ou louer des centres de données, sécuriser des capacités électriques et mettre en place des réseaux à haut débit, des systèmes de refroidissement et des équipes opérationnelles. Même lorsque les clients ont signé des contrats à long terme, l’infrastructure concernée doit généralement être financée avant que les revenus ne soient pleinement réalisés. Par conséquent, la question opérationnelle centrale du Neocloud ne consiste pas seulement à savoir si une entreprise peut obtenir des commandes, mais aussi si elle peut construire des installations de calcul à un coût de financement raisonnable et générer des revenus suffisants sur la durée de vie économique de ses équipements.
Cela confère au Neocloud des caractéristiques à la fois du secteur des services technologiques et du secteur des infrastructures à forte intensité capitalistique. Son potentiel de croissance provient de l’expansion de la demande d’IA, tandis que sa rentabilité est limitée par les coûts d’acquisition des équipements, les coûts de financement et l’utilisation des ressources.
En quoi les modèles économiques de CoreWeave, IREN et Nebius diffèrent-ils ?
CoreWeave, IREN et Nebius développent toutes leurs activités autour de la croissance de la demande de capacité de calcul pour l’IA, mais leurs bases de ressources et leurs trajectoires de développement ne sont pas identiques. CoreWeave met davantage l’accent sur une plateforme de cloud computing d’IA dédiée. L’entreprise s’appuie sur de grands contrats clients pour soutenir la construction de clusters de GPU et fournit des services logiciels pour l’entraînement, l’inférence et les flux de travail de développement d’IA. IREN dispose d’une expérience dans les infrastructures énergétiques et les centres de données. Son activité initiale était étroitement liée au minage de bitcoin et, ces dernières années, elle s’est progressivement développée dans le cloud computing sur GPU et les infrastructures d’IA. Nebius se concentre sur la création d’une plateforme cloud d’IA complète, intégrant calcul GPU, outils logiciels et services destinés aux développeurs, tout en explorant le recours à des partenaires d’infrastructure pour accroître sa capacité de calcul.
Le modèle opérationnel de CoreWeave est fortement axé sur les contrats. Les besoins de capacité de calcul à long terme de grands clients peuvent améliorer la visibilité des revenus futurs et faciliter l’accès de l’entreprise au financement par emprunt. Toutefois, ce modèle exige également des investissements substantiels avant la livraison des contrats. Si la construction des centres de données est retardée ou si les coûts de financement augmentent, la rentabilité et les flux de trésorerie peuvent être affectés. En comparaison, l’une des ressources importantes d’IREN réside dans ses capacités existantes et prévues en matière d’électricité et de centres de données. Pour les infrastructures d’IA, l’accès à une alimentation électrique stable, à des terrains et à des conditions de raccordement au réseau constitue en soi une condition préalable importante à la construction de clusters de GPU à haute densité. Toutefois, la transition d’infrastructures énergétiques vers des services cloud d’IA haute performance nécessite également des investissements continus dans les équipements informatiques et les capacités logicielles.
Nebius met davantage l’accent sur l’exhaustivité de sa plateforme cloud d’IA. Outre la construction de ses propres installations de calcul, l’entreprise a lancé en 2026 un modèle de partenariat d’infrastructure permettant aux partenaires de fournir des financements et des ressources de centres de données, tandis que Nebius fournit l’architecture technique, la plateforme logicielle et les canaux clients. Cette approche pourrait réduire la dépendance d’une partie des nouvelles capacités au capital propre de l’entreprise, mais son efficacité réelle dépendra toujours de l’ampleur des projets de partenariat, des modalités contractuelles et des mécanismes de partage des revenus.
| Catégorie de comparaison |
CoreWeave (CRWV) |
IREN (IREN) |
Nebius (NBIS) |
| Positionnement principal |
Plateforme de cloud computing d’IA spécialisée |
Infrastructure énergétique et cloud computing d’IA |
Plateforme cloud d’IA full-stack |
| Principaux avantages en matière de ressources |
Grands contrats clients et clusters de GPU |
Ressources électriques, terrains et centres de données |
Plateforme logicielle cloud et intégration d’infrastructures |
| Méthode d’expansion |
Investissements soutenus par de grands contrats de capacité de calcul |
Expansion des centres de données et de la capacité GPU |
Infrastructure construite en propre et modèle de partenariat |
| Principaux défis de financement |
Endettement élevé et charges d’intérêts |
Investissements continus nécessaires pour étendre la capacité de calcul |
Croissance rapide accompagnée de dépenses de construction à grande échelle |
| Indicateurs clés à surveiller |
Livraison des contrats, charges d’intérêts et flux de trésorerie |
Déploiement de GPU, utilisation de l’électricité et besoins de financement |
Croissance des revenus, dépenses d’investissement et flux de trésorerie |
Les trois entreprises doivent investir des capitaux substantiels à l’avance. Elles diffèrent dans la manière dont elles obtiennent des ressources de calcul, acquièrent des clients et répartissent la charge de financement liée à la construction des infrastructures. Par conséquent, lors de la comparaison d’entreprises Neocloud, les investisseurs ne doivent pas évaluer la solidité relative de leurs modèles économiques uniquement sur la base du nombre de GPU ou de la croissance des revenus. Leurs structures de financement et leurs stades opérationnels réels doivent également être pris en compte.
Pourquoi le rapport financier de CoreWeave souligne-t-il l’importance des coûts de financement ?
Le rapport financier de CoreWeave pour le 3e trimestre 2026 a fait état de revenus d’environ $3,661 milliards, contre environ $1,365 milliard pour la même période de 2025. Cela démontre la contribution de la demande de capacité de calcul pour l’IA à la croissance de l’activité. L’EBITDA ajusté s’élevait à environ $2,256 milliards sur la même période, avec une marge d’EBITDA ajusté d’environ 62 %, ce qui indique un niveau élevé de rentabilité opérationnelle selon la méthodologie d’ajustement concernée.
Du point de vue du résultat net, toutefois, CoreWeave continue de subir une pression importante liée aux coûts de financement. Au 3e trimestre 2026, la charge d’intérêts nette s’élevait à environ $846 millions, contre environ $310 millions pour la même période de l’année précédente, tandis que la perte nette était d’environ $709 millions. Dans le même temps, le résultat d’exploitation trimestriel atteignait environ $207 millions. Cela signifie que, même si l’activité de services de capacité de calcul a généré un résultat d’exploitation, les charges de financement élevées peuvent encore laisser l’entreprise en perte nette.
La structure de financement de CoreWeave est étroitement liée à son activité à forte intensité capitalistique. La construction de grands clusters de GPU impose à l’entreprise d’acheter des volumes substantiels d’équipements sur une courte période et d’effectuer les investissements correspondants dans les centres de données, l’électricité et les infrastructures réseau. L’entreprise peut utiliser les contrats clients, les actifs matériels et les accords relatifs aux flux de trésorerie futurs pour obtenir des financements et accélérer la construction des infrastructures. Toutefois, l’emprunt entraîne également des charges d’intérêts, des obligations de service de la dette et un risque de refinancement.
Au 3e trimestre 2026, CoreWeave a communiqué un carnet de commandes de revenus d’environ $132,5 milliards. L’entreprise a également relevé ses prévisions de revenus annuels à $13 milliards–$13,3 milliards et prévoyait des dépenses d’investissement annuelles de $37 milliards–$39 milliards. Ces chiffres indiquent une forte visibilité sur les revenus futurs, mais montrent également que l’expansion de l’entreprise nécessite des investissements continus de capitaux substantiels.
Pour les investisseurs, le principal enseignement du rapport financier de CoreWeave est que la croissance de l’EBITDA ajusté ne signifie pas que l’entreprise génère déjà des flux de trésorerie disponibles suffisants. Les charges d’intérêts, les dépenses d’investissement et les besoins de remplacement des équipements peuvent continuer d’affecter les rendements finaux pour les actionnaires. Le résultat d’exploitation doit donc être considéré conjointement avec la charge de financement.
Comment IREN utilise-t-elle ses ressources électriques et ses centres de données pour entrer sur le marché du calcul pour l’IA ?
La trajectoire de développement d’IREN diffère à certains égards de celle de CoreWeave. L’entreprise s’est initialement concentrée sur la construction de centres de données et d’infrastructures électriques destinés au minage de bitcoin, avant de réorienter progressivement une partie de ses ressources et de ses nouveaux investissements vers le cloud computing d’IA. Pour les clusters de GPU gourmands en électricité, l’emplacement du centre de données, l’approvisionnement énergétique, les conditions de raccordement au réseau et la capacité de refroidissement sont des facteurs importants qui influencent la vitesse de construction. L’empreinte infrastructurelle existante d’IREN constitue donc une base pour son entrée sur le marché du calcul pour l’IA.
En 2026, IREN a continué d’étendre son activité de cloud computing d’IA et a utilisé de grands contrats clients pour stimuler le déploiement de GPU. En août, l’entreprise a annoncé avoir achevé la livraison d’Horizon 1 pour Microsoft tout en poursuivant la construction de centres de données supplémentaires et l’augmentation de la capacité GPU. Le 5 novembre, l’entreprise a publié ses résultats pour le premier trimestre de l’exercice 2027, clos le 30 septembre 2026, permettant au marché d’évaluer plus précisément les progrès de la transition de son activité vers l’IA.
La thèse d’investissement d’IREN peut être comprise à trois niveaux : les ressources électriques, les équipements de calcul et les contrats clients. Les ressources électriques et les centres de données déterminent le nombre d’équipements de calcul qu’une entreprise peut déployer. L’acquisition de GPU et les plateformes logicielles déterminent si ces ressources peuvent être converties en capacité de calcul d’IA commercialisable. Les contrats clients déterminent si la capacité supplémentaire peut générer des revenus récurrents. Si une entreprise peut obtenir de l’électricité à un coût relativement raisonnable et maintenir un taux d’utilisation élevé des GPU, elle peut améliorer le rendement économique par unité de capacité de calcul.
Toutefois, un avantage dans les infrastructures énergétiques ne signifie pas que le cloud computing d’IA peut se développer à faible coût. L’acquisition de GPU requiert toujours des financements substantiels, et les clusters de calcul haute performance impliquent également des réseaux à haut débit, du refroidissement liquide, la maintenance des systèmes et le développement de plateformes logicielles. Même si un centre de données dispose d’une capacité électrique suffisante, cela ne signifie pas que l’ensemble de cette capacité peut immédiatement être convertie en services GPU livrables.
Par conséquent, lors de l’analyse d’IREN, les investisseurs doivent distinguer la capacité électrique existante, les centres de données en construction, les GPU déjà déployés et les ressources de calcul ayant commencé à générer des revenus. Ils doivent également surveiller les financements supplémentaires, la dilution potentielle des actions et les dépenses d’investissement futures nécessaires pour atteindre les objectifs d’expansion de l’entreprise.
Pourquoi Nebius peut-elle croître rapidement tout en nécessitant des financements importants ?
Le rapport financier de Nebius pour le 3e trimestre 2026 a fait état de revenus d’environ $981 millions, en hausse de 571 % par rapport aux quelque $146 millions enregistrés à la même période de l’année précédente. L’EBITDA ajusté s’élevait à environ $466 millions, tandis que la perte nette liée aux activités poursuivies était d’environ $37,5 millions. L’amélioration rapide des revenus et des indicateurs opérationnels ajustés indique que son activité de services cloud d’IA se développe, mais la croissance des revenus seule ne permet pas d’établir que l’entreprise est entrée dans une phase stable de récupération de trésorerie.
L’expansion de Nebius nécessite des investissements substantiels dans les équipements de calcul et les centres de données. Au 3e trimestre 2026, les décaissements de l’entreprise liés à l’achat d’immobilisations corporelles et d’actifs incorporels se sont élevés à environ $7,3 milliards, tandis que le flux de trésorerie net provenant des activités opérationnelles des activités poursuivies était négatif d’environ $273 millions. Ces chiffres relèvent de catégories de flux de trésorerie différentes et ne doivent pas être interprétés comme signifiant que l’ensemble des dépenses d’investissement constituait des pertes de la période. Ils indiquent toutefois que l’entreprise se trouve dans une phase d’expansion nécessitant des financements importants.
Afin de soutenir ses plans de construction, Nebius a annoncé en octobre 2026 avoir obtenu une facilité de financement senior garanti de $3,5 milliards auprès de Citi. Cette facilité peut améliorer la flexibilité financière de l’entreprise pendant la construction des infrastructures, mais tout financement supplémentaire exige également de prendre en compte les coûts d’intérêts, les conditions de garantie et les futurs accords de service de la dette. Le montant du financement ne signifie pas à lui seul que l’intégralité du montant a été tirée. La charge de dette réelle doit être déterminée sur la base des montants tirés et des passifs communiqués dans les rapports financiers.
Nebius a également cherché à améliorer l’efficacité de son expansion grâce à son modèle de partenariat d’infrastructure. Selon le plan annoncé en juillet 2026, les partenaires peuvent être responsables du financement, de la propriété du matériel et de l’exploitation des centres de données, tandis que Nebius fournit l’architecture système, une plateforme logicielle, des capacités de chaîne d’approvisionnement et des canaux clients. Ce modèle pourrait réduire le montant du capital propre de l’entreprise nécessaire pour certaines capacités supplémentaires, lui permettant d’étendre sa couverture de services sans dépendre entièrement de centres de données construits en propre.
Toutefois, la capacité du modèle de partenariat à améliorer le rendement global du capital dépendra toujours du partage des bénéfices, des responsabilités opérationnelles et de la demande des clients. Pour Nebius, l’entreprise devra démontrer non seulement que ses revenus peuvent continuer à croître, mais aussi que le rythme de cette croissance peut progressivement dépasser celui de l’augmentation des investissements en capital et des coûts de financement.
Pourquoi le carnet de commandes Neocloud ne correspond-il pas aux revenus réalisés ?
Les entreprises Neocloud communiquent souvent d’importants contrats clients, un carnet de commandes de revenus ou des projections de revenus annualisés. Ces indicateurs aident les investisseurs à évaluer la demande future, mais ils ne peuvent pas être assimilés directement aux revenus, aux bénéfices ou aux flux de trésorerie de la période en cours. Dans le secteur des infrastructures d’IA en particulier, les contrats clients représentent souvent des services de calcul s’étendant sur plusieurs années futures. Les entreprises doivent d’abord achever la construction des centres de données, le déploiement des GPU et la livraison des systèmes avant que les revenus puissent être reconnus progressivement selon les modalités contractuelles.
CoreWeave en fournit un exemple. Le carnet de commandes de revenus communiqué par l’entreprise, d’environ $132,5 milliards, représente des opportunités de revenus futurs au titre de contrats signés. Ces montants doivent être réalisés progressivement après le respect de conditions telles que la livraison des services et la disponibilité des capacités. Une valeur de contrat plus élevée indique généralement un certain niveau de visibilité sur les revenus futurs, mais elle peut également exiger que l’entreprise supporte des dépenses de construction plus élevées à l’avance. Si les projets sont retardés, si la demande des clients évolue ou si des problèmes de livraison des équipements surviennent, le rythme de réalisation des revenus peut être affecté.
Le carnet de commandes doit également être analysé conjointement avec la concentration de la clientèle. Si la majeure partie des revenus futurs d’une entreprise dépend d’un petit nombre de grandes entreprises technologiques, ces clients peuvent disposer d’une forte capacité de paiement, mais les évolutions de leurs dépenses d’investissement, les renégociations de contrats ou les changements de leurs exigences en matière de services peuvent toujours avoir un impact important sur l’entreprise Neocloud. Les contrats à long terme peuvent réduire une partie de l’incertitude liée à la demande, mais ils ne peuvent pas éliminer complètement les risques de construction, de financement et d’exploitation.
Les investisseurs doivent donc évaluer séparément le carnet de commandes, la capacité de calcul déployée, les revenus comptabilisés et les encaissements. Ce n’est que lorsqu’une entreprise peut convertir régulièrement ses contrats en services livrés et générer des flux de trésorerie stables après déduction des coûts opérationnels et des charges de financement que la croissance des commandes peut progressivement se traduire par une valeur économique plus claire.
Comment les coûts de financement affectent-ils la rentabilité du Neocloud ?
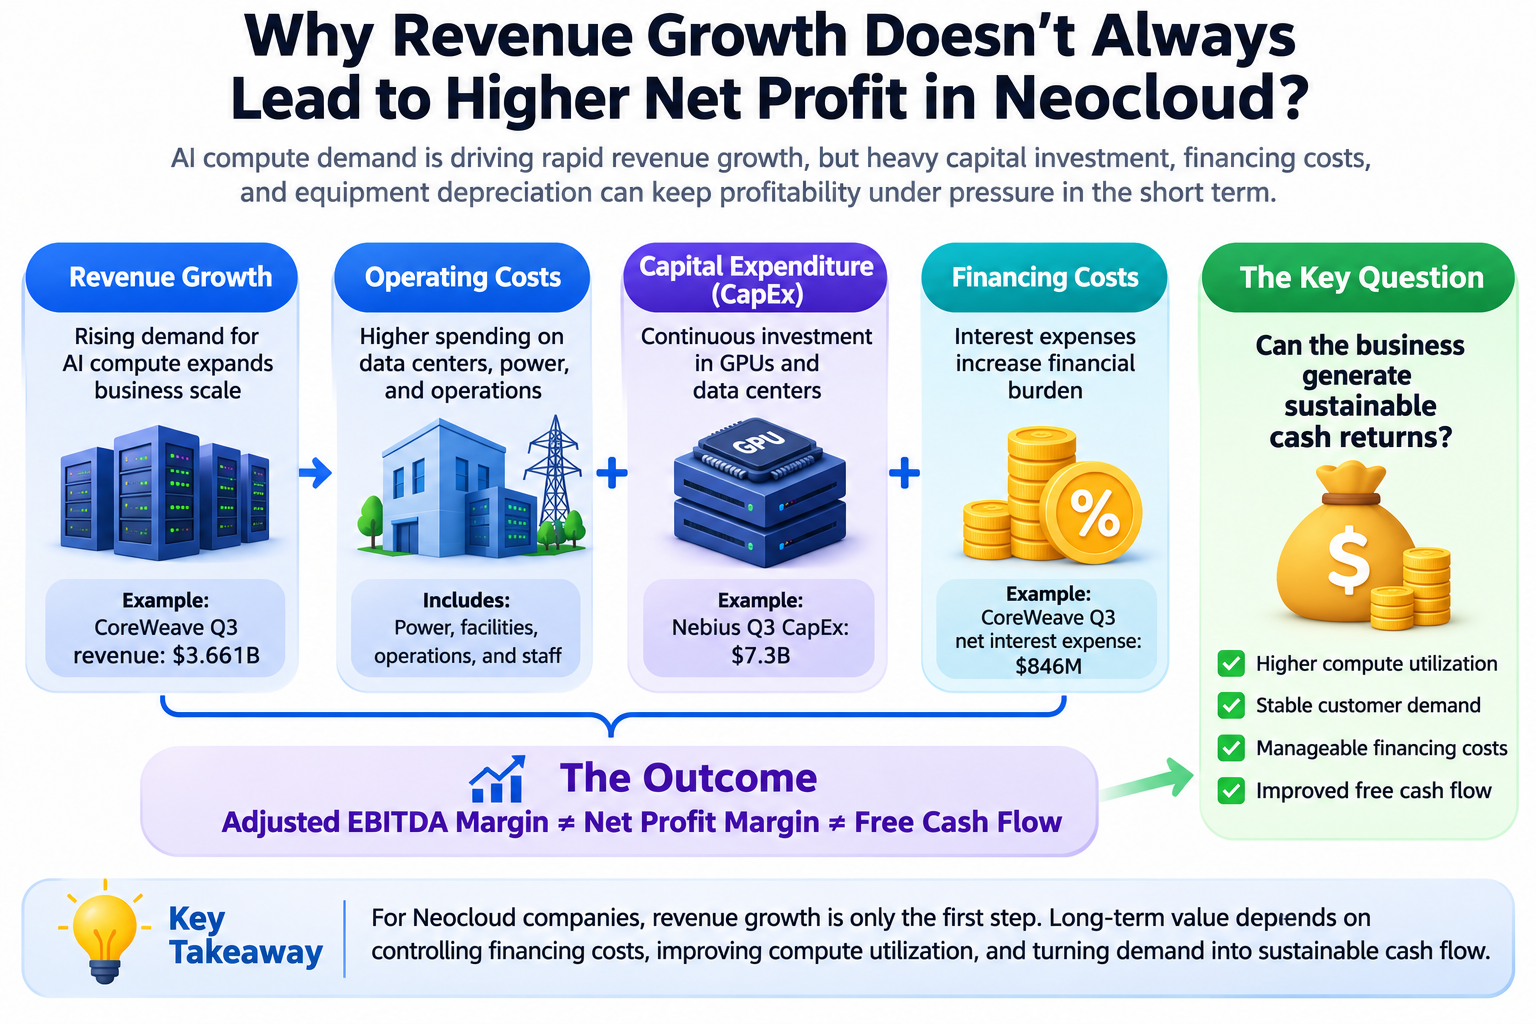
Les coûts de financement constituent une variable importante pour comprendre le modèle économique du Neocloud. Étant donné que les GPU et la construction de centres de données nécessitent des investissements initiaux substantiels, les entreprises obtiennent généralement des fonds par financement par emprunt, obligations convertibles, financement en actions, acomptes clients, financement de projets ou d’autres méthodes. Les différentes méthodes de financement peuvent atténuer certaines pressions de financement à court terme, mais elles créent également différents types de coûts, notamment des charges d’intérêts, une dilution des actions, des restrictions liées aux garanties et de futures obligations de service de la dette.
L’effet principal du financement par emprunt est d’augmenter les coûts financiers fixes. Même lorsque la demande de capacité de calcul diminue ou que la livraison d’un projet est retardée, une entreprise doit toujours payer les intérêts et rembourser le principal conformément aux conditions convenues. Lorsque les coûts de financement sont élevés, les nouveaux projets de capacité de calcul doivent générer des flux de trésorerie opérationnels suffisants pour couvrir les coûts de la dette et produire un rendement sur investissement. Les obligations convertibles peuvent réduire, dans certaines conditions, la pression initiale liée aux intérêts en espèces, mais elles peuvent entraîner une dilution des actions à l’avenir ou créer des obligations de remboursement à l’échéance si elles ne sont pas converties.
Les acomptes clients constituent une autre source importante de financement. Les grandes entreprises technologiques peuvent payer à l’avance une partie d’un contrat afin de sécuriser une future capacité de calcul, permettant aux entreprises Neocloud d’utiliser les fonds des clients pour soutenir la construction. Cet arrangement peut alléger les besoins de financement à court terme, mais un acompte ne correspond pas à un bénéfice déjà réalisé. L’entreprise doit toujours remplir ses obligations futures de livraison de services.
Supposons qu’une entreprise Neocloud investisse $1 milliard pour construire un cluster de GPU, dont $700 millions proviennent d’un financement par emprunt à un coût de financement annuel moyen de 8 %. La part financée par emprunt pourrait à elle seule générer environ $56 millions de charges d’intérêts annuelles. Même si le cluster de GPU génère des revenus opérationnels substantiels, l’entreprise doit toujours couvrir les coûts d’électricité, d’exploitation et de maintenance, de réseau, d’amortissement des équipements et d’autres dépenses opérationnelles avant de dégager un bénéfice disponible pour les actionnaires.
Par conséquent, la question clé pour le Neocloud n’est pas de savoir si un montant de financement plus élevé est préférable, mais si le nouveau capital peut générer un rendement à long terme supérieur à son coût. Plus le coût de financement est élevé, plus les exigences relatives au taux d’utilisation de la capacité de calcul, à la performance des clients et à la durée de vie des équipements sont généralement importantes.
Pourquoi l’amortissement des GPU et le remplacement des équipements affectent-ils la valorisation à long terme ?
Outre les coûts de financement, l’amortissement des GPU est un facteur important qui affecte la rentabilité à long terme des entreprises Neocloud. Les équipements de calcul pour l’IA sont généralement amortis au fil du temps après leur mise en service. Parallèlement, les fabricants de puces tels que NVIDIA continuent de lancer de nouvelles générations de produits, ce qui peut modifier l’efficacité de calcul, la consommation d’énergie et les prix de location sur le marché des différents GPU. Par conséquent, même si un cluster de GPU existant peut continuer à fonctionner, sa valeur commerciale peut ne pas rester inchangée à long terme.
La valeur économique d’un GPU dépend de ce que les clients sont prêts à payer pour les ressources de calcul et du montant de flux de trésorerie que l’équipement peut générer au cours de sa durée de vie utile. Si une nouvelle génération de GPU offre des performances plus élevées par unité de consommation électrique, les équipements plus anciens peuvent subir une pression liée à la baisse des prix de location ou à une utilisation moindre. Les entreprises doivent utiliser l’optimisation logicielle, les contrats clients et différents types de charges de travail de calcul pour prolonger autant que possible la durée de vie économique des équipements existants.
Les charges d’amortissement doivent également être distinguées des dépenses de trésorerie réelles. Lorsqu’une entreprise achète des GPU, elle verse généralement les fonds à l’avance ou assume des obligations de financement, tandis que l’amortissement est comptabilisé progressivement comme une charge au cours des périodes comptables suivantes. Par conséquent, l’EBITDA ajusté peut afficher une marge bénéficiaire élevée, mais cet indicateur exclut généralement l’amortissement et certains coûts de financement, et ne peut pas refléter à lui seul l’ensemble des financements nécessaires au remplacement des équipements.
Pour les entreprises Neocloud, la valorisation à long terme doit prendre en compte les prix d’achat des GPU, la durée de service réelle, les revenus locatifs moyens, les coûts de maintenance et les cycles de remplacement. Si une entreprise doit continuer à acheter de nouveaux équipements pour rester compétitive, elle peut devoir investir des capitaux de manière continue même si ses revenus continuent d’augmenter, ce qui exerce une pression à long terme sur les flux de trésorerie disponibles.
Par conséquent, les investisseurs ne doivent pas se limiter à l’EBITDA ajusté ou à la croissance des revenus. Ils doivent également prendre en compte les politiques d’amortissement, les dépenses d’investissement et les besoins de remplacement des équipements afin d’évaluer si une entreprise génère réellement des rendements durables sur le capital investi.
Comment les rapports financiers peuvent-ils être utilisés pour évaluer la rentabilité réelle des entreprises Neocloud ?
Les entreprises Neocloud peuvent être analysées selon quatre niveaux : la réalisation des revenus, la rentabilité opérationnelle, la charge de financement et les flux de trésorerie disponibles. La réalisation des revenus consiste principalement à évaluer si les contrats clients sont régulièrement convertis en revenus réels et si les nouvelles capacités GPU sont mises en service comme prévu. La rentabilité opérationnelle se concentre sur les performances après déduction des revenus des coûts d’électricité, d’exploitation et de maintenance, de personnel et d’autres coûts opérationnels, afin de déterminer si l’entreprise peut améliorer ses marges bénéficiaires par unité de capacité de calcul.
La charge de financement doit être analysée conjointement avec le montant de la dette, les charges d’intérêts, les échéances de dette et les types d’instruments de financement utilisés. Pour les entreprises en expansion rapide, une augmentation de la dette nette n’indique pas nécessairement une détérioration des activités. Toutefois, si les charges d’intérêts restent supérieures au résultat d’exploitation pendant une période prolongée, ou si l’entreprise doit continuellement utiliser de nouveaux financements pour rembourser d’anciennes dettes, le risque financier peut augmenter. Bien que le financement en actions n’augmente pas directement les charges d’intérêts, il peut accroître le nombre d’actions en circulation et diluer le bénéfice par action ainsi que les flux de trésorerie disponibles par action.
Les flux de trésorerie disponibles indiquent davantage si l’entreprise dispose encore de fonds discrétionnaires après avoir payé les dépenses opérationnelles et les dépenses d’investissement. Pour les entreprises Neocloud, les dépenses d’investissement comportent souvent une composante d’expansion claire, de sorte que des flux de trésorerie disponibles négatifs à court terme ne signifient pas nécessairement que le modèle économique a échoué. Toutefois, si une entreprise ne parvient toujours pas à générer une récupération de trésorerie suffisante après avoir achevé sa principale phase de construction, l’économie de ses projets et ses besoins en capital à long terme doivent être réévalués.
Ces indicateurs doivent être compris dans le contexte du stade de développement de chaque entreprise. Une entreprise Neocloud en période de construction rapide peut enregistrer une forte croissance de ses revenus et un déficit de trésorerie substantiel, tandis qu’une entreprise en phase d’exploitation stable devrait progressivement améliorer sa capacité à récupérer de la trésorerie. Lorsqu’ils comparent les entreprises, les investisseurs doivent éviter d’évaluer la valeur à long terme uniquement sur la base de la marge bénéficiaire ou du montant de financement d’un seul trimestre.
Comment valoriser les actions Neocloud ?
Le défi de la valorisation des actions Neocloud réside dans le fait que ces entreprises combinent souvent les caractéristiques d’expansion des revenus des entreprises technologiques à forte croissance avec la nature capitalistique des activités d’infrastructure. Les valorisations traditionnelles des entreprises technologiques se concentrent souvent sur la croissance des revenus, les marges brutes des logiciels et la fidélisation des clients, tandis que les valorisations des infrastructures de centres de données accordent davantage d’importance au rendement du capital investi, aux coûts de financement et aux flux de trésorerie à long terme. Le Neocloud implique ces deux ensembles de considérations. Par conséquent, l’utilisation du seul ratio cours sur chiffre d’affaires ou d’un multiple de l’EBITDA ajusté peut ne pas refléter pleinement ses risques financiers.
Lorsque les revenus augmentent rapidement mais que le bénéfice net n’est pas encore stabilisé, le ratio cours sur chiffre d’affaires peut servir d’outil de comparaison initial. Il doit toutefois être considéré conjointement avec la qualité des revenus et le niveau d’investissement en capital. Si deux entreprises affichent des revenus similaires, mais que l’une supporte une dette et des coûts de remplacement des équipements nettement plus élevés, un même ratio cours sur chiffre d’affaires ne signifie pas que leurs valorisations sont équivalentes. Le ratio valeur d’entreprise sur EBITDA peut également aider à évaluer l’échelle opérationnelle, mais comme l’EBITDA exclut généralement l’amortissement et les charges d’intérêts, ses limites doivent faire l’objet d’une attention particulière dans un secteur à forte intensité capitalistique comme le Neocloud.
L’analyse des flux de trésorerie actualisés peut refléter plus directement la valeur économique à long terme du Neocloud, mais ses résultats dépendent fortement des hypothèses relatives aux futurs prix de location de capacité de calcul, au taux d’utilisation des GPU, aux dépenses d’investissement, à la durée de vie des équipements et aux coûts de financement. Les investisseurs peuvent élaborer différents scénarios, en tenant compte de la poursuite de la croissance de la demande d’IA, d’une normalisation progressive de cette croissance et d’une demande inférieure aux attentes, puis évaluer l’évolution des flux de trésorerie selon chaque ensemble d’hypothèses.
Pour CoreWeave, les principaux éléments de valorisation peuvent inclure la réalisation des grands contrats, le coût de la dette et le rythme d’amélioration des flux de trésorerie disponibles. Pour IREN, les investisseurs doivent se concentrer sur la manière dont les ressources électriques sont converties en revenus GPU et sur le montant de capital supplémentaire requis pour l’expansion des infrastructures. Pour Nebius, ils doivent surveiller si la croissance rapide peut se poursuivre et évaluer si le modèle de partenariat peut réduire l’intensité capitalistique.
Par conséquent, la valorisation à long terme des actions Neocloud ne doit pas reposer uniquement sur l’anticipation d’une croissance continue de la demande de capacité de calcul pour l’IA. Elle doit également répondre à la question de savoir si une entreprise peut obtenir des financements à un coût raisonnable, maintenir l’utilisation de ses ressources de calcul et générer des rendements de trésorerie suffisants tout au long de la durée de vie économique de ses équipements.
Comment trader des actions liées à CoreWeave, IREN et Nebius sur Gate ?
Après avoir compris les modèles économiques et la logique de valorisation des entreprises Neocloud, les investisseurs peuvent également utiliser les sections de trading Gate Stocks et TradFi pour suivre les performances de marché d’entreprises d’infrastructure d’IA telles que CoreWeave (CRWV), IREN (IREN) et Nebius (NBIS). Gate a lancé des contrats perpétuels réglés en USDT qui suivent les cours des actions de ces trois entreprises, offrant aux utilisateurs éligibles un moyen de participer aux mouvements de prix des actions concernées. Les produits disponibles, les autorisations de trading et les régions de service sont soumis à l’affichage réel de la plateforme.
Les utilisateurs peuvent se connecter à Gate, effectuer la vérification d’identité requise et accéder à la page de trading Stocks ou TradFi concernée pour rechercher CRWV, IREN ou NBIS et consulter les données de marché, les règles de trading et les paramètres de risque du produit correspondant. Les produits liés aux actions proposés par Gate comprennent le trading d’actions, les contrats sur différence (CFD) et les contrats perpétuels. Ces produits diffèrent en matière d’horaires de trading, d’effet de levier, de frais et de droits de propriété. Les contrats perpétuels sur actions ne représentent pas une propriété directe d’actions d’une société cotée et ne confèrent pas les droits d’actionnaire correspondants. Les utilisateurs doivent accorder une attention particulière aux exigences de marge, aux frais de financement et au risque de liquidation forcée.
Pour les actions liées au Neocloud, les investisseurs peuvent utiliser les rapports financiers trimestriels, les progrès du déploiement des GPU, les contrats clients, les dépenses d’investissement et les coûts de financement comme base d’analyse fondamentale, tout en tenant compte des tendances des prix et des valorisations de marché lors de l’évaluation des risques. Pendant les périodes d’expansion rapide des entreprises de calcul pour l’IA, les grandes commandes peuvent améliorer les prévisions de revenus, mais l’augmentation de la dette, l’amortissement des équipements et les coûts de financement peuvent également exercer une pression sur les cours des actions. Quel que soit le produit utilisé, les investisseurs doivent distinguer la valeur à long terme de l’entreprise des fluctuations de marché à court terme et confirmer la nature du produit spécifique, les frais de trading et les règles de risque avant de passer un ordre.
Conclusion
Le développement rapide de CoreWeave, IREN et Nebius reflète les changements que la croissance de la demande de capacité de calcul pour l’IA apporte au marché des infrastructures de cloud computing. L’entraînement et l’inférence de grands modèles, ainsi que le déploiement d’applications d’IA, nécessitent des investissements continus dans les ressources GPU, créant de nouvelles opportunités de croissance pour les fournisseurs spécialisés de services cloud d’IA. Toutefois, le Neocloud n’est pas un modèle léger pouvant se développer rapidement sur la seule base des revenus logiciels. Son développement dépend fortement de la construction de centres de données, de l’acquisition d’équipements de calcul et d’un financement continu.
Les derniers rapports financiers de 2026 montrent également que la croissance des revenus et la rentabilité finale peuvent différer considérablement. Les charges d’intérêts élevées de CoreWeave, les dépenses d’investissement à grande échelle de Nebius et le déploiement continu de GPU et de centres de données par IREN indiquent tous que les coûts de financement sont devenus une variable importante affectant la valeur à long terme des entreprises Neocloud. Les commandes et les contrats clients peuvent améliorer la visibilité des revenus futurs, mais la croissance ne peut se transformer en rendements économiques qu’après la livraison des infrastructures, le maintien d’un taux d’utilisation élevé des ressources de calcul et la génération progressive de flux de trésorerie stables.
Pour les investisseurs, l’étude des entreprises Neocloud exige d’aller au-delà du nombre de GPU et de la taille des commandes afin d’examiner les structures de financement, l’amortissement des équipements, le rendement du capital investi et les flux de trésorerie disponibles. Les entreprises qui démontreront finalement une compétitivité durable devront non seulement capter la demande de capacité de calcul pour l’IA, mais aussi prouver qu’elles peuvent fournir cette capacité à un coût du capital raisonnable et générer à long terme des rendements supérieurs à leur coût du capital.
FAQ
En quoi le Neocloud diffère-t-il du cloud computing traditionnel ?
Le Neocloud se concentre généralement davantage sur le calcul accéléré par GPU et les charges de travail haute performance telles que l’entraînement et l’inférence de modèles d’IA. Les plateformes cloud traditionnelles offrent un éventail plus large de services, notamment du calcul généraliste, des bases de données, du stockage et des logiciels d’entreprise. Les deux diffèrent par leur périmètre d’activité et leur allocation de ressources, mais ne constituent pas des marchés totalement distincts.
Pourquoi CoreWeave reste-t-elle déficitaire malgré la croissance de ses revenus ?
CoreWeave a enregistré une forte croissance de ses revenus au 3e trimestre 2026, mais a également supporté des charges d’intérêts et d’autres coûts substantiels sur la même période. Pour un fournisseur de services cloud d’IA à forte intensité capitalistique, la croissance des revenus opérationnels peut ne pas couvrir immédiatement les coûts de financement. Par conséquent, le bénéfice net peut différer considérablement de l’EBITDA ajusté.
Pourquoi IREN peut-elle passer du minage de bitcoin au cloud computing d’IA ?
IREN a accumulé certaines ressources en matière d’électricité et d’infrastructures de centres de données, tandis que les clusters de GPU pour l’IA nécessitent également des approvisionnements énergétiques stables et des environnements de calcul à haute densité. Toutefois, le cloud computing d’IA présente des exigences différentes en matière de réseau, de logiciels et de configuration des équipements. La transition de l’activité nécessite donc toujours des investissements continus.
La croissance des revenus de Nebius signifie-t-elle que son modèle économique est déjà mature ?
Pas nécessairement. Les revenus de Nebius ont augmenté de 571 % sur un an au 3e trimestre 2026, mais l’entreprise a également enregistré des dépenses d’investissement et des besoins de trésorerie substantiels sur la même période. La croissance des revenus montre que l’activité se développe, tandis que la maturité du modèle économique doit également être évaluée sur la base d’une rentabilité durable, de la récupération de trésorerie et du rendement du capital investi.
Pourquoi le carnet de commandes Neocloud ne peut-il pas être utilisé directement pour la valorisation ?
Le carnet de commandes représente des revenus contractuels qui peuvent être comptabilisés à l’avenir, mais des conditions telles que la livraison des services et la disponibilité de la capacité de calcul doivent généralement être remplies avant qu’ils puissent être réalisés progressivement. La valeur du contrat ne correspond pas à des liquidités déjà reçues et ne peut pas représenter directement le bénéfice net futur. Les coûts de livraison, les besoins de financement et les modalités contractuelles doivent également être pris en compte.