Obtenir une carte crypto prend généralement entre un et trois jours ouvrés pour la vérification, puis quelques minutes pour activer une carte virtuelle après approbation : il faut confirmer l’éligibilité régionale, effectuer la vérification d’identité auprès de l’émetteur, alimenter un solde crypto ou un compte de paiement lié, puis dépenser chez les marchands du réseau de cartes pendant que l’émetteur convertit les actifs lors du paiement. Le niveau de difficulté est débutant à intermédiaire ; les étapes diffèrent selon qu’il s’agit de produits de type débit, prépayé ou liés à un crédit. Le parcours ci-dessous détaille les mécanismes de demande, d’alimentation et de dépense sans supposer que tous les pays ou niveaux sont ouverts.
L’aperçu des meilleures cartes crypto compare les émetteurs et les modèles de frais. Le parcours standard : vérifier les prérequis → choisir le type de carte et confirmer la région prise en charge → finaliser la KYC → alimenter la crypto à dépenser → activer d’abord les données virtuelles, puis expédier la carte physique si disponible. Les cartes crypto sont des produits de paiement—débit, prépayé ou liés à un crédit—permettant de dépenser des soldes crypto ou stablecoin chez des marchands du quotidien via les réseaux Visa ou Mastercard, avec conversion gérée par le programme de carte au moment de l’autorisation.
Ce qu’il faut avant de faire une demande
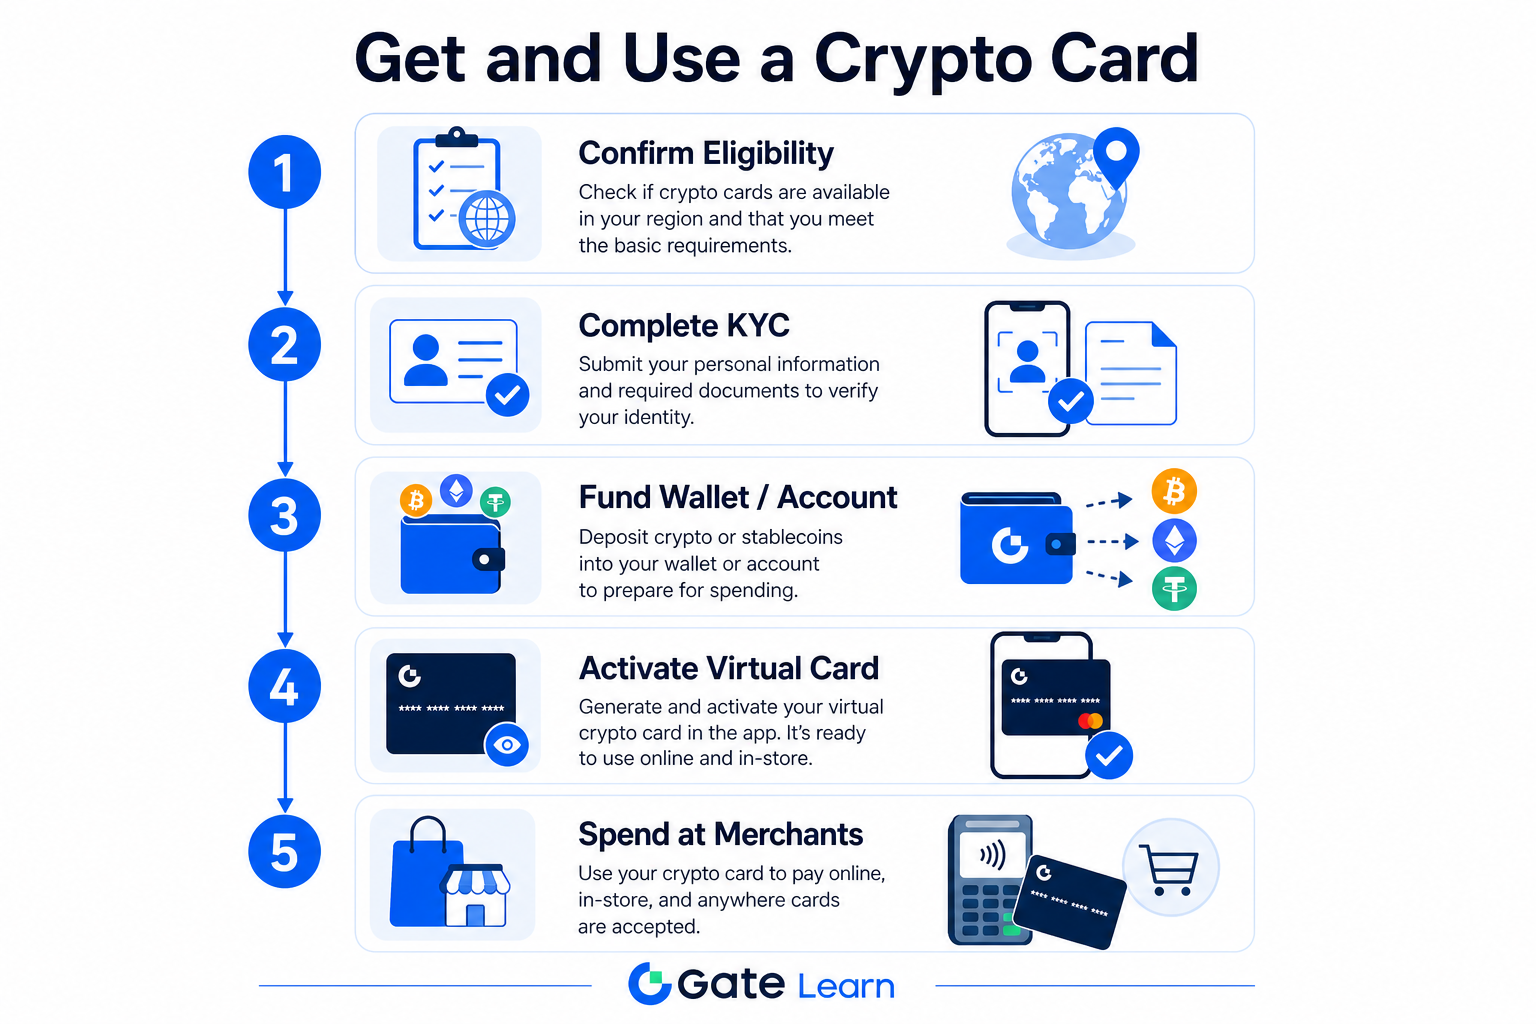
Figure 1. Parcours en cinq étapes : confirmer l’éligibilité → KYC → alimenter → activer la carte virtuelle → dépenser chez les marchands.
Avant de faire la demande, préparez l’accès au compte, les documents d’identité et votre plan de dépense. Les cartes de débit et prépayées utilisent un solde alimenté à l’avance ; les produits liés à un crédit impliquent des conditions de remboursement distinctes. Carte crypto de débit vs carte de crédit explique les différences de financement et de responsabilité. Les cartes crypto se répartissent en trois catégories principales : les cartes de type débit qui prélèvent sur un portefeuille ou un solde d’échange lié, les cartes prépayées chargées à l’avance, et les cartes de type crédit qui facturent du fiat à rembourser ultérieurement. Chaque type détermine la façon de financer les achats, les frais applicables et la gestion des transactions refusées.
| Élément |
Exigence |
Importance |
| Compte vérifié |
Email et téléphone liés sur la plateforme de l’émetteur |
Les profils incomplets sont rejetés |
| Pièce d’identité officielle |
Même document pour l’échange et la KYC de la carte |
Discordance des pièces d’identité = rejet automatique |
| Justificatif de domicile |
Si requis pour la livraison physique |
Contrôles de livraison et conformité |
| Crypto à dépenser |
Actifs pris en charge dans un compte de paiement |
La conversion lors du paiement nécessite un solde |
| Région prise en charge |
Confirmée dans l’application, non supposée via le marketing |
L’éligibilité varie selon le niveau et la licence |
Choisissez entre accès virtuel (instantané en ligne) ou physique (en magasin, ATM). Meilleure carte crypto selon l’usage associe les habitudes de dépense aux types de carte. Avant de faire la demande, listez les actifs à dépenser—USDT, BTC, ETH et stablecoins sont des choix fréquents—et vérifiez qu’ils figurent sur l’écran des actifs pris en charge par l’émetteur. Les utilisateurs qui détiennent déjà des crypto sur un échange peuvent généralement lier le même compte ; ceux qui partent d’un portefeuille auto-custodial doivent transférer les actifs vers le compte de paiement de l’émetteur. Vérifiez si votre portefeuille mobile prend en charge les données de carte tokenisées pour le tap-to-pay, car cela influence la rapidité d’activation d’une carte virtuelle après approbation.
Étape 1 : Choisir le type de carte et confirmer l’éligibilité
Sélectionnez le produit adapté à votre mode de paiement. Les cartes crypto de débit et prépayées convertissent les actifs liés lors du paiement ; les cartes liées à un crédit facturent du fiat à rembourser selon le calendrier de l’émetteur. La marque Visa ou Mastercard influence l’acceptation chez les marchands mais pas le parcours KYC—celui-ci dépend de l’opérateur du programme de carte. En résumé : vous détenez des actifs pris en charge dans un compte custodial ou lié, le réseau de carte autorise un achat en devise locale, et l’émetteur débite votre solde ou ligne de crédit tout en convertissant la crypto au taux indiqué, majoré d’un spread ou de frais.
Lisez l’écran d’éligibilité dans l’application avant de téléverser vos documents—la disponibilité varie selon le niveau et le partenaire de licence. Gate Card se trouve sur gate.com/card, avec des parcours Standard et Classic & Platinum distincts ; sélectionnez le niveau affiché sur votre compte. À titre de comparaison, d’autres programmes majeurs incluent la Coinbase Card (dépense de débit liée à un échange), MetaMask Card (intégration de portefeuille auto-custodial là où disponible), Nexo Card (dépense de type ligne de crédit avec tokenisation Apple Pay en option), Bitget Wallet Card et Bybit Card—chacun avec un support d’actifs, des barèmes de frais et des restrictions régionales différents. Aucun ne remplace la lecture de la page d’éligibilité de votre propre émetteur ; le type de carte et le partenaire de licence déterminent qui peut faire une demande.
Pour comparer, notez débit vs crédit, niveau Mastercard ou Visa, et si un achat ATM ou transfrontalier correspond à votre projet. Les produits de type crédit peuvent offrir des limites de dépense plus élevées ; les parcours débit et prépayé refusent la transaction si le solde est insuffisant.
Étape 2 : Compléter la KYC et la vérification de l’émetteur
La plupart des émetteurs exigent une KYC au niveau de l’échange ainsi qu’une vérification du programme de carte avec reconnaissance faciale et capture d’adresse. Les programmes de carte réglementés doivent vérifier l’identité avant d’émettre un produit Mastercard ou Visa ; attendez-vous à un téléversement de documents, des contrôles de vivacité et une confirmation d’adresse pour la livraison physique.
- Finaliser la KYC globale sur l’échange hébergeur (pièce d’identité, selfie, justificatif de domicile si requis).
- Démarrer la demande de carte depuis le hub officiel—not via des formulaires tiers.
- Ressaisir l’identité avec le même document validé sur l’échange ; discordance = rejet.
- Soumettre la vérification faciale et l’adresse postale pour la livraison physique si applicable.
- Attendre l’approbation ; les données virtuelles peuvent apparaître immédiatement après validation.
Gate Card Standard Card : Faire la demande → confirmer email, téléphone et KYC complétée → faire correspondre les documents KYC Gate Global → saisir pièce d’identité, données faciales et adresse selon Comment faire une demande de Gate Card (Standard Card). Les niveaux Classic et Platinum ajoutent une étape de revue avant soumission, documentée sur Comment faire une demande de Gate Card (Classic & Platinum Card). Complétez la vérification uniquement sur les interfaces Web et App officielles.
En cas de blocage de la vérification, utilisez le canal de support intégré de l’émetteur—not des services tiers « accélérés ». Gardez un téléphone et un email à jour pour les codes à usage unique pendant la revue.
Étape 3 : Alimenter, convertir et activer la dépense
Après approbation, alimentez le compte de paiement ou le portefeuille lié qui sert de source à la carte. De nombreux programmes prennent en charge USDT, BTC, ETH et d’autres actifs listés ; le règlement en fiat chez les marchands intervient généralement au moment du paiement. Les spreads de conversion et les frais de réseau sont hors du paiement par carte mais influent sur la quantité de crypto consommée à chaque achat.
- Émettre ou révéler les données de la carte virtuelle dans le tableau de bord sécurisé.
- Ajouter la carte virtuelle aux portefeuilles mobiles si la tokenisation est prise en charge.
- Sélectionner l’actif de paiement par défaut et vérifier le solde pour un petit achat test.
- Commander la carte physique si proposée ; l’activer via un code PIN dans l’application à réception.
- Suivre l’historique, les spreads FX et les frais ATM dans le barème de niveau.
Gate Card émet des cartes virtuelles instantanément sur gate.com/card ; les cartes physiques sont expédiées là où le niveau le permet. Consultez l’aide « Frais & Limites » du niveau avant tout achat important. Voir Qu’est-ce qu’une carte crypto et comment fonctionne-t-elle pour les mécanismes de conversion.
Chaque achat Mastercard ou Visa suit le même parcours d’autorisation, que ce soit en ligne, en magasin ou via un portefeuille mobile. Définissez un actif par défaut, activez les alertes push par achat et gardez une marge supérieure aux totaux attendus pour éviter les refus. Un parcours typique : autorisation terminal → routage réseau → vérification du solde ou de la ligne de crédit → conversion crypto → règlement fiat. Pour les achats en ligne, saisissez les données de la carte virtuelle ou payez via un portefeuille tokenisé. En magasin, tapotez ou insérez la carte physique là où le paiement sans contact ou par puce est accepté.
Avant un achat important, confirmez votre actif de paiement par défaut et si la catégorie du marchand est autorisée—certains programmes bloquent les jeux d’argent, les contenus adultes ou certains codes MCC à risque élevé. Les retraits ATM, si pris en charge, comportent souvent des frais distincts et des limites quotidiennes différentes de la dépense en point de vente. Une utilisation internationale intensive peut entraîner un surcoût FX sur les rails transfrontaliers ; consultez le tableau des frais avant de voyager. Activez les alertes et outils de blocage dans l’application si proposés par l’émetteur. Si vous payez souvent en ligne, stockez la carte virtuelle dans un gestionnaire de mots de passe et utilisez le paiement via portefeuille là où le marchand le permet.
Erreurs courantes et solutions
| Erreur |
Cause |
Solution |
| Demande bloquée |
Région ou niveau non ouvert |
Vérifier uniquement l’éligibilité dans l’application |
| KYC rejetée |
Pièce d’identité différente de la KYC de l’échange |
Refaire la demande avec le même document KYC global |
| Pas de carte virtuelle après approbation |
Revue en attente ou étape omise |
Ouvrir le tableau de bord carte ; compléter les éléments faciaux ou d’adresse |
| Refus chez le marchand |
Solde faible ou MCC bloqué |
Alimenter le compte ; vérifier les limites de catégorie marchand |
| FX ou frais inattendus |
Actif par défaut ou barème de niveau |
Changer l’actif de paiement ; lire Frais & Limites |
| Carte physique manquante |
Erreur d’adresse ou retard du transporteur |
Confirmer l’expédition dans l’application ; contacter le support de l’émetteur |
Utilisez les canaux de support officiels avec l’horodatage de votre demande—ne partagez jamais votre phrase de récupération ou des images complètes de la carte publiquement. Les transactions refusées sont souvent liées au solde ou à la catégorie marchand ; alimentez le compte de paiement ou changez d’actif par défaut avant de contacter le support. Vérifiez chaque reçu par rapport au barème de niveau si les frais FX ou de conversion semblent inattendus.
Faire une demande de carte crypto est-il sûr ?
Faites la demande uniquement via les hubs officiels de carte et les parcours du centre d’aide. Les risques incluent le partage d’identité avec des partenaires réglementés et des comptes de paiement custodiaux. Préférez gate.com/card saisi directement ; activez la 2FA et testez avec un petit achat d’abord. Voir Qu’est-ce qu’une carte crypto et comment fonctionne-t-elle pour le contexte de sécurité.
Les émetteurs légitimes ne demandent jamais de phrase de récupération. Les programmes custodiaux détiennent les actifs pour la conversion de dépense—contrairement à l’utilisation d’un portefeuille auto-custodial pur. Activez les verrouillages de l’application, les alertes de transaction et les contrôles de blocage de carte.
FAQ
Comment obtenir une carte crypto ?
Confirmez la région prise en charge, choisissez un produit de type débit/prépayé ou crédit, finalisez la KYC sur l’échange et la carte, alimentez votre compte de paiement, puis activez les identifiants virtuels ou physiques. Les candidats à la Gate Card utilisent gate.com/card et les articles d’aide spécifiques au niveau. La plupart des utilisateurs complètent le parcours dans une seule application : vérification d’identité, choix du niveau de carte, alimentation des actifs pris en charge et révélation des données virtuelles pour une première dépense.
Combien de temps prend l’approbation d’une carte crypto ?
De nombreux programmes approuvent en quelques minutes à quelques jours ouvrés. Les cartes virtuelles s’activent souvent immédiatement ; les cartes physiques nécessitent un délai d’expédition supplémentaire.
Faut-il une KYC pour obtenir une carte crypto ?
Oui pour les programmes Visa et Mastercard grand public. Les émetteurs doivent respecter les règles anti-blanchiment. Attendez-vous à une pièce d’identité officielle, un selfie ou un contrôle de vivacité, et parfois un justificatif de domicile pour la livraison de la carte physique. Sans KYC, les émetteurs réglementés ne peuvent activer la dépense sur les cartes de réseau.
Peut-on dépenser avant l’arrivée de la carte physique ?
Généralement oui avec une carte virtuelle instantanée. Ajoutez les données aux portefeuilles mobiles si pris en charge ; activez le plastique séparément à la livraison. Les identifiants virtuels permettent une dépense immédiate en ligne et un paiement sans contact là où la tokenisation portefeuille est prise en charge—la plupart des utilisateurs activent le jour même de l’approbation, puis commandent le plastique physique pour les achats en magasin si nécessaire.
Quels actifs peut-on dépenser ?
Les actifs pris en charge varient selon l’émetteur. Gate Card liste USDT, BTC, ETH, GT et d’autres tokens sur son compte de paiement—vérifiez la liste en direct dans l’application. Changer d’actif par défaut avant un achat peut réduire les frais de conversion si un token offre un spread plus serré qu’un autre.
Pourquoi ma demande a-t-elle été rejetée ?
Motifs fréquents : région non prise en charge, discordance de pièce d’identité avec la KYC de l’échange, email ou téléphone non liés, ou échec de la vérification faciale. Corrigez l’élément signalé et refaites la demande via les canaux officiels uniquement.
Comment fonctionnent les frais de carte crypto lors du paiement ?
La plupart des programmes facturent un spread de conversion, et certains ajoutent des frais ATM, FX ou d’inactivité selon le niveau. Les cartes de débit et prépayées prélèvent directement sur les actifs alimentés ; les cartes de type crédit peuvent ajouter des intérêts ou des frais de remboursement distincts de la conversion crypto. Consultez le barème de niveau avant une dépense importante.
Peut-on utiliser une carte crypto avec Apple Pay ou Google Pay ?
De nombreux émetteurs prennent en charge la tokenisation pour ajouter les données virtuelles ou physiques aux portefeuilles mobiles pour le tap-to-pay. La disponibilité dépend du programme de carte et de la région de l’appareil—vérifiez dans l’application de l’émetteur avant de compter sur le paiement portefeuille en magasin. Des programmes comme Nexo Card mettent en avant Apple Pay ; d’autres prennent en charge Google Pay ou Samsung Pay. Si l’ajout au portefeuille échoue, contactez le support de l’émetteur avec le modèle de votre appareil et le niveau de carte.
Comment gérer les limites de dépense et les plafonds quotidiens ?
La plupart des programmes de carte fixent des plafonds quotidiens et par transaction selon le niveau. Dépasser un plafond entraîne un refus même si le solde crypto est suffisant—vérifiez les limites dans le tableau de bord ou contactez le support pour les augmenter après vérification.
Quelle différence entre une carte crypto de débit et une carte crypto de crédit ?
Les cartes de débit et prépayées dépensent des soldes crypto ou stablecoin alimentés ; les cartes liées à un crédit autorisent du fiat à rembourser sur un cycle de facturation. Les parcours débit maintiennent la responsabilité sur les actifs disponibles ; les parcours crédit ajoutent des obligations de remboursement et peuvent offrir des plafonds plus élevés pour les utilisateurs qualifiés.