Les contrats perpétuels sont l’un des instruments de trading les plus représentatifs du marché des produits dérivés sur cryptomonnaies. Contrairement aux contrats à terme traditionnels, ils n’ont pas de date d’expiration fixe. Les traders peuvent utiliser la marge pour ouvrir des positions longues ou courtes et s’appuyer sur le mécanisme de taux de financement pour maintenir un lien entre le prix du contrat et le prix de l’actif de référence. À mesure que les plateformes de trading, les mécanismes de tenue de marché et les systèmes de gestion des risques ont gagné en maturité, les contrats perpétuels se sont étendus des actifs numériques tels que Bitcoin et Ethereum à une gamme plus large d’instruments de trading.
L’incidence de cette structure de produit ne se limite pas au marché des cryptomonnaies. Ces dernières années, les dérivés perpétuels basés sur des actions, des matières premières et d’autres actifs traditionnels ont suscité un intérêt croissant. Les contrats perpétuels sur actions individuelles (Single-Stock Perps / Equity Perps) en sont un exemple typique. Ils cherchent à appliquer la structure des contrats perpétuels, familière sur les marchés crypto, au cours de l’action d’une seule société cotée.
Toutefois, l’expansion entre différentes classes d’actifs ne consiste pas simplement à remplacer un symbole de trading. Les crypto-actifs se caractérisent généralement par une négociation continue, un règlement on-chain ou des garanties sous forme d’actifs numériques, tandis que les marchés boursiers sont influencés par les heures de négociation, la réglementation des valeurs mobilières, les opérations sur titres et les systèmes de compensation traditionnels. Lorsque les contrats perpétuels passent des crypto-actifs aux actions, leurs mécanismes existants peuvent toujours constituer une base de conception, mais leurs sources de prix, paramètres de risque, continuité de négociation et limites réglementaires doivent tous être réévalués.
Par conséquent, comprendre les Single-Stock Perps exige plus que de savoir qu’il s’agit de dérivés sur actions sans date d’expiration. Il est également important de comprendre quels mécanismes proviennent des contrats perpétuels crypto et quels éléments doivent être repensés pour tenir compte des caractéristiques des actifs financiers traditionnels.
Quels sont les mécanismes fondamentaux des contrats perpétuels crypto ?
La structure de base d’un contrat perpétuel crypto comprend le prix de référence, le prix de marché du contrat, la marge, le taux de financement et le mécanisme de liquidation. Les traders déposent des garanties admissibles sur leur compte et ouvrent des positions conformément aux règles de marge définies par la plateforme de trading. Les positions longues génèrent généralement un profit lorsque le prix du contrat augmente, tandis que les positions courtes génèrent généralement un profit lorsque le prix baisse. Le résultat réel doit également prendre en compte des coûts tels que les frais de trading et les frais de financement.
Les contrats perpétuels n’ont pas de date d’expiration fixe ; d’autres mécanismes sont donc nécessaires pour maintenir le lien entre le prix du contrat et le prix de référence. Le taux de financement est l’un des mécanismes les plus courants. Lorsque le prix du contrat se négocie avec une prime ou une décote par rapport au prix de référence, le taux de financement peut conduire les détenteurs de positions longues et courtes à effectuer des paiements périodiques, ce qui influe sur les coûts de détention et le comportement de trading. Le sens, la méthode de calcul et l’intervalle de règlement du taux de financement dépendent des règles propres à chaque plateforme.
Le mécanisme de prix de référence fournit une base pour la gestion des risques. Une plateforme de trading peut agréger des données de prix provenant de plusieurs marchés afin de calculer un prix indiciel ou un prix de référence pour déterminer les profits et pertes non réalisés et déclencher les liquidations. Cela peut contribuer à réduire l’incidence de transactions anormales à court terme sur un seul marché sur les prix de liquidation, sans toutefois éliminer totalement les risques liés à une liquidité insuffisante, à des retards de données ou à des conditions de marché extrêmes.
Le mécanisme de liquidation est un élément important du contrôle des risques pour les dérivés fondés sur la marge. Lorsque les capitaux propres d’un compte ne suffisent pas à satisfaire à l’exigence de marge de maintenance, la plateforme peut réduire ou clôturer automatiquement des positions afin de maîtriser l’exposition au risque. Plus l’effet de levier est élevé, plus l’incidence des fluctuations de prix sur la marge devient généralement importante. Par conséquent, même si les contrats perpétuels n’ont pas de date d’expiration, ils restent soumis aux exigences de marge et aux règles de liquidation.
Pourquoi les contrats perpétuels se sont-ils étendus des crypto-actifs aux actions ?
Premièrement, les contrats perpétuels ont développé un cadre de trading relativement mature. Le marché crypto présente depuis longtemps une demande pour le trading long et short, l’exposition avec effet de levier et des outils de gestion des risques disponibles en continu. En réponse, les plateformes de trading ont développé des mécanismes tels que les taux de financement, les prix de référence, la marge et la liquidation automatique. Ces mécanismes présentent un certain degré de transférabilité et offrent une référence pour concevoir des dérivés destinés à d’autres classes d’actifs.
Deuxièmement, les cours des actions suscitent un large intérêt sur les marchés. Les investisseurs peuvent souhaiter s’exposer à court terme à de grandes sociétés cotées, à des leaders sectoriels ou à certains événements d’entreprise, sans nécessairement acheter directement l’action sous-jacente. La structure longue et courte des contrats perpétuels peut offrir un moyen de participation fondé sur les dérivés, en utilisant les cours des actions comme référence pour le trading des contrats.
Troisièmement, les infrastructures des marchés d’actifs numériques et des marchés financiers traditionnels sont de plus en plus interconnectées. Les plateformes de trading, les teneurs de marché, les institutions de compensation et les institutions financières traditionnelles accordent davantage d’attention aux dérivés multi-actifs, aux actifs tokenisés et aux infrastructures de trading on-chain. Cela ne signifie pas que tous les contrats perpétuels sur actions doivent être émis ou réglés sur une blockchain. Cela indique plutôt que les mécanismes de trading développés sur les marchés crypto influencent la conception d’une gamme plus large de produits financiers.
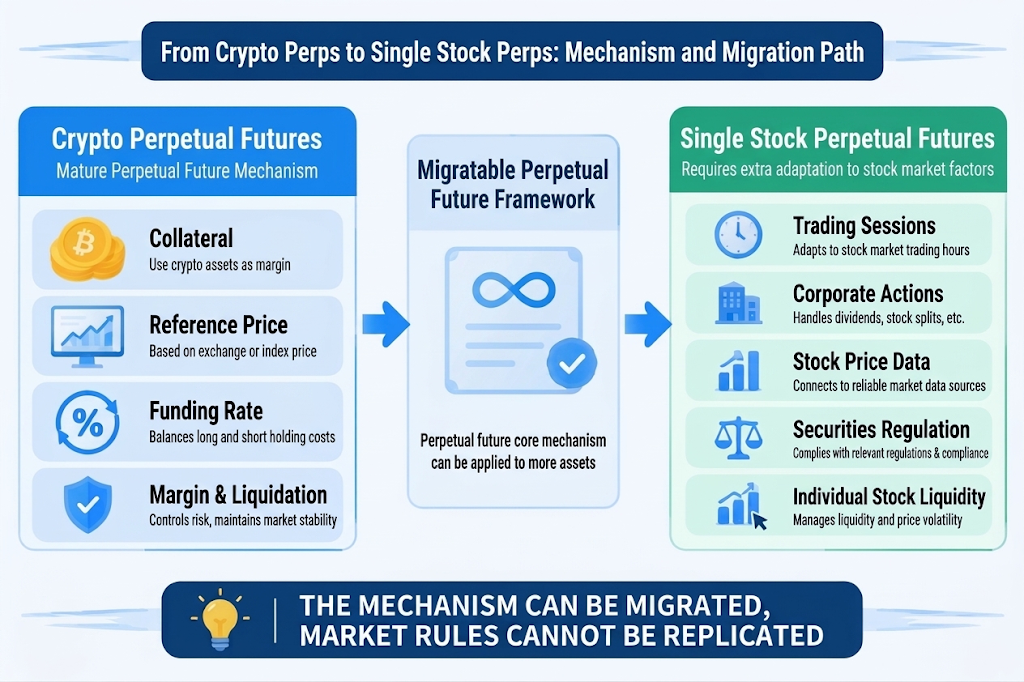
Toutefois, la transférabilité d’un mécanisme de produit ne signifie pas que les structures de marché peuvent être reproduites directement. Les actions présentent des heures de négociation, des opérations sur titres et des caractéristiques réglementaires différentes de celles des crypto-actifs. Les contrats perpétuels sur actions doivent traiter des questions telles que la détermination du prix de référence, la gestion des suspensions de cotation, les ajustements liés aux dividendes et aux divisions d’actions, ainsi que la gestion des garanties. Ce n’est que lorsque ces éléments sont clairement définis que les contrats perpétuels peuvent s’adapter à l’environnement opérationnel réel des marchés boursiers traditionnels.
Des contrats perpétuels crypto aux contrats perpétuels sur actions individuelles : quels mécanismes restent inchangés ?
Au niveau du contrat, la continuité la plus évidente est la structure sans date d’expiration fixe. Que l’actif de référence soit une devise numérique ou une action, les contrats perpétuels permettent aux traders de conserver des positions en continu tant qu’ils respectent les exigences de marge, sans devoir les reconduire selon une date d’expiration de contrats à terme traditionnelle. Cette conception réduit la complexité de la gestion des échéances, mais fait également des taux de financement un élément important des coûts de détention.
La structure longue et courte est également similaire. Les traders n’ont pas besoin de détenir directement l’actif sous-jacent pour établir une exposition directionnelle fondée sur leur anticipation de prix. Pour les participants qui souhaitent exprimer une opinion haussière ou baissière, cette structure peut permettre un trading dans les deux sens. Toutefois, une position sur contrat n’équivaut pas à la propriété de l’actif sous-jacent. Les droits et obligations du trader dépendent du contrat dérivé.
Les mécanismes de marge et de liquidation sont également des éléments fondamentaux. Les traders doivent fournir une marge initiale conformément aux règles de la plateforme de trading et maintenir des capitaux propres suffisants sur leur compte. Lorsque les mouvements de prix font tomber le niveau de marge sous le seuil requis, une position peut être liquidée partiellement ou intégralement. Les différents actifs présentent des caractéristiques de volatilité, de liquidité et d’écarts de prix différentes. Par conséquent, même lorsque le même multiple d’effet de levier est utilisé, le niveau de risque peut différer sensiblement.
Le mécanisme de taux de financement peut également être transposé, mais ses paramètres ne peuvent pas être copiés mécaniquement. Sur les marchés de crypto-actifs, les taux de financement sont influencés par le sentiment de marché, l’offre et la demande, les coûts de financement et les règles de calcul de la plateforme. Les contrats perpétuels sur actions doivent également tenir compte des heures de négociation au comptant, des anticipations de dividendes, des opérations sur titres et de la disponibilité des prix de référence. Le taux de financement doit être conçu pour correspondre au mécanisme de formation des prix du marché boursier concerné.
Des contrats perpétuels crypto aux contrats perpétuels sur actions individuelles : quels éléments doivent être repensés ?
L’une des différences les plus importantes concerne la source du prix de référence. Les crypto-actifs se négocient généralement en continu sur plusieurs plateformes d’actifs numériques, et certains disposent également de marchés on-chain pouvant fournir des données de prix relativement continues. Les marchés boursiers, en revanche, ont des heures de négociation régulières, des transactions avant et après marché, des suspensions de cotation et des différences de cotations entre plateformes de trading. Les contrats perpétuels sur actions doivent préciser clairement quel type de prix est utilisé comme référence et comment les mises à jour de prix sont traitées lorsque le marché au comptant est fermé.
Les oracles et les services de données de prix sont particulièrement importants dans ce processus. Pour les dérivés sur actions qui utilisent une infrastructure on-chain, un oracle peut être chargé de transmettre on-chain les cours des marchés boursiers traditionnels. Pour les contrats proposés par des plateformes de trading traditionnelles, les systèmes de prix indiciel et de prix de référence nécessitent également des sources de données fiables. Quelle que soit l’architecture, les retards de données, les interruptions de cotation, les prix anormaux et la concentration des sources de données peuvent affecter la tarification des contrats et l’équité des liquidations.
La gestion des garanties doit également être réévaluée en fonction de la classe d’actifs. Les contrats perpétuels crypto utilisent généralement des stablecoins ou d’autres actifs numériques comme marge, et la garantie elle-même peut connaître une volatilité des prix, une perte d’ancrage ou une liquidité insuffisante. Les dérivés sur actions des marchés financiers traditionnels peuvent, quant à eux, être soumis à des règles de marge, des exigences relatives aux garanties admissibles et des systèmes de ségrégation des actifs clients différents. La possibilité d’utiliser une garantie entre différentes classes d’actifs dépend de la plateforme de trading et du cadre réglementaire. Il ne s’agit pas d’une caractéristique inhérente aux contrats perpétuels.
En outre, les opérations sur titres requièrent des mécanismes de traitement dédiés. Les dividendes en numéraire, les dividendes exceptionnels, les divisions d’actions, les regroupements d’actions, les fusions, les radiations de cotation et les suspensions de cotation peuvent tous modifier le prix ou la négociabilité de l’action sous-jacente. Les règles du contrat doivent préciser à l’avance comment ces événements affectent le prix de référence, la valeur de la position et les modalités de règlement. Les crypto-actifs ne disposent pas d’un système d’opérations sur titres pleinement équivalent ; les contrats perpétuels sur actions ne peuvent donc pas simplement adopter tous les paramètres de risque des contrats crypto.
Quelle est la différence entre les contrats perpétuels sur actions individuelles et les actifs synthétiques on-chain ?
Les contrats perpétuels sur actions individuelles et les actions synthétiques on-chain peuvent tous deux offrir aux utilisateurs une exposition aux cours des actions, mais leurs structures de produit diffèrent. Les contrats perpétuels sur actions individuelles sont généralement centrés sur des contrats dérivés. Les traders utilisent la marge pour ouvrir des positions longues ou courtes, et les profits et pertes sont déterminés par les variations du prix du contrat, les taux de financement et les règles de liquidation. Ils n’exigent pas nécessairement l’émission d’un token on-chain représentant une action.
Les actifs synthétiques on-chain peuvent utiliser des garanties, des positions de dette, des oracles et des paramètres de risque de protocole pour suivre le prix d’un actif. Les utilisateurs détiennent un actif synthétique émis ou géré par un protocole. Outre le prix de référence lui-même, les risques peuvent inclure une garantie insuffisante, des liquidations de protocole, des défaillances d’oracle et des vulnérabilités des smart contracts.
Les méthodes de trading et les parties supportant les risques peuvent également différer. Pour les contrats perpétuels fournis par une plateforme de trading centralisée, celle-ci assure généralement l’appariement des ordres, la gestion des marges et l’exécution des liquidations. Les actifs synthétiques on-chain peuvent s’appuyer sur des smart contracts pour exécuter automatiquement la constitution de garanties, les liquidations et la conversion des actifs. Il n’existe pas d’architecture unique ; l’analyse d’un produit doit donc s’appuyer sur ses règles contractuelles et de règlement réelles, plutôt que de reposer uniquement sur des appellations telles que « token d’action » ou « contrat perpétuel ».
Plus important encore, l’exposition au prix n’est pas la même chose que la propriété d’une action. Qu’ils utilisent des contrats perpétuels sur actions individuelles ou des actions synthétiques, les utilisateurs doivent vérifier si le produit accorde des droits d’actionnaire, s’il est garanti par des actions physiques, comment les opérations sur titres sont traitées et contre qui ils peuvent exercer un recours si le protocole ou l’émetteur est confronté à des risques.
Structure de marché et limites de risque des contrats perpétuels sur actions individuelles
Lorsque les contrats perpétuels s’étendent au marché des actions individuelles, la liquidité devient un facteur clé pour déterminer si le produit peut fonctionner de manière fiable. L’activité de trading sur les marchés crypto est souvent concentrée sur un petit nombre d’actifs majeurs, tandis que la liquidité des actions individuelles varie davantage. Les grandes sociétés cotées peuvent disposer de marchés au comptant profonds, mais les volumes de trading, les écarts acheteur-vendeur et la continuité des prix des actions de petites et moyennes capitalisations peuvent différer sensiblement. Si le marché des dérivés manque de liquidité, les transactions importantes peuvent entraîner un glissement élevé et amplifier les écarts de prix.
Les différences d’horaires de trading influencent également la structure du marché. Les marchés crypto se négocient généralement en continu, tandis que les marchés boursiers au comptant ont des heures de négociation régulières, des jours fériés et des suspensions temporaires de cotation. Si les contrats perpétuels sur actions restent négociables lorsque le marché au comptant est fermé, les participants au marché doivent déterminer sur quelles informations repose le prix du contrat à ce moment-là et quels ajustements de prix peuvent intervenir à la réouverture du marché au comptant.
La liquidation et la gestion des risques doivent s’adapter aux caractéristiques de volatilité des actions individuelles. Une seule action peut connaître un écart de cours important en réaction à des résultats financiers, des décisions réglementaires, des litiges, des fusions-acquisitions ou des annonces inattendues. Par rapport à des mouvements de prix continus et graduels, les marchés présentant des écarts peuvent créer une différence plus importante entre le prix de liquidation et le prix auquel une position peut effectivement être exécutée. Les plateformes de trading doivent définir clairement les limites de risque, les paramètres de marge, les procédures de gestion des conditions de marché anormales et les mécanismes de désendettement forcé.
Le cadre réglementaire constitue également une part importante de la structure de marché. Les dérivés liés aux actions peuvent relever à la fois de la réglementation des valeurs mobilières et de celle des contrats à terme. Les différentes juridictions imposent des exigences différentes aux plateformes de trading, à l’éligibilité des clients, à la marge et aux informations à fournir. Une autorisation réglementaire ne signifie pas qu’un produit peut être proposé dans toutes les régions, ni que les conditions contractuelles et les normes de protection des clients sont identiques d’une plateforme à l’autre. Les traders doivent vérifier le cadre juridique applicable dans la juridiction du produit et s’ils satisfont aux critères d’éligibilité.
Gate Stock Contracts et TradFi : étendre les mécanismes des contrats perpétuels aux marchés d’actifs traditionnels
Les contrats perpétuels sur actions individuelles reflètent l’extension des mécanismes de dérivés des marchés crypto aux actifs boursiers traditionnels. Les Gate Stock Contracts constituent un exemple précis de cette orientation. Ils appliquent à des instruments liés aux actions des mécanismes de trading tels que la marge, les positions longues et courtes, ainsi que les contrats perpétuels, permettant aux utilisateurs de participer aux mouvements de prix d’actifs boursiers traditionnels au moyen de dérivés. Parallèlement, Gate TradFi étend le champ du trading au-delà des actions à plusieurs types d’actifs financiers traditionnels, illustrant l’élargissement des plateformes de trading d’actifs numériques en matière de couverture d’actifs et de mécanismes de trading. Ensemble, ils reflètent le lien entre l’infrastructure de trading crypto et les marchés financiers traditionnels. Toutefois, les contrats sur actions sont des produits contractuels spécifiques, tandis que TradFi constitue un cadre plus large de services de trading d’actifs traditionnels.
Du point de vue des mécanismes des contrats perpétuels crypto, les Gate Stock Contracts conservent des éléments fondamentaux tels que le trading sur marge, les positions longues et courtes, les taux de financement et les liquidations. Toutefois, les actifs boursiers traditionnels évoluent dans un environnement de marché différent de celui des crypto-actifs. Les heures de négociation, la répartition de la liquidité, les opérations sur titres et les méthodes de référence du prix sous-jacent peuvent tous affecter la tarification des contrats et la gestion des risques. Les autres actifs traditionnels couverts par Gate TradFi peuvent également appliquer des règles de trading différentes selon leurs classes d’actifs et la conception de leurs produits. Il ne faut donc pas supposer que tous les produits TradFi utilisent la même structure de contrats perpétuels, ni appliquer sans distinction les règles des marchés crypto à tous les actifs traditionnels.
Dans une perspective plus large de développement du marché, les Gate Stock Contracts illustrent une voie spécifique d’extension des mécanismes de contrats perpétuels aux actifs boursiers, tandis que Gate TradFi représente l’orientation plus générale de la plateforme visant à développer des services de trading autour de multiples actifs traditionnels. L’important n’est pas uniquement l’augmentation du nombre d’instruments de trading, mais aussi la manière dont la marge, les taux de financement, les références de prix et les mécanismes de liquidation s’adaptent à la structure de marché de différents actifs. Pour les utilisateurs, comprendre quels mécanismes proviennent des contrats perpétuels crypto et quelles règles doivent être ajustées en fonction des caractéristiques des actifs traditionnels constitue une base importante pour évaluer la structure et les limites de risque de ces produits.
FAQ
Les contrats perpétuels sur actions individuelles proviennent-ils des contrats perpétuels crypto ?
Leur conception s’inspire des mécanismes de contrats perpétuels largement utilisés sur les marchés crypto, notamment des structures telles que l’absence de date d’expiration fixe, les positions longues et courtes, la marge, les taux de financement et les liquidations. Toutefois, les contrats perpétuels sur actions individuelles sont des dérivés liés aux cours des actions et doivent s’adapter aux sources de prix, aux opérations sur titres et aux exigences réglementaires des marchés boursiers.
Les contrats perpétuels sur actions individuelles fonctionnent-ils nécessairement sur une blockchain ?
Pas nécessairement. « Perps » décrit la structure contractuelle des dérivés perpétuels et ne signifie pas nécessairement que le trading, l’appariement ou le règlement doivent avoir lieu sur une blockchain. Certains produits peuvent être proposés par des plateformes de trading traditionnelles ou intégrer une infrastructure on-chain. Leur architecture réelle doit être évaluée au cas par cas.
Pourquoi les contrats perpétuels sur actions nécessitent-ils des oracles ou des indices de prix ?
Les contrats nécessitent des prix de référence fiables pour la tarification, le calcul des profits et pertes et la gestion des risques. Lorsqu’un système on-chain est utilisé, un oracle peut transmettre les données du marché boursier. Lorsqu’une plateforme de trading traditionnelle propose le produit, elle peut utiliser son propre système de prix indiciel et de prix de référence. Les principaux éléments à examiner sont la transparence et la fiabilité de la source de données, de la fréquence des mises à jour et du traitement des conditions anormales.
Le mécanisme de taux de financement des contrats perpétuels crypto peut-il être utilisé directement pour les actions ?
Le mécanisme peut servir de référence, mais ses paramètres et sa méthode de calcul doivent être adaptés au marché boursier. Les heures de négociation des actions, les dividendes, les opérations sur titres et la liquidité au comptant peuvent tous affecter la relation entre le prix de référence et le prix du contrat. Les paramètres de taux de financement des crypto-actifs ne peuvent donc pas être simplement copiés.
Quelle est la différence entre les contrats perpétuels sur actions individuelles et les actions tokenisées ?
Les contrats perpétuels sur actions individuelles sont généralement des contrats dérivés qui se réfèrent aux cours des actions, tandis que les actions tokenisées peuvent représenter un actif on-chain ou un arrangement de droits. Les deux peuvent différer sensiblement en matière de propriété des actifs, de structure d’émission, de méthode de règlement, de caractéristiques réglementaires et des parties supportant les risques. La documentation spécifique du produit doit être examinée afin de déterminer les modalités applicables.