En 2026, CoreWeave a continué d’étendre son financement par dette adossé à son infrastructure de GPU et à ses contrats clients. En mars, l’entreprise a finalisé une facilité de prêt à terme à tirages différés de 8,5 milliards de dollars, dont une partie a obtenu des notations de crédit de catégorie investissement. En mai, elle a finalisé un autre prêt de 3,1 milliards de dollars adossé à une infrastructure de calcul haute performance. Ces dispositifs de financement montrent que les GPU ne sont plus seulement du matériel utilisé pour fournir des services de calcul. Ils deviennent également des actifs de garantie importants pour les institutions financières évaluant des projets d’infrastructure d’IA.
La logique centrale du financement adossé aux GPU consiste à associer des équipements de calcul susceptibles de générer des revenus à l’avenir à des contrats clients afin de financer la construction actuelle d’infrastructures. Ce modèle peut aider les entreprises de calcul à accélérer leur expansion, mais il relie aussi étroitement la valeur des équipements, la demande des clients, les coûts de financement et le remboursement de la dette. Comprendre l’approche de financement de CoreWeave nécessite d’analyser comment les GPU servent de garantie de prêt, comment les contrats clients soutiennent le remboursement de la dette et quels risques financiers peuvent découler d’une expansion fortement endettée.
Points clés
-
Le financement adossé aux GPU est une forme de financement adossé à des actifs qui utilise généralement des serveurs GPU, les infrastructures associées et les flux de trésorerie générés par certains contrats clients comme garantie de prêt.
-
CoreWeave utilise principalement ce modèle pour obtenir des fonds de construction à mesure que la demande des clients en capacité de calcul augmente, réduisant ainsi sa dépendance au financement par capitaux propres pour son expansion.
-
Un prêt à terme à tirages différés (DDTL) permet à une entreprise d’utiliser son engagement de financement par étapes, en fonction des progrès d’acquisition et de déploiement des équipements, plutôt que de tirer l’intégralité des fonds en une seule fois.
-
Les contrats clients peuvent rendre les flux de trésorerie des prêts plus prévisibles, mais la valeur d’un contrat n’équivaut pas à des liquidités déjà reçues et ne peut éliminer les risques de défaillance du client ou de livraison du projet.
-
Les cycles technologiques des GPU, la valeur des équipements d’occasion, les prix de location de capacité de calcul et les évolutions des taux d’intérêt peuvent tous affecter la sûreté d’un prêt.
-
Pour les investisseurs, une hausse du financement par GPU peut indiquer que l’entreprise accède à un soutien en capital plus important, mais elle peut aussi entraîner une hausse future des charges d’intérêts et de la pression de remboursement de la dette.
Pourquoi CoreWeave a-t-elle besoin d’un financement par dette pour étendre sa capacité GPU ?
L’activité principale de CoreWeave consiste à fournir des services de cloud GPU aux développeurs de modèles d’IA, aux entreprises technologiques et à d’autres clients ayant d’importants besoins en calcul. Contrairement à une activité typique d’abonnement logiciel, les services de calcul nécessitent des équipements physiques considérables. L’entreprise doit non seulement acheter des GPU auprès de fournisseurs tels que NVIDIA, mais aussi construire des clusters de serveurs, des systèmes réseau, des installations de stockage ainsi que les infrastructures associées d’alimentation et de refroidissement.
Ces investissements interviennent généralement avant que les clients n’utilisent réellement la capacité de calcul et ne paient les services, ce qui crée d’importants besoins de capitaux initiaux. Même lorsqu’une entreprise a sécurisé des contrats clients à long terme, elle doit d’abord investir pour acheter et déployer les équipements avant de convertir progressivement ces contrats en revenus réels.
Ce décalage temporel entre l’investissement en capital et l’encaissement des revenus est une raison importante pour laquelle CoreWeave recourt au financement par dette. Si l’entreprise s’appuyait entièrement sur ses flux de trésorerie opérationnels pour son expansion, elle pourrait devoir attendre que ses opérations existantes génèrent suffisamment de liquidités avant d’acheter le prochain lot d’équipements, ce qui limiterait la vitesse à laquelle elle peut fournir de la capacité de calcul. L’émission continue d’actions peut également permettre de lever des fonds, mais elle risque de diluer la participation des actionnaires existants.
Le financement par dette offre une autre option : l’entreprise peut utiliser les actifs de calcul qu’elle possède déjà ou prévoit d’acheter, ainsi que les contrats clients associés, pour obtenir des fonds destinés à une nouvelle phase de construction d’infrastructures, puis rembourser progressivement la dette avec les futurs revenus de services.
Ce modèle ressemble à plusieurs égards au financement traditionnel des infrastructures. Les compagnies aériennes peuvent utiliser des avions pour obtenir des financements, et les entreprises énergétiques peuvent structurer des prêts autour d’équipements de production d’électricité et de contrats d’achat d’électricité à long terme. Les entreprises de calcul d’IA tentent de transformer les clusters de GPU et les revenus générés par les services de calcul en actifs finançables. Toutefois, les GPU deviennent généralement obsolètes sur le plan technologique plus rapidement que les avions et les grandes installations énergétiques, et leurs futurs prix de location sont plus sensibles aux évolutions des performances des puces. La capacité de CoreWeave à continuer d’utiliser la dette pour soutenir son expansion dépend non seulement de la demande des clients, mais aussi de la reconnaissance par les institutions financières de la valeur des actifs concernés et de leurs futurs flux de trésorerie.
Qu’est-ce que le financement adossé aux GPU ? Comment les institutions financières évaluent-elles les actifs de calcul ?
Le financement adossé aux GPU constitue généralement une forme de prêt adossé à des actifs. L’entreprise emprunteuse utilise des serveurs GPU et des équipements connexes comme garantie. Certaines structures de financement incluent également des contrats clients spécifiques, des créances clients ou les flux de trésorerie associés. Après avoir fourni les fonds, le prêteur attend de l’entreprise qu’elle achète, déploie et exploite les équipements de calcul conformément à l’accord, en utilisant les revenus de l’activité pour payer les intérêts et rembourser le principal. Si l’emprunteur ne respecte pas ses obligations contractuelles, le prêteur peut exercer des recours ou prendre des mesures de recouvrement sur les actifs ou flux de trésorerie concernés, conformément à l’accord de garantie. Le périmètre des garanties, le rang des créances et les modalités de recours peuvent différer selon les projets de financement. Tous les prêts adossés aux GPU ne doivent donc pas être considérés comme ayant la même structure.
Lorsqu’elles évaluent ces prêts, les institutions financières examinent généralement plus que le prix d’achat des GPU. Les modèles d’équipement, leur durée de vie utile prévue, les lieux de déploiement, les conditions des contrats clients, le taux d’utilisation des équipements et leur valeur de revente future peuvent tous influencer les conditions de financement. Par exemple, un cluster de GPU déjà associé à un contrat client de long terme peut présenter des perspectives de revenus plus claires qu’un équipement pour lequel la demande des clients n’a pas encore été établie. Si le client présente une forte capacité de paiement et que le contrat couvre une plus longue partie de la durée d’exploitation de l’équipement, le prêteur peut évaluer plus facilement les futurs flux de trésorerie. Cependant, le contrat peut toujours être affecté par les calendriers de livraison, la qualité de service et le profil de crédit de la contrepartie. Il ne peut pas simplement être considéré comme un revenu sans risque.
Les actifs GPU présentent également une caractéristique particulière : ils sont à la fois des équipements productifs générant des revenus et une garantie qu’un prêteur peut potentiellement liquider en cas de défaut. Lorsqu’une nouvelle génération de puces est introduite, la compétitivité sur le marché et les prix de seconde main des équipements plus anciens peuvent diminuer. Même si les serveurs continuent de fonctionner normalement, leur valeur économique peut ne pas rester stable. Les prêteurs doivent évaluer à la fois les liquidités que les équipements peuvent générer pendant leur exploitation continue et la valeur pouvant être recouvrée en cas de défaut. Cette double dépendance confère au financement adossé aux GPU un profil de risque différent de celui d’un prêt de crédit d’entreprise classique.
Comment fonctionne le financement adossé aux GPU de CoreWeave ?
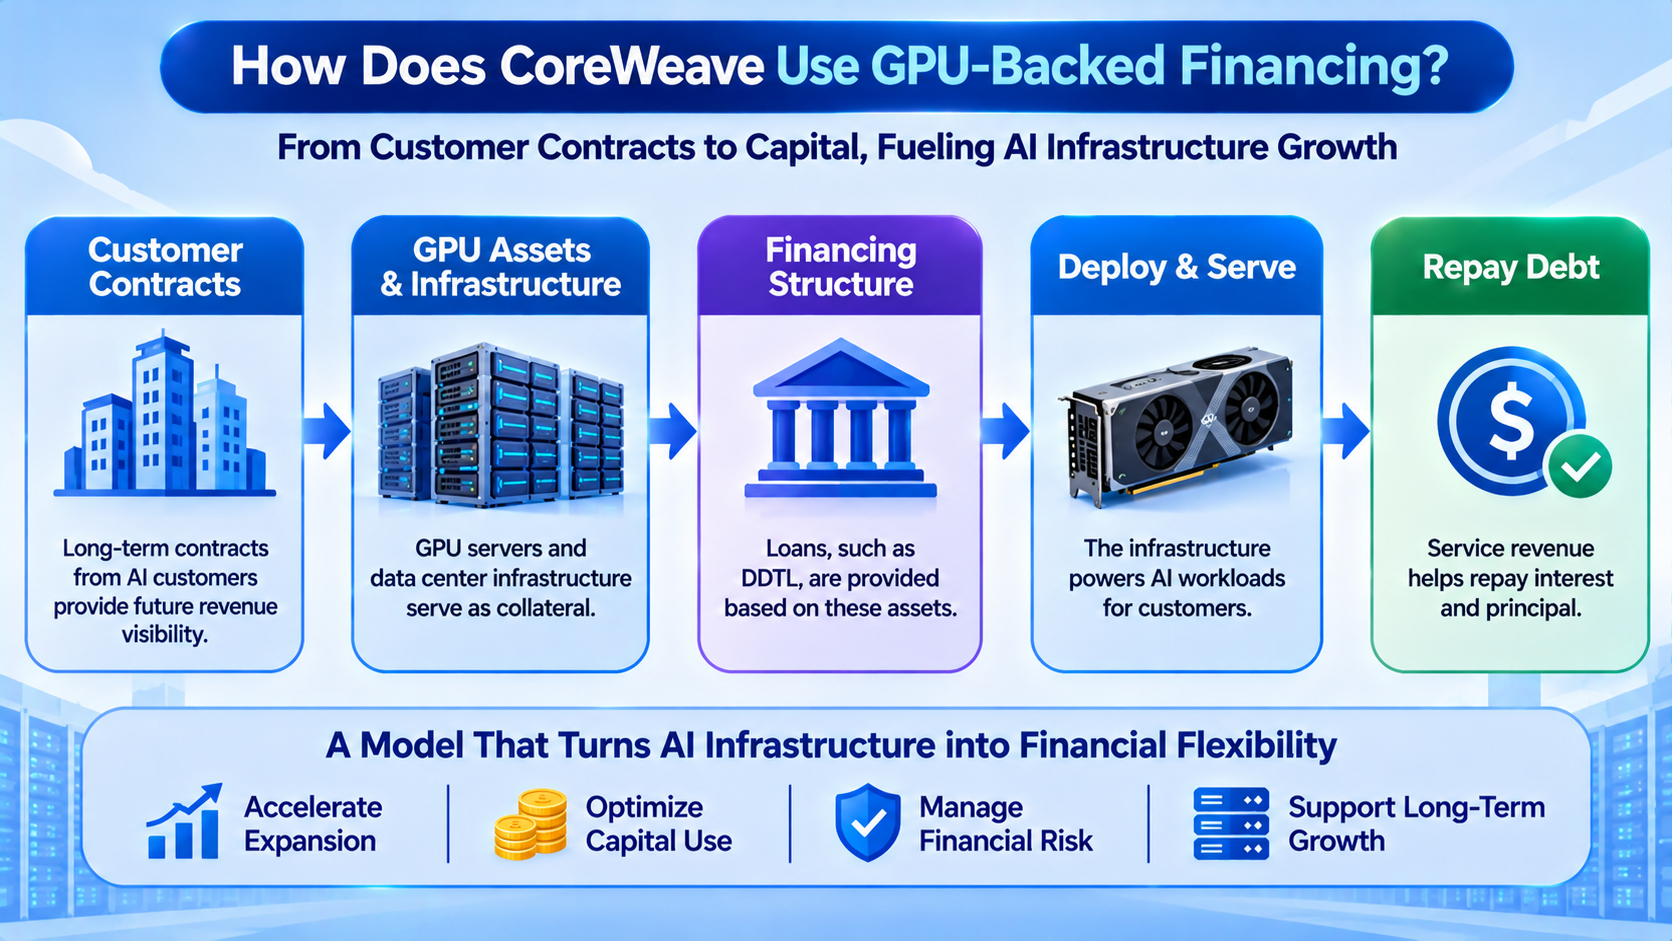
Les dispositifs de financement de CoreWeave peuvent être compris à travers deux opérations finalisées en 2026. La facilité DDTL 4.0, finalisée en mars, disposait d’un engagement total de 8,5 milliards de dollars et était soutenue par une infrastructure de calcul haute performance et les contrats clients associés. Sa capacité d’emprunt initiale était d’environ 7,5 milliards de dollars et pouvait augmenter à mesure que les actifs sous-jacents remplissaient certaines conditions.
La facilité comprenait des tranches à taux variable et à taux fixe. Le taux variable correspondait au SOFR majoré de 2,25 points de pourcentage, tandis que la tranche à taux fixe s’élevait à environ 5,9 %, avec une échéance en mars 2032. Moody’s et DBRS ont attribué à ce financement les notes respectives A3 et A (low), ce qui en fait un exemple de financement adossé à une infrastructure GPU bénéficiant de notations de catégorie investissement.
La facilité DDTL 5.0, finalisée en mai, utilisait une structure de crédit différente. Cette facilité de 3,1 milliards de dollars était principalement destinée à soutenir l’acquisition et le déploiement d’infrastructures associées à deux contrats clients. Sa tarification finale à taux variable correspondait au SOFR majoré de 4,50 points de pourcentage, et sa durée était d’environ cinq ans et demi. Contrairement au financement précédent de catégorie investissement, ce projet a reçu les notes Ba2 de Moody’s et BB+ de Fitch, qui ne relèvent pas de la catégorie investissement. L’écart de tarification entre les deux facilités montre que, même lorsque les actifs de garantie sont tous liés aux GPU, la qualité de crédit du client, les flux de trésorerie du projet, la durée du prêt et la structure du financement peuvent toujours affecter le coût des fonds.
En pratique, CoreWeave peut utiliser des entités de financement ad hoc pour détenir les actifs concernés et contracter la dette, tandis que le produit des prêts est utilisé pour acheter ou déployer des équipements de calcul associés à des contrats clients spécifiques.
À mesure que les équipements deviennent opérationnels, les paiements des clients pour les services deviennent une source importante de flux de trésorerie soutenant le remboursement des prêts. Certains dispositifs de financement utilisent des structures à recours limité ou sans recours, concentrant les principaux droits de recouvrement du prêteur sur l’entité de financement spécifique et ses actifs plutôt que de couvrir automatiquement tous les actifs de la société mère. Toutefois, l’isolation structurelle du risque ne signifie pas que le groupe n’est absolument pas affecté. Si les performances d’un projet sont inférieures aux attentes, l’entreprise peut toujours faire face à des perturbations opérationnelles, à des coûts de financement plus élevés ou à un accès réduit aux futurs financements.
Pourquoi les prêts à terme à tirages différés conviennent-ils aux infrastructures de calcul d’IA ?
Un prêt à terme à tirages différés (Delayed Draw Term Loan, DDTL) permet à un emprunteur de tirer des fonds par étapes durant une période convenue, sous réserve de conditions spécifiées. Contrairement à un prêt dont l’intégralité du montant est fournie d’un seul coup, l’entreprise peut utiliser la partie concernée de l’engagement lorsqu’elle achète des équipements, termine la construction d’un projet ou satisfait à des conditions liées aux actifs.
Ce mécanisme convient aux activités dont les besoins en capital sont clairement échelonnés, en particulier aux projets d’infrastructure d’IA qui déploient progressivement des clusters de GPU conformément aux contrats clients. L’entreprise n’est pas obligée de tirer l’intégralité du principal avant que tous les équipements aient été livrés. Cela peut réduire la charge d’intérêts sur les fonds qui n’ont pas encore été utilisés, bien que l’entreprise puisse toujours devoir payer des commissions d’engagement et d’autres coûts associés.
La structure de financement de CoreWeave reflète cette caractéristique. L’acquisition de GPU nécessite généralement de prendre en compte l’approvisionnement en équipements, l’état de préparation du centre de données, la configuration du réseau et les calendriers de livraison aux clients, et le déploiement réel peut prendre plusieurs mois. Si les tirages peuvent être alignés sur l’acquisition des équipements, l’entreprise peut gérer plus efficacement l’utilisation de ses liquidités et éviter que le produit du prêt reste inutilisé pendant une période prolongée. Une facilité DDTL 5.5 de 2,6 milliards de dollars divulguée en août 2026 devait également explicitement soutenir les dépenses d’investissement requises par certains contrats clients, y compris l’achat de serveurs GPU et des infrastructures associées. Le prêt arrive à échéance en septembre 2031, et la marge applicable aux prêts SOFR est de 5,50 points de pourcentage.
La flexibilité d’un DDTL ne signifie pas que les fonds peuvent être tirés sans condition. L’accord de prêt peut exiger que l’entreprise remplisse des conditions relatives à la livraison des actifs, à la couverture des garanties, aux indicateurs financiers ou à d’autres engagements. Si le déploiement des GPU est retardé, si les contrats clients changent ou si le projet ne respecte pas les conditions du prêt, l’entreprise peut ne pas être en mesure d’obtenir tous les fonds selon le plan initial. Pour les entreprises de calcul connaissant une expansion rapide, ce mécanisme de financement peut améliorer l’efficacité du capital, mais il exige également une coordination entre la construction du projet, l’acquisition d’équipements et les dispositifs de financement. Un retard important à n’importe quelle étape peut affecter la livraison ultérieure des équipements et la comptabilisation des revenus.
Pourquoi les contrats clients peuvent-ils apporter un soutien de crédit important au financement des GPU ?
La valeur de marché des serveurs GPU évolue avec le développement technologique. Toutefois, lorsque les équipements sont déjà associés à une demande claire et de long terme de la part des clients, les prêteurs peuvent utiliser les conditions contractuelles pour évaluer les futurs revenus. Pour un fournisseur de services de calcul tel que CoreWeave, les contrats clients peuvent préciser la capacité de calcul, les conditions de service, la tarification et les exigences de livraison, fournissant ainsi une base aux institutions financières pour prévoir les flux de trésorerie du projet.
Par rapport à une activité qui dépend entièrement de la future demande au comptant de capacité de calcul, les installations de calcul soutenues par des contrats sont généralement plus faciles à modéliser pour prévoir les revenus. Les institutions financières peuvent en outre analyser si les revenus contractuels suffisent à couvrir les coûts d’exploitation des équipements, les intérêts et le remboursement du principal.
La qualité d’un contrat client est plus importante que sa valeur totale. Un contrat de long terme peut améliorer la visibilité des revenus, mais les prêteurs doivent toujours examiner si le client a la capacité de continuer à effectuer ses paiements, si le contrat prévoit des dispositions de résiliation anticipée et si le fournisseur de services peut fournir la capacité de calcul comme convenu.
Les grands clients de l’IA peuvent disposer de fortes capacités de financement, mais leurs activités sont également affectées par la concurrence entre les modèles, les conditions des marchés de capitaux et l’évolution de la demande de calcul. Pour les prêteurs, les contrats clients ne constituent pas une protection absolue indépendante des actifs GPU. Ils doivent être évalués conjointement avec la valeur des équipements, les coûts du projet et le profil de crédit de l’emprunteur.
La concentration de la clientèle affecte également le risque de financement. Si un cluster de calcul sert principalement un grand client, le contrat associé peut fournir une source de revenus relativement claire, mais le projet peut aussi dépendre fortement de la continuité des activités et de la capacité d’exécution de ce client. Si le contrat prend fin et ne peut être renouvelé rapidement, l’équipement peut devoir trouver une nouvelle demande de location, et le nouveau prix de location peut être inférieur au niveau initial. Le financement par GPU relie effectivement le risque de crédit client au risque de valeur résiduelle des équipements : les contrats clients aident l’entreprise à obtenir des fonds, tandis que la future valeur économique des équipements détermine les possibilités de refinancement et de cession des actifs après la fin des contrats.
Pourquoi les mises à jour technologiques des GPU peuvent-elles affecter la capacité de remboursement de la dette ?
Un risque important du financement adossé aux GPU est que la valeur économique des équipements de calcul peut évoluer rapidement avec les progrès technologiques. Les GPU de nouvelle génération offrent généralement de meilleures performances de calcul, une bande passante mémoire supérieure ou une meilleure efficacité énergétique, ce qui réduit la compétitivité des modèles plus anciens pour certaines charges de travail. Même si les GPU plus anciens restent adaptés à l’inférence, à l’ajustement fin des modèles ou à d’autres tâches de calcul, leurs prix de location sur le marché peuvent être affectés à mesure que l’offre d’équipements plus récents augmente. Pour les entreprises qui dépendent des revenus de location des équipements pour rembourser les prêts, le progrès technologique peut créer une nouvelle demande de capacité de calcul tout en réduisant le potentiel de revenus futurs des équipements existants.
L’amortissement comptable doit être distingué des évolutions de la valeur réelle de marché. L’amortissement comptable est le processus par lequel une entreprise répartit le coût d’un équipement dans le temps selon ses politiques comptables établies. La valeur de marché, en revanche, dépend des performances de l’équipement, de la demande, de sa durée de vie restante et des conditions du marché de seconde main.
Un lot de GPU peut connaître une évolution importante de son prix de marché après l’introduction d’un nouveau modèle, même s’il n’a pas encore été entièrement amorti à des fins comptables. À l’inverse, si un modèle plus ancien reste adapté à certaines tâches de calcul sensibles aux coûts, sa valeur d’usage réelle peut dépasser certaines attentes du marché. Les institutions financières doivent évaluer la capacité de l’équipement à générer des liquidités sur toute la durée du prêt, plutôt que de déterminer la valeur de la garantie uniquement sur la base de son prix d’achat initial.
Les mises à jour technologiques peuvent également créer un risque de refinancement. Supposons qu’un plan de remboursement de prêt repose sur la capacité des GPU à continuer de générer des revenus stables, mais que les prix de location chutent fortement après l’expiration des contrats clients. Les flux de trésorerie du projet disponibles pour le service de la dette peuvent alors diminuer. Si le prêteur réduit également la valorisation des actifs donnés en garantie, l’emprunteur peut devoir fournir des garanties supplémentaires, rembourser une partie de la dette par anticipation ou accepter des coûts de financement plus élevés. Le défi central des prêts adossés aux actifs GPU n’est pas que les équipements perdront nécessairement rapidement de leur valeur, mais que la durée du prêt, les conditions des contrats clients et la durée de vie économique réelle des GPU restent raisonnablement alignées.
Comment le financement adossé aux GPU modifie-t-il la structure financière de CoreWeave ?
Le financement adossé à des actifs peut aider CoreWeave à étendre sa capacité de calcul sans dépendre entièrement de nouveaux capitaux propres, mais cette méthode d’expansion accroît également l’endettement de l’entreprise. Le produit des prêts est utilisé pour acheter des GPU et les infrastructures associées. Une fois les nouveaux équipements opérationnels, ils génèrent des revenus, et l’entreprise utilise ses flux de trésorerie opérationnels pour rembourser la dette. Si les revenus du projet couvrent les coûts opérationnels, les intérêts et le principal, puis continuent de générer des rendements après l’échéance du prêt, le financement par dette peut améliorer l’efficacité du capital des actionnaires. À l’inverse, si la demande des clients est inférieure aux attentes ou si les équipements deviennent opérationnels plus tard que prévu, l’entreprise doit toujours respecter ses obligations de dette, ce qui peut accroître la pression financière.
Le niveau d’endettement de CoreWeave est devenu un indicateur important pour évaluer son modèle économique. Au cours du premier semestre 2026, la valeur comptable de la dette figurant au bilan de l’entreprise est passée d’environ 21,4 milliards de dollars à la fin de 2025 à environ 35,1 milliards de dollars. Ces chiffres reflètent le soutien en capital nécessaire à son expansion rapide, mais la valeur comptable de la dette ne peut pas être assimilée directement à l’ensemble des futures obligations de paiement. Les locations à long terme, les engagements d’achat d’équipements et les autres accords contractuels nécessitent également une analyse distincte.
Pour les investisseurs, l’augmentation de la dette ne suffit pas à elle seule pour conclure que la situation financière de l’entreprise s’est détériorée. Ils doivent également observer si les nouveaux fonds sont convertis en actifs de calcul livrés dans les délais et quel volume de flux de trésorerie opérationnels ces actifs peuvent générer.
Les coûts de financement constituent une autre variable clé. Les différents projets de prêt finalisés par CoreWeave en 2026 présentent des taux d’intérêt, des notations et des conditions de remboursement différents, montrant que les institutions financières ne considèrent pas tous les actifs GPU comme ayant la même qualité de crédit. Un financement de catégorie investissement peut aider l’entreprise à obtenir des fonds à un coût inférieur, tandis que les projets présentant un risque de crédit plus élevé peuvent exiger une marge plus importante. À mesure que la dette augmente, même une variation modérée du taux de financement moyen peut affecter les futures charges d’intérêts. L’entreprise doit continuer d’améliorer l’exécution des projets, la qualité des contrats clients et l’utilisation des actifs afin de réduire les coûts de financement et d’éviter de dépendre excessivement de nouvelles dettes pour maintenir son expansion.
Comment les investisseurs doivent-ils évaluer le risque de financement par GPU de CoreWeave ?
L’analyse du modèle de financement de CoreWeave exige d’évaluer la croissance de l’activité conjointement avec sa capacité de remboursement de la dette, plutôt que de se concentrer uniquement sur les nouveaux contrats ou les montants de financement.
Les investisseurs doivent suivre si les contrats clients signés par l’entreprise peuvent être convertis en revenus réels comme prévu, notamment le calendrier des livraisons de GPU, la mise en service des centres de données et l’utilisation par les clients. Les contrats à long terme peuvent offrir une visibilité sur les revenus, mais si la construction du projet est retardée, les revenus associés peuvent être réalisés plus tard que prévu alors que les coûts de financement peuvent déjà avoir commencé à s’accumuler. Les investisseurs doivent également distinguer le portefeuille de commandes contractuel, les revenus comptabilisés et les liquidités effectivement reçues, plutôt que de considérer la valeur totale des contrats futurs comme des fonds disponibles pour le remboursement de la dette.
Les investisseurs doivent analyser la relation entre les flux de trésorerie et les dépenses d’investissement. CoreWeave peut continuer à investir massivement dans l’achat d’équipements durant une période de croissance rapide de son activité. Même si les revenus et les flux de trésorerie opérationnels s’améliorent, les flux de trésorerie disponibles peuvent rester affectés par des dépenses d’investissement élevées. Pour une entreprise de calcul à forte intensité d’actifs, des flux de trésorerie disponibles négatifs à court terme ne signifient pas nécessairement que l’activité manque de valeur. Toutefois, si l’entreprise dépend de nouveaux financements sur une période prolongée pour couvrir la dette existante et les achats d’équipements, la durabilité de sa structure de capital nécessite une évaluation plus approfondie. Les échéances de la dette, les soldes de trésorerie, la capacité de financement disponible, les charges d’intérêts et les futures obligations d’achat d’équipements constituent tous des éléments importants pour évaluer la pression de financement.
Les investisseurs doivent également suivre les performances opérationnelles des actifs GPU eux-mêmes. Le taux d’utilisation des équipements, les prix de location par unité de capacité de calcul, les renouvellements de contrats clients et la capacité à réutiliser les équipements plus anciens peuvent tous affecter les futurs flux de trésorerie. Si la demande de calcul d’IA continue d’augmenter et que le déploiement des équipements devient plus efficace, le financement adossé aux GPU peut aider CoreWeave à établir une base de revenus plus importante. Si les puces de nouvelle génération remplacent rapidement les équipements plus anciens ou si les clients réduisent leurs achats, l’effet de levier peut amplifier la volatilité opérationnelle. La clé pour évaluer la valeur à long terme de CoreWeave n’est pas le montant que l’entreprise peut emprunter, mais la capacité des actifs créés à chaque cycle de financement à générer des rendements en trésorerie suffisants pendant toute leur durée de vie utile.
Comment trader CoreWeave (CRWV) sur Gate et suivre son risque de financement ?
CoreWeave est entrée en bourse au Nasdaq en mars 2025 sous le symbole CRWV. Les investisseurs peuvent suivre les performances de marché de CoreWeave via les services de trading d’actions et TradFi associés de Gate, puis choisir leur mode de participation en fonction des produits réellement disponibles sur la plateforme. Gate donne accès aux actions liées à CRWV, aux contrats sur différence (CFD) et au trading de contrats perpétuels. Ces produits diffèrent par leur type d’actif, leurs horaires de trading, leurs exigences de marge et leur structure de risque. Le trading d’actions et le trading de produits dérivés ne doivent pas être considérés comme identiques. En particulier, les CFD et les contrats perpétuels sont principalement utilisés pour participer aux mouvements de prix de l’actif sous-jacent et ne représentent pas une détention directe d’actions CoreWeave ni un droit aux droits correspondants des actionnaires.
Lorsqu’ils suivent CRWV sur Gate, les investisseurs peuvent analyser les évolutions du financement de l’entreprise parallèlement aux variations de son cours. Le financement adossé aux GPU peut aider CoreWeave à étendre sa capacité de calcul, mais la nouvelle dette peut également accroître les futures charges d’intérêts et la pression de remboursement. Pour évaluer les performances de marché de CRWV, les investisseurs peuvent examiner les revenus trimestriels, les contrats clients et les progrès de déploiement des GPU, ainsi que les soldes de dette, les taux de financement, les dépenses d’investissement et les flux de trésorerie opérationnels, afin d’évaluer la manière dont le marché perçoit son modèle d’expansion. Les traders utilisant des CFD ou des contrats perpétuels doivent également tenir compte de l’effet de levier, de la marge, des frais de financement et des risques potentiels de liquidation forcée. Ils doivent éviter d’assimiler directement les attentes de croissance à long terme de l’entreprise aux mouvements de prix à court terme.
Les différents produits de trading CRWV sur Gate peuvent être soumis à des règles de trading, des frais et des restrictions régionales différents. Consultez la page du produit concerné pour connaître la disponibilité actuelle. Quel que soit le mode de trading choisi, comprendre la structure de financement de CoreWeave et son effet sur les flux de trésorerie peut aider à fournir une évaluation plus complète des risques opérationnels et de la valorisation de marché de cette entreprise de calcul d’IA.
Résumé
L’utilisation par CoreWeave du financement adossé aux GPU est une option de financement issue du caractère intensif en capital des infrastructures de calcul d’IA. L’entreprise doit acheter à l’avance de grandes quantités d’équipements de calcul et récupérer progressivement son investissement grâce aux contrats clients à long terme et aux services de calcul. L’utilisation de serveurs GPU, d’infrastructures associées et de flux de trésorerie contractuels comme support de prêt peut aider l’entreprise à obtenir des fonds de construction à mesure que la demande des clients augmente, réduisant ainsi sa dépendance au financement par capitaux propres. La finalisation de plusieurs prêts à terme à tirages différés en 2026 montre également que les institutions financières tentent de traiter l’infrastructure de calcul haute performance comme un actif de financement pouvant être évalué séparément.
Ce modèle modifie également la structure de risque des entreprises de calcul d’IA. Les GPU déterminent non seulement la quantité de services de calcul qu’une entreprise peut fournir, mais aussi la manière dont les prêteurs évaluent la valeur des garanties et la capacité de remboursement de la dette. Les contrats clients peuvent améliorer la visibilité des revenus, mais ils ne peuvent pas éliminer entièrement les risques liés à l’amortissement des équipements, aux retards de livraison, aux défauts des clients et aux évolutions des coûts de financement. À mesure que la technologie GPU progresse rapidement, le degré d’alignement entre les conditions des prêts, la durée de vie économique des équipements et les conditions des contrats clients continuera d’affecter la stabilité de la structure de financement.
Pour les investisseurs, l’expansion de l’échelle de financement de CoreWeave reflète à la fois les capitaux nécessaires à la construction d’infrastructures d’IA et le besoin de l’entreprise de gérer des obligations de dette plus complexes. Les indicateurs clés à l’avenir incluront non seulement la croissance des revenus et la valeur des nouveaux contrats, mais aussi le taux d’utilisation des équipements, les flux de trésorerie, les dépenses d’investissement, les échéances de la dette et les coûts de financement. Le financement adossé aux actifs GPU peut devenir un outil efficace de soutien de la croissance à long terme uniquement lorsque la nouvelle capacité de calcul génère de manière constante suffisamment de flux de trésorerie pour couvrir les coûts et les obligations de dette associés.
FAQ
Qu’est-ce que le financement adossé aux GPU ?
Le financement adossé aux GPU est une forme de financement qui utilise des serveurs GPU et des infrastructures de calcul associées comme garantie de prêt. Certains projets incluent également les contrats clients et leurs flux de trésorerie dans la structure de soutien au crédit. L’entreprise utilise le produit du prêt pour acheter ou déployer des équipements, puis rembourse la dette avec les revenus des services de calcul.
Pourquoi CoreWeave ne s’appuie-t-elle pas entièrement sur l’émission d’actions ?
Le financement par dette peut aider une entreprise à lever des fonds de construction sans émettre immédiatement une grande quantité de nouvelles actions, réduisant ainsi la pression de dilution des capitaux propres. Toutefois, la dette exige le paiement d’intérêts et du principal et n’a pas nécessairement un coût de financement inférieur à celui du financement par capitaux propres.
En quoi un DDTL diffère-t-il d’un prêt classique ?
Un DDTL permet à une entreprise de tirer des fonds par étapes pendant une période convenue, sous réserve de conditions spécifiées. Il convient davantage aux activités dans lesquelles l’acquisition d’équipements et la construction de projets suivent un calendrier défini. Les tirages réels doivent toujours satisfaire aux conditions pertinentes de l’accord de prêt.
Le financement adossé aux GPU est-il une forme de titrisation ?
Pas nécessairement. Un prêt adossé aux GPU est une forme de financement adossé à des actifs, mais les prêts adossés à des actifs et la titrisation d’actifs ne sont pas identiques. La titrisation implique généralement de regrouper des actifs ou des flux de trésorerie et d’émettre des titres. La classification spécifique dépend de la structure de l’opération.
Pourquoi les contrats clients affectent-ils les taux d’intérêt des prêts GPU ?
Les contrats clients peuvent aider les prêteurs à prévoir les futurs revenus, mais la qualité de crédit du client, les conditions contractuelles, les modalités de paiement et les risques de livraison du projet affectent également la sûreté du prêt. Des flux de trésorerie contractuels plus stables sont généralement favorables à l’évaluation du financement, mais ils ne garantissent pas un taux d’intérêt inférieur.
Les mises à niveau des GPU peuvent-elles créer des risques pour les prêts garantis ?
Oui. Si le prix de location ou la valeur de revente des équipements plus anciens diminue fortement, les flux de trésorerie du projet et la valeur de la garantie peuvent être affectés. Toutefois, les GPU plus anciens peuvent encore être utilisés pour l’inférence et d’autres tâches de calcul. Le risque réel dépend de l’utilisation des équipements, des conditions contractuelles et des conditions du prêt.
Une hausse de la dette de CoreWeave signifie-t-elle que le cours de son action baissera nécessairement ?
Une hausse de la dette peut accroître l’effet de levier financier et le risque opérationnel, mais elle n’implique pas directement que le cours de l’action baissera inévitablement. Les investisseurs doivent prendre en compte conjointement la croissance des revenus, les flux de trésorerie, les coûts de financement, l’utilisation des actifs et la valorisation de marché.