Un ETF Bitcoin avec protection contre la baisse est un fonds négocié en bourse qui utilise des produits dérivés financiers, tels que des options, afin d’ajuster le profil risque-rendement des investissements en bitcoin. Contrairement aux ETF au comptant qui suivent directement le prix du bitcoin, ces produits cherchent à offrir aux investisseurs un certain niveau de protection contre la baisse sur une période d’investissement déterminée, tout en couvrant le coût de cette protection en limitant les gains à la hausse ou par d’autres mécanismes.
Alors que la gamme de produits ETF Bitcoin continue de s’élargir, les besoins des investisseurs ont évolué au-delà de la simple exposition au prix du bitcoin. Ils incluent désormais la gestion de la volatilité, l’amélioration du rendement et le contrôle des risques. Par exemple, les ETF Bitcoin à protection structurée de Calamos combinent une exposition à des actifs liés au bitcoin et des stratégies sur options, permettant aux investisseurs de viser un profil risque-rendement spécifique sur une période de résultat prédéterminée.
Toutefois, la protection contre la baisse ne signifie pas que le prix du fonds ne peut pas diminuer, ni que les investisseurs préserveront leur capital quel que soit le moment de leur achat. Comprendre ces produits nécessite d’analyser plus en détail le fonctionnement de la stratégie sur options, la détermination de la plage de protection, les raisons pour lesquelles les rendements sont plafonnés et l’incidence que différentes dates d’achat peuvent avoir sur le résultat final de l’investissement.
Points clés
-
Les ETF Bitcoin avec protection contre la baisse ne sont pas identiques aux ETF au comptant ordinaires. Les ETF Bitcoin au comptant ordinaires offrent principalement une exposition au prix du bitcoin, tandis que les produits à buffer ou protégés utilisent des stratégies sur options afin de modifier le profil risque-rendement supporté par les investisseurs.
-
La protection contre la baisse a généralement un coût. Un fonds peut renoncer à une partie de son potentiel de hausse en échange d’un buffer ou d’une protection contre la baisse pendant une période déterminée.
-
Un buffer et une protection à 100 % ne sont pas la même chose. Le premier ne couvre généralement qu’une portion prédéterminée d’une baisse, tandis que la seconde peut offrir une protection totale contre les pertes à la fin de la période de résultat, sous certaines conditions.
-
Le plafond est un indicateur important pour comprendre ces produits. Lorsque le prix du bitcoin augmente fortement, le rendement du fonds peut être limité par la structure des options.
-
L’efficacité de la protection dépend de la période de détention. Acheter tôt, vendre tôt ou investir au milieu de la période de résultat peut entraîner des rendements réels différents du résultat cible annoncé par le fonds.
Qu’est-ce qu’un ETF Bitcoin avec protection contre la baisse ?
Un ETF Bitcoin avec protection contre la baisse est un fonds négocié en bourse qui utilise une stratégie d’investissement structurée afin de chercher une exposition aux mouvements de prix liés au bitcoin tout en tentant de contrôler le risque de baisse dans une fourchette déterminée.
Les ETF Bitcoin au comptant ordinaires détiennent généralement du bitcoin afin d’offrir aux investisseurs une performance liée au prix de marché du bitcoin. Après prise en compte des frais et d’autres facteurs de suivi, le fonds augmente généralement lorsque le prix du bitcoin augmente et subit des pertes correspondantes lorsque le prix du bitcoin baisse.
Les produits avec protection contre la baisse poursuivent un objectif d’investissement différent. Un fonds peut ne pas détenir directement de bitcoin. Il peut plutôt utiliser des options sur ETF Bitcoin, des options sur indices ou d’autres instruments financiers afin de créer un portefeuille présentant une plage définie de résultats potentiels.
Par exemple, un fonds peut être conçu pour offrir un buffer de 10 % contre la baisse au cours de l’année suivante tout en limitant les gains à la hausse à un niveau prédéterminé. Un autre fonds peut chercher à offrir une protection totale contre les pertes à la fin de la période de résultat, tout en ne permettant aux investisseurs de participer qu’à une partie des gains du bitcoin.
Ces produits ne se contentent donc pas d’ajouter une assurance à un ETF Bitcoin ordinaire. Ils redéfinissent plutôt la manière dont les rendements sont répartis entre les investisseurs selon différents scénarios de marché.
La logique fondamentale peut être résumée comme suit : les investisseurs renoncent à une partie du potentiel de hausse en échange d’une atténuation du risque de baisse sous certaines conditions.
Une option est un contrat financier qui donne à son détenteur le droit d’acheter ou de vendre un actif dans des conditions déterminées. En combinant des options ayant différents prix d’exercice et différentes dates d’expiration, un fonds peut créer une structure d’investissement avec une plage de protection définie et un plafond de rendement.
Les stratégies de protection structurée impliquent généralement trois composantes.
-
Le fonds établit une exposition à la hausse du bitcoin. Cela peut être réalisé en détenant des actifs associés, en achetant des options d’achat ou en utilisant d’autres instruments financiers qui participent aux hausses de prix.
-
Le fonds alloue des capitaux à des options susceptibles d’offrir une compensation lorsque les prix baissent. Les options de vente constituent un outil courant. Lorsque le prix de l’actif sous-jacent baisse sous un niveau déterminé, la valeur d’une option de vente peut augmenter, compensant une partie de la perte causée par la baisse du prix de l’actif.
-
Le fonds peut vendre des options d’achat avec des prix d’exercice plus élevés afin de percevoir des primes et de compenser une partie du coût de la protection. En contrepartie, la progression du rendement du fonds est limitée une fois que le prix du bitcoin dépasse le niveau convenu.
Prenons l’exemple simplifié d’une stratégie de tunnel. Un fonds peut simultanément détenir l’actif sous-jacent, acheter des options de vente et vendre des options d’achat. Les options de vente offrent une protection contre la baisse, tandis que les primes perçues lors de la vente d’options d’achat contribuent à financer cette protection.
Toutefois, tous les ETF Bitcoin avec protection contre la baisse n’utilisent pas exactement la même structure. Certains produits utilisent des spreads composés de plusieurs options et peuvent ne pas détenir directement l’actif sous-jacent. Leurs effets protecteurs doivent être évalués sur la base des positions spécifiques sur options et des documents du fonds.
Cela signifie que les investisseurs ne peuvent pas supposer qu’un fonds utilise le même mécanisme de contrôle des risques simplement parce que son nom comprend des termes tels que Protection, Buffer ou Shield.
Quelle est la différence entre Buffer, Floor et protection à 100 % ?
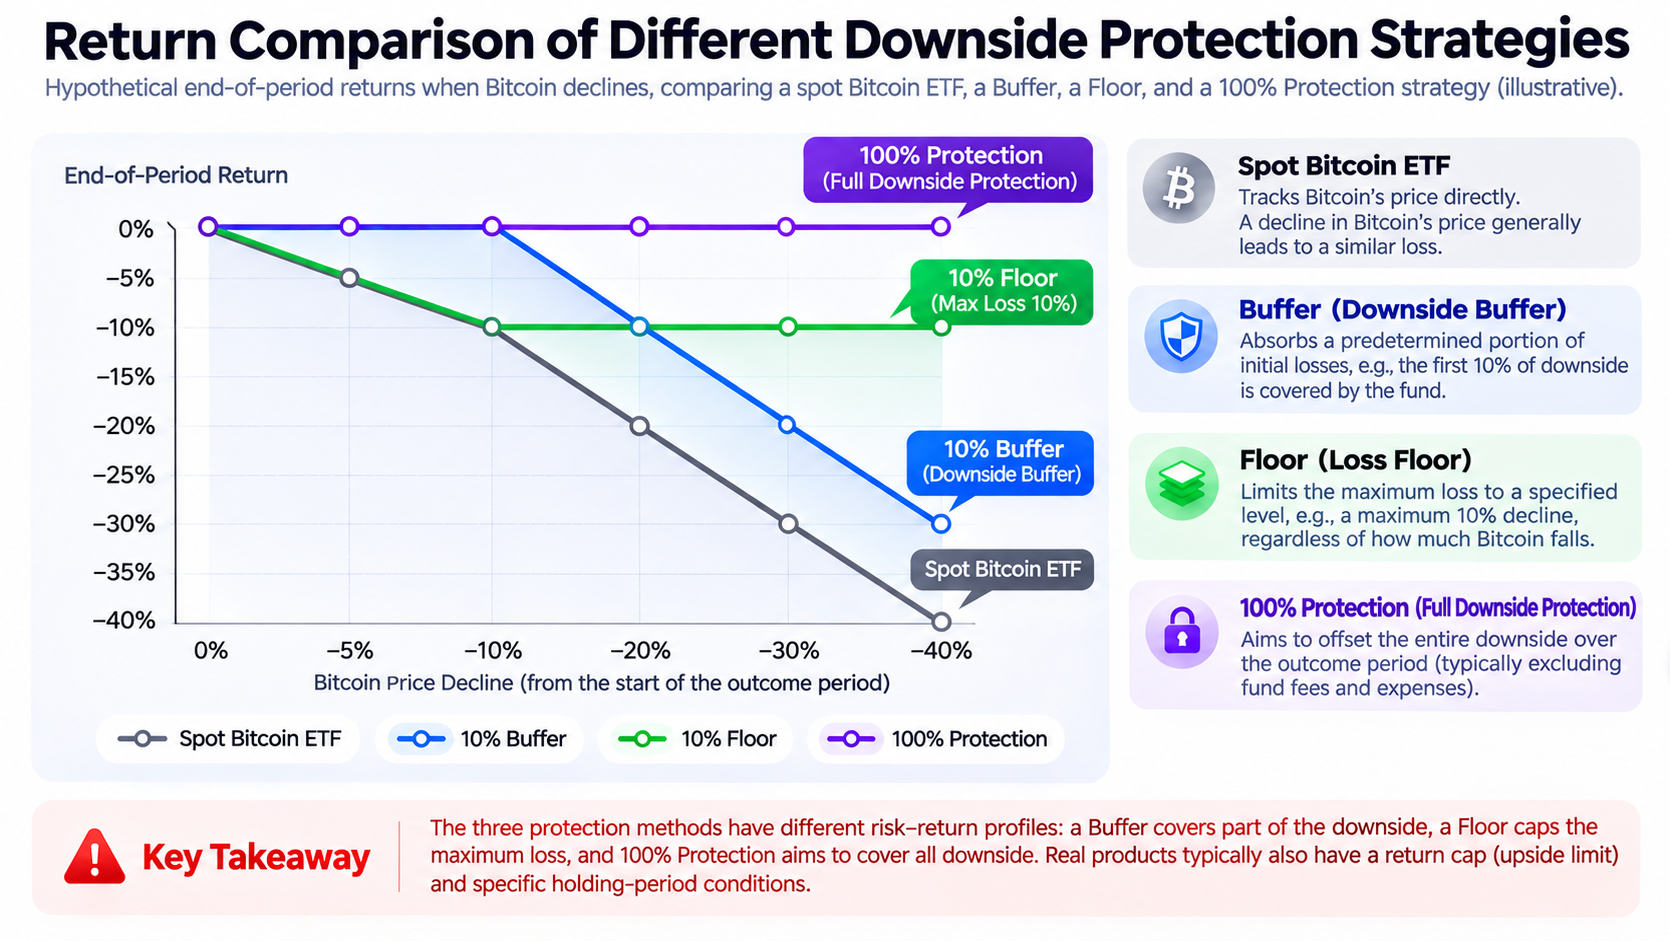
L’un des aspects les plus souvent mal compris des ETF avec protection contre la baisse est que les différents produits ne définissent pas la « protection » de la même manière. Buffer, Floor et protection à 100 % sont des termes courants sur le marché, et ils représentent différentes manières de répartir le risque.
Buffer signifie généralement qu’un fonds tente d’absorber la première portion d’une baisse pendant une période de résultat déterminée. Par exemple, un produit disposant d’un Buffer de 10 % est conçu pour compenser les premiers 10 % de baisse de l’actif sous-jacent, sous certaines conditions. Les investisseurs restent généralement responsables des pertes au-delà de cette plage.
Floor vise à limiter la perte maximale à un niveau prédéterminé sous certaines conditions. Par exemple, une structure avec une limite de perte de 10 % cherche à plafonner la perte maximale à la fin de la période de résultat à environ 10 %, plutôt que de simplement absorber les 10 % initiaux de baisse.
La protection à 100 % signifie généralement qu’un fonds tente de compenser l’ensemble des rendements négatifs de l’actif de référence à la fin de toute la période de résultat. Toutefois, cet objectif suppose généralement que les investisseurs achètent au début de la période de résultat et conservent leur investissement jusqu’à la fin. Il exclut également généralement les frais du fonds, les coûts de transaction et les impôts, et ne constitue pas une garantie inconditionnelle du capital.
Les trois structures peuvent être comparées à l’aide d’un exemple simplifié. Supposons qu’un investisseur apporte 10 000 $ au début de la période de résultat, sans tenir compte des frais ou d’autres écarts de suivi.
| Performance du bitcoin à la fin de la période |
ETF au comptant ordinaire |
Stratégie avec Buffer de 10 % |
Stratégie Floor avec perte maximale de 10 % |
Stratégie avec protection à 100 % |
| Baisse de 5 % |
-5 % |
0 % |
-5 % |
0 % |
| Baisse de 15 % |
-15 % |
-5 % |
-10 % |
0 % |
| Baisse de 30 % |
-30 % |
-20 % |
-10 % |
0 % |
| Baisse de 50 % |
-50 % |
-40 % |
-10 % |
0 % |
Les exemples ci-dessus sont des illustrations théoriques destinées à expliquer les mécanismes. Ils ne représentent pas une promesse de rendement réelle de la part d’un fonds. Les produits réels peuvent présenter des plages de buffer, des seuils de protection, des taux de participation et des stratégies sur options différents. Les gains à la hausse peuvent également être limités à des degrés variables.
La gamme de produits ETF Bitcoin à protection structurée de Calamos comprend, par exemple, une série avec protection à 100 %, ainsi que les séries 90 et 80, qui offrent différents niveaux de protection. Les investisseurs doivent examiner séparément les documents de chaque produit et ne peuvent pas déterminer la plage de perte spécifique uniquement à partir du chiffre figurant dans le nom du produit.
Pourquoi les ETF Bitcoin avec protection contre la baisse présentent-ils généralement un plafond de rendement ?
La protection contre la baisse n’est pas gratuite. Pour établir une structure de protection, un fonds peut devoir acheter des options, allouer des capitaux à des actifs capables d’offrir une valeur déterminée à l’échéance ou utiliser d’autres modalités de portefeuille. Toutes ces activités entraînent des coûts économiques.
Une méthode courante pour financer la structure consiste à percevoir des primes en vendant des options d’achat.
Par exemple, un fonds peut utiliser une stratégie sur options pour offrir une exposition à la hausse du bitcoin tout en fixant un rendement maximal de 12 % pendant la période de résultat. Si le bitcoin augmente de 8 % au cours de cette période, le fonds peut participer au gain correspondant. Si le bitcoin augmente de 30 %, le rendement du fonds peut néanmoins rester limité à environ 12 %.
Le plafond est généralement déterminé en fonction des conditions de marché avant le début de chaque période de résultat. Les prix des options liées au bitcoin, la volatilité implicite, les taux d’intérêt, les échéances des options et les coûts du portefeuille du fonds peuvent tous influer sur le niveau de participation à la hausse que le fonds peut offrir.
Le plafond n’est pas un taux de rendement annuel que le fonds garantit de verser. Si le bitcoin n’augmente pas, le fonds ne versera généralement pas automatiquement aux investisseurs un rendement de 12 % simplement parce qu’il dispose d’un plafond de 12 %.
Le plafond peut également varier d’une période de résultat à l’autre. Un plafond plus élevé proposé au cours d’une période ne signifie pas que le même niveau sera disponible durant la période suivante.
Calamos figurait parmi les premiers gestionnaires d’actifs à lancer des ETF Bitcoin à protection structurée. En janvier 2025, il a lancé le Calamos Bitcoin Structured Alt Protection ETF – January (CBOJ), dont l’objectif d’investissement est d’offrir une participation à la hausse du bitcoin et une protection contre la baisse pendant une période de résultat déterminée.
Contrairement aux ETF au comptant qui détiennent directement du bitcoin, CBOJ construit son portefeuille à l’aide de titres du Trésor américain et d’options liées au bitcoin.
Les titres du Trésor américain à coupon zéro peuvent offrir une valeur prédéterminée à l’échéance, contribuant à établir la base de la protection à la fin de la période de résultat. Les options liées au bitcoin offrent une exposition aux gains de l’actif de référence tout en contrôlant le rendement potentiel maximal. L’objectif de protection du fonds est de couvrir le rendement négatif du prix du bitcoin sur l’ensemble de la période de résultat, hors frais et dépenses.
Une caractéristique importante de cette structure est qu’elle traite séparément la protection du capital et la participation aux mouvements de prix du bitcoin. Plutôt que de simplement détenir du bitcoin et de le protéger avec une seule option de vente, le fonds peut utiliser une combinaison d’instruments à revenu fixe et de produits dérivés afin de créer un résultat prédéterminé à la fin de la période.
En 2026, Calamos avait établi une série de produits Bitcoin à protection structurée avec des périodes de résultat commençant à différents mois, notamment janvier, avril, juillet et octobre, ainsi que les produits correspondants des séries 90 et 80.
Par exemple, les documents officiels de CBOY indiquent que le fonds cherche à offrir une protection à 100 % contre la baisse du bitcoin sur une période de résultat d’environ un an, tout en participant aux gains à la hausse jusqu’à un plafond prédéterminé. Le fonds précise clairement que la protection comme le plafond constituent des résultats cibles pour une période spécifique et qu’il n’investit pas directement dans le bitcoin.
Par conséquent, lors de l’achat de ces produits, les investisseurs ne devraient pas comparer uniquement les noms ou les prix actuels des ETF. Ils devraient également confirmer la période de résultat applicable, le niveau de protection, le plafond actuel et la durée de détention restante.
Pourquoi la période de détention affecte-t-elle l’efficacité de la protection contre la baisse ?
La structure de rendement d’un ETF avec protection contre la baisse est généralement conçue autour d’une période de résultat prédéterminée, telle qu’environ un an. Le niveau de protection et le plafond du fonds sont généralement calculés sur la base de la valeur liquidative du fonds au début de la période de résultat, le résultat à la fin de la période servant de cible. Cela signifie qu’un investisseur qui achète au début de la période de résultat et conserve son investissement jusqu’à la fin peut obtenir un résultat totalement différent de celui d’un investisseur qui achète au milieu de la période ou vend avant terme.
Par exemple, supposons que la valeur liquidative d’un fonds soit de 25 $ au début de la période de résultat. Le fonds cherche à offrir une protection totale contre la baisse à la fin de la période et dispose d’un plafond déterminé pour les gains à la hausse. Supposons qu’à mi-parcours de la période de résultat, le bitcoin ait augmenté et que la valeur liquidative du fonds soit passée à 27 $. Un nouvel investisseur qui achète à 27 $ peut toujours investir dans un fonds doté de la structure de protection initiale de fin de période. Toutefois, cette protection est généralement fondée sur une référence proche du niveau initial de 25 $, plutôt que sur une garantie selon laquelle le nouvel investisseur ne subira aucune perte après son achat à 27 $.
Si le bitcoin baisse ensuite et que le fonds revient finalement à un niveau proche de la référence de protection initiale, l’investisseur ayant acheté au milieu de la période peut encore subir une perte. Une vente anticipée pose un problème similaire. Avant l’expiration, une stratégie sur options a une valeur temps, et son prix de marché est influencé par des facteurs tels que la durée restante, la volatilité implicite et le prix de l’actif de référence. Par conséquent, la valeur liquidative du fonds au milieu de la période de résultat peut ne pas correspondre au résultat affiché par son profil de rendement cible à la fin de la période.
Les documents des fonds Calamos indiquent clairement que les résultats cibles sont principalement destinés aux investisseurs qui conservent continuellement leur investissement du premier jour de la période de résultat jusqu’à sa fin. Les investisseurs qui achètent ou vendent à d’autres moments peuvent obtenir des résultats sensiblement différents. C’est pourquoi la « protection à 100 % contre la baisse » ne doit pas être interprétée comme signifiant que « les investisseurs ne peuvent pas perdre d’argent quel que soit le moment de leur achat ».
Quelle est la différence entre un ETF Bitcoin avec protection contre la baisse et un ETF au comptant ordinaire ?
Les ETF Bitcoin au comptant ordinaires et les ETF Bitcoin avec protection contre la baisse peuvent tous deux offrir une exposition au bitcoin. Toutefois, leurs objectifs de rendement, leurs structures de risque et leurs cas d’utilisation appropriés diffèrent considérablement.
| Critère de comparaison |
ETF Bitcoin au comptant ordinaire |
ETF Bitcoin avec protection contre la baisse |
| Objectif principal |
Suivre l’évolution du prix du bitcoin |
Ajuster le profil risque-rendement pendant une période déterminée |
| Approche d’investissement |
Détenir principalement du bitcoin |
Peut détenir des titres du Trésor américain et des options liées au bitcoin |
| Potentiel de hausse |
Généralement sans plafond structurel |
Généralement soumis à un plafond prédéterminé |
| Risque de baisse |
Supporter le risque de baisse du prix du bitcoin |
Offrir un buffer ou un objectif de protection selon la structure du produit |
| Période de détention |
Aucune période de résultat spécifique requise |
Les objectifs de protection sont généralement liés à la période de résultat |
| Coûts principaux |
Frais de gestion et coûts de transaction |
Frais de gestion, coûts de la structure sur options et coûts de transaction |
| Principaux risques |
Volatilité du marché, conservation et erreur de suivi |
Échec de la protection, rendements plafonnés, risque lié aux options et risque de liquidité |
L’avantage d’un ETF Bitcoin au comptant ordinaire est que sa structure de rendement est relativement simple. Les investisseurs peuvent participer plus directement aux évolutions du prix du bitcoin sans avoir à comprendre une stratégie complexe sur options. En même temps, son risque de baisse est également relativement direct. Un produit avec protection contre la baisse peut convenir aux investisseurs qui souhaitent contrôler une partie de leur risque de prix pendant une période déterminée tout en acceptant un potentiel de hausse plus limité.
Par exemple, sur un marché où le prix du bitcoin augmente rapidement, un ETF au comptant ordinaire peut générer un rendement de prix plus élevé, tandis qu’un ETF à protection structurée peut atteindre son plafond relativement tôt. À l’inverse, sur un marché où le bitcoin baisse fortement, un produit protégé admissible peut démontrer une plus grande résilience face à la baisse.
Toutefois, aucun type de fonds n’est catégoriquement meilleur que l’autre. Les investisseurs devraient prendre en compte leur horizon d’investissement, leur tolérance au risque, leurs besoins de liquidité et leur volonté d’accepter un plafond de rendement.
Quels risques les investisseurs doivent-ils prendre en compte lorsqu’ils investissent dans des ETF Bitcoin avec protection contre la baisse ?
Bien que les ETF avec protection contre la baisse soient conçus pour réduire certains risques de prix, ils restent des produits financiers susceptibles d’entraîner des pertes d’investissement.
-
Risque que l’objectif de protection ne soit pas atteint. Le résultat cible dépend d’allocations d’actifs spécifiques, de contrats d’options et des conditions de marché. Même si un produit est conçu pour offrir une protection totale contre la baisse, rien ne garantit qu’il atteindra son objectif dans toutes les circonstances.
-
Risque de négociation anticipée. Les investisseurs qui achètent ou vendent au milieu de la période de résultat peuvent ne pas recevoir la protection initialement prévue. En particulier, si les investisseurs achètent après que le prix du fonds a augmenté et se trouve proche de son plafond, le potentiel de hausse restant peut être très limité tandis que le risque de baisse demeure.
-
Risque lié aux frais et aux coûts de transaction. La protection totale annoncée par certains produits est calculée avant les frais du fonds et d’autres dépenses. Les rendements nets réels peuvent également être affectés par les commissions de négociation, les écarts acheteur-vendeur et les impôts.
-
Risque lié aux produits dérivés et à la liquidité. Les prix des options peuvent être affectés par la volatilité du marché, la liquidité, le risque de contrepartie et les conditions de règlement. Le prix de négociation sur le marché des parts du fonds peut également différer de leur valeur liquidative.
-
Risque de modification du plafond. Lorsqu’un fonds entre dans une nouvelle période de résultat, il peut réinitialiser le plafond selon les conditions de marché à ce moment-là. Les investisseurs ne devraient pas considérer le plafond d’une période précédente comme un taux de rendement futur à long terme.
En outre, les ETF à protection structurée ne sont pas des dépôts bancaires et ne sont pas couverts par l’assurance-dépôts de la FDIC. Même si le portefeuille d’un fonds contient des titres du Trésor américain, cela ne signifie pas que les parts du fonds elles-mêmes bénéficient d’une garantie gouvernementale du capital.
Lorsqu’ils évaluent ces produits, les investisseurs devraient donc examiner attentivement le prospectus du fonds, le calendrier de la période de résultat, le plafond, le niveau de protection et les informations sur les risques plutôt que de se fier uniquement au nom du produit.
Conclusion
Le mécanisme de protection contre la baisse utilisé par les ETF Bitcoin réalloue essentiellement le risque d’investissement et les rendements potentiels grâce aux options et à d’autres instruments financiers. Contrairement aux ETF Bitcoin au comptant ordinaires, qui supportent directement les effets de la volatilité des prix, les produits à protection structurée cherchent à réduire le risque de baisse pendant une période déterminée en fixant un buffer, un plancher de perte ou un objectif de protection totale à la fin de la période.
La protection a un coût. Afin d’établir une protection contre la baisse, un fonds doit généralement limiter les gains à la hausse tout en supportant les frais de gestion associés, les risques liés aux produits dérivés et les coûts opérationnels.
Le développement des ETF Bitcoin à protection structurée de Calamos montre que les marchés financiers traditionnels introduisent des outils d’investissement structuré établis dans la classe d’actifs du bitcoin. Les investisseurs ne sont plus limités au fait de supporter directement l’intégralité de la volatilité du prix du bitcoin. Ils peuvent également choisir des produits présentant différents profils risque-rendement.
Toutefois, la clé pour comprendre ces ETF n’est pas de déterminer s’ils prétendent « protéger le capital ». Il s’agit de déterminer à quel prix la protection s’applique, quand elle prend effet, quelle part d’une baisse elle couvre et à quelle part du potentiel de hausse l’investisseur doit renoncer.
FAQ
Un ETF Bitcoin peut-il garantir que les investisseurs ne perdront pas leur capital ?
Aucune garantie universelle ne peut être donnée. Certains ETF à protection structurée ont pour objectif d’offrir une protection totale contre la baisse pendant une période de résultat spécifique. Toutefois, cet objectif exclut généralement les frais et autres dépenses et ne peut pas être garanti. Les investisseurs qui achètent au milieu de la période ou vendent avant terme peuvent être particulièrement susceptibles de subir des pertes.
Quelle est la différence entre un ETF Buffer et un ETF avec protection à 100 % ?
Un ETF Buffer cherche généralement à absorber une partie de la baisse initiale de l’actif sous-jacent pendant une période de résultat spécifique. Une fois que la baisse dépasse le buffer, les investisseurs restent responsables des pertes. Un ETF avec protection à 100 % cherche à couvrir le rendement négatif du prix de l’actif de référence sur l’ensemble de la période de résultat, mais il comprend généralement un plafond, des frais et des conditions de période de détention.
Pourquoi les rendements des ETF avec protection contre la baisse sont-ils limités ?
Le fonds doit financer le coût de mise en place de la structure de protection. En vendant des options d’achat ou en utilisant d’autres stratégies sur options, le fonds peut obtenir un financement pour soutenir la protection contre la baisse. En contrepartie, le potentiel de hausse de l’investisseur peut être limité.
Si le bitcoin augmente de 50 %, un ETF protégé peut-il également augmenter de 50 % ?
Pas nécessairement. Si le fonds a un plafond de 12 %, alors même si l’actif de référence augmente de 50 % pendant la période de résultat, le rendement cible du fonds peut être limité à 12 % ou moins. Les rendements nets réels doivent également tenir compte des frais et d’autres facteurs.
Pourquoi un achat au milieu de la période de résultat peut-il entraîner une perte de protection ?
L’objectif de protection du fonds est généralement calculé sur la base de sa valeur liquidative au début de la période de résultat, plutôt que sur le prix d’achat réel de chaque investisseur. Si un investisseur achète après la hausse du fonds, une baisse ultérieure du prix peut tout de même entraîner une perte.
Les ETF Bitcoin protégés de Calamos détiendront-ils directement du BTC ?
Ses produits à protection structurée associés utilisent principalement des titres du Trésor américain, des options sur ETF liées au bitcoin ou des options sur indices pour construire leurs portefeuilles et peuvent ne pas détenir directement de bitcoin. L’allocation d’actifs spécifique doit être déterminée en examinant le prospectus de chaque fonds.