En novembre 2026, Anthropic a finalisé son introduction en bourse (IPO), très attendue, devenant ainsi un cas d’étude important pour comprendre comment les valorisations des entreprises d’IA se traduisent sur les marchés publics. L’entreprise avait auparavant atteint une valorisation d’environ 965 milliards de dollars lors de financements privés. Le prix de son IPO a finalement été fixé à 83 $ par action, correspondant à une valorisation d’environ 1 500 milliards de dollars. Le 19 novembre, les actions Anthropic ont ouvert à 111,50 $ avant de reculer et de clôturer à 97,17 $. L’évolution du cours lors de la première journée de cotation a montré que même les grandes entreprises d’IA privilégiées par les investisseurs institutionnels font l’objet d’une réévaluation continue de leurs perspectives de croissance et de leurs risques sur les marchés publics.
Le passage du financement privé aux marchés publics ne se limite pas à la libre négociabilité des actions. Il implique également des différences entre les droits attachés aux actions privilégiées et aux actions ordinaires, le nombre d’actions émises, les dispositifs de blocage, le coût du capital et les attentes concernant la conversion de la croissance en bénéfices. Cet article examine ces mécanismes des marchés de capitaux, analyse les raisons pour lesquelles les entreprises d’IA peuvent voir leur valorisation réévaluée après leur entrée en bourse et explique comment les investisseurs peuvent distinguer la valeur à long terme d’une entreprise de son cours de marché à court terme.
Points clés
- Les valorisations issues de financements privés sont généralement dérivées du prix de transaction d’un tour de financement précis et ne signifient pas nécessairement que toutes les actions de l’entreprise pourraient être vendues au même prix.
- Les actions privilégiées privées peuvent inclure des conditions particulières, telles que des préférences de liquidation et des protections antidilution. Leurs droits économiques peuvent différer de ceux des actions ordinaires négociées sur les marchés publics.
- Les prix d’IPO sont déterminés conjointement par l’entreprise, les banques garantes et les investisseurs institutionnels, tandis que les cours après cotation se forment au fil des achats et des ventes.
- La valorisation d’une entreprise d’IA après son IPO peut être influencée par la croissance des revenus, la marge brute, les dépenses d’investissement liées à la puissance de calcul, les flux de trésorerie et l’environnement des taux d’intérêt.
- Un flottant relativement faible au début des négociations peut amplifier la volatilité des cours. L’expiration de la période de blocage peut modifier l’offre d’actions, mais n’entraîne pas nécessairement une baisse du cours.
- Une réévaluation de la valorisation ne signifie pas nécessairement que les activités de l’entreprise se sont détériorées. Elle peut également survenir lorsque le marché public attribue une valorisation plus élevée à l’entreprise. La question essentielle est de savoir si le prix est aligné sur les anticipations de bénéfices futurs.
Pourquoi les entreprises d’IA peuvent-elles obtenir des valorisations aussi élevées sur les marchés privés ?
Ces dernières années, les entreprises d’IA ont connu une croissance rapide des montants levés et des niveaux de valorisation. Cela reflète à la fois les attentes liées à la commercialisation des technologies d’intelligence artificielle et la vision des investisseurs quant à la future structure du secteur. Pour les entreprises développant des modèles fondamentaux, les investisseurs s’intéressent non seulement aux revenus actuels, mais également aux capacités des modèles, aux clients entreprises, aux écosystèmes de développeurs et aux effets de plateforme potentiels.
Par rapport aux entreprises publiques matures, les entreprises d’IA en phase de forte croissance investissent souvent des montants considérables dans l’entraînement des modèles, les infrastructures d’inférence et le développement de produits. Les bénéfices à court terme peuvent être faibles ou l’entreprise peut continuer à enregistrer des pertes, mais les investisseurs des marchés privés peuvent tout de même lui attribuer une valorisation élevée en fonction de la taille potentielle du marché et des avantages concurrentiels à long terme.
La structure des investisseurs sur les marchés privés constitue également un facteur important. Les grandes entreprises technologiques, les fonds de capital-risque et les fonds souverains peuvent avoir des objectifs d’investissement différents. Certains investisseurs stratégiques peuvent s’intéresser non seulement aux rendements financiers, mais également aux partenariats de cloud computing, aux écosystèmes technologiques ou aux relations commerciales à long terme. Ces facteurs peuvent influencer les négociations de financement, mais ils ne signifient pas que tous les investissements privés ont la même valeur stratégique.
En outre, les transactions de financement privé ont lieu relativement peu fréquemment. Après qu’une entreprise a finalisé un tour de financement, sa valorisation peut continuer d’être citée pendant une période prolongée, tandis que le cours de l’action d’une entreprise publique évolue chaque jour. Par conséquent, la stabilité d’une valorisation sur le marché privé peut parfois refléter une fréquence de fixation des prix plus faible plutôt qu’une absence d’évolution de la valeur de l’entreprise.
Pourquoi une valorisation issue d’un financement privé n’est-elle pas égale à la valeur réelle de négociation de toutes les actions ?
Le financement privé est généralement réalisé par l’émission d’actions dans le cadre d’un tour de financement précis. La valorisation post-money communément citée par le marché est souvent dérivée du prix par action lors d’un nouveau tour de financement et du nombre correspondant d’actions sur une base entièrement diluée.
Par exemple, supposons qu’une entreprise d’IA émette des actions à destination de nouveaux investisseurs à 100 $ par action et atteigne, sur cette base, une valorisation post-money de 100 milliards de dollars. Cela ne signifie pas qu’il existe suffisamment d’acheteurs sur le marché prêts à acquérir toutes les actions de l’entreprise au même prix. La transaction réelle peut ne concerner qu’une très faible partie des capitaux propres de l’entreprise.
Plus important encore, les investisseurs de différents tours de financement peuvent recevoir des droits différents. Les actions privilégiées privées peuvent comprendre des préférences de liquidation, des clauses antidilution, des dispositifs de remboursement ou d’autres mécanismes de protection. Les détenteurs d’actions ordinaires ne reçoivent généralement pas automatiquement ces droits. Par conséquent, le prix des actions privilégiées dans le cadre d’un tour de financement ne peut pas être considéré comme pleinement équivalent au prix des actions ordinaires.
Supposons qu’un investisseur détienne des actions assorties d’une préférence de liquidation précise. Si l’entreprise est vendue à un prix inférieur, l’investisseur peut recevoir une distribution avant les détenteurs d’actions ordinaires. Ce droit a une valeur économique, mais sa valeur précise dépend de la structure du capital de l’entreprise et des conditions contractuelles.
Par conséquent, déterminer si une valorisation privée constitue une référence pertinente nécessite de comprendre le montant du financement, les catégories d’actions, les droits préférentiels et la méthode de calcul du nombre d’actions. Pour les investisseurs, une valorisation de financement est un indicateur des attentes du marché, et non un prix uniforme que tous les actionnaires peuvent réaliser.
Pourquoi une IPO modifie-t-elle la formation de la valorisation d’une entreprise d’IA ?
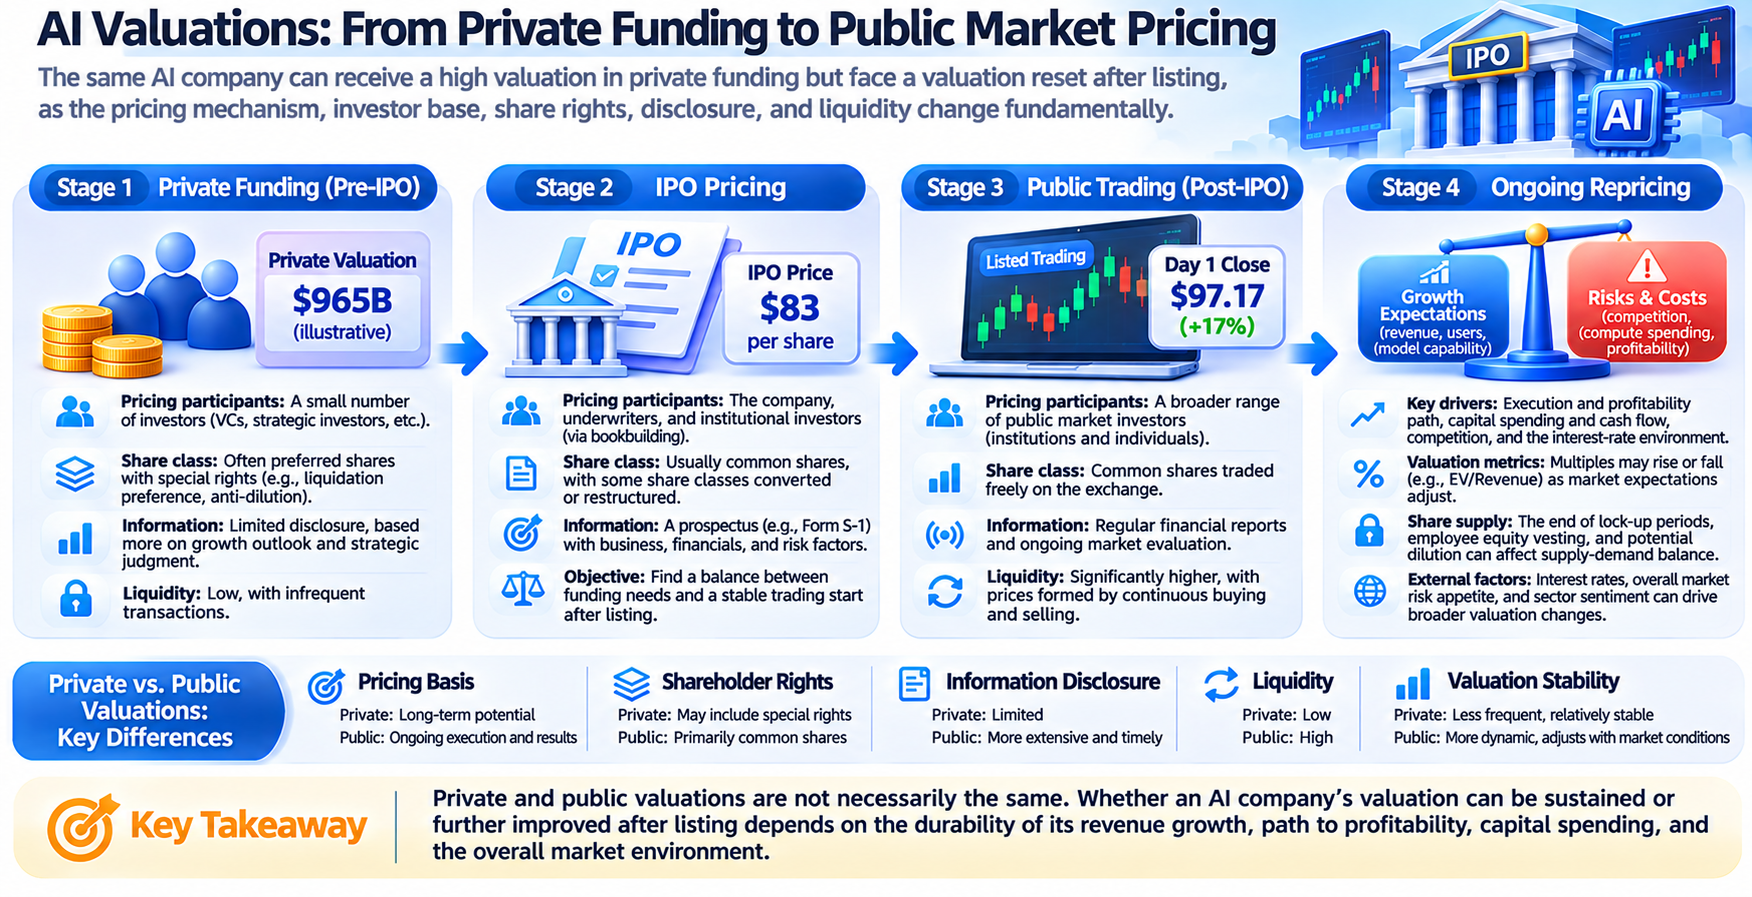
Une IPO fait passer une entreprise d’un environnement de financement reposant principalement sur des négociations privées à un marché public de titres impliquant une participation plus large des investisseurs. Au cours du processus d’offre, l’entreprise et ses banques garantes déterminent le prix d’offre en tenant compte des performances financières, des valorisations d’entreprises comparables, des conditions de marché et de la demande des investisseurs institutionnels.
Ce processus implique généralement de recueillir des indications d’intérêt et de constituer un carnet d’ordres. Les investisseurs institutionnels peuvent indiquer le nombre d’actions qu’ils souhaitent acheter ainsi que le prix qu’ils sont disposés à payer. Les banques garantes évaluent ensuite la demande du marché et négocient le prix final avec l’émetteur. Le prix d’offre doit répondre aux besoins de financement de l’entreprise tout en tenant compte de la pérennité des négociations après la cotation.
Une fois que les actions commencent à être négociées publiquement, le mécanisme de fixation des prix évolue davantage. Le cours n’est plus déterminé par une seule négociation de financement. Il est plutôt continuellement influencé par les activités d’achat et de vente des investisseurs. Différents investisseurs peuvent parvenir à des conclusions différentes quant à la croissance du secteur de l’IA, à la rentabilité de l’entreprise et aux risques de valorisation. Ces attentes se reflètent continuellement dans le cours de l’action par le biais des négociations.
L’IPO d’Anthropic en 2026 a illustré cette transition. Sa fourchette de prix d’offre initialement annoncée était de 70–78 $ par action. Le prix d’offre final a été relevé à 83 $, puis l’action s’est négociée au-dessus du prix d’offre lors de sa première journée. Cela montre que le prix d’offre et le cours sur le marché public ne constituent pas le même concept.
Toutefois, une hausse lors de la première journée ne signifie pas que le marché a achevé son évaluation de la valorisation à long terme. Les cours durant les premières phases d’une IPO peuvent être influencés par l’offre d’actions, le sentiment du marché et les besoins de financement à court terme. La capacité de l’entreprise à maintenir sa valorisation à long terme devra être confirmée par les rapports financiers et les performances opérationnelles ultérieurs.
Comment la conversion des actions privilégiées en actions ordinaires affecte-t-elle la valorisation publique d’une entreprise ?
Lors d’un financement privé, une entreprise peut disposer de plusieurs séries d’actions privilégiées. Les investisseurs qui participent à des moments différents peuvent bénéficier de droits de liquidation, de conversion ou d’autres droits économiques différents. Avant et après une IPO, ces actions doivent généralement être converties ou réorganisées conformément aux statuts de l’entreprise et aux dispositifs associés.
Pour de nombreuses entreprises, une IPO qualifiée peut déclencher la conversion des actions privilégiées en actions ordinaires. Après conversion, certains des droits spéciaux initiaux peuvent prendre fin et les actions des investisseurs entrent dans un système de fixation des prix plus unifié sur le marché public. Toutefois, le ratio de conversion réel et les éventuels droits conservés doivent être déterminés sur la base du prospectus spécifique.
Ce processus peut modifier la structure des droits économiques entre les différents actionnaires et impose aux investisseurs de réévaluer le nombre d’actions sur une base entièrement diluée. Outre les actions ordinaires émises, les investisseurs doivent également prendre en compte les stock-options des employés, les unités d’actions restreintes, les titres convertibles et d’autres actions potentielles.
Les documents d’offre d’Anthropic ont présenté des dispositifs relativement complexes concernant les capitaux propres et la gouvernance, y compris différentes catégories d’actions ordinaires, un placement privé simultané et des éléments liés au règlement des droits en actions des employés. Ces dispositifs montrent que, lors de l’évaluation de la valorisation publique d’une grande entreprise d’IA, les investisseurs ne peuvent pas simplement multiplier le cours de l’action par un nombre d’actions non vérifié.
Pour les investisseurs des marchés publics, comprendre l’intérêt économique représenté par chaque action, le nombre d’actions sur une base entièrement diluée et les droits de gouvernance constitue une condition importante pour comparer les valorisations de différentes entreprises d’IA.
Pourquoi les entreprises d’IA peuvent-elles connaître une compression des multiples après leur entrée en bourse ?
La compression des multiples de valorisation désigne une situation dans laquelle les revenus ou les bénéfices d’une entreprise continuent de croître, mais les investisseurs sont disposés à payer moins pour chaque unité de revenus ou de bénéfices. Par exemple, si les revenus d’une entreprise augmentent de 40 %, mais que le marché lui attribue un multiple de revenus nettement inférieur, sa capitalisation boursière globale peut tout de même diminuer.
Pour les entreprises d’IA, les multiples de valorisation sont généralement influencés par les attentes de croissance, les marges bénéficiaires, le paysage concurrentiel et le coût du capital. Durant la phase de financement privé, les investisseurs peuvent accorder davantage d’importance aux parts de marché futures et aux avantages technologiques à long terme. Après l’entrée de l’entreprise sur les marchés publics, la croissance trimestrielle des revenus, la fidélisation des clients, la structure des coûts et les flux de trésorerie peuvent faire l’objet d’un examen plus approfondi.
Supposons qu’une entreprise d’IA réalise un chiffre d’affaires annuel de 10 milliards de dollars lors de son entrée en bourse et que le marché lui attribue un multiple de revenus de 30x, correspondant à une valeur d’entreprise d’environ 300 milliards de dollars. L’année suivante, les revenus augmentent à 15 milliards de dollars, mais le marché ajuste le multiple de revenus à 15x. La valeur d’entreprise pourrait alors diminuer à 225 milliards de dollars.
Cet exemple montre que, même avec une croissance des revenus de 50 %, la valorisation d’une entreprise pourrait baisser de 25 %. Le point essentiel n’est pas que l’activité a cessé de croître, mais que la perception du marché concernant les taux de croissance futurs, la rentabilité ou le risque a changé.
Les entreprises d’IA doivent accorder une attention particulière aux investissements liés à la puissance de calcul. Si une croissance rapide des revenus dépend d’augmentations continues des achats de GPU, des dépenses de cloud computing et des coûts de recherche et développement, les investisseurs doivent évaluer quelle part des revenus supplémentaires pourra finalement être convertie en bénéfices et en flux de trésorerie disponibles. La croissance des revenus à elle seule ne peut justifier un niveau de valorisation particulier.
Pourquoi les taux d’intérêt et l’appétit du marché pour le risque affectent-ils le prix des IPO d’IA ?
Les valorisations des entreprises d’IA à forte croissance intègrent généralement une part importante fondée sur les attentes de bénéfices futurs. Lorsque les investisseurs s’attendent à ce qu’une entreprise génère des flux de trésorerie disponibles importants plusieurs années plus tard, les variations des taux d’intérêt et des primes de risque peuvent affecter la valeur actuelle de ces flux de trésorerie futurs.
Toutes choses égales par ailleurs, plus le rendement exigé par le marché est élevé, plus la valeur actuelle des flux de trésorerie éloignés est généralement faible. Par conséquent, lorsque les taux d’intérêt sans risque augmentent ou que les investisseurs exigent une compensation plus importante pour le risque, les entreprises de croissance qui n’ont pas encore établi une rentabilité stable peuvent subir une pression plus forte sur leur valorisation.
Les marchés publics présentent également de fortes interconnexions entre les classes d’actifs. Les investisseurs institutionnels doivent répartir leurs capitaux entre les actions technologiques, les obligations, les liquidités et d’autres actifs. Lorsque la volatilité du marché augmente, les changements dans l’allocation du capital peuvent affecter le cours d’une action, même si les données opérationnelles de l’entreprise n’ont pas significativement changé.
Cette situation diffère du marché privé. Les fonds de capital-investissement et de capital-risque opèrent généralement selon des cycles d’investissement plus longs et sont influencés par les conditions des fonds, les modalités de sortie et les restrictions de liquidité. Les investisseurs des marchés publics peuvent ajuster leurs positions plus fréquemment, de sorte que les cours des actions peuvent refléter plus rapidement les changements de l’environnement macroéconomique.
Lors de la cotation d’Anthropic en novembre 2026, les actions technologiques américaines ont connu une volatilité généralisée, tandis que le marché s’est également concentré sur l’ampleur des investissements dans l’IA, les anticipations de taux d’intérêt et la rentabilité des entreprises. Cela montre que la valorisation publique d’une entreprise d’IA ne peut pas être analysée indépendamment de l’environnement financier plus large.
Pourquoi un faible flottant peut-il amplifier la volatilité du cours au début des négociations ?
Le nombre total d’actions d’une entreprise n’est pas équivalent au nombre d’actions qui peuvent effectivement être négociées librement. Après une IPO, certaines actions détenues par les fondateurs, les employés et les premiers investisseurs peuvent être soumises à des accords de blocage ou à des restrictions de revente de titres. Par conséquent, le flottant peut être relativement faible au début des négociations.
Lorsque la demande est forte mais que le nombre d’actions négociables est limité, la pression acheteuse peut faire rapidement monter le cours. Toutefois, cette hausse ne signifie pas nécessairement que toutes les actions pourraient être vendues au cours actuel. La capitalisation boursière totale déclarée est une valorisation globale dérivée du prix de transaction marginal, et non la valeur en espèces qui résulterait de la vente effective de toutes les actions de l’entreprise.
À l’inverse, si la demande s’affaiblit au début des négociations, un flottant plus faible peut également amplifier la volatilité du cours. Pour les entreprises d’IA fortement valorisées, les changements dans les attentes du marché peuvent déclencher des ajustements importants à court terme.
Par conséquent, lors de l’analyse d’une action issue d’une IPO, les investisseurs doivent prendre en compte la taille de l’offre, le pourcentage de capital détenu par le public, le volume moyen quotidien de négociation et la structure de l’actionnariat institutionnel. La hausse du premier jour ne peut pas, à elle seule, servir à évaluer la demande des investisseurs à long terme, et un cours de négociation à court terme ne peut pas être directement assimilé à une valeur intrinsèque stable.
Dans le cas d’une grande IPO dans l’IA, la taille de l’offre peut être importante. Toutefois, si la valorisation globale de l’entreprise est encore plus élevée, le pourcentage d’actions librement négociables au début des négociations peut rester limité. La liquidité réelle doit être évaluée à l’aide des données du prospectus final et des informations publiées par la bourse.
Pourquoi l’expiration de la période de blocage peut-elle devenir un point de réévaluation de la valorisation ?
Une période de blocage liée à une IPO empêche généralement certains actionnaires existants de vendre leurs actions immédiatement après la cotation. Sa durée précise et les exceptions sont déterminées par les accords concernés. Une période de 180 jours est courante sur le marché, mais toutes les IPO n’utilisent pas le même dispositif.
Après l’expiration de la période de blocage, certaines actions auparavant soumises à des restrictions peuvent progressivement devenir éligibles à la vente. Cela signifie que l’offre potentielle d’actions augmente et que le marché doit absorber les actions que les premiers investisseurs, les employés ou d’autres actionnaires peuvent choisir de vendre.
Toutefois, l’expiration de la période de blocage ne signifie pas que ces actionnaires vendront nécessairement leurs actions. Les décisions de vente réelles dépendent des objectifs d’investissement des actionnaires, de considérations fiscales, de plans de négociation, de restrictions relatives aux opérations d’initiés et des attentes concernant la performance de l’entreprise. Certains investisseurs à long terme peuvent continuer à détenir leurs actions, tandis que certains employés peuvent vendre une partie de leurs avoirs afin de diversifier leurs actifs.
Pour les entreprises d’IA, la rémunération en actions des employés peut être importante, ce qui fait des dispositifs de blocage et d’acquisition progressive des droits des éléments à considérer. Si un grand nombre d’actions potentielles deviennent négociables à peu près au même moment, le marché peut devenir plus sensible aux changements de l’offre.
Les investisseurs doivent évaluer l’incidence en fonction du nombre précis d’actions devenant éligibles à la vente, des conditions de négociation et du volume moyen quotidien de négociation, plutôt que de considérer automatiquement la fin d’une période de blocage comme un élément négatif. La question essentielle est la relation entre l’offre potentielle supplémentaire et la demande réelle du marché.
Comment les investisseurs peuvent-ils distinguer une baisse de la valorisation d’une entreprise d’IA d’une détérioration de ses fondamentaux ?
La baisse du cours de l’action d’une entreprise d’IA après son IPO peut avoir différentes causes. Elle résulte parfois de problèmes opérationnels tels qu’un ralentissement de la croissance des revenus, des pertes de clients ou une hausse des coûts. Dans d’autres cas, elle reflète des changements dans les taux d’intérêt du marché, l’appétit pour le risque ou les multiples de valorisation. Ces situations nécessitent des approches analytiques différentes.
- Les investisseurs peuvent évaluer si les indicateurs opérationnels de l’entreprise correspondent aux attentes précédentes. La croissance des revenus, la marge brute, la fidélisation des clients entreprises, les coûts informatiques et les flux de trésorerie opérationnels peuvent aider à déterminer si le modèle économique s’améliore. Si l’entreprise continue de croître sur le plan opérationnel tandis que son multiple de valorisation diminue, cette évolution peut principalement refléter un changement dans les normes de valorisation du marché.
- Les investisseurs doivent distinguer le bénéfice comptable des flux de trésorerie. Certaines entreprises d’IA peuvent engager des dépenses importantes ou des dépenses d’investissement en raison de la rémunération en actions, de la recherche et développement et des achats d’équipements. Les investisseurs doivent se concentrer sur le rythme de consommation de trésorerie, les besoins de financement et la dilution potentielle future des actions plutôt que de s’appuyer sur un seul indicateur de bénéfice pour évaluer la valeur de l’entreprise.
- Les investisseurs doivent analyser les changements de valorisation parmi les entreprises comparables. Si plusieurs entreprises d’IA ou de cloud computing connaissent une compression de leur valorisation au même moment, cela peut refléter une évolution des primes de risque du secteur. Si une seule entreprise s’écarte considérablement de cette tendance, les investisseurs doivent examiner davantage ses risques opérationnels spécifiques.
- Les investisseurs doivent également évaluer si l’entreprise peut continuer à développer des avantages concurrentiels. Les capacités des modèles d’IA, la tarification des produits, les relations avec les clients entreprises et le rythme d’itération technologique influencent tous les attentes de bénéfices à long terme. Toutefois, ces avantages doivent progressivement apparaître dans des données opérationnelles vérifiables.
Par conséquent, une baisse de la valorisation ne prouve ni qu’une entreprise a échoué ni que l’action est automatiquement sous-évaluée. Ce n’est qu’en tenant compte des flux de trésorerie futurs, du coût du capital et du paysage concurrentiel que les investisseurs peuvent déterminer si une variation de prix repose sur une base raisonnable.
Comment les investisseurs doivent-ils construire un cadre de valorisation pour une IPO d’IA ?
Pour une entreprise d’IA passant du marché privé au marché public, les investisseurs peuvent construire un cadre d’analyse couvrant la structure du capital, la performance opérationnelle, la valorisation et les conditions de négociation sur le marché.
- Confirmer la base de valorisation. Les investisseurs doivent distinguer la valorisation du tour de financement, la valorisation lors de l’IPO, la capitalisation boursière totale après la cotation et la valeur d’entreprise. Ils doivent également examiner le nombre d’actions sur une base entièrement diluée, les liquidités, la dette et la rémunération potentielle en actions. Ces différentes mesures de valorisation ne peuvent pas être comparées directement.
- Analyser la qualité de la croissance financière. Outre les revenus, les investisseurs doivent prendre en compte la croissance des revenus, la marge brute, la concentration des clients, les coûts informatiques et les flux de trésorerie opérationnels. Pour les entreprises qui n’ont pas encore atteint une rentabilité stable, les multiples de revenus peuvent être utilisés pour une comparaison initiale, mais ils doivent être évalués conjointement avec les marges bénéficiaires futures et la durabilité de la croissance.
- Évaluer la structure de négociation sur le marché public. La taille de l’offre, le flottant, la période de blocage, l’actionnariat institutionnel et les plans potentiels d’offres supplémentaires peuvent tous affecter l’offre et la demande pour l’action après la cotation. Pour les entreprises bénéficiant de valorisations élevées et d’une attention importante du marché, les prix à court terme peuvent ne pas évoluer au même rythme que les changements de fondamentaux.
- Élaborer différents scénarios opérationnels. Les investisseurs peuvent évaluer séparément la valorisation dans des scénarios où la croissance des revenus reste élevée, ralentit progressivement ou fait face à une concurrence accrue, tout en tenant compte des dépenses d’investissement et des coûts de financement. L’analyse de scénarios ne prédit pas qu’un cours particulier se produira nécessairement. Elle permet plutôt d’identifier les hypothèses de croissance implicites dans le prix actuel.
- Continuer à vérifier si l’entreprise répond aux attentes opérationnelles établies au moment de l’IPO. Pour les entreprises d’IA, les progrès technologiques et la croissance des utilisateurs peuvent soutenir l’expansion des revenus, mais les valorisations à long terme doivent finalement être alignées sur une rentabilité durable.
Conclusion
Le passage d’une valorisation privée à une fixation des prix sur le marché public implique plus qu’un changement de canaux de financement. Il implique également une modification du mécanisme par lequel se forme la valorisation d’une entreprise d’IA. Les prix issus des financements privés peuvent être influencés par la structure des investisseurs, des conditions particulières liées aux capitaux propres et les attentes de croissance à long terme, tandis que les cours après la cotation doivent continuellement résister à l’examen de la liquidité du marché, des informations financières publiées et de l’appétit pour le risque.
L’IPO d’Anthropic en 2026 fournit une étude de cas concrète de ce processus. Sa valorisation lors de l’IPO était nettement supérieure à sa précédente valorisation de financement privé, mais la volatilité des cours lors des négociations publiques a également montré que la fixation du prix d’offre et la fixation du prix de marché ne relèvent pas du même processus. La capacité de la valorisation à se maintenir à l’avenir dépendra encore de la performance opérationnelle de l’entreprise et de l’évaluation par le marché des rendements à long terme.
Pour les investisseurs, l’essentiel ne consiste pas simplement à comparer la valorisation de l’IPO à la valorisation privée précédente. Ils doivent plutôt comprendre les droits attachés aux différentes catégories d’actions, le nombre d’actions sur une base entièrement diluée, le coût du capital et les attentes en matière de flux de trésorerie. Ce n’est qu’en combinant la structure du capital, la qualité opérationnelle et les mécanismes de négociation des marchés publics que les investisseurs peuvent évaluer plus précisément les changements de valorisation d’une entreprise d’IA après son entrée en bourse.
FAQ
Pourquoi la valorisation lors de l’IPO d’une entreprise d’IA peut-elle être supérieure à sa valorisation privée précédente ?
Cela peut résulter de la croissance des revenus, d’une demande de marché plus forte, de changements dans les conditions de financement ou d’un optimisme accru des investisseurs concernant les perspectives à long terme de l’entreprise. Toutefois, les valorisations sur les marchés privés et publics peuvent reposer sur des bases différentes. Les investisseurs doivent donc confirmer le nombre d’actions et les droits associés lorsqu’ils effectuent des comparaisons.
Une valorisation de financement privé équivaut-elle à la valeur de marché de toutes les actions de l’entreprise ?
Pas nécessairement. Une valorisation privée est généralement dérivée du prix de transaction d’un tour de financement précis. Les actions concernées peuvent bénéficier de droits particuliers et le nombre réel d’actions négociées peut être limité.
La hausse du premier jour d’une entreprise d’IA signifie-t-elle que sa valorisation est raisonnable ?
Aucune conclusion définitive ne peut être tirée de ce seul élément. Le cours du premier jour peut être influencé par le prix d’offre, le flottant et le sentiment du marché. La valorisation à long terme nécessite toujours l’appui de données opérationnelles et de flux de trésorerie.
Pourquoi le cours de l’action d’une entreprise d’IA peut-il baisser même lorsque ses revenus augmentent ?
Si le marché abaisse le multiple de revenus, augmente la prime de risque ou réduit ses attentes concernant les bénéfices futurs, la capitalisation boursière de l’entreprise peut diminuer même lorsque les revenus augmentent.
La fin d’une période de blocage liée à une IPO entraîne-t-elle nécessairement une baisse du cours de l’action ?
Pas nécessairement. L’expiration d’une période de blocage augmente le nombre d’actions potentiellement cessibles. L’incidence réelle sur le prix dépend de la volonté des actionnaires de vendre, de la demande du marché et de la liquidité des négociations.
Quels sont les indicateurs les plus importants pour analyser la valorisation d’une IPO d’IA ?
Les investisseurs doivent prendre en compte la capitalisation boursière sur une base entièrement diluée, la valeur d’entreprise, la croissance des revenus, la marge brute, la consommation de trésorerie, les dépenses d’investissement, la rémunération en actions, le flottant et les dispositifs de blocage. Ils ne doivent pas s’appuyer sur un seul multiple de valorisation.