Dans la théorie moderne de la finance d’entreprise et des marchés de capitaux, les entreprises allouent leurs dépenses d’investissement (Capex) en accordant une attention particulière à l’équilibre dynamique entre le rendement du capital investi (ROIC) et les flux de trésorerie disponibles. Pourtant, dans le contexte de la transformation historique portée par l’intelligence artificielle, les géants mondiaux de la technologie adoptent une approche sans précédent de l’allocation du capital : afin de s’assurer une position dominante dans les infrastructures d’IA et les écosystèmes de grands modèles, les entreprises s’écartent du conservatisme financier traditionnel et augmentent considérablement leurs dépenses d’investissement à long terme, même sous une forte pression sur les flux de trésorerie disponibles à court terme.
Cette transition vers un modèle à forte intensité d’actifs, portée par les dépenses d’investissement en IA, modifie profondément les structures de capital et les instruments de financement des géants technologiques traditionnels, notamment par l’émission de nouvelles actions sans droit de vote et d’obligations à long terme. Elle entraîne également d’importantes évolutions des données financières et de la volatilité inter-marchés à l’échelle macroéconomique. Lorsque les marchés boursiers traditionnels divergent quant à la tension entre des dépenses élevées et de longues périodes de retour sur investissement, ces chocs de liquidité macroéconomiques se propagent inévitablement par les canaux de transmission de l’appétit pour le risque, avec des effets considérables sur les marchés mondiaux des crypto-actifs, y compris le Bitcoin. Cet article examine les fondements financiers des dépenses d’investissement en IA sous l’angle de la finance d’entreprise, des structures de financement et de la transmission inter-marchés.
Points clés à retenir
-
Examiner la pression structurelle exercée par les dépenses d’investissement en IA sur les flux de trésorerie disponibles (FCF) et les marges opérationnelles des entreprises technologiques traditionnelles
-
Analyser la manière dont les entreprises adaptent leurs stratégies de financement face à une pression importante sur les dépenses, notamment par l’émission d’actions sans droit de vote, le financement par emprunt et un éventail plus large d’instruments de capital
-
Expliquer comment les anticipations d’une hausse des dépenses d’investissement en IA se transmettent aux marchés financiers traditionnels et aux marchés de crypto-actifs mondiaux via les canaux de l’appétit pour le risque et de la liquidité
-
Explorer l’évolution du rôle des crypto-actifs tels que le Bitcoin en tant que couvertures contre l’inflation macroéconomique et points d’ancrage de règlement sans tiers de confiance, dans le contexte des changements de l’économie réelle et des dépenses d’investissement des géants technologiques
-
Analyser les approches complémentaires d’allocation d’actifs et de couverture des risques durant la volatilité inter-marchés à l’aide de l’écosystème de trading au comptant et de gestion d’actifs de Gate
Pression sur les flux de trésorerie disponibles et évolution des instruments de financement : le levier financier derrière les dépenses d’investissement en IA
Dans les modèles traditionnels d’évaluation des entreprises technologiques, les entreprises de haute technologie bénéficient généralement de primes de valorisation importantes en raison de leurs activités légères en actifs et de leurs solides flux de trésorerie. Toutefois, la hausse des dépenses d’investissement en IA bouleverse fondamentalement ce modèle établi.
Alors que les géants technologiques investissent des centaines de milliards de dollars dans la construction de centres de données, l’achat direct de matériel informatique et des contrats d’électricité à long terme, leurs états financiers connaissent de profondes transformations. Le tableau ci-dessous compare la logique financière sous-jacente du modèle logiciel traditionnel à celle du modèle de dépenses d’investissement en IA :
| Type de modèle |
Caractéristiques des dépenses d’investissement |
Flux de trésorerie et performance financière |
Rendement du capital et logique de valorisation |
| Modèle logiciel traditionnel |
Faibles besoins en dépenses d’investissement |
Flux de trésorerie disponibles (FCF) élevés |
Restitue le capital aux actionnaires par le biais de rachats d’actions et de dividendes, soutenant une prime de valorisation élevée |
| Modèle de dépenses d’investissement en IA |
Dépenses d’investissement extrêmement élevées |
Pression et compression à court terme sur les flux de trésorerie disponibles |
Repose sur la réorganisation de la structure du capital et des refinancements innovants, les valorisations étant susceptibles d’être réévaluées |
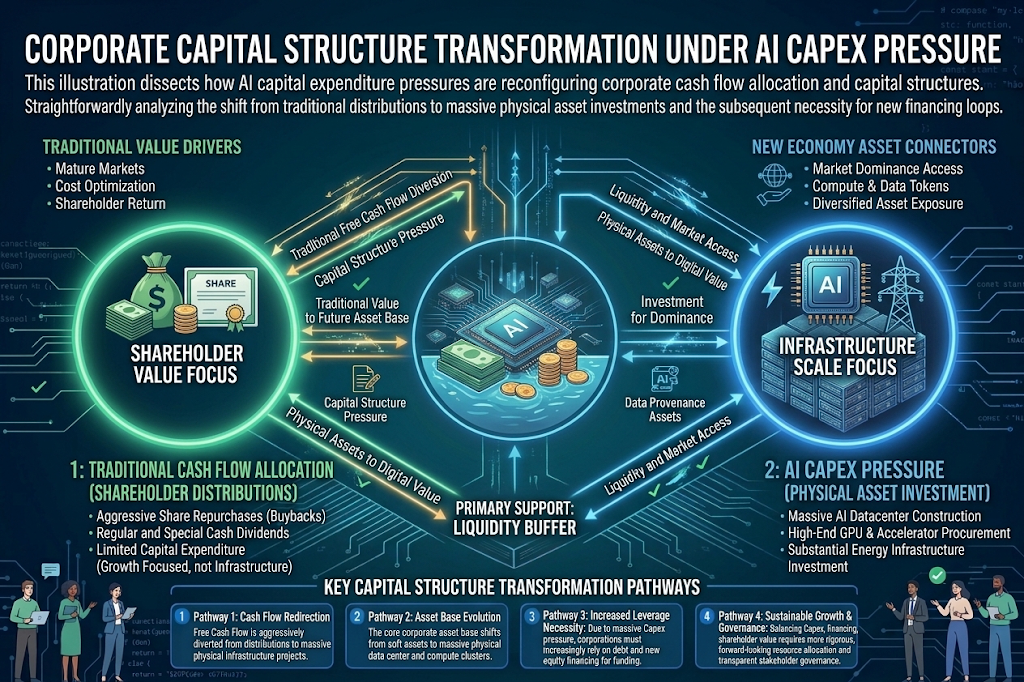
Afin de lever des dizaines, voire des centaines de milliards de dollars de financement supplémentaire pour les infrastructures sans éroder le contrôle des fondateurs ni accroître indistinctement l’endettement, les équipes de finance d’entreprise doivent mettre en œuvre des réorganisations innovantes de la structure du capital. Celles-ci comprennent l’émission d’instruments de capitaux propres de catégorie C sans droit de vote, la signature de contrats de location d’équipements exceptionnellement longs et l’émission d’obligations vertes dédiées aux projets d’IA. Cette complexité croissante des structures de capital reflète le fait que le développement des infrastructures physiques à l’ère de l’IA dépasse la capacité de financement des flux de trésorerie opérationnels d’une seule entreprise. Il devient une entreprise financière macroéconomique nécessitant une réallocation importante sur les marchés de capitaux dans l’ensemble de l’économie.
Levier de la dette et restructuration du bilan : mise à l’épreuve des limites financières dans la course à l’IA
Alors que les dépenses d’investissement en IA continuent d’augmenter, les bilans des géants technologiques sont soumis à une épreuve de résistance sans précédent. Par le passé, les modèles légers en actifs dominés par les entreprises de logiciels et d’Internet conféraient aux entreprises technologiques une forte résilience face aux risques et des niveaux de dette nette très faibles. Toutefois, les flux de trésorerie disponibles internes sont désormais loin de suffire à combler le déficit de financement créé par les coûteux achats de GPU et la construction de centres de données à l’échelle du gigawatt. Cela contraint les équipes de direction financière à se tourner vers les marchés de la dette externes, en levant des fonds substantiels par le biais d’émissions à grande échelle d’obligations d’entreprise et d’obligations vertes, ou d’instruments de financement structurés. La forte hausse du levier financier expose les géants technologiques à une pression considérable sur les charges d’intérêts dans un contexte de fluctuation des taux d’intérêt macroéconomiques. L’analyse des marchés de capitaux passe également rapidement d’une focalisation étroite sur la croissance des revenus à l’évaluation de l’équilibre entre le ROIC et les ratios de couverture des intérêts. Cette restructuration des bilans met à l’épreuve la résilience financière des entreprises tout en modifiant fondamentalement l’offre et la demande de fonds sur les marchés des actions et des obligations mondiales. Elle est donc devenue un indicateur macroéconomique important influençant à la fois les actifs risqués et les actifs refuges à l’échelle mondiale.
Transmission inter-marchés : divergences de vues dans la finance traditionnelle et propriétés de couverture macroéconomique des crypto-actifs
Les dépenses d’investissement en IA ne se limitent pas à restructurer les finances des entreprises individuelles. Grâce à l’interconnexion de l’appétit pour le risque sur les marchés de capitaux, elles créent également un mécanisme de transmission des prix couvrant l’ensemble du système financier et les catégories d’actifs mondiales.
Lorsque les investisseurs sur les marchés publics remettent périodiquement en question les modèles de bénéfices des géants technologiques caractérisés par des dépenses élevées et un retour sur investissement lent, la volatilité des marchés boursiers entraîne souvent des flux de capitaux à court terme vers des actifs refuges ou des instruments plus liquides. Cette transmission inter-marchés suit généralement la séquence ci-dessous :
-
Réévaluation des valorisations et nouvelle contraction de l’appétit pour le risque : les préoccupations concernant les flux de trésorerie provoquées par des dépenses d’investissement élevées conduisent les marchés publics à réévaluer les secteurs technologiques fortement valorisés, entraînant des sorties à court terme des actifs risqués.
-
Réévaluation de la liquidité macroéconomique et de l’environnement des taux d’intérêt : les financements à grande échelle par obligations d’entreprise et actions absorbent une part importante de la liquidité marginale du marché, exerçant une pression sur les taux d’intérêt sans risque sur les marchés de capitaux.
-
Les caractéristiques doubles des crypto-actifs : en tant que marché mondial négocié en continu, 24 h/24 et 7 j/7, les crypto-actifs — représentés par le Bitcoin (BTC) — présentent un double caractère distinctif dans ce mécanisme de transmission. D’une part, lors de cycles de liquidation à court terme, leur appétit pour le risque reste étroitement lié à celui des actifs risqués technologiques mondiaux. D’autre part, dans une perspective sectorielle à plus long terme, les préoccupations inflationnistes associées aux systèmes de crédit traditionnels et à la dilution des actions renforcent davantage la valeur sous-jacente du Bitcoin en tant que monnaie dure disposant d’un plafond d’offre fixe et ne présentant aucun risque de contrepartie intermédiaire.
Ce mécanisme de transmission financière montre que la concurrence pour les capitaux à l’ère de l’IA dépasse les géants technologiques. Elle se reflète également profondément dans l’interaction entre les marchés de capitaux traditionnels en monnaie fiduciaire et les systèmes financiers décentralisés de crypto-actifs.
Allocation d’actifs dans le cadre d’un changement de paradigme financier et forces complémentaires de l’écosystème Gate
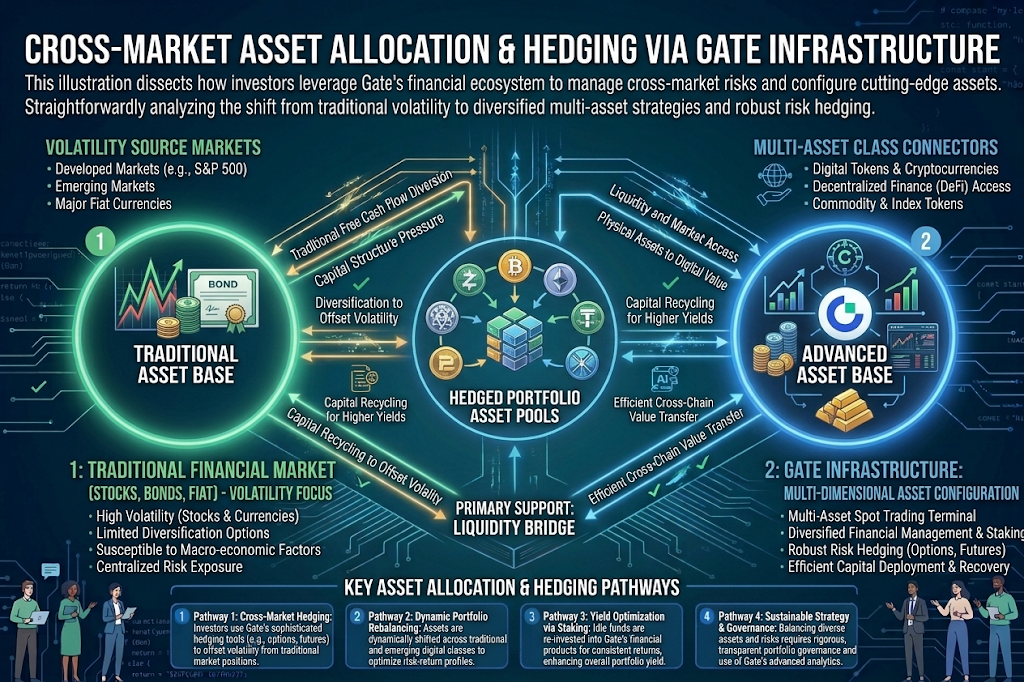
Alors que les marchés mondiaux de capitaux macroéconomiques font l’objet d’un vaste rééquilibrage et que la restructuration des dépenses d’investissement des géants technologiques stimule la volatilité des actifs, les investisseurs ont de plus en plus besoin de solutions de gestion d’actifs offrant une perspective inter-marchés. Les stratégies d’allocation sur un seul marché ne suffisent plus à résister aux chocs provoqués par de fortes contractions et expansions de la liquidité macroéconomique mondiale.
Dans ce contexte, les principales plateformes de trading de crypto-actifs démontrent une valeur considérable en tant que pôles financiers. Gate, par exemple, est une plateforme mondiale de premier plan de trading de crypto-actifs qui propose un trading au comptant très liquide sur des actifs majeurs à forte capitalisation tels que BTC et ETH. Elle fournit également une gamme diversifiée d’outils de couverture, de produits d’investissement et de prêt, ainsi qu’une offre d’allocation d’actifs tout-en-un couvrant les secteurs émergents DePIN/IA.
Grâce à Gate, les utilisateurs peuvent participer facilement au développement de tokens d’infrastructure crypto sous-jacents portés par les dépenses d’investissement en IA. Ils peuvent également utiliser de manière flexible l’écosystème de trading au comptant et de produits dérivés de la plateforme afin de gérer les risques de chocs de liquidité inter-marchés et de rechercher une croissance régulière de leurs actifs. En combinant un environnement de conservation sécurisé et conforme, un large éventail d’actifs et des capacités de trading inter-marchés efficaces, Gate offre aux utilisateurs mondiaux une base solide pour la couverture des risques et la préservation de la valeur dans un contexte de profonds changements de l’environnement financier macroéconomique.
FAQ
Pourquoi la hausse des dépenses d’investissement en IA (AI Capex) peut-elle entraîner une volatilité à court terme des actions technologiques traditionnelles ?
Des dépenses d’investissement substantielles réduisent directement les flux de trésorerie disponibles (FCF) et les marges opérationnelles à court terme des entreprises. Si les marchés n’observent pas une hausse correspondante des revenus à court terme, les investisseurs peuvent s’inquiéter d’une baisse du rendement du capital investi (ROIC), ce qui peut déclencher une correction des valorisations.
Quels effets potentiels les stratégies de financement des dépenses d’investissement en IA des géants technologiques pourraient-elles avoir sur les marchés de crypto-actifs ?
Des besoins de financement massifs absorbent une partie de la liquidité marginale des marchés traditionnels et réduisent l’appétit global pour le risque à court terme. À long terme, toutefois, cette expansion du capital favorise le développement des capacités de calcul et des infrastructures. Elle encourage également une partie des capitaux à se tourner vers les crypto-actifs en tant qu’outils décentralisés de protection et de couverture contre les risques macroéconomiques.
Les investisseurs peuvent utiliser le marché au comptant de Gate pour allouer progressivement des fonds à des actifs de couverture fondamentaux tels que BTC et à des actifs d’infrastructure IA/DePIN de qualité. Ils peuvent également combiner ces allocations avec les produits d’investissement prudents et les outils de couverture des risques de la plateforme afin de réduire le risque de volatilité d’un marché unique tout en recherchant une appréciation régulière de leurs actifs à long terme.