


Avis important : Les opinions et informations présentées sont fournies à titre de référence uniquement et ne constituent en aucun cas des conseils en investissement.
Recommandation de stratégie : Stratégie Bull Call Spread sur BTC
Page de détails de trading : https://www.gate.com/fr/options/BTC_USDT
Revue du volume de l’actif sous-jacent sur Gate Options
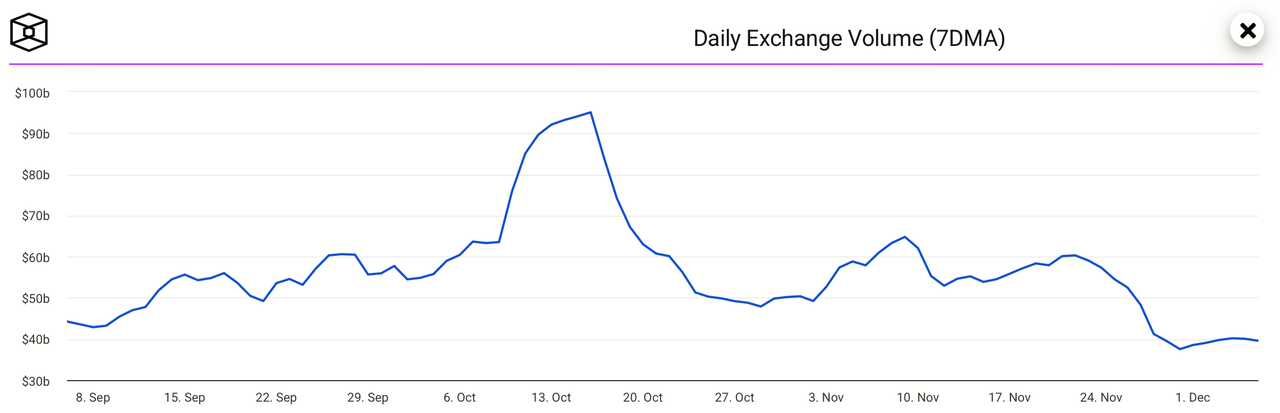
L’activité sur le marché spot est restée globalement stable par rapport à la semaine précédente, avec un volume moyen de transactions sur 7 jours également inchangé.
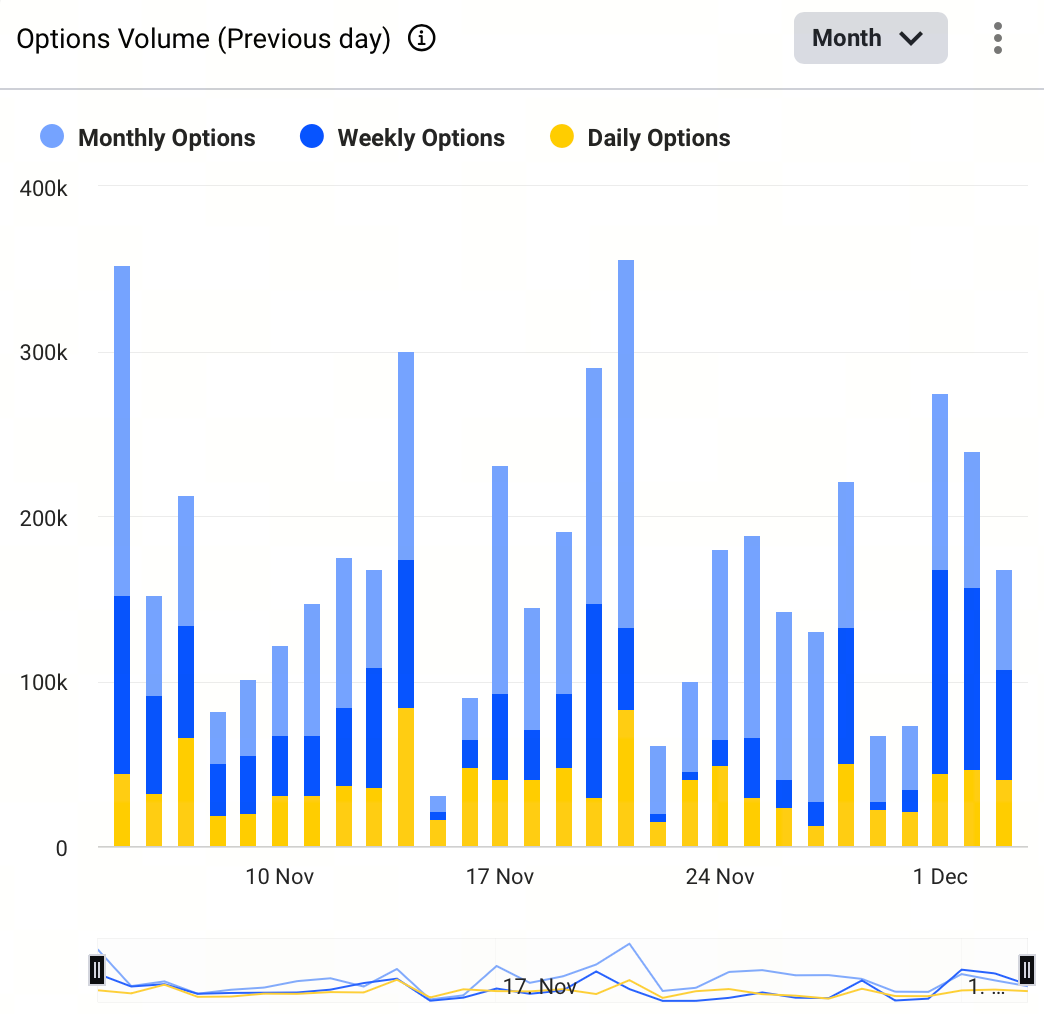
Répartition du volume des options (BTC)
Le volume des options mensuelles a enregistré une baisse significative, traduisant un affaiblissement de la demande pour les positions à moyen et long terme. Le marché privilégie de plus en plus les opérations à court terme.
Le volume des options hebdomadaires a fortement augmenté, reflétant une concentration notable des capitaux sur des stratégies de volatilité à court terme et un rythme de trading accéléré.
Le volume des options quotidiennes s’est également renforcé, ce qui témoigne d’une demande croissante pour des transactions ultra-courtes, motivées par des événements spécifiques.
|||||
|---|---|---|---| ||Options mensuelles|Options hebdomadaires|Options quotidiennes| |Semaine dernière|202 014,4|58 288,9|28 427,3| |Cette semaine|125 705,1|97 962,6|39 845| |Variation hebdomadaire|\-37,77 %|68,06 %|40,16 %| ||Options long terme en baisse|Options hebdomadaires en forte hausse|Options court terme en forte hausse|
Répartition des échéances et de l’Open Interest (OI) des options
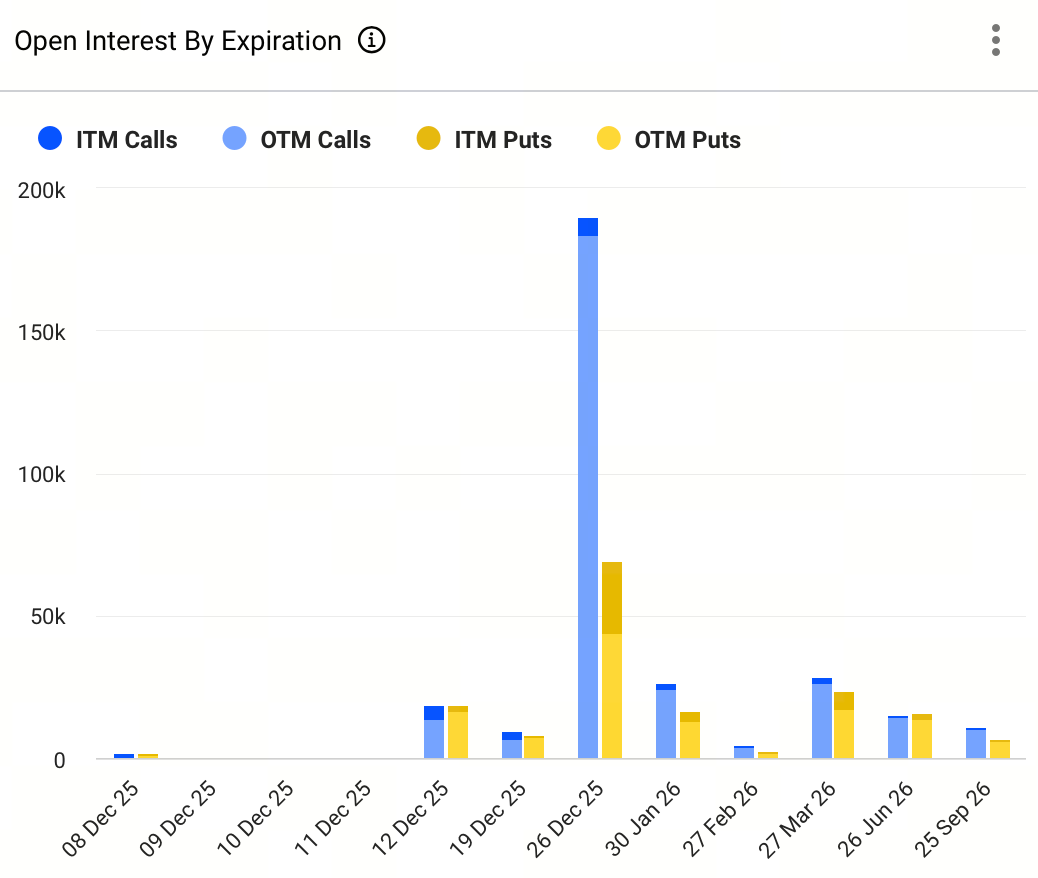
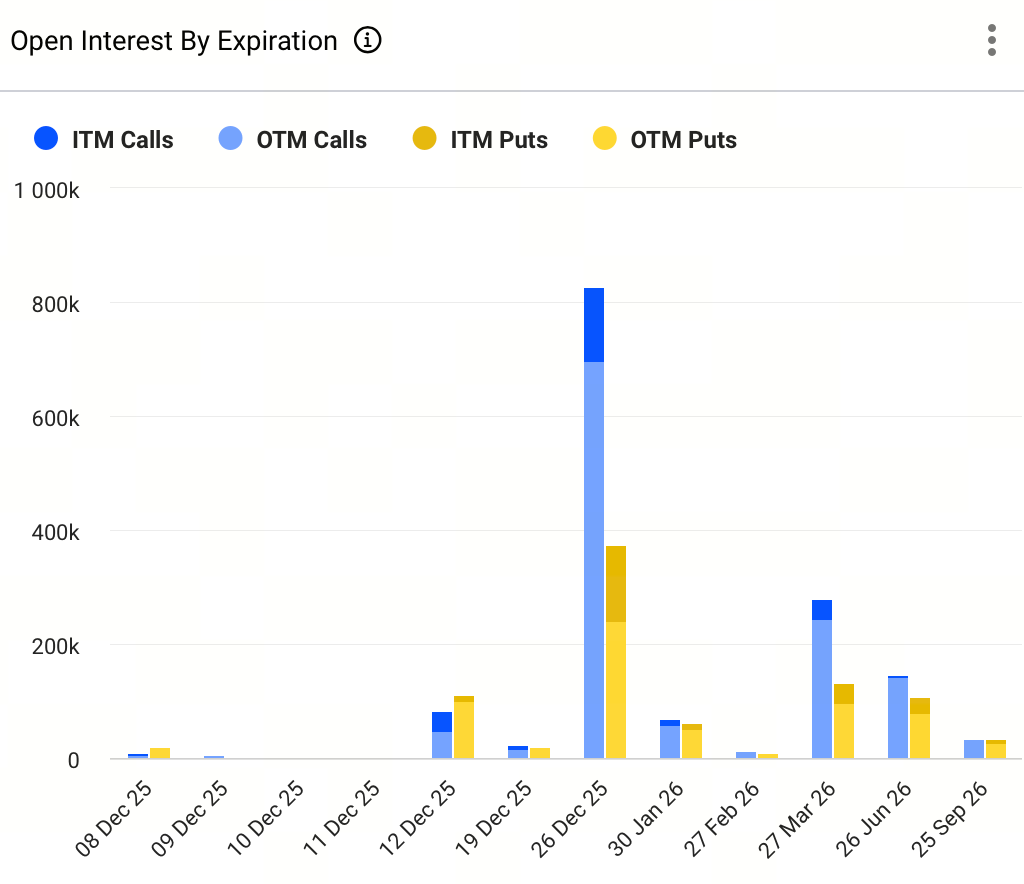
L’open interest se concentre fortement sur l’échéance du 26 décembre 2025, ce qui indique que le marché considère la période de fin d’année comme une fenêtre événementielle majeure. Les participants anticipent un épisode de forte volatilité, avec une probabilité élevée d’un mouvement de tendance ou d’une rupture de volatilité.
Lors de la séance du 26 décembre, la proportion d’options Call OTM (Out-of-the-Money) est exceptionnellement élevée, dépassant largement celle des options ITM (In-the-Money) et des Puts. Cette structure unilatérale marquée traduit une anticipation de poursuite de la tendance haussière et d’une possible accélération de la volatilité. L’intérêt porté aux options Put se concentre principalement sur les contrats OTM, suggérant qu’ils sont surtout utilisés dans une optique de couverture plutôt que pour des paris directionnels baissiers.
Les options à court terme (5, 12 et 19 décembre) affichent un open interest faible, et les capitaux spéculatifs de court terme se sont retirés. Cela indique que le marché n’anticipe pas de forte volatilité dans la fenêtre des 2 à 10 prochains jours.
Synthèse du marché des options Bitcoin
Depuis début décembre 2025, le BTC évolue dans une fourchette de consolidation étroite, généralement entre 88 000 $ et 94 000 $. Tout au long de la semaine, les prix ont testé à plusieurs reprises les niveaux supérieurs à 93 000–94 000 $, mais l’absence d’achats soutenus a empêché un franchissement décisif. Le support autour de 90 000 $ a également été sollicité à plusieurs reprises, révélant une absorption limitée du marché. Globalement, le volume de transactions s’est contracté par périodes, et la structure technique demeure en phase de consolidation à un niveau élevé. Le sentiment des investisseurs reste neutre à prudent, sans tendance claire à court terme, et la dynamique d’évolution en range prédomine. En l’absence de nouveaux catalyseurs macroéconomiques ou d’afflux de capitaux, il est probable que les prix continuent de fluctuer dans la fourchette actuelle.
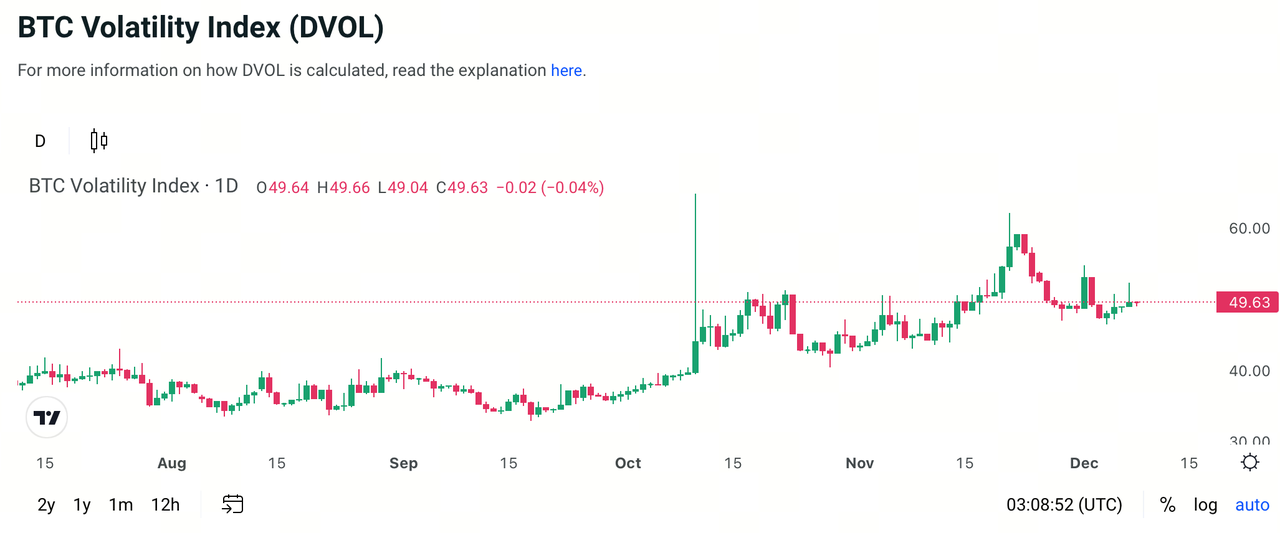
Les dernières données publiques indiquent que la volatilité implicite (IV) du BTC reste élevée, à 49 %, traduisant de fortes attentes du marché en matière de fluctuations futures des prix.
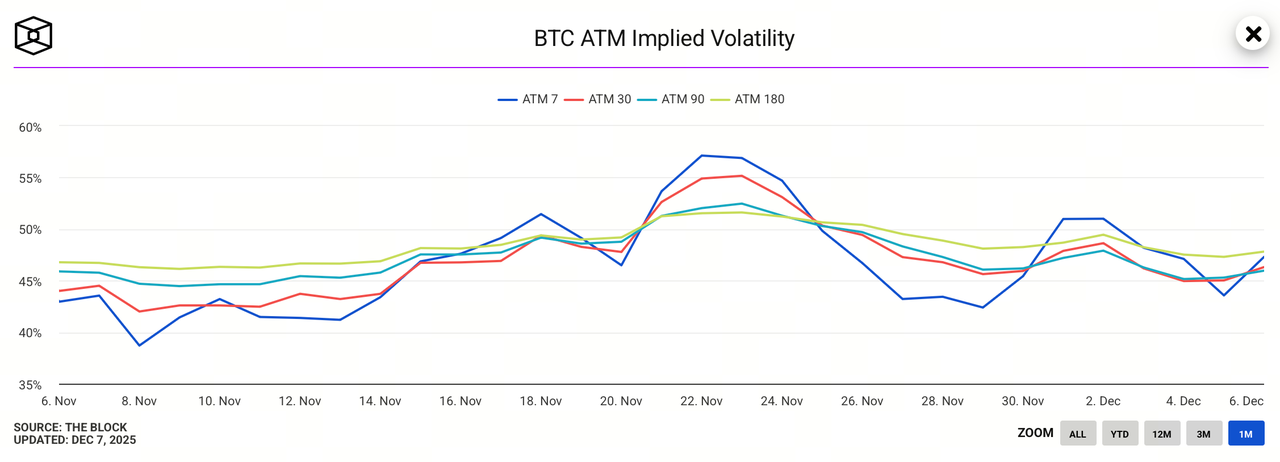
En début de semaine, la volatilité implicite at-the-money sur l’ensemble des maturités a brièvement connu une inversion, avant de reculer suite au pic de volatilité court terme du 23. La structure des échéances est revenue à une répartition relativement cohérente, ce qui montre une stabilisation des anticipations de volatilité.
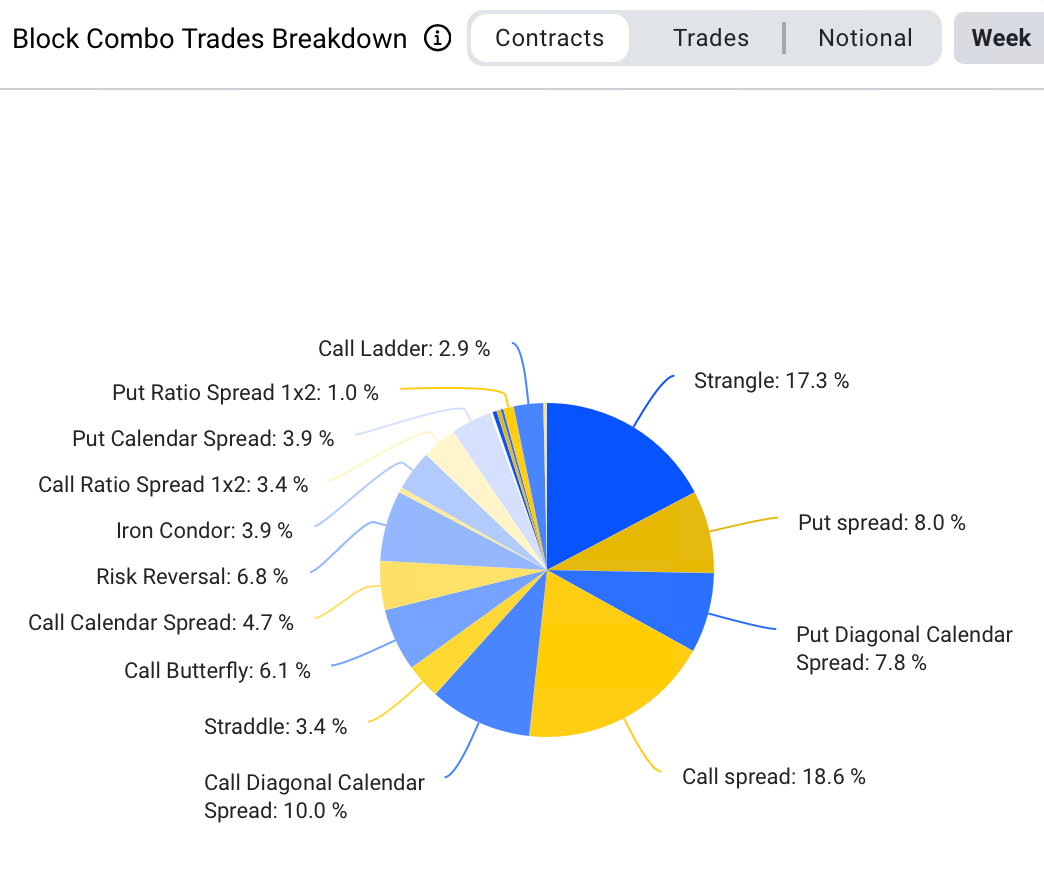
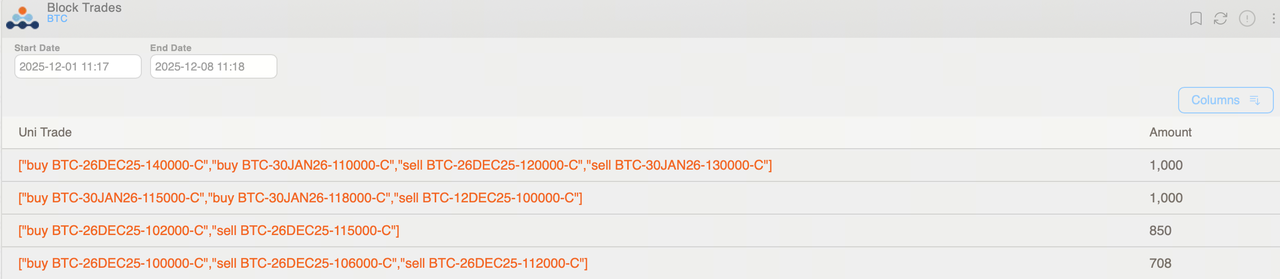
Parmi les transactions en bloc sur BTC, la stratégie la plus populaire cette semaine était le Bull Call Spread, représentant environ 18,6 %. Cette approche reflète généralement des anticipations de hausse modérée des prix. La plus importante transaction en bloc de la semaine a porté sur 1 000 BTC : achat de BTC-300126-115000-C, achat de BTC-300126-118000-C et vente de BTC-121225-100000-C, soit une stratégie Diagonal Long Call Spread. La prime totale versée pour cette combinaison était d’environ 940 000 $, visant une hausse à moyen-long terme à moindre coût, tout en compensant les coûts par la vente d’options court terme.
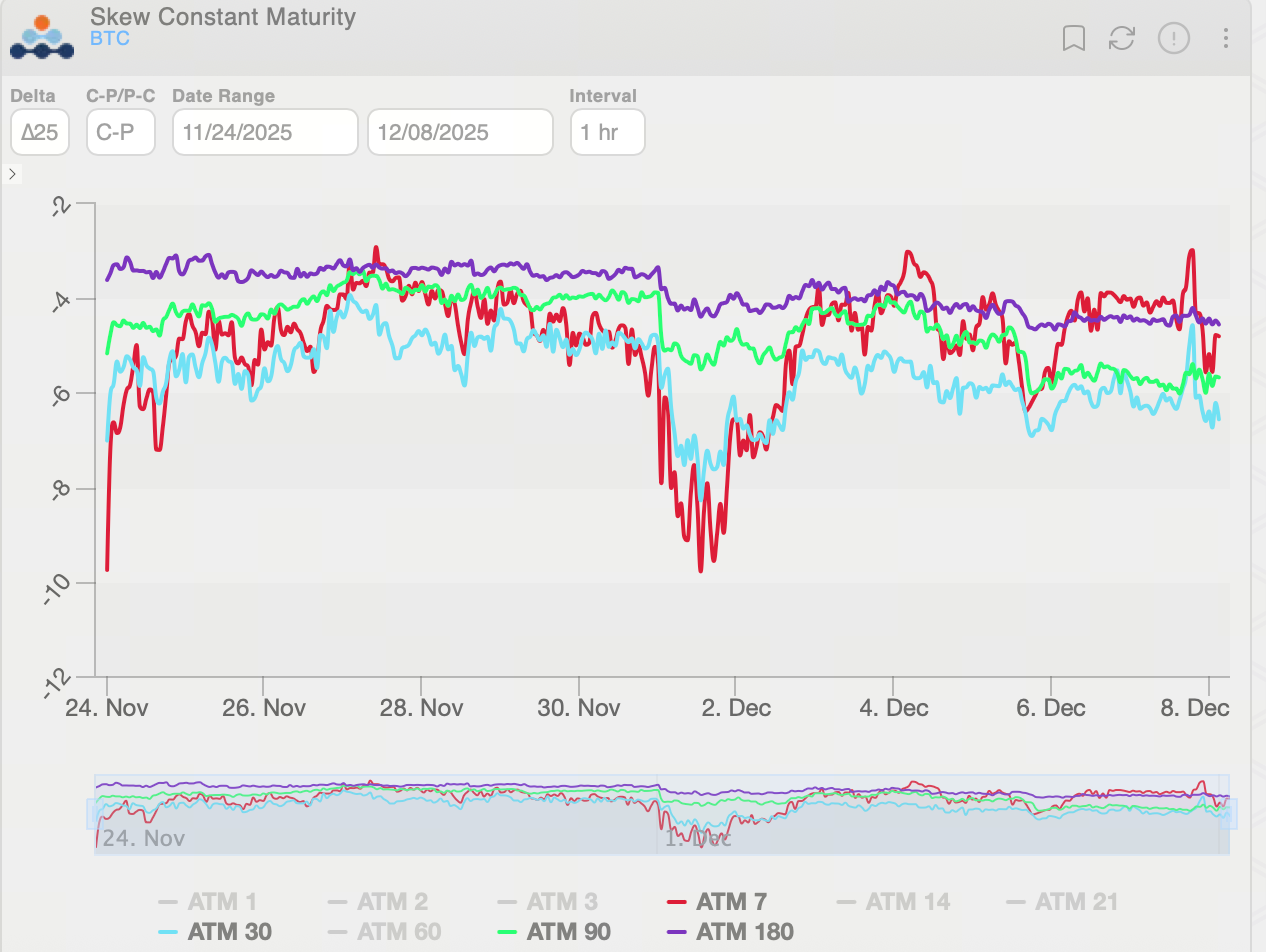
Le skew 25-Delta des options BTC est resté en territoire négatif toute la semaine, indiquant une persistance du sentiment défensif face au risque de baisse. La structure du skew s’est accentuée puis normalisée autour du 2, traduisant un refroidissement de la demande pour des couvertures rapides contre la baisse sur les contrats court terme. Même si l’écart de volatilité implicite entre Put et Call s’est resserré, il demeure globalement négatif. La demande de protection contre la baisse n’a connu qu’un répit temporaire ; l’aversion au risque reste élevée sur le marché.
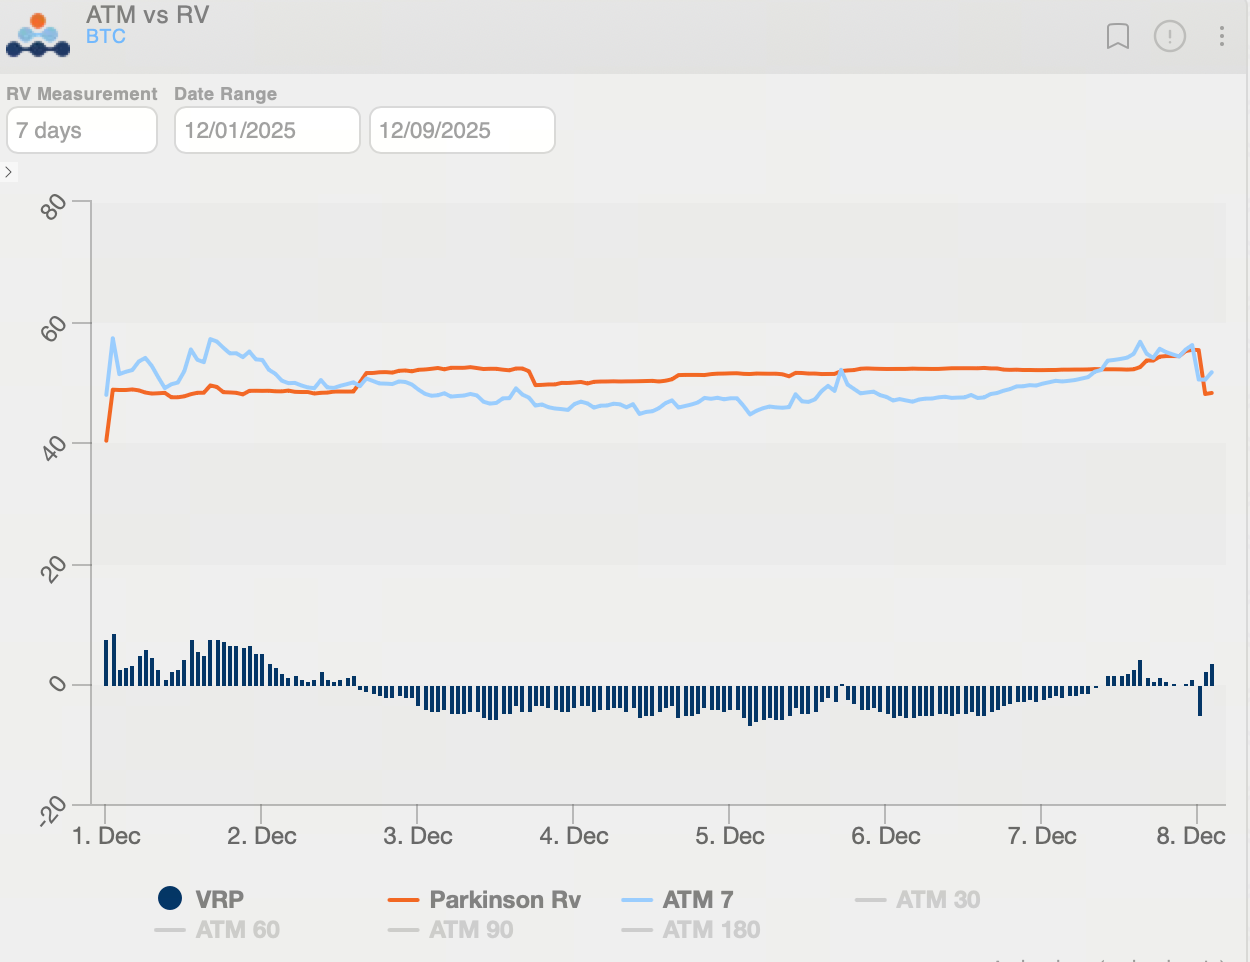
La volatilité réalisée (RV) du BTC s’est maintenue autour de 48 % cette semaine, tandis que la prime de risque sur la volatilité (VRP = IV − RV) était d’environ 3,4 vol, proche de l’axe zéro. Cela montre que la volatilité implicite (IV) et la volatilité réalisée convergent progressivement, et que les attentes du marché en matière de volatilité future reviennent vers une zone plus neutre. Dans ce contexte, il peut être pertinent d’envisager des stratégies de volatilité neutres ou modérément directionnelles afin de saisir des opportunités structurelles à mesure que la volatilité converge.
Synthèse du marché des options Ethereum
Du 1er au 8 décembre 2025, l’ETH a principalement évolué dans une fourchette de 3 000 $ à 3 150 $. En début de semaine, il a rebondi depuis les points bas autour de 2 782–3 032 $, atteignant brièvement un sommet local près de 3 200 $ en milieu de semaine avant de se replier et de consolider dans une plage étroite autour de 3 060–3 120 $ durant le week-end. Cela traduit une pression vendeuse persistante à court terme et un manque de relais haussier.
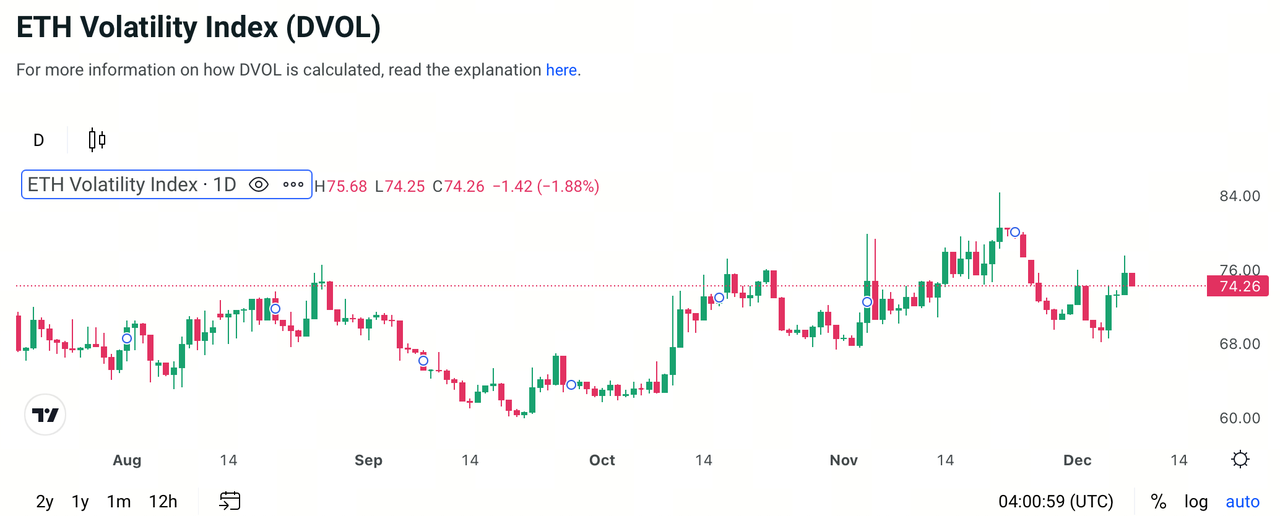
Les dernières données indiquent que la volatilité implicite (IV) de l’ETH reste élevée, autour de 74 %, avec des niveaux de volatilité toujours soutenus. Les attentes du marché en matière de fluctuations importantes des prix demeurent fortes.
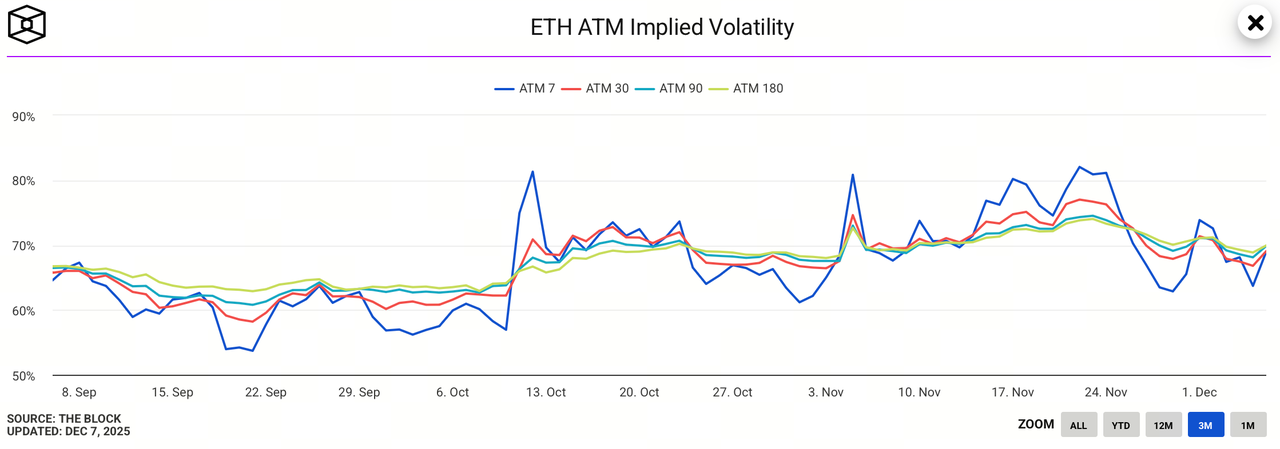
Bien que la volatilité implicite (IV) des options ETH soit restée élevée cette semaine, elle a reculé après la hausse observée le 1er. Les IV court et long terme ont rapidement baissé, avec une diminution plus marquée à court terme, ce qui montre un net refroidissement des anticipations de volatilité à court terme. La structure des échéances est revenue à une répartition relativement cohérente, signalant une stabilisation des attentes de volatilité. Globalement, cette configuration suggère que la volatilité court terme pourrait progressivement converger, tandis que l’incertitude à moyen et long terme persiste et que la pérennité de la tendance reste à surveiller.
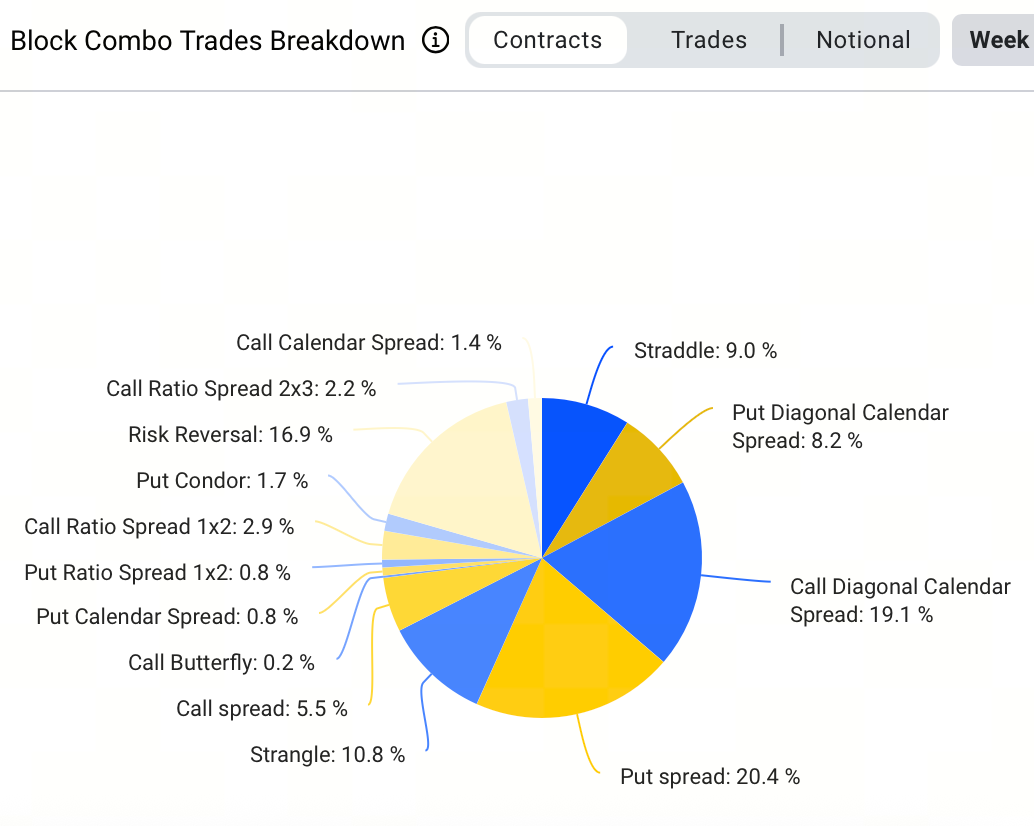
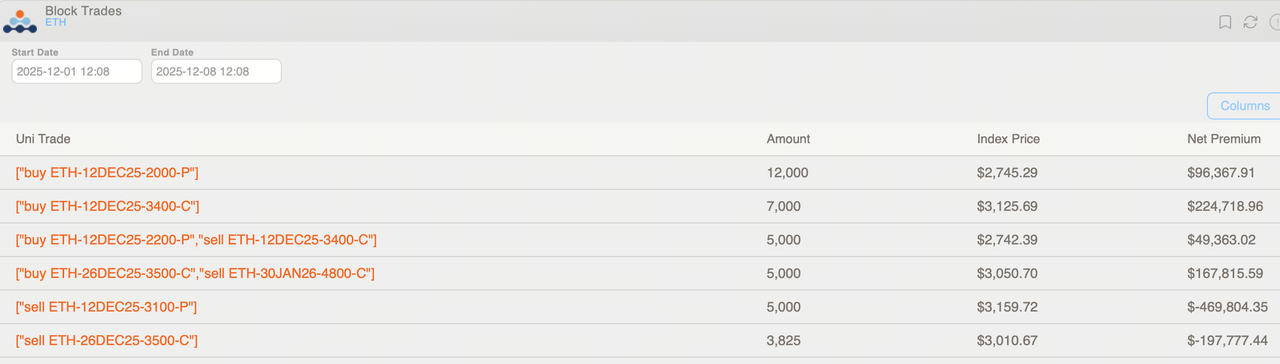
Parmi les transactions en bloc sur ETH, la stratégie la plus populaire cette semaine était le Bear Put Spread, représentant 20,4 % du volume. Cette approche permet aux investisseurs de se positionner à la baisse à moindre coût, tout en limitant la perte et le gain maximal. Par ailleurs, la plus importante transaction en bloc de la semaine a porté sur l’achat de 12 000 ETH, via des options Put ETH-121225-2000-P, pour une prime totale d’environ 96 000 $.
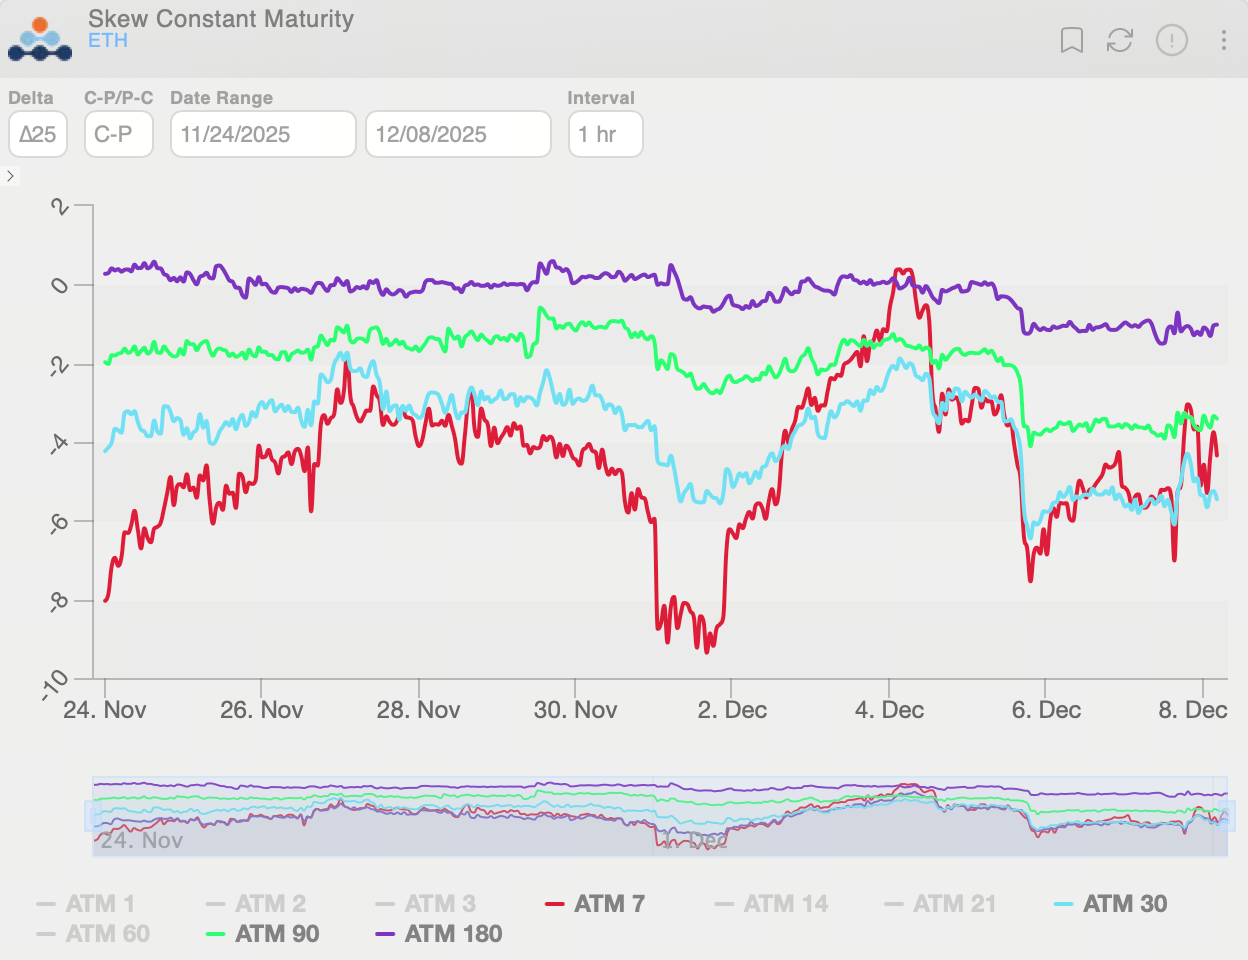
Le skew 25-Delta des options ETH s’est nettement resserré en début de semaine, puis s’est à nouveau accentué autour du 6, traduisant un regain de demande pour des couvertures contre la baisse à court terme. Sur l’ensemble des maturités, la structure s’est orientée à la baisse, avec un renforcement du sentiment baissier sur les options longues, reflétant une tonalité globalement prudente du marché. Durant le week-end, la volatilité implicite des Put était supérieure d’environ 7,5 vol à celle des Call, ce qui témoigne d’un sentiment baissier persistant et d’une demande soutenue de couverture à court terme.
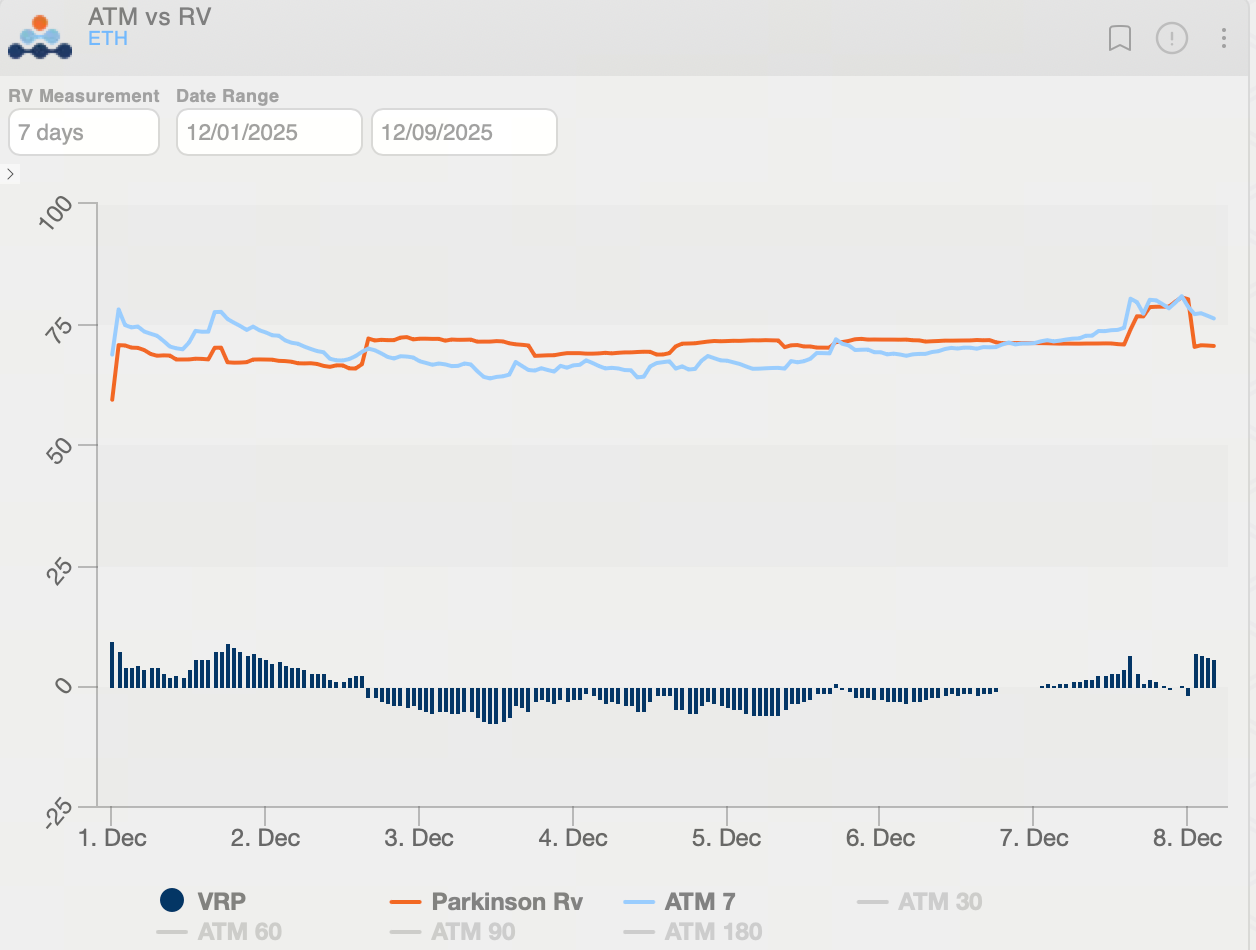
La volatilité réalisée (RV) de l’ETH est restée proche de 70 % cette semaine, tandis que la prime de risque sur la volatilité (VRP = IV − RV) a fluctué autour de l’axe zéro, ce qui montre une convergence progressive entre volatilité implicite (IV) et réalisée, et une normalisation des attentes de volatilité future.
Dans ce contexte, les stratégies neutres à convergentes axées sur la décote temporelle—telles que les calendar spreads court terme, les butterfly spreads ou les structures short strangle à faible exposition—sont plus adaptées, tout en maintenant une protection modérée contre les pics soudains de volatilité.
Aperçu des événements de politique monétaire et impact sur le marché
- 12 décembre (jeudi) : Réunion du FOMC
Si la Fed annonce une baisse des taux et reprend l’expansion de son bilan comme attendu, l’environnement de liquidité actuellement tendu se normalisera rapidement. Une amélioration de la liquidité favorise généralement une progression synchronisée des actifs risqués. Ainsi, la semaine du 9 décembre a de fortes chances de voir les actions, les cryptomonnaies et les métaux précieux progresser ensemble. Si les communications de politique monétaire ultérieures renforcent encore les anticipations d’assouplissement, ce mouvement de hausse généralisée pourrait se prolonger de mi-décembre à début janvier, avec une appétence au risque susceptible de continuer à croître.
- Flux de capitaux des ETF
Cette semaine, les ETF crypto ont affiché de nouvelles sorties sur le BTC et des entrées nettes modestes sur certains ETF d’altcoins, ce qui traduit une attitude plus prudente des institutions et une rotation structurelle des capitaux au sein du secteur crypto.
- Actualités récentes de la Banque du Japon et attentes du marché
Selon plusieurs sources et médias, la Banque du Japon prévoit de relever son taux directeur à court terme, de 0,50 % à 0,75 %, lors de sa réunion de politique monétaire de décembre 2025, alors que les marchés mondiaux font face à des pressions liées au resserrement de la liquidité.


