
DoorDash führt Stablecoin-Zahlungen ein: Die Lieferplattform fördert die digitale Integration von Finanzdienstleistungen
I. Einführung: Warum ein Framework für Bitcoin im 2. Quartal wichtiger ist als Kursziele
Mit Beginn des zweiten Quartals 2026 wird die Preisbildung von Bitcoin (BTC) weiterhin sowohl durch die internen Dynamiken des Kryptomarktes als auch durch globale makroökonomische Liquidität bestimmt. Öffentliche Daten zeigen, dass US-Spot-Bitcoin-ETFs zuletzt bemerkenswerte wöchentliche Nettozuflüsse verzeichneten; einige Berichte nennen Wochenwerte von annähernd oder über 1 Milliarde US-Dollar und heben Produkte wie BlackRock IBIT als Haupttreiber dieser Zuflüsse hervor. Gleichzeitig beziehen sich technische Narrative häufig auf „Schlüsselwiderstandszonen—untere Unterstützungszonen“ als zentrale Faktoren der Kursbewegungen. Für Investoren und Analysten ist es am umsichtigsten, die Marktentwicklungen im 2. Quartal in überprüfbare Daten, interpretierbare Treiber und nachvollziehbare Risiken zu unterteilen, anstatt einem einzelnen Kursziel nachzujagen.
Dieser Artikel fasst aktuelle Medienberichte und öffentliche Diskussionen zusammen und ergänzt sie um ein analytisches Framework. Es handelt sich nicht um eine Anlageempfehlung; Leser sollten alle Datenquellen eigenständig prüfen und ihre individuellen Risikopräferenzen berücksichtigen.
II. Aktuelle Marktentwicklungen: Drei zentrale Stränge
Marginale Preisbildung durch Spot-ETFs und institutionelle Kanäle
Seit April 2026 konzentriert sich die Marktbeobachtung auf:
-
Stärke der wöchentlichen Nettozuflüsse: Einige Berichte beziffern die Nettozuflüsse für die Woche bis Mitte April auf rund 996 Millionen US-Dollar und bezeichnen dies als einen der stärksten Einzelwochenwerte seit Mitte Januar 2026.
-
Anhaltende Nettozuflüsse: Andere Berichte heben noch größere kumulierte Nettozuflüsse über längere Zeiträume (etwa sieben Handelstage) hervor und erinnern daran, dass Begriffe wie „neue Stufenhochs“ oft von statistischen Intervallen und Produktdefinitionen abhängen.
-
Produktkonzentration: Führende Produkte wie IBIT werden häufig als Haupttreiber der Nettozuflüsse genannt, während neu gelistete oder kleinere ETFs Zuflüsse verzeichnen, die „absolut betrachtet moderat, aber konstant positiv“ sind.
Wichtig: ETF-Nettozuflüsse garantieren keinen Kursanstieg. Ihr Einfluss verläuft typischerweise entlang der Kette „steigende Spot-Nachfrage—Anpassungen im Market-Making und Arbitrage—Veränderungen bei Volatilität und Basis“ und kann durch Faktoren wie Futures-Funding-Sätze, Optionsabsicherung und Stablecoin-Liquidität kompensiert werden.
Preis- und technische Niveaus: Volatilität durch Handelsspannen interpretieren
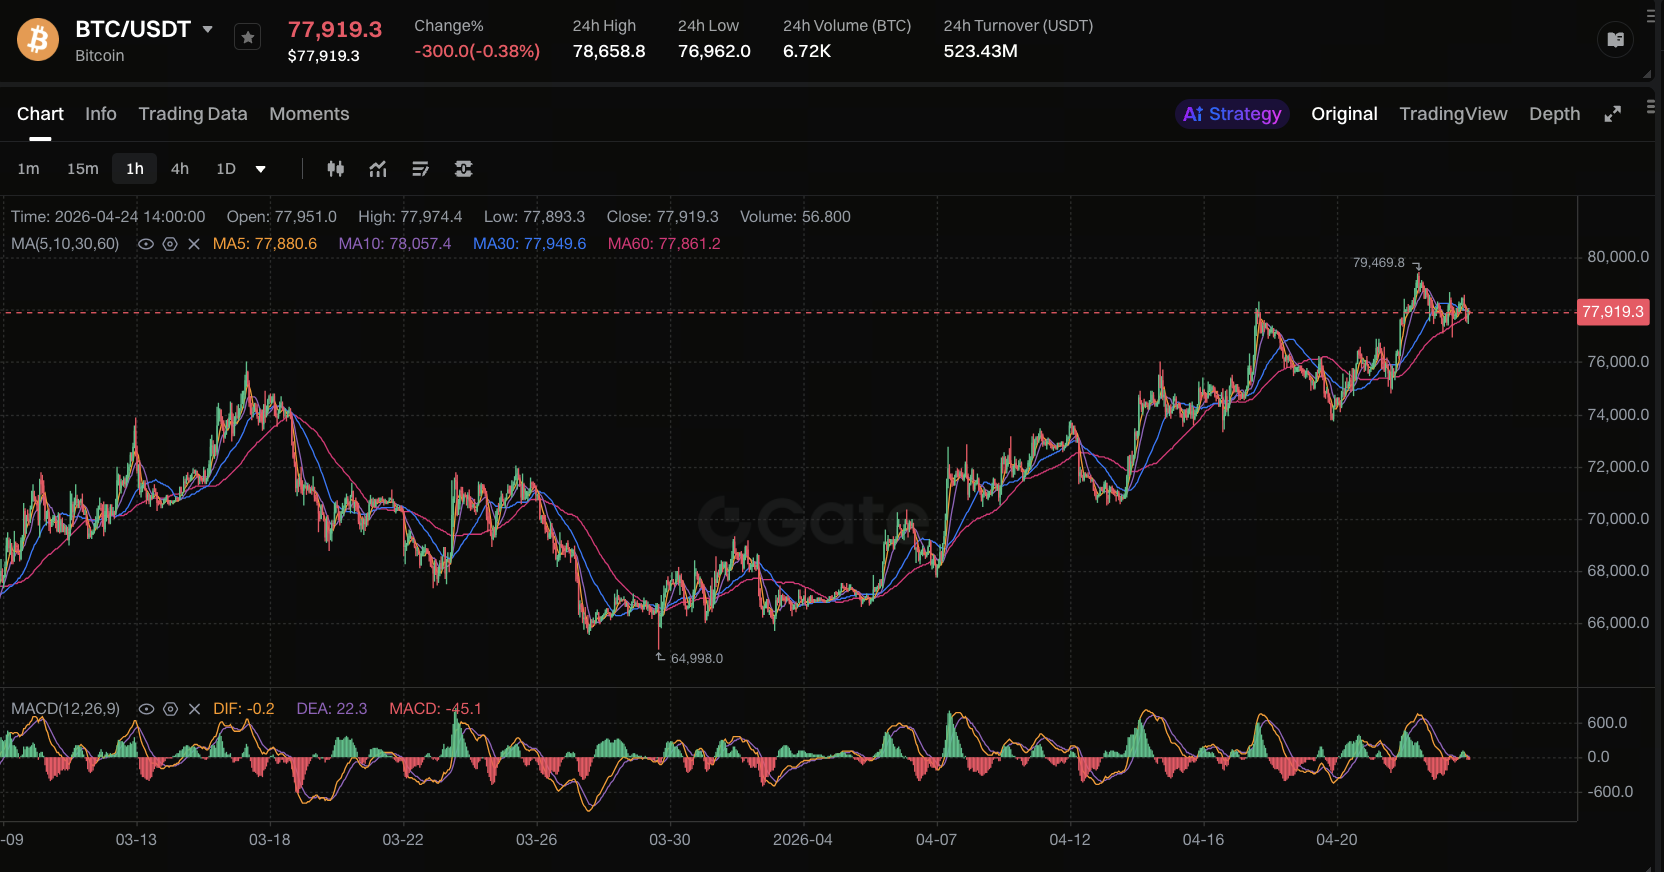
Quelle: Gate Market Page
Im April 2026 beschreiben verschiedene Research-Unternehmen die kurzfristige Handelsspanne von BTC mit etwa 70 000–77 000 US-Dollar, wobei der Bereich um 76 000 US-Dollar als wichtige Widerstands- und Ausbruchstestzone markiert wird. Die technische Analyse liefert wertvolle Koordinaten für überlaufene Trades und Stop-Loss-Verteilungen, ihre Prognosekraft ist jedoch naturgemäß begrenzt: Das gleiche technische Niveau kann je nach makroökonomischem Umfeld zu sehr unterschiedlichen Ausbruchs- oder Fehlausbruchsergebnissen führen.
Makrovariablen: Zinspfad und Risikoneigung
Bitcoin korreliert häufig mit Risiko-Assets wie dem Nasdaq, doch diese Beziehung ist nicht immer stabil. Zentrale Makrotreiber für das 2. Quartal sind:
-
Erwartungen an die Fed-Politik: Beschäftigungsdaten, Inflation und offizielle Kommentare verändern die Wahrscheinlichkeitskurve für Zinssenkungen oder -erhöhungen.
-
Dollar-Liquidität und Kreditbedingungen: Strengere Finanzierungsbedingungen sind meist ungünstig für hochvolatile Vermögenswerte.
-
Geopolitische und regulatorische Überraschungen: Diese lösen oft starke Ausschläge in der kurzfristigen Krypto-Volatilität aus.
Makroanalysen dienen am besten zur Anpassung von Szenariogewichtungen, nicht als tägliche Kurserklärung.
III. Analytisches Framework: Szenarienmatrix statt Einweg-Prognosen
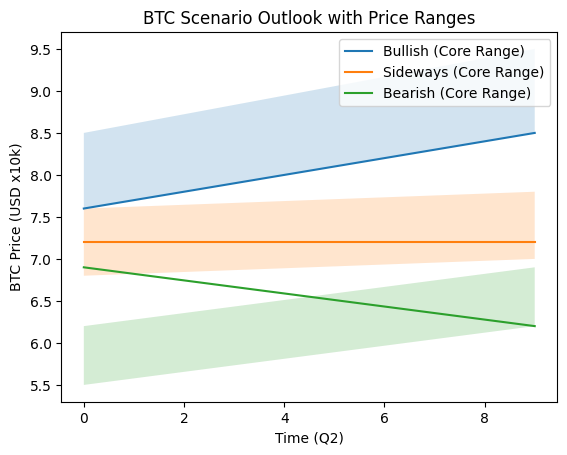
Drei-Szenarien-Matrix für Kursprognosen
Bullishes Szenario (Risiko-Asset-Resonanz + anhaltende Zuflüsse)
Kernannahme: Makrodaten dämpfen die Risikoneigung nicht signifikant, ETF- und institutionelle Nettozuflüsse bleiben positiv und es gibt keine größeren On-Chain-Verkaufssignale. In diesem Szenario verschiebt sich das Kurszentrum typischerweise auf 76 000–85 000 US-Dollar. Kommt es zu nachhaltigen Volumenausbrüchen bei gleichzeitiger Risikopräferenz-Resonanz, kann die kurzfristige Aufwärtszone 85 000–95 000 US-Dollar erreichen (weiterhin ereignisgetrieben und volatilitätsabhängig, nicht für lineare Extrapolation geeignet).
Mögliche Markteigenschaften:
-
BTC durchbricht mit Volumen den Schlüsselwiderstand und testet diesen zur Bestätigung erneut.
-
Volatilitätsindikatoren erholen sich von Tiefstständen, ohne in extreme Ausschläge überzugehen.
-
Stablecoin-Angebot und verwandte Liquiditätsindikatoren zeigen keine anhaltende Kontraktion.
Zentrale Risiken (invalidierende Signale): Makro-Black-Swan-Events mit steigendem Risikoprämienzuschlag; regulatorische Durchsetzungsnachrichten führen zu Liquiditätsabzug; extrem positive Funding-Sätze im Derivatemarkt mit anschließender rascher Enthebelung.
Seitwärtsszenario (Informationsvakuum + ausbalancierte Kräfte)
Kernannahme: Makro befindet sich in einer Phase „gemischter Daten, Politikpfad wird wiederholt neu bepreist“, ETF-Zuflüsse und Kursbewegungen sind nicht synchron, der Markt handelt in einer Spanne. In diesem Szenario dürfte das 2. Quartal breite Schwankungen zwischen 68 000–78 000 US-Dollar erleben: Die obere Grenze bei etwa 76 000–78 000 US-Dollar als Widerstand, die untere mit wiederholten Tests und Fehlausbrüchen um 68 000–72 000 US-Dollar.
Mögliche Markteigenschaften:
-
Der Kurs testet wiederholt Schlüsselunterstützungen und -widerstände, Fehlausbrüche nehmen zu.
-
Ausgeführter Betrag und Volatilität tendieren abwärts, das Narrativ wechselt zwischen „institutionellen Käufen“ und „Zyklus-Konsolidierung“.
-
Altcoins und BTC divergieren in der relativen Stärke, strukturelle Chancen werden gegenüber breiten Beta-Rallyes bevorzugt.
Im Seitwärtsszenario sollte der Forschungsschwerpunkt von Richtungsvorgaben auf Volatilitätshandel, Positionsmanagement und ereignisgesteuerte Strategien wechseln.
Bärisches Szenario (Liquiditätsverknappung + Enthebelungsketten)
Kernannahme: Zinserwartungen werden restriktiver oder Kreditbedingungen verschlechtern sich, Risiko-Assets stehen unter breitem Verkaufsdruck und der Kryptomarkt erlebt übermäßige Hebelung, Liquidationsketten oder großvolumige Verkäufe. In diesem Szenario werden die Preise eher die Abwärtszone von 62 000–69 000 US-Dollar testen. Kombinieren sich Liquiditätsschocks und Enthebelungsreaktionen, könnte das Extremrisiko 55 000–62 000 US-Dollar erreichen (Tailszenarien sind selten, aber hochvolatil—Fokus auf Risikokontrolle und Positionsmanagement, nicht auf Basisszenarien).
Mögliche Markteigenschaften:
-
ETF-Nettozuflüsse verlangsamen sich oder werden negativ (Unterscheidung von Rücknahmen, Arbitrage- und Rebalancing-Faktoren).
-
Funding-Sätze für Perpetual Futures werden negativ oder schwanken stark.
-
Nach Bruch wichtiger Unterstützungen gelingt keine Kurserholung.
Hinweis: Das bärische Szenario signalisiert nicht zwingend „das Ende des langfristigen Trends“, sondern beschreibt eine Phase des Preisdrucks im Zeitfenster des 2. Quartals.
IV. Empfohlene Indikatoren-Checkliste
Um Narrative-Bias zu minimieren, sollten Analysten folgende Indikatoren verfolgen (ungefähr nach Priorität):
-
Tägliche/wöchentliche Nettozuflüsse der US-Spot-Bitcoin-ETFs: Einheitliche Definitionen sicherstellen (ob ETH einbezogen, interne Konvertierungen ausgeschlossen werden).
-
Implizite Wahrscheinlichkeiten des Fed-Zinspfads: Dot-Plots, offizielle Statements und Marktneubewertungen nach Datenerhebungen beobachten.
-
Gesamtmarktkapitalisierung der Stablecoins und wichtige Stablecoin-On-Chain-Aktivitäten: Dienen als Proxy für Krypto-Liquidität.
-
Börsensalden und große Transfer-Tags: Potenziellen Verkaufsdruck erkennen, aber beachten: „Einzahlung auf Börse ≠ sofortiger Verkauf“.
-
Funding-Sätze, Open Interest (OI) und Liquidations-Heatmaps: Hebelungsgrad und kurzfristiges Squeeze-Risiko bewerten.
-
Implizite Volatilität und Options-Skew: Besonders relevant für Ereignisfenster rund um das Quartalsende (Makrodaten, Quartalsabrechnungen).
V. Quellen von Informationsverzerrung und Methoden zur Datenverifikation
Angesichts fragmentierter „letzter Nachrichten“ ist der häufigste Forschungsfehler nicht die Fehlinterpretation der Richtung, sondern die Verwechslung von Korrelation und Kausalität. Zur Verbesserung der Forschungsqualität sollten Quellen von Informationsverzerrung explizit aufgelistet und ein Abgleich durchgeführt werden:
-
Unterschiede in statistischen Definitionen: Die „Nettozuflüsse“ einer Woche können je nach Einbezug neuer Produkte, Ausschluss von Anteilskonvertierungen oder Zusammenfassung mehrerer ETFs stark variieren. Produktsets und Zeitfenster vor Medienvergleichen abgleichen.
-
Survivorship Bias und Headline-Verstärkung: Extreme Zuflusstage dominieren oft die Schlagzeilen, Kontinuität und Tails sind ebenso wichtig. Medianwerte und Perzentilbereiche prüfen.
-
Fehlinterpretation von On-Chain-Indikatoren: Börsen-Nettozuflüsse, Veränderungen beim Long-Term-Holder (LTH)-Supply etc. erfordern Interpretation nach Adress-Tag-Qualität, Mixer-Effekten und Saisonalität. Keine Ein-Indikator-Schlüsse ziehen.
-
Selbstverstärkende und antizyklische Nutzung technischer Levels: Weit verbreitete Kursniveaus können kurzfristige Fehlausbrüche und Liquiditätsjagden auslösen. Technische Schlüsse mit ausgeführtem Betrag und Derivatestruktur validieren.
Operativer Verifikationsprozess:
-
Ursprüngliche Datenquelle erfassen (offizielle Veröffentlichungen, Datenanbieter, Mediendarstellungen).
-
Zwei oder mehr unabhängige Quellen zur Gegenprüfung wichtiger Kennzahlen nutzen.
-
Schlussfolgerungen auf „unter spezifischer Definition beobachtete Phänomene“ begrenzen und Unsicherheiten sowie Gegenbeispiele klar benennen.
VI. Fazit: Im 2. Quartal ist mit hoher Volatilität und Richtungsbewegungen zu rechnen, nicht mit linearer Extrapolation
Die Synthese aktueller öffentlicher Informationen ergibt für Bitcoin im 2. Quartal 2026: Unter dem kombinierten Einfluss von ETF-Zuflüssen, technischen Schlüsselzonen und Makrotrends dürfte der Markt zwischen Range-Konsolidierung und Richtungsbewegungen bei hoher Volatilität schwanken. Jede Schlussfolgerung, die kurzfristige Nettozuflüsse direkt mit „unumgänglichen Kursanstiegen“ gleichsetzt, übersieht die nichtlinearen Effekte von Derivate-Hedging, Arbitragestrukturen und Makroschocks.
Von Mitte Q2 bis Quartalsende häufen sich makroökonomische Datenveröffentlichungen und Kommunikationsfenster der Geldpolitik. Ist die implizite Volatilität niedrig und die Ereignisunsicherheit hoch, sind schnelle, einseitige Bewegungen wahrscheinlich. Die Überlagerung von CME-Futures-Abläufen, konzentrierten Optionsfälligkeiten und zentralen Makroereignissen erhöht die Aussagekraft von „statischen Kurszielen“ zu „Spannen- und Tailszenarien unter ereignisgetriebenen Bedingungen“.
Risikohinweis: Krypto-Vermögenswerte sind hochvolatil und können starke Drawdowns und Liquiditätsengpässe erleben. Dieser Artikel dient ausschließlich Forschungs- und Informationszwecken und stellt keine Anlageberatung oder Renditegarantie dar.
* Die Informationen sind nicht als Finanzberatung gedacht und stellen auch keine Empfehlung irgendeiner Art dar, die von Gate angeboten oder unterstützt wird.
* Dieser Artikel darf ohne Bezugnahme auf Gate nicht reproduziert, übertragen oder kopiert werden. Zuwiderhandlung ist eine Verletzung des Urheberrechtsgesetzes und kann gerichtlich verfolgt werden.
Teilen
Inhalt


