
DoorDash lance les paiements en stablecoin : la plateforme de livraison accélère l'intégration de la finance numérique
I. Introduction : pourquoi un cadre analytique prévaut sur les objectifs de prix pour bitcoin au T2
À l’aube du deuxième trimestre 2026, la valorisation du bitcoin (BTC) reste déterminée à la fois par les dynamiques internes du marché crypto et par la liquidité macroéconomique mondiale. Les données publiques montrent que les ETF bitcoin spot américains enregistrent récemment des flux nets hebdomadaires significatifs : certains rapports évoquent des montants hebdomadaires proches ou supérieurs à 1 milliard de dollars, en soulignant le rôle majeur de produits comme BlackRock IBIT dans ces mouvements. Parallèlement, les analyses techniques mettent en avant les « zones de résistance clés—zones de support inférieures » comme pivots de l’action des prix. Pour les investisseurs et chercheurs, la démarche la plus prudente consiste à décomposer les évolutions du marché du T2 en données vérifiables, moteurs interprétables et risques à examiner, plutôt que de viser un objectif de prix unique.
Cet article synthétise les derniers rapports médiatiques et débats publics, enrichis d’un cadre d’analyse. Il ne constitue pas un conseil en investissement ; il appartient à chaque lecteur de vérifier les données et d’évaluer son propre profil de risque.
II. Évolutions récentes du marché : trois axes structurants
Tarification marginale via les ETF spot et canaux institutionnels
Depuis avril 2026, l’attention du marché s’est portée sur :
-
La vigueur des flux nets hebdomadaires : certains rapports estiment les flux nets de la semaine close à mi-avril à environ 996 millions de dollars, soit l’un des sommets hebdomadaires depuis mi-janvier 2026.
-
La persistance des flux nets : d’autres analyses mettent en avant des flux cumulatifs encore plus importants sur des périodes plus longues (environ sept jours de trading), tout en rappelant que la notion de « plus hauts de phase » dépend d’intervalles statistiques et de définitions de produits.
-
La concentration des produits : les leaders comme IBIT sont cités comme principaux moteurs des flux nets, alors que les ETF récemment listés ou de petite taille affichent des flux « modestes en absolu mais continus ».
À noter : les flux nets des ETF ne garantissent pas une hausse du prix. Leur effet suit généralement la séquence « hausse de la demande spot—ajustements des chaînes de market making et d’arbitrage—variations de la volatilité et de la base », et peut être neutralisé par des facteurs comme les taux de financement des futures, le hedging sur options ou la liquidité des stablecoins.
Prix et niveaux techniques : lecture de la volatilité par les intervalles
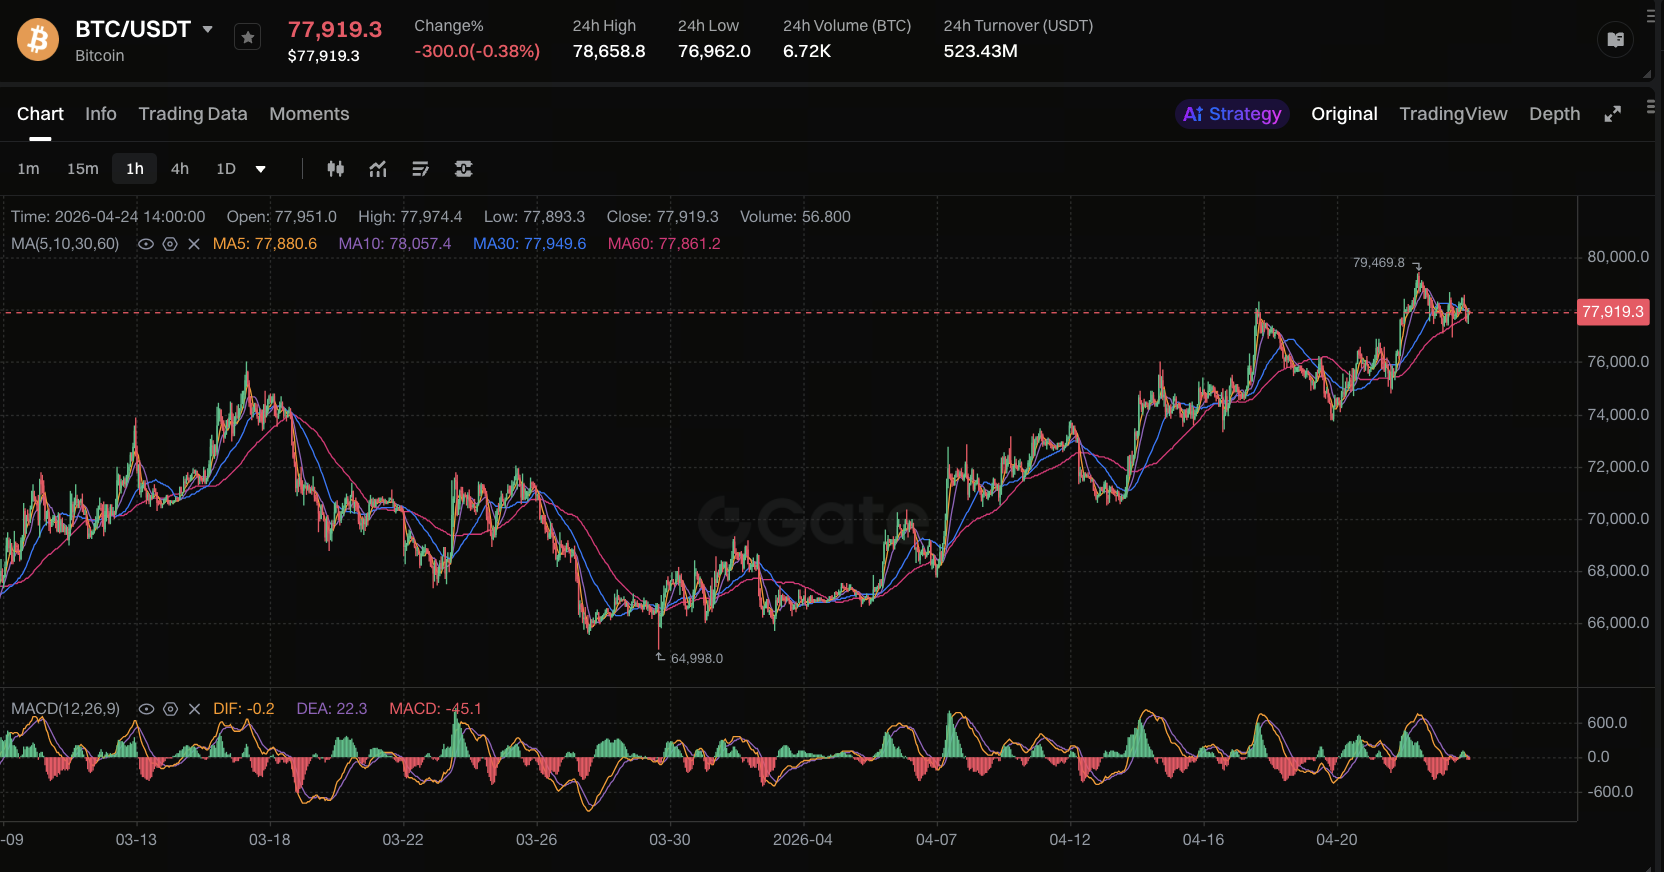
Source : Gate Market Page
En avril 2026, divers cabinets de recherche situent la zone de trading court terme du BTC autour de 70 000–77 000 dollars, la zone des 76 000 dollars étant identifiée comme résistance clé et zone test de breakout. L’analyse technique fournit des repères utiles pour la gestion des trades surpeuplés et la distribution des stop-loss, mais sa portée prédictive reste limitée : un même seuil technique peut générer des issues très contrastées selon le contexte macro.
Variables macro : trajectoires des taux et appétit pour le risque
Le bitcoin évolue souvent en corrélation avec les actifs risqués comme le Nasdaq, mais cette corrélation est instable. Les principaux moteurs macro du T2 incluent :
-
Anticipations sur la politique de la Fed : emploi, inflation et déclarations officielles modulent les probabilités de baisses ou hausses de taux.
-
Liquidité en dollars et conditions de crédit : un environnement de financement plus tendu pèse sur les actifs à forte volatilité.
-
Surprises géopolitiques et réglementaires : elles déclenchent souvent des pics de volatilité à court terme sur le marché crypto.
L’analyse macro doit avant tout servir à pondérer les scénarios, non à expliquer le prix au quotidien.
III. Cadre d’analyse : matrice de scénarios vs. prévisions linéaires
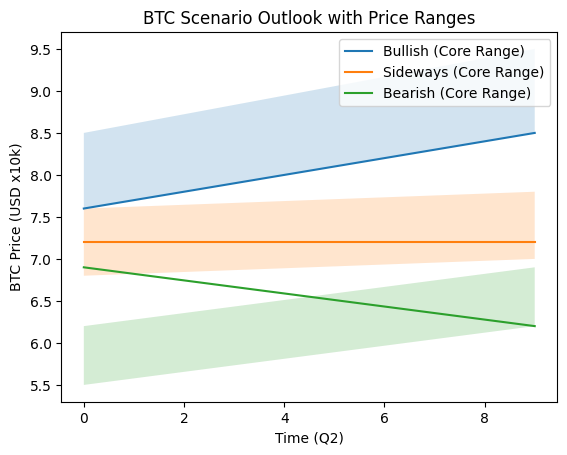
Prévision de prix selon une matrice à trois scénarios
Scénario haussier (corrélation actifs risqués + flux entrants soutenus)
Hypothèse centrale : les données macro ne brident pas l’appétit pour le risque, les flux nets ETF et institutionnels restent positifs, et aucun signal de vente on-chain majeur n’apparaît. Le centre de gravité du prix se déplace alors vers 76 000–85 000 dollars. Si des breakouts de volume se produisent dans un contexte de forte préférence pour le risque, la zone haussière à court terme pourrait s’étendre à 85 000–95 000 dollars (toujours conditionnée par les événements et la volatilité, sans extrapolation linéaire).
Caractéristiques de marché potentielles :
-
BTC perce la résistance clé avec du volume et valide par un retest.
-
Les indicateurs de volatilité repartent à la hausse sans emballement excessif.
-
L’offre de stablecoins et la liquidité associée ne montrent pas de contraction durable.
Principaux risques (signaux d’invalidation) : cygnes noirs macro provoquant une flambée de la prime de risque ; annonces réglementaires entraînant un retrait de liquidité ; taux de financement très élevés sur les dérivés suivis d’un deleveraging rapide.
Scénario neutre (vide d’information + équilibre des forces)
Hypothèse centrale : le contexte macro est marqué par des « données mixtes, trajectoire de politique monétaire réévaluée en continu », les flux ETF et les prix évoluent sans synchronisation, et le marché reste en range. Le T2 connaîtrait alors de larges oscillations entre 68 000–78 000 dollars : la borne supérieure (76 000–78 000) servant de résistance, la borne inférieure voyant des tests répétés et des faux breakouts autour de 68 000–72 000 dollars.
Caractéristiques de marché potentielles :
-
Tests répétés des supports et résistances, multiplication des faux signaux.
-
Montant exécuté et volatilité en baisse, alternance de narration entre « achats institutionnels » et « consolidation du cycle ».
-
Divergence de la force relative entre altcoins et BTC, opportunités structurelles privilégiées face aux rallyes de beta généralisés.
Dans ce scénario, la recherche doit privilégier la gestion de la volatilité, la gestion des positions et des stratégies événementielles plutôt que les paris directionnels.
Scénario baissier (resserrement de la liquidité + purge de l’effet de levier)
Hypothèse centrale : les anticipations de taux deviennent plus restrictives ou les conditions de crédit se dégradent, les actifs risqués subissent une pression vendeuse généralisée, et le marché crypto doit absorber un excès d’effet de levier, des déclenchements de liquidations ou des ventes massives. Les prix testeraient alors plus probablement la zone 62 000–69 000 dollars. Si des chocs de liquidité et des réactions de deleveraging se conjuguent, l’extrême pourrait atteindre 55 000–62 000 dollars (scénarios extrêmes à faible probabilité, forte volatilité : l’accent doit être mis sur le contrôle du risque et la gestion de position, pas sur les prévisions centrales).
Caractéristiques de marché potentielles :
-
Les flux nets ETF ralentissent ou deviennent négatifs (distinguer rachats, arbitrages et facteurs techniques de rééquilibrage).
-
Les taux de financement des futures perpétuels basculent en négatif ou varient fortement.
-
Les prix ne rebondissent pas après rupture des supports clés.
Remarque : le scénario baissier ne signifie pas nécessairement « fin de la tendance long terme », mais décrit une phase de pression sur les prix dans la fenêtre du T2.
IV. Liste d’indicateurs recommandés
Pour limiter les biais narratifs, les analystes devraient suivre les indicateurs suivants (par ordre de priorité) :
-
Flux nets quotidiens/hebdomadaires des ETF bitcoin spot US : veiller à l’uniformité des définitions (inclusion de l’ETH, exclusion des conversions internes).
-
Probabilités implicites de trajectoire des taux de la Fed : surveiller dot plots, déclarations officielles et re-pricing du marché après les publications.
-
Capitalisation totale des stablecoins et activité on-chain des principaux stablecoins : baromètre de la liquidité du marché crypto.
-
Soldes sur exchanges et tags de gros transferts : repérer les pressions vendeuses potentielles, tout en gardant à l’esprit que « dépôt sur exchange ≠ vente immédiate ».
-
Taux de financement, open interest (OI) et heatmap des liquidations : évaluer le niveau de levier et le risque de squeeze à court terme.
-
Volatilité implicite et skew des options : particulièrement autour des fenêtres événementielles de fin de T2 (données macro, échéances trimestrielles).
V. Biais informationnels et méthodes de vérification des données
Dans un contexte d’actualité fragmentée, la principale erreur d’analyse n’est pas une mauvaise anticipation directionnelle, mais la confusion entre corrélation et causalité. Pour renforcer la qualité de la recherche, il convient d’identifier explicitement les biais et de procéder à des vérifications croisées :
-
Définitions statistiques divergentes : le « flux net » d’une même semaine varie selon l’inclusion de nouveaux produits listés, l’exclusion des conversions d’actions ou la fusion des ETF multi-actifs. Harmoniser les ensembles de produits et les fenêtres temporelles avant toute comparaison.
-
Biais de survivant et amplification médiatique : les journées de flux extrêmes retiennent l’attention, mais la continuité et les queues de distribution sont tout aussi importantes. Examiner médiane et intervalles de percentile.
-
Mauvaise lecture des indicateurs on-chain : les flux nets sur exchanges, les variations de l’offre des long-term holders (LTH), etc., requièrent une analyse tenant compte de la qualité des tags d’adresse, de l’effet des mixers et de facteurs saisonniers. Éviter les conclusions sur un seul indicateur.
-
Niveaux techniques auto-réalisateurs ou inversés : les seuils de prix largement diffusés peuvent générer des faux signaux et des chasses de liquidité à court terme. Valider les signaux techniques par le montant exécuté et la structure des dérivés.
Processus de vérification opérationnelle :
-
Enregistrer la source de donnée originale (publications officielles, fournisseurs de données, résumés médiatiques).
-
Croiser les chiffres clés auprès d’au moins deux sources indépendantes.
-
Limiter les conclusions aux « phénomènes constatés sous une définition précise » et expliciter incertitudes et contre-exemples.
VI. Conclusion : le T2 devrait se caractériser par une forte volatilité et des mouvements directionnels, sans extrapolation linéaire
En synthèse des informations publiques récentes, la perspective la plus raisonnable pour le bitcoin au T2 2026 est la suivante : sous l’effet combiné des flux ETF, des niveaux techniques clés et des trajectoires macro, le marché devrait connaître consolidation en range ou breakouts directionnels dans un contexte de forte volatilité. Toute conclusion reliant mécaniquement les flux nets de court terme à une « hausse inévitable des prix » fait abstraction des effets non linéaires du hedging sur dérivés, des structures d’arbitrage et des chocs macro.
Le milieu et la fin du T2 coïncident généralement avec une intensification des publications macro et des fenêtres de communication politique. Quand la volatilité implicite est basse et l’incertitude événementielle élevée, les prix sont susceptibles de mouvements rapides et unidirectionnels. Superposer l’expiration des futures CME, les principaux strikes d’options et les événements macro permet de passer d’objectifs de prix statiques à des analyses de range et de risque de queue sous condition événementielle.
Rappel sur les risques : les actifs crypto sont très volatils et peuvent subir de fortes corrections et des crises de liquidité. Cet article est à but informatif et de recherche uniquement, et ne constitue ni un conseil en investissement ni une promesse de rendement.
* Les informations ne sont pas destinées à être et ne constituent pas des conseils financiers ou toute autre recommandation de toute sorte offerte ou approuvée par Gate.
* Cet article ne peut être reproduit, transmis ou copié sans faire référence à Gate. Toute contravention constitue une violation de la loi sur le droit d'auteur et peut faire l'objet d'une action en justice.
Partager
Contenu


