
Le regain de la vague des memes ETH : retour de la liquidité, croissance axée sur la narration et réévaluation des risques au sein de l’écosystème Ethereum
tag : Macro, TradFi
Titre : Analyse de la hausse de l’action Intel : le rallye de 2026 est-il porté par l’euphorie du marché ou par une revalorisation fondamentale ?
Slug : intel-stock-surge-analysis-is-the-2026-rally-driven-by-market-euphoria-or-fundamental-revaluation
Meta Description (160-175 char) :
Centrée sur l’analyse de la hausse de l’action Intel, cet article examine les catalyseurs majeurs de l’envolée rapide du titre en avril 2026 : rachats d’actions, annonces de partenariats, demande pour les data centers IA, progrès sur le process 18A et le foundry, ainsi que trois risques clés (valorisation, concrétisation du profit, environnement concurrentiel), pour aider les investisseurs à structurer un cadre de suivi opérationnel.
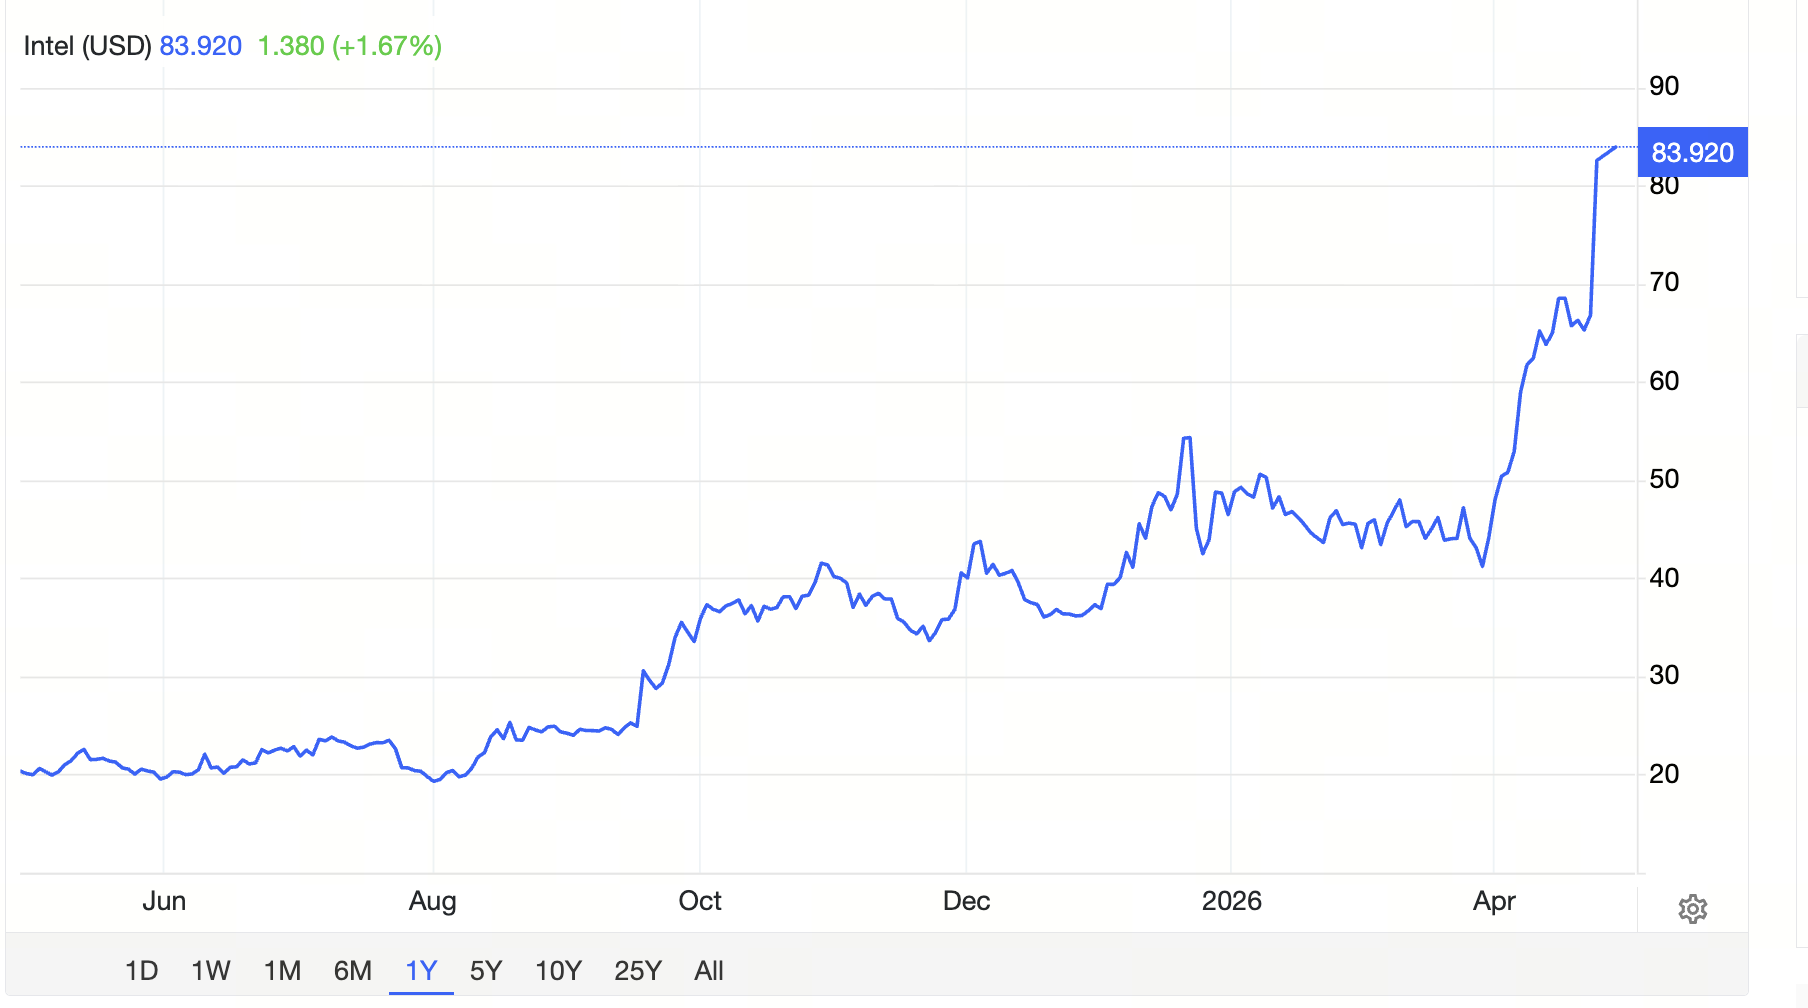
Source de l’image : Tradingeconomics
En avril 2026, l’action la plus débattue du secteur technologique américain n’était pas le leader habituel du marché par % de Hausse, mais Intel (NASDAQ : INTC). Pendant plusieurs séances, l’élasticité du cours d’Intel a largement dépassé sa volatilité moyenne pluriannuelle, avec une progression à court terme de son % de Hausse et de sa capitalisation boursière dans une « zone anormale ». Le tag du marché était clair : Intel est de retour.
Pour les investisseurs professionnels, cependant, tout « retour » doit être analysé sous deux angles. Le premier concerne le prix : d’où viennent les ordres d’achat et les moteurs à court terme sont-ils durables ? Le second est opérationnel : l’entreprise peut-elle transformer ces nouvelles attentes en profits réels sur ses états financiers ? Ce n’est que lorsque ces deux niveaux sont réunis que la revalorisation d’une action passe d’un « mouvement ponctuel » à une « tendance durable ».
I. Focus marché : pourquoi Intel est-elle soudainement redevenue le centre de l’attention en avril 2026 ?
D’un point de vue structurel, ce rallye d’Intel présente les caractéristiques classiques d’une « recovery trade à forte attention » :
- Une grande capitalisation longtemps sous-évaluée reçoit soudainement plusieurs catalyseurs positifs ;
- Les capitaux se déplacent hors des secteurs surchargés vers des alternatives à plus faible valorisation et à bêta plus élevé ;
- Le récit évolue de « peut-elle survivre ? » à « peut-elle générer des profits réguliers ? »
Intel se distingue en se situant à l’intersection de trois préférences capitalistiques :
Chaîne d’infrastructure IA + production américaine + redressement de la valeur des grandes capitalisations.
Lorsque ces trois tags sont revalorisés simultanément, la volatilité grimpe fortement.
Point essentiel, Intel n’est pas une histoire nouvelle « from scratch », mais une entreprise suivie, transparente et institutionnalisée. Le marché n’« achète pas ce qu’il ne comprend pas » : il s’agit d’un passage de « comprise mais sous-évaluée » à un regain d’optimisme. Quand les attentes s’inversent, la reprise est souvent plus rapide que pour les valeurs de croissance.
II. Trois catalyseurs directs : actions sur le capital, dynamique des partenariats, et rotation sectorielle
Actions sur le capital : rachats d’actions et mouvements d’actifs, signaux d’intention affirmée
Les mouvements de capital de ce cycle — rachats d’actions, ajustements d’actifs/capitaux propres, accords sur la capacité — ont été interprétés comme des signaux directionnels clairs :
La direction optimise activement l’efficacité du capital, sans attendre passivement la fin du cycle.
Pour l’action, ces signaux ont deux effets principaux :
- Relever le plancher de valorisation : si le marché croit que la direction peut optimiser activement le bilan, le risque de baisse diminue.
- Renforcer la crédibilité du redressement des profits : ces actions sur le capital n’augmentent pas immédiatement le profit, mais renforcent la probabilité d’amélioration.
Dynamique des partenariats : du « storytelling » à la concrétisation des commandes
Intel a sécurisé une série d’attentes de partenariats de qualité autour des CPU pour data centers, des déploiements cloud et de l’infrastructure IA. L’essentiel n’est pas une annonce isolée, mais la continuité de ces signaux :
La feuille de route produit, la validation client et la cadence de livraison peuvent-elles se traduire par de réels progrès sur les deux à trois prochains trimestres ?
Dans les modèles de valorisation, la dynamique des partenariats impacte principalement :
- La trajectoire de croissance future du chiffre d’affaires ;
- L’utilisation des capacités et les coûts unitaires ;
- La confiance du marché dans les prévisions de la direction.
Rotation sectorielle : rééquilibrage après la concentration sur l’IA
Ces dernières années, les trades IA se sont concentrés sur quelques leaders de méga-capitalisation. En 2026, les capitaux recherchent des « bénéficiaires de second rang » — des sociétés qui allient concept et capacité à capter une demande réelle. La revalorisation d’Intel est étroitement liée à cette rotation.
À noter : la rotation de style peut initier le rallye, mais elle ne suffit que rarement à soutenir une tendance annuelle complète. Les données opérationnelles doivent prendre le relais, sinon le rallye revient dans une zone de forte volatilité.
III. Fondamentaux : le rôle d’Intel à l’ère de l’IA
Certains simplifient à l’excès la question : « Seul le GPU a-t-il de la valeur à l’ère de l’IA ? » C’est incomplet. L’architecture des data centers repose sur la synergie des systèmes, pas sur la domination d’une seule puce. Même avec l’explosion des workloads IA, les CPU restent essentiels pour l’allocation des ressources, le prétraitement des données, les pipelines d’inférence et la gestion de la virtualisation.
C’est le socle de la participation d’Intel à la revalorisation actuelle :
La croissance de l’IA ne signifie pas automatiquement la perte de pertinence des CPU ; dans certains scénarios, la demande pour le calcul général haute performance augmente même.
Pour Intel, le marché ne s’intéresse pas à une simple « histoire IA », mais à trois questions quantifiables :
- La part du chiffre d’affaires issue des activités data center montre-t-elle une amélioration structurelle ?
- Les retours clients sur les nouveaux produits — performance, efficacité, coût — se traduisent-ils en commandes stables ?
- La marge brute peut-elle maintenir sa reprise malgré la pression sur les prix et l’itération des produits ?
Si ces trois points sont réunis, la revalorisation d’Intel repose sur le potentiel de profit — et non sur le seul sentiment.
IV. 18A et Foundry : les variables clés de valorisation à moyen terme
La valorisation à moyen terme d’Intel dépend du process technologique et du foundry. L’importance du 18A n’est pas qu’un jargon technique — il s’agit des leviers opérationnels les plus critiques pour les prochaines années :
Rendement, coût, capacité de livraison et fidélisation client.
Pourquoi le 18A est l’ancre de la valorisation
- Il s’agit du jalon clé pour prouver l’exécution avancée ;
- Il détermine le pouvoir de négociation sur les produits haut de gamme et les services de foundry ;
- Il impacte directement l’absorption des coûts fixes et la flexibilité de la marge brute.
Foundry : potentiel élevé, pression d’exécution forte
Le foundry offre un potentiel important, mais la concrétisation sera plus lente que ce que beaucoup anticipent. Les raisons sont simples :
- Longs cycles d’intégration client et validation stricte ;
- Montée en rendement et optimisation des coûts sur plusieurs trimestres ;
- La qualité des commandes prime sur la quantité — des commandes de faible qualité peuvent comprimer les profits.
En résumé, le foundry peut relever le plafond de long terme d’Intel, mais accroît aussi le risque d’exécution lors de la montée en puissance. Pour les investisseurs, le suivi le plus efficace n’est pas de courir après chaque annonce, mais de surveiller trois métriques :
- Chiffre d’affaires : les nouveaux clients génèrent-ils des revenus durables ?
- Profit : la marge brute s’améliore-t-elle en phase avec l’utilisation ?
- Cash flow : le capex et le cash flow opérationnel restent-ils en équilibre soutenable ?
V. Divergence du marché : les risques sous-estimés après le rallye
Chaque grand rallye s’accompagne de fortes attentes. Les attentes en soi ne sont pas risquées — c’est l’incapacité à les concrétiser qui l’est. Les principales divergences pour Intel se répartissent en trois catégories :
Risque 1 : la concrétisation des profits prend du retard sur la revalorisation du prix
Le cours peut se revaloriser en quelques semaines, mais l’amélioration opérationnelle se mesure par trimestre. Si, lors des prochains résultats, chiffre d’affaires, marge brute ou cash flow déçoivent, le risque de drawdown augmente fortement.
Risque 2 : l’intensité concurrentielle reste élevée
Dans les zones serveurs et IA, Intel fait face non seulement à ses concurrents historiques, mais aussi aux puces maison des acteurs cloud, aux changements d’architecture et à la réorganisation de la chaîne d’approvisionnement. La demande totale peut croître, mais la part de chaque acteur n’est pas garantie.
Risque 3 : réflexivité de la liquidité après l’essoufflement du trading sur news
Lorsque le trading passe du « driven by expectations » au « driven by verification », les capitaux à court terme peuvent sortir rapidement. Les actions accumulées lors de fortes rotations, si elles ne sont pas soutenues par les résultats, amplifient la volatilité à la moindre nouvelle négative ou neutre.
VI. Checklist opérationnelle : que suivre après la hausse d’Intel ?
Si vous utilisez cette analyse de la hausse de l’action Intel pour le suivi d’investissement — et non pour le seul sentiment de marché —, priorisez ainsi.
Suivi trimestriel
- Suivre la croissance du chiffre d’affaires data center et les mises à jour de la direction chaque trimestre.
- Comparer marge brute, marge opérationnelle et cash flow opérationnel pour évaluer la synchronisation de la reprise.
- Surveiller les jalons 18A pour l’intégration client et l’avancement de la production de masse.
- Observer le rythme des investissements et des rachats d’actions pour évaluer l’équilibre entre rendement actionnaire et expansion.
- Comparer la valorisation et les prévisions de profit des pairs pour juger si la décote d’Intel est déjà intégrée.
Suivi événementiel
- Les partenariats clients clés passent-ils de la « release » à la « delivery » ?
- Le discours de la direction évolue-t-il de déclarations de vision à des engagements quantitatifs ?
- La demande sectorielle repart-elle globalement ou s’agit-il d’un recomplètement ponctuel ?
- Y a-t-il des signes de trades surchargés et d’effet de levier élevé sur le marché ?
Cette checklist transforme la « hausse » en variables vérifiables — pour éviter la poursuite émotionnelle ou la vente panique.
VII. Conclusion : non pas la fin, mais la première étape d’une revalorisation
Retour à la question centrale : quelle est la véritable nature de ce rallye Intel ?
Une vision plus objective : ce n’est ni un pur sentiment, ni un bull run pleinement matérialisé, mais la première étape d’une revalorisation déclenchée par plusieurs catalyseurs.
- Court terme : actualités et flux de capitaux continuent d’alimenter la volatilité.
- Moyen terme : la tendance dépend de la régularité des résultats et de l’exécution.
- Long terme : la capacité d’Intel à transformer sa valorisation dépendra du succès sur la feuille de route technologique et la commercialisation.
Au final, la vraie valeur de l’analyse de la hausse d’Intel n’est pas de prédire le « sens du marché demain », mais de répondre en continu à trois questions :
La demande est-elle réelle, le profit s’améliore-t-il, et l’exécution reste-t-elle stable ? Si deux de ces trois facteurs continuent de se renforcer, la valorisation peut progresser ; sinon, toute hausse brutale risque de revenir à la moyenne.
* Les informations ne sont pas destinées à être et ne constituent pas des conseils financiers ou toute autre recommandation de toute sorte offerte ou approuvée par Gate.
* Cet article ne peut être reproduit, transmis ou copié sans faire référence à Gate. Toute contravention constitue une violation de la loi sur le droit d'auteur et peut faire l'objet d'une action en justice.
Partager
Contenu


