


AEVA 股票为什么大涨?激光雷达赛道升温,AEVA 新业务逻辑全拆解
Key Takeaways
- Aeva Technologies 股价于 2026 年 8 月 6 日飙升 28.81%,此前公司公布的第二季度业绩超出预期,并宣布成立新的光连接业务部门。
- AEVA 第二季度营收达到 610 万美元,同比增长 11%;净亏损从上年同期的 1.927 亿美元收窄至 7962 万美元。
- AEVA 签署了一项联合开发协议,将为一家超大规模数据中心客户提供光互连解决方案,目标是在 2027 年下半年部署,并于 2028 年逐步扩大生产规模。
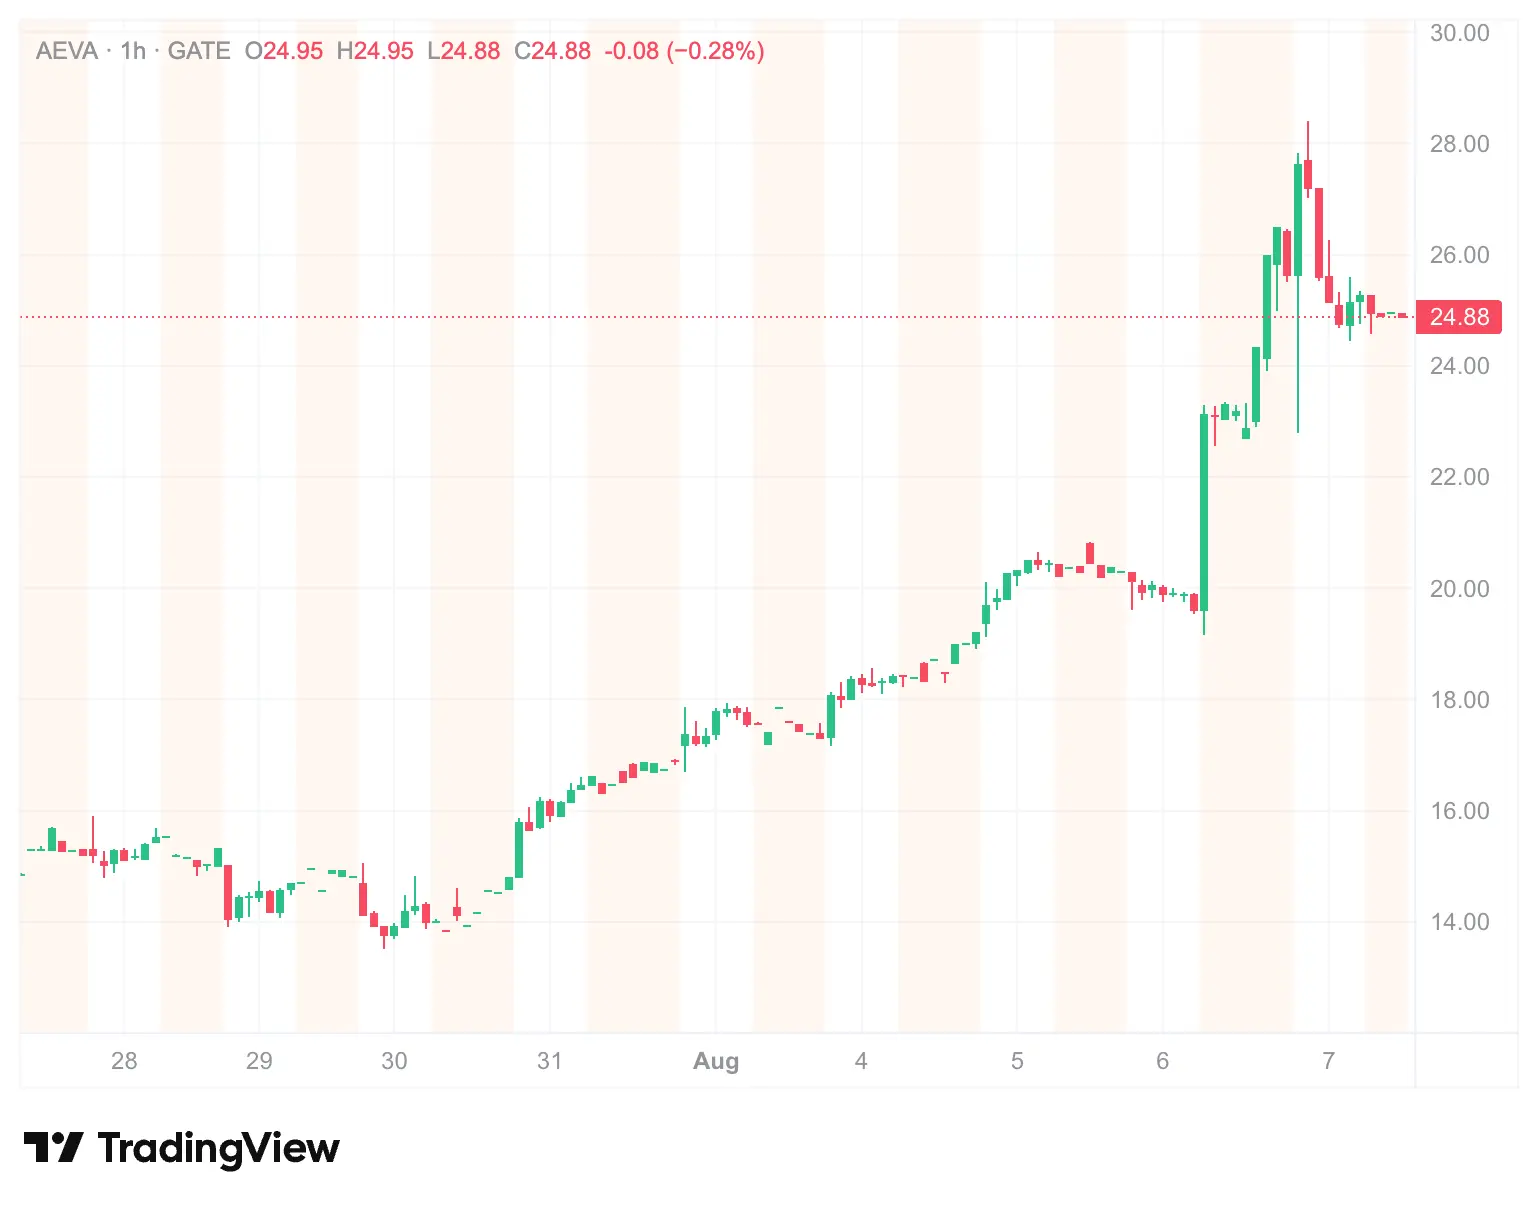
2026 年 8 月 6 日,Aeva Technologies(NASDAQ: AEVA)股价单日大涨 28.81%,收盘报 25.26 USD。截至当日,该股年内累计涨幅已达 88%。这一涨幅并非孤立事件——同期激光雷达板块整体上行,A 股激光雷达概念板块在 8 月 6 日亦上涨 1.18%。在市场对激光雷达赛道关注度持续升温的背景下,AEVA 这一轮上涨究竟由哪些因素驱动?其业务叙事正在发生怎样的变化?
财报数据揭示了怎样的业绩拐点信号
AEVA 于 8 月 5 日美股盘后发布 2026 年第二季度财报。数据显示,公司该季度实现营收 610 万美元,非 GAAP 每股亏损为 0.41 美元,均优于分析师预期的 603 万美元营收和 0.43 美元每股亏损。
从同比维度看,公司净亏损从上年同期的 1.927 亿美元收窄至 7,962 万美元;营收同比增长 11%。以过去 12 个月为口径,营收增速更达 103%。这些数据表明,AEVA 正处于营收扩张与亏损收窄并行的早期商业化阶段。
值得注意的是,公司在第一季度已实现创纪录营收并超出市场预期,第二季度延续了这一趋势。连续两个季度的超预期表现,为市场提供了可追踪的业绩改善轨迹。
财报发布后,AEVA 盘后交易时段上涨 15.76% 至 22.70 USD 附近。次日常规交易时段继续扩大涨幅,最终收于 25.26 USD。
光学连接业务的推出如何重构公司叙事
财报本身虽然超出预期,但幅度有限——营收仅超出预期约 7 万美元,非 GAAP 每股亏损仅改善 0.02 美元。真正驱动市场情绪大幅转向的,是公司在财报中同步宣布的一项战略举措:正式进军 AI 数据中心光学连接市场。
AEVA 宣布成立全新的 Optical Connectivity 业务部门,将其过去十年积累的高功率光学光源和硅光芯片技术,从激光雷达传感领域延伸至 AI 数据中心的光学互连场景。公司已与一家高速光学引擎供应商签署联合开发协议,为一 家大型超大规模数据中心客户(Hyperscaler)提供集成光学源解决方案,目标在 2027 年下半年启动部署,2028 年进入量产爬坡。
这一业务扩张的逻辑在于:AI 数据中心的带宽和功耗需求正在以指数级增长,传统光学互连方案面临瓶颈。AEVA 的硅光芯片技术原本为车规级激光雷达开发,在可靠性、功率效率和规模化制造方面已经过验证。公司管理层表示,这一新业务几乎不需要额外的资本投入,可直接利用现有制造关系和供应链。
从市场反应来看,投资者对这一叙事的接受度相当高。财报发布当日,AEVA 常规交易时段收盘价为 19.61 USD,盘后飙升至 23.10 USD。光学连接业务的推出,将 AEVA 从一家“激光雷达公司”重新定义为“光子技术平台公司”,其可触达市场从车载传感扩展至 AI 基础设施这一更具规模的赛道。
物理 AI 与激光雷达行业共振如何放大市场情绪
AEVA 的大涨并非完全由公司个体事件驱动。2026 年以来,激光雷达行业整体处于高景气周期。
国内方面,2026 年 1 至 4 月乘用车激光雷达总装机量已突破 130 万颗,接近 2025 年全年 275 万颗的一半。全球激光雷达市场预计从 2026 年的 34.1 亿美元增长至 2034 年的 141.3 亿美元,复合年增长率达 19.43%。
更大的叙事变量来自“物理 AI”(Physical AI)这一主题的兴起。物理 AI 指的是将 AI 能力部署于物理世界中的机器人、自动驾驶车辆、智能基础设施等实体系统,而激光雷达正是这些系统感知环境的核心传感器。2026 年 6 月底,激光雷达同行 Ouster 的 Rev8 系列传感器获得《建设美国、购买美国法案》(BABA Act)合规认证,意味着其产品可参与美国联邦政府资助的基础设施项目。这一消息带动包括 AEVA 在内的激光雷达板块整体上行。
AEVA 自身也在物理 AI 领域有所布局。2026 年 1 月,公司与 LG Innotek 合作推出 Omni 4D 激光雷达传感器,专为机器人、无人机、仓储自动化等物理 AI 应用场景设计。该产品计划 2026 年下半年启动早期客户试点,2027 年进入量产。
行业层面需求扩张与主题投资情绪共振,为 AEVA 的估值提供了有利的外部环境。
商用合作伙伴关系的落地如何验证技术商业化能力
除了新业务的叙事扩张,AEVA 在既有激光雷达赛道上的商业化进展同样值得关注。
2026 年 6 月,AEVA 宣布与 Bendix 商用车系统公司达成合作,后者将采用 AEVA 的 4D 激光雷达技术开发下一代 Class 8 商用卡车主动安全解决方案。Bendix 的 ADAS 解决方案已覆盖北美大部分 Class 8 卡车平台,该市场每年新增约 30 万辆卡车。这一合作的意义在于:它证明了 AEVA 的激光雷达技术不仅服务于远期的全自动驾驶愿景,也能在当下 L2 级高级辅助驾驶系统中实现商业化落地。
在乘用车领域,AEVA 于第一季度向戴姆勒卡车交付了量产意向版 Atlas 传感器,并已向一家欧洲顶级乘用车 OEM 交付 Atlas Ultra 传感器用于整车集成测试。尼康也已开始商业化部署搭载 AEVA Eve 高精度传感技术的 APDIS MV5X 激光雷达系统,用于汽车、航空航天和能源行业的工厂自动化检测。
这些合作伙伴关系的落地,为 AEVA 的技术平台提供了多重商业化验证。从商用车 ADAS 到乘用车 OEM 集成,从工厂自动化检测到智能交通基础设施,AEVA 的 4D 激光雷达正在多个垂直市场实现收入转化。
资金结构与流动性改善如何影响市场预期
AEVA 的财务状况在 2026 年也经历了实质性改善。公司在 6 月完成了一轮后续公开发行(Follow-on Offering),募集资金约 1.15 亿美元。截至第二季度末,公司可用流动性总额达到 3.029 亿美元,其中包括 1.779 亿美元现金及等价物,以及一笔 1.25 亿美元的未提取信贷额度。
这一资金储备为 AEVA 同时在激光雷达和光学连接两个方向推进提供了财务缓冲。对于一家仍处于亏损状态的早期商业化公司而言,充裕的流动性意味着更长的跑道和更大的战略灵活性。
不过,持续的股权融资也带来了稀释效应。公司在一级市场的融资行为虽然改善了资产负债表,但也增加了流通股数量。市场对这一因素的定价,将在后续财报季中持续接受检验。
激光雷达赛道的结构性机会能否支撑估值持续扩张
从行业结构来看,激光雷达赛道正处于从“概念验证”向“规模商业化”过渡的关键阶段。
技术路径方面,AEVA 采用的调频连续波(FMCW)激光雷达技术相较传统的飞行时间(ToF)方案具备差异化优势——FMCW 方案不仅能测量距离,还能直接测量速度,且在抗阳光干扰和多传感器共存方面表现更优。这一技术特性使其在 L3、L4 级自动驾驶场景中更具适配性。
市场规模方面,灼识咨询预测 2030 年全球激光雷达整体解决方案市场规模将达 413 亿美元。但这一预测的实现依赖于自动驾驶渗透率的提升、激光雷达成本的持续下降,以及物理 AI 应用场景的规模化落地——三者均存在较大的不确定性。
AEVA 的管理层对 2028 年的财务展望提出了颇具雄心的目标:营收 1.92 亿美元、盈利 1,680 万美元。这意味着公司需要在未来三年内实现年均 133% 的营收增长,并完成从亏损到盈利的跨越。光学连接业务的贡献最早也要到 2027 年下半年才开始体现,短期内业绩支撑仍主要依赖激光雷达业务的有机增长。
FAQ
Q1:AEVA 近期大涨的直接原因是什么?
AEVA 于 2026 年 8 月 5 日发布 Q2 财报,营收和每股收益均超出市场预期。更重要的是,公司同步宣布成立 Optical Connectivity 业务部门,切入 AI 数据中心光学连接市场。财报超预期叠加新业务叙事,推动股价在盘后及次日大幅上涨。
Q2:AEVA 的光学连接业务具体是什么?
AEVA 将其在高功率光学光源和硅光芯片领域的技术积累,从激光雷达传感延伸至 AI 数据中心的光学互连场景。公司已与一家高速光学引擎供应商签署联合开发协议,为一家大型超大规模数据中心客户提供解决方案,目标 2027 年下半年启动部署。
Q3:AEVA 的技术与普通激光雷达公司有何不同?
AEVA 采用调频连续波(FMCW)激光雷达技术,与传统飞行时间(ToF)方案相比,FMCW 不仅能测量距离还能直接测量速度,在抗干扰和多传感器协同方面更具优势。其 4D 激光雷达可同时捕获三维位置和瞬时速度信息。
Q4:激光雷达行业当前的整体趋势如何?
2026 年激光雷达行业呈现“车载稳增、非车爆发”的双轨并行态势。全球激光雷达市场预计从 2026 年的 34.1 亿美元增长至 2034 年的 141.3 亿美元。物理 AI 概念的兴起将激光雷达的应用场景从车载扩展至机器人、无人机、智能基础设施等领域。
Q5:投资 AEVA 需要关注哪些风险?
AEVA 目前仍处于亏损状态,GAAP 口径下 Q2 每股亏损 1.23 美元,毛利率仅 4.6%。光学连接业务尚未产生收入,2027 年部署目标存在执行风险。公司持续通过股权融资补充资金,可能带来稀释效应。此外,激光雷达行业的竞争格局和自动驾驶技术的商业化进度均存在不确定性。
相关快讯
Applied Optoelectronics股价盘后下跌7.5%,第二季度收入连续第五个季度创下新高
IOVA股价飙升34%,Amtagvi销售推动创纪录第二季度营收超出预期
SoundHound AI 股价因第二季度营收超出预期并上调 2026 年展望而飙升 24%
Shopify 股价因业绩超预期跳涨 17%,Cramer 抨击 AI 担忧
铠侠股价过去一年上涨2,000%,但因业绩指引低于预期而下跌9%。

