


MiniMax 暴跌 12.69%:160 亿港元融资、AI 商业化压力下,投资者该关注哪些信号?
Key Takeaways
- MiniMax Group Inc 股价于 2026 年 8 月 14 日下跌 12.69% 至 HK$329.00,此前该公司宣布融资 1600 亿港元。
- MiniMax 以每股 HK$268 的价格进行股份配售,筹集 954.1 亿港元;同时发行 650 亿港元零息可转换债券,吸引了超过 20 家机构投资者,认购倍数达到 7 倍。
- H3 多模态模型于 7 月 31 日发布,但由于涉及好莱坞版权诉讼,未向欧盟、英国、韩国和美国市场提供;该案件于 2026 年 5 月进入证据开示阶段。
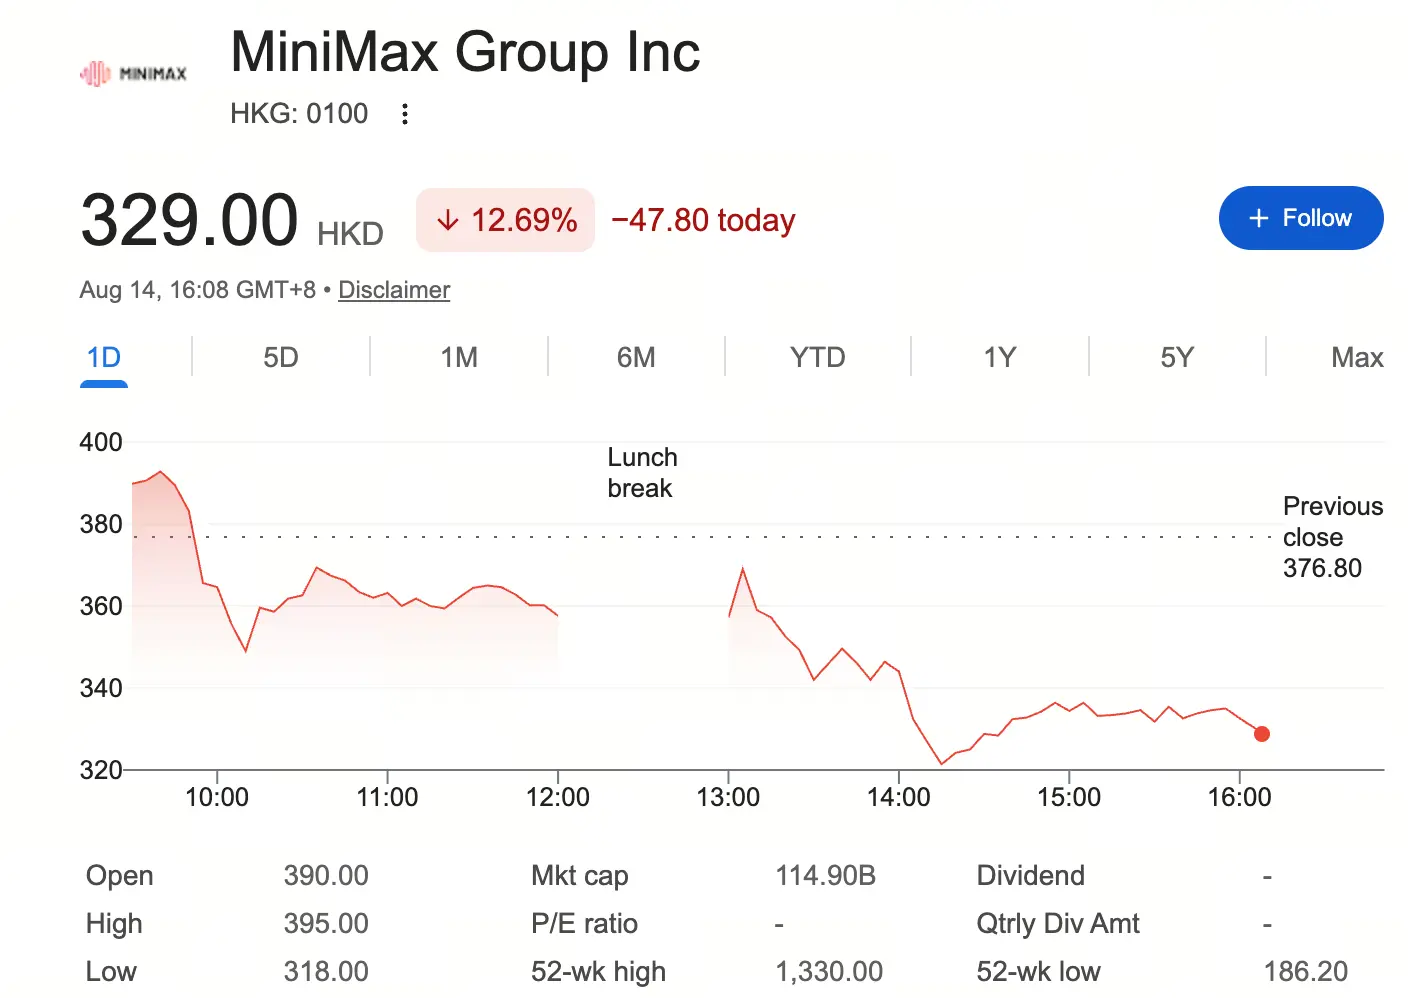
来源:谷歌财经
市场正在对AI资产的估值逻辑进行一次集中修正。从“技术领先”到“商业兑现”,从“概念溢价”到“现金流折现”,这一轮调整的本质是市场定价锚的切换。
160亿港元融资计划:弹药补充与稀释压力的双重叙事
7月10日,MiniMax公告了一项总额逾160亿港元的融资方案,包括约95.41亿港元的股份配售和65亿港元的零息可转换债券。其中,配售3560万股新A类股份,配售价为每股268港元,较公告前收市价折让约9.89%;可转债的初步转换价为每股335港元。
从资金用途看,约80%的净募资将投向AI基础设施与模型研发,10%用于全球化业务拓展,10%补充运营资金。融资吸引了20余家国际主权基金和长线基金参与,实现约7倍认购覆盖,最终发行规模从最初的18亿美元扩大至20亿美元以上。
资本市场对此给出了截然不同的解读。乐观方认为,顶级机构的超额认购表明长期资本对MiniMax的中期基本面仍有信心;悲观方则关注稀释效应——配售股份完成后,新投资人持股约10.19%,叠加可转债未来若转股将进一步摊薄,现有股东权益面临压力。
此次融资的时机也值得注意。就在公告前一日(7月9日),MiniMax迎来IPO后首次大规模限售股解禁,约1.53亿股(占总股本48.9%)转为可流通状态,当日股价下跌17.98%。融资公告与解禁窗口的重叠,加剧了市场对筹码供应的担忧。
AI竞争进入新阶段:从模型参数到单位经济模型
2026年以来的行业变化显示,AI大模型赛道的竞争主轴正在发生结构性切换。
定价拐点初现。 摩根士丹利8月9日研报指出,中国大模型平均API输出价格已从2025年一季度的约12.2元/百万tokens回升至2026年二季度的21.9元/百万tokens。DeepSeek于8月宣布大幅上调API定价,距离其7月中旬引入峰谷差异定价仅过去约三周。机构分析认为,这标志着国产大模型正从“低价换规模”的粗放竞争,转向基于模型能力和服务品质的价值变现阶段。
开源授权模式收紧。 过去宽松的Apache 2.0或MIT许可正在向L2/L3级迁移。以月之暗面K3为例,年收入超过2,000万美元的MaaS服务商须单独签署商业协议;阿里Qwen也对年API调用超过500万美元的客户引入收入分成机制。这意味着模型厂商的变现路径正在从单一的API直销,扩展至与云服务商及聚合平台的收入分成,可寻址的收入池随之扩大。
竞争维度从“模型能力”转向“部署成本与企业服务”。 行业分析指出,AI竞争已从“谁的模型最强”转向“谁能以更低成本、更灵活的方式让AI真正进入企业核心流程”。开放权重模型使企业可将模型部署在自有服务器或私有云中,保留数据主权的同时实现AI能力内化。模型本身可能不再是最终商品,而是进入企业市场的入口。
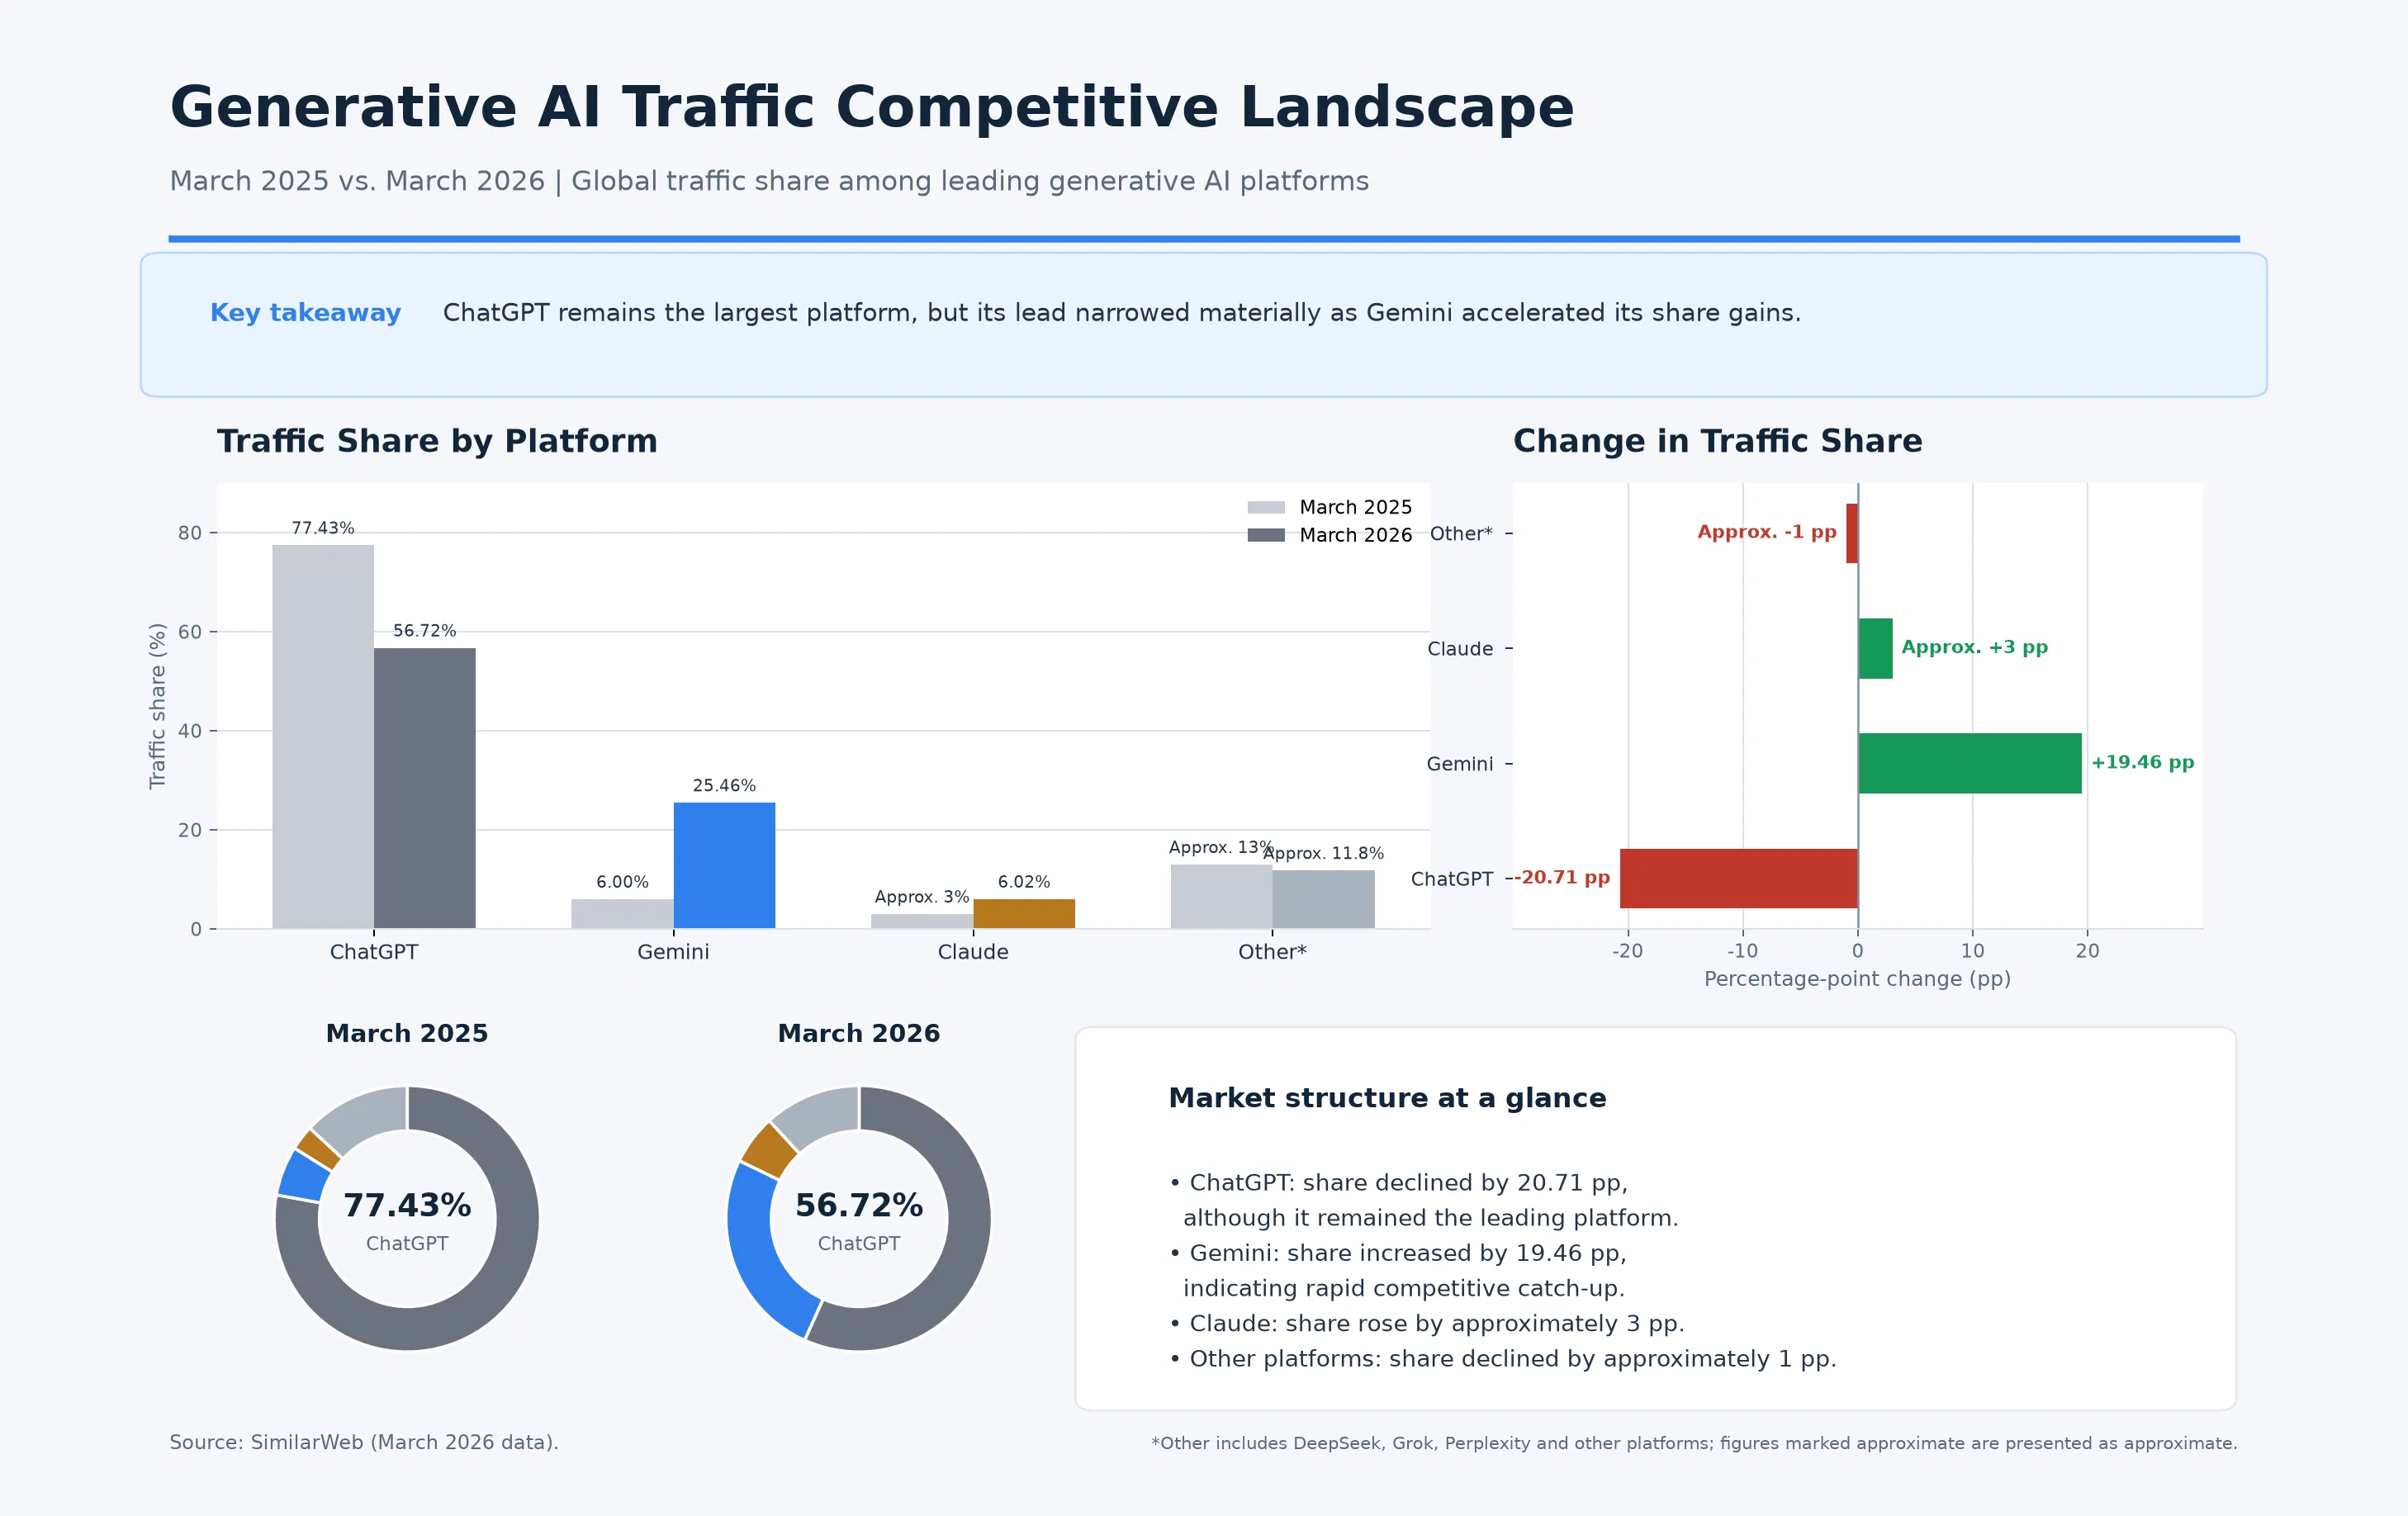
生成式AI流量竞争格局变化(2025年3月 vs 2026年3月)
MiniMax的差异化布局与商业化验证节点
MiniMax在技术路线和商业模式上的选择,决定了其当前所处的估值验证阶段。
H3模型的多模态路径。 7月31日,MiniMax发布新一代多模态生成模型H3,支持文本、图片、音频和视频的多种输入形式,可生成最长15秒的音画内容,视频生成定价为0.8元/秒(2K分辨率),约为同类旗舰产品的三分之一。H3同时采取开源权重策略,允许企业本地部署和灵活优化。这一“低成本+开放部署”的组合,旨在降低企业采用门槛,但同时也面临商业化转化效率的考验。
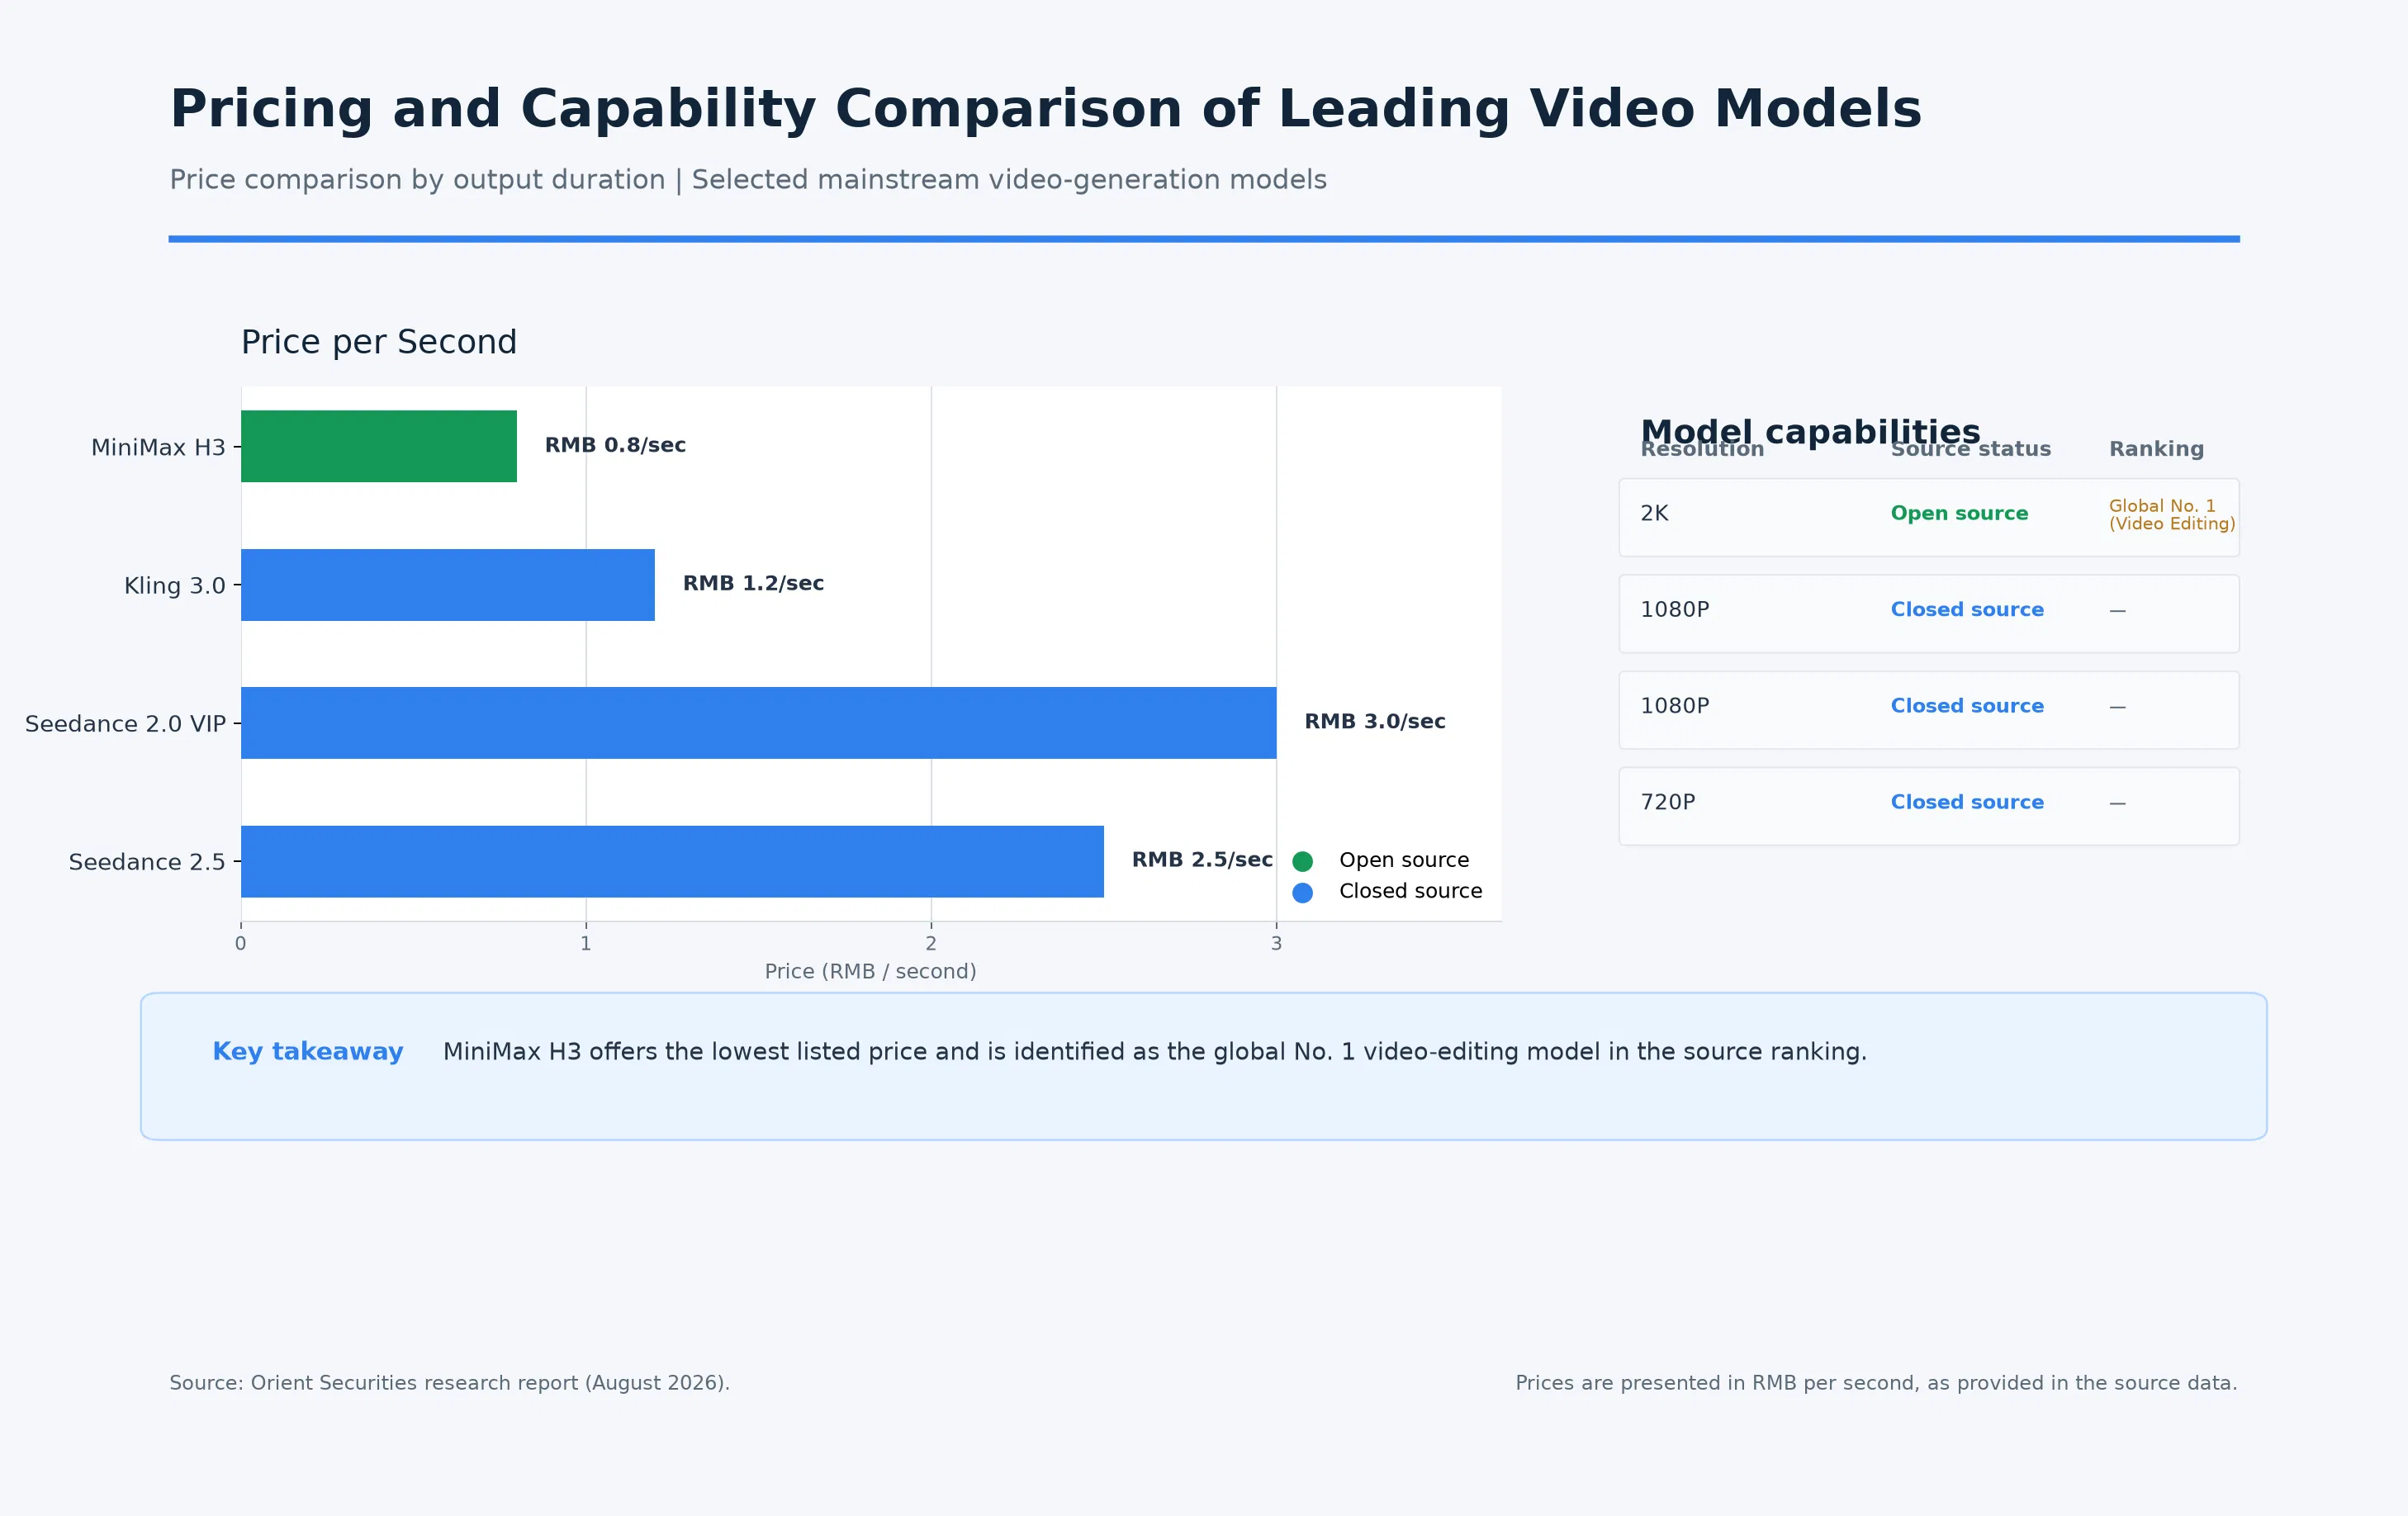
主流视频模型定价与能力对比
知识产权纠纷带来的不确定性。 H3的商业使用许可将欧盟、英国、韩国和美国排除在授权区域之外,同时不允许在授权区域之外使用模型输出结果。开发者关系负责人公开表示,这一地域限制源于与好莱坞主要电影公司的生成视频版权诉讼。2025年9月,迪士尼、环球影业和华纳兄弟探索公司在加州中区就Hailuo起诉MiniMax,2026年5月法院驳回了MiniMax的驳回动议,案件进入证据开示阶段。法律风险对海外市场拓展的潜在制约,是商业化进程中不可忽视的变量。
估值锚的切换:从“AI叙事”到“现金流逻辑”
当前AI板块的定价逻辑正在经历系统性重塑。
此前推动MiniMax上涨的因素——模型能力突破、港股AI投资热潮、南向资金配置通道打开——都在不同程度上依赖于“AI赛道长期成长空间”的叙事逻辑。但经过此前的大幅上涨,市场开始更加审慎地评估资本投入与商业回报之间的关系。
机构观点正在发生分化。摩根大通已将智谱目标价从400港元大幅上调至1,800港元,同时下调了MiniMax的评级。中信证券指出,AI资产定价重心正从投入侧(基础设施投资)向产出侧(商业化变现)迁移。海通国际则认为,市场应从主题炒作转向立足中期业绩与估值性价比的基本面投资,行情大概率将出现分化。
后续关键观察指标
对于MiniMax而言,市场关注的焦点正在从“发布什么模型”转向“创造了多少收入”。以下几个维度的数据将决定后续估值走向:
API收入与企业客户增长。 DeepSeek涨价后调用量仍保持增长,说明部分企业客户对高质量模型服务具备价格承受能力。MiniMax能否在H3发布后实现API调用量和企业客户数量的持续增长,是商业化能力的最直接体现。
用户留存与应用生态。 AI公司的长期壁垒不在模型本身,而在用户入口和生态粘性。活跃用户数、使用频率、商业客户续费率是衡量产品化能力的关键指标。
研发投入效率。 市场需要看到研发投入与收入增长之间的正向关联。如果资本投入速度持续超过收入增长速度,估值溢价将难以维持。
融资节奏与现金流管理。 大模型仍处于资本密集阶段,后续融资需求、现金消耗速度、股权稀释风险都是影响估值的核心变量。
结语
MiniMax单日下跌12.69%,本质上是一次估值逻辑切换的市场表达。此前的上涨建立在AI赛道广阔想象空间之上,而当前市场正在追问一个更底层的问题:技术能力能否以可预期的效率转化为商业现金流?
AI产业仍处于快速迭代与商业模式验证并行的阶段。对于投资者而言,这一轮调整意味着需要更加审慎地区分“AI技术公司”与“AI平台企业”——前者的估值依赖技术叙事,后者的定价基础是持续的商业现金流。MiniMax未来最大的看点,不是下一次模型发布,而是能否在算力投入与收入增长之间建立起可持续的正向循环。
FAQ
1. MiniMax此次下跌的核心原因是什么?
直接触发因素是160亿港元融资计划引发的股权稀释担忧,叠加首次大规模限售股解禁带来的筹码供应压力。更深层的原因是市场定价逻辑从“AI概念溢价”转向对商业化能力和现金流的审视,这是AI板块整体估值锚切换的体现。
2. 160亿港元融资对MiniMax意味着什么?
融资约80%投向AI基础设施与模型研发,短期虽稀释股权,但长期看是维持算力竞争力的必要投入。多家国际主权基金和长线基金参与且实现7倍认购,表明长期资本对其中期基本面仍有信心。
3. AI大模型行业的竞争格局发生了哪些变化?
竞争从“模型参数规模”转向“商业变现效率”。行业定价触底回升,开源授权模式从宽松许可转向商业分成,头部企业开始从“低价换规模”走向基于模型能力和服务品质的价值变现阶段。
4. MiniMax当前面临的主要风险有哪些?
商业化验证进度——API收入和企业客户增速是否匹配资本投入;海外诉讼——与好莱坞电影公司的版权纠纷可能制约国际市场拓展;行业竞争——国内外模型企业和开源生态的多重压力。
5. 投资者应重点关注哪些指标来判断MiniMax后续走势?
商业收入数据(API收入、企业客户数量、订阅收入)、用户留存和续费率、研发投入产出效率、现金消耗速度与融资节奏。模型发布消息的影响力正在下降,财务数据才是后续定价的核心依据。
相关快讯
Gemini 股价盘后跌逾 7%,第二季度净亏损 1.077 亿美元
比特币上市矿企算力半年下降13.4%,AI收入已超过挖矿收入
Cerebras(CBRS)财报后暴跌近 12%:AI 云收入暴增 287%,为何仍遭抛售?
英伟达股价在26日发布财报前因市场预期升温而承压。
SpaceX(SPCX)股价 10 天涨 40%:Grok 4.6 点燃 AI 叙事,逼空行情能否抵挡解禁压力?

