


MiniMax 暴跌 12.69%:160 億港元融資、AI 商業化壓力下,投資者該關注哪些訊號?
Key Takeaways
- MiniMax Group Inc 股價於 2026 年 8 月 14 日下跌 12.69% 至 329.00 港元,此前公司宣布進行總額 1,600 億港元的融資。
- MiniMax 以每股 268 港元進行 954.1 億港元的配售,並發行 650 億港元零息可轉換債券,吸引超過 20 家機構投資者認購,超額認購達 7 倍。
- 7 月 31 日發布的 H3 多模態模型未涵蓋歐盟、英國、南韓及美國市場,原因是涉及與好萊塢相關的版權訴訟;該案件已於 2026 年 5 月進入證據開示階段。
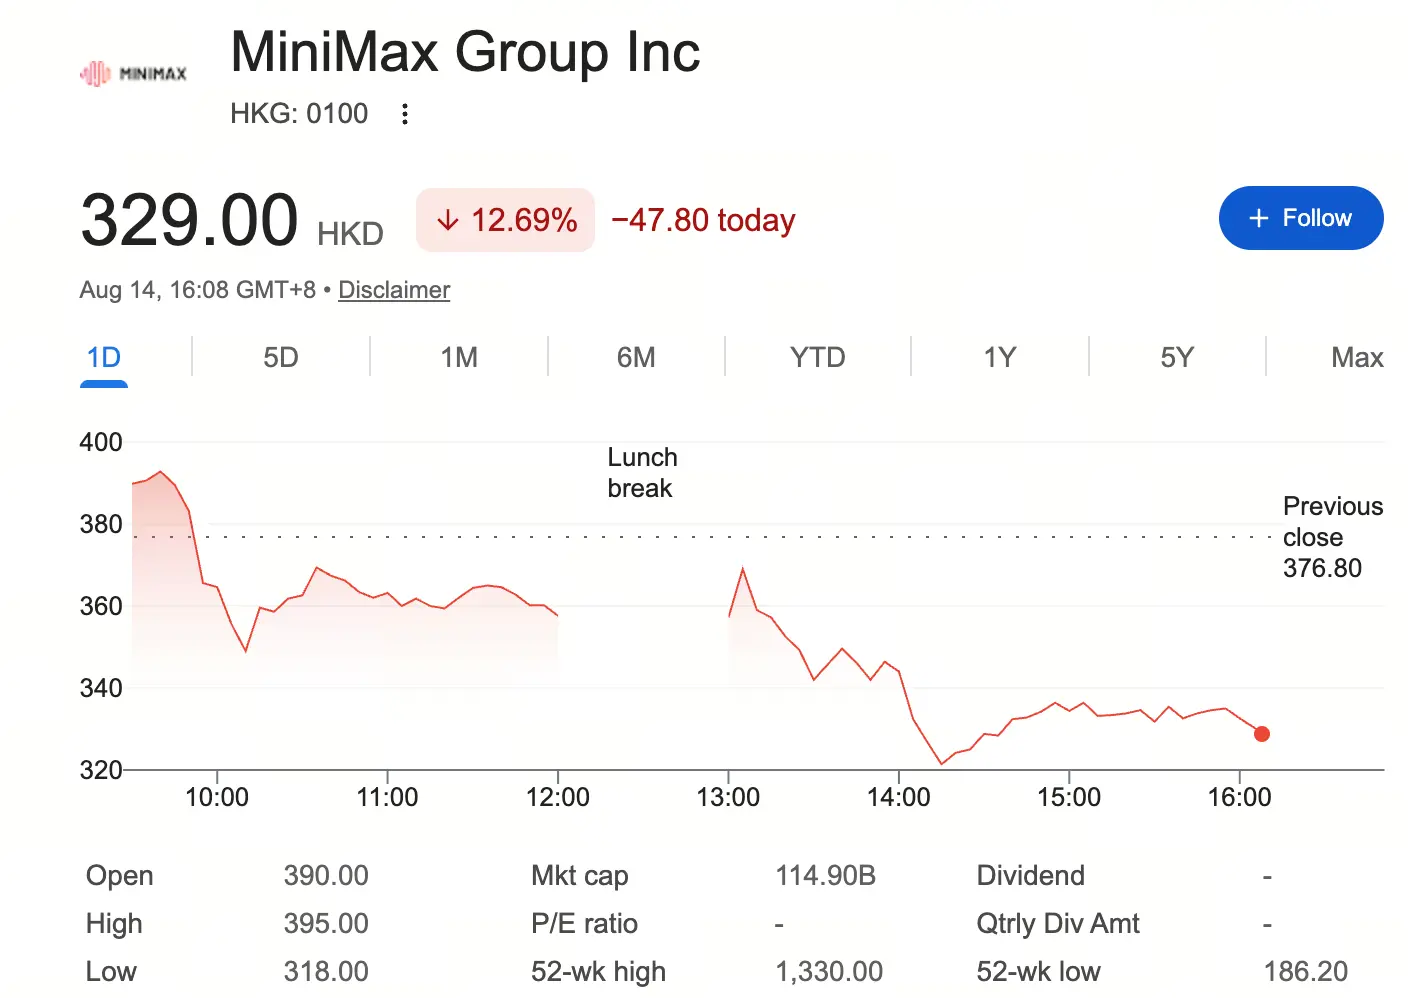
來源:Google財經
市場正在對AI資產的估值邏輯進行一次集中修正。從「技術領先」到「商業兌現」,從「概念溢價」到「現金流折現」,這一輪調整的本質是市場定價錨的切換。
160億港元融資計畫:彈藥補充與稀釋壓力的雙重敘事
7月10日,MiniMax公告了一項總額逾160億港元的融資方案,包括約95.41億港元的股份配售和65億港元的零息可轉換債券。其中,配售3560萬股新A類股份,配售價為每股268港元,較公告前收市價折讓約9.89%;可轉債的初步轉換價為每股335港元。
從資金用途看,約80%的淨募資將投向AI基礎設施與模型研發,10%用於全球化業務拓展,10%補充營運資金。融資吸引了20餘家國際主權基金和長線基金參與,實現約7倍超額認購,最終發行規模從最初的18億美元擴大至20億美元以上。
資本市場對此給出了截然不同的解讀。樂觀方認為,頂級機構的超額認購表明長期資本對MiniMax的中期基本面仍有信心;悲觀方則關注稀釋效應——配售股份完成後,新投資人持股約10.19%,疊加可轉債未來若轉股將進一步攤薄,現有股東權益面臨壓力。
此次融資的時機也值得注意。就在公告前一日(7月9日),MiniMax迎來IPO後首次大規模限售股解禁,約1.53億股(佔總股本48.9%)轉為可流通狀態,當日股價下跌17.98%。融資公告與解禁窗口的重疊,加劇了市場對籌碼供應的擔憂。
AI競爭進入新階段:從模型參數到單位經濟模型
2026年以來的行業變化顯示,AI大型模型賽道的競爭主軸正在發生結構性切換。
定價拐點初現。 摩根士丹利8月9日研報指出,中國大型模型平均API輸出價格已從2025年第一季的約12.2元/百萬tokens回升至2026年第二季的21.9元/百萬tokens。DeepSeek於8月宣布大幅上調API定價,距離其7月中旬引入峰谷差異定價僅過去約三週。機構分析認為,這標誌著國產大型模型正從「低價換規模」的粗放競爭,轉向基於模型能力和服務品質的價值變現階段。
開源授權模式收緊。 過去寬鬆的Apache 2.0或MIT許可正在向L2/L3級遷移。以月之暗面K3為例,年收入超過2,000萬美元的MaaS服務商須單獨簽署商業協議;阿里Qwen也對年API呼叫超過500萬美元的客戶引入收入分成機制。這意味著模型廠商的變現路徑正在從單一的API直銷,擴展至與雲服務商及聚合平台的收入分成,可觸達的收入池隨之擴大。
競爭維度從「模型能力」轉向「部署成本與企業服務」。 行業分析指出,AI競爭已從「誰的模型最強」轉向「誰能以更低成本、更靈活的方式讓AI真正進入企業核心流程」。開放權重模型使企業可將模型部署在自有伺服器或私有雲中,保留資料主權的同時實現AI能力內化。模型本身可能不再是最終商品,而是進入企業市場的入口。
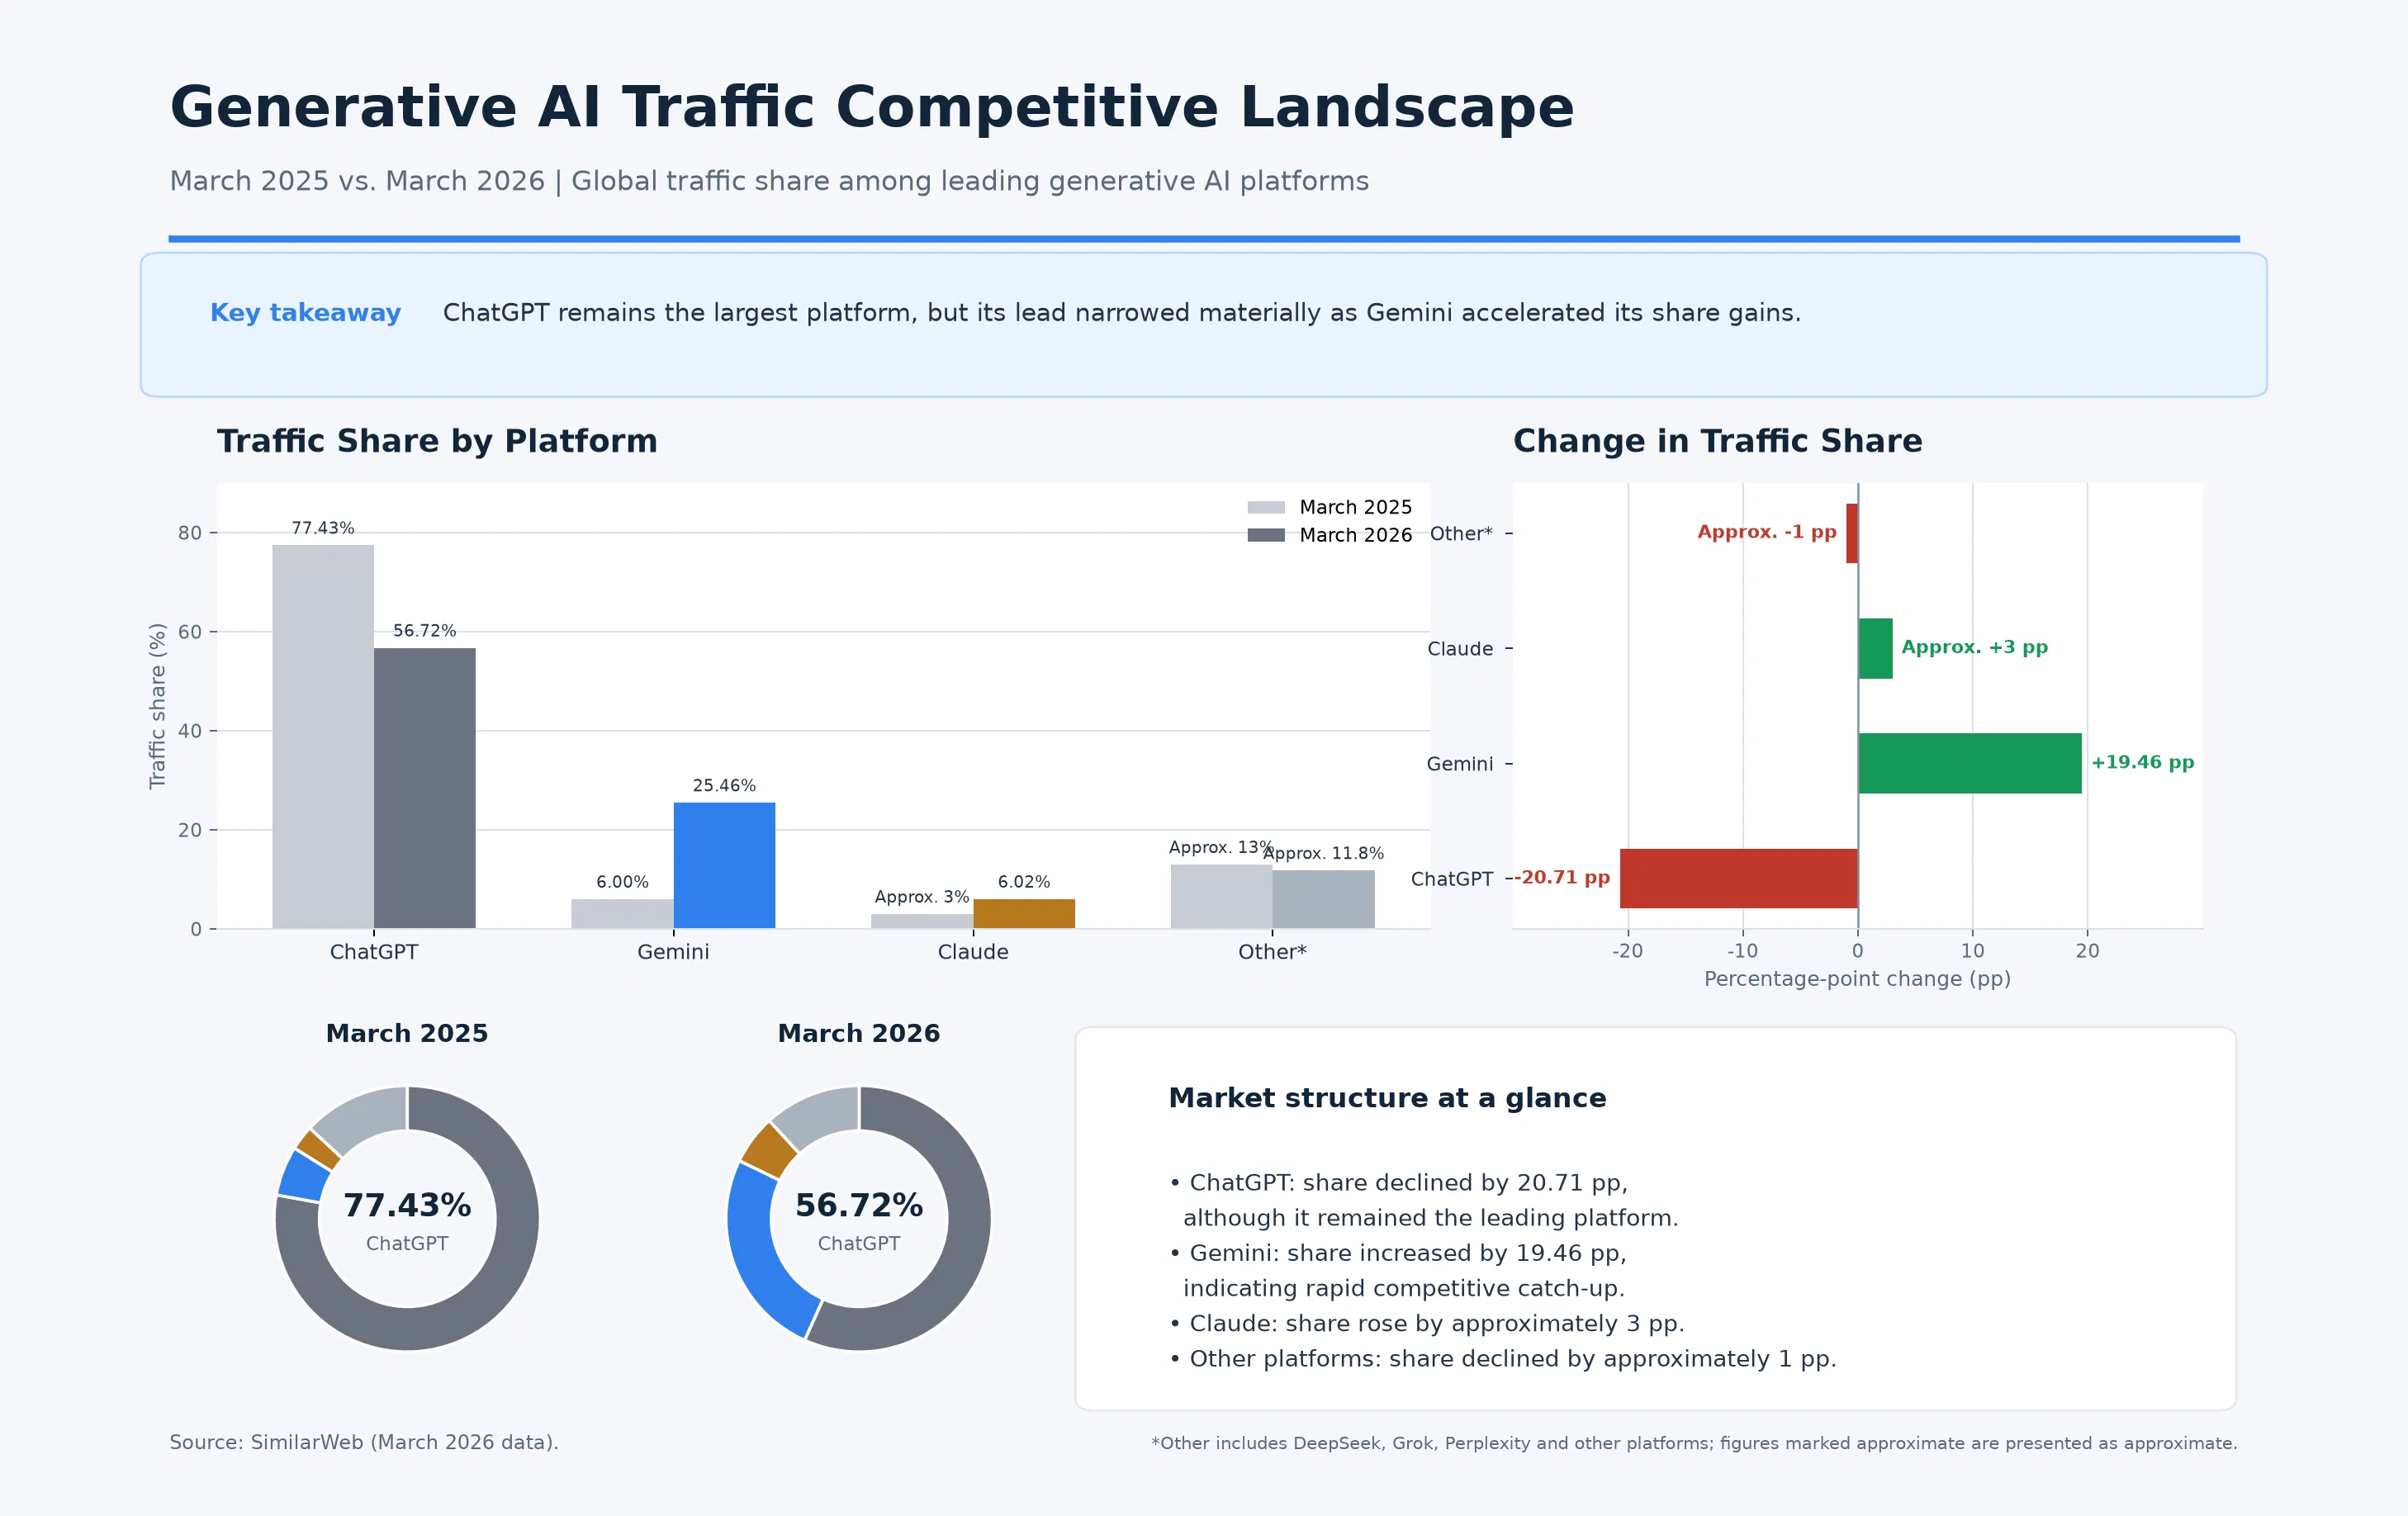
生成式AI流量競爭格局變化(2025年3月 vs 2026年3月)
MiniMax的差異化布局與商業化驗證節點
MiniMax在技術路線和商業模式上的選擇,決定了其當前所處的估值驗證階段。
H3模型的多模態路徑。 7月31日,MiniMax發布新一代多模態生成模型H3,支援文字、圖片、音訊和影片的多種輸入形式,可生成最長15秒的音畫內容,影片生成定價為0.8元/秒(2K解析度),約為同類旗艦產品的三分之一。H3同時採取開源權重策略,允許企業本地部署和靈活優化。這一「低成本+開放部署」的組合,旨在降低企業採用門檻,但同時也面臨商業化轉化效率的考驗。
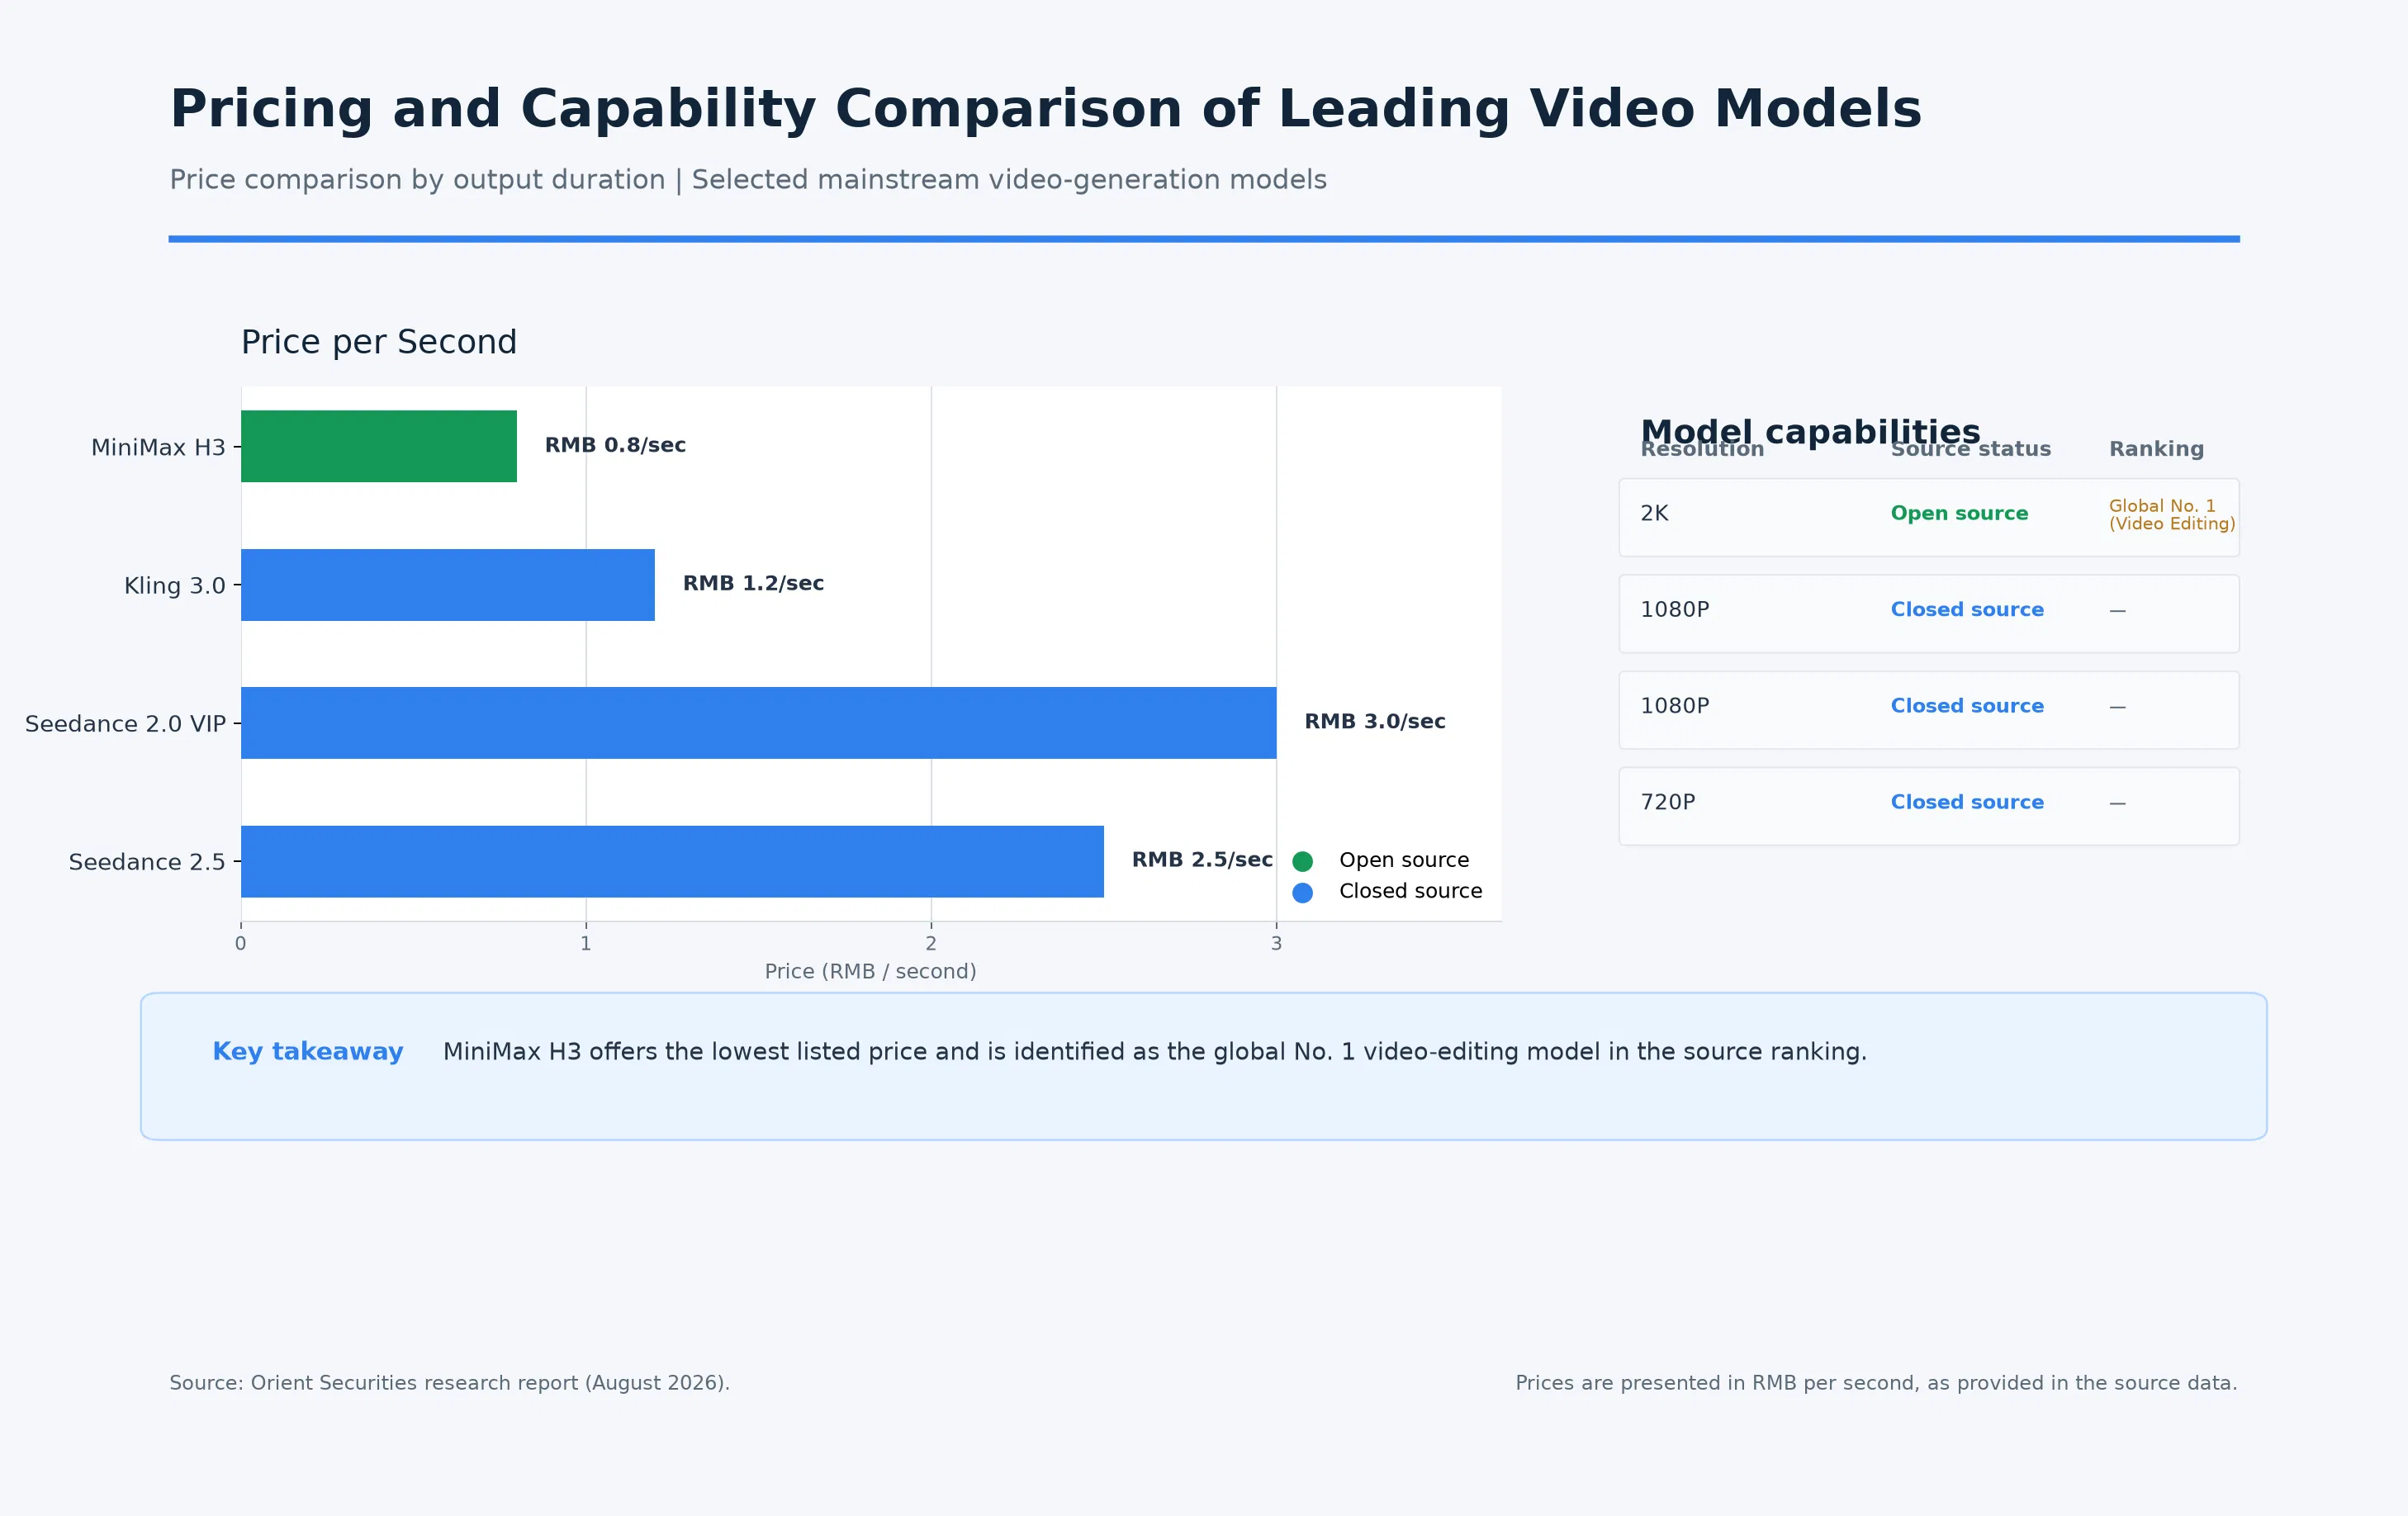
主流影片模型定價與能力對比
智慧財產權糾紛帶來的不確定性。 H3的商業使用許可將歐盟、英國、韓國和美國排除在授權區域之外,同時不允許在授權區域之外使用模型輸出結果。開發者關係負責人公開表示,這一地域限制源於與好萊塢主要電影公司的生成影片版權訴訟。2025年9月,迪士尼、環球影業和華納兄弟探索公司在加州中區就Hailuo起訴MiniMax,2026年5月法院駁回了MiniMax的駁回動議,案件進入證據開示階段。法律風險對海外市場拓展的潛在制約,是商業化進程中不可忽視的變數。
估值錨的切換:從「AI敘事」到「現金流邏輯」
當前AI板塊的定價邏輯正在經歷系統性重塑。
此前推動MiniMax上漲的因素——模型能力突破、港股AI投資熱潮、南向資金配置通道打開——都在不同程度上依賴於「AI賽道長期成長空間」的敘事邏輯。但經過此前的大幅上漲,市場開始更加審慎地評估資本投入與商業回報之間的關係。
機構觀點正在發生分化。摩根大通已將智譜目標價從400港元大幅上調至1,800港元,同時下調了MiniMax的評級。中信證券指出,AI資產定價重心正從投入側(基礎設施投資)向產出側(商業化變現)遷移。海通國際則認為,市場應從主題炒作轉向立足中期業績與估值性價比的基本面投資,行情大概率將出現分化。
後續關鍵觀察指標
對於MiniMax而言,市場關注的焦點正在從「發布什麼模型」轉向「創造了多少收入」。以下幾個維度的資料將決定後續估值走向:
API收入與企業客戶增長。 DeepSeek漲價後呼叫量仍保持增長,說明部分企業客戶對高品質模型服務具備價格承受能力。MiniMax能否在H3發布後實現API呼叫量和企業客戶數量的持續增長,是商業化能力的最直接體現。
用戶留存與應用生態。 AI公司的長期壁壘不在模型本身,而在用戶入口和生態黏性。活躍用戶數、使用頻率、商業客戶續費率是衡量產品化能力的關鍵指標。
研發投入效率。 市場需要看到研發投入與收入增長之間的正向關聯。如果資本投入速度持續超過收入增長速度,估值溢價將難以維持。
融資節奏與現金流管理。 大型模型仍處於資本密集階段,後續融資需求、現金消耗速度、股權稀釋風險都是影響估值的核心變數。
結語
MiniMax單日下跌12.69%,本質上是一次估值邏輯切換的市場表達。此前的上漲建立在AI賽道廣闊想像空間之上,而當前市場正在追問一個更底層的問題:技術能力能否以可預期的效率轉化為商業現金流?
AI產業仍處於快速迭代與商業模式驗證並行的階段。對於投資者而言,這一輪調整意味著需要更加審慎地區分「AI技術公司」與「AI平台企業」——前者的估值依賴技術敘事,後者的定價基礎是持續的商業現金流。MiniMax未來最大的看點,不是下一次模型發布,而是能否在算力投入與收入增長之間建立起可持續的正向循環。
FAQ
1. MiniMax此次下跌的核心原因是什麼?
直接觸發因素是160億港元融資計畫引發的股權稀釋擔憂,疊加首次大規模限售股解禁帶來的籌碼供應壓力。更深層的原因是市場定價邏輯從「AI概念溢價」轉向對商業化能力和現金流的審視,這是AI板塊整體估值錨切換的體現。
2. 160億港元融資對MiniMax意味著什麼?
融資約80%投向AI基礎設施與模型研發,短期雖稀釋股權,但長期看是維持算力競爭力的必要投入。多家國際主權基金和長線基金參與且實現7倍超額認購,表明長期資本對其中期基本面仍有信心。
3. AI大型模型行業的競爭格局發生了哪些變化?
競爭從「模型參數規模」轉向「商業變現效率」。行業定價觸底回升,開源授權模式從寬鬆許可轉向商業分成,頭部企業開始從「低價換規模」走向基於模型能力和服務品質的價值變現階段。
4. MiniMax當前面臨的主要風險有哪些?
商業化驗證進度——API收入和企業客戶增速是否匹配資本投入;海外訴訟——與好萊塢電影公司的版權糾紛可能制約國際市場拓展;行業競爭——國內外模型企業和開源生態的多重壓力。
5. 投資者應重點關注哪些指標來判斷MiniMax後續走勢?
商業收入資料(API收入、企業客戶數量、訂閱收入)、用戶留存和續費率、研發投入產出效率、現金消耗速度與融資節奏。模型發布消息的影響力正在下降,財務資料才是後續定價的核心依據。
相關新聞
Gemini 股票盤後跌逾 7%,Q2 淨虧損 1.077 億美元
比特幣上市礦企算力半年跌 13.4%,AI 收入已超越挖礦
Cerebras(CBRS)財報後暴跌近 12%:AI 雲端收入暴增 287%,為何仍遭拋售?
輝達股價在 26 日公布財報前,因市場預期升高而承壓。
SpaceX(SPCX)股價 10 天漲 40%:Grok 4.6 點燃 AI 敘事,逼空行情能否抵擋解禁壓力?

