


Intel 股票還能買嗎?馬斯克 168 億美元 Terafab 計畫能否助推 INTC 重返 AI 晶片製造核心?
Key Takeaways
- SpaceX 和 Tesla 於 2026 年 8 月 6 日向 Terafab 投資 1,680 億美元,並採用 Intel 14A 製程技術作為核心製造基礎。
- Intel 計劃於 2027 年下半年開始 14A 製程的風險試產,並於 2028 年實現量產,目標良率為 80% 至 90%。
- Intel 將 2026 年的資本支出目標提高至超過 2,000 億美元,以支援 14A 製程的開發,但目前仍未與 Terafab 簽署正式商業合約。
2026年8月6日,SpaceX與特斯拉聯合宣布,超級晶片工廠Terafab正式落腳得克薩斯州格賴姆斯縣,首期投資168 億美元。在此之前兩個月,英特爾已公開確認加入Terafab項目,其14A製程被定位為這座工廠的核心技術依託。
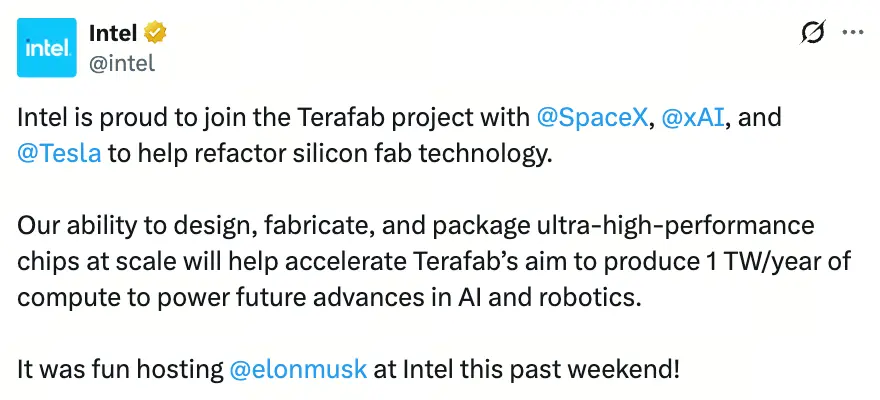
來源:X/@intel
這筆投資讓市場重新審視英特爾在AI產業鏈中的位置。過去兩年AI投資的主線高度集中於GPU、伺服器與雲端運算基礎設施,NVIDIA主導AI加速晶片生態,Supermicro等伺服器廠商隨之受益。但AI算力需求的體量正在快速超越單一環節的承載能力——SpaceX與特斯拉的規劃顯示,Terafab的長期目標是年產「1太瓦算力」,用於驅動特斯拉Optimus人形機器人、Cybercab自動駕駛車隊及太空資料中心。
當算力規模達到這一量級時,競爭邏輯必然從晶片設計延伸至製造端。晶圓製造不再是代工廠的獨立生意,而是AI基礎設施供應鏈的命門。這正是英特爾被重新納入市場敘事的原因。
Terafab背書14A製程:一個尚未兌現的「期權」
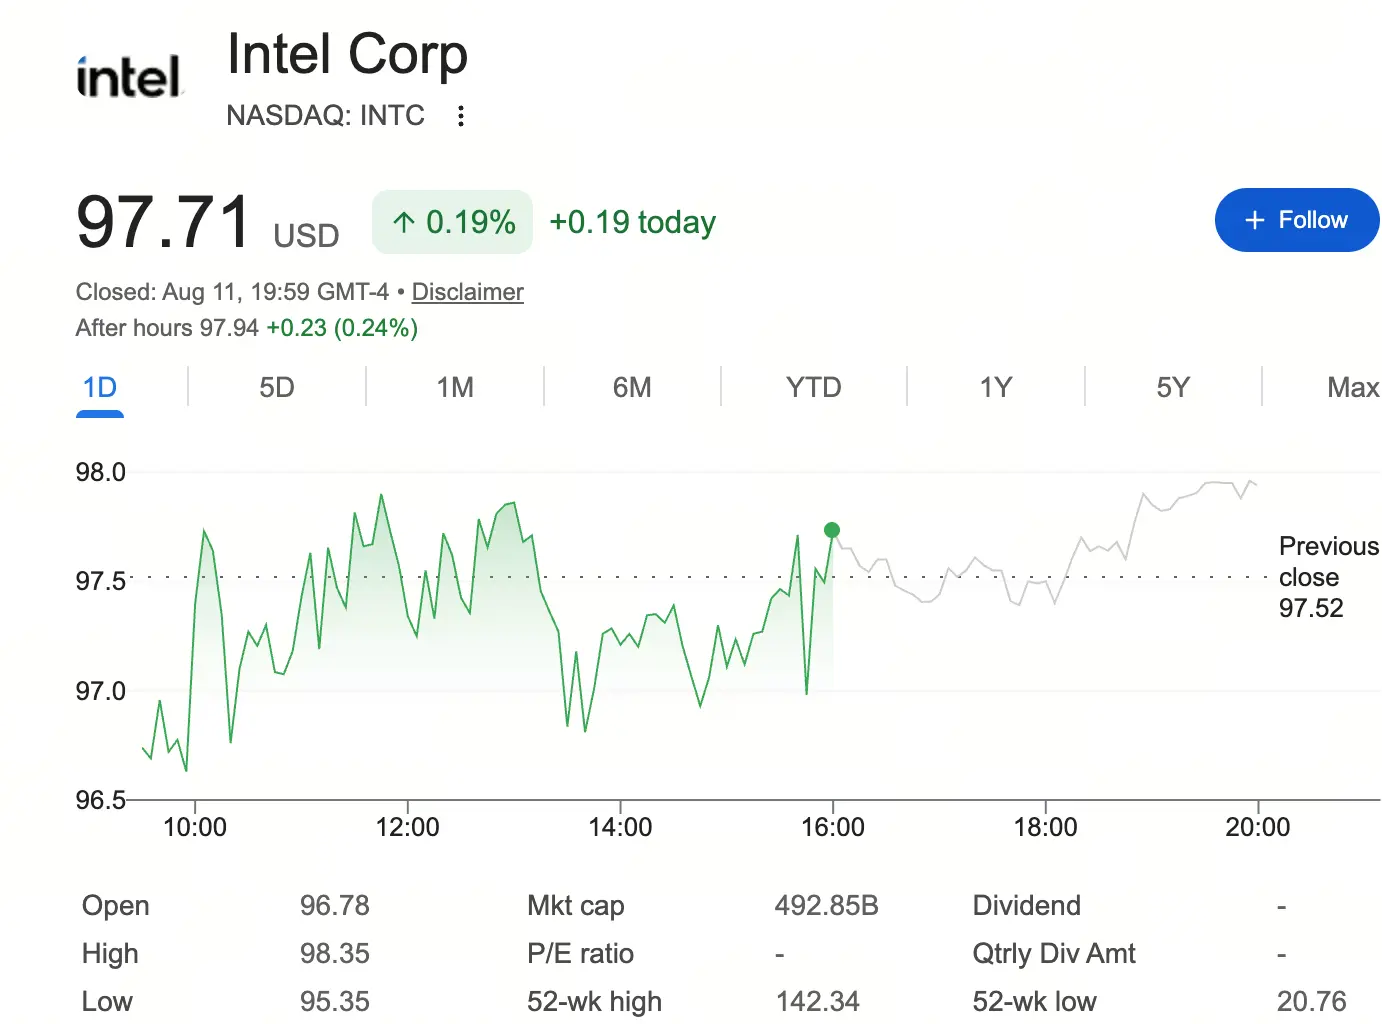
來源:Google財經
推動這輪漲勢的催化劑,除了CEO陳立武主導的裁員重組與財務改善外,Terafab項目的背書是其中最具象徵意義的一環。今年4月,英特爾CEO陳立武與馬斯克的會面照片被公開,英特爾官方帳號宣布「很榮幸加入Terafab項目,與SpaceX、xAI和特斯拉攜手重構晶片製造技術」。陳立武評價稱:「馬斯克有著顛覆整個行業的成功紀錄,這正是今天半導體製造業所需要的。Terafab代表著邏輯晶片、記憶體和封裝製造方式的範式轉變。」
但市場需要釐清一件事:截至目前,英特爾與Terafab之間並未簽署具有約束力的長期商業合約。SpaceX的申報文件已明確提示,Terafab的合作夥伴沒有義務繼續推進合作,最終協議可能永遠不會簽署。換言之,馬斯克對14A的支持目前仍停留在框架層面,而非確定的訂單。
這對英特爾意味著什麼?答案是:驗證,而非收入。
英特爾代工業務2025年全年外部客戶收入僅約3.07 億美元,而代工部門虧損高達103 億美元。14A製程的研發與量產需要巨額資本支出——英特爾已將2026年資本支出目標從180 億美元上調至200 億美元以上。如果沒有外部大客戶的承諾,14A的商業可行性始終面臨疑問。而馬斯克的選擇,恰恰向市場釋放了一個訊號:全球AI算力需求最迫切的客戶,至少在技術路線上認可了英特爾的14A製程。
14A製程的技術時間表與良率挑戰
英特爾14A製程的量產時間表已經明確。根據CEO陳立武在2026年第二季度財報電話會議上的確認,14A製程的風險試產定於2027年下半年啟動,大規模量產目標鎖定在2028年。較此前的規劃(2028年風險試產、2029年量產)有所提前。
技術進展方面,14A的0.5版本製程設計套件(PDK)已向客戶開放,0.9版本預計於2026年10月發布。英特爾表示,14A在缺陷密度和電晶體效能上均已超越18A的同期表現。
但良率仍是最關鍵的變數。據測算,以14A當前約0.5的缺陷率推算,生產面積為114.304平方毫米的Panther Lake運算晶片,良率約為56.45%。英特爾計劃在進入全面量產前將缺陷率壓至0.1,從而使良率提升至80%至90%的水準。從55%到85%的跨越,涉及材料、設備、製程參數的系統性最佳化,這需要時間驗證,也存在不確定性。
與此形成對照的是台積電2nm製程的推進節奏。台積電在先進製程領域的客戶生態、量產經驗與良率控制水準,仍然是英特爾短期內難以逾越的差距。2025年台積電代工收入超過英特爾代工部門百倍以上。英特爾若要在14A上實現客戶突破,需要的不只是馬斯克的表態,而是實打實的訂單和穩定的良率爬坡。
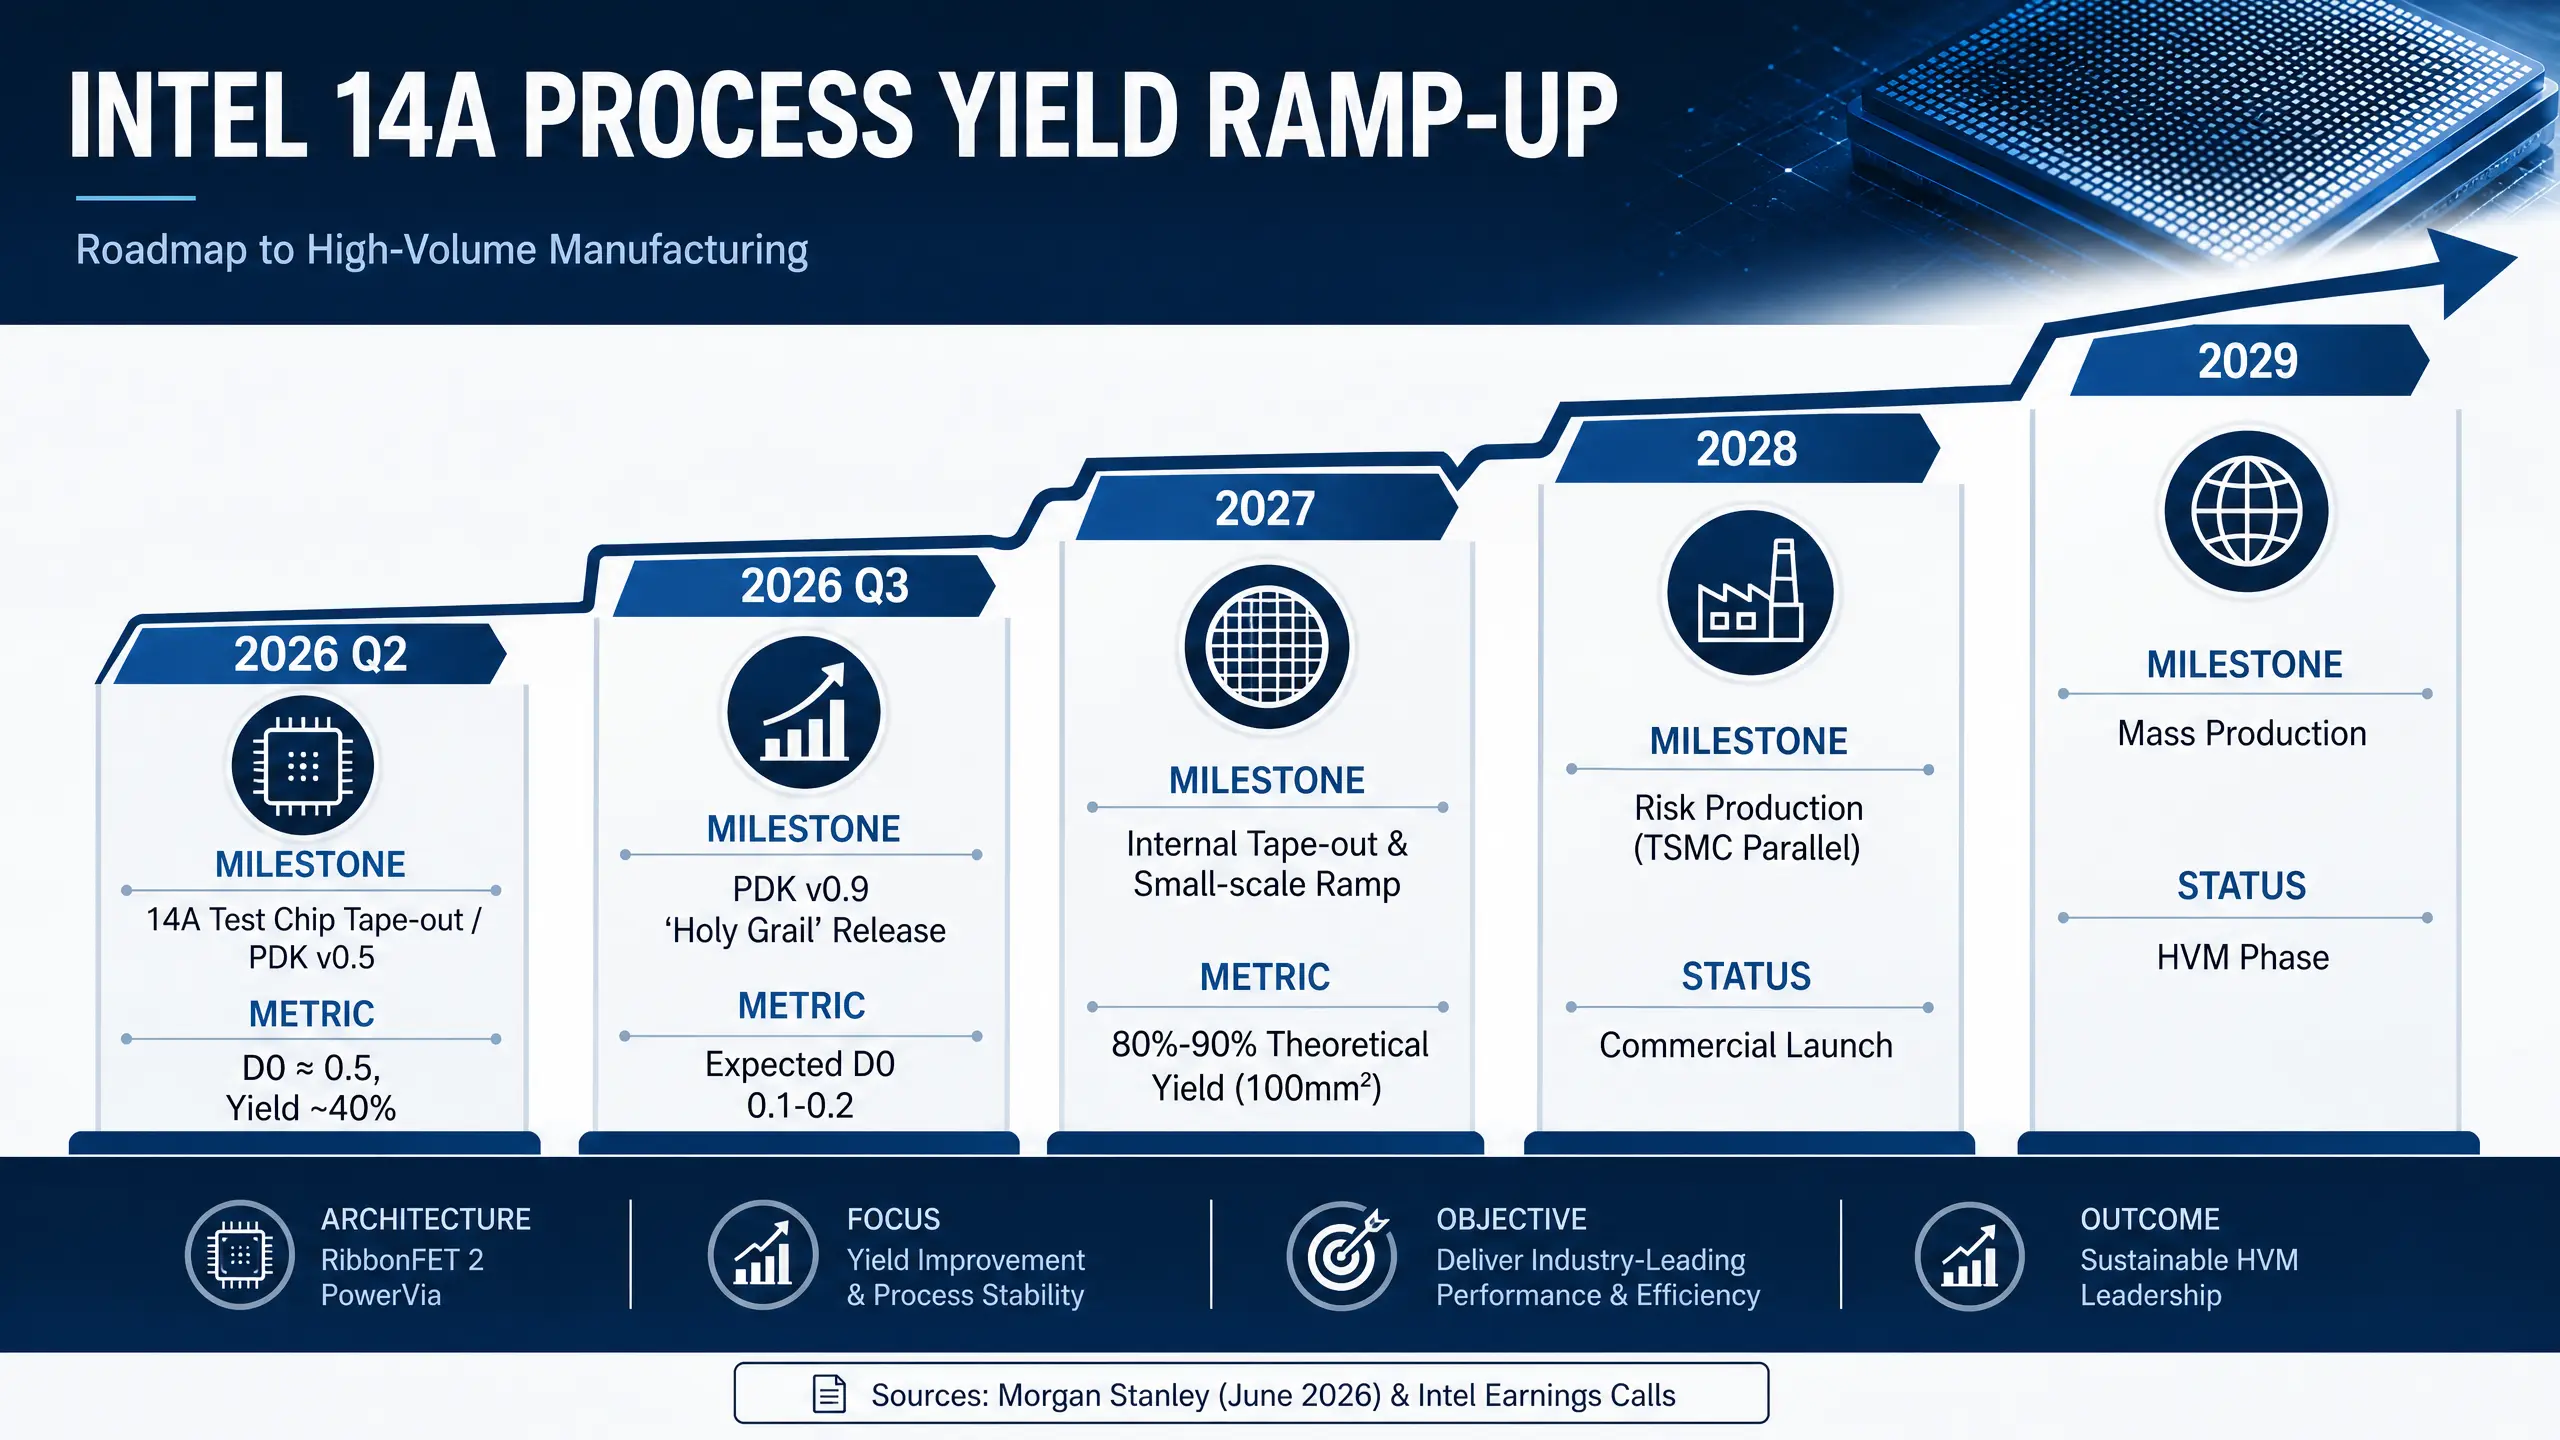
英特爾14A製程良率爬坡路線圖
英特爾基本面改善能否支撐估值?
從財務數據來看,英特爾的基本面確有改善。2026年第二季度營收年增25%至161 億美元,代工業務虧損雖仍高達21 億美元,但市場更關注的是改善趨勢而非絕對數字。在資料中心CPU領域,英特爾受益於AI推理與智慧代理工作負載的擴張,其Xeon處理器需求持續增長。匯豐銀行在2026年7月將英特爾目標價上調至200美元,核心邏輯之一便是資料中心CPU業務的積極進展以及代工業務重新計入估值。
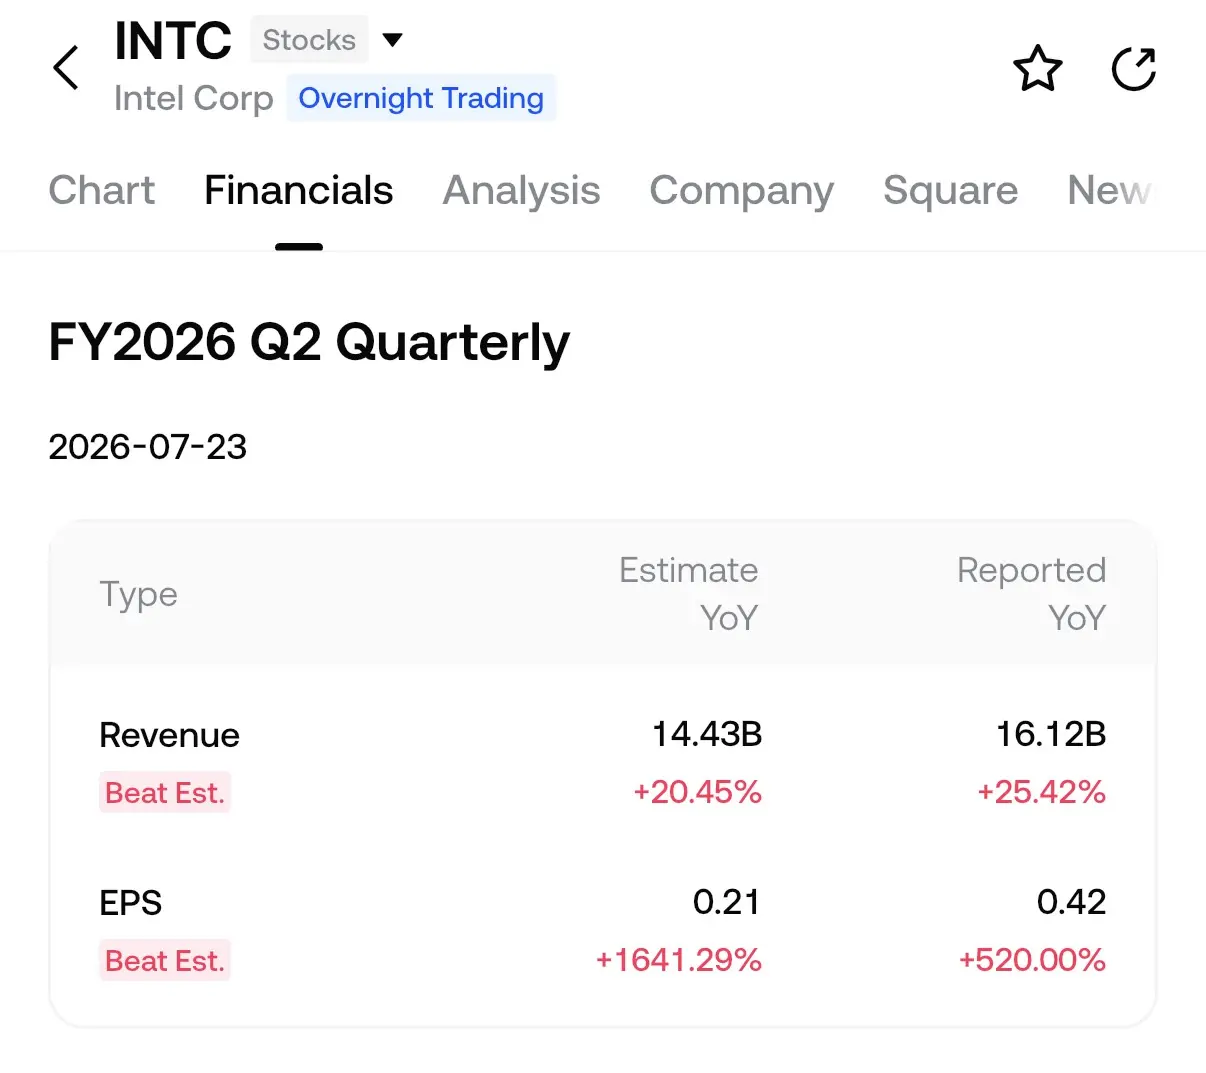
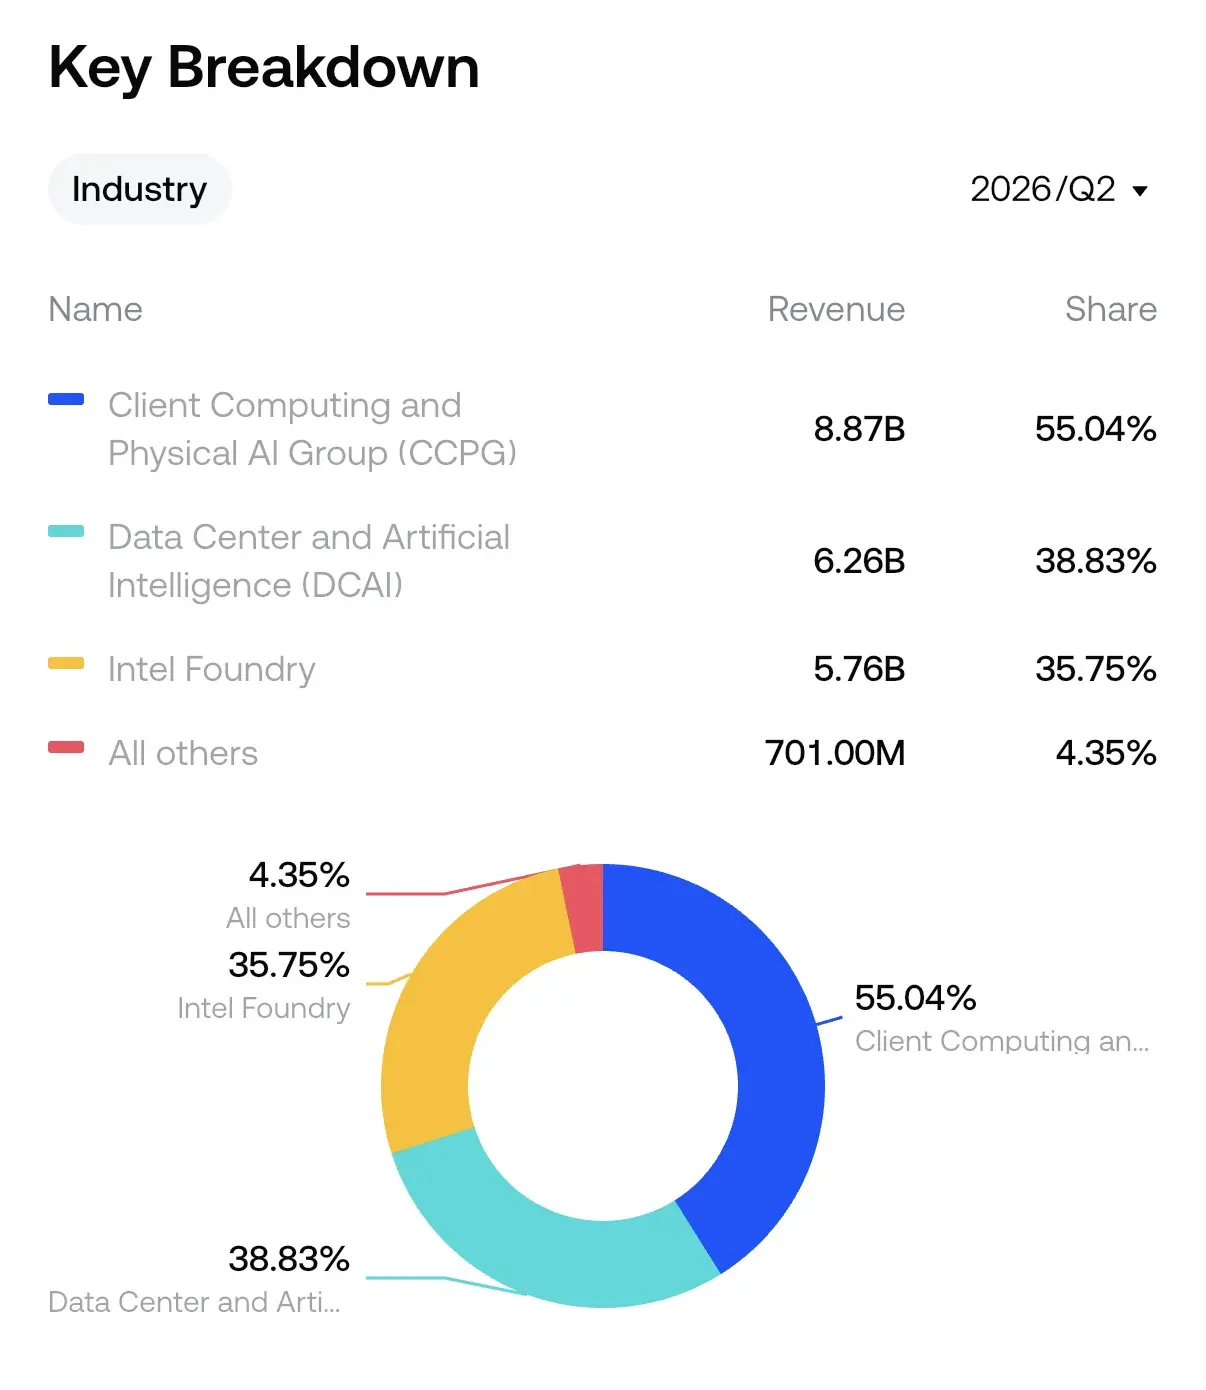
來源:Gate App 股票行情資料;公司財報資料整理
但這一估值隱含的風險同樣清晰。華爾街對英特爾的分歧依然顯著:截至7月28日,摩根大通給出「賣出」評級,目標價85美元;美國銀行則建議「買入」,目標價160美元。期權市場的訊號同樣趨於謹慎——自7月23日財報發布以來,看跌/看漲期權成交量比已攀升至0.79,未平倉合約量比達1.01,顯示交易員對短期上漲的信心並不充足。
技術面上,英特爾股價自7月中旬以來呈現反向頭肩形態,左肩位於89美元附近,頭部位於81美元,右肩位於96美元附近,頸線位於104美元。若收盤價高於104美元頸線並伴隨成交量放大,可能打開109美元、113美元和118美元的上行空間。但若跌破96美元右肩支撐,89美元與81美元將成為下行防線。
結論:戰略期權還是基本面拐點?
英特爾當前的股價上漲,更多是市場對其AI晶片製造戰略價值的重新定價,而非短期獲利能力的兌現。Terafab為英特爾提供了一張進入AI基礎設施核心供應鏈的「入場券」——它驗證了14A製程在頂級客戶眼中的技術可行性,但距離轉化為實質性收入和利潤仍有相當距離。
投資者需要關注三個核心變數:其一,Terafab項目是否從框架協議演進為正式商業合約;其二,14A製程能否在2027年至2028年按計劃完成良率爬坡並實現量產;其三,AI資本支出週期是否能持續支撐對先進製程製造能力的估值溢價。
如果這三條線索都能得到正向驗證,英特爾的AI製造敘事將獲得基本面支撐;反之,當前股價中隱含的樂觀預期將面臨修正風險。對於英特爾而言,Terafab的價值不在於此時此刻,而在於它是否成為通向未來的第一步。
FAQ
1. Terafab項目首期投資是多少?英特爾在其中扮演什麼角色?
Terafab首期投資為168 億美元,由SpaceX與特斯拉共同出資。英特爾是Terafab的技術合作方,其14A製程被定位為工廠的核心製造技術,但雙方尚未簽署具有約束力的長期合約。
2. 英特爾的14A製程何時量產?
14A製程計劃於2027年下半年啟動風險試產,大規模量產目標定於2028年。0.5版本PDK已向客戶開放,0.9版本預計2026年10月發布。
3. 英特爾股價目前處於什麼水準?
截至北京時間2026年8月12日,英特爾股價報97.71美元,市值約4,928.5 億美元。52週區間為20.76美元至142.35美元。
4. 華爾街對英特爾的觀點為何分歧巨大?
摩根大通給出「賣出」評級與85美元目標價,美國銀行建議「買入」與160美元目標價。分歧集中於英特爾代工業務的商業化進度、14A製程的量產能力,以及AI資本支出週期的可持續性。
5. 投資英特爾的最大風險是什麼?
最大風險在於Terafab合作未能轉化為實質性訂單、14A量產良率不及預期導致成本居高不下,以及AI基礎設施投資放緩可能壓制整個板塊估值。
相關新聞
AMD 預估伺服器營收將在 AI CPU 需求激增的帶動下成長 80%
Intel 將股票發行規模擴大至 200 億美元,認購需求激增至逾 1,000 億美元
英特爾在財務長表示「大獲成功」的資金需求後,推出 $15B @Stock 股票發行
Alphabet 股票:$25B 債券發行吸引$115B 訂單,需求創歷來第二高
標普 500 指數期貨上漲 0.4%,投資者聚焦於 AI 基礎設施投資

