Ngày 7 tháng 8, dữ liệu do Cục Thống kê Lao động Mỹ công bố đã hoàn toàn đảo lộn kỳ vọng thị trường. Số việc làm phi nông nghiệp tháng 7 giảm 23 nghìn, không chỉ lệch xa mức tăng 80k mà thị trường dự báo, mà còn thấp hơn cận dưới của toàn bộ khoảng dự báo từ các nhà kinh tế, ghi nhận kết quả tệ nhất kể từ năm 2026. Trong khi đó, số liệu việc làm phi nông nghiệp tháng 5 và tháng 6 bị điều chỉnh giảm tổng cộng 103k người — tháng 5 được điều chỉnh từ +129k xuống +63k, tháng 6 từ +57 nghìn xuống +20 nghìn. Động lực việc làm suy yếu trong ba tháng liên tiếp khiến thị trường dấy lên những nghi ngờ mang tính hệ thống về sức khỏe của thị trường lao động Mỹ.
Sau khi dữ liệu được công bố, các nhà giao dịch nhanh chóng hạ mức đặt cược vào khả năng Cục Dự trữ Liên bang Mỹ tăng lãi suất trong năm 2026. Ba chỉ số chính của chứng khoán Mỹ đồng loạt mở cửa tăng: Nasdaq tăng 0,77%, S&P 500 tăng 0,33% và Dow Jones tăng 0,10%. Chỉ số USD giảm gần 30 điểm trong thời gian ngắn, xuống 99,67. Giá vàng giao ngay tăng khoảng 40 USD trong thời gian ngắn, lên 4.351,43 USD/ounce. Lợi suất trái phiếu Kho bạc Mỹ kỳ hạn 2 năm giảm 8 điểm cơ bản, xuống 4,16%, trong khi lợi suất kỳ hạn 10 năm giảm 6 điểm cơ bản, xuống 4,62%.
Tác động của dữ liệu này không chỉ nằm ở bản thân các con số, mà còn ở hiệu ứng cộng dồn với dữ liệu trước đó — khi tăng trưởng việc làm trong ba tháng qua bị điều chỉnh giảm một cách có hệ thống, tiền đề của câu chuyện “thị trường lao động vẫn mạnh” đã bị lung lay.
Dữ liệu việc làm cho thấy những tín hiệu mang tính cơ cấu nào
Sự thu hẹp của việc làm phi nông nghiệp tháng 7 không phải là tín hiệu suy thoái trên diện rộng, mà thể hiện những đặc điểm cơ cấu rõ rệt. Việc làm giảm chủ yếu tập trung ở khu vực chính phủ, ngành giải trí và lưu trú, cùng ngành bán lẻ. Các đơn vị sử dụng lao động thuộc chính quyền địa phương cắt giảm gần 60 nghìn việc làm, gần như toàn bộ đến từ ngành giáo dục — do giáo viên tạm thời rời khỏi danh sách thống kê việc làm trong kỳ nghỉ hè; số liệu của lĩnh vực này thường biến động theo mùa vào mùa hè. Số việc làm trong ngành giải trí và lưu trú giảm xuống mức thấp nhất trong gần một năm. Việc các nhà hàng và quán bar cắt giảm nhân sự cho thấy FIFA World Cup, kết thúc vào ngày 19 tháng 7, đã không thúc đẩy việc làm như kỳ vọng.
Ngược lại, số người có việc làm trong khu vực tư nhân tăng 30 nghìn, ghi nhận mức tăng nhẹ trong tháng thứ hai liên tiếp, chủ yếu nhờ ngành chăm sóc sức khỏe và hỗ trợ xã hội. Số việc làm trong ngành sản xuất và xây dựng tiếp tục tăng, trong đó làn sóng xây dựng trung tâm dữ liệu có thể trở thành trụ đỡ quan trọng cho nhu cầu lao động ngành xây dựng trong năm 2026. Số việc làm trong ngành hoạt động tài chính giảm xuống mức thấp nhất trong bốn năm.
Dữ liệu tiền lương cũng đồng thời suy yếu. Tiền lương trung bình theo giờ tháng 7 chỉ tăng 0,1% so với tháng trước, thấp hơn mức 0,3% mà thị trường dự báo và cũng thấp hơn mức tăng 0,3% của tháng 6; tốc độ tăng so với cùng kỳ là 3,2%, cũng thấp hơn đáng kể mức 3,5% mà thị trường kỳ vọng. Việc tốc độ tăng lương giảm mạnh cho thấy áp lực truyền dẫn lạm phát từ thị trường lao động đã giảm bớt.
Tỷ lệ thất nghiệp giảm từ 4,2% trong tháng 6 xuống 4,1% trong tháng 7, mức thấp nhất kể từ tháng 6 năm 2025. Tuy nhiên, mức giảm này phần lớn là do tỷ lệ tham gia lực lượng lao động tiếp tục giảm xuống 61,4%, mức thấp nhất trong hơn năm năm. Việc nhiều người rời khỏi lực lượng lao động hơn đã khiến tỷ lệ thất nghiệp giảm trên phương diện thống kê, chứ không phản ánh sự cải thiện của tình hình việc làm.
Bất đồng nội bộ Fed ảnh hưởng thế nào đến khả năng dự đoán định hướng chính sách
Trước khi dữ liệu việc làm được công bố, nội bộ Fed đã xuất hiện bất đồng đáng kể tại cuộc họp lãi suất tháng 7. Khi đó, ba quan chức Fed — Chủ tịch Fed Minneapolis Kashkari và Chủ tịch Fed Cleveland Hammack — có xu hướng ủng hộ tăng 25 điểm cơ bản. Sau cuộc họp, Kashkari công khai cho rằng hiện là thời điểm bắt đầu tăng lãi suất từ từ, đồng thời nghiêng về khả năng sớm nhất bắt đầu tăng dần lãi suất từ tháng 9. Thống đốc Fed Cook cũng cho biết nếu dữ liệu lạm phát không cải thiện, bà đã sẵn sàng ủng hộ việc tăng lãi suất.
Trái ngược với quan điểm này là lập trường của Bộ trưởng Tài chính Bessent. Ngày 4 tháng 8, ông cho biết Fed không cần tăng lãi suất ở thời điểm hiện tại và cho rằng lạm phát cơ bản vẫn “rất bình lặng”. Ông cũng khen việc Chủ tịch Fed Wash tránh cung cấp “định hướng tương lai” cho thị trường là sáng suốt.
Ngày 4 tháng 8, Chủ tịch Fed Kansas City Schmid cảnh báo rằng có thể cần tiếp tục nâng lãi suất để đạt mục tiêu ổn định giá cả, đồng thời nhấn mạnh không nên xem nhẹ lạm phát do các cú sốc nguồn cung gây ra.
Bản chất của bất đồng này là khuôn khổ ra quyết định của Fed đang trải qua một lần điều chỉnh mô hình. Sau cuộc họp tháng 7, Wash không tăng lãi suất cũng không đưa ra lời giải thích rõ ràng về lộ trình chính sách, khiến thị trường không còn phải đối mặt với lựa chọn nhị phân “tăng lãi suất hay giữ nguyên”, mà là một hộp đen ra quyết định thiếu hàm phản ứng rõ ràng. Cựu Chủ tịch Fed New York Dudley chỉ ra rằng lợi suất trái phiếu dài hạn tăng cho thấy uy tín của Fed suy giảm. Kinh tế trưởng của Moody’s, Zandi, cảnh báo nếu Fed tiếp tục chỉ cung cấp định hướng chính sách hạn chế, một cuộc họp nào đó trong tương lai có thể châm ngòi cho một đợt bán tháo lớn trên thị trường.
Thị trường dự đoán và hợp đồng tương lai lãi suất định giá lại xác suất tăng lãi suất tháng 9 ra sao
Trước và sau khi dữ liệu việc làm phi nông nghiệp được công bố, định giá xác suất tăng lãi suất tháng 9 trong các công cụ thị trường khác nhau đã biến động mạnh.
Trước khi dữ liệu được công bố, công cụ “FedWatch” của CME cho thấy xác suất tăng 25 điểm cơ bản trong tháng 9 là khoảng 55%. Một số thị trường hợp đồng tương lai lãi suất thậm chí đã nâng xác suất tăng lãi suất tháng 9 lên trên 60% trước khi báo cáo việc làm phi nông nghiệp được công bố. Tuy nhiên, sau khi dữ liệu việc làm phi nông nghiệp tháng 7 được công bố, Bloomberg cho biết xác suất thị trường kỳ vọng Fed tăng lãi suất tháng 9 đã giảm từ 58% xuống 44%.
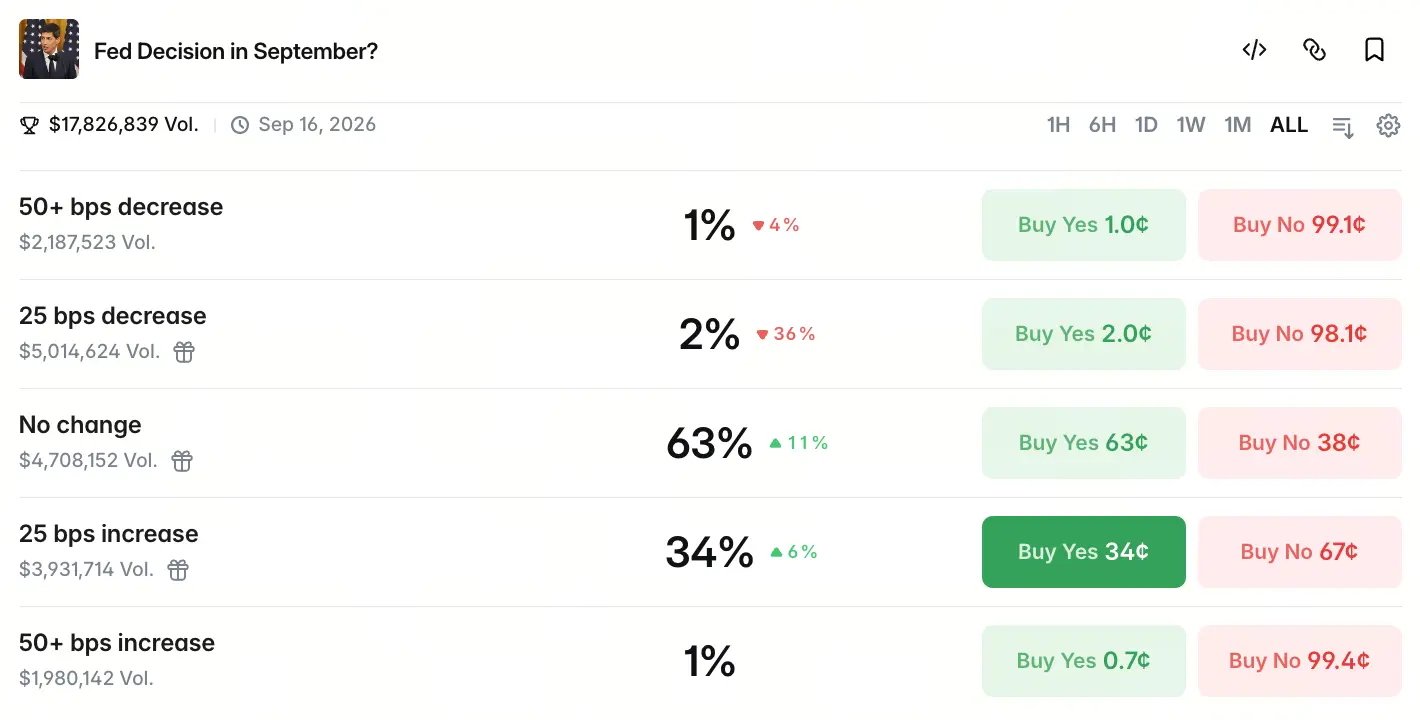
Dữ liệu từ thị trường dự đoán Gate cho thấy tính đến ngày 7 tháng 8, xác suất dòng tiền đặt cược vào việc giữ nguyên lãi suất tháng 9 là 63%, xác suất tăng 25 điểm cơ bản là 35%, tăng 50 điểm cơ bản là 1%, giảm 25 điểm cơ bản là 2% và giảm 50 điểm cơ bản là 1%. Phân bổ này cho thấy rõ kỳ vọng chủ đạo của thị trường đã chuyển từ “tăng lãi suất” sang “án binh bất động”, nhưng khả năng tăng 25 điểm cơ bản vẫn chiếm khoảng một phần ba trọng số xác suất.
Fed Decision in September?

25 bps increase
No change
$9,06M KL+3 nữa
Định giá trên thị trường hợp đồng tương lai lãi suất thận trọng hơn. Dữ liệu thị trường hợp đồng tương lai lãi suất Mỹ cho thấy mức tăng lãi suất dự kiến đến tháng 12 chỉ là 28 điểm cơ bản, thấp hơn mức 32 điểm cơ bản trước khi dữ liệu việc làm phi nông nghiệp được công bố. Định giá hiện tại của thị trường phản ánh khả năng Fed sẽ còn tăng lãi suất một lần trong năm 2026 và tăng thêm một lần nữa trước giữa năm 2027.
Sự khác biệt trong định giá giữa các công cụ thị trường khác nhau về bản chất phản ánh sự khác biệt trong logic nền tảng của chúng — hợp đồng tương lai lãi suất neo theo lộ trình lãi suất chính sách trong tương lai, còn thị trường dự đoán kết hợp tập thông tin rộng hơn cùng nhận định chủ quan của những người tham gia. Chính chênh lệch giữa hai thị trường là một dạng định giá về sự bất định.
Các nhóm tài sản liên kết phản ứng thế nào sau cú sốc việc làm phi nông nghiệp
Tác động của dữ liệu việc làm phi nông nghiệp nhanh chóng lan truyền sang các nhóm tài sản lớn, hình thành một chuỗi truyền dẫn rõ ràng.
Trên thị trường chứng khoán Mỹ, ba chỉ số chính đồng loạt mở cửa tăng: Nasdaq tăng 0,77%, S&P 500 tăng 0,33% và Dow Jones tăng 0,10%. Thị trường diễn giải dữ liệu việc làm yếu là “áp lực tăng lãi suất giảm bớt”, qua đó các cổ phiếu tăng trưởng nhạy cảm với lãi suất hưởng lợi trước tiên.
Chỉ số USD giảm gần 30 điểm trong thời gian ngắn, xuống 99,67, chạm mức thấp nhất trong gần hai tháng. Kỳ vọng tăng lãi suất hạ nhiệt trực tiếp làm suy yếu lợi thế chênh lệch lãi suất của USD.
Đối với kim loại quý, giá vàng giao ngay tăng khoảng 40 USD trong thời gian ngắn, lên 4.351,43 USD/ounce. Hợp đồng tương lai vàng COMEX cũng tăng đồng thời. Là tài sản không sinh lãi, vàng thường được hỗ trợ khi kỳ vọng tăng lãi suất hạ nhiệt — lộ trình lãi suất chậm lại làm giảm chi phí cơ hội của việc nắm giữ vàng.
Phản ứng trên thị trường trái phiếu Kho bạc Mỹ là trực tiếp nhất. Lợi suất trái phiếu kỳ hạn 2 năm giảm 8 điểm cơ bản, xuống 4,16%, trong khi lợi suất kỳ hạn 10 năm giảm 6 điểm cơ bản, xuống 4,62%. Mức giảm của lợi suất kỳ hạn ngắn lớn hơn kỳ hạn dài, khiến đường cong lợi suất trở nên dốc hơn, thường được xem là dấu hiệu cho thấy kỳ vọng của thị trường về việc nới lỏng chính sách tiền tệ đang gia tăng.
Điểm then chốt rút ra từ mô hình liên kết tài sản này là: thị trường không đơn giản đồng nhất “việc làm yếu” với “kinh tế yếu”, mà diễn giải theo chuỗi truyền dẫn “việc làm yếu → tăng lãi suất yếu → tiền tệ nới lỏng → khẩu vị rủi ro”. Tuy nhiên, hiệu lực của logic này phụ thuộc vào việc dữ liệu lạm phát có phối hợp hay không.
Dữ liệu lạm phát và rủi ro địa chính trị sẽ trở thành những biến số then chốt tiếp theo ra sao
Dù dữ liệu việc làm phi nông nghiệp đã làm giảm mạnh tính cấp bách của việc tăng lãi suất tháng 9, quyết định cuối cùng tại cuộc họp FOMC tháng 9 còn lâu mới phụ thuộc vào một dữ liệu đơn lẻ. Trong hai tuần tới, hai biến số then chốt sẽ chi phối cán cân chính sách cuối cùng.
Biến số thứ nhất là dữ liệu lạm phát. Chỉ số giá tiêu dùng và chỉ số giá sản xuất tháng 7 của Mỹ sẽ được công bố vào tuần tới. Đà hạ nhiệt biên của lạm phát tháng 6 từng làm giảm tính cấp bách của việc tăng lãi suất, nhưng bất định lạm phát vẫn ở mức cao do biến động giá dầu. Lạm phát tháng 6 hạ nhiệt ở biên từng làm giảm tính cấp bách của việc tăng lãi suất, nhưng bất định lạm phát dưới tác động của giá dầu vẫn ở mức cao. Nếu dữ liệu CPI tháng 7 cho thấy áp lực lạm phát quay trở lại — đặc biệt ở nhóm năng lượng — thì ngay cả khi thị trường lao động suy yếu, Fed vẫn có thể rơi vào thế lưỡng nan kiểu “đình lạm”. Thống đốc Fed Cook đã tuyên bố rõ rằng rủi ro lạm phát hiện cao hơn rủi ro việc làm.
Biến số thứ hai là rủi ro địa chính trị. Tình hình Trung Đông tiếp tục bất ổn, cú sốc nguồn cung đối với giá năng lượng đang một lần nữa thổi bùng lo ngại lạm phát trên thị trường. Schmid cảnh báo rằng do chiến sự ở Trung Đông diễn biến lặp đi lặp lại, sự hạ nhiệt lạm phát nhờ giá năng lượng giảm trước đó có thể chỉ là nhất thời. Nếu xung đột địa chính trị tiếp tục leo thang và giá năng lượng duy trì đà tăng, Fed có thể buộc phải thực hiện “tăng lãi suất phòng ngừa” để kiềm chế kỳ vọng lạm phát.
Cố vấn kinh tế Nhà Trắng Hassett cho biết khi đánh giá dữ liệu việc làm tháng 7 rằng dữ liệu này đã giảm bớt áp lực tăng lãi suất đối với Fed. Nhưng giảm bớt không có nghĩa là loại bỏ — trước khi lạm phát được xác nhận rõ ràng quay về mục tiêu 2%, lựa chọn tăng lãi suất vẫn luôn được đặt trên bàn.
Câu hỏi thường gặp
Hỏi: Vì sao dữ liệu việc làm phi nông nghiệp tháng 7 lại lệch xa kỳ vọng thị trường đến vậy?
Số việc làm phi nông nghiệp tháng 7 giảm 23 nghìn, trong khi thị trường dự kiến tăng 80k, với mức chênh lệch khoảng 5 độ lệch chuẩn. Sự sụt giảm chủ yếu tập trung ở khu vực chính phủ, ngành giải trí và lưu trú cùng ngành bán lẻ, trong đó ngành giáo dục biến động theo mùa do kỳ nghỉ hè. Tuy nhiên, ngay cả khi loại bỏ yếu tố mùa vụ, việc làm khu vực tư nhân chỉ tăng 30 nghìn, không đủ để bù đắp áp lực suy giảm chung.
Hỏi: Vì sao xác suất giữ nguyên 63% trên thị trường dự đoán Gate lại khác với xác suất tăng lãi suất 55% của CME FedWatch?
Logic định giá của các công cụ thị trường khác nhau không giống nhau. CME FedWatch dựa trên xác suất hàm ý từ thị trường hợp đồng tương lai lãi suất, phản ánh định giá của các nhà giao dịch tổ chức đối với lộ trình lãi suất chính sách. Thị trường dự đoán kết hợp tập thông tin rộng hơn và nhận định chủ quan của những người tham gia. Bản thân sự khác biệt giữa hai bên là biểu hiện của sự bất định trên thị trường, chứ không có nghĩa một bên “chính xác hơn”.
Hỏi: Rốt cuộc Fed có tăng lãi suất tháng 9 hay không?
Tính đến ngày 7 tháng 8, thị trường dự đoán Gate cho thấy xác suất giữ nguyên lãi suất là 63%, xác suất tăng 25 điểm cơ bản là 35%. Tuy nhiên, quyết định cuối cùng sẽ phụ thuộc vào dữ liệu CPI tháng 7 được công bố trong tháng 8 và diễn biến tình hình địa chính trị ở Trung Đông. Nếu dữ liệu lạm phát cao hơn dự kiến hoặc xung đột địa chính trị đẩy giá năng lượng tăng, xác suất tăng lãi suất có thể tăng trở lại.
Hỏi: Dữ liệu việc làm phi nông nghiệp có thể ảnh hưởng thế nào đến tài sản tiền mã hóa?
Những thay đổi trong kỳ vọng tăng lãi suất truyền dẫn sang tài sản tiền mã hóa thông qua hai kênh là tỷ giá USD và kỳ vọng thanh khoản. Kỳ vọng tăng lãi suất hạ nhiệt thường đồng nghĩa với việc USD suy yếu và môi trường thanh khoản tương đối nới lỏng, qua đó hỗ trợ các tài sản rủi ro nói chung. Tuy nhiên, tác động cụ thể vẫn cần được đánh giá tổng hợp cùng những thay đổi trong kỳ vọng lạm phát và lãi suất thực.


