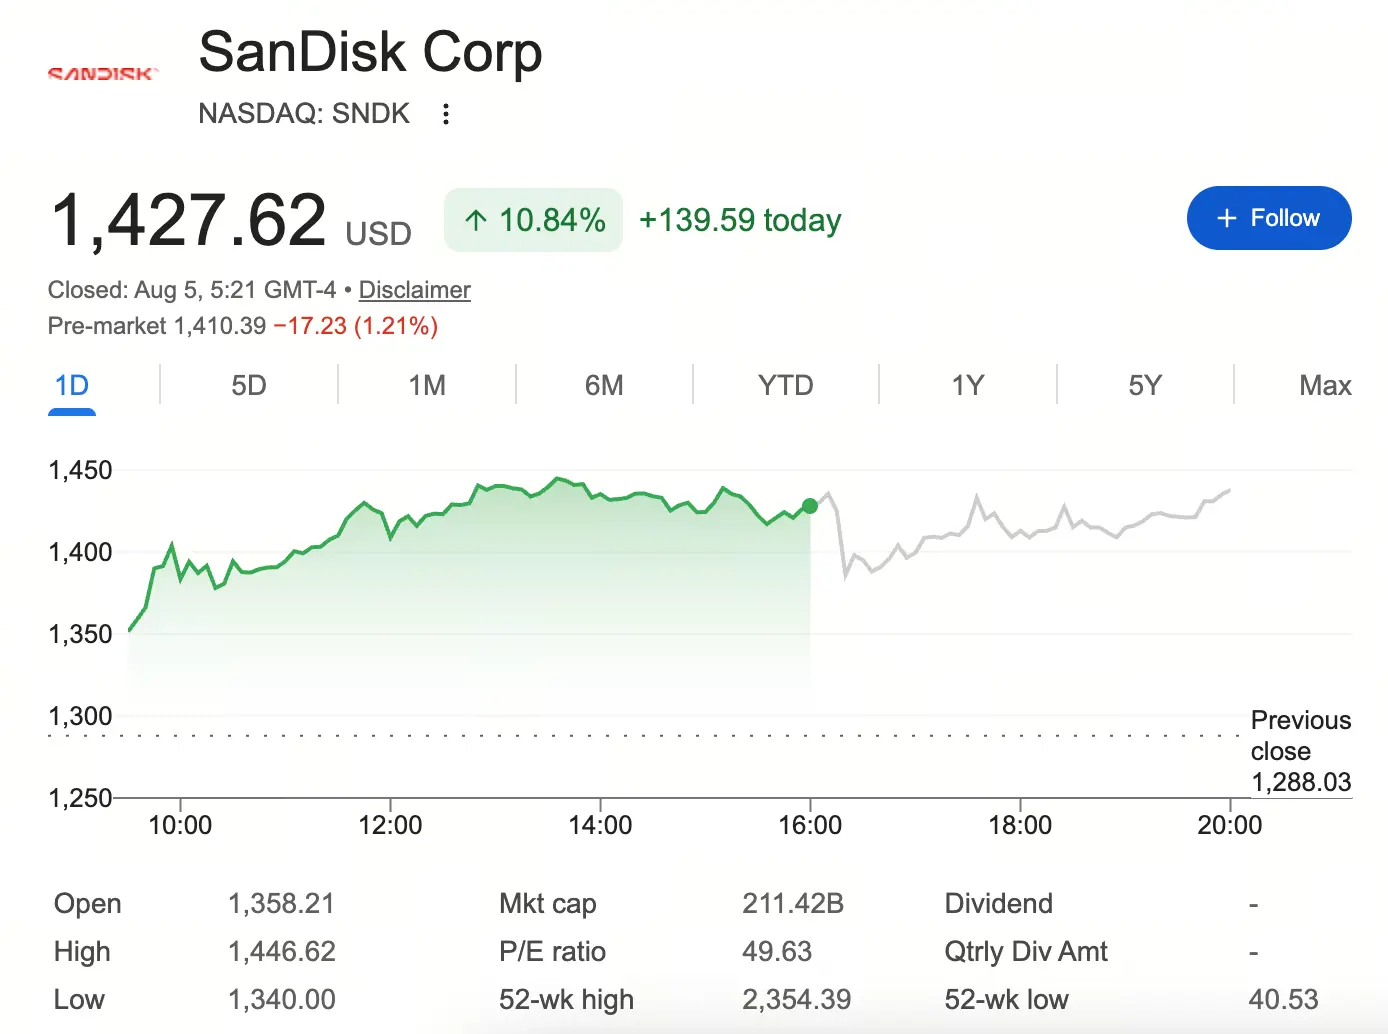
Джерело: Google Finance

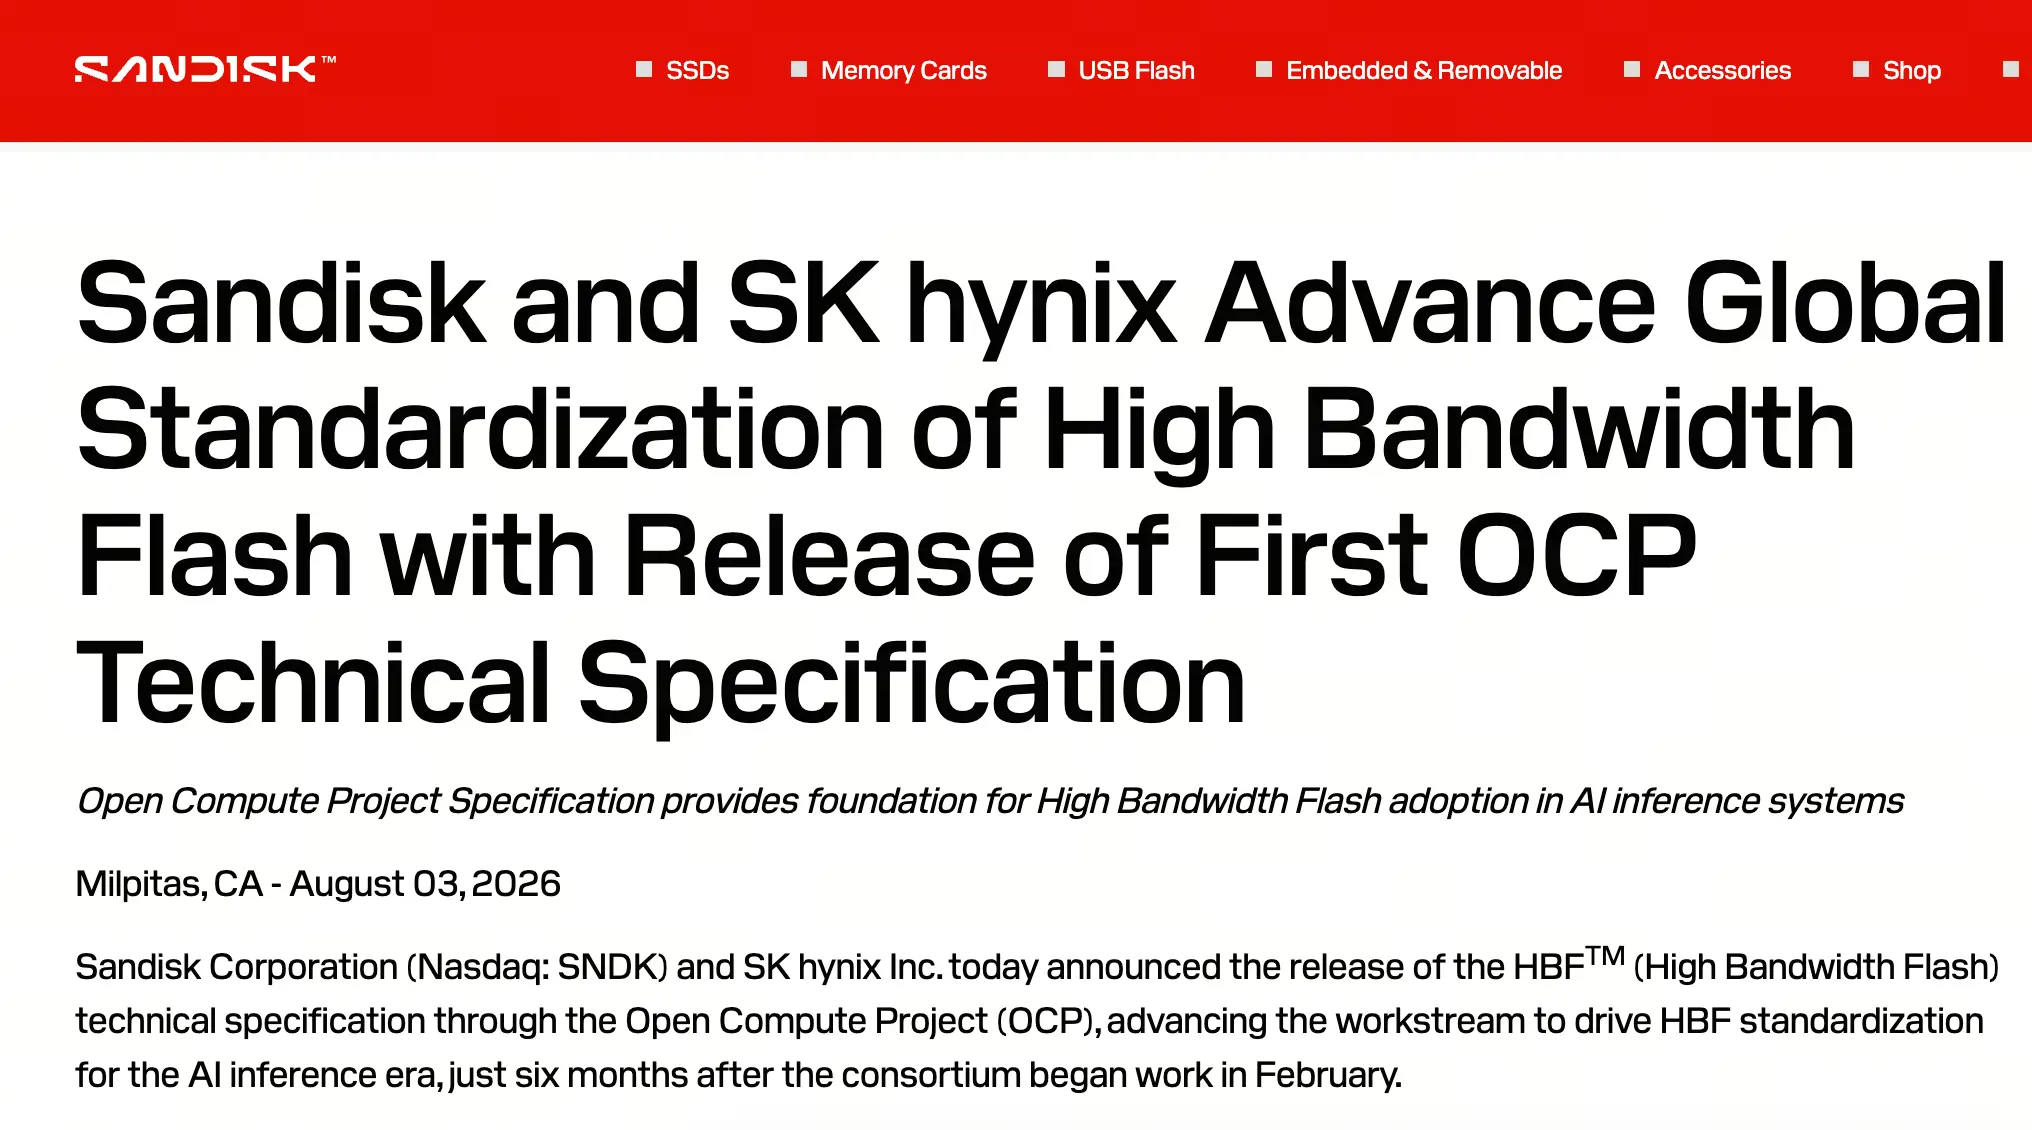
Джерело: SanDisk

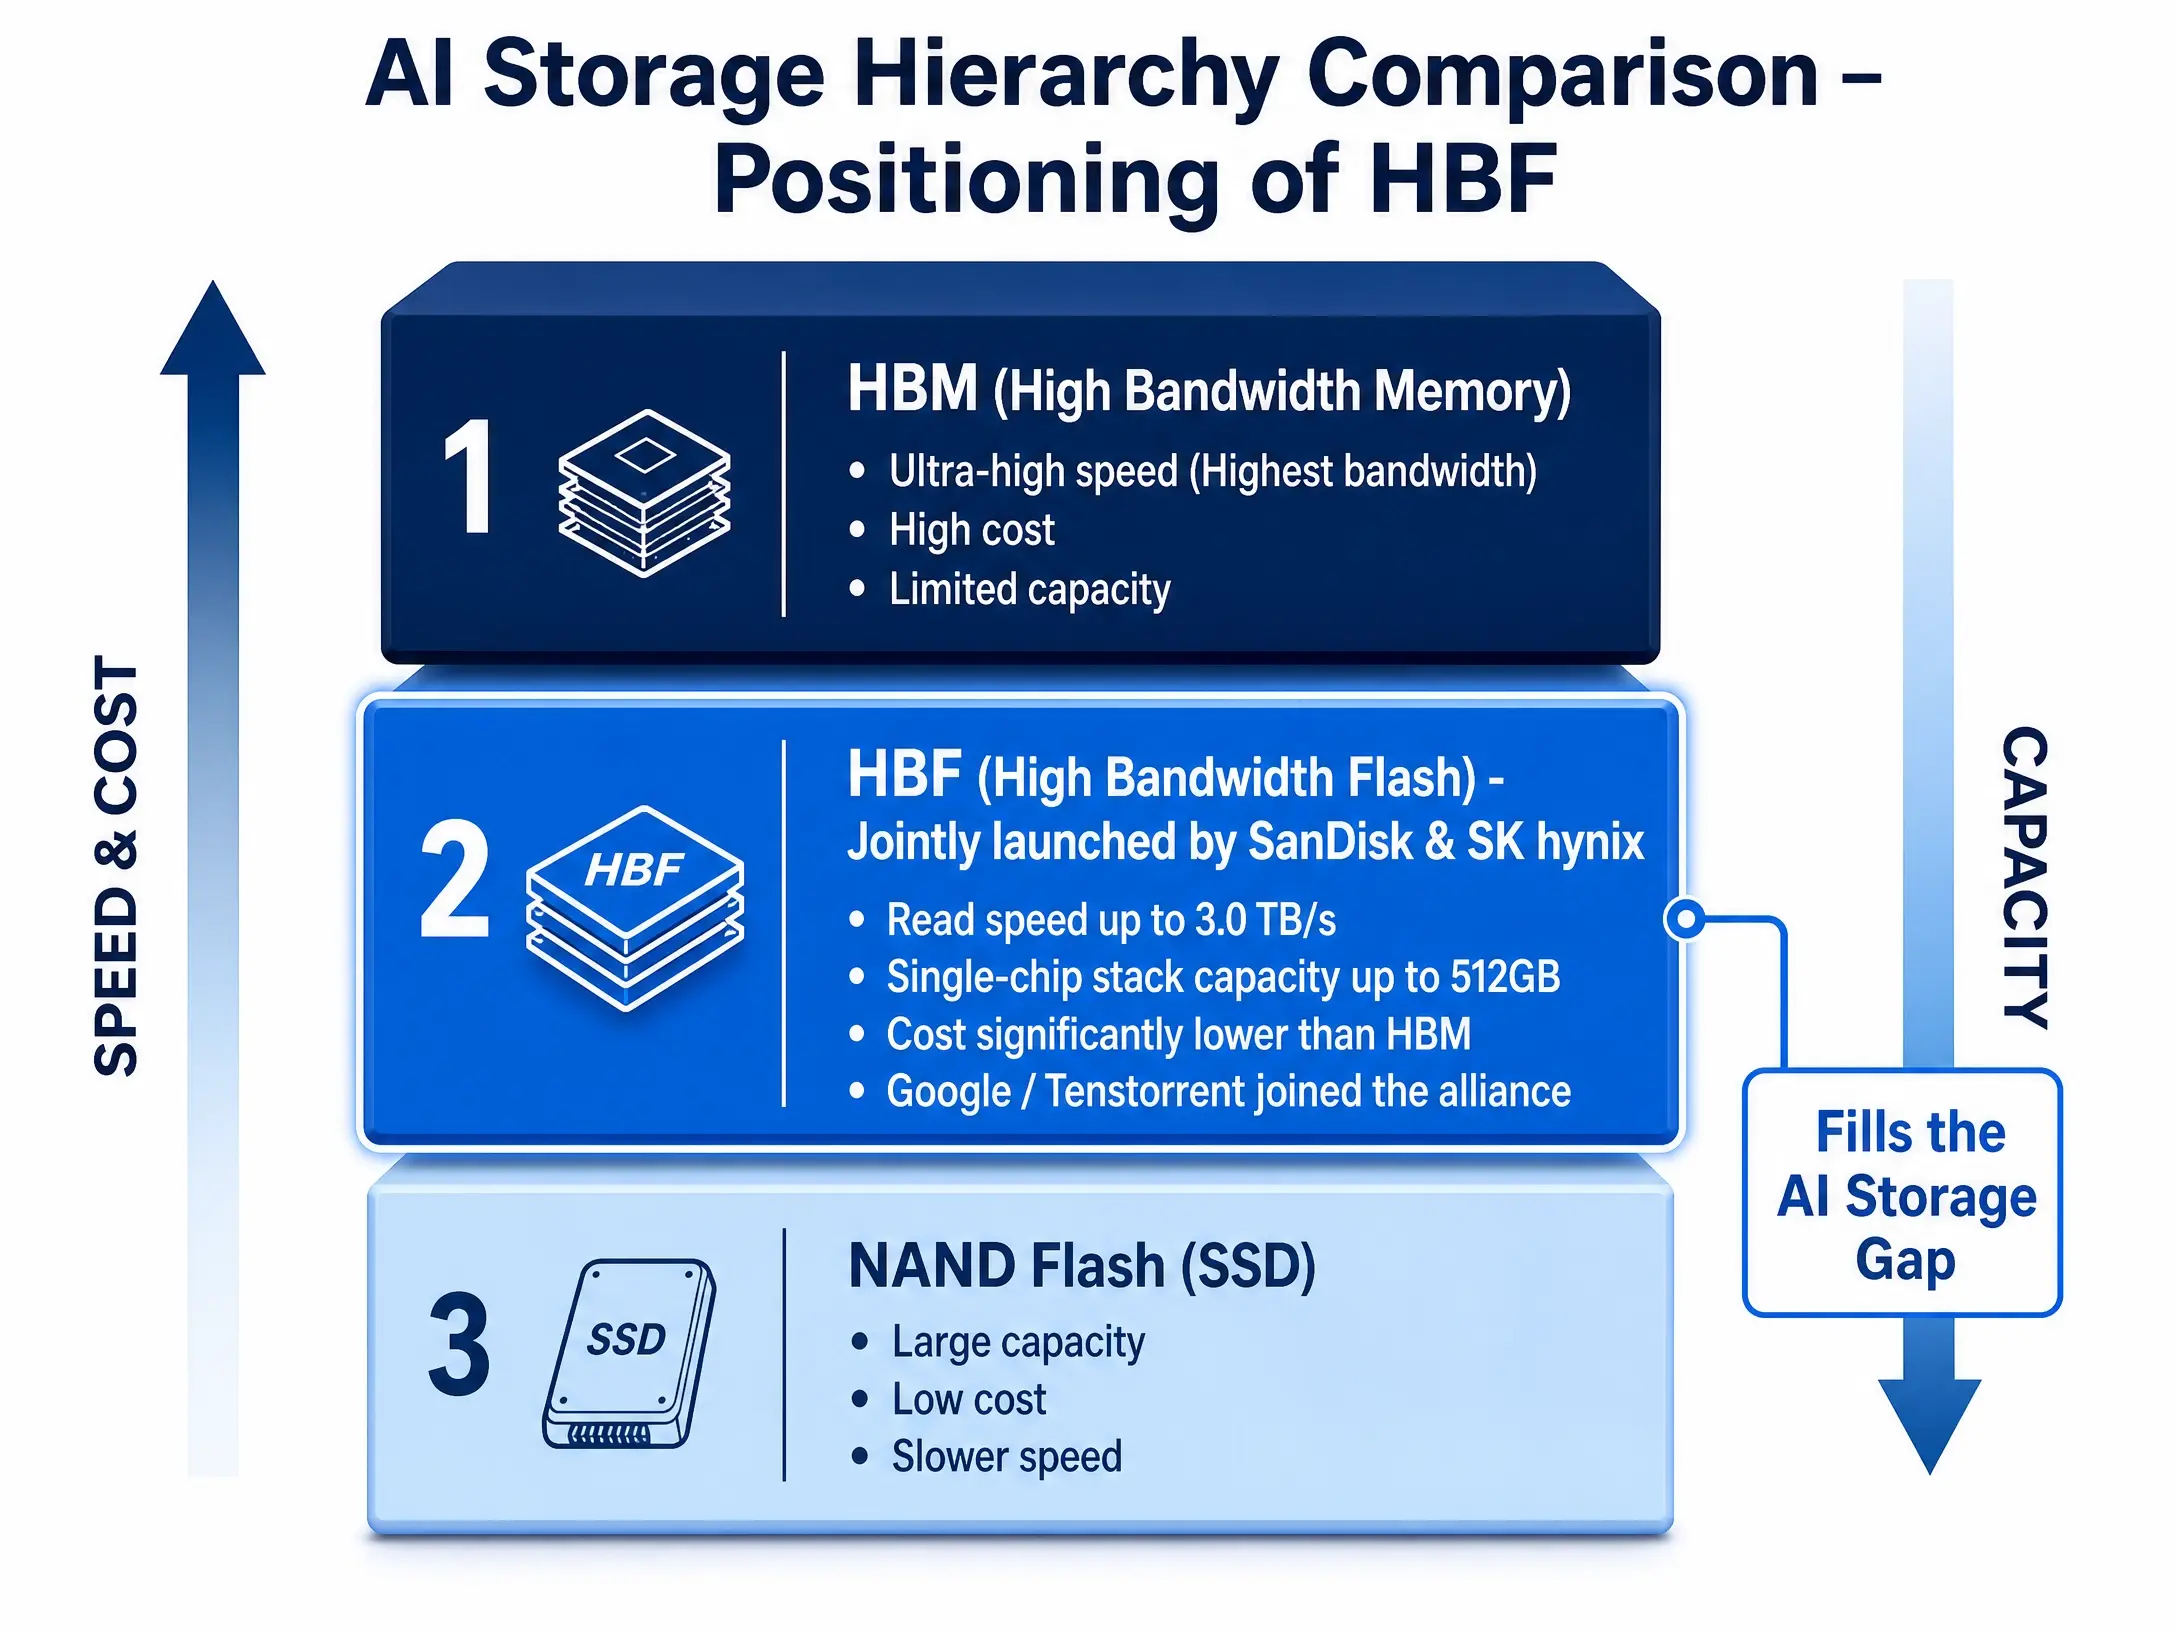
Технологія HBF заповнює прогалину в ієрархії пам’яті для AI (концептуальна порівняльна схема)
До оприлюднення новин про HBF SanDisk пережила надзвичайно стрімке падіння. Попри вражаюче зростання від початку року, під час липневої хвилі розпродажу акцій у секторі пам’яті котирування в певний момент відкотилися приблизно на 47% від червневого максимуму. Це різке падіння відображало глибоке занепокоєння ринку: чи обов’язково зростання попиту на AI-сервери принесе користь NAND? Тоді інвестори побоювалися збільшення пропозиції NAND і зростання тиску запасів, вважаючи, що попередній стрімкий зліт SanDisk був лише поєднанням відновлення циклу пам’яті та AI-наративу, а не реальним покращенням структури прибутків.
Створення альянсу HBF, особливо приєднання Google і Tenstorrent, докорінно змінило цю логіку. Ринок почав виходити з такого припущення: SanDisk більше не є лише традиційним виробником пам’яті, що залежить від коливань цінового циклу NAND, а може стати ключовим постачальником, який визначатиме стандарт пам’яті для наступного покоління AI-інфраструктури. Саме цей перехід оцінки від «циклічної акції» до «акції AI-інфраструктури» став головним рушієм бурхливого відновлення котирувань у вівторок.
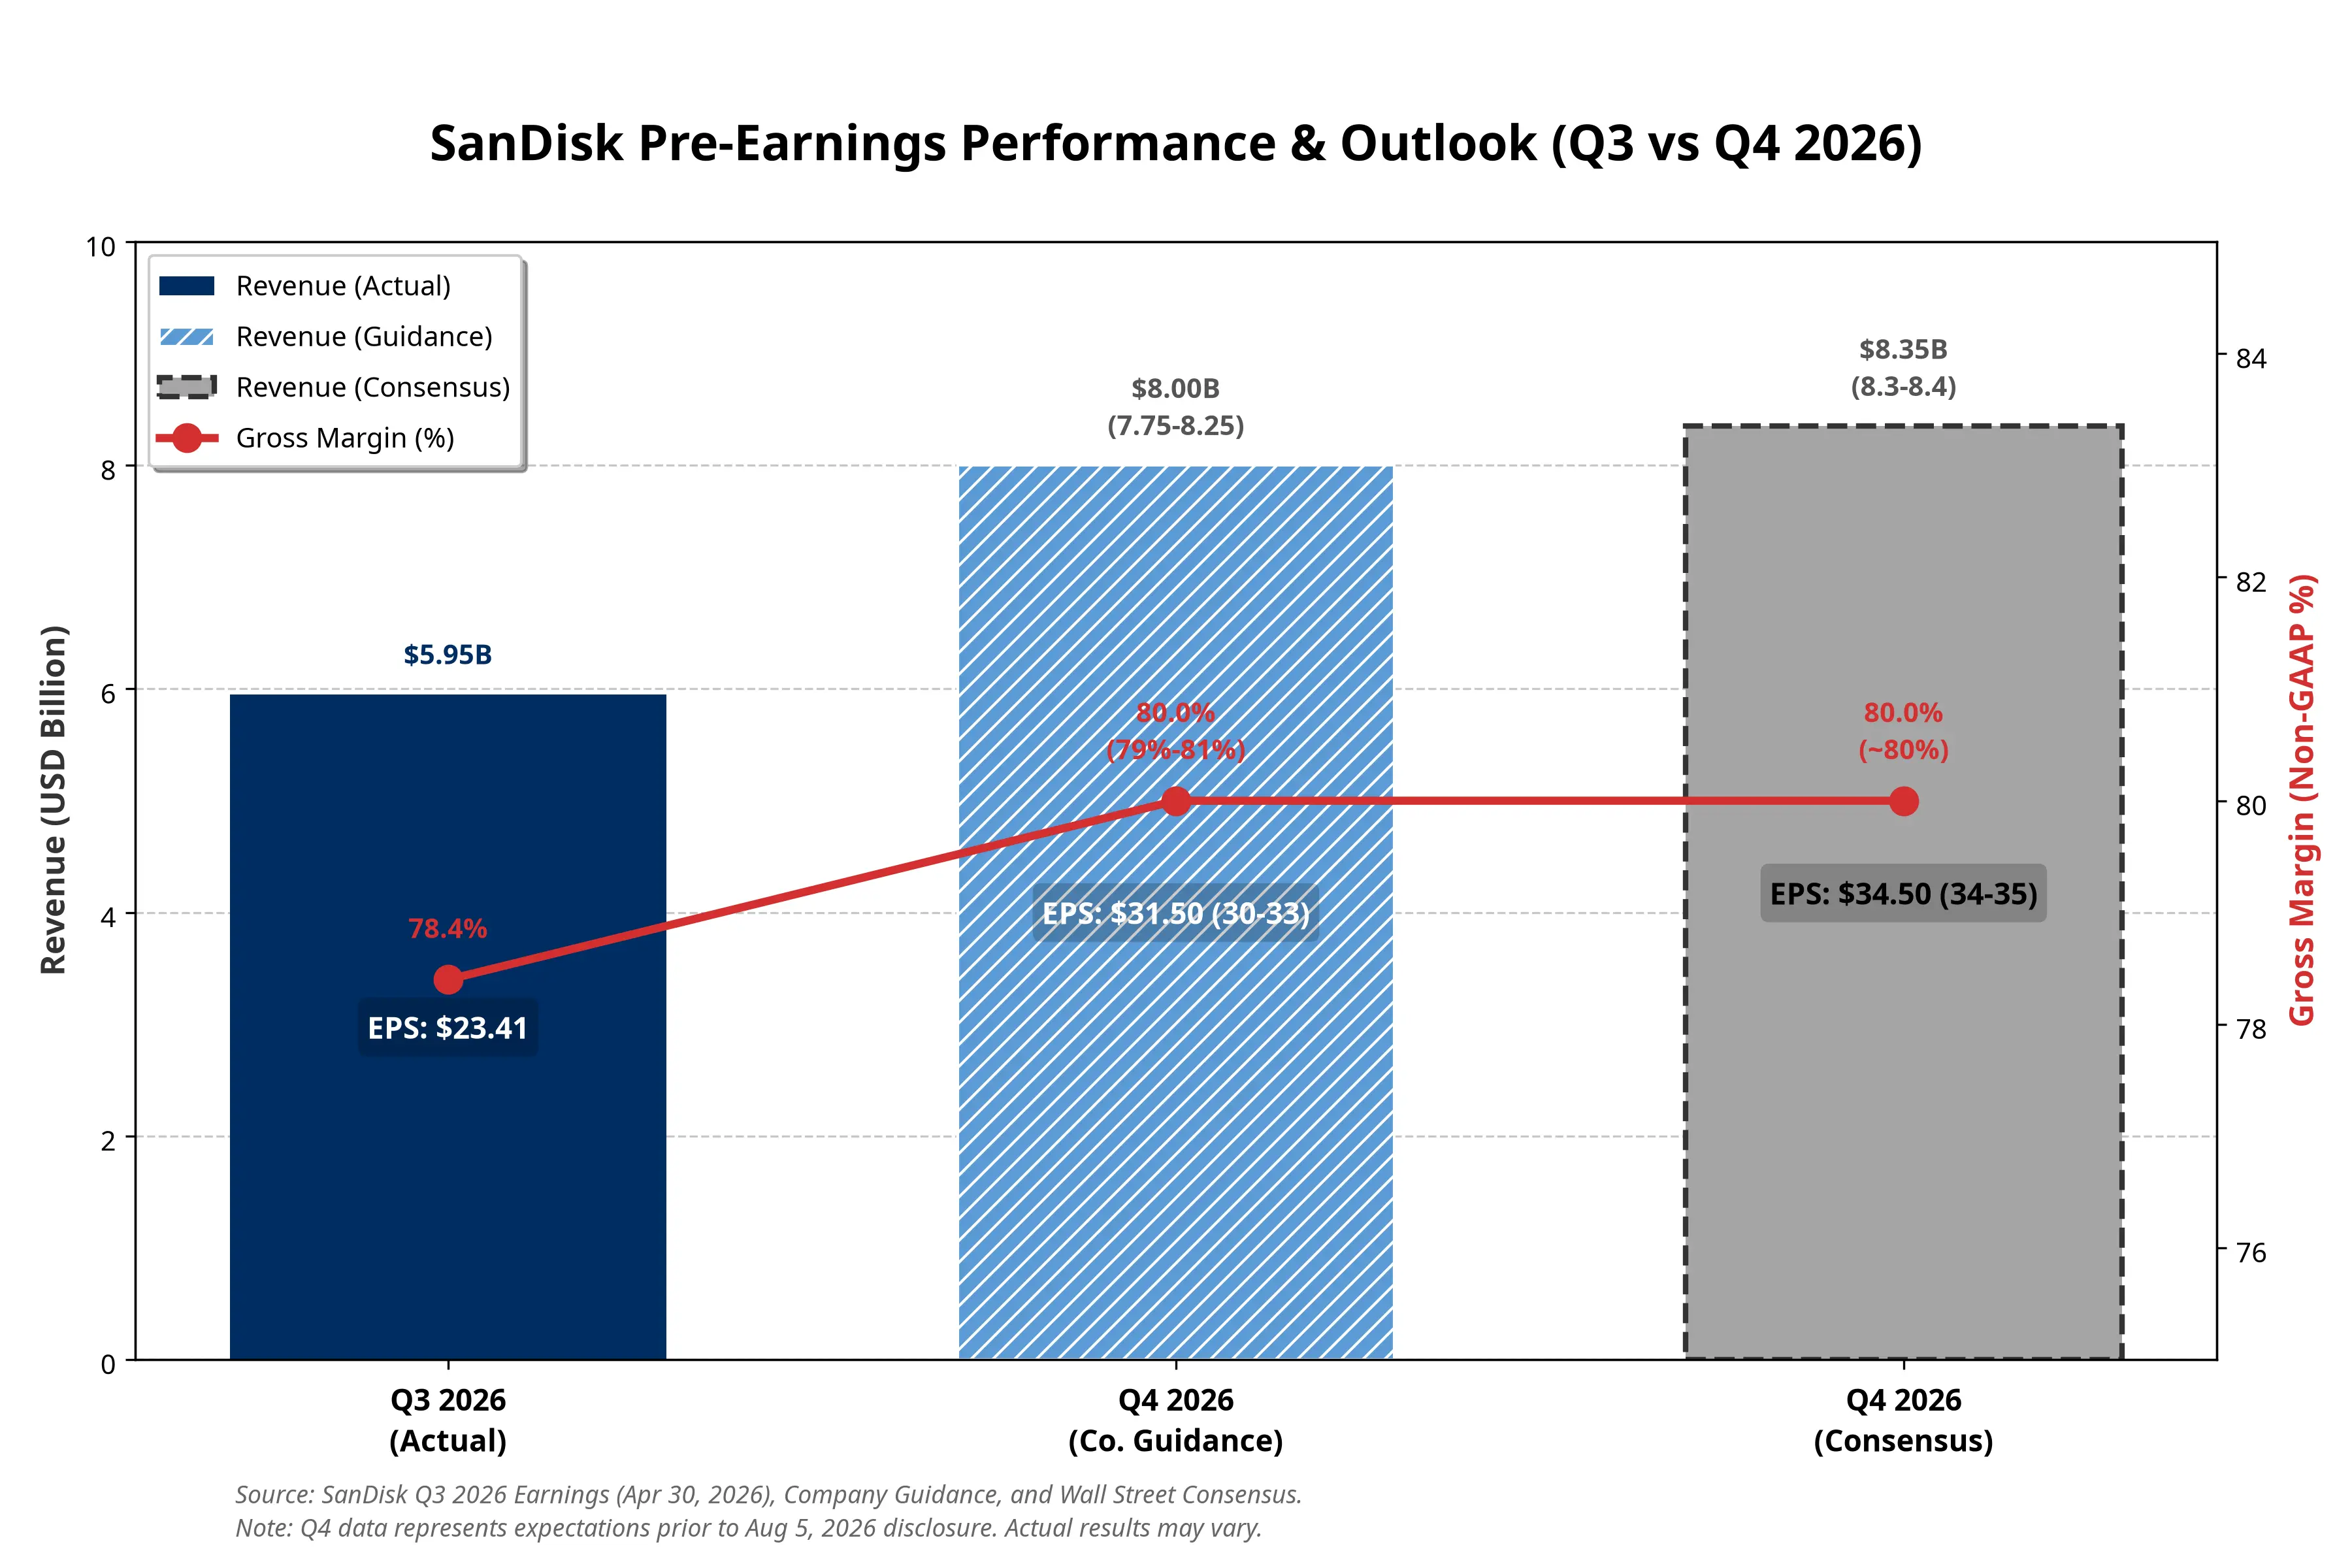
Перед публікацією фінансового звіту очікування Волл-стріт щодо результатів SanDisk за четвертий фінансовий квартал були надзвичайно високими. Ринок загалом прогнозував виручку на рівні 8,3–8,4 мільярда доларів і скоригований прибуток на акцію в діапазоні 34–35 доларів, що значно перевищувало раніше визначений компанією орієнтир у 7,75–8,25 мільярда доларів. Однак для динаміки після публікації звіту наведені нижче чотири показники важливіші за саме перевищення прогнозу EPS.
Тенденція цін на NAND і рівень запасів. Інвесторам потрібно підтвердити, чи має ASP NAND (середня ціна продажу) потенціал для подальшого зростання. Якщо керівництво подасть сигнали про скорочення запасів і обмеження пропозиції, це значно послабить занепокоєння ринку щодо досягнення піку циклу.
Фактичний внесок бізнесу AI у сфері пам’яті. Ринок найбільше цікавить, чи перейшла HBF від технологічної демонстрації до передкомерційної стадії. Будь-які позитивні заяви керівництва щодо замовлень від клієнтів AI-центрів обробки даних і графіка комерціалізації HBF сприйматимуться як важливі позитивні каталізатори.
Стійкість маржинальності. Раніше SanDisk прогнозувала скориговану за non-GAAP валову маржу на рівні 79–81%, що є рідкісно високим показником для індустрії пам’яті. Здатність зберегти або підвищити маржу на тлі високого зростання виручки є ключовою перевіркою переговорної сили компанії.
Орієнтири на 2027 фінансовий рік. Справжня боротьба після публікації звіту точитиметься навколо прогнозу на наступний фінансовий рік. Оцінка керівництва щодо капітальних витрат, балансу попиту та пропозиції NAND, а також здатності попиту з боку AI компенсувати коливання традиційного циклу визначить середньостроковий напрямок руху акцій.

Відстеження ключових фінансових показників SanDisk (порівняння квартальних даних)
З огляду на високі оцінки та такі самі високі ринкові очікування після публікації фінансового звіту можливі три сценарії. За оптимістичного сценарію, якщо EPS і валова маржа одночасно перевищать очікування, а керівництво надасть сильний прогноз попиту на AI-пам’ять, котирування можуть знову перевірити попередні максимуми. За нейтрального сценарію, якщо результати відповідатимуть очікуванням, але внесок AI залишатиметься нечітким, ринок може вирішити, що позитивні чинники вже повністю враховані в оцінці, і котирування можуть перейти до бокової динаміки. За песимістичного сценарію, якщо ціни на NAND послабляться або прогрес AI-бізнесу буде повільним, попереднє зростання, засноване на наративі, може зіткнутися з тиском з боку фіксації прибутку.
SanDisk опинилася на структурній точці перелому в індустрії пам’яті. Технологія HBF відкрила простір для уявлень про перехід від «циклічної акції з потенціалом зростання» до «ключового активу AI-інфраструктури». Однак зміна інвестиційної логіки потребує підтвердження фінансовими показниками. Зростання у вівторок було зумовлене очікуваннями, а динаміка після публікації звіту залежатиме від того, чи підтвердять факти ці очікування.
Попередження про ризики: поточна ціна акцій усе ще майже на 40% нижча за 52-тижневий максимум у 2 354,39 долара, що означає як потенціал зростання, так і приховану волатильність. Циклічність індустрії пам’яті, невизначеність комерціалізації HBF і геополітичні чинники — усе це змінні, які інвесторам необхідно враховувати.
1. У чому різниця між HBF, HBM і SSD?
HBF (флешпам’ять із високою пропускною здатністю) — це абсолютно новий рівень пам’яті між HBM і SSD. HBM надзвичайно швидка, але має обмежену місткість і високу вартість, тоді як SSD має велику місткість, але працює повільніше. HBF використовує архітектуру NAND-флешпам’яті, забезпечує пропускну здатність, близьку до HBM, і значно більшу за HBM місткість, а її вартість набагато нижча за HBM. Технологія покликана розв’язати проблему обмежень пам’яті в сценаріях AI-інференсу.
2. Чому приєднання Google і Tenstorrent до альянсу HBF має велике значення?
Як ключові гравці у сфері AI-чипів і хмарних сервісів, Google і Tenstorrent своїм приєднанням засвідчили, що стандарт HBF — це не «гра для себе» SanDisk і SK hynix, а технологія, визнана ключовими представниками прикладних галузей на нижчих рівнях ланцюга. Це надзвичайно важливо для формування єдиної галузевої екосистеми та масштабної комерціалізації стандарту.
3. Які основні ризики інвестування в SanDisk і аргументи на користь зростання?
Аргументом на користь зростання є те, що AI-інфраструктура входить у стадію розширення пам’яті: HBF може відкрити новий попит на NAND, а співпраця зі SK hynix посилює конкурентоспроможність екосистеми. До основних ризиків належать значне зростання ціни акцій, помітна циклічність індустрії NAND, необхідність часу для перевірки комерціалізації HBF, а також невизначеність щодо того, чи зможе попит з боку AI перетворитися на фактичні прибутки.
Пов’язані новини
Marvell і SanDisk очолили ралі акцій напівпровідникових компаній, піднявши індекс S&P 500 до рекордного рівня
Капітальні витрати великих технологічних компаній у 2026 році сягнуть $860B , оскільки попит на мікросхеми пам’яті перевищує пропозицію
Акції SNDK і SKHY зростають після запуску нового стандарту пам’яті для ШІ
Акції AMD зросли більш ніж на 116% за рік: як партнерство щодо AI-чипів загальною потужністю 6 ГВт зміщує конкуренцію у сфері AI-обчислень у бік переваги за витратами?
Перевага SK hynix у сегменті HBM скорочується: її частка на ринку DRAM лише на 1 відсотковий пункт вища за частку Micron — чи зможе компанія зберегти домінування на ринку пам’яті для ШІ?