Джерело: Google Finance
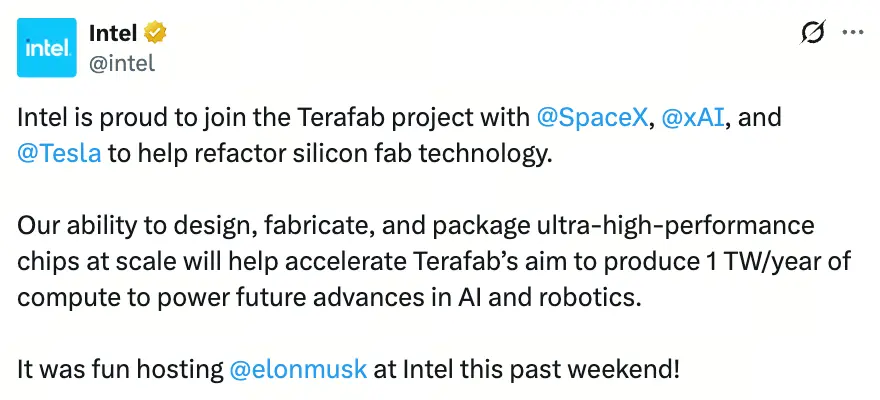
Окрім скорочення штату та реструктуризації під керівництвом генерального директора Ліп-Бу Тана, а також покращення фінансових показників, одним із найсимволічніших чинників цього зростання стала підтримка проєкту Terafab. У квітні цього року було оприлюднено фото зустрічі генерального директора Intel Ліп-Бу Тана з Ілоном Маском, після чого офіційний акаунт Intel оголосив: «Для нас велика честь приєднатися до проєкту Terafab і разом із SpaceX, xAI та Tesla переосмислити технологію виробництва чипів». Ліп-Бу Тан заявив: «Ілон Маск має успішний досвід докорінної зміни цілих галузей — саме цього сьогодні потребує напівпровідникове виробництво. Terafab уособлює зміну парадигми у способах виробництва логічних чипів, пам’яті та корпусування».
Але ринку потрібно чітко усвідомлювати одну річ: станом на зараз Intel і Terafab не підписали юридично зобов’язувального довгострокового комерційного контракту. У документах, поданих SpaceX, прямо зазначено, що партнери Terafab не зобов’язані продовжувати співпрацю, а остаточна угода може ніколи не бути підписана. Інакше кажучи, схвалення Маском техпроцесу 14A наразі залишається на рівні рамкової домовленості, а не підтвердженого замовлення.
Що це означає для Intel? Відповідь: валідацію, а не дохід.
Зовнішній дохід контрактного виробничого бізнесу Intel за весь 2025 рік становив лише приблизно 307 мільйонів доларів, тоді як збиток підрозділу контрактного виробництва сягнув 10,3 мільярда доларів. Розробка та масове виробництво техпроцесу 14A потребують величезних капітальних витрат — Intel підвищила цільовий показник капітальних витрат на 2026 рік із 18 до понад 20 мільярдів доларів. Без зобов’язань великих зовнішніх клієнтів комерційна життєздатність 14A залишається під питанням. Вибір Маска якраз послав ринку сигнал: клієнт із найнагальнішою у світі потребою в обчислювальних потужностях для AI принаймні визнав технологію Intel 14A на технічному рівні.
Технологічний графік техпроцесу 14A та виклики щодо виходу придатних чипів
Графік масового виробництва техпроцесу Intel 14A вже визначено. За словами генерального директора Ліп-Бу Тана під час телефонної конференції щодо фінансових результатів за другий квартал 2026 року, пробне виробництво 14A на етапі перевірки ризиків розпочнеться в другій половині 2027 року, а повномасштабне виробництво заплановане на 2028 рік. Порівняно з попереднім планом — пробне виробництво у 2028 році та масове виробництво у 2029 році — терміни було прискорено.
Щодо технологічного прогресу: комплект засобів проєктування технологічного процесу (PDK) версії 0.5 для 14A вже відкрито для клієнтів, а випуск версії 0.9 очікується в жовтні 2026 року. Intel заявляє, що 14A уже перевершує аналогічні показники 18A за щільністю дефектів і продуктивністю транзисторів.
Однак вихід придатних чипів залишається найважливішою змінною. За розрахунками, якщо виходити з поточної щільності дефектів 14A на рівні приблизно 0,5, вихід придатних чипів для обчислювального кристала Panther Lake площею 114,304 квадратного міліметра становитиме близько 56,45%. Intel планує до початку повномасштабного виробництва знизити щільність дефектів до 0,1, що дасть змогу підвищити вихід придатних чипів до 80–90%. Перехід від 55% до 85% передбачає системну оптимізацію матеріалів, обладнання та технологічних параметрів; для її перевірки потрібен час, і вона містить невизначеність.
На цьому тлі вирізняється темп розвитку техпроцесу TSMC 2 нм. Екосистема клієнтів TSMC у сфері передових техпроцесів, досвід масового виробництва та рівень контролю виходу придатних чипів і далі залишаються перевагами, які Intel у короткостроковій перспективі важко подолати. У 2025 році дохід TSMC від контрактного виробництва більш ніж у 100 разів перевищив дохід підрозділу Intel із контрактного виробництва. Щоб досягти прориву в залученні клієнтів для 14A, Intel потрібні не лише заяви Маска, а й реальні замовлення та стабільне нарощування виходу придатних чипів.
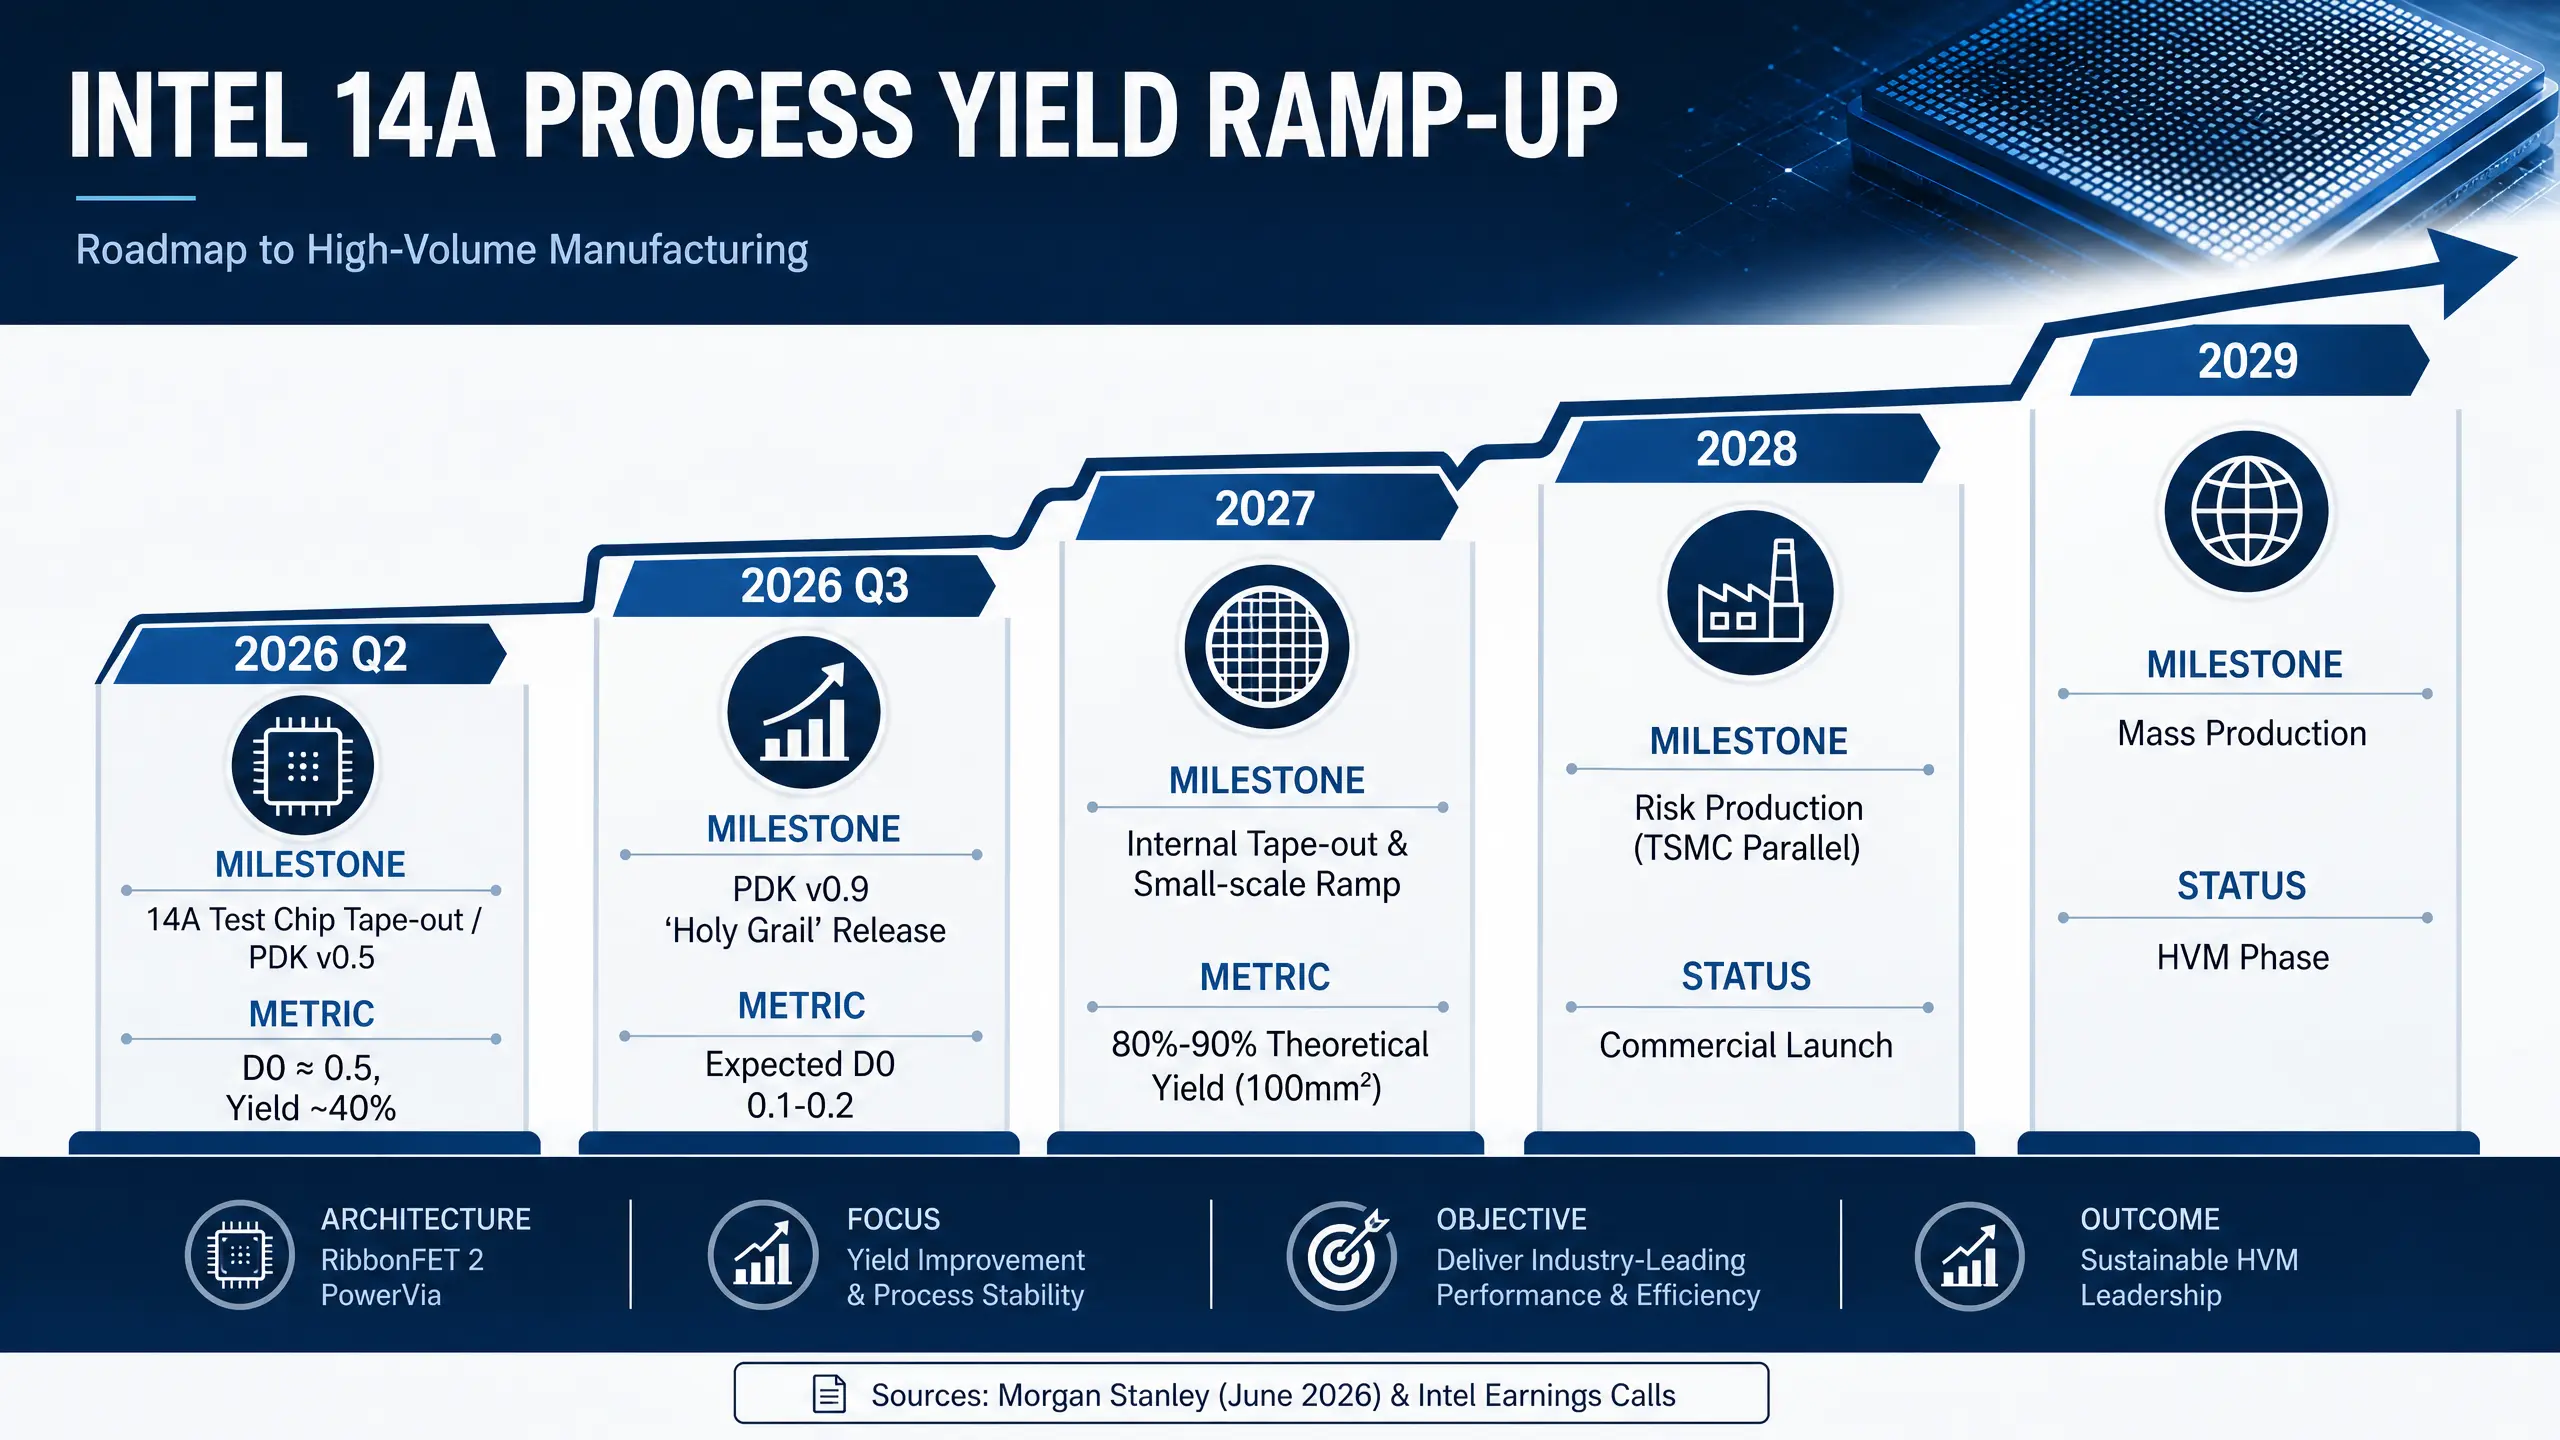
Дорожня карта нарощування виходу придатних чипів для техпроцесу Intel 14A
Чи здатне покращення фундаментальних показників Intel підтримати оцінку?
Фінансові дані свідчать про справжнє покращення фундаментальних показників Intel. У другому кварталі 2026 року виручка зросла на 25% у річному вимірі — до 16,1 мільярда доларів. Збиток у контрактному виробничому бізнесі все ще становив значні 2,1 мільярда доларів, але ринок більше зосереджений на тенденції покращення, ніж на абсолютних цифрах. У сфері процесорів для дата-центрів Intel отримує вигоду від розширення робочих навантажень, пов’язаних з AI-інференсом і агентами, а попит на її процесори Xeon стабільно зростає. У липні 2026 року HSBC підвищив цільову ціну акцій Intel до 200 доларів. Однією з ключових причин стали позитивні результати бізнесу процесорів для дата-центрів, а також повторне врахування контрактного виробничого бізнесу в оцінці компанії.
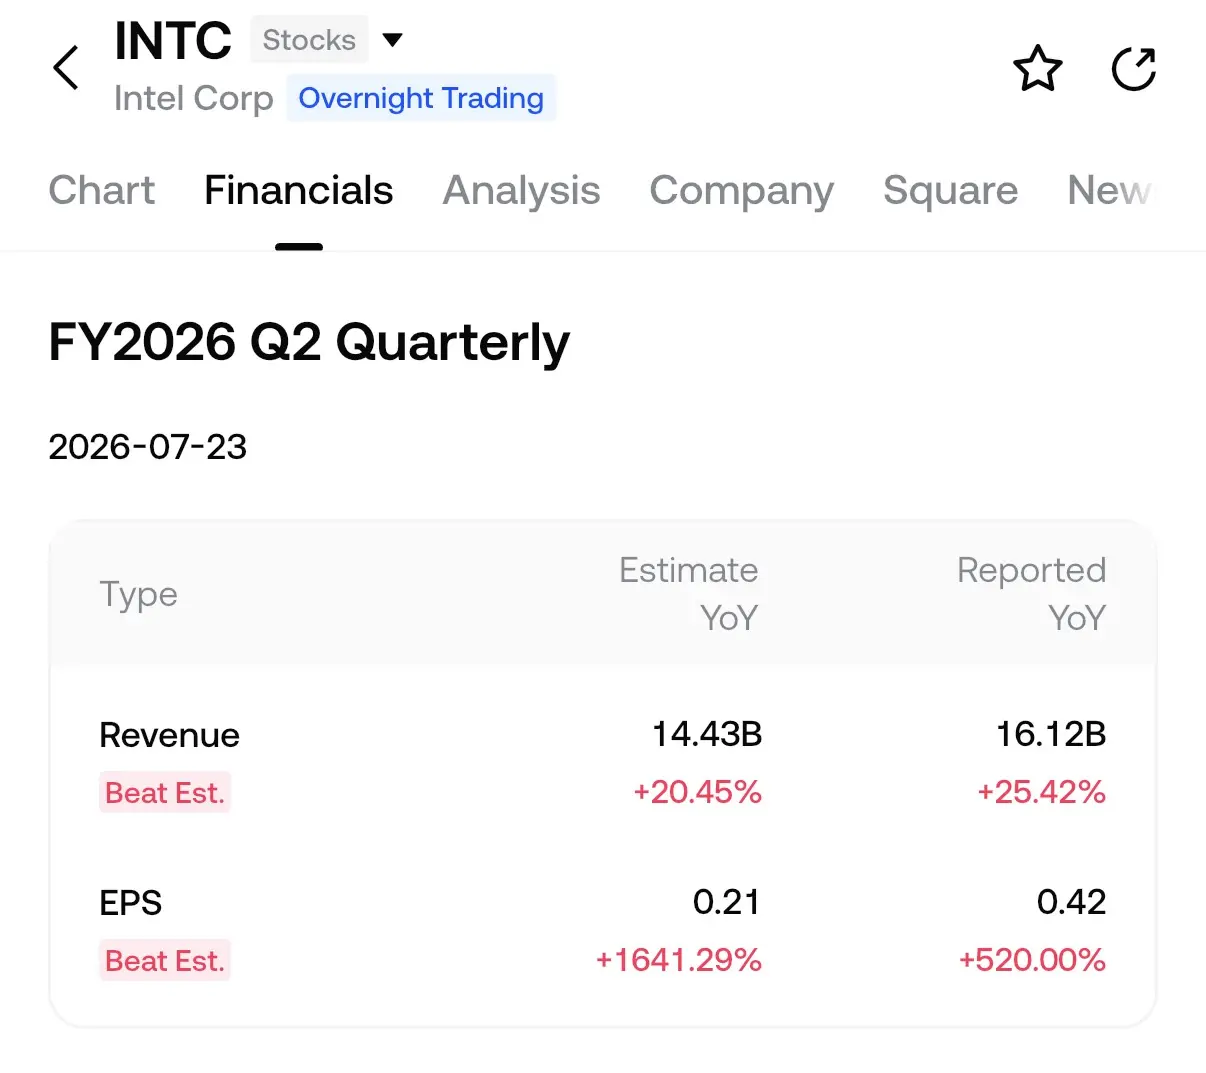
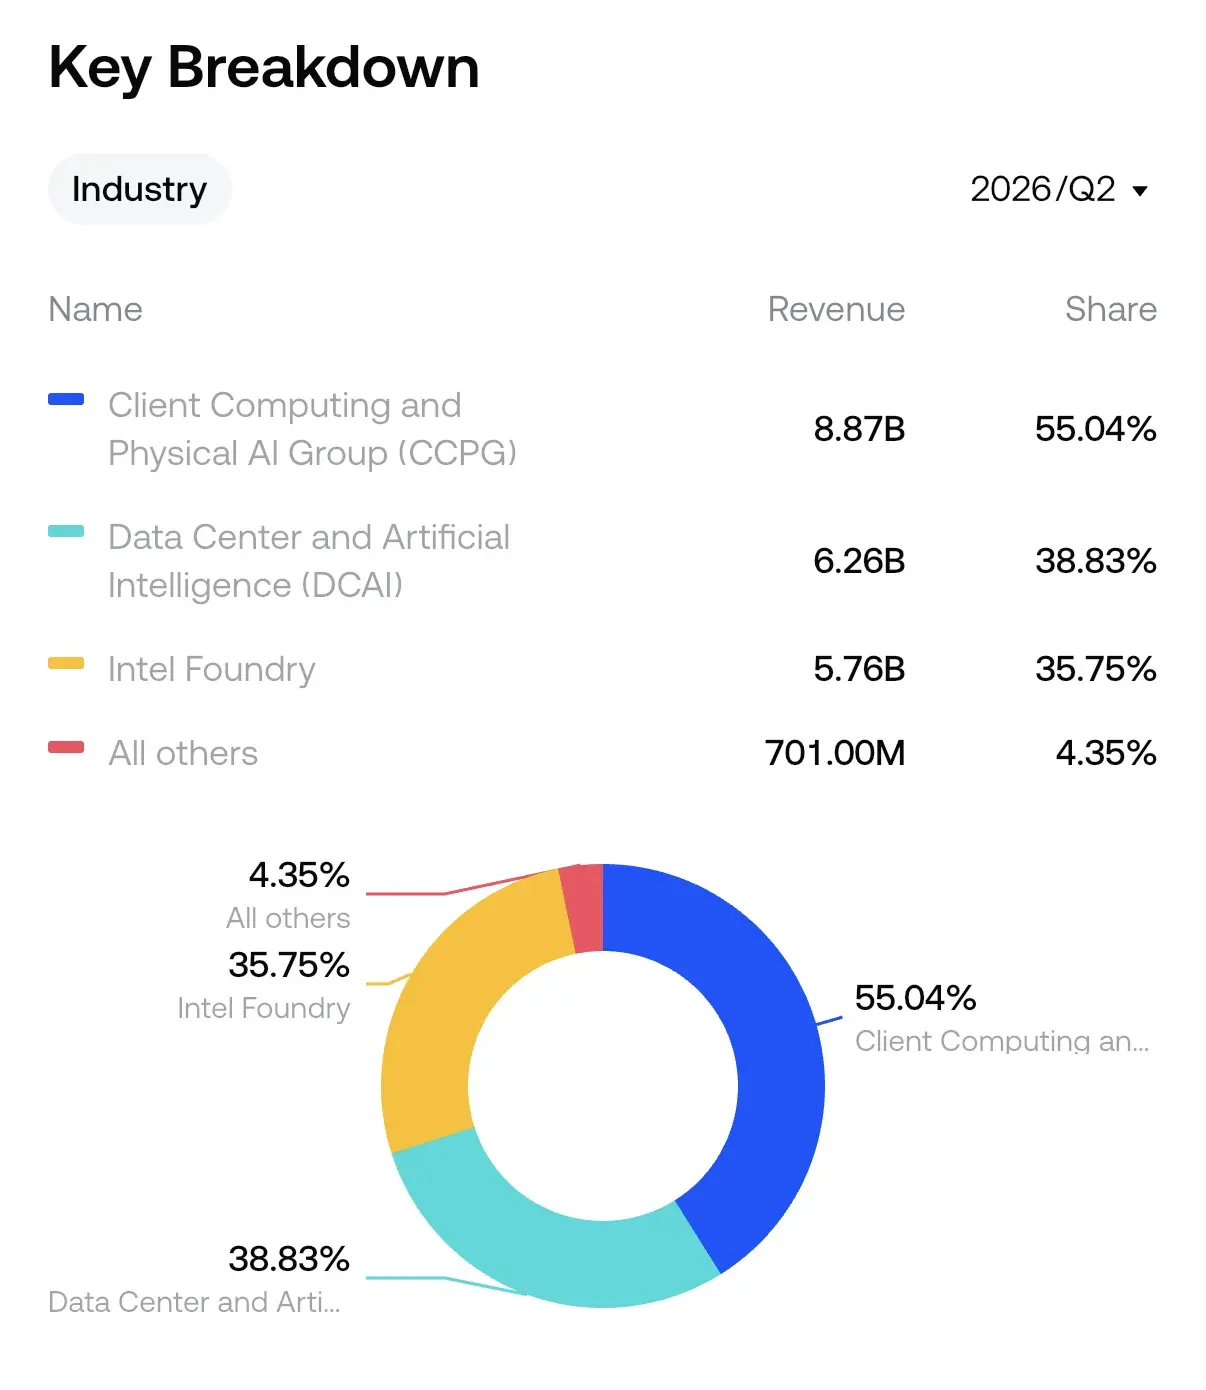
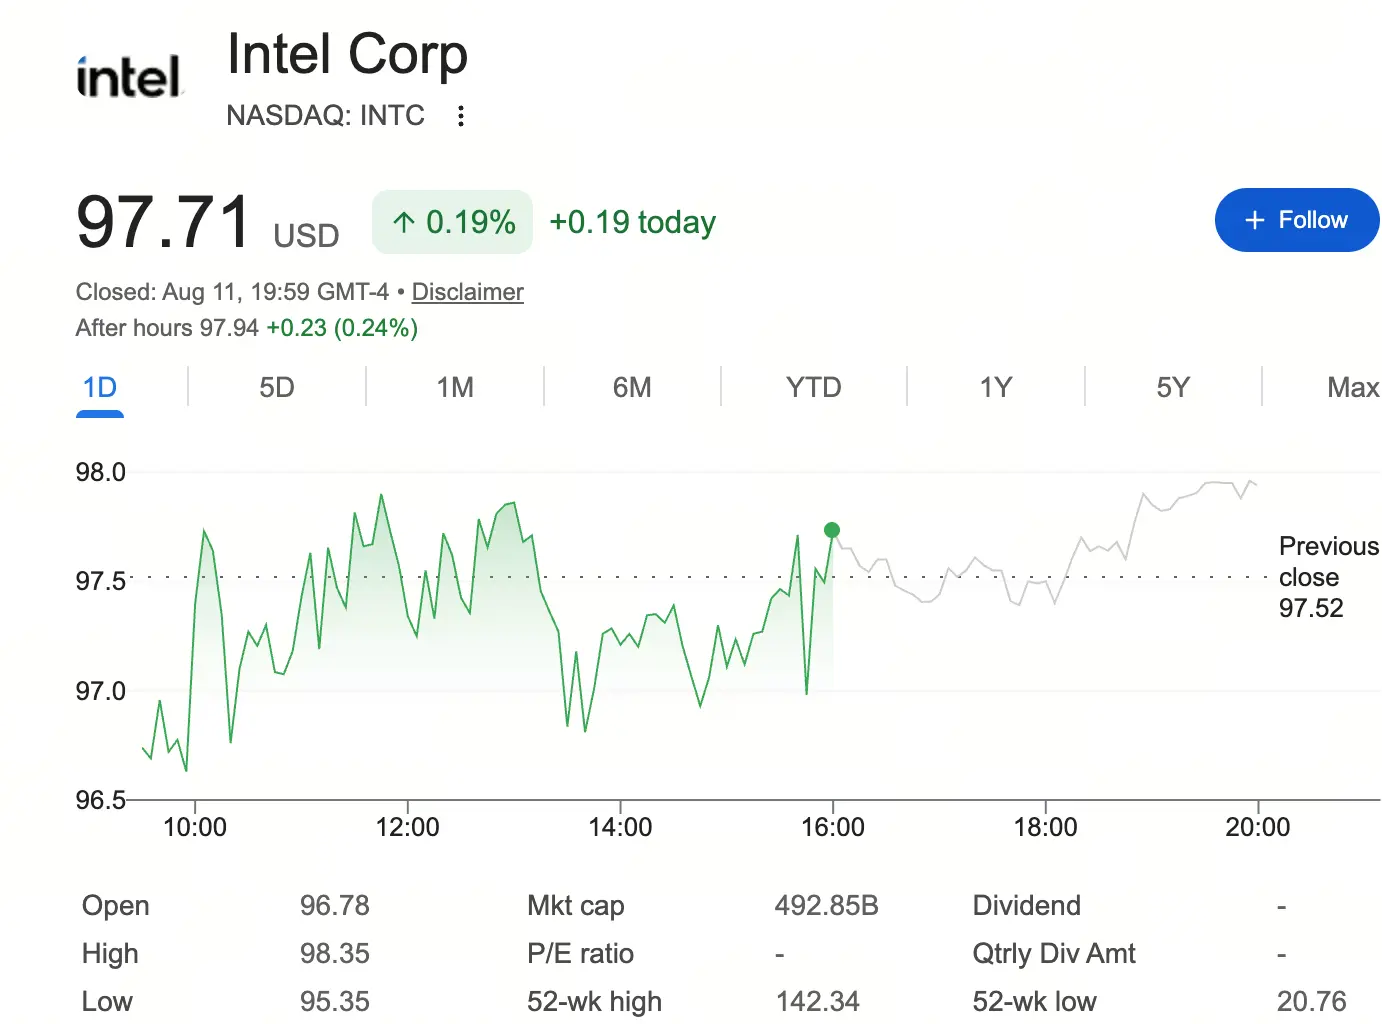
Джерело: дані про котирування акцій у застосунку Gate; узагальнені дані фінансової звітності компанії
Але ризики, закладені в цій оцінці, також очевидні. Розбіжності серед представників Волл-стріт щодо Intel залишаються значними: станом на 28 липня JPMorgan Chase присвоїв акціям рейтинг «продавати» з цільовою ціною 85 доларів, тоді як Bank of America рекомендував «купувати» з цільовою ціною 160 доларів. Сигнали ринку опціонів також стали обережнішими: від моменту публікації фінансових результатів 23 липня співвідношення обсягів торгів пут- і кол-опціонами зросло до 0,79, а співвідношення обсягів відкритих позицій досягло 1,01, що свідчить про недостатню впевненість трейдерів у короткостроковому зростанні.
З технічного погляду від середини липня акції Intel формують перевернуту модель «голова і плечі»: ліве плече розташоване поблизу 89 доларів, голова — на рівні 81 долара, праве плече — поблизу 96 доларів, а лінія шиї — на рівні 104 доларів. Якщо ціна закриття перевищить лінію шиї на рівні 104 доларів у супроводі зростання обсягів торгів, це може відкрити простір для руху вгору до 109, 113 і 118 доларів. Але в разі пробою підтримки правого плеча на рівні 96 доларів захисними рівнями від подальшого падіння стануть 89 і 81 долар.
Висновок: стратегічний опціон чи перелом фундаментальних показників?
Поточне зростання акцій Intel більшою мірою є переоцінкою ринком стратегічної цінності компанії у виробництві чипів для AI, а не реалізацією її короткострокової прибутковості. Terafab надає Intel «квиток» до центрального ланцюжка постачання AI-інфраструктури — він підтверджує технічну життєздатність техпроцесу 14A в очах провідних клієнтів, але до перетворення цього на реальні доходи та прибуток ще значна відстань.
Інвесторам потрібно стежити за трьома ключовими змінними: по-перше, чи перетвориться проєкт Terafab із рамкової угоди на офіційний комерційний контракт; по-друге, чи зможе техпроцес 14A у 2027–2028 роках за планом наростити вихід придатних чипів і перейти до масового виробництва; по-третє, чи зможе цикл капітальних витрат на AI і надалі підтримувати премію в оцінці виробничих потужностей для передових техпроцесів.
Якщо всі три напрями отримають позитивне підтвердження, наратив про виробництво AI-чипів Intel буде підкріплений фундаментальними показниками; якщо ж ні, оптимістичні очікування, закладені в поточну ціну акцій, зіткнуться з ризиком корекції. Для Intel цінність Terafab полягає не в цій миті, а в тому, чи стане він першим кроком на шляху до майбутнього.
Поширені запитання
1. Який обсяг початкових інвестицій у проєкт Terafab? Яку роль у ньому відіграє Intel?
Початкові інвестиції в Terafab становлять 16,8 мільярда доларів, їх спільно здійснюють SpaceX і Tesla. Intel є технологічним партнером Terafab, а її техпроцес 14A визначено як ключову виробничу технологію заводу, але сторони ще не підписали юридично зобов’язувального довгострокового контракту.
2. Коли техпроцес Intel 14A перейде до масового виробництва?
Пробне виробництво 14A на етапі перевірки ризиків планують розпочати в другій половині 2027 року, а повномасштабне виробництво — у 2028 році. PDK версії 0.5 уже відкрито для клієнтів, а випуск версії 0.9 очікується в жовтні 2026 року.
3. На якому рівні зараз перебувають акції Intel?
Станом на 12 серпня 2026 року за пекінським часом акції Intel коштували 97,71 долара, а ринкова капіталізація становила приблизно 492,85 мільярда доларів. Діапазон за 52 тижні — від 20,76 до 142,35 долара.
4. Чому думки Волл-стріт щодо Intel так сильно розходяться?
JPMorgan Chase присвоїв акціям рейтинг «продавати» з цільовою ціною 85 доларів, а Bank of America рекомендував «купувати» з цільовою ціною 160 доларів. Розбіжності зосереджені на темпах комерціалізації контрактного виробничого бізнесу Intel, здатності техпроцесу 14A перейти до масового виробництва та стійкості циклу капітальних витрат на AI.
5. Який найбільший ризик інвестування в Intel?
Найбільші ризики полягають у тому, що співпраця в межах Terafab не перетвориться на реальні замовлення, вихід придатних чипів під час масового виробництва 14A виявиться нижчим за очікування, що призведе до високих витрат, а уповільнення інвестицій в AI-інфраструктуру може чинити тиск на оцінку всього сектору.