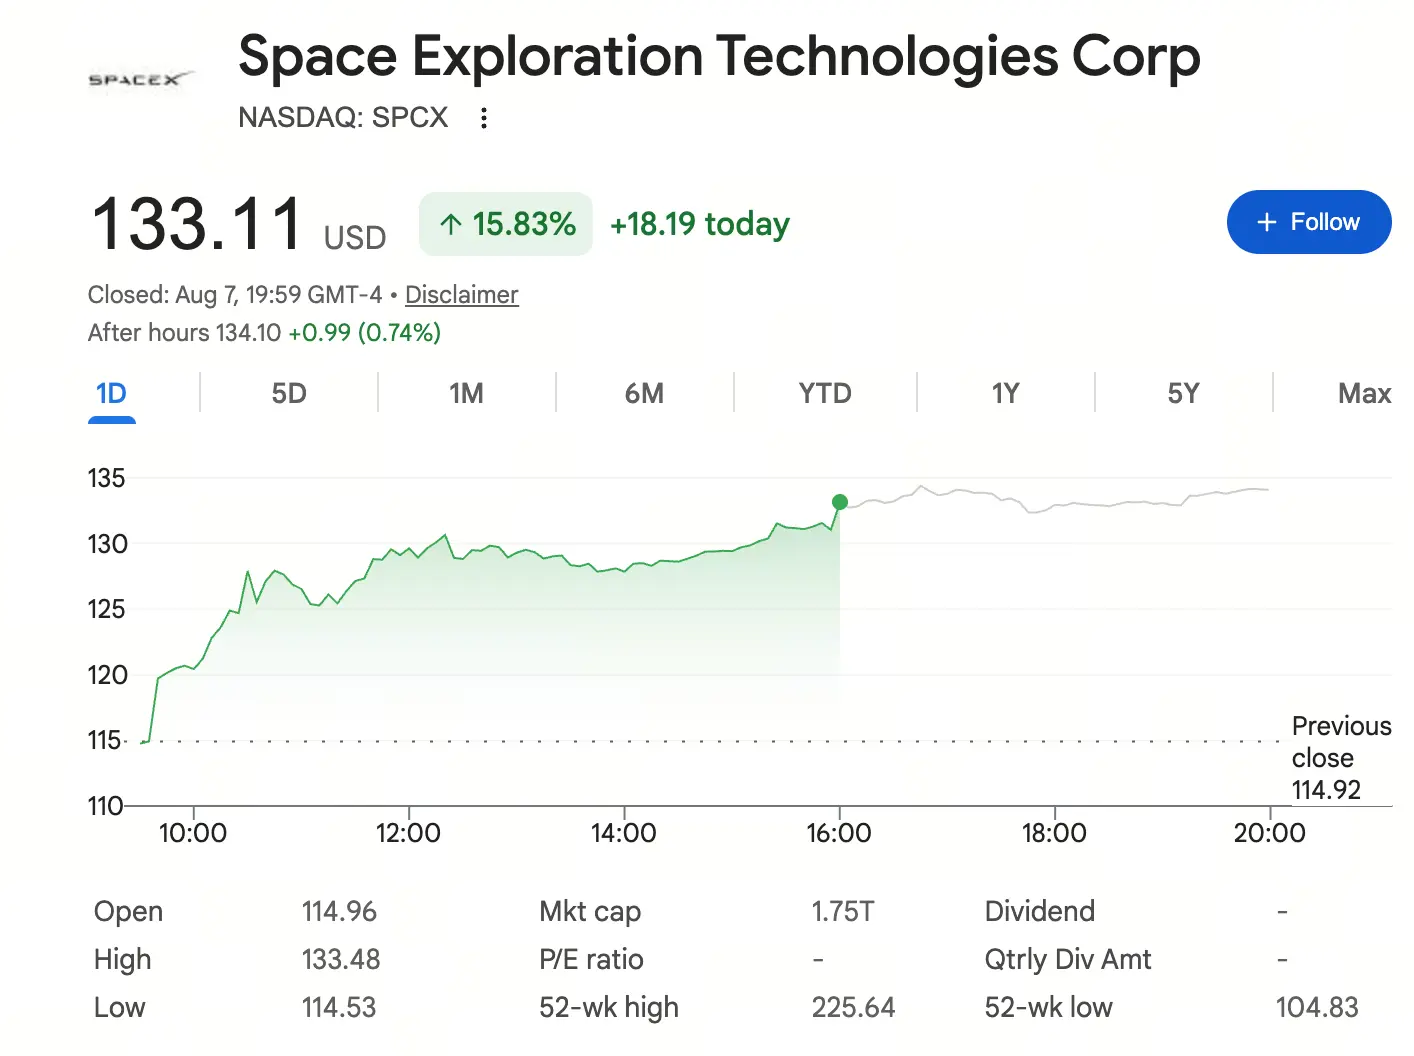
Джерело: Google Finance
6 серпня за пекінським часом SpaceX пережила перше масштабне після IPO розблокування акцій, унаслідок чого приблизно 911,5 мільйона акцій, що належали інсайдерам, отримали право на торгівлю. Частка акцій компанії у вільному обігу зросла з 4,9% до 11,8%, а вартість розблокованих акцій становила близько 100 мільярдів доларів. Згідно з традиційною логікою ринку, масштабне розблокування означає шок від збільшення пропозиції та зазвичай чинить тиск на ціну акцій. Однак цього разу SpaceX продемонструвала зовсім іншу динаміку — у день розблокування акції відскочили приблизно на 4%, а наступного дня зросли майже на 16%.
За цією нетиповою динамікою стоять перезавантаження ринкових очікувань, підтвердження фундаментальних показників і синхронний приплив коштів.
Чому акції SpaceX після розблокування, навпаки, зросли?
Ризик розблокування вже був закладений у ціну
SpaceX股价 напередодні розблокування пережила глибоку корекцію. Від історичного максимуму 225,61 долара, зафіксованого в червні, до мінімуму близько 105 доларів на початку цього тижня максимальне падіння перевищило 53%. Ключовою рушійною силою цього зниження була саме випереджальна реакція ринку на ризик розблокування. Аналітик Morningstar Ніколас Оуенс заявив Yahoo Finance: «Значною мірою нещодавнє різке падіння фондового ринку було спричинене очікуваннями ринку щодо розмивання акцій». Коли найбільша невизначеність зникла, а фактичний масштаб продажів виявився значно нижчим за очікування, ринок натомість знову зосередився на довгостроковій вартості компанії.
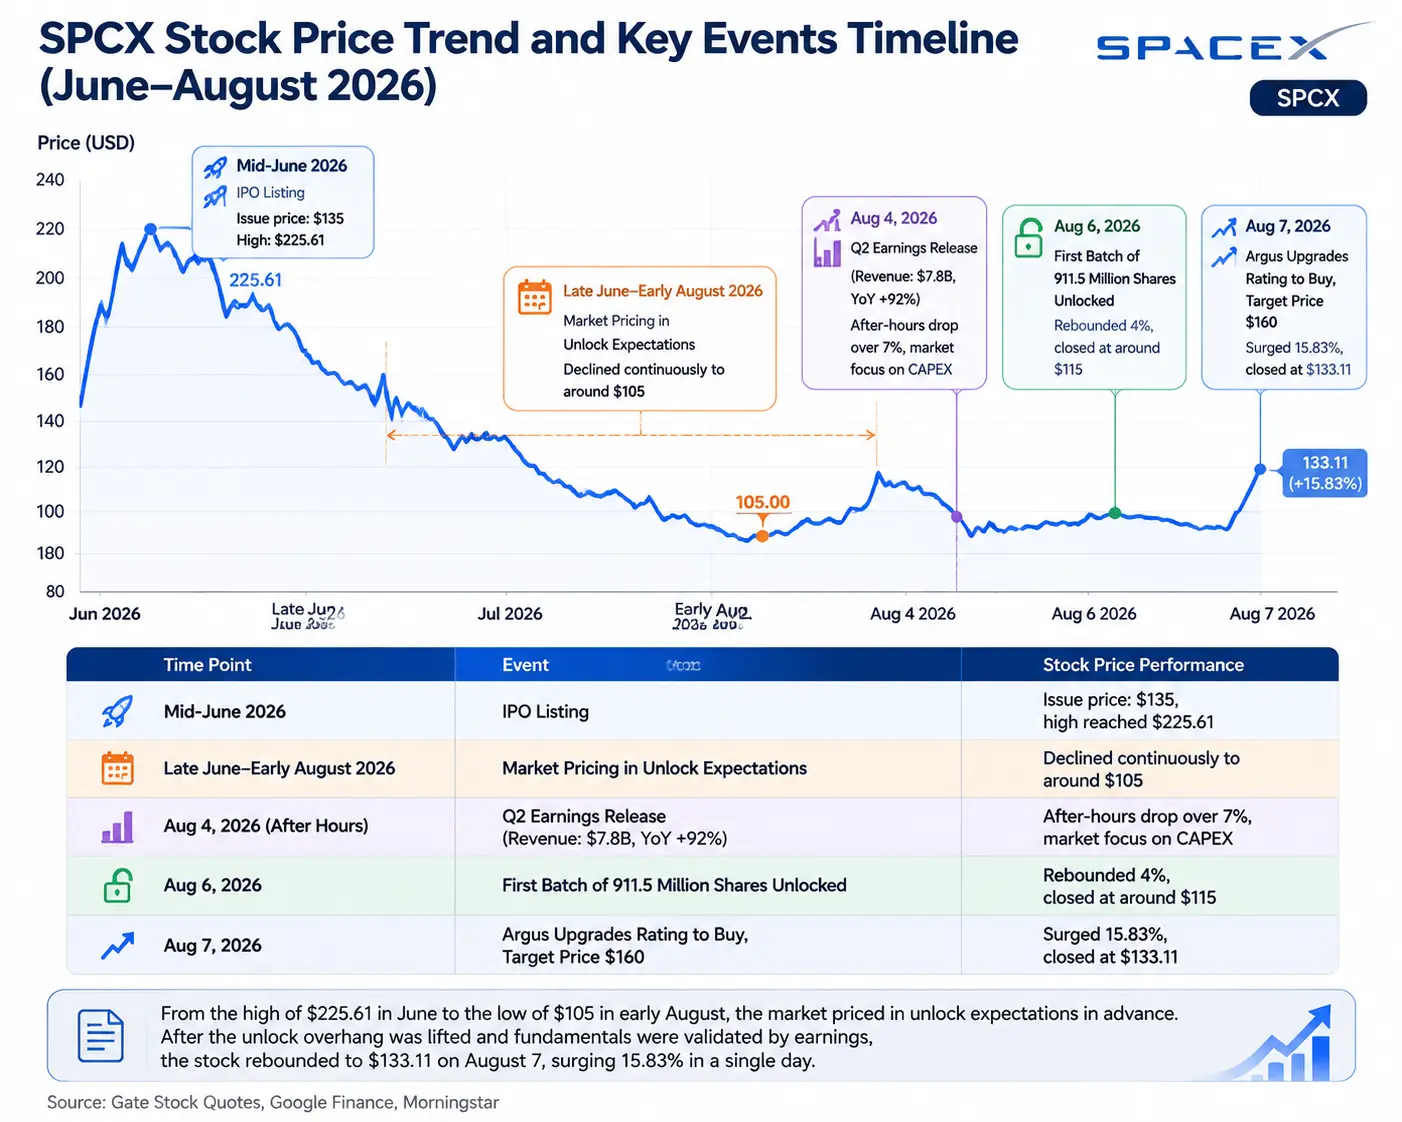
Графік динаміки ціни SPCX із позначенням ключових подій
Фактичний тиск продавців виявився нижчим за очікування ринку
Отримання права на торгівлю 911,5 мільйона акцій не означає, що всі вони одразу вийшли на ринок. Довгострокові інвестори, працівники та ранні акціонери після оцінки фундаментальних показників компанії могли вирішити й надалі утримувати акції. Крім того, понад 6 мільярдів акцій, якими особисто володіє Ілон Маск, залишаються обмеженими умовами періоду блокування й зможуть торгуватися лише з червня 2027 року. Фактичний обсяг нової пропозиції на вторинному ринку виявився значно нижчим за теоретичний, і ринок переоцінив ситуацію: від «ризику продажів після розблокування» до «розблокування вивільняє ліквідність і підвищує ефективність торгівлі на ринку».
Кращі за прогноз фінансові результати зміцнили довіру інвесторів
Фінансові результати до розблокування забезпечили важливу підтримку. Опублікований 4 серпня звіт за другий квартал 2026 року показав, що виручка компанії становила 7,814 мільярда доларів, збільшившись на 92% у річному вимірі та перевищивши ринковий прогноз приблизно у 6,9 мільярда доларів; скоригований EBITDA досяг 3,538 мільярда доларів, збільшившись на 191%. Хоча чистий збиток за квартал становив 541 мільйон доларів, він суттєво скоротився порівняно з 1,008 мільярда доларів за аналогічний період попереднього року. У чутливий момент відкриття вікна розблокування сильні фінансові показники дали ринку фундаментальні підстави «утримувати, а не продавати» акції.
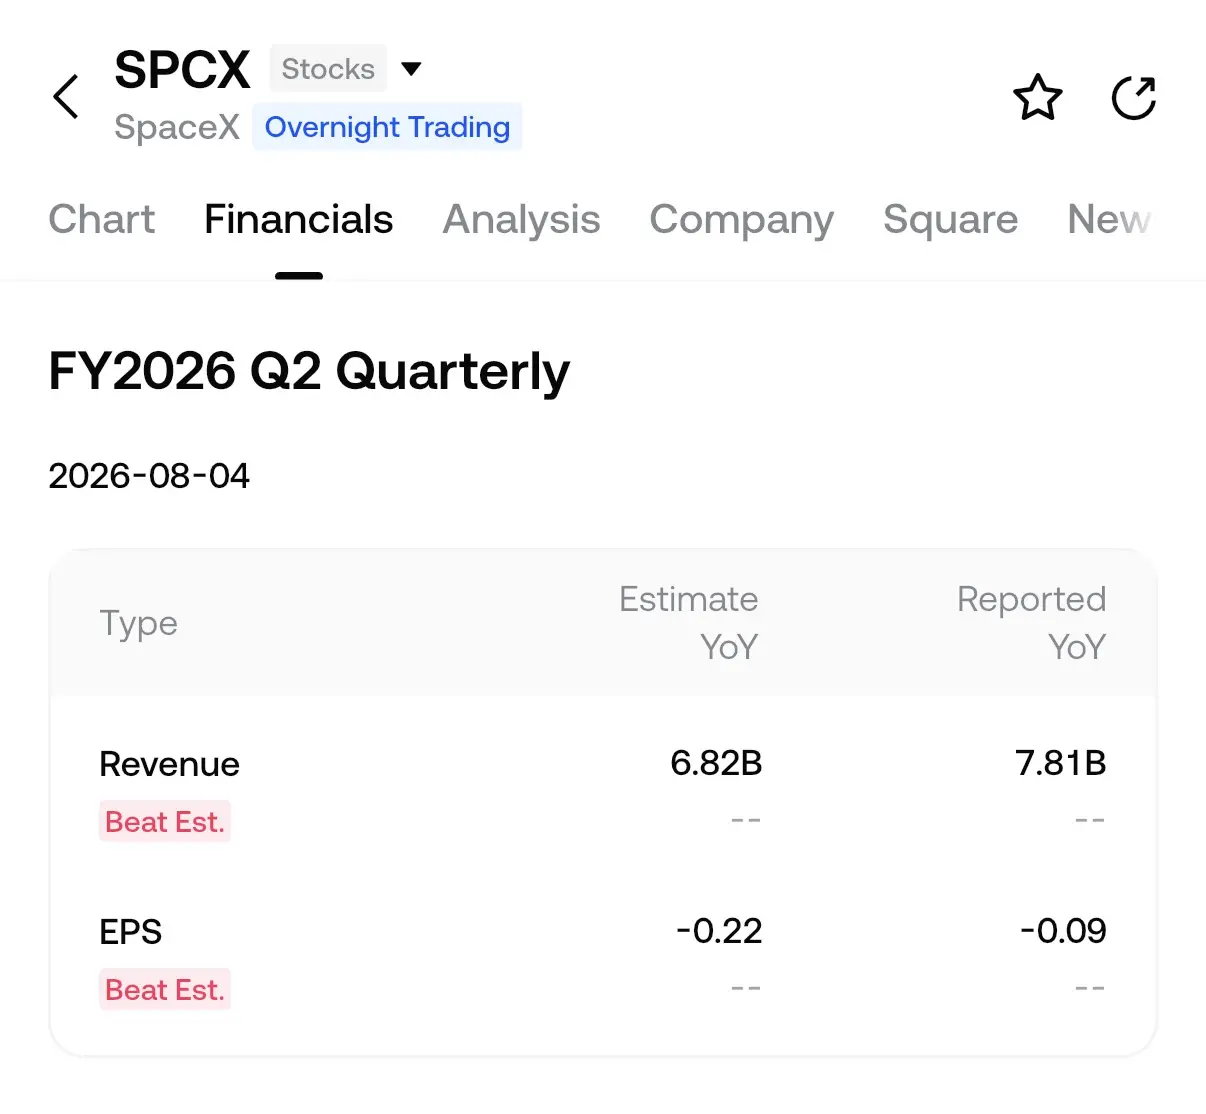
Джерело: дані Gate App 股票行情; узагальнено дані фінансової звітності компанії
Підвищення рейтингів інституційними інвесторами та новий приплив коштів
Наступного дня після розблокування аналітик Argus Стівен Сілвер підвищив рейтинг SPCX із «утримувати» до «купувати», встановивши цільову ціну на рівні 160 доларів, і чітко зазначив, що значні інвестиції компанії в AI-інфраструктуру вже почали приносити результати. Це коригування рейтингу спонукало інвесторів заново оцінити орієнтир вартості SpaceX.
Ключова логіка зростання SpaceX: чому ринок готовий надавати компанії високу оцінку?
Starlink: від супутникового інтернету до етапу прискореної комерціалізації
Starlink є найстабільнішим джерелом доходу та прибутку SpaceX на цей час. У другому кварталі дохід від послуг підключення, основну частину яких забезпечує Starlink, становив 4,291 мільярда доларів, збільшившись на 66% у річному вимірі та забезпечивши близько 55% загальної виручки; операційний прибуток досяг 1,656 мільярда доларів, збільшившись на 79%, а операційна маржа становила приблизно 38,6%. На кінець другого кварталу кількість користувачів Starlink у світі досягла 12 мільйонів, збільшившись за квартал більш ніж на 1,7 мільйона — це рекордний квартальний приріст.
Особливої уваги заслуговують показники корпоративного та державного бізнесу. Дохід цього сегмента становив 1,806 мільярда доларів, збільшившись на 108% у річному вимірі, а його частка в доході від послуг підключення вже перевищила 40%. Проєкт Starshield отримав від уряду США багаторічні контракти на суму понад 6 мільярдів доларів. В авіаційній галузі Starlink уклала важливу угоду з American Airlines, а послуги для Southwest Airlines, Virgin Atlantic та інших авіакомпаній уже запущено, тоді як поточний рівень проникнення на авіаційний ринок становить лише близько 10%.
Під час телефонної конференції щодо фінансових результатів Маск розкрив ще амбітніший напрям: потужність супутників Starlink v3 буде приблизно на порядок вищою, ніж у v2, кількість запланованих запусків також зросте приблизно на порядок, а загальна пропускна здатність — приблизно на два порядки. Він очікує, що «в певний момент Starlink зможе передавати більшу частину світового інтернет-трафіку… Це станеться не в далекому майбутньому, а менш ніж за 10 років».
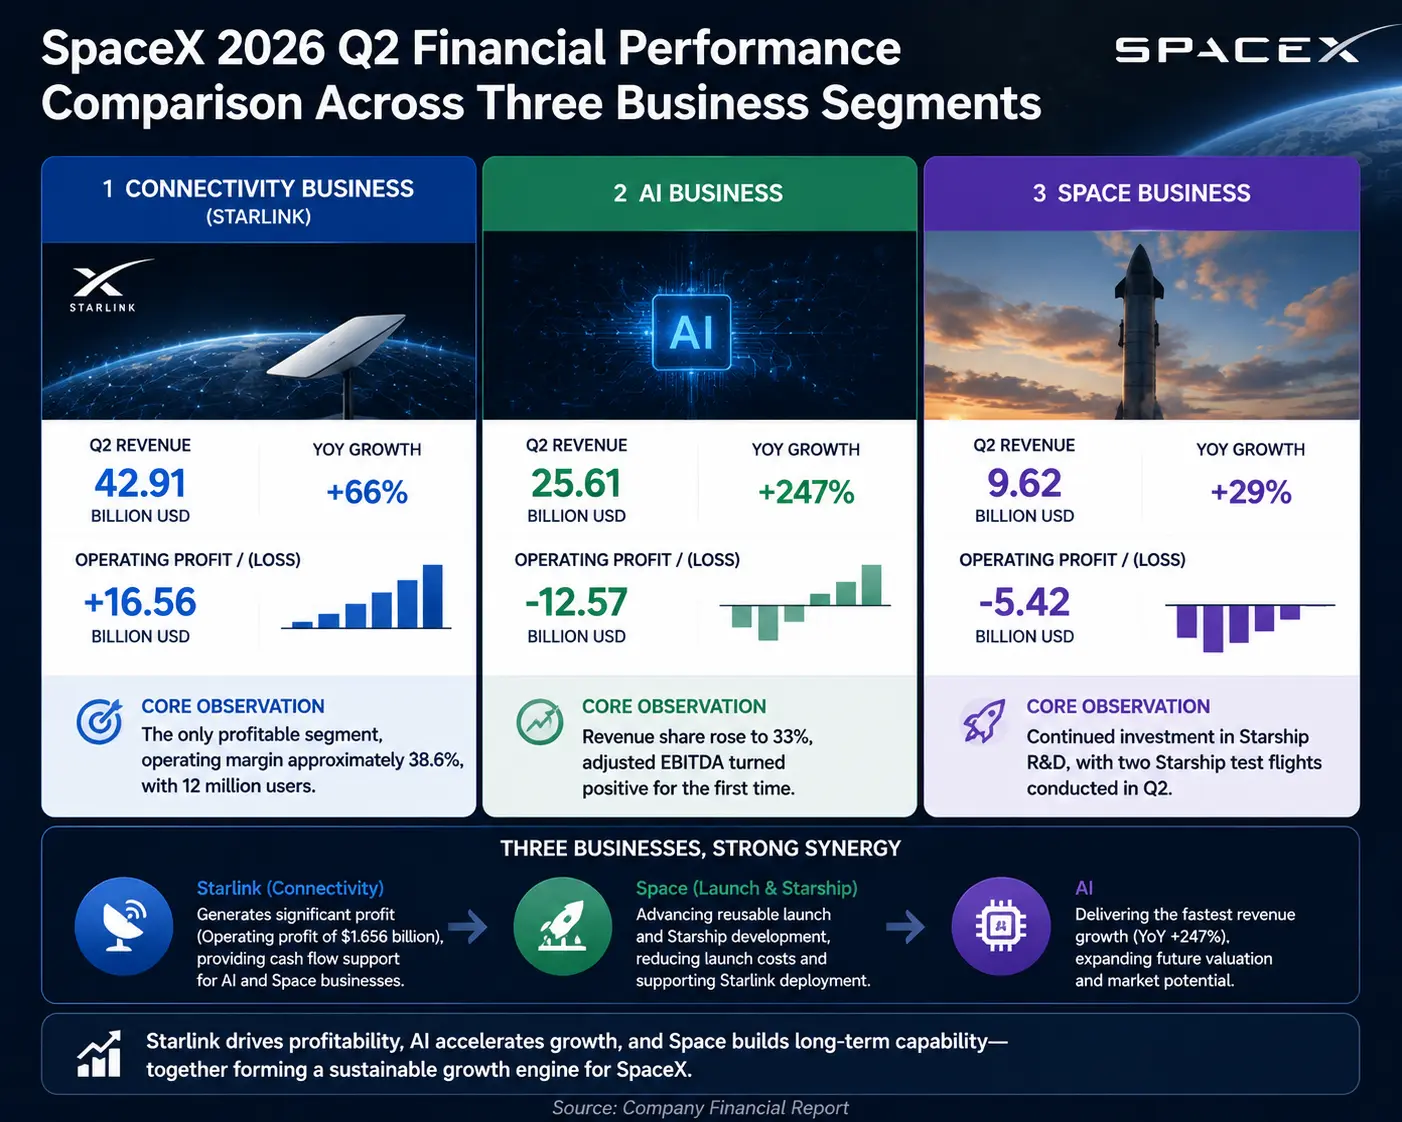
Графік порівняння фінансових показників трьох основних бізнес-сегментів SpaceX
AI-інфраструктура: формується друга крива зростання
Найбільше перевищення очікувань у цьому фінансовому звіті припало на AI-бізнес. У другому кварталі дохід AI-бізнесу SpaceX, що охоплює xAI, Grok, платформу X та інфраструктуру AI-обчислень, досяг 2,561 мільярда доларів, збільшившись на 247% у річному вимірі та на 213% за квартал, а його частка в загальній виручці зросла приблизно до 33%. Скоригований EBITDA AI-бізнесу вперше став позитивним і досяг 1,146 мільярда доларів.
Водночас сумніви ринку щодо AI-бізнесу також цілком очевидні. Капітальні витрати за квартал сягнули 18,369 мільярда доларів, із яких близько 15,8 мільярда доларів було спрямовано на інфраструктуру AI-обчислень — це більш ніж у 6 разів перевищує квартальний дохід AI-бізнесу. Такі величезні капіталовкладення спричинили падіння ціни акцій після закриття торгів більш ніж на 7%.
На конференції щодо фінансових результатів Маск пояснив логіку так: попит на AI зростає на 200% щороку, а ціна обчислювальних потужностей зростатиме відповідно; SpaceX створить найбільший у світі кластер обчислювальних потужностей власними силами та спільно з NVIDIA розробить обчислювальне корисне навантаження супутників Starlink AI1. Перші розгортання проєкту Starmind можуть розпочатися вже у 2027 році. Ключова комерційна логіка полягає в тому, що якщо Starship суттєво знизить вартість виведення на орбіту, космос може стати новим місцем для інфраструктури обчислень наступного покоління. Супутники для AI-обчислень створять значний внутрішній попит на запуски для Starship, відтворюючи галузевий цикл «Falcon 9 запускає Starlink, а Starlink забезпечує зворотну підтримку ракет».
На кінець другого кварталу заявлена обчислювальна потужність SpaceX досягла 1,4 ГВт, що в 3,5 раза більше, ніж рік тому. Компанія підписала хмарні контракти на загальну суму 14,1 мільярда доларів, які забезпечили близько 1,6 мільярда доларів нового доходу від AI-інфраструктури у другому кварталі; після завершення звітного періоду було укладено ще контрактів на 6,7 мільярда доларів.
Чи варто купувати акції SpaceX? На які ризики потрібно звернути увагу інвесторам?
Фактори зростання
Щодо довгострокового потенціалу зростання, глобальна експансія Starlink, збільшення масштабів ринку комерційної космонавтики та попит на AI-інфраструктуру перебувають на ранній стадії. SpaceX одночасно працює у трьох сферах — космонавтиці, зв’язку та AI-інфраструктурі, і на ринку майже немає аналогічних активів для порівняння.
Станом на 29 липня кількість коротких позицій за SPCX становила приблизно 219,3 мільйона акцій вартістю 24,6 мільярда доларів, або близько 34% акцій у вільному обігу. Якщо ціна акцій продовжить зростати, це може спричинити закриття коротких позицій і додатково підштовхнути короткострокове зростання.
Сигнали ринку опціонів також вказують на позитивну динаміку: серед опціонних контрактів із датами експірації 14, 21 і 28 серпня незакриті позиції за опціонами колл зосереджені в діапазоні 130–160 доларів, причому найбільша концентрація спостерігається біля 150 і 160 доларів. Спекулятивні позиції за опціонами колл сягають навіть рівнів 200, 250 і 450 доларів. Співвідношення путів до коллів становить 0,44, що свідчить про переважно бичачі короткострокові настрої ринку.
Фактори ризику
Висока оцінка є ключовою суперечністю. Поточна оцінка SpaceX уже враховує значні очікування майбутнього зростання. Хоча виручка зростає високими темпами, чистий збиток у другому кварталі все ще становив 541 мільйон доларів, а капітальні витрати були у 2,35 раза більшими за виручку. Скоригований EBITDA бізнесу підключення становив 2,6 мільярда доларів, тоді як капітальні витрати групи за той самий період досягли 18,369 мільярда доларів, що створює величезний дефіцит вільного грошового потоку.
Не можна ігнорувати подальший тиск пропозиції після розблокування. Перше розблокування є лише початковим етапом. Відповідно до графіка розблокувань, до кінця цього року залишаються ще кілька раундів: із серпня до середини жовтня — приблизно 960 мільйонів акцій; із кінця жовтня до початку листопада — приблизно 1,28–1,3 мільярда акцій; 8 грудня — приблизно 1,15–1,2 мільярда акцій. До 8 грудня у вільному обігу може опинитися до 40% акцій компанії. Чи зможе новий попит і надалі поглинати цю пропозицію, визначить, чи зможе ціна акцій закріпитися на вищих рівнях.
Темпи комерціалізації залишаються невизначеними. Потрібно буде постійно перевіряти прогрес розробки Starship, здатність Starlink підтримувати прибутковість в умовах тенденції до зниження цін, а також спроможність інфраструктури AI-обчислень забезпечити сталий внесок у дохід. Керівництво очікує, що до кінця року річний темп виручки досягне 100 мільярдів доларів, а довгострокова мета становить 1 трильйон доларів річного доходу; внутрішні очікування щодо терміну досягнення цієї мети вже змістилися з 2031 на 2030 рік. Реалізація цих показників потребує надзвичайно високої якості виконання.
Прогноз майбутньої динаміки акцій SpaceX: де є потенціал зростання у серпні?
Ключові технічні рівні
SPCX пробила низхідний канал, який формувався із середини червня. Наступний рівень опору розташований біля 137,69 долара; далі рівень 150,98 долара відповідає 61,8% корекції Фібоначчі та приблизно збігається з ціною відкриття в перший день торгів. Якщо ціна проб’є 165,23 долара — середину всього низхідного руху, — вона може знову протестувати історичний максимум 225,61 долара.
Поточний RSI становить 68,37 — трохи нижче зони перекупленості, що свідчить про можливу коротку консолідацію перед продовженням відскоку. Безпосередній рівень підтримки розташований біля 126,88 долара. Якщо денне закриття відбудеться нижче цього рівня, зростання може відкластися, а ціна акцій може знову протестувати мінімум 108,09 долара, зафіксований до розблокування.
Спостереження за потоками коштів
Зростання позицій за опціонами колл, високий рівень коротких позицій і збільшення обсягів торгів формують короткостроковий бичачий сигнал. Водночас наближення RSI до зони перекупленості та вивільнення пропозиції під час наступних раундів розблокування є сигналами для обережності. 7 серпня денний обсяг торгів перевищив 107 мільйонів акцій, що свідчить про інтенсивне протистояння капіталу.
Як інвесторам вибудовувати позиції?
Довгостроковим інвесторам варто зосередитися на темпах комерціалізації Starlink, тенденціях зростання доходу та розвитку інфраструктури AI-обчислень, приділяючи більше уваги довгостроковій еволюції вартості компанії, ніж коливанням ціни після одноразового розблокування.
Короткострокові трейдери можуть стежити за змінами обсягів торгів після розблокування, рівнями технічних пробоїв і напрямом потоків коштів на ринку опціонів, але повинні остерігатися ризику корекції після входження RSI у зону перекупленості.
Інвестори з низькою схильністю до ризику можуть дочекатися коригування оцінки, підтвердження показників у наступних фінансових звітах і подальшої реалізації доходів від нових напрямів бізнесу, перш ніж ухвалювати рішення.
Це зростання SpaceX не є простою реакцією на розблокування, а результатом переоцінки ринком її довгострокової вартості після того, як компанія продемонструвала квартальну виручку у 7,8 мільярда доларів. У короткостроковій перспективі на ціну акцій і надалі впливатимуть пропозиція після наступних розблокувань і тиск високої оцінки; у довгостроковій перспективі глобальна експансія Starlink, революція у вартості комерційної космонавтики та розгортання AI-інфраструктури в космосі можуть стати ключовими рушіями подальшого зростання оцінки SpaceX.
Для інвесторів ключовим є не прогнозування кінцевої точки одного зростання, а відповідь на фундаментальне питання: чи зможе SpaceX перетворитися з провідної космічної компанії на глобальну інфраструктурну платформу наступного покоління.
FAQ
1. Чому акції SpaceX після розблокування, навпаки, різко зросли?
Ринок заздалегідь заклав у ціну ризик продажів після розблокування, через що акції впали з максимуму 225,61 долара до близько 105 доларів, а максимальне падіння перевищило 53%. Після фактичного розблокування масштаб продажів інсайдерами виявився значно нижчим за очікування. На тлі фундаментальної підтримки у вигляді виручки за другий квартал у 7,8 мільярда доларів, що зросла на 92% у річному вимірі, а також каталізатора у вигляді підвищення рейтингів такими установами, як Argus, до «купувати» з цільовою ціною 160 доларів, сукупність чинників спричинила відскок ціни всупереч загальній динаміці.
2. Який масштаб AI-бізнесу SpaceX зараз?
У другому кварталі 2026 року дохід AI-бізнесу SpaceX досяг 2,561 мільярда доларів, збільшившись на 247% у річному вимірі та на 213% за квартал, а його частка в загальній виручці становила приблизно 33%. Скоригований EBITDA вперше став позитивним і досяг 1,146 мільярда доларів. Компанія підписала хмарні контракти на загальну суму 14,1 мільярда доларів, спрямувала 15,8 мільярда доларів капітальних витрат у другому кварталі на AI-інфраструктуру, а заявлена обчислювальна потужність досягла 1,4 ГВт.
3. Які ще ризики розблокування очікують на SpaceX?
Після першого розблокування до кінця 2026 року залишаються ще три основні раунди: із серпня до середини жовтня — приблизно 960 мільйонів акцій; із кінця жовтня до початку листопада — приблизно 1,28–1,3 мільярда акцій; 8 грудня — приблизно 1,15–1,2 мільярда акцій. До 8 грудня у вільному обігу може опинитися до 40% акцій компанії. Акції Маска в кількості понад 6 мільярдів залишатимуться заблокованими до червня 2027 року.
4. Чи не є поточна оцінка SpaceX завищеною?
Поточна оцінка SpaceX уже враховує значні очікування майбутнього зростання. Хоча виручка у другому кварталі зросла на 92% у річному вимірі до 7,8 мільярда доларів, чистий збиток становив 541 мільйон доларів, а капітальні витрати у 18,369 мільярда доларів були у 2,35 раза більшими за виручку. Між EBITDA бізнесу підключення у 2,6 мільярда доларів і капітальними витратами існує величезний розрив. Інвесторам потрібно постійно відстежувати, чи зможе зростання доходу відповідати розширенню оцінки.
5. Які останні зміни відбулися в бізнесі Starlink?
У другому кварталі кількість користувачів Starlink досягла 12 мільйонів, а чистий приріст за квартал у 1,7 мільйона став рекордним для одного кварталу. Дохід від послуг підключення становив 4,291 мільярда доларів, збільшившись на 66% у річному вимірі; дохід від корпоративного та державного сегментів зріс на 108% у річному вимірі, а його частка в доході від підключення перевищила 40%. Очікується, що пропускна здатність супутників Starlink v3 зросте приблизно у 100 разів, а Маск прогнозує, що менш ніж за 10 років Starlink може передавати більшу частину світового інтернет-трафіку.