Bank of Italy har genomfört en studie som granskar om stablecoins kan öka effektiviteten vid gränsöverskridande remitteringar
Stablecoins och gränsöverskridande betalningar under granskning
Stablecoins har länge setts som en möjlig lösning för att effektivisera internationella betalningar genom snabbare avveckling och lägre transaktionskostnader via blockchain-teknik. En ny studie från Bank of Italy visar dock att remitteringar baserade på stablecoins inte alltid har tydliga fördelar gentemot traditionella betalningssystem.
Studien visar att det framför allt är processerna kring växling mellan digitala tillgångar och lokala valutor, samt befintlig betalningsinfrastruktur, som avgör kostnad och hastighet – inte avgifterna på själva blockkedjan.
Studie jämför USDC-överföringar över globala korridorer
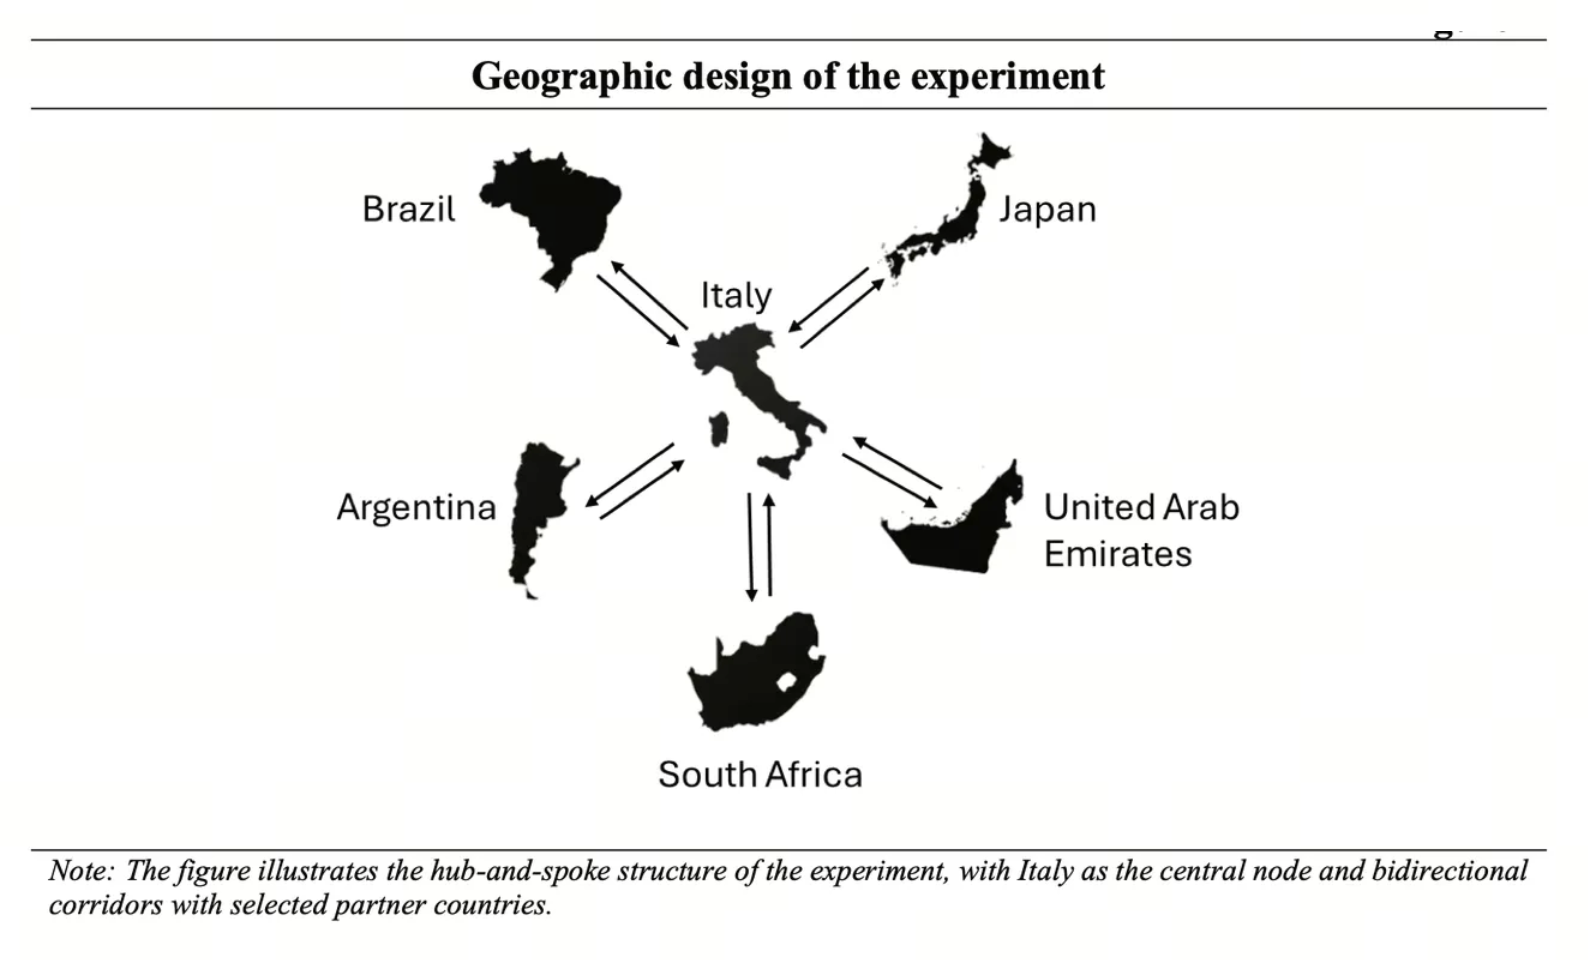
(Geografisk utformning av remitteringsexperimentet. Källa: Bank of Italy)
För att bedöma effektiviteten hos stablecoin-betalningar genomförde forskarna ett experiment med 200 USDC-remitteringar över tio tvåvägskorridorer.
De utvalda korridorerna länkade Italien till flera internationella marknader, däribland:
- Brasilien
- Argentina
- Japan
- Förenade Arabemiraten
- Sydafrika
I studien jämfördes stablecoin-överföringar och traditionella remitteringstjänster utifrån totalkostnad och avvecklingstid mellan avsändare och mottagare.
Resultaten visade att växlingsavgifter och kostnader för valutaomvandling utgjorde största delen av transaktionskostnaden, medan nätverksavgifterna på blockkedjan stod för en mindre andel.
Stablecoin-kostnader beror på lokala betalningsförhållanden
Studien visade tydliga skillnader mellan olika betalningskorridorer. Beroende på mottagarlandet varierade totalkostnaden för stablecoin-överföringar mellan cirka 0,3 % och upp till nästan 9 %.
Även avvecklingstiden påverkades av den lokala finansiella infrastrukturen. I regioner med direktbetalningssystem kunde transaktioner slutföras på under 20 minuter. Saknas sådana system tog avvecklingen mellan en och två bankdagar.
Jämfört med Världsbankens globala snittkostnad för remitteringar på 6,65 % var stablecoin-transaktioner billigare i de flesta testade korridorer. Men jämfört med Wise, en etablerad digital betalaktör, hade stablecoins en lägre kostnad endast i tre av sju jämförbara korridorer.
Betalningsinfrastrukturen är fortsatt avgörande
Bank of Italys forskare betonar att blockkedjetekniken i sig inte avgör effektiviteten hos stablecoin-betalningar. Det är den övergripande betalningsmiljön som är avgörande. Förbättringar av nationella direktbetalningsnätverk skulle öka stablecoin-remitteringars konkurrenskraft genom att minska förseningarna mellan digitala tillgångar och lokala finanssystem.
Studien pekar också på att stablecoins skulle kunna bli betydligt mer effektiva om de gick att använda direkt för vardagsbetalningar utan konvertering till fiatvaluta. Exempel på användningsområden är betalning av varor och tjänster, hyra eller utbildning, vilket skulle göra stablecoins mer likvärdiga med digitalt kontant än enbart som valutabrygga.
Regleringar formar adoption och effektivitet för stablecoins
Utöver teknik och infrastruktur undersöker studien även hur olika regulatoriska tillvägagångssätt påverkar användningen av stablecoins. Forskarna noterar att mycket restriktiva tillstånd inte nödvändigtvis eliminerar efterfrågan, utan snarare leder till användning av offshore-plattformar eller alternativ med mindre tillsyn.
Samtidigt kan alltför komplexa krav på regelefterlevnad göra det svårare för både privatpersoner och företag. Dessa slutsatser presenteras när globala tillsynsmyndigheter fortsatt utvecklar regelverk för digitala tillgångar. EU har bland annat infört Markets in Crypto-Assets (MiCA), medan USA etablerat GENIUS Act för att reglera betalningsstablecoins.
Stablecoin-marknaden fortsätter växa
Trots utmaningar kring effektivisering växer stablecoin-sektorn kontinuerligt. Enligt DefiLlama har den totala marknadskapitaliseringen för stablecoins nått cirka 307 miljarder USD, en tillväxt om cirka 16 % på ett år.
Ökningen speglar det växande intresset för blockchainbaserade betalningslösningar. Bank of Italys studie visar dock att en bredare användning beror på fler faktorer än själva blockkedjeteknologin – utveckling av finansiell infrastruktur, tydligare reglering och praktisk tillämpbarhet är avgörande.
Slutsats
Studien från Bank of Italy ger en mer balanserad bild av stablecoin-remitteringar och visar att blockkedjetransaktioner inte per automatik innebär lägre kostnader eller snabbare betalningar. Stablecoins kan ge fördelar i vissa korridorer, men fiatkonvertering, lokala betalningssystem och regelverk förblir avgörande för effektiviteten. I takt med att stablecoins utvecklas till ett globalt finansiellt verktyg kan det långsiktiga värdet avgöras av hur väl de integreras i vardagens betalningssystem, snarare än att de endast ersätter traditionella remitteringskanaler.
* Informationen är inte avsedd att vara och utgör inte finansiell rådgivning eller någon annan form av rekommendation som erbjuds eller stöds av Gate.
* Denna artikel får inte återges, överföras eller kopieras utan hänvisning till Gate. Överträdelse är ett brott mot upphovsrättslagen och kan leda till rättsliga åtgärder.
Dela
Innehåll
Stablecoins och gränsöverskridande betalningar under granskning
Studie jämför USDC-överföringar över globala korridorer
Stablecoin-kostnader beror på lokala betalningsförhållanden
Betalningsinfrastrukturen är fortsatt avgörande
Regleringar formar adoption och effektivitet för stablecoins
Stablecoin-marknaden fortsätter växa
Slutsats


Relaterade artiklar
BTC Prague 2026 utvidgar sig bortom bitcoinfinans till kultur, teknik och gemenskap

Brevis-projektanalys: Omdefinierar blockchain-infrastruktur
Från plånbok till betalningsplattform: Exodus Movements strategiska skifte mot intäktsdiversifiering

Metaversen förklarad: Hur Web3 skapar en ny digital verklighet
Vad är Kite AI? Omdefinierar blockkedjegrunden för AI-ekonomin