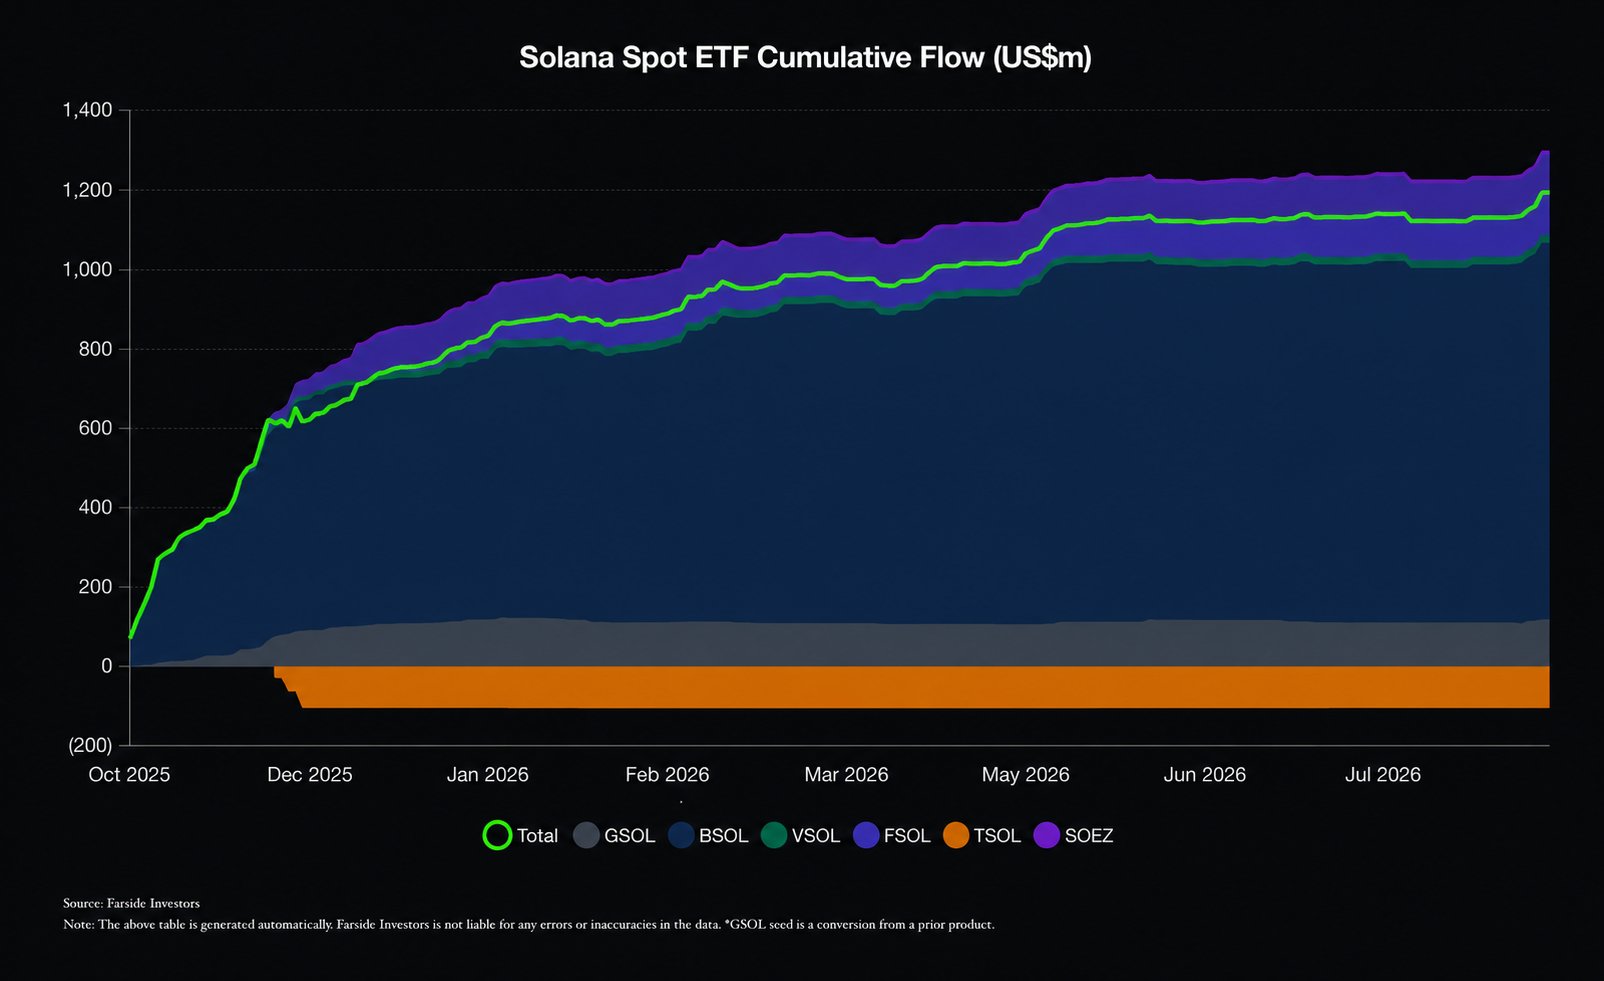
I augusti 2026 nådde Solana-ekosystemet två betydande milstolpar. Transaktionsvolymen on-chain nådde rekordnivån 4,2 miljarder transaktioner i juli, samtidigt som de kumulativa nettoinflödena till amerikanska spot-Solana-ETF:er också översteg 1,22 miljarder dollar under månaden. Den 24 augusti uppgick de dagliga nettoinflödena till 33,5 miljoner dollar, vilket var den starkaste endagsutvecklingen under 2026 bland de sex amerikanska spotprodukterna.
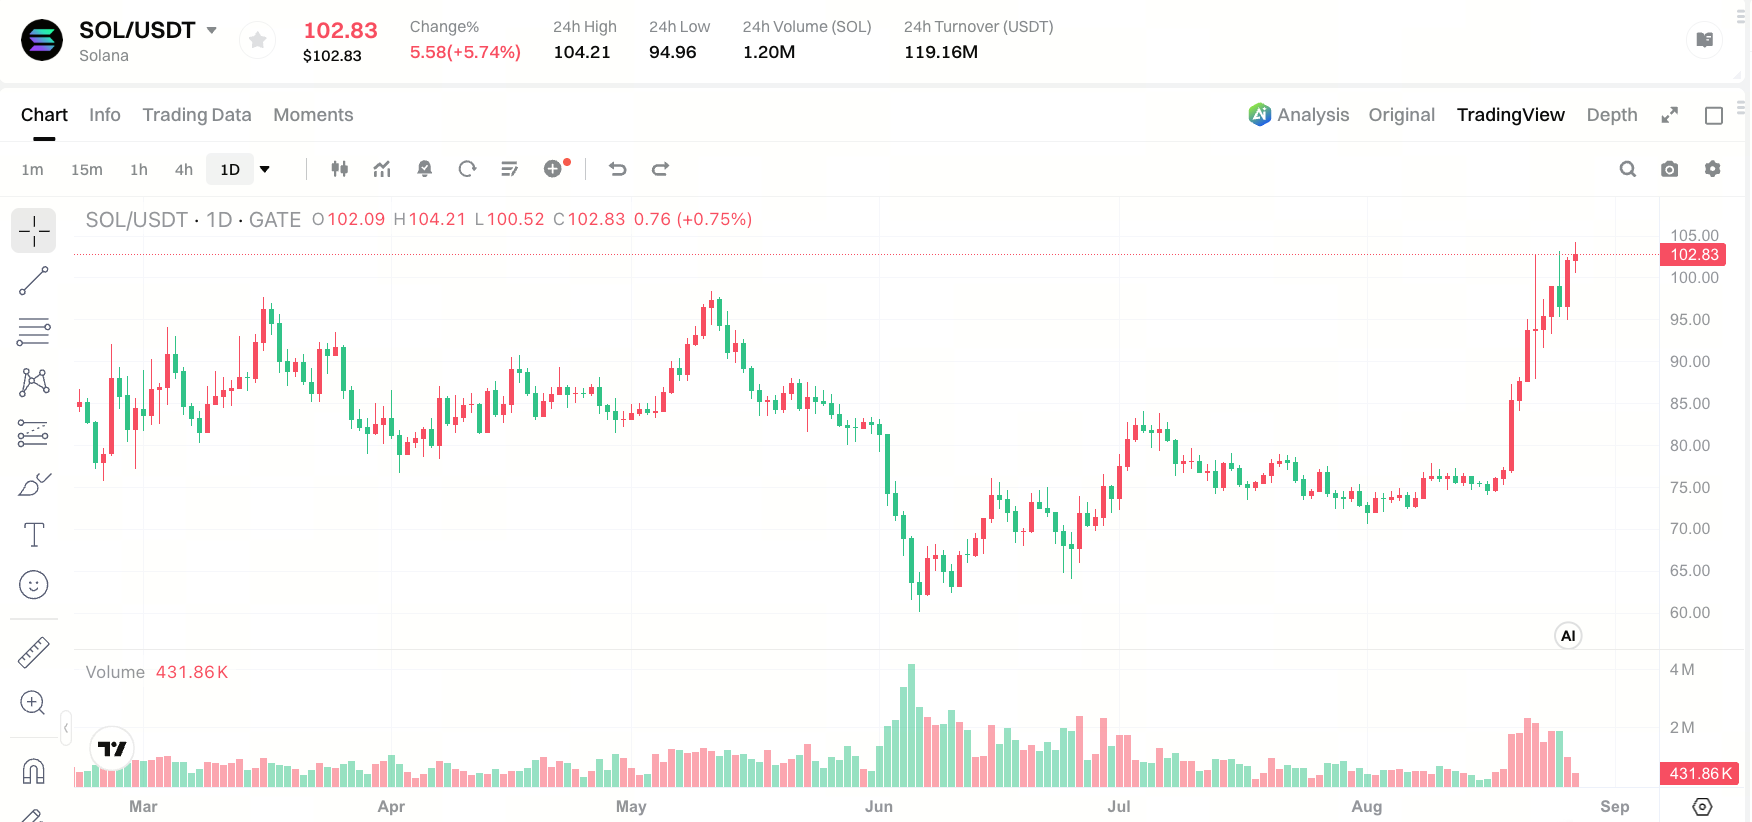
En annan uppsättning siffror är dock minst lika slående. Enligt Gates marknadsdata handlas SOL för närvarande kring 102,83 dollar. Även om priset har återhämtat sig med mer än 40 % från julilägstanivån ligger det fortfarande cirka 65 % under den historiska toppnoteringen på 293,31 dollar. ETF-inflödena fortsätter att ackumuleras och aktiviteten on-chain har upprepade gånger nått nya toppnivåer, men priset befinner sig fortfarande långt från toppen. Denna divergens ger ett viktigt perspektiv för att förstå Solanas nuvarande marknadsstruktur.
Källa: Gates marknadsdata
Produktlandskapet och fondfördelningen för spot-Solana-ETF:er
Amerikanska spot-Solana-ETF:er började officiellt handlas i slutet av oktober 2025. Det finns för närvarande sex produkter på marknaden. Den 26 augusti 2026 hade de kumulativa nettoinflödena nått 1,22 miljarder dollar, medan de totala nettotillgångarna uppgick till cirka 1,262 miljarder dollar, motsvarande 2,23 % av SOL:s totala marknadsvärde.
Källa: X/@solana
Fondflödena är kraftigt koncentrerade. Bitwises BSOL är den enda Solana-ETF:en som har en stakingmekanism, där 100 % av de underliggande tillgångarna allokeras till staking. Detta gör det möjligt för investerare att få exponering mot SOL:s pris och samtidigt erhålla en årlig stakingavkastning på cirka 7 %. Denna differentierade struktur har hjälpt BSOL att utmärka sig bland konkurrerande produkter: de kumulativa nettoinflödena har nått cirka 971 miljoner dollar, vilket motsvarar omkring 80 % av ETF:ernas totala inflöden. Bara den 24 augusti lockade BSOL till sig inflöden på 25 miljoner dollar, motsvarande 74,6 % av dagens totala inflöden.
Övriga produkter är betydligt mindre. Fidelitys FSOL, Grayscales GSOL och Morgan Stanleys MSOL försöker fortfarande komma ikapp. MSOL noterade inflöden på 5,51 miljoner dollar den 26 augusti, vilket gjorde den till produkten med näst störst inflöden den dagen. Tuttles TSOL har samtidigt fortsatt att möta ett tryck från nettoutflöden sedan lanseringen.
Dominansen hos en enda emittent skapar en viss koncentrationsrisk. Om BSOL skulle drabbas av betydande inlösen eller om Bitwise ändrade sin produktstrategi, skulle den övergripande bilden av ETF-flödena kunna påverkas oproportionerligt mycket. Samtidigt visar BSOL:s förvaltade kapital, som närmar sig 1 miljard dollar, och den dagliga handelsvolymen på över 100 miljoner dollar att produkten redan har utvecklat betydande likviditet och marknadsdjup.
Innebär inflöden på 1,22 miljarder dollar ett varaktigt köptryck?
Detta är en central kvantitativ fråga. Ur ett marknadsmikrostrukturperspektiv motsvarar ETF-inflöden inte nödvändigtvis direkta köp av SOL på spotmarknaden. ETF-emittenter skapar eller löser in andelar på andrahandsmarknaden, vilket innefattar spottransaktioner med auktoriserade deltagare (AP:er). Trots detta representerar varaktiga nettoinflöden i allmänhet en strukturell efterfrågan på SOL, och överföringsmekanismen är i stora drag giltig.
Flera viktiga faktorer behöver dock beaktas.
För det första har inflödena inte följt en linjär tillväxtbana. Under de två första månaderna efter att produkterna lanserades i oktober 2025 kom en stor andel av det kumulativa kapitalet in på marknaden. Därefter följde omkring sex månader med nettoutflöden eller perioder med små eller inga nya inflöden. Återhämtningen i inflöden sedan augusti har skett mot bakgrund av flera veckor med minimal aktivitet. I början av månaden gick sex dagar i rad utan ytterligare nettoinflöden. Detta tyder på att hållbarheten i den nuvarande inflödestrenden fortfarande måste fastställas.
För det andra är inflödenas omfattning fortfarande relativt begränsad jämfört med SOL:s marknadsvärde. De kumulativa nettoinflödena på 1,22 miljarder dollar motsvarar cirka 2,07 % av SOL:s nuvarande marknadsvärde, vilket är en betydligt mindre andel än den som amerikanska spot-Bitcoin-ETF:er representerar i förhållande till BTC:s marknadsvärde. När det gäller marginell prisupptäckt är ETF-flödena därför ännu inte tillräckliga för att bli den enda dominerande drivkraften bakom SOL:s pris.
För det tredje har short squeeze-liknande täckning av korta positioner sannolikt bidragit väsentligt till den senaste prisåterhämtningen. I slutet av augusti upplevde kryptomarknaden betydande likvideringar av korta positioner, där korta positioner värda mer än 4 miljarder dollar likviderades på större börser enbart under veckan den 24 augusti. SOL steg med cirka 40 % på åtta dagar, en takt som i stora drag överensstämmer med kännetecknen för en uppgång driven av täckning av korta positioner, där prisrörelsen uppåt drivs av att korta positioner stängs snarare än enbart av att nya långa positioner öppnas.
Fundamenta on-chain: Rekordaktivitet divergerar från priset
Det råder liten tvekan om att Solanas data on-chain har förblivit stark under 2026.
I juli behandlade Solana-nätverket 4,2 miljarder transaktioner, en ökning med 13,5 % från juni och 91 % från december 2025. Solanas officiella konto kommenterade milstolpen med ett enda ord: "Higher." En del av denna tillväxt följde efter aktiveringen av uppgraderingen SIMD-0286 den 29 juli, som ökade gränsen för blockens beräkningsenheter från 60 miljoner till 100 miljoner och höjde blockkapaciteten med 66 %.
Real-world assets (RWA:er) on-chain har också expanderat snabbt. I slutet av augusti hade det totala värdet av RWA:er på Solana nått cirka 4 miljarder dollar, med fler än 350 000 adresser som innehade sådana tillgångar. Båda siffrorna var högre än de cirka 3,73 miljarder dollar i RWA-värde och 313 000 adresser som registrerades i slutet av juli. Solana har nu gått om Ethereum när det gäller antalet RWA-innehavare, vilket gör nätverket till ett av de ledande inom detta segment.
En annan faktor som inte kan förbises är handel med memecoins. I mitten av augusti nådde den veckovisa spot-handelsvolymen för memecoins på Solana 5,2 miljarder dollar, den högsta nivån under 2026 och nästan dubbelt så hög som bottennivån på 1,8 miljarder dollar som noterades i slutet av maj. Under veckan 20–26 juli stod memecoins för 29 % av Solanas spotvolym på decentraliserade börser (DEX), och andelen steg till så mycket som 42 % vissa enskilda dagar.
En kraftigt ökad aktivitet on-chain leder dock inte alltid till en proportionell prisökning för SOL. Handelsaktiviteten i memecoins speglar i stor utsträckning kapitalrotation och spekulativ aktivitet inom ekosystemet, snarare än att stora mängder nytt kapital flödar direkt in i SOL. Det faktum att transaktionsvolymen on-chain kan nå rekordnivåer samtidigt som SOL fortfarande ligger omkring 60 % under sin ATH belyser en viktig poäng: nätverksaktivitet och tokenpris har inget enkelt linjärt samband.
Varför har priset inte hållit jämna steg?
Sammantaget ger faktorerna ovan en systematisk förklaring till den uppenbara motsägelsen mellan rekordstora ETF-inflöden och SOL:s betydande avstånd från sin ATH.
Den första faktorn är utbudssidan. SOL:s cirkulerande utbud uppgår för närvarande till cirka 624 miljoner tokens, vilket innebär en betydande inflationsdriven utspädning jämfört med den föregående bullmarknadscykeln. Även om Solanas inflationstakt minskar över tid, förblir den löpande utgivningen en strukturell faktor som kan tynga priset. SOL handlades för cirka 202 dollar för ett år sedan, vilket innebär att det nuvarande priset är omkring 50 % lägre än för ett år sedan. En del av denna nedgång kan tillskrivas tillväxten i det cirkulerande utbudet.
Den andra faktorn är marknadsstrukturen. När SOL nådde sin tidigare topp på 293 dollar befann sig den bredare kryptomarknaden i en miljö som kännetecknades av exceptionellt god likviditet och stark riskaptit. Även om det makroekonomiska likviditetsläget har förbättrats har det ännu inte återgått till nivåerna mot slutet av 2024. En återgång till ATH skulle därför sannolikt kräva en bredare och mer varaktig förbättring av riskaptiten på kryptomarknaden, snarare än att enbart förlita sig på ETF-flöden.
Den tredje faktorn är karaktären hos det kapital som går in i ETF:erna. De nuvarande ETF-flödena domineras av BSOL, som kombinerar prisexponering mot SOL med potential för stakingrelaterad avkastning. Detta innebär att vissa inflöden kan drivas av allokeringar med fokus på avkastning snarare än av en rent riktad positiv marknadssyn. Sådant kapital kan potentiellt vara mer varaktigt, men dess omedelbara prisinverkan kan vara mer måttlig.
Kan institutionell efterfrågan bli en katalysator?
Effekten av ETF-flöden på SOL:s pris bör kanske inte mätas utifrån om de omedelbart kan driva tillbaka token till dess ATH. Ett mer lämpligt perspektiv är att fråga om introduktionen av ETF:er förbättrar SOL:s marknadsstruktur och skapar en mer mogen mekanism för långsiktig prisupptäckt.
Ur detta perspektiv visar kumulativa inflöden på 1,22 miljarder dollar och BSOL:s förvaltade kapital, som närmar sig 1 miljard dollar, att SOL har tagit plats i den tillgångsallokeringsvärld som är tillgänglig för traditionella finansinstitut. Oavsett den absoluta omfattningen utgör detta en viktig strukturell utveckling: SOL integreras i allt högre grad i etablerade finansmarknadsprodukter tillsammans med Bitcoin och Ethereum.
Solana-nätverket fortsätter också att utvecklas. Framstegen mot uppgraderingen Alpenglow förväntas ytterligare förbättra nätverkets prestanda, medan den ökade blockkapaciteten redan har stärkt den infrastruktur som finns tillgänglig för applikationer med hög genomströmning. Expansionen av RWA-ekosystemet on-chain och ökningen av antalet innehavare tyder också på att Solana gradvis breddar sig bort från bilden av ett nätverk som främst fokuserar på memecoins, mot ett mer varierat utbud av användningsområden.
På kort sikt kommer SOL:s möjlighet att utmana sin ATH att bero på ETF-inflödenas hållbarhet, riktningen för den makroekonomiska likviditeten och återhämtningen i den bredare riskaptiten på kryptomarknaden. SOL har nu rört sig över den psykologiskt viktiga nivån 100 dollar, medan det tekniska motståndet för närvarande finns kring intervallet 101–103 dollar. Om den dagliga stängningen kan förbli över detta område kan det potentiellt skapa utrymme för ytterligare uppgång.
Ännu viktigare är att SOL:s marknadsnarrativ kan vara på väg att skifta från en "spekulativ tillgång förknippad med memecoin-ekosystemet" till en "underliggande tillgång som är tillgänglig genom institutionella investeringsprodukter". Huruvida denna narrativförändring visar sig vara varaktig kommer att kräva validering under de kommande kvartalen, bland annat genom att ETF-flödena förblir positiva, att produkter från andra emittenter kan minska den nuvarande koncentrationen kring BSOL och att icke-spekulativa användningsområden, såsom RWA:er on-chain, fortsätter att expandera.
Slutsats
Kumulativa inflöden på mer än 1,2 miljarder dollar till Solana-ETF:er utgör en viktig milstolpe i den bredare trenden mot institutionell allokering till digitala tillgångar. Det visar att SOL rör sig från att vara en tillgång som i huvudsak drivs av communityn till en tillgång med större tillgänglighet genom institutionella investeringsprodukter. En återgång till ATH är dock en komplex fråga kopplad till marknadsstrukturen och kräver att makroekonomiska förhållanden, marknadslikviditet och nätverksfundamenta samverkar.
SOL handlas för närvarande till cirka 102,87 dollar, fortfarande omkring 65 % under sin ATH, men har återhämtat sig med mer än 40 % från julilägstanivån. Viktiga fundamentala indikatorer, inklusive transaktionsvolym on-chain, RWA-värde och stablecoin-utbud, visar alla en uppåtgående trend. Utvecklingen för ETF-flödena under den sista veckan i augusti blir ett viktigt tillfälle för att bedöma om den senaste återhämtningen i inflöden har potential att bli mer varaktig.
Institutionellt deltagande kan vara ett viktigt villkor för en potentiell omvärdering av SOL, men är långt ifrån tillräckligt på egen hand. En varaktig utmaning av ATH skulle sannolikt kräva att flera marknads- och fundamentala förhållanden sammanfaller.
FAQ
Q1: Hur mycket kumulativt kapital har flödat in i spot-Solana-ETF:er?
Den 26 augusti 2026 hade de sex amerikanska spot-Solana-ETF:erna registrerat kumulativa nettoinflöden på 1,22 miljarder dollar. Bitwises BSOL stod för cirka 80 % av det totala beloppet, med kumulativa inflöden på omkring 971 miljoner dollar.
Q2: Varför ligger SOL fortfarande långt under sin historiska toppnotering trots rekordstora inflöden till Solana-ETF:er?
Viktiga faktorer omfattar utspädning till följd av ett växande cirkulerande utbud, ett bredare makroekonomiskt likviditetsläge som ännu inte har återgått till tidigare toppnivåer, att vissa ETF-inflöden drivs av potentialen för stakingrelaterad avkastning snarare än av en rent riktad positionering samt att de nuvarande inflödena är koncentrerade till en enda emittents produkt. SOL handlas för närvarande till cirka 102,87 dollar, omkring 65 % under den historiska toppnoteringen på 293,31 dollar.
Q3: Varför dominerar Bitwises BSOL Solana-ETF-marknaden?
BSOL är för närvarande den enda spot-Solana-ETF:en som har en stakingmekanism. Investerare kan få exponering mot SOL:s pris och samtidigt erhålla en årlig stakingavkastning på cirka 7 %. Tillsammans med förvaltningsavgiften på 0,20 % kan denna differentierade struktur göra BSOL särskilt attraktiv för institutionella investerare som söker både marknadsexponering och stakingrelaterade intäkter.
Q4: Vilka är de senaste fundamentala nyckeltalen on-chain för Solana?
I juli 2026 behandlade Solana 4,2 miljarder transaktioner on-chain, en ny rekordnivå som motsvarar en ökning med 13,5 % jämfört med föregående månad och en ökning med 91 % från december 2025. Värdet av RWA:er på Solana nådde cirka 4 miljarder dollar, med fler än 350 000 adresser som innehade sådana tillgångar.