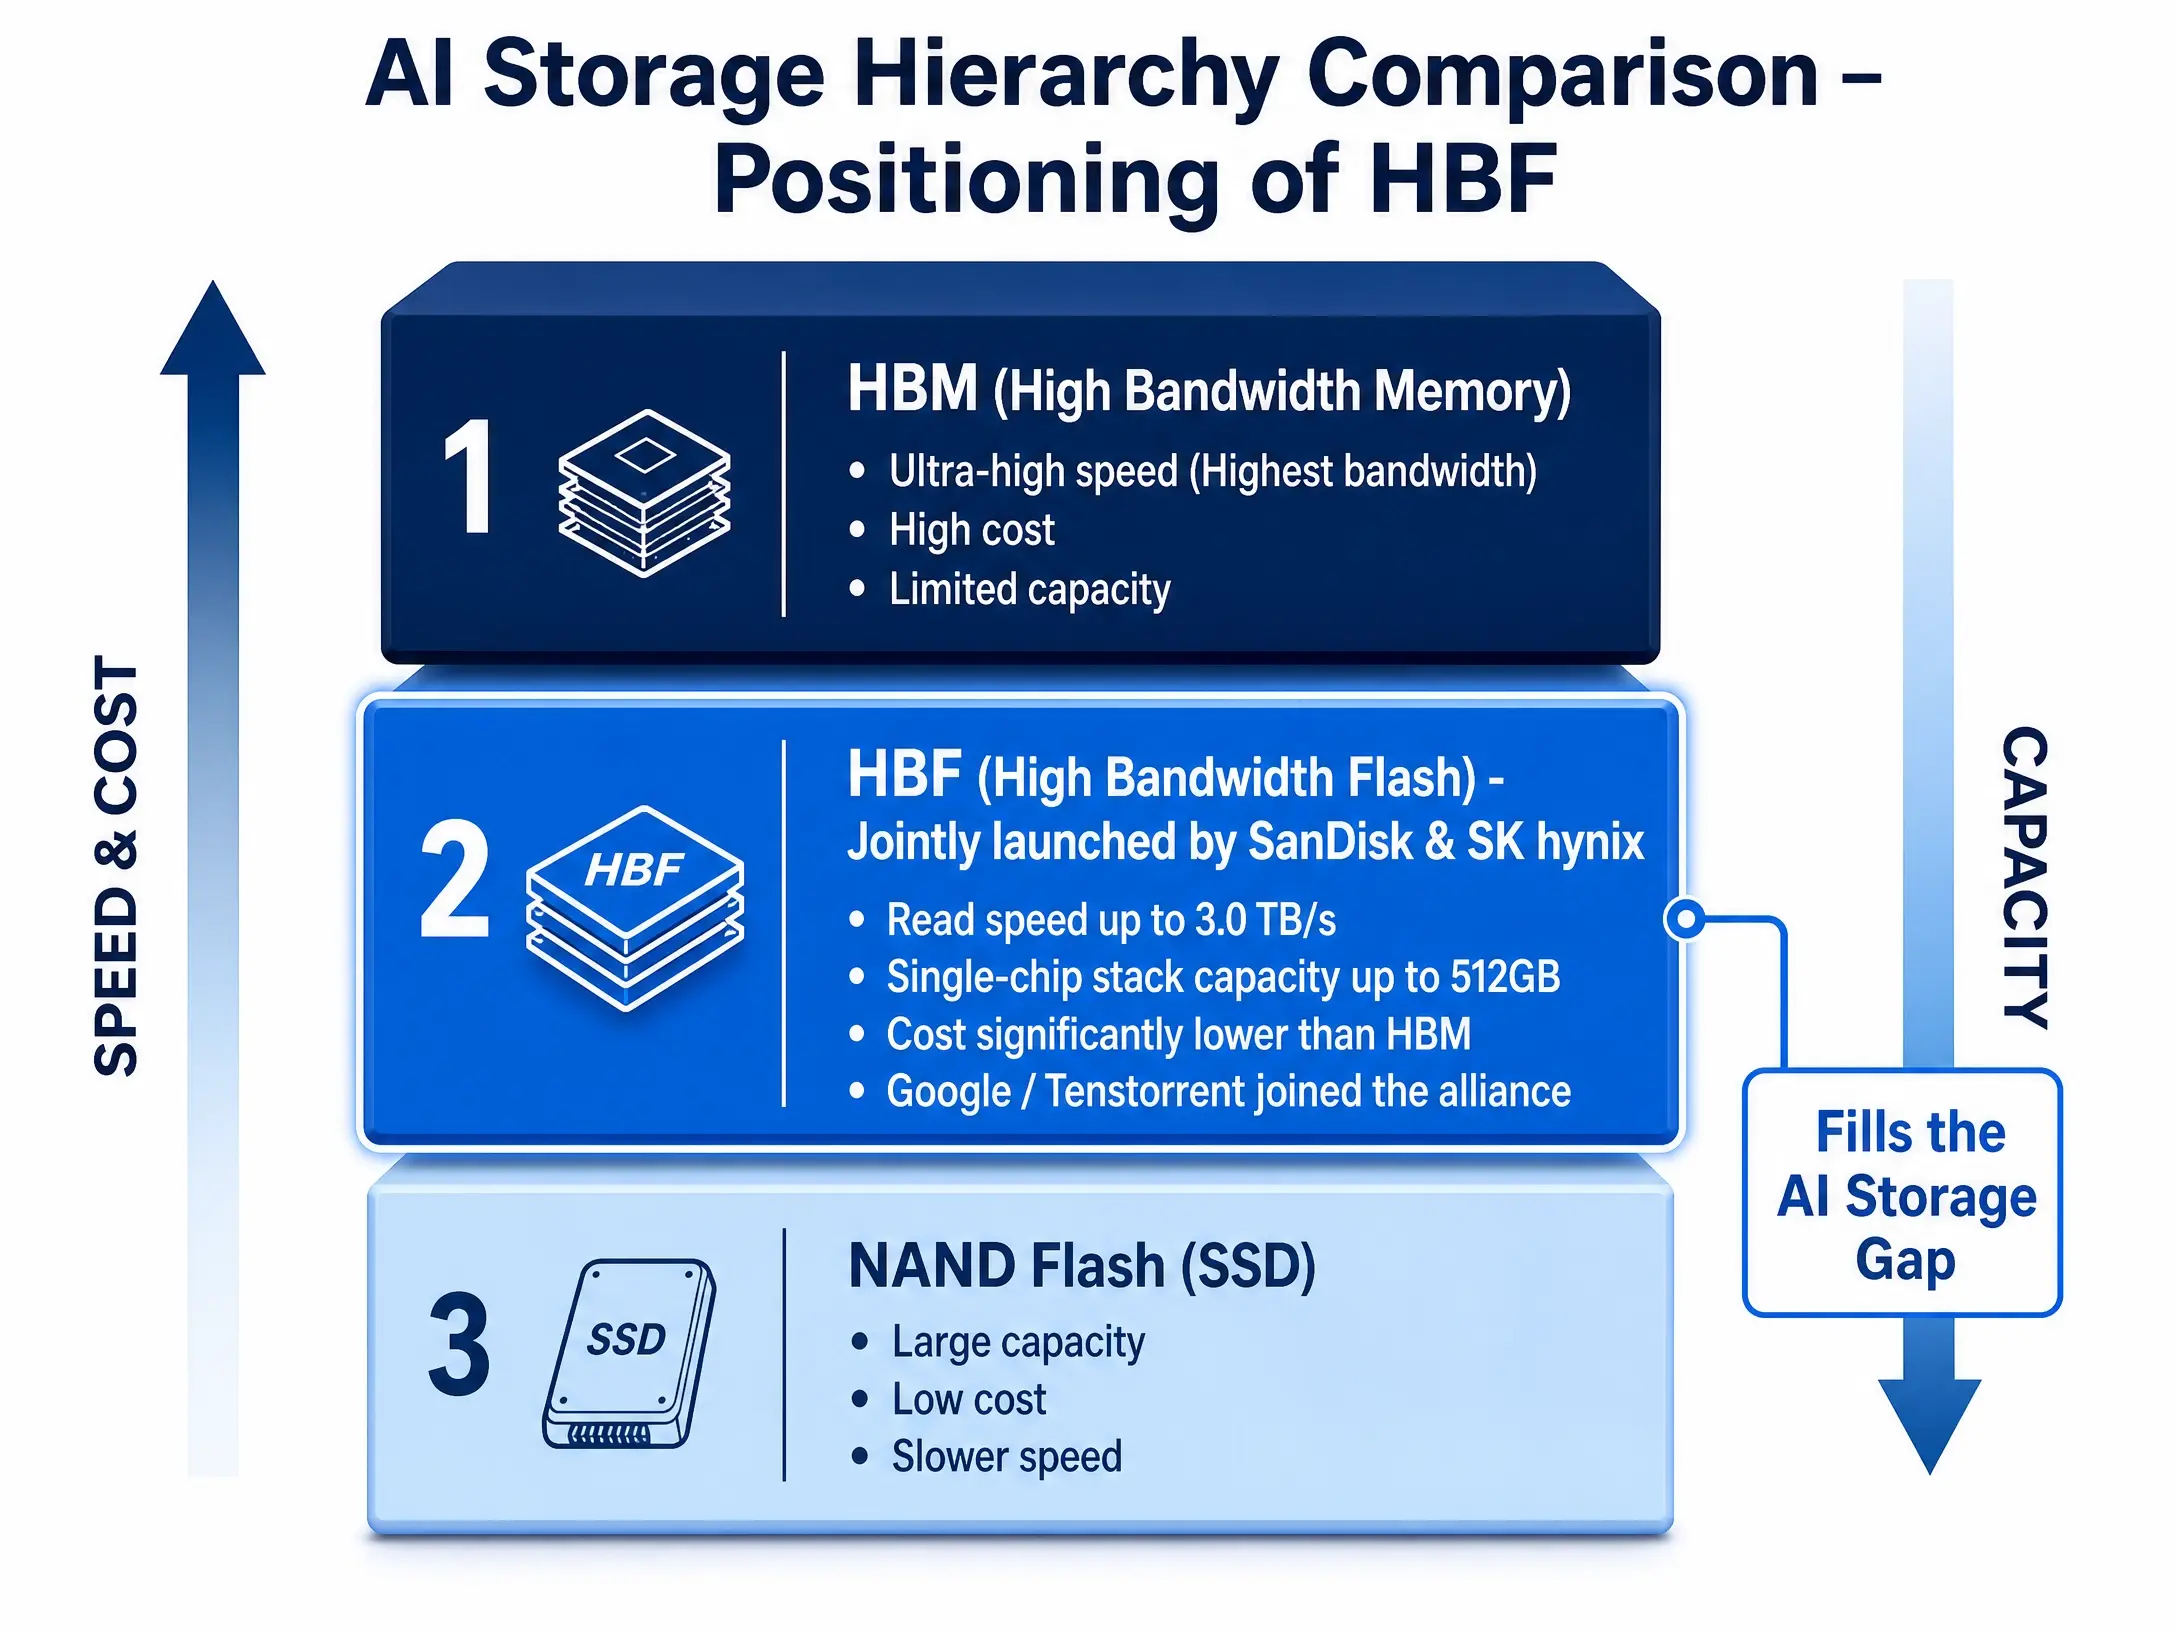
Технология HBF заполняет пробел в иерархии AI-памяти (концептуальная сравнительная иллюстрация)
Смена рыночной оценки: от «циклической акции» к «поставщику AI-инфраструктуры»
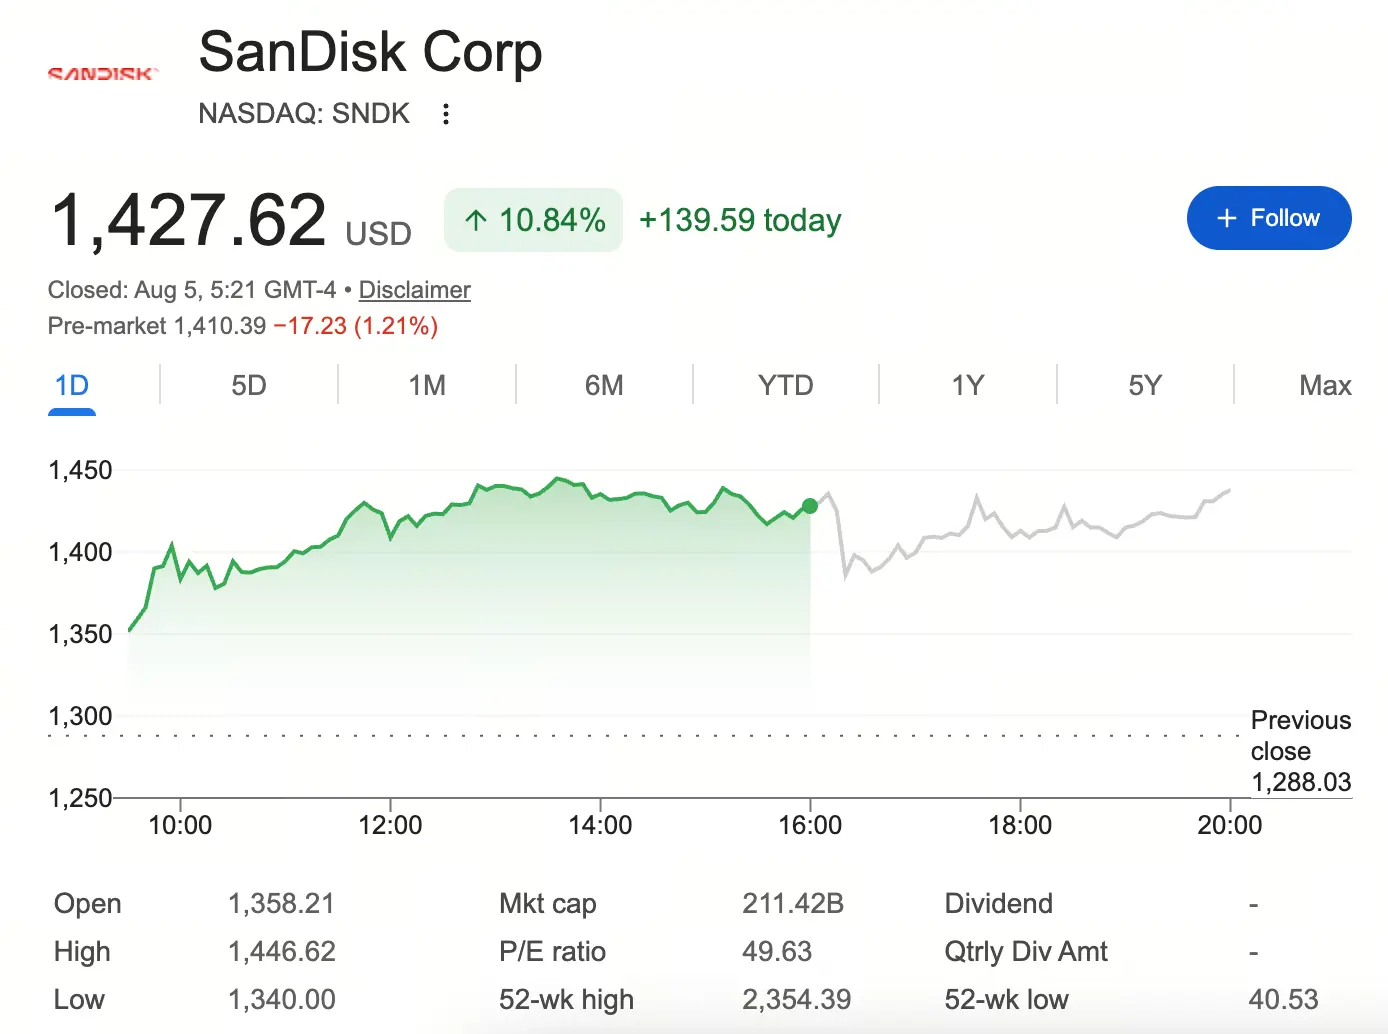
До публикации новости о HBF SanDisk пережила чрезвычайно сильное падение. Несмотря на впечатляющий рост с начала года, во время июльской распродажи акций компаний сектора памяти котировки в определённый момент снизились примерно на 47% от июньского максимума. Это падение отражало глубокую обеспокоенность рынка: обязательно ли рост спроса на AI-серверы приведёт к росту спроса на NAND? В тот период инвесторы опасались увеличения предложения NAND и роста запасов, полагая, что прежний стремительный рост SanDisk был лишь наложением восстановления цикла памяти на AI-нарратив, а не реальным улучшением структуры прибыли.
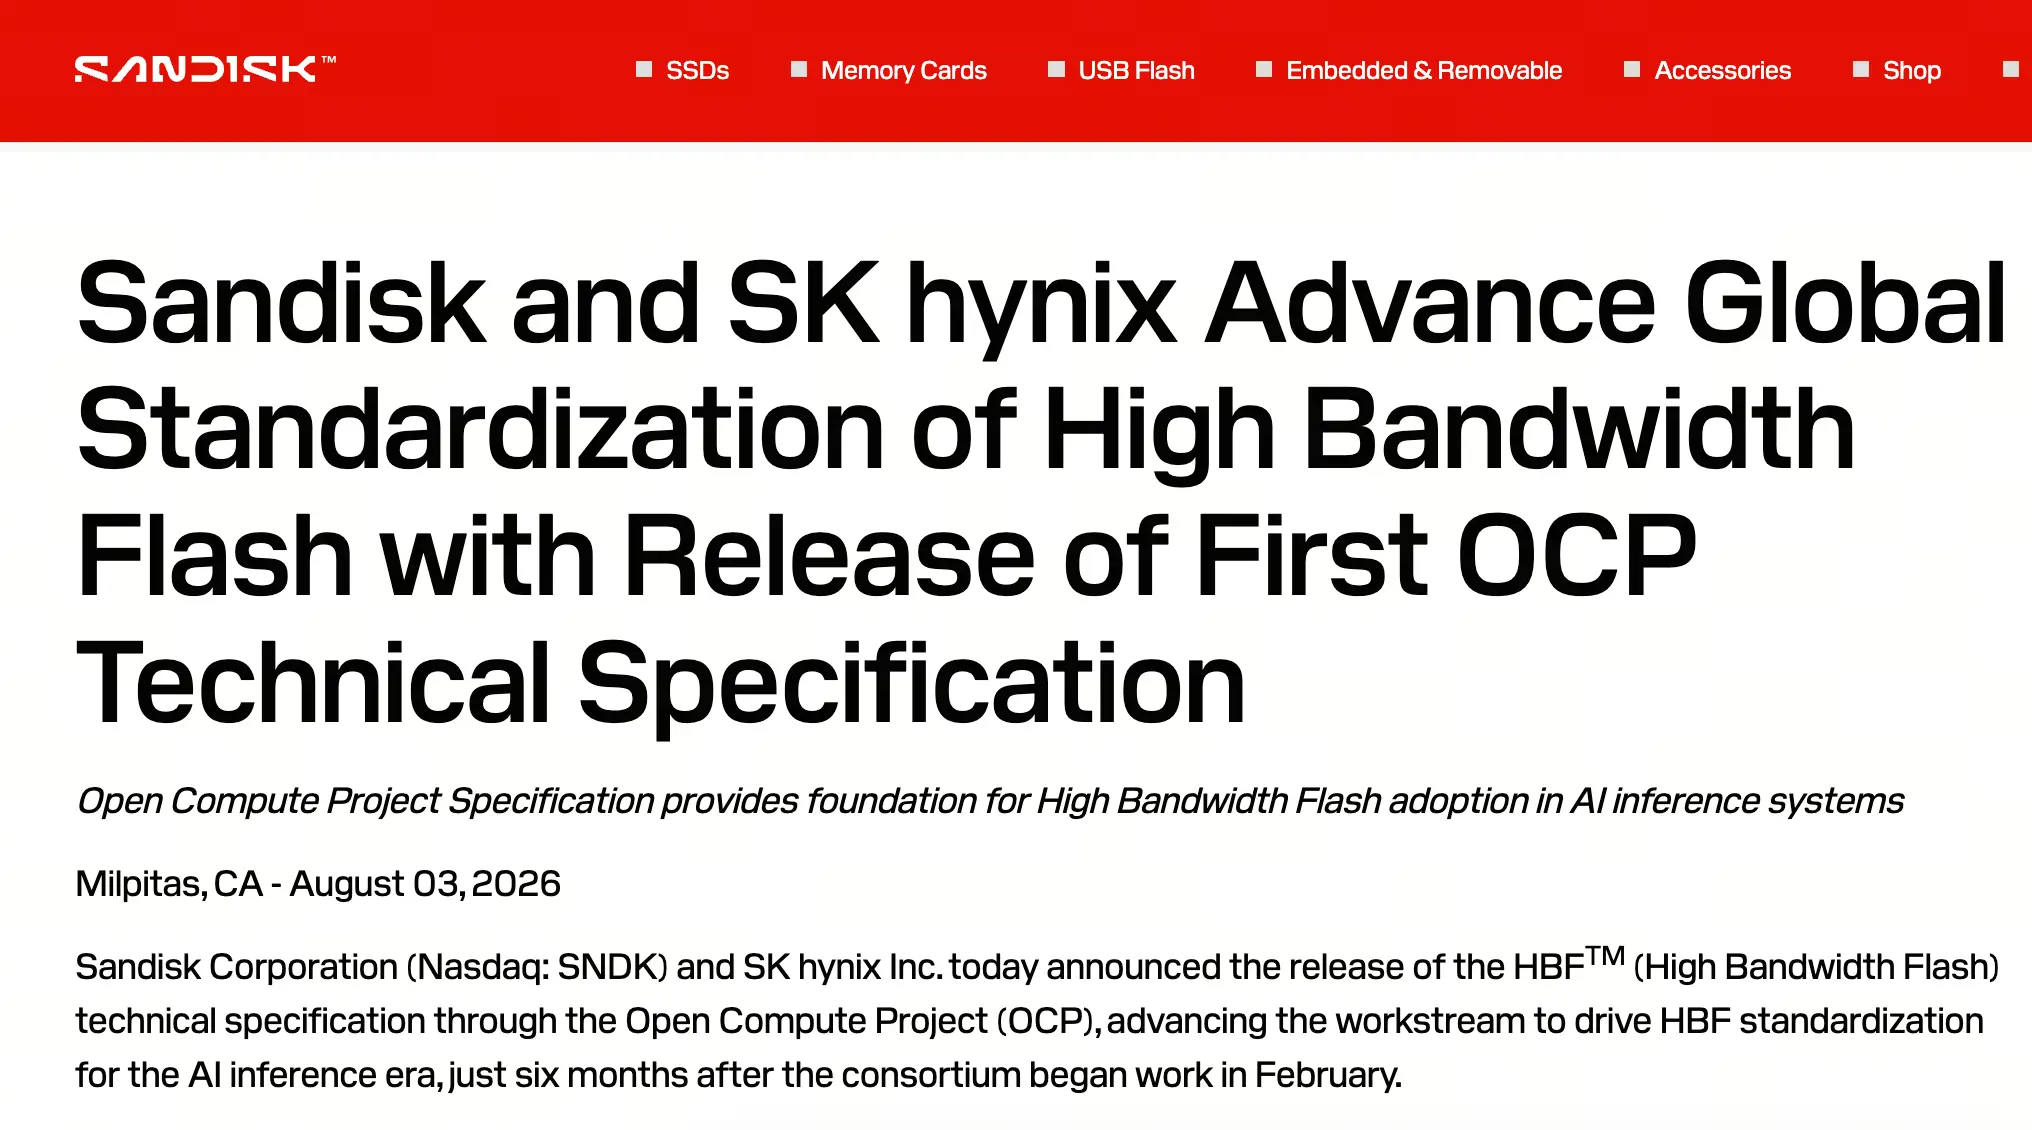
Создание альянса HBF, особенно после присоединения Google и Tenstorrent, полностью изменило эту логику. Рынок начал закладывать в оценки ожидание, что SanDisk больше не будет просто традиционным производителем памяти, следующим за ценовым циклом NAND, а может стать ключевым поставщиком, определяющим стандарты памяти для инфраструктуры AI следующего поколения. Именно эта смена рыночной оценки — от «циклической акции» к «акции AI-инфраструктуры» — стала главным фактором стремительного отскока котировок во вторник.
Ключевые показатели отчётности: вклад AI-бизнеса и маржинальность
Перед публикацией отчётности Уолл-стрит ожидала от SanDisk исключительно сильных результатов за четвёртый финансовый квартал. Согласно общему прогнозу рынка, выручка должна была составить 8,3–8,4 млрд долларов, а скорректированная прибыль на акцию — 34–35 долларов, что значительно превышает ранее озвученный компанией диапазон прогноза в 7,75–8,25 млрд долларов. Однако для динамики после публикации отчётности следующие четыре показателя важнее, чем одно лишь превышение прогноза по EPS.
Динамика цен на NAND и уровень запасов. Инвесторам необходимо убедиться, сохраняет ли ASP NAND (средняя цена продажи) потенциал для дальнейшего роста. Если руководство укажет на сокращение запасов и ужесточение предложения, это значительно ослабит опасения рынка по поводу достижения пика цикла.
Фактический вклад бизнеса AI-памяти. Рынок больше всего интересует, перешла ли HBF от технологической демонстрации к этапу, предшествующему коммерциализации. Любые позитивные заявления руководства о заказах клиентов из сферы AI-центров обработки данных и графике коммерциализации HBF будут рассматриваться как важные положительные катализаторы.
Устойчивость маржинальности. Ранее SanDisk прогнозировала скорректированную по стандартам non-GAAP валовую маржу на уровне 79–81%, что является редким для отрасли памяти показателем. Ключевым тестом способности компании диктовать цены станет то, сможет ли она сохранить или увеличить маржинальность одновременно с высоким ростом выручки.
Прогноз на 2027 финансовый год. Главная борьба после публикации отчётности развернётся вокруг прогноза на следующий финансовый год. Оценка руководством капитальных расходов, баланса спроса и предложения NAND, а также способности спроса со стороны AI компенсировать колебания традиционного цикла определит среднесрочное направление движения акций.
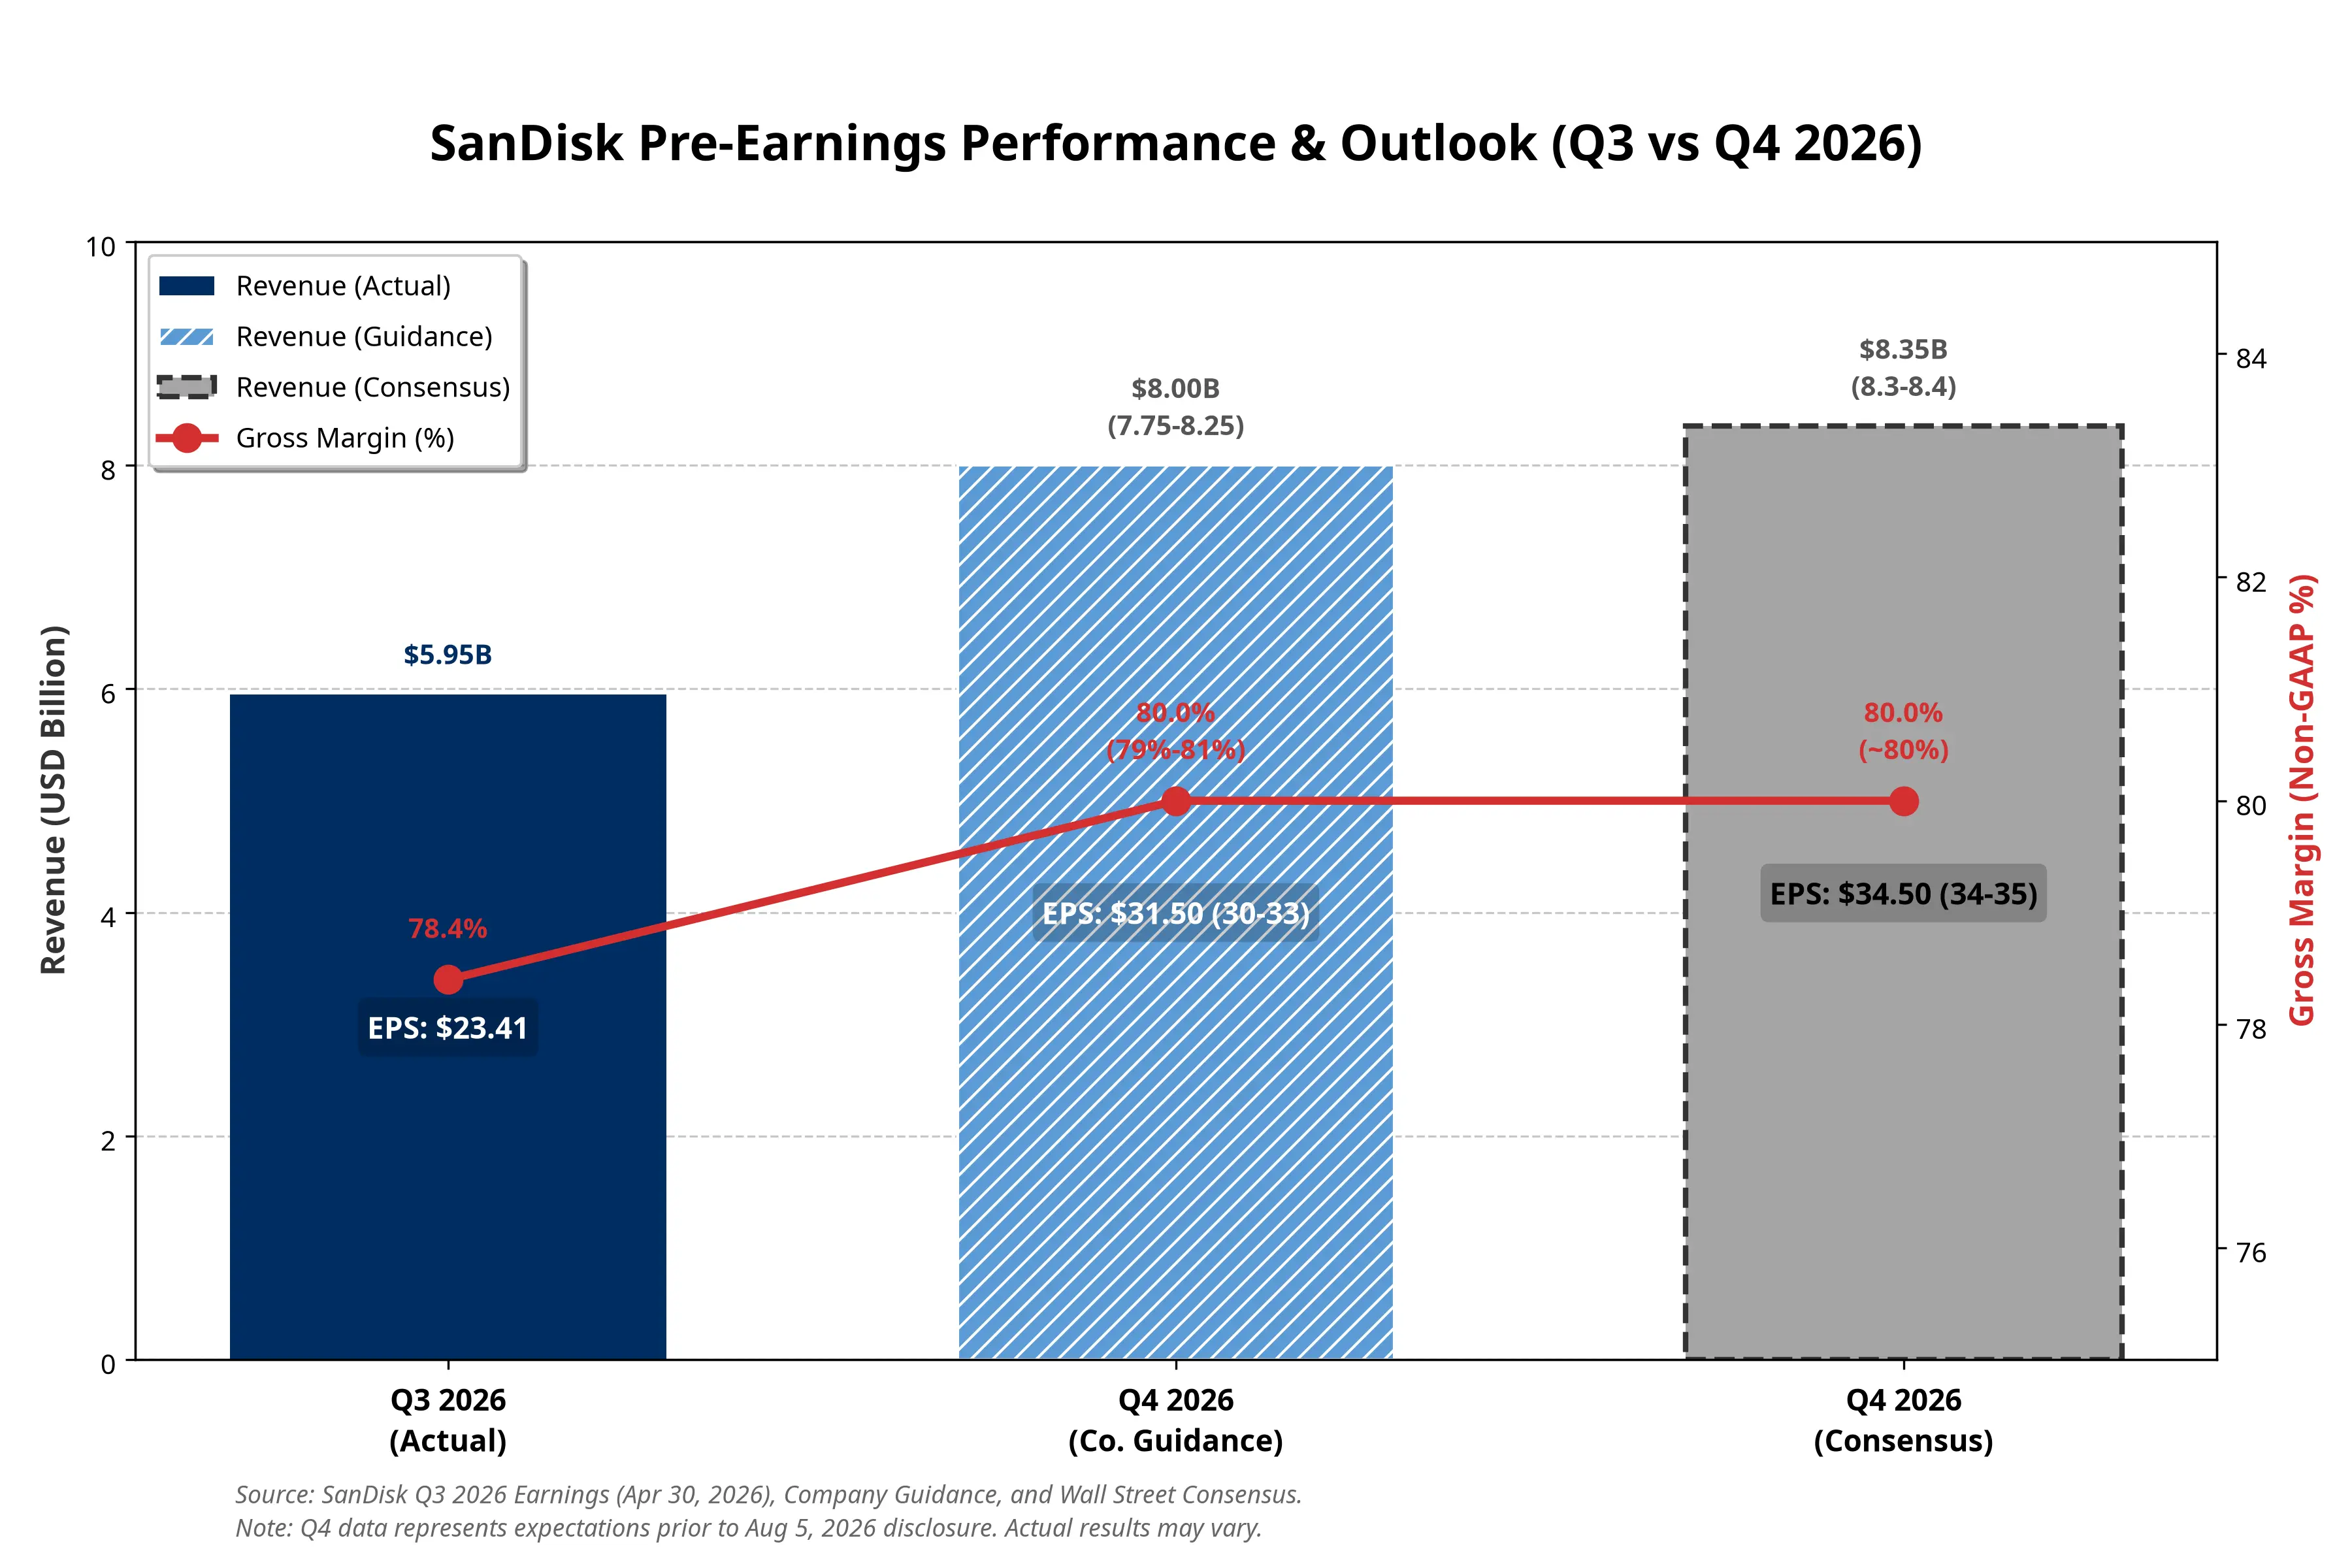
Отслеживание ключевых финансовых показателей SanDisk (сравнительный график квартальных данных)
Сценарный анализ после публикации отчётности
На фоне высокой рыночной оценки компании и столь же высоких ожиданий после публикации отчётности возможны три сценария. В оптимистичном сценарии, если EPS и валовая маржа одновременно превысят прогнозы, а руководство представит сильный прогноз спроса на AI-память, котировки могут вновь попытаться достичь предыдущих максимумов. В нейтральном сценарии, если результаты совпадут с ожиданиями, но вклад AI останется неясным, рынок может решить, что позитивные факторы уже полностью учтены в оценке, и акции, вероятно, перейдут в боковое движение. В негативном сценарии, если цены на NAND начнут снижаться или прогресс в AI-бизнесе окажется медленным, обусловленный ранее этим нарративом рост может столкнуться с давлением со стороны фиксации прибыли.
Заключение
SanDisk оказалась на структурном переломном этапе развития отрасли памяти. Технология HBF открыла перед компанией перспективу перехода от «циклической растущей акции» к «ключевому активу AI-инфраструктуры». Однако смена инвестиционной логики требует подтверждения данными отчётности. Рост во вторник был основан на оценке ожиданий, а дальнейшая динамика после публикации отчётности будет зависеть от того, подтвердят ли факты эти ожидания.
Предупреждение о рисках: текущая цена акций всё ещё почти на 40% ниже 52-недельного максимума в 2 354,39 доллара, что означает как потенциал роста, так и скрытую волатильность. Цикличность отрасли памяти, неопределённость коммерциализации HBF и геополитические факторы — всё это переменные, которые инвесторам необходимо учитывать.
FAQ
1. В чём разница между HBF, HBM и SSD?
HBF (высокополосная флеш-память) — это новый уровень памяти между HBM и SSD. HBM отличается чрезвычайно высокой скоростью, но ограниченной ёмкостью и высокой стоимостью, тогда как SSD обладает большой ёмкостью, но работает медленнее. HBF использует архитектуру NAND-флеш-памяти, обеспечивая пропускную способность, близкую к HBM, и значительно большую по сравнению с HBM ёмкость при существенно более низкой стоимости. Технология предназначена для решения проблемы узких мест в хранении данных в сценариях AI-инференса.
2. Почему присоединение Google и Tenstorrent к альянсу HBF имеет большое значение?
Google и Tenstorrent — ключевые игроки в сфере AI-чипов и облачных сервисов. Их присоединение означает, что стандарт HBF — это не «игра для себя» SanDisk и SK Hynix, а решение, получившее признание со стороны ключевых участников прикладного рынка. Это крайне важно для формирования единой отраслевой экосистемы и масштабной коммерциализации стандарта.
3. Каковы основные риски и аргументы в пользу инвестиций в SanDisk?
Аргументы в пользу роста заключаются в том, что AI-инфраструктура вступает в этап расширения памяти, HBF может открыть новый спрос на NAND, а сотрудничество с SK Hynix укрепляет конкурентоспособность экосистемы. К основным рискам относятся значительный рост котировок, выраженная цикличность отрасли NAND, необходимость дополнительной проверки коммерциализации HBF временем, а также неопределённость в отношении того, сможет ли спрос со стороны AI трансформироваться в реальную прибыль.