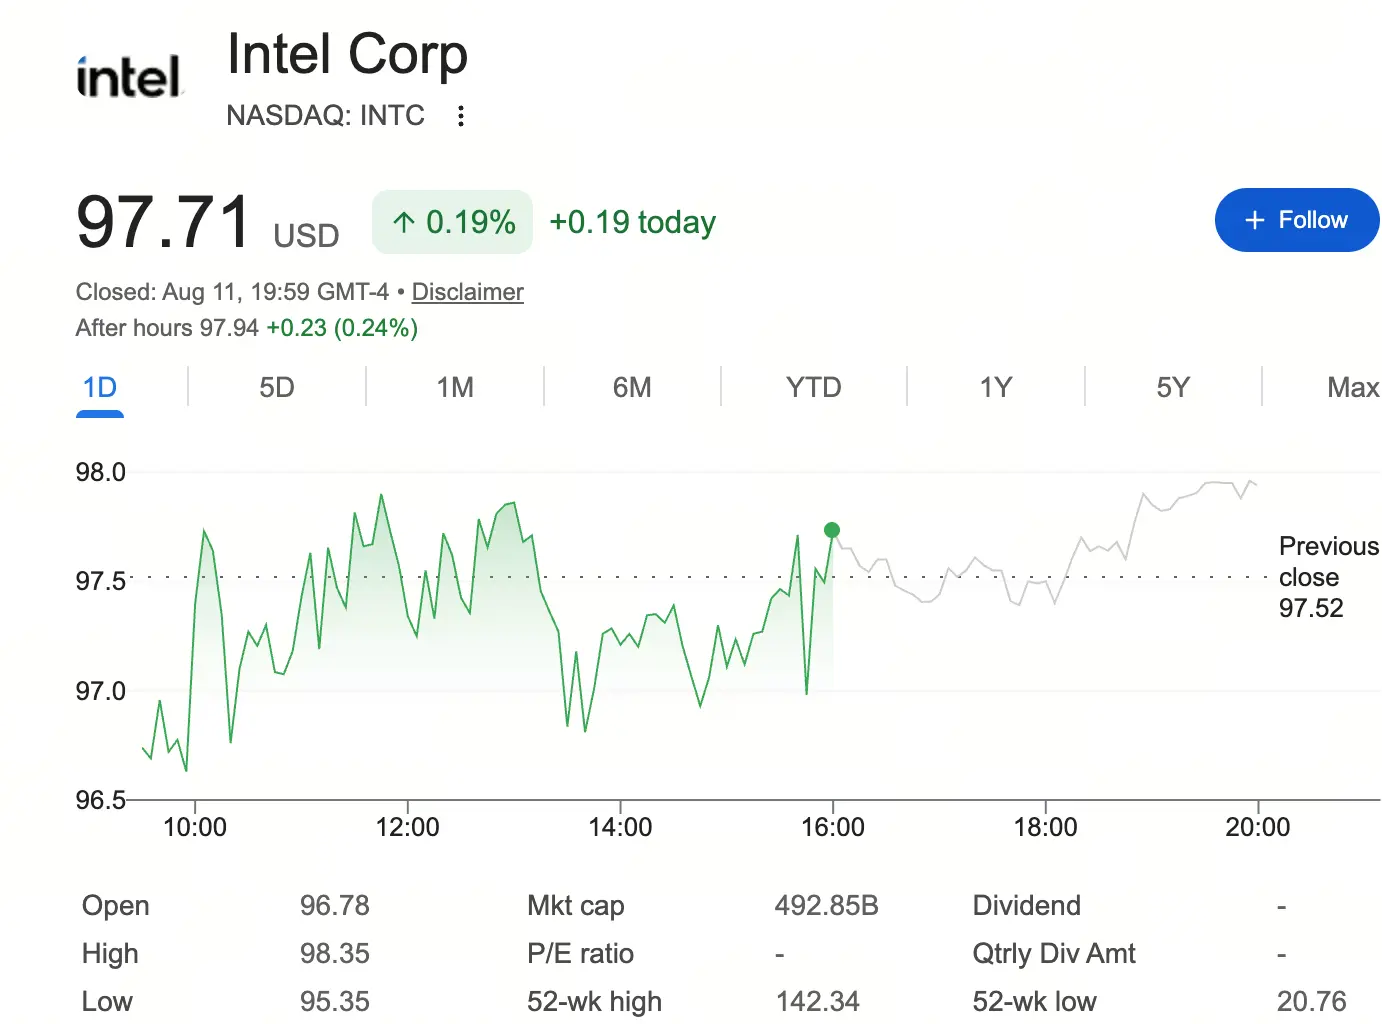
Источник: Google Finance
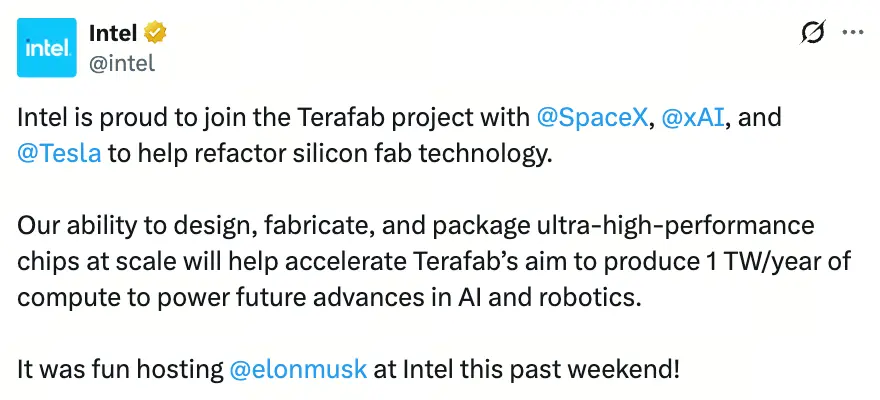
Помимо сокращения штата, реструктуризации и улучшения финансовых показателей под руководством генерального директора Intel Лип-Бу Таня, одним из наиболее символичных катализаторов этого роста стала поддержка проекта Terafab. В апреле этого года были опубликованы фотографии встречи генерального директора Intel Лип-Бу Таня с Илоном Маском, после чего официальный аккаунт Intel объявил: «Для нас большая честь присоединиться к проекту Terafab и вместе с SpaceX, xAI и Tesla переосмыслить технологии производства чипов». Тан отметил: «У Илона Маска есть успешный опыт преобразования целых отраслей — именно это сегодня необходимо полупроводниковой промышленности. Terafab представляет собой смену парадигмы в способах производства логических чипов, памяти и упаковки».
Однако рынку необходимо прояснить один момент: на данный момент Intel и Terafab не подписали имеющий обязательную силу долгосрочный коммерческий контракт. В документах, поданных SpaceX, прямо указано, что партнёры Terafab не обязаны продолжать сотрудничество, а окончательное соглашение может так и не быть подписано. Иными словами, поддержка Маском 14A пока остаётся на уровне рамочных договорённостей, а не подтверждённого заказа.
Что это означает для Intel? Ответ: верификация, а не выручка.
В 2025 году внешняя выручка контрактного производственного бизнеса Intel составила всего около 307 млн долларов, а убыток подразделения достиг 10,3 млрд долларов. Разработка и массовое производство по техпроцессу 14A требуют огромных капитальных затрат — Intel уже повысила целевой показатель капитальных расходов на 2026 год с 18 млрд до более чем 20 млрд долларов. Без обязательств со стороны крупных внешних клиентов коммерческая жизнеспособность 14A по-прежнему вызывает вопросы. Выбор Маска как раз посылает рынку сигнал: клиент с наиболее острой потребностью в вычислительных мощностях для ИИ в мире, по крайней мере с технологической точки зрения, признал процесс Intel 14A.
Технологический график и проблемы выхода годных чипов по техпроцессу 14A
График массового производства по техпроцессу Intel 14A уже определён. Как подтвердил генеральный директор Лип-Бу Тань на телефонной конференции по итогам второго квартала 2026 года, опытное производство в рамках проверки рисков должно начаться во второй половине 2027 года, а массовый выпуск запланирован на 2028 год. Это опережает предыдущий план, предусматривавший опытное производство в 2028 году и массовый выпуск в 2029 году.
Что касается технологического прогресса, комплект проектирования процесса (PDK) версии 0.5 для 14A уже открыт для клиентов, а выпуск версии 0.9 ожидается в октябре 2026 года. Intel заявляет, что 14A уже превосходит аналогичные показатели 18A по плотности дефектов и производительности транзисторов.
Однако выход годных изделий остаётся наиболее важной переменной. По расчётам, при текущем уровне дефектности 14A около 0,5 дефекта на квадратный сантиметр выход годных вычислительных кристаллов Panther Lake площадью 114,304 мм² составляет примерно 56,45%. До перехода к полномасштабному производству Intel планирует снизить уровень дефектности до 0,1, что позволит повысить выход годных до 80–90%. Переход от 55% к 85% требует системной оптимизации материалов, оборудования и параметров процесса; для этого нужны время и проверка, а неопределённость сохраняется.
Для сравнения, TSMC продвигает техпроцесс 2 нм иными темпами. Клиентская экосистема TSMC в сфере передовых техпроцессов, опыт массового производства и уровень контроля выхода годных по-прежнему создают разрыв, который Intel в краткосрочной перспективе трудно преодолеть. В 2025 году выручка TSMC от контрактного производства более чем в сто раз превысила выручку производственного подразделения Intel. Чтобы добиться прорыва в привлечении клиентов для 14A, Intel нужны не только заявления Маска, но и реальные заказы со стабильным повышением выхода годных.
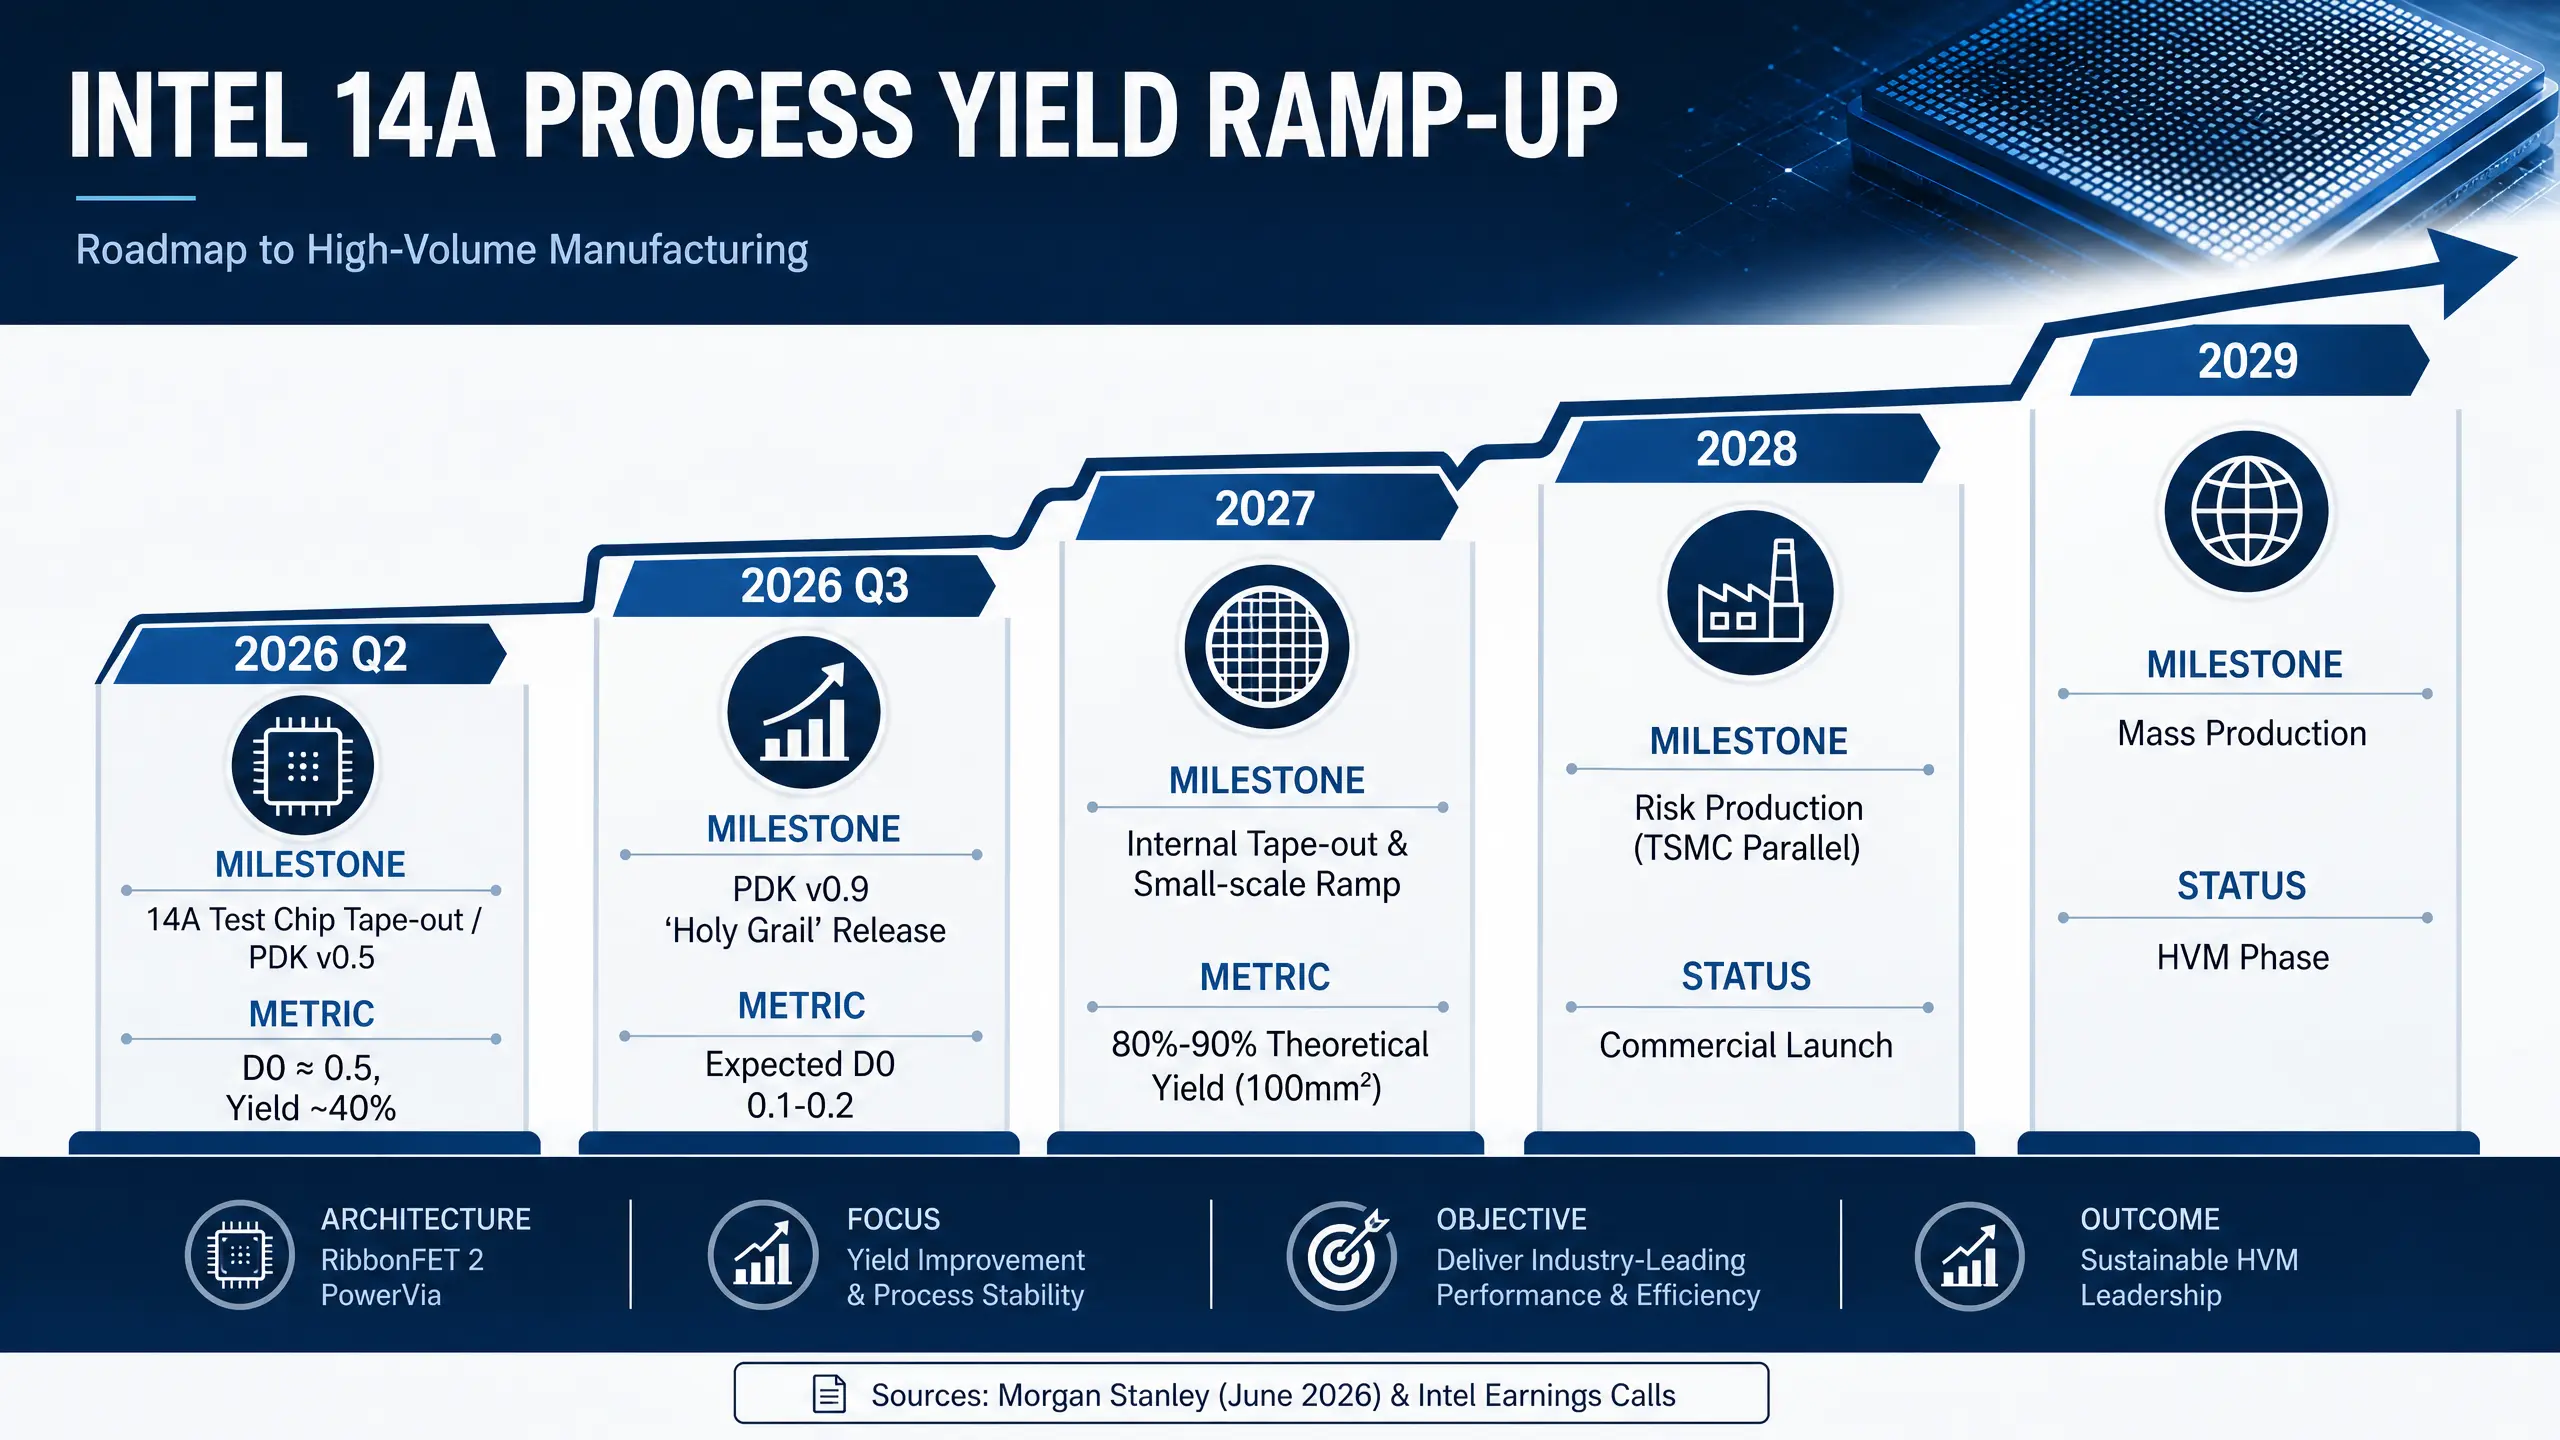
Дорожная карта повышения выхода годных по техпроцессу Intel 14A
Способно ли улучшение фундаментальных показателей Intel поддержать оценку?
Финансовые данные действительно свидетельствуют об улучшении фундаментальных показателей Intel. Выручка во втором квартале 2026 года выросла на 25% в годовом выражении, до 16,1 млрд долларов. Хотя убыток контрактного производственного бизнеса по-прежнему достиг 2,1 млрд долларов, рынок больше интересует динамика улучшения, чем абсолютные значения. В сегменте процессоров для дата-центров Intel получает выгоду от расширения рабочих нагрузок, связанных с инференсом ИИ и агентными системами, а спрос на процессоры Xeon продолжает расти. В июле 2026 года HSBC повысил целевую цену акций Intel до 200 долларов. Одним из ключевых аргументов стали позитивная динамика бизнеса процессоров для дата-центров и возвращение контрактного производства в оценку компании.
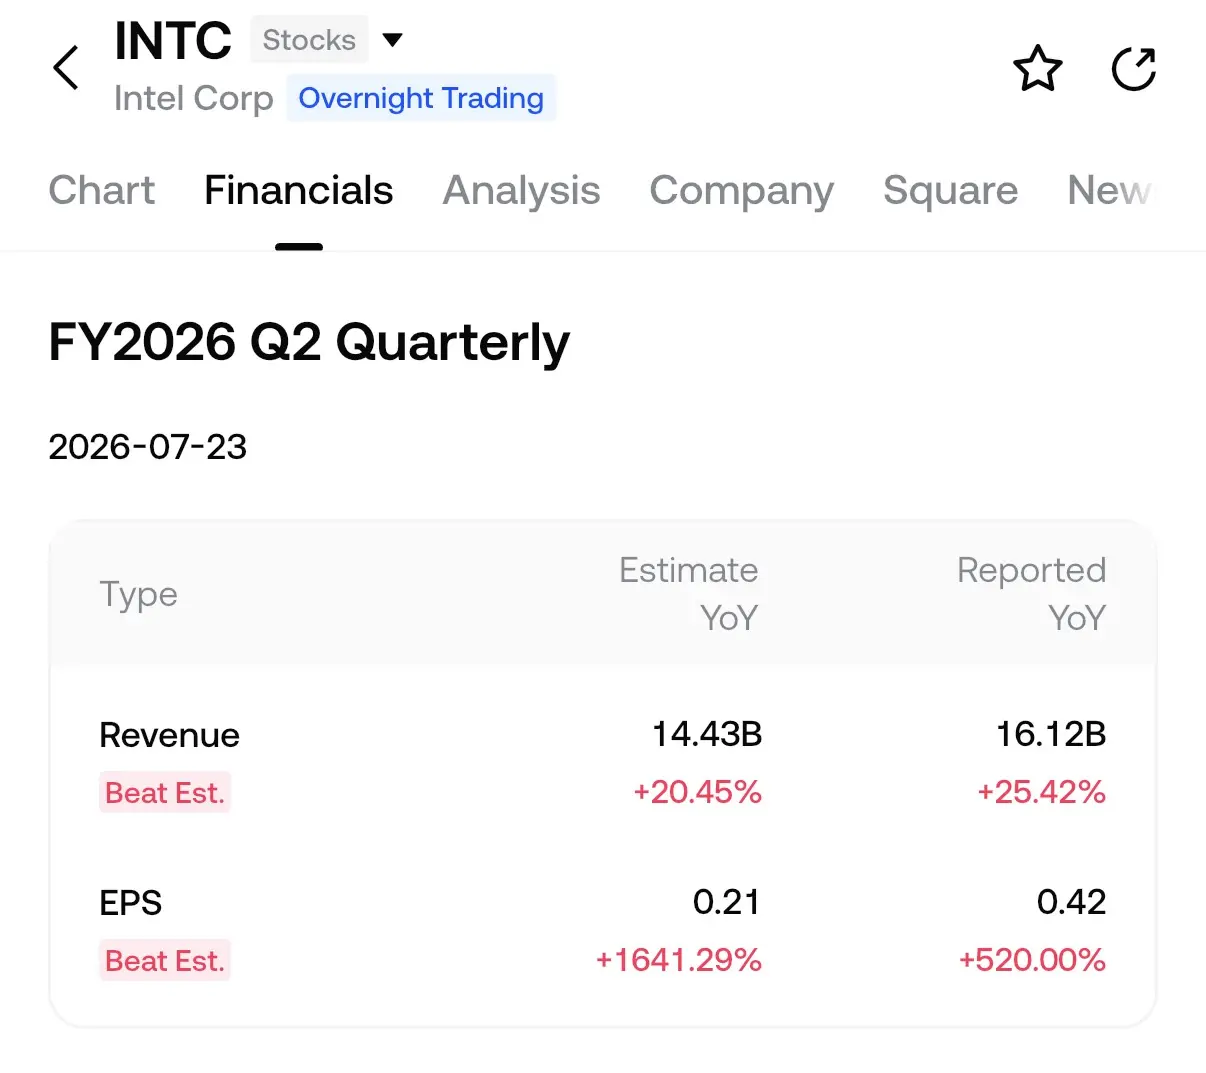
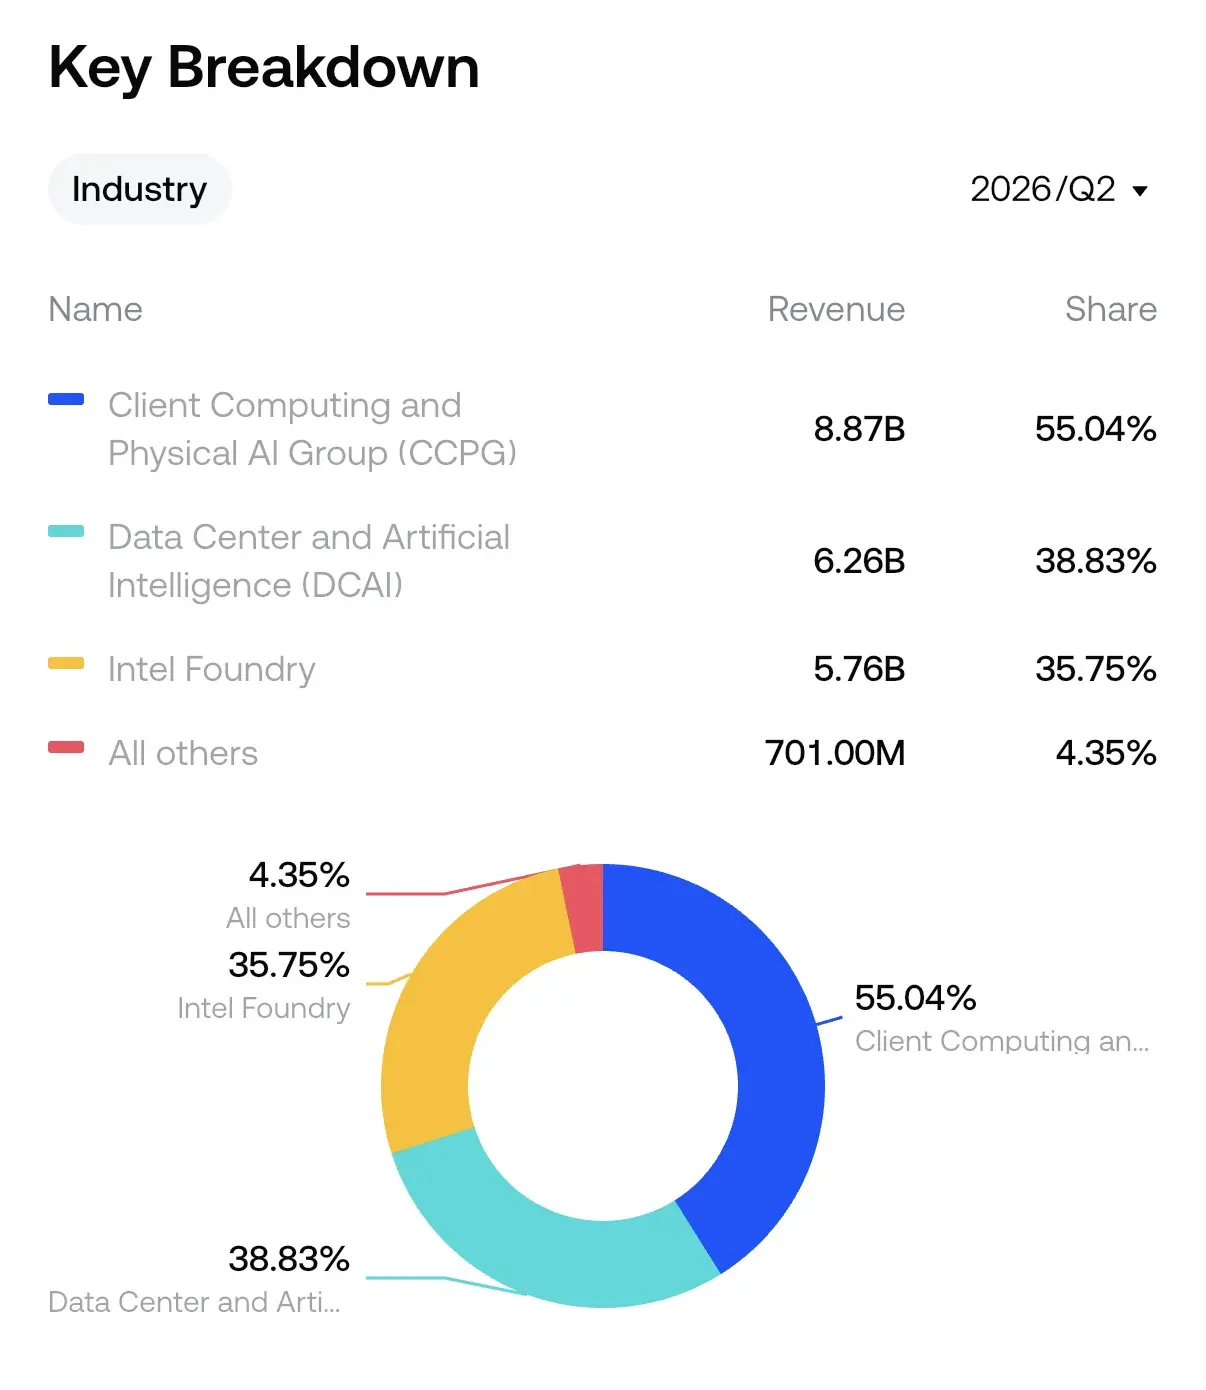
Источник: данные о котировках акций в приложении Gate; сведения систематизированы на основе финансовой отчётности компании
Однако риски, заложенные в этой оценке, также очевидны. Разногласия на Уолл-стрит в отношении Intel остаются значительными: по состоянию на 28 июля JPMorgan присвоил акциям рейтинг «продавать» с целевой ценой 85 долларов, тогда как Bank of America рекомендовал «покупать» с целевой ценой 160 долларов. Сигналы опционного рынка также стали более осторожными: с момента публикации отчётности 23 июля соотношение объёма торгов пут- и колл-опционами выросло до 0,79, а соотношение открытых позиций достигло 1,01, что указывает на недостаточную уверенность трейдеров в краткосрочном росте.
С технической точки зрения с середины июля акции Intel формируют перевёрнутую фигуру «голова и плечи»: левое плечо находится в районе 89 долларов, голова — на уровне 81 доллара, правое плечо — около 96 долларов, а линия шеи проходит на отметке 104 доллара. Если цена закрытия превысит линию шеи на уровне 104 долларов на фоне роста объёма торгов, это может открыть пространство для движения к 109, 113 и 118 долларам. Однако при пробое поддержки правого плеча на уровне 96 долларов рубежи 89 и 81 доллар станут уровнями защиты от дальнейшего снижения.
Вывод: стратегический опцион или перелом фундаментальных показателей?
Текущий рост акций Intel в большей степени отражает переоценку рынком стратегической ценности компании в производстве чипов для ИИ, а не реализацию её краткосрочного потенциала прибыли. Terafab предоставляет Intel «входной билет» в ключевую цепочку поставок инфраструктуры ИИ — проект подтверждает технологическую жизнеспособность техпроцесса 14A в глазах ведущих клиентов, однако до превращения этого потенциала в реальные выручку и прибыль ещё далеко.
Инвесторам необходимо следить за тремя ключевыми переменными: во-первых, перерастёт ли проект Terafab из рамочного соглашения в официальный коммерческий контракт; во-вторых, сможет ли техпроцесс 14A в 2027–2028 годах в соответствии с планом повысить выход годных и выйти на массовое производство; в-третьих, сможет ли цикл капитальных расходов на ИИ продолжить поддерживать премию в оценке производственных мощностей для передовых техпроцессов.
Если все три направления получат положительное подтверждение, нарратив Intel о производстве для ИИ будет подкреплён фундаментальными показателями. В противном случае заложенные в текущую цену акций оптимистичные ожидания столкнутся с риском коррекции. Для Intel ценность Terafab заключается не в настоящем моменте, а в том, станет ли этот проект первым шагом на пути к будущему.
FAQ
1. Каков объём первоначальных инвестиций в проект Terafab? Какую роль в нём играет Intel?
Первоначальные инвестиции в Terafab составляют 16,8 млрд долларов; финансирование совместно осуществляют SpaceX и Tesla. Intel является технологическим партнёром Terafab, а её техпроцесс 14A определён как ключевая производственная технология фабрики. При этом стороны ещё не подписали имеющий обязательную силу долгосрочный контракт.
2. Когда техпроцесс Intel 14A выйдет на массовое производство?
Опытное производство по техпроцессу 14A в рамках проверки рисков планируется начать во второй половине 2027 года, а массовый выпуск — в 2028 году. PDK версии 0.5 уже открыт для клиентов, выпуск версии 0.9 ожидается в октябре 2026 года.
3. На каком уровне сейчас находятся акции Intel?
По состоянию на 12 августа 2026 года по пекинскому времени акции Intel стоили 97,71 доллара, а рыночная капитализация составляла около 492,85 млрд долларов. Диапазон за 52 недели — от 20,76 до 142,35 доллара.
4. Почему взгляды Уолл-стрит на Intel настолько расходятся?
JPMorgan присвоил акциям рейтинг «продавать» с целевой ценой 85 долларов, а Bank of America рекомендовал «покупать» с целевой ценой 160 долларов. Разногласия сосредоточены вокруг темпов коммерциализации контрактного производственного бизнеса Intel, способности 14A выйти на массовое производство и устойчивости цикла капитальных расходов на ИИ.
5. Каков главный риск инвестиций в Intel?
Главный риск заключается в том, что сотрудничество с Terafab не превратится в реальные заказы, выход годных при массовом производстве 14A окажется ниже ожиданий и приведёт к высоким издержкам, а замедление инвестиций в инфраструктуру ИИ окажет давление на оценку всего сектора.