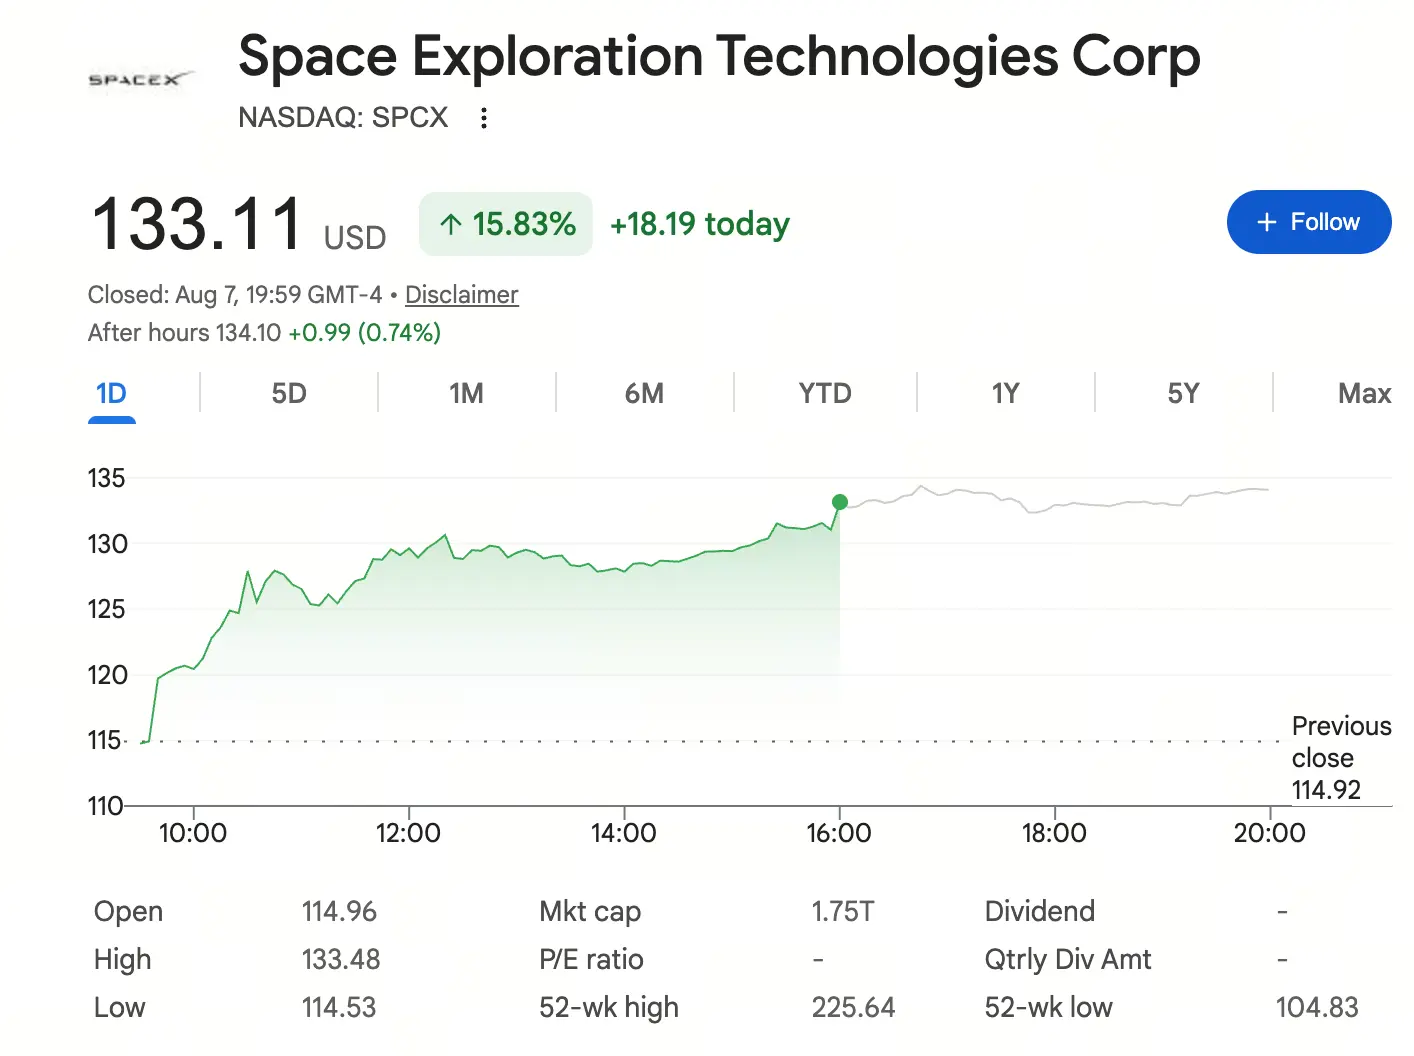
Источник: Google Finance
6 августа по пекинскому времени для SpaceX завершился первый после IPO масштабный lock-up-период: около 911,5 млн акций, принадлежавших инсайдерам, получили допуск к торгам. Доля свободно обращающихся акций компании выросла с 4,9% до 11,8%, а стоимость разблокированных акций составила около 100 млрд долларов. Согласно традиционной рыночной логике, масштабное снятие ограничений означает шок предложения и обычно оказывает давление на котировки. Однако SpaceX пошла по совершенно иному сценарию: в день окончания lock-up-периода акции выросли примерно на 4%, а на следующий день ускорили рост почти до 16%.
За этим аномальным движением стоят перезагрузка рыночных ожиданий, подтверждение фундаментальных показателей и синхронный приток капитала.
Почему акции SpaceX выросли после окончания lock-up-периода?
Риск снятия ограничений уже был заложен в цену
SpaceX股价 накануне окончания lock-up-периода пережила глубокую коррекцию. С исторического максимума 225,61 доллара, зафиксированного в июне, до минимума около 105 долларов в начале этой недели падение составило более 53%. Ключевой причиной снижения стала предварительная торговля рынком риском окончания lock-up-периода. Аналитик Morningstar Николас Оуэнс заявил Yahoo Finance: «Недавнее резкое падение фондового рынка в значительной степени было вызвано ожиданиями инвесторов, что акции будут размыты». После реализации главного фактора неопределённости и значительно меньшего, чем ожидалось, объёма фактических продаж рынок вновь сосредоточился на долгосрочной стоимости компании.
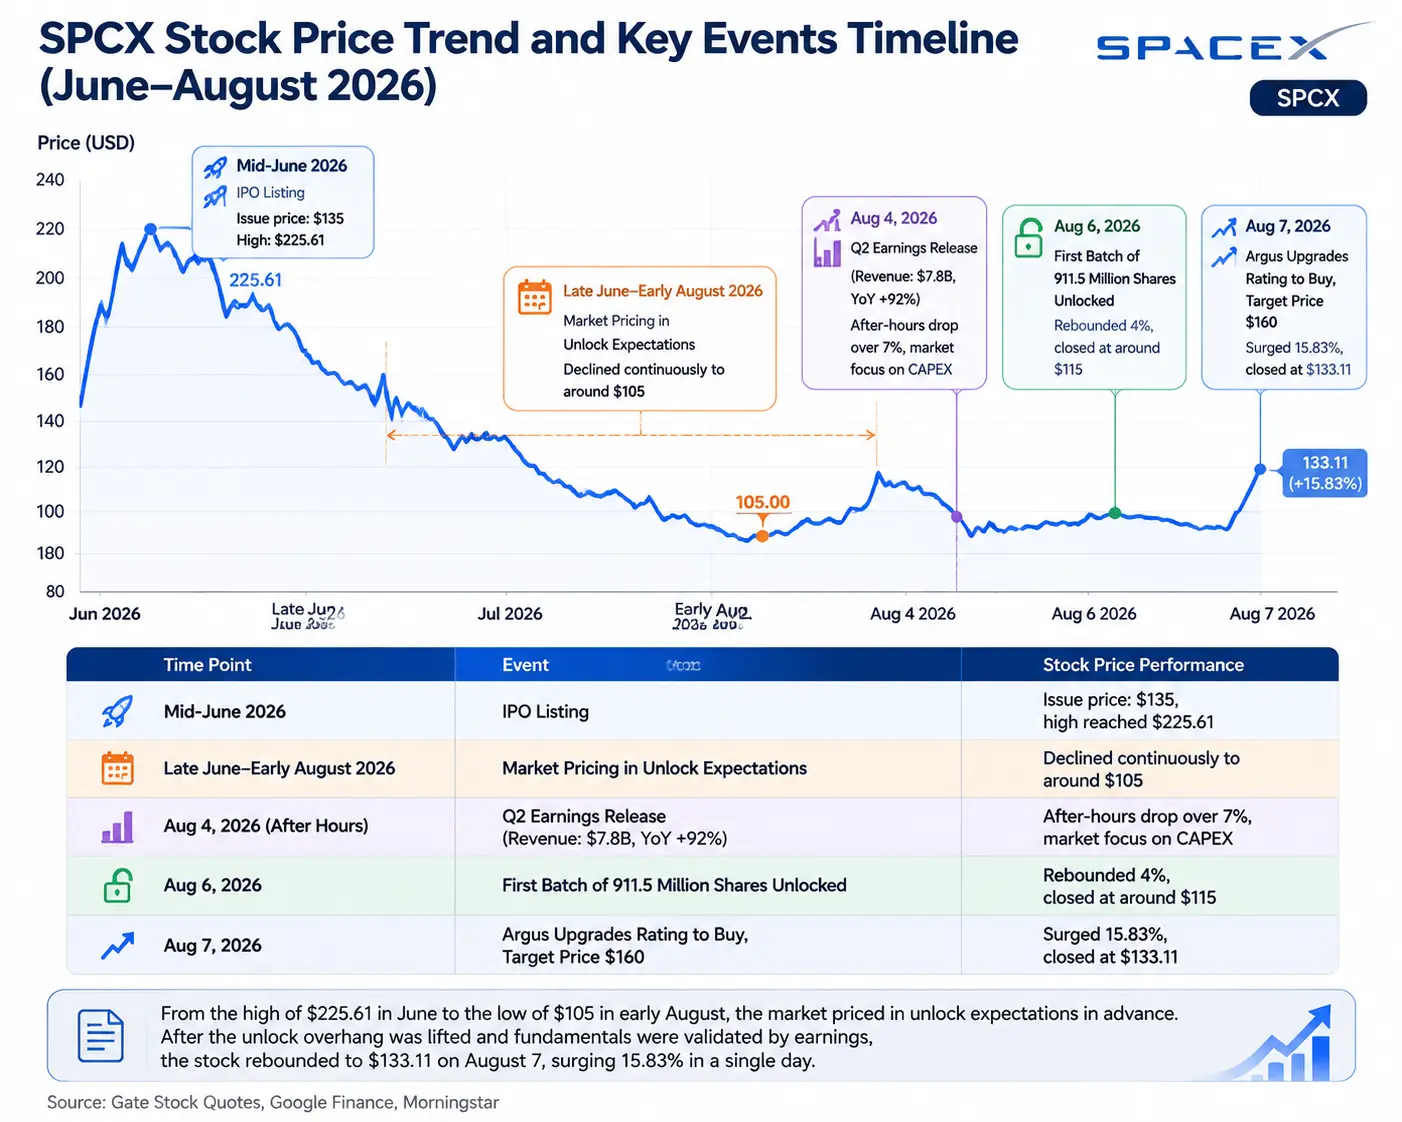
График динамики акций SPCX с указанием ключевых событий
Фактическое давление продаж оказалось ниже ожиданий рынка
Допуск к торгам 911,5 млн акций не означает, что все они поступили на рынок. Долгосрочные инвесторы, сотрудники и ранние акционеры после оценки фундаментальных показателей компании могли решить сохранить акции. Кроме того, более 6 млрд акций, принадлежащих самому Илону Маску, по-прежнему подпадают под ограничения lock-up-периода и смогут торговаться только с июня 2027 года. Фактический объём нового предложения на вторичном рынке оказался значительно ниже теоретического, поэтому рынок переоценил ситуацию: вместо «риска распродаж после снятия ограничений» он заговорил о «высвобождении ликвидности и повышении эффективности торгов».
Превысившие ожидания финансовые результаты укрепили уверенность инвесторов
Опубликованные до окончания lock-up-периода финансовые результаты предоставили важную фундаментальную поддержку. Отчёт за второй квартал 2026 года, опубликованный 4 августа, показал выручку компании в размере 7.81B долларов, что на 92% больше, чем годом ранее, и выше рыночного прогноза примерно в 6,9 млрд долларов. Скорректированная EBITDA достигла 3.54B долларов, увеличившись на 191% в годовом выражении. Хотя чистый убыток за квартал составил 541 млн долларов, он заметно сократился по сравнению с 1.01B долларов годом ранее. В чувствительный момент открытия окна для торговли сильные финансовые показатели дали рынку фундаментальное основание «держать, а не продавать» акции.
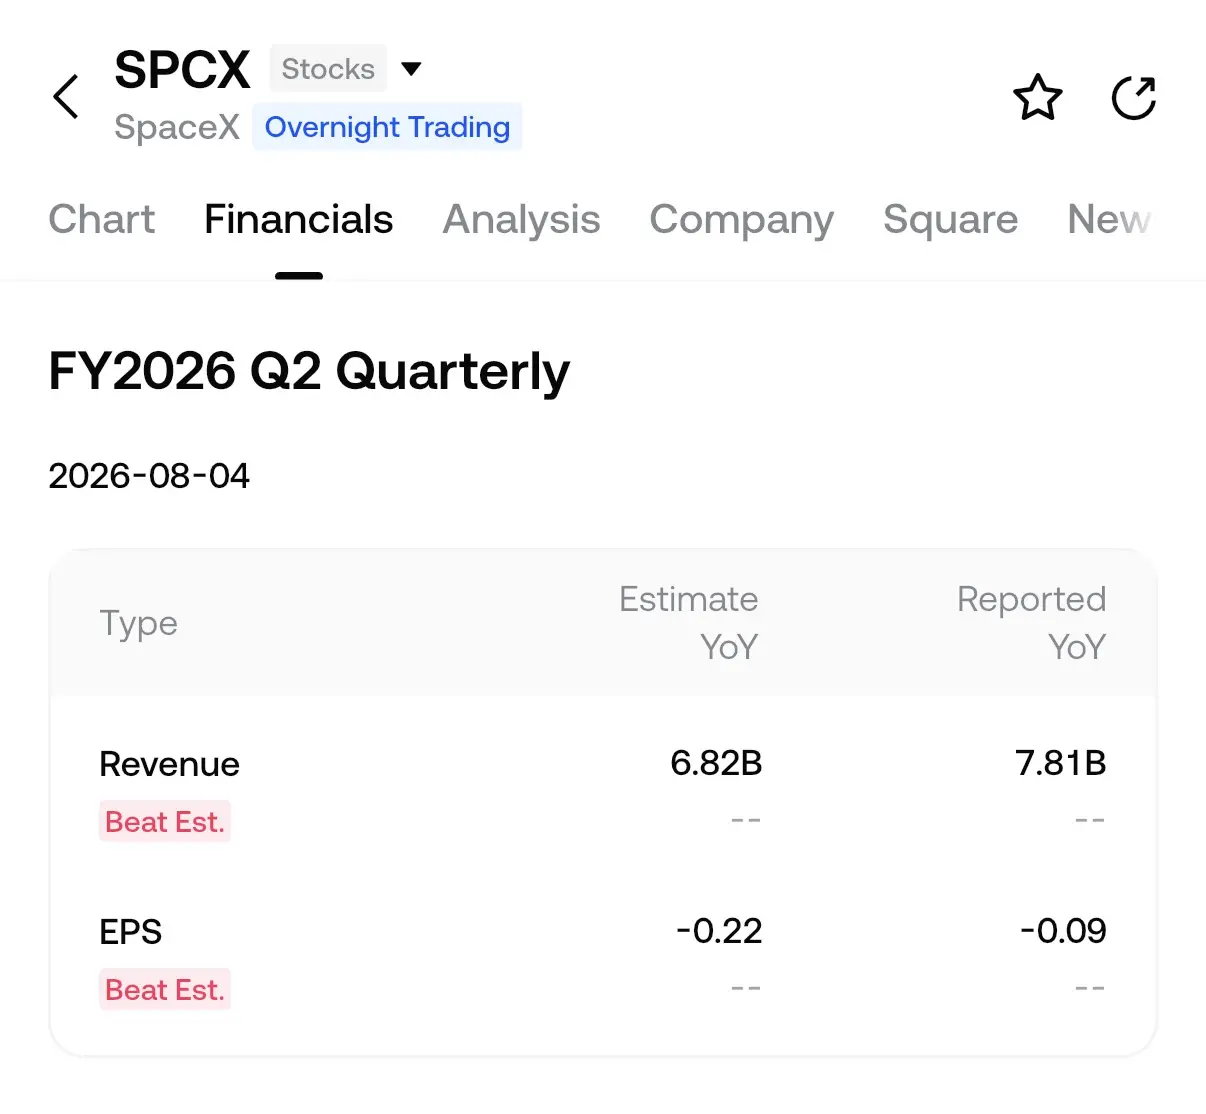
Источник: данные 股票行情 в приложении Gate; систематизация данных из финансовой отчётности компании
Повышение рейтингов аналитиками и возобновление притока капитала
На следующий день после окончания lock-up-периода аналитик Argus Стивен Сильвер повысил рейтинг SPCX с «держать» до «покупать», установив целевую цену на уровне 160 долларов. Он отметил, что масштабные инвестиции компании в AI-инфраструктуру уже начали приносить первые результаты. Корректировка рейтинга заставила инвесторов заново оценить ориентир стоимости SpaceX.
Ключевая логика роста SpaceX: почему рынок готов платить высокую оценку?
Starlink: спутниковый интернет переходит в фазу ускоренной коммерциализации
Starlink является наиболее стабильным источником выручки и прибыли SpaceX. Во втором квартале выручка сегмента подключений, главным образом Starlink, составила 4.29B долларов, увеличившись на 66% в годовом выражении и обеспечив около 55% общей выручки. Операционная прибыль достигла 1.66B долларов, прибавив 79%, а операционная маржа составила около 38,6%. К концу второго квартала число пользователей Starlink во всём мире достигло 12 млн, увеличившись за квартал более чем на 1,7 млн — это рекордный квартальный прирост.
Особого внимания заслуживают результаты корпоративного и государственного направлений. Их выручка составила 1.81B долларов, увеличившись на 108% в годовом выражении; теперь на них приходится более 40% выручки сегмента подключений. Проект Starshield получил многолетние контракты правительства США на сумму более 6 млрд долларов. В авиационной отрасли Starlink подписала важное соглашение с American Airlines, а обслуживание Southwest Airlines, Virgin Atlantic и других авиакомпаний уже началось. При этом уровень проникновения на авиационном рынке составляет лишь около 10%.
На телефонной конференции по итогам отчётности Маск раскрыл ещё более амбициозное направление: возможности спутников Starlink v3 будут примерно на порядок выше, чем у v2; количество планируемых запусков также увеличится примерно на порядок, а общая пропускная способность — примерно на два порядка. По его словам, «в какой-то момент Starlink вполне может обеспечивать большую часть мирового интернет-трафика… Это произойдёт не в далёком будущем, а менее чем через 10 лет».
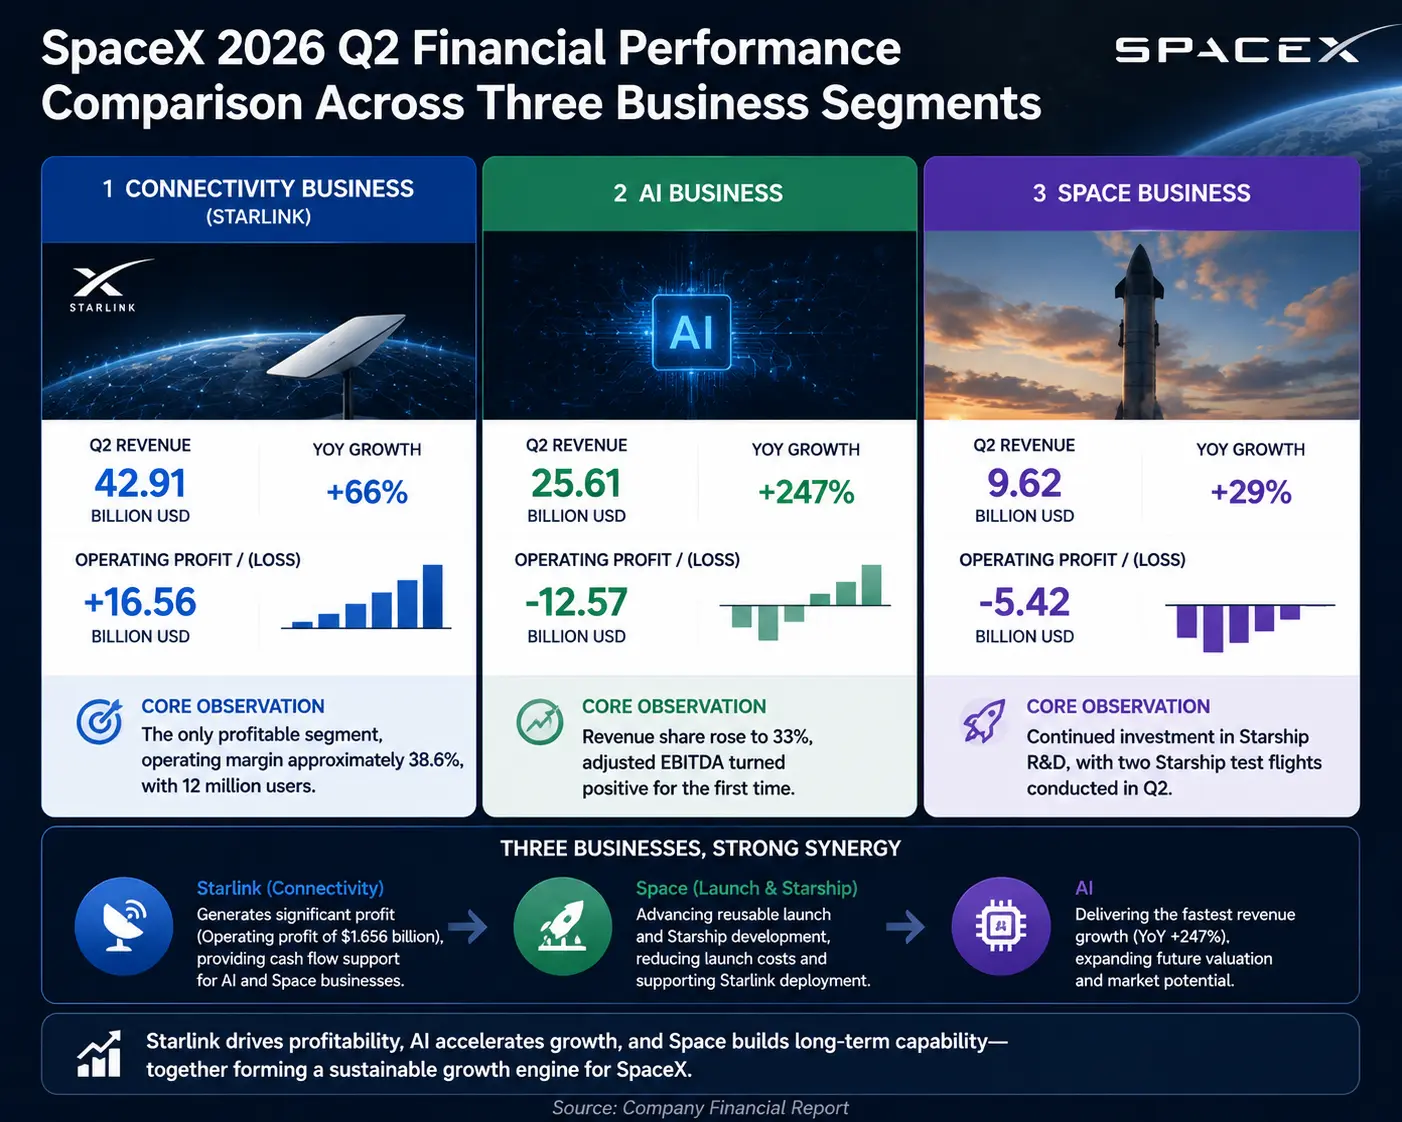
Сравнительный график финансовых показателей трёх ключевых бизнес-направлений SpaceX
AI-инфраструктура: формируется вторая кривая роста
Наибольшее расхождение с ожиданиями в этом отчёте пришлось на AI-бизнес. Во втором квартале выручка AI-направления SpaceX, включая xAI, Grok, платформу X и AI-вычислительную инфраструктуру, достигла 2.56B долларов, увеличившись на 247% в годовом выражении и на 213% по сравнению с предыдущим кварталом. Доля направления в общей выручке выросла примерно до 33%. Скорректированная EBITDA AI-бизнеса впервые стала положительной и составила 1.15B долларов.
Однако сомнения рынка в отношении AI-бизнеса также очевидны. Капитальные расходы за квартал достигли 18.37B долларов, из которых около 15,8 млрд долларов были направлены на AI-вычислительную инфраструктуру — более чем в 6 раз больше квартальной выручки AI-направления. Такой огромный объём капитальных затрат вызвал падение акций более чем на 7% после закрытия торгов.
На отчётной конференции Маск объяснил логику следующим образом: спрос на AI ежегодно растёт на 200%, поэтому цены на вычислительные мощности будут повышаться. SpaceX создаст крупнейший в мире вычислительный кластер и совместно с Nvidia разработает вычислительную полезную нагрузку Starlink AI1. Первое развёртывание проекта Starmind может начаться уже в 2027 году. Ключевая коммерческая логика заключается в следующем: если Starship значительно снизит стоимость вывода на орбиту, космос может стать новым местом размещения вычислительной инфраструктуры следующего поколения. Спутники для AI-вычислений создадут для Starship значительный внутренний спрос на запуски, воспроизводя промышленный цикл «Falcon 9 запускает Starlink, а Starlink поддерживает ракетную программу».
К концу второго квартала вычислительные мощности SpaceX достигли 1,4 ГВт — это в 3,5 раза больше, чем годом ранее. Компания подписала облачные контракты на общую сумму 14,1 млрд долларов, которые обеспечили около 1,6 млрд долларов новой выручки AI-инфраструктуры во втором квартале. После окончания отчётного периода были заключены дополнительные контракты на 6,7 млрд долларов.
Стоит ли покупать акции SpaceX? На какие риски следует обратить внимание инвесторам?
Факторы роста
С точки зрения долгосрочного потенциала три направления — глобальная экспансия Starlink, рост рынка коммерческой космонавтики и спрос на AI-инфраструктуру — всё ещё находятся на ранней стадии. SpaceX одновременно работает в сферах космонавтики, связи и AI-инфраструктуры, и на рынке практически нет сопоставимых активов для сравнения.
Что касается давления со стороны коротких позиций, по состоянию на 29 июля объём коротких позиций по SPCX составлял около 219,3 млн акций стоимостью 24,6 млрд долларов, или примерно 34% акций в свободном обращении. Если котировки продолжат расти, это может спровоцировать закрытие коротких позиций и дополнительно ускорить краткосрочный подъём.
Сигналы рынка опционов также указывают на позитивные настроения. В опционах с датами экспирации 14, 21 и 28 августа открытый интерес по колл-опционам сосредоточен в диапазоне 130–160 долларов, особенно в районе 150 и 160 долларов. Спекулятивные позиции по колл-опционам также достигают страйков 200, 250 и даже 450 долларов. Соотношение путов к коллам составляет 0,44, что указывает на бычьи настроения рынка в краткосрочной перспективе.
Факторы риска
Главное противоречие связано с высокой оценкой. Текущая оценка SpaceX уже учитывает значительную часть ожиданий будущего роста. Несмотря на сильную динамику выручки, чистый убыток во втором квартале составил 541 млн долларов, а капитальные расходы в 2,35 раза превысили выручку. Скорректированная EBITDA сегмента подключений составила 2,6 млрд долларов, тогда как капитальные расходы группы за тот же период достигли 18.37B долларов, что создаёт огромный дефицит свободного денежного потока.
Нельзя игнорировать и последующее давление со стороны предложения после окончания lock-up-периодов. Первый раунд был лишь начальным этапом. Согласно графику, до конца года состоится ещё несколько раундов: около 960 млн акций с августа до середины октября; примерно 1,28–1,30 млрд акций с конца октября до начала ноября; около 1,15–1,20 млрд акций 8 декабря. К 8 декабря в свободное обращение может поступить до 40% акций компании. Способность нового спроса стабильно поглощать это предложение определит, сможет ли цена закрепиться на более высоких уровнях.
Сохраняется неопределённость относительно темпов коммерциализации. Ход разработки Starship, способность Starlink поддерживать прибыльность в условиях снижения цен и возможность AI-инфраструктуры обеспечить устойчивый вклад в выручку — все эти вопросы требуют дальнейшего подтверждения. Руководство ожидает, что к концу года годовой темп выручки достигнет 100 млрд долларов; долгосрочная цель составляет 1 трлн долларов годовой выручки, а внутренние прогнозы по срокам её достижения были перенесены с 2031 на 2030 год. Для реализации этих показателей потребуется исключительно высокая эффективность исполнения.
Прогноз динамики акций SpaceX: где находится потенциал роста в августе?
Ключевые технические уровни
SPCX пробила нисходящий канал, сформировавшийся с середины июня. Следующий уровень сопротивления находится около 137,69 доллара; выше расположена отметка 150,98 доллара — уровень коррекции Фибоначчи 61,8%, примерно соответствующий цене открытия в первый день торгов. При пробое 165,23 доллара — середины всего нисходящего движения — акции могут вновь направиться к историческому максимуму 225,61 доллара.
Текущий RSI составляет 68,37 — немного ниже зоны перекупленности, что указывает на возможность кратковременной консолидации перед продолжением отскока. Ближайшая поддержка находится около 126,88 доллара. Если дневное закрытие окажется ниже этого уровня, рост может быть отложен, а цена может повторно протестировать минимум 108,09 доллара, зафиксированный до окончания lock-up-периода.
Наблюдения за потоками капитала
Рост позиций по колл-опционам, высокая доля коротких позиций и увеличение объёма торгов формируют краткосрочный бычий сигнал. Однако близость RSI к зоне перекупленности и последующее высвобождение предложения в рамках нескольких раундов окончания lock-up-периодов требуют осторожности. 7 августа дневной объём торгов превысил 107 млн акций, что свидетельствует о жёстком противостоянии участников рынка.
Как инвесторам выстраивать стратегию?
Долгосрочным инвесторам следует сосредоточиться на темпах коммерциализации Starlink, динамике роста выручки и развитии AI-инфраструктуры, уделяя больше внимания долгосрочной трансформации стоимости компании, чем колебаниям цены после однократного окончания lock-up-периода.
Краткосрочные трейдеры могут следить за изменением объёмов торгов после окончания lock-up-периода, уровнями технических пробоев и направлением потоков капитала на рынке опционов, однако им следует учитывать риск коррекции после входа RSI в зону перекупленности.
Инвесторы с низкой толерантностью к риску могут дождаться корректировки оценки, подтверждения показателей в последующих отчётах и дальнейшей реализации выручки от новых направлений бизнеса, прежде чем принимать решение.
Рост SpaceX на этот раз стал не простой реакцией на окончание lock-up-периода, а результатом переоценки рынком долгосрочной стоимости компании после того, как она отчиталась о квартальной выручке в размере 7,8 млрд долларов. В краткосрочной перспективе на акции по-прежнему будут влиять предложение после последующих окончаний lock-up-периодов и давление высокой оценки. В долгосрочной перспективе глобальная экспансия Starlink, революционное снижение стоимости коммерческих космических запусков и размещение AI-инфраструктуры в космосе могут стать ключевыми факторами дальнейшего роста оценки SpaceX.
Для инвесторов ключевым является не прогнозирование точки завершения очередного роста, а оценка фундаментального вопроса: сможет ли SpaceX превратиться из ведущей космической компании в глобальную инфраструктурную платформу следующего поколения.
FAQ
1. Почему акции SpaceX резко выросли после окончания lock-up-периода?
Рынок заранее заложил в цену риск распродаж после окончания lock-up-периода: акции упали с максимума 225,61 доллара примерно до 105 долларов, а максимальная просадка превысила 53%. После фактического окончания ограничений объём продаж со стороны инсайдеров оказался значительно ниже ожиданий. В сочетании с фундаментальной поддержкой в виде квартальной выручки 7,8 млрд долларов и роста на 92% в годовом выражении, а также с повышением рейтингов Argus и других аналитических организаций до «покупать» и целевой ценой 160 долларов это вызвало резкий рост акций вопреки ожиданиям.
2. Каков текущий масштаб AI-бизнеса SpaceX?
Во втором квартале 2026 года выручка AI-бизнеса SpaceX достигла 10k долларов, увеличившись на 247% в годовом выражении и на 213% по сравнению с предыдущим кварталом, что составляет около 33% общей выручки. Скорректированная EBITDA впервые стала положительной и достигла 2.56B долларов. Компания подписала облачные контракты на общую сумму 14,1 млрд долларов, направила 15,8 млрд долларов капитальных расходов второго квартала на AI-инфраструктуру, а её вычислительные мощности достигли 1,4 ГВт.
3. Какие ещё риски, связанные с окончанием lock-up-периодов, сохраняются для SpaceX?
После первого раунда до конца 2026 года остаются ещё три основных раунда: около 960 млн акций с августа до середины октября, примерно 1,28–1,30 млрд акций с конца октября до начала ноября и около 1,15–1,20 млрд акций 8 декабря. К 8 декабря в свободное обращение может поступить до 40% акций компании. Более 6 млрд акций, принадлежащих Маску, останутся заблокированными до июня 2027 года.
4. Не является ли текущая оценка SpaceX чрезмерно высокой?
Текущая оценка SpaceX уже учитывает значительную часть ожиданий будущего роста. Хотя выручка во втором квартале выросла на 92% в годовом выражении и достигла 7,8 млрд долларов, чистый убыток составил 541 млн долларов, а капитальные расходы в размере 1.15B долларов в 2,35 раза превысили выручку. Между EBITDA сегмента подключений в размере 2,6 млрд долларов и капитальными расходами существует огромный разрыв. Инвесторам необходимо постоянно отслеживать, способен ли рост выручки соответствовать расширению оценки.
5. Как развивался бизнес Starlink в последнее время?
Во втором квартале число пользователей Starlink достигло 12 млн, а чистый квартальный прирост в 1,7 млн стал рекордным. Выручка сегмента подключений составила 18.37B долларов, увеличившись на 66% в годовом выражении. Выручка от корпоративных и государственных клиентов выросла на 108% и превысила 40% выручки сегмента подключений. Ожидается, что пропускная способность спутников Starlink v3 вырастет примерно в 100 раз. Маск считает, что менее чем через 10 лет Starlink может обеспечивать большую часть мирового интернет-трафика.